主なポイント
- CoreWeaveのCEOは第3四半期決算説明会で、2027年までの利用可能なキャパシティに対して10倍の適格な需要があり、古いNvidiaのAmpereおよびHopperチップの価格が第2四半期比で30%から50%上昇したと述べた。
- 古いGPUは契約終了時にローンが既に完済されているため、より高い価格で再び貸し出すことがCoreWeaveが得られる最も収益性の高い収入となる可能性がある。
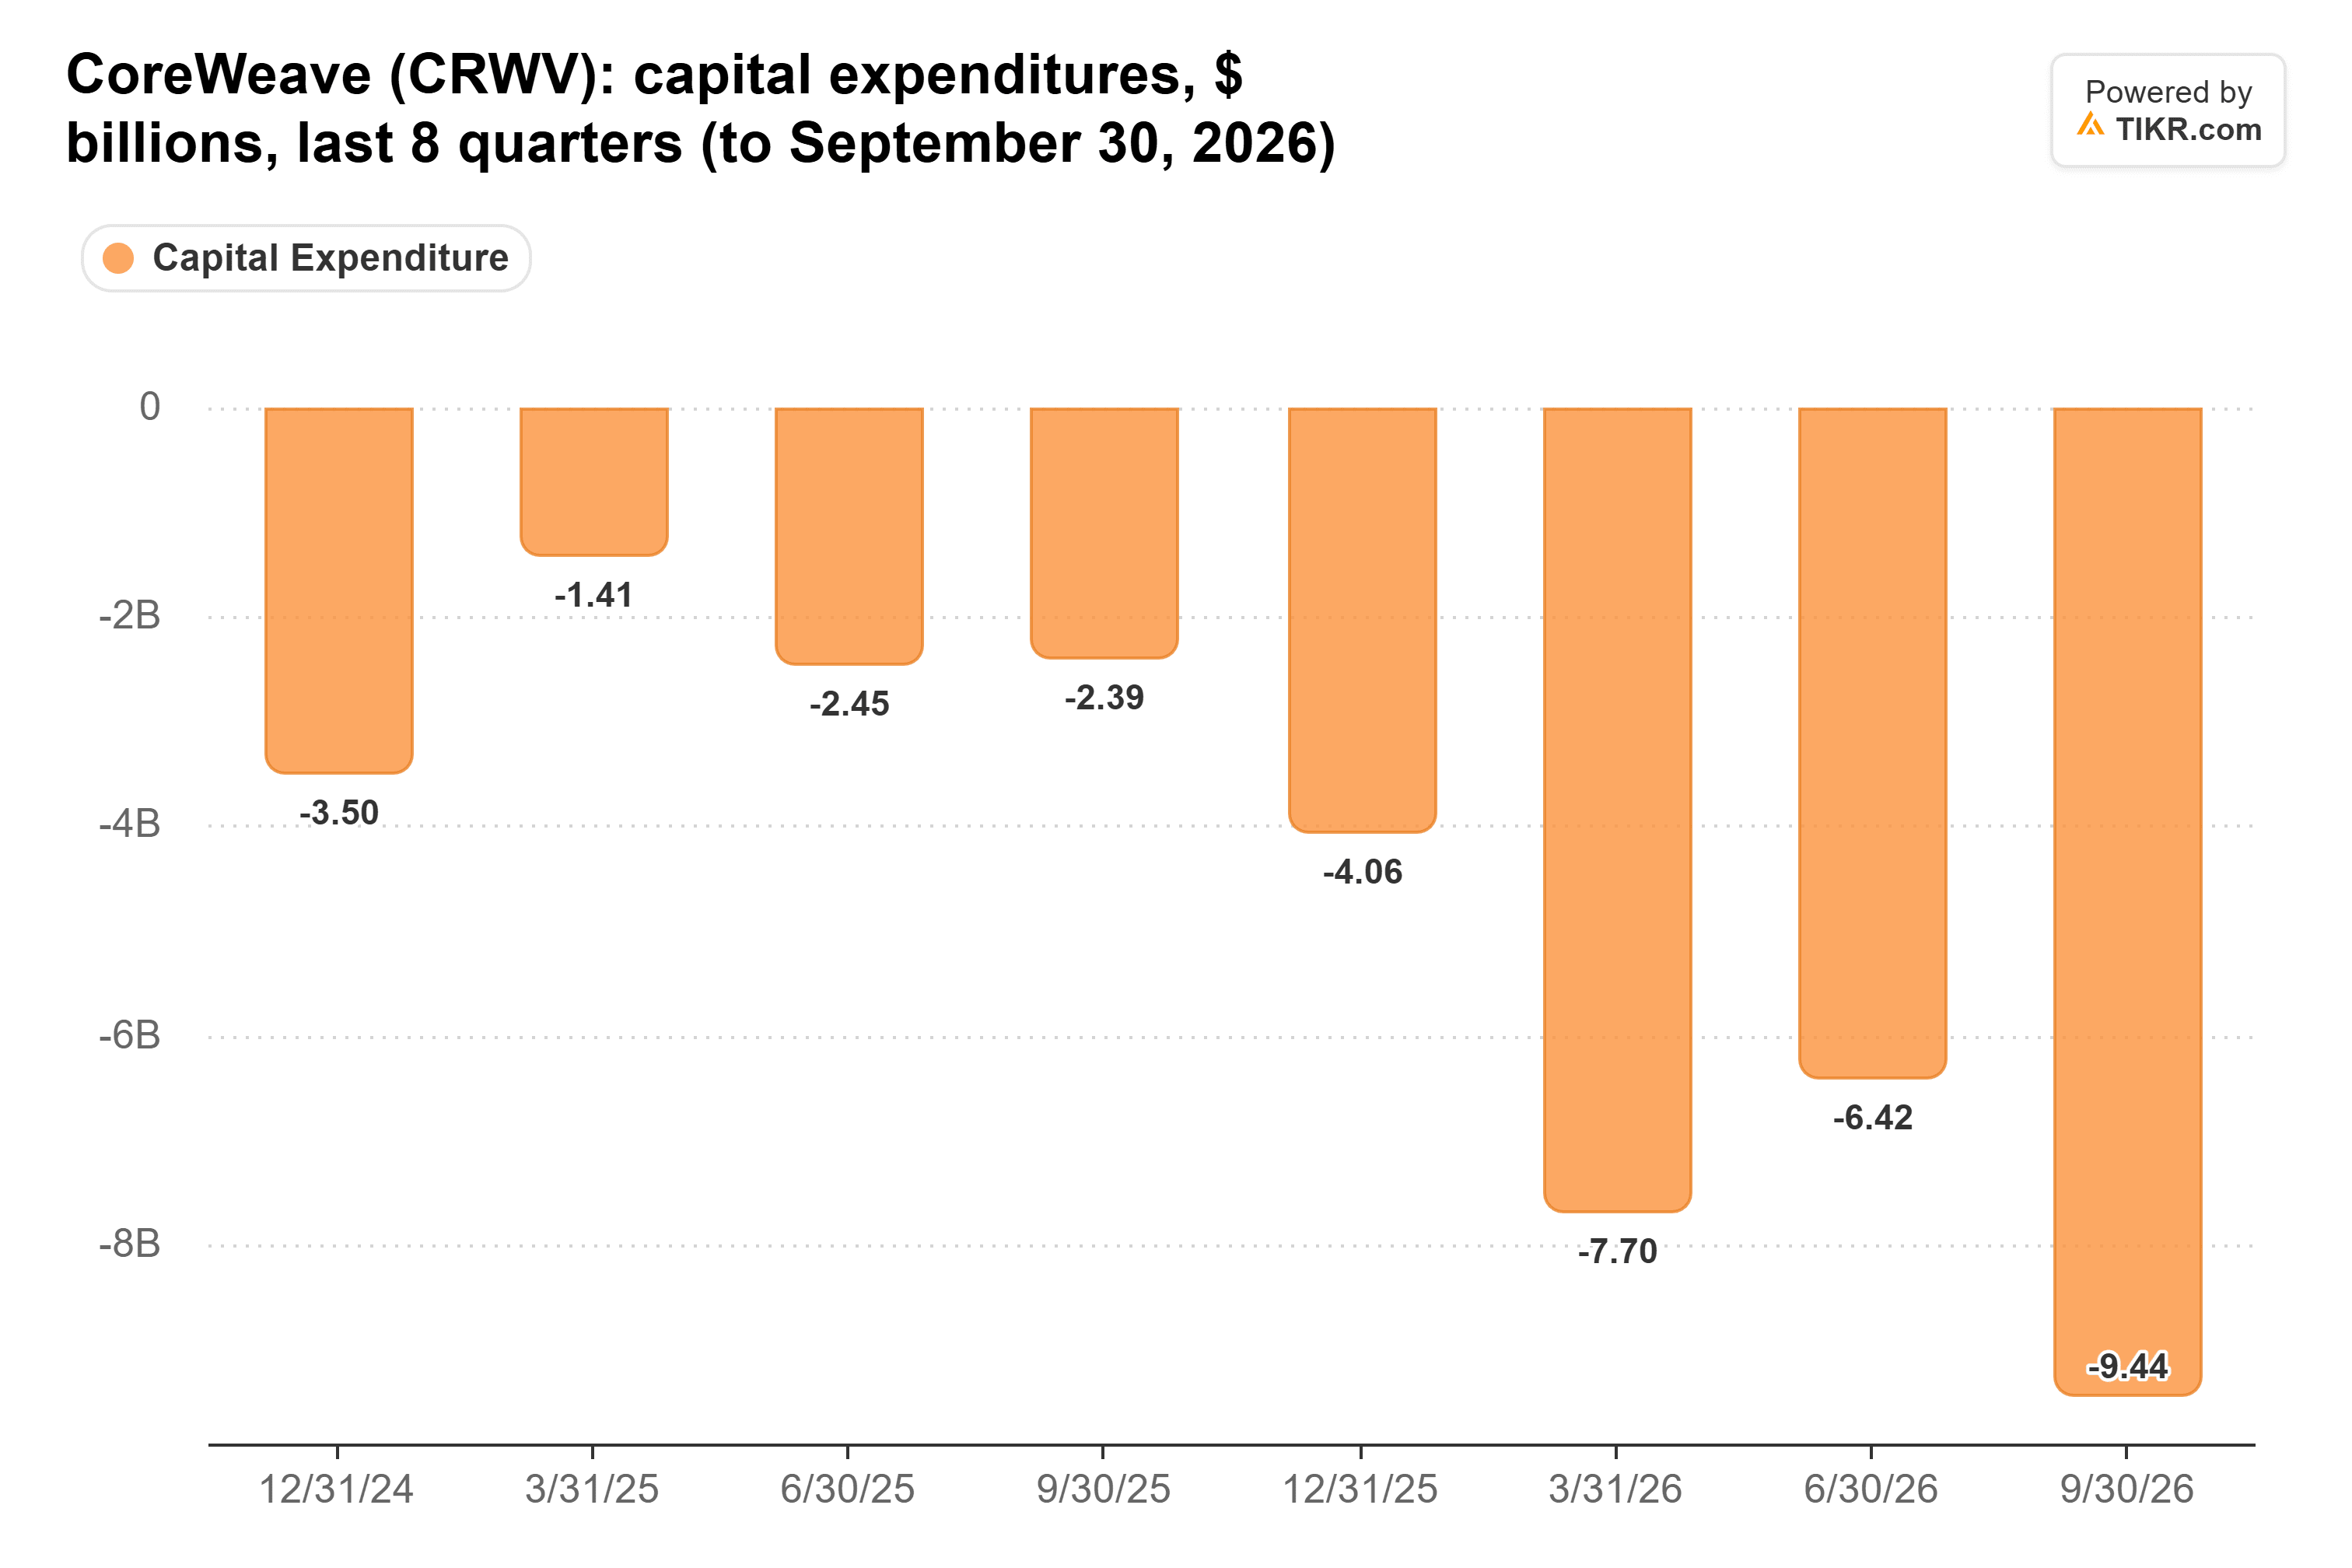
- 2027年の更新契約は新たな設備投資(キャピタル・エクスペンディチャー)なしで年間約40億ドルの収益を追加するが、CoreWeaveは第3四半期だけで94.4億ドルの設備投資を行った。
- 次の試練は、2027年に13万台以上のGPUが契約終了を迎える際に、更新価格が維持されるかどうかである。
CoreWeave (CRWV) は、建設が需要に追いつかない状況だ。
火曜日の第3四半期決算説明会で、マイケル・イントレーターCEOは、「2027年末までの利用可能なキャパシティに対して10倍の適格な需要があり、2028年の需要は、正式に市場に投入する前から既に利用可能なキャパシティの数倍の規模に達している」と述べた。
CoreWeaveはその需要を急いで満たそうともしていない。イントレーターCEOは、既に待機している買い手に全キャパシティを売却することも可能だとしつつ、「我々はそうしないことを選択している。我々は忍耐強くあることを選択している」と述べた。
これは、過去1ヶ月で債務懸念から株価が40%以上下落した企業にとっては大胆な発言だ。本日、株価は20%以上上昇した。しかし、私がこの説明会で繰り返し思い返す部分は、Nvidia (NVDA) の数年前のチップに関するものだ。
TIKRはCoreWeaveについて42人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
CoreWeaveの買い、保有、売りの評価の内訳、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。CoreWeaveのアナリスト評価を見る
古いチップ、より高い価格
「第3四半期において、AmpereとHopperの価格は前四半期比で30%から50%上昇し、元の契約価格を上回る水準となった」とイントレーターCEOは述べた。これらはNvidiaの以前の世代の製品だ。CoreWeaveは全体的な価格も引き上げた:7月に約25%、その後第3四半期の後半にさらに10%引き上げた。
古いチップはまた、支払いが完了している。イントレーターCEOによれば、初期のGPU群をファイナンスした遅延払いローンは、各GPUの最初の契約終了時までに全額返済されるように設定されていた。したがって、契約が終了したGPUには負債が残っていない。
2027年には13万台以上のGPUが契約終了を迎え、2028年にはさらに約17万台が契約終了する。現在の価格では、2027年の更新契約は「追加の設備投資を必要とせずに、年間約40億ドルの追加収益を生み出す」とイントレーターCEOは述べた。2028年の更新契約を加えると、その数字は約100億ドルに近づくと彼は述べた。CFOのニティン・アグラワルは、そのいずれもCoreWeaveの約1,330億ドルのバックログには含まれていないと述べた。
その40億ドルは、CoreWeaveの第3四半期全体の収益36.6億ドルを上回る。顧客は既にこのキャパシティに対して前払いを行っている。CoreWeaveは今後3ヶ月で約90億ドルの前払い金とデポジットを見込んでおり、そのうち30億ドル以上は再契約されたキャパシティに対するものだ。
アナリストは説明会前から既に高い期待を寄せていた。コンセンサスでは、収益は2025年の51.3億ドルから、今年は129億ドル、2027年は265億ドル、2028年は437億ドルへと上昇すると見込まれている:
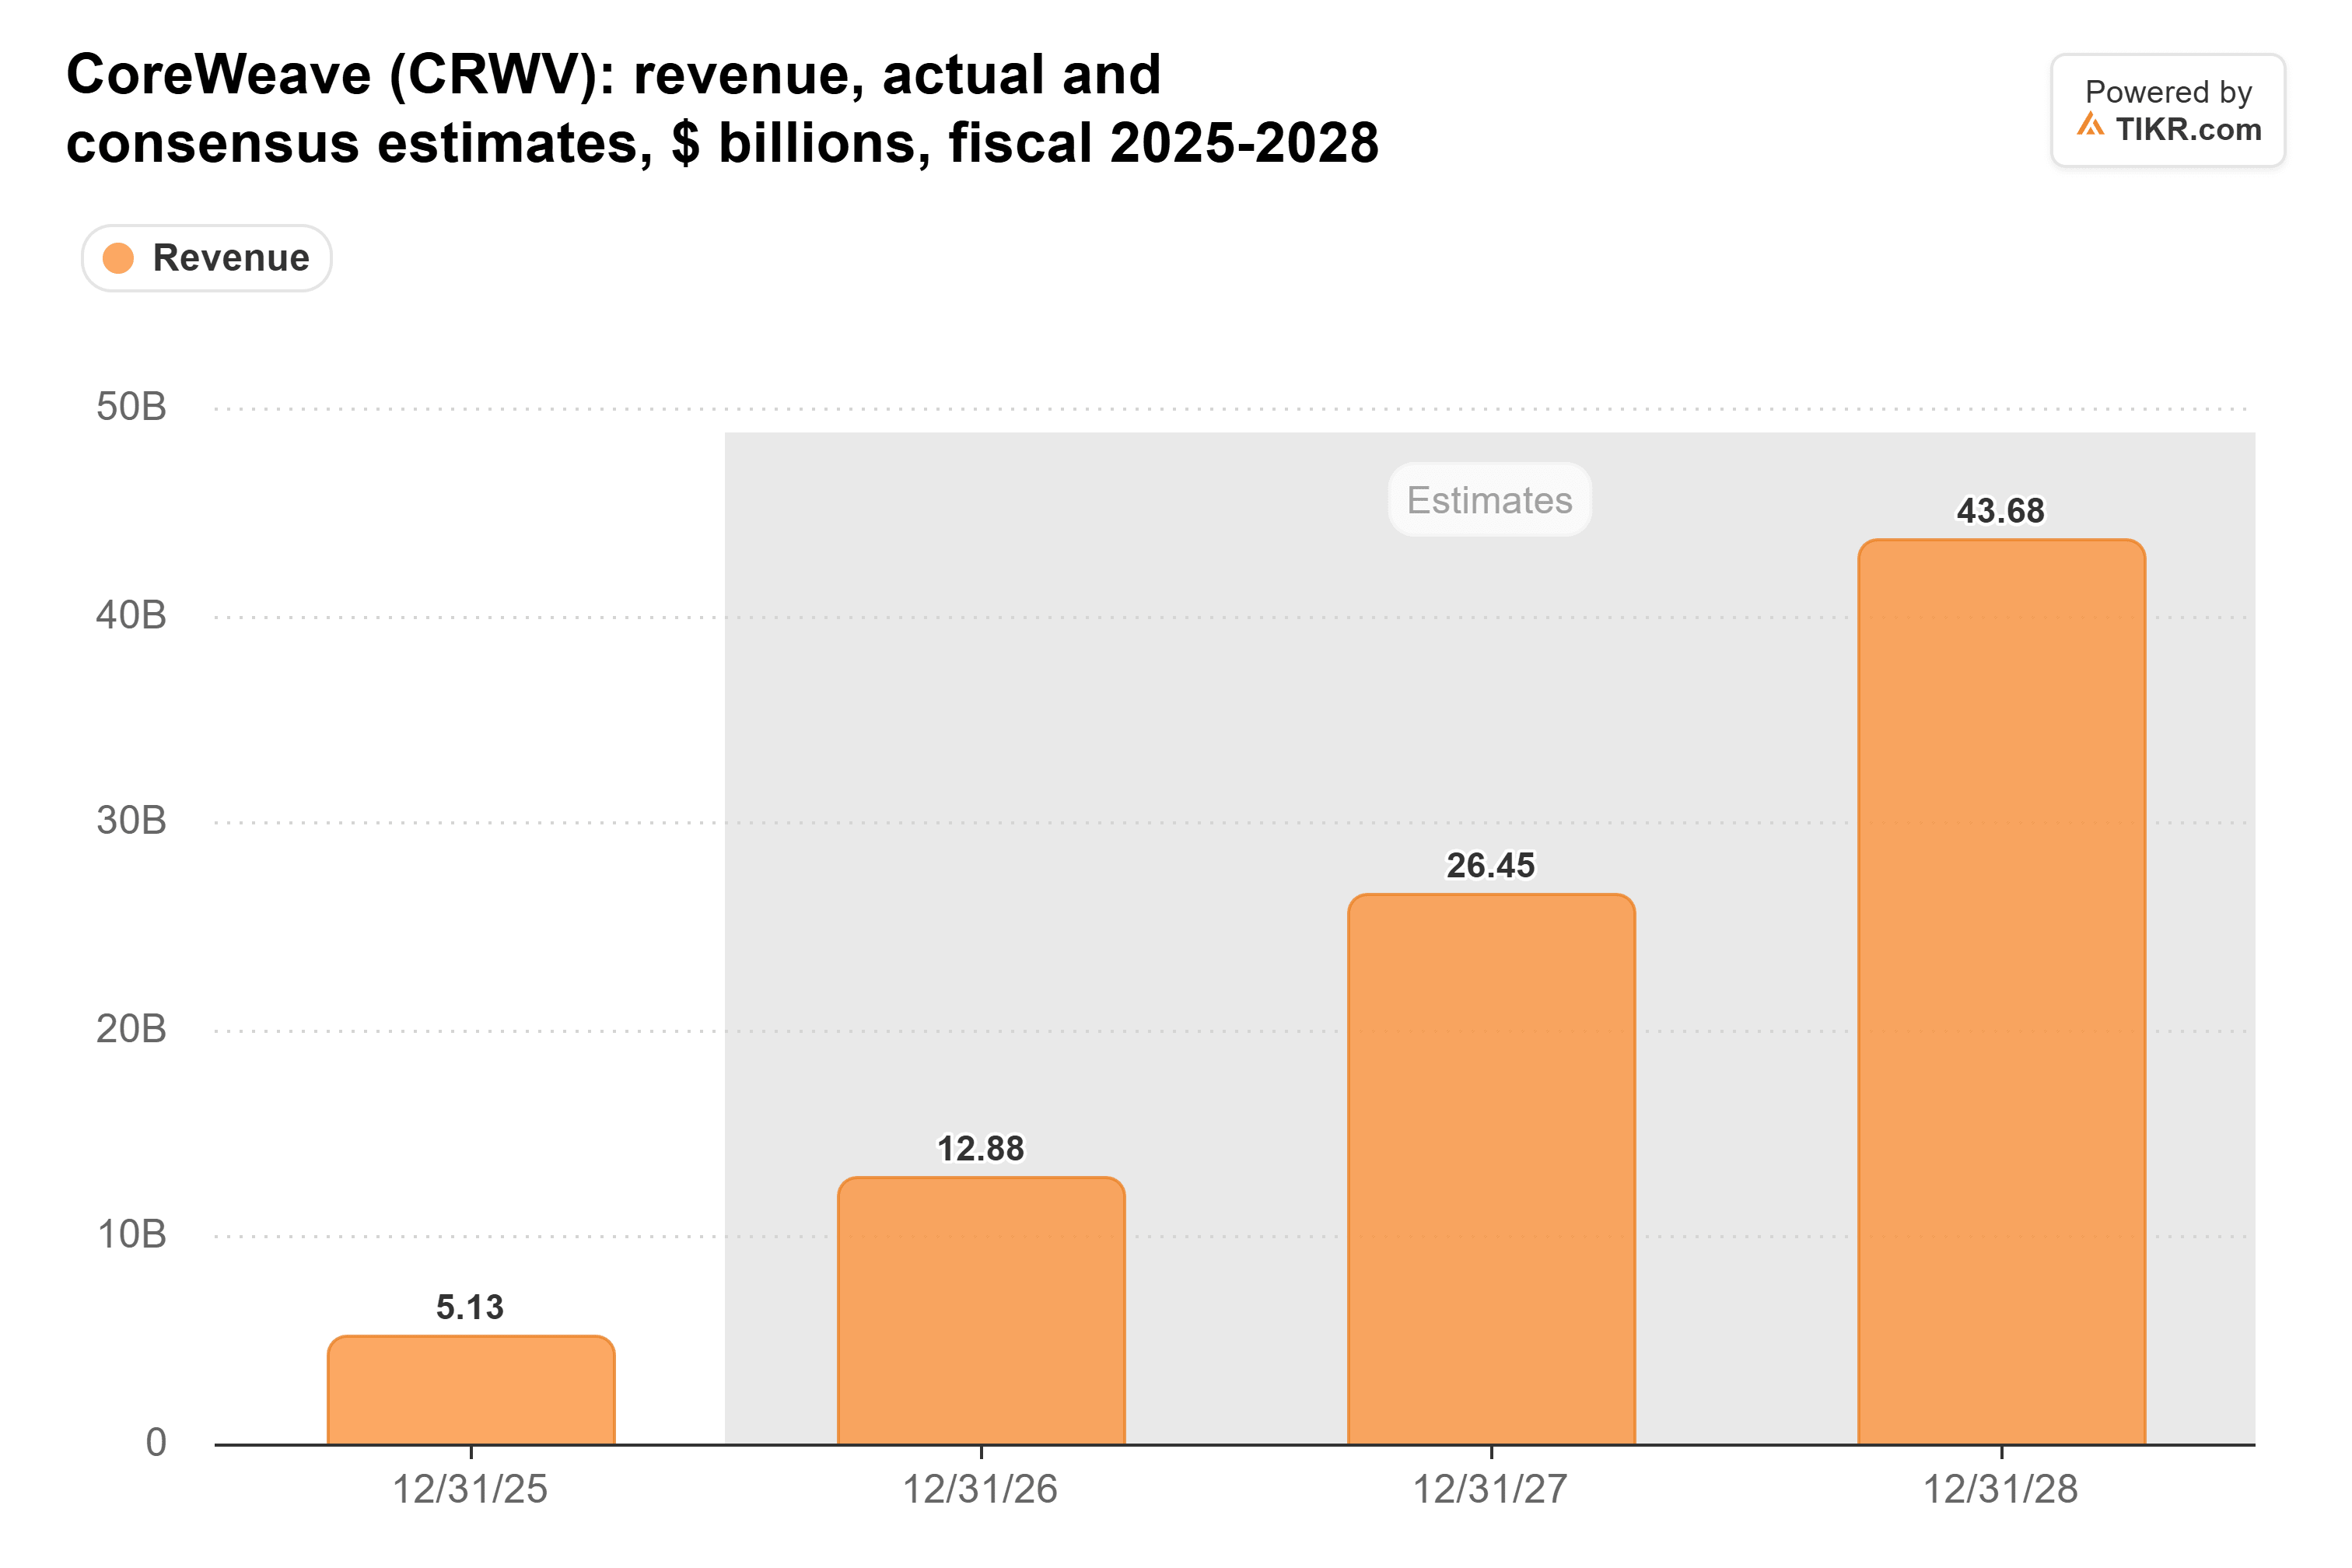
CoreWeaveの新しい2026年の業績見通し(ガイダンス)である130億ドルから133億ドルは、既にその129億ドルを上回っているため、これらの予想は上方修正されると予想される。
CoreWeaveだけがこの状況を目撃しているわけではない。先週、IRENのCEOは古いNvidia H100が元の契約価格の2倍で再契約されたと述べた。これはNvidiaにとっても良いニュースだ。イントレーターCEOは、CoreWeaveがGPUの減価償却可能年数を超える複数年にわたるコミットメントを締結しており、「価格と運用コストが固定されたまま減価償却費が消滅するため、後の年次ではマージンをさらに高めている」と述べた。古いNvidia GPUが稼働し続ける期間が長ければ長いほど、次の注文を正当化しやすくなる。(Nvidiaもこの展開に利害関係を有している:同社は1月にCoreWeaveに1株87.20ドルで20億ドルを投資した。)
マージンは上昇中
イントレーターCEOは、調整後営業利益率が第1四半期の約1%から第2四半期の5%、第3四半期には10%以上に上昇したと述べた。彼はこれを、CoreWeaveが既に行った投資の上で収益が成長したためだと説明した。調整後営業利益は3億7900万ドルとなり、CoreWeaveが示していた2億ドルから2億6000万ドルの範囲を大きく上回った。
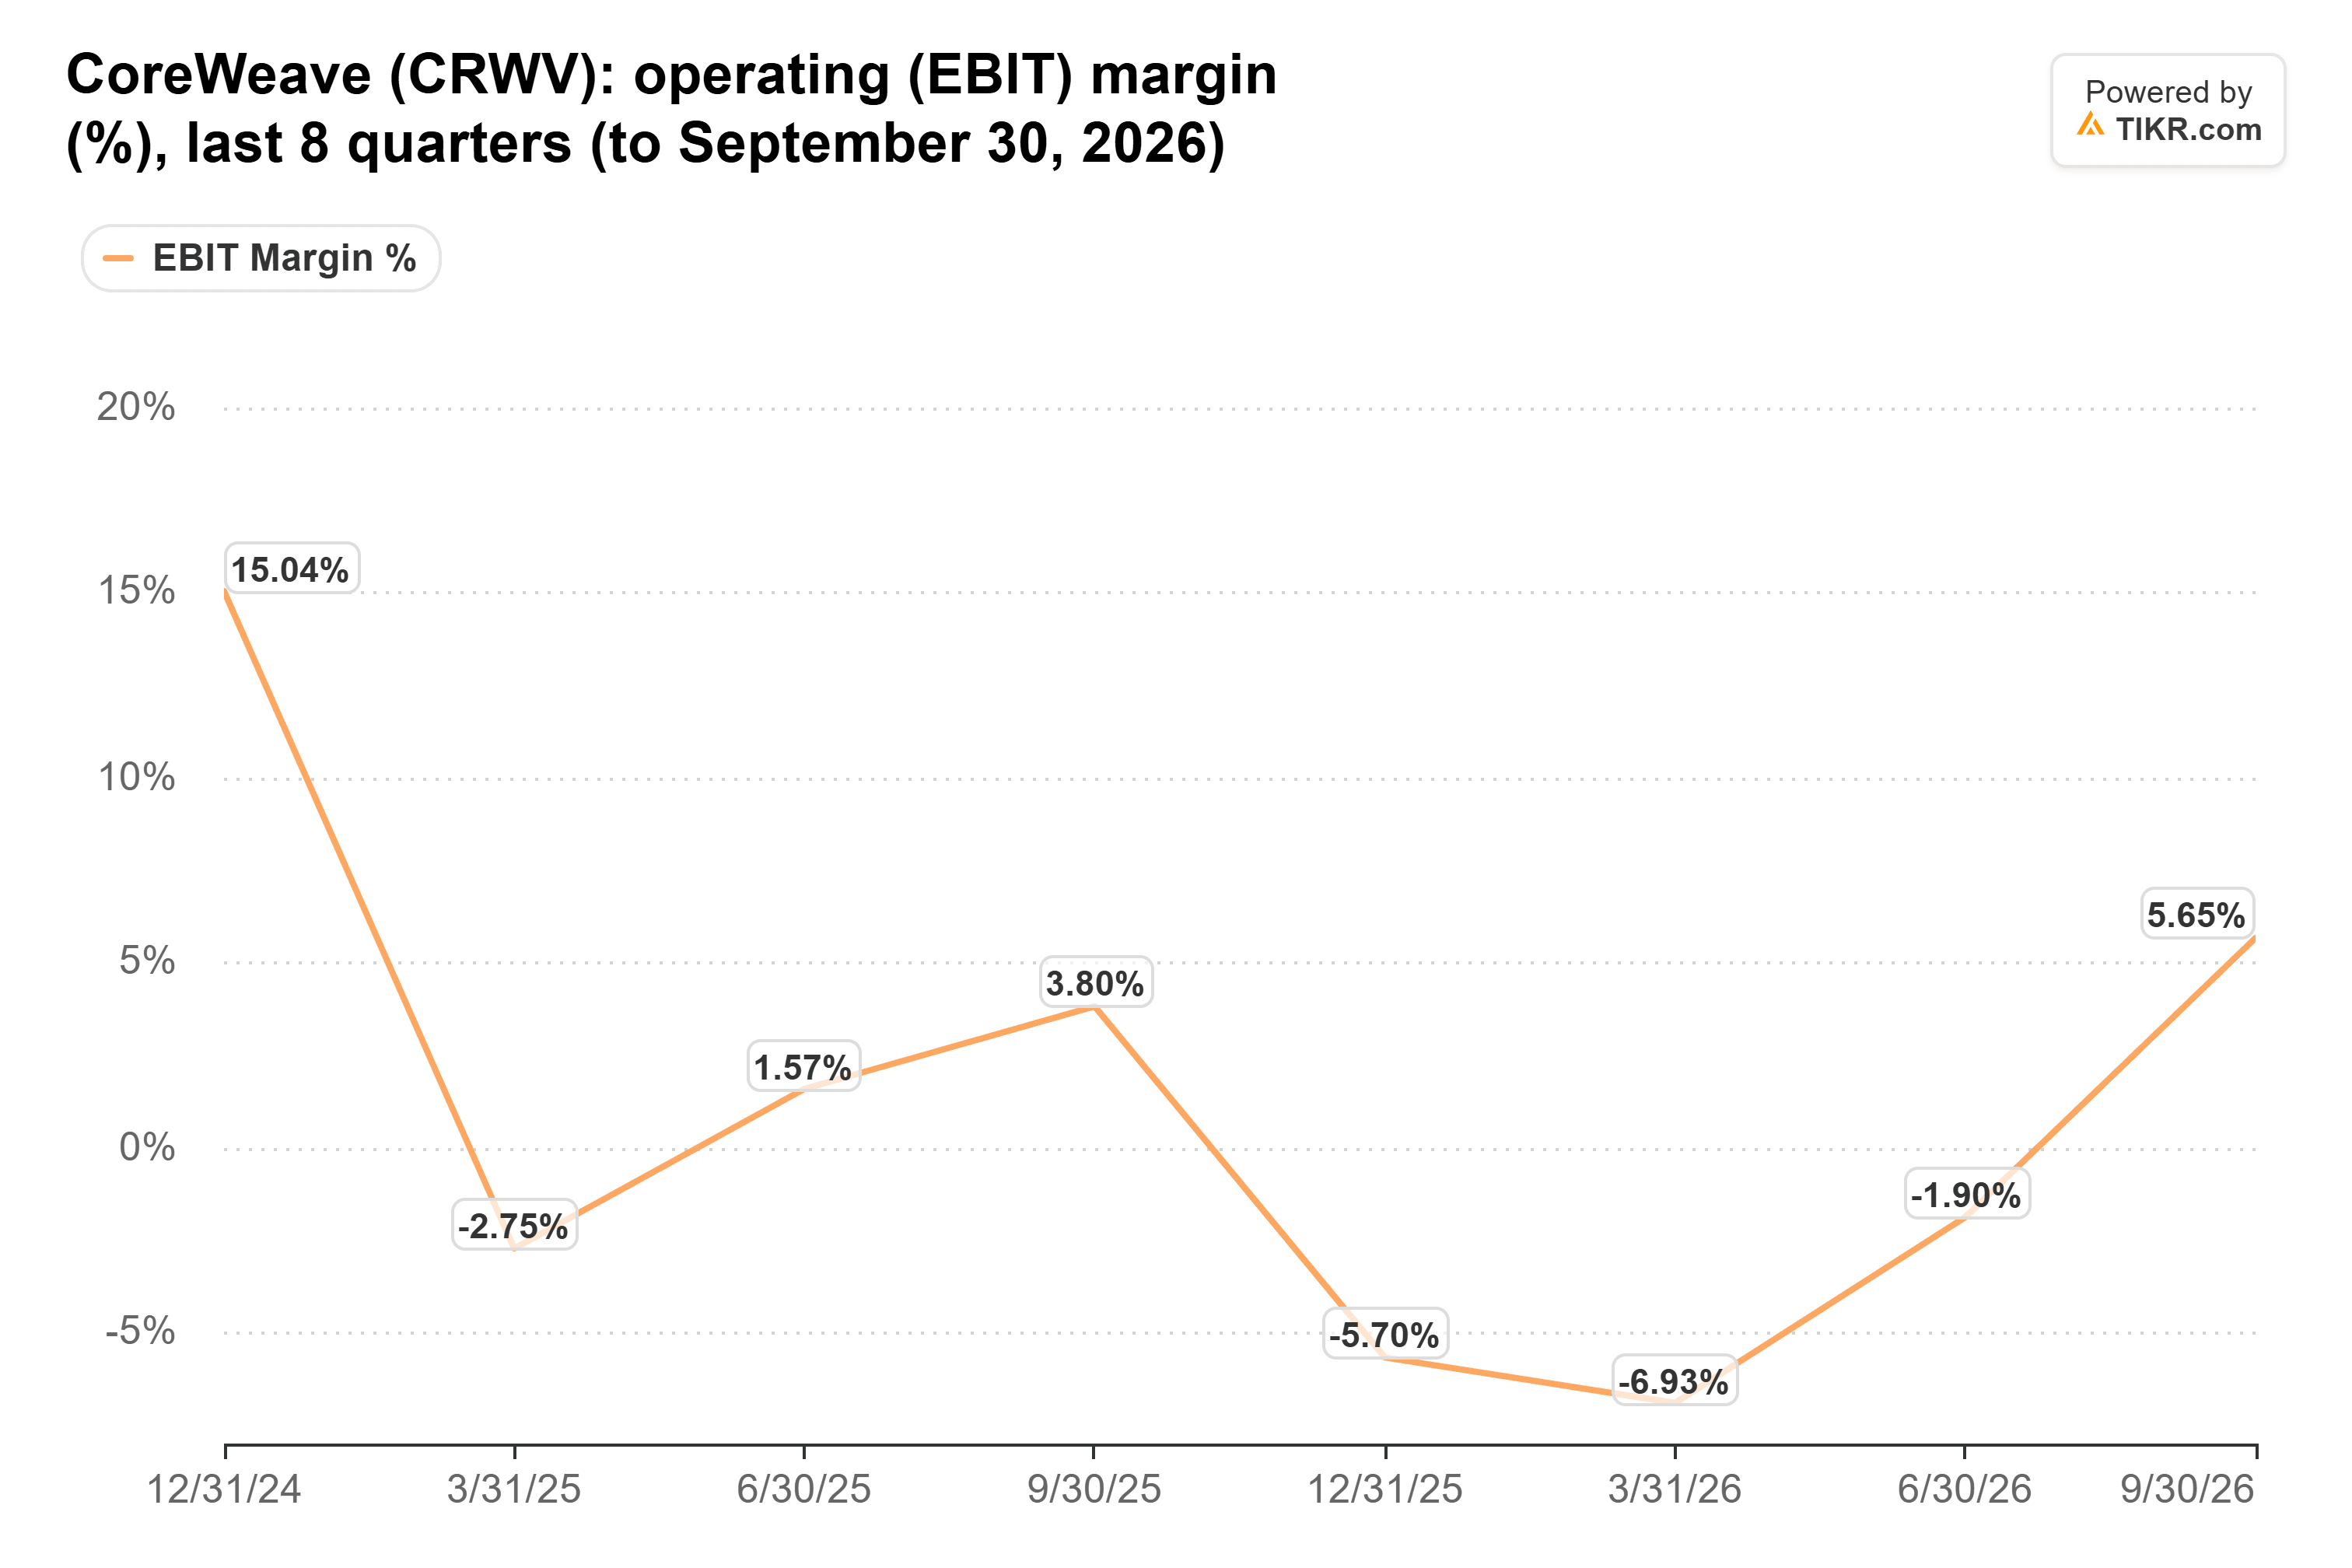
TIKRのGAAP営業利益率は低いが、同じ転換を示している:第1四半期の-6.9%から第3四半期の5.7%へ:
そして、古いGPU群の大部分はまだ更新時期を迎えていない。
新規構築には依然として莫大なコスト
これらはいずれもCoreWeaveの運営コストを安くするものではない。同社は第3四半期に94.4億ドルの設備投資を行い、1年前の23.9億ドルの約4倍に達した:
空売り投資家のジム・チャノスはXで、CoreWeaveは依然として「1ドルの収益を生み出すために4ドルの資本を要している」と述べた。また、稼働中の電力1メガワットあたりの年間収益は「第3四半期でわずか920万ドル/MWであり、前年比で低下している」とも述べた。株式報酬を考慮し、設備の耐用年数を10年と仮定すると、彼はこのビジネスの税引き前資本利益率を2%から3%と見積もっている。
債務も負担だ。第3四半期の支払利息は8億4600万ドルで、調整後営業利益の2倍以上であり、CoreWeaveは第4四半期に10.5億ドルから11.5億ドルを見込んでいる。
支払い済みのGPU群が強気の根拠
チャノスの計算は、CoreWeaveが現在も建設中で借入を行っているGPU群をカバーしている。更新契約は、既に支払いが完了したGPU群から来る。私にとって、これが説明会で最も重要な数字だ。年間約40億ドルの収益が、元の契約価格を上回る価格で、新たな設備投資なしに生み出されることは、CoreWeaveが今日購入するGPUが、ローンが返済された後も長期間稼働し続けることができることを示している。
もちろん、それらの価格は供給不足に依存している。イントレーターCEO自身、業界全体でのデータセンター建設が鈍化すれば、GPU価格はより長期間高止まりする可能性があると述べた。もし供給が追いつくようになれば、2027年の更新契約価格は現在の価格を下回る可能性がある。来年初めの第4四半期決算で、それらの更新契約の多くが締結されるため、より多くの証拠が得られるだろう。
では、CoreWeaveの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CoreWeaveがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!