主なポイント
- Micron Technology (MU) 株は、10月29日から11月5日の間に29.7%下落し、$656.39で引けた。メモリ需要とAI関連支出への懸念が株価を圧迫した。
- Qualcomm (QCOM) は同期間に約15.5%下落し、Apple (AAPL) はメモリコストの上昇が収益性に影響を与えていると警告した。
- バーンスタインのアナリスト、Mark Li氏は11月4日、買い評価と$1,300の株価目標を再確認し、これはMicronの11月5日の終値から約98%の上昇余地を意味する。
- Micronは、収益予測が維持されれば割安に見える可能性があるが、その後の反発とメモリ需要へのリスクを考慮すると、バーンスタインの目標は楽観的なシナリオと言える。
何が起きたのか?
Micron株は10月29日から11月5日の間に約30%急落した。投資家がメモリ業界の異常な収益成長が持続可能か疑問を抱いたためだ。
この売りにもかかわらず、バーンスタインのアナリスト、Mark Li氏は11月初旬に買い評価と$1,300の株価目標を再確認し、大幅な回復の可能性を示唆した。
日本のメモリメーカーであるキオクシアが慎重な業績見通しを発表し、メモリ業界の収益性の急速な改善が鈍化する可能性への懸念が高まった。
一方、データセンター建設に対する潜在的な規制への懸念がAIインフラ株を圧迫し、投資家は将来の支出を見直した。
11月5日、ブルームバーグは報じた、Micronが労働争議を受けて、台湾での計画$45億の半導体製造施設の作業を中断したと。
この施設はまだチップを生産していなかったため、報告された中断は直近の収益への混乱というより、長期的な生産能力への懸念を表していた。
Qualcommは、会計第4四半期のハンドセット向けチップ売上高が前年同期比26%減の$51.4億ドルと報告し、メモリコストの上昇とスマートフォン需要の減退が将来の売上への懸念を高めた。
Appleは11月2日の決算説明会でこれらの懸念を裏付けた。CFOのKevan Parekh氏は、12月四半期の粗利益率を45%から46%と予測し、9月四半期の47.9%と比較して低下を示した(ただし、前期は関税還付の恩恵があった)。
Parekh氏は説明した、「その下落の大部分は、メモリコストの上昇によってもたらされると予想しています」と。
メモリコストの上昇は、Micronの利益率を支える一方で、最終的にはスマートフォン需要を弱める可能性がある。
Micronのモバイルおよびクライアント事業部門は、会計第4四半期2026年に88%の営業利益率を記録し、1年前の29%と比較して、有利なメモリ価格が収益性をいかに強力に支えているかを示した。
11月2日時点のTIKRの推計によると、正規化EPSは、会計2026年の$75.52から会計2027年に$176.50、続く会計2028年に$207.76へと増加すると予測されていた。
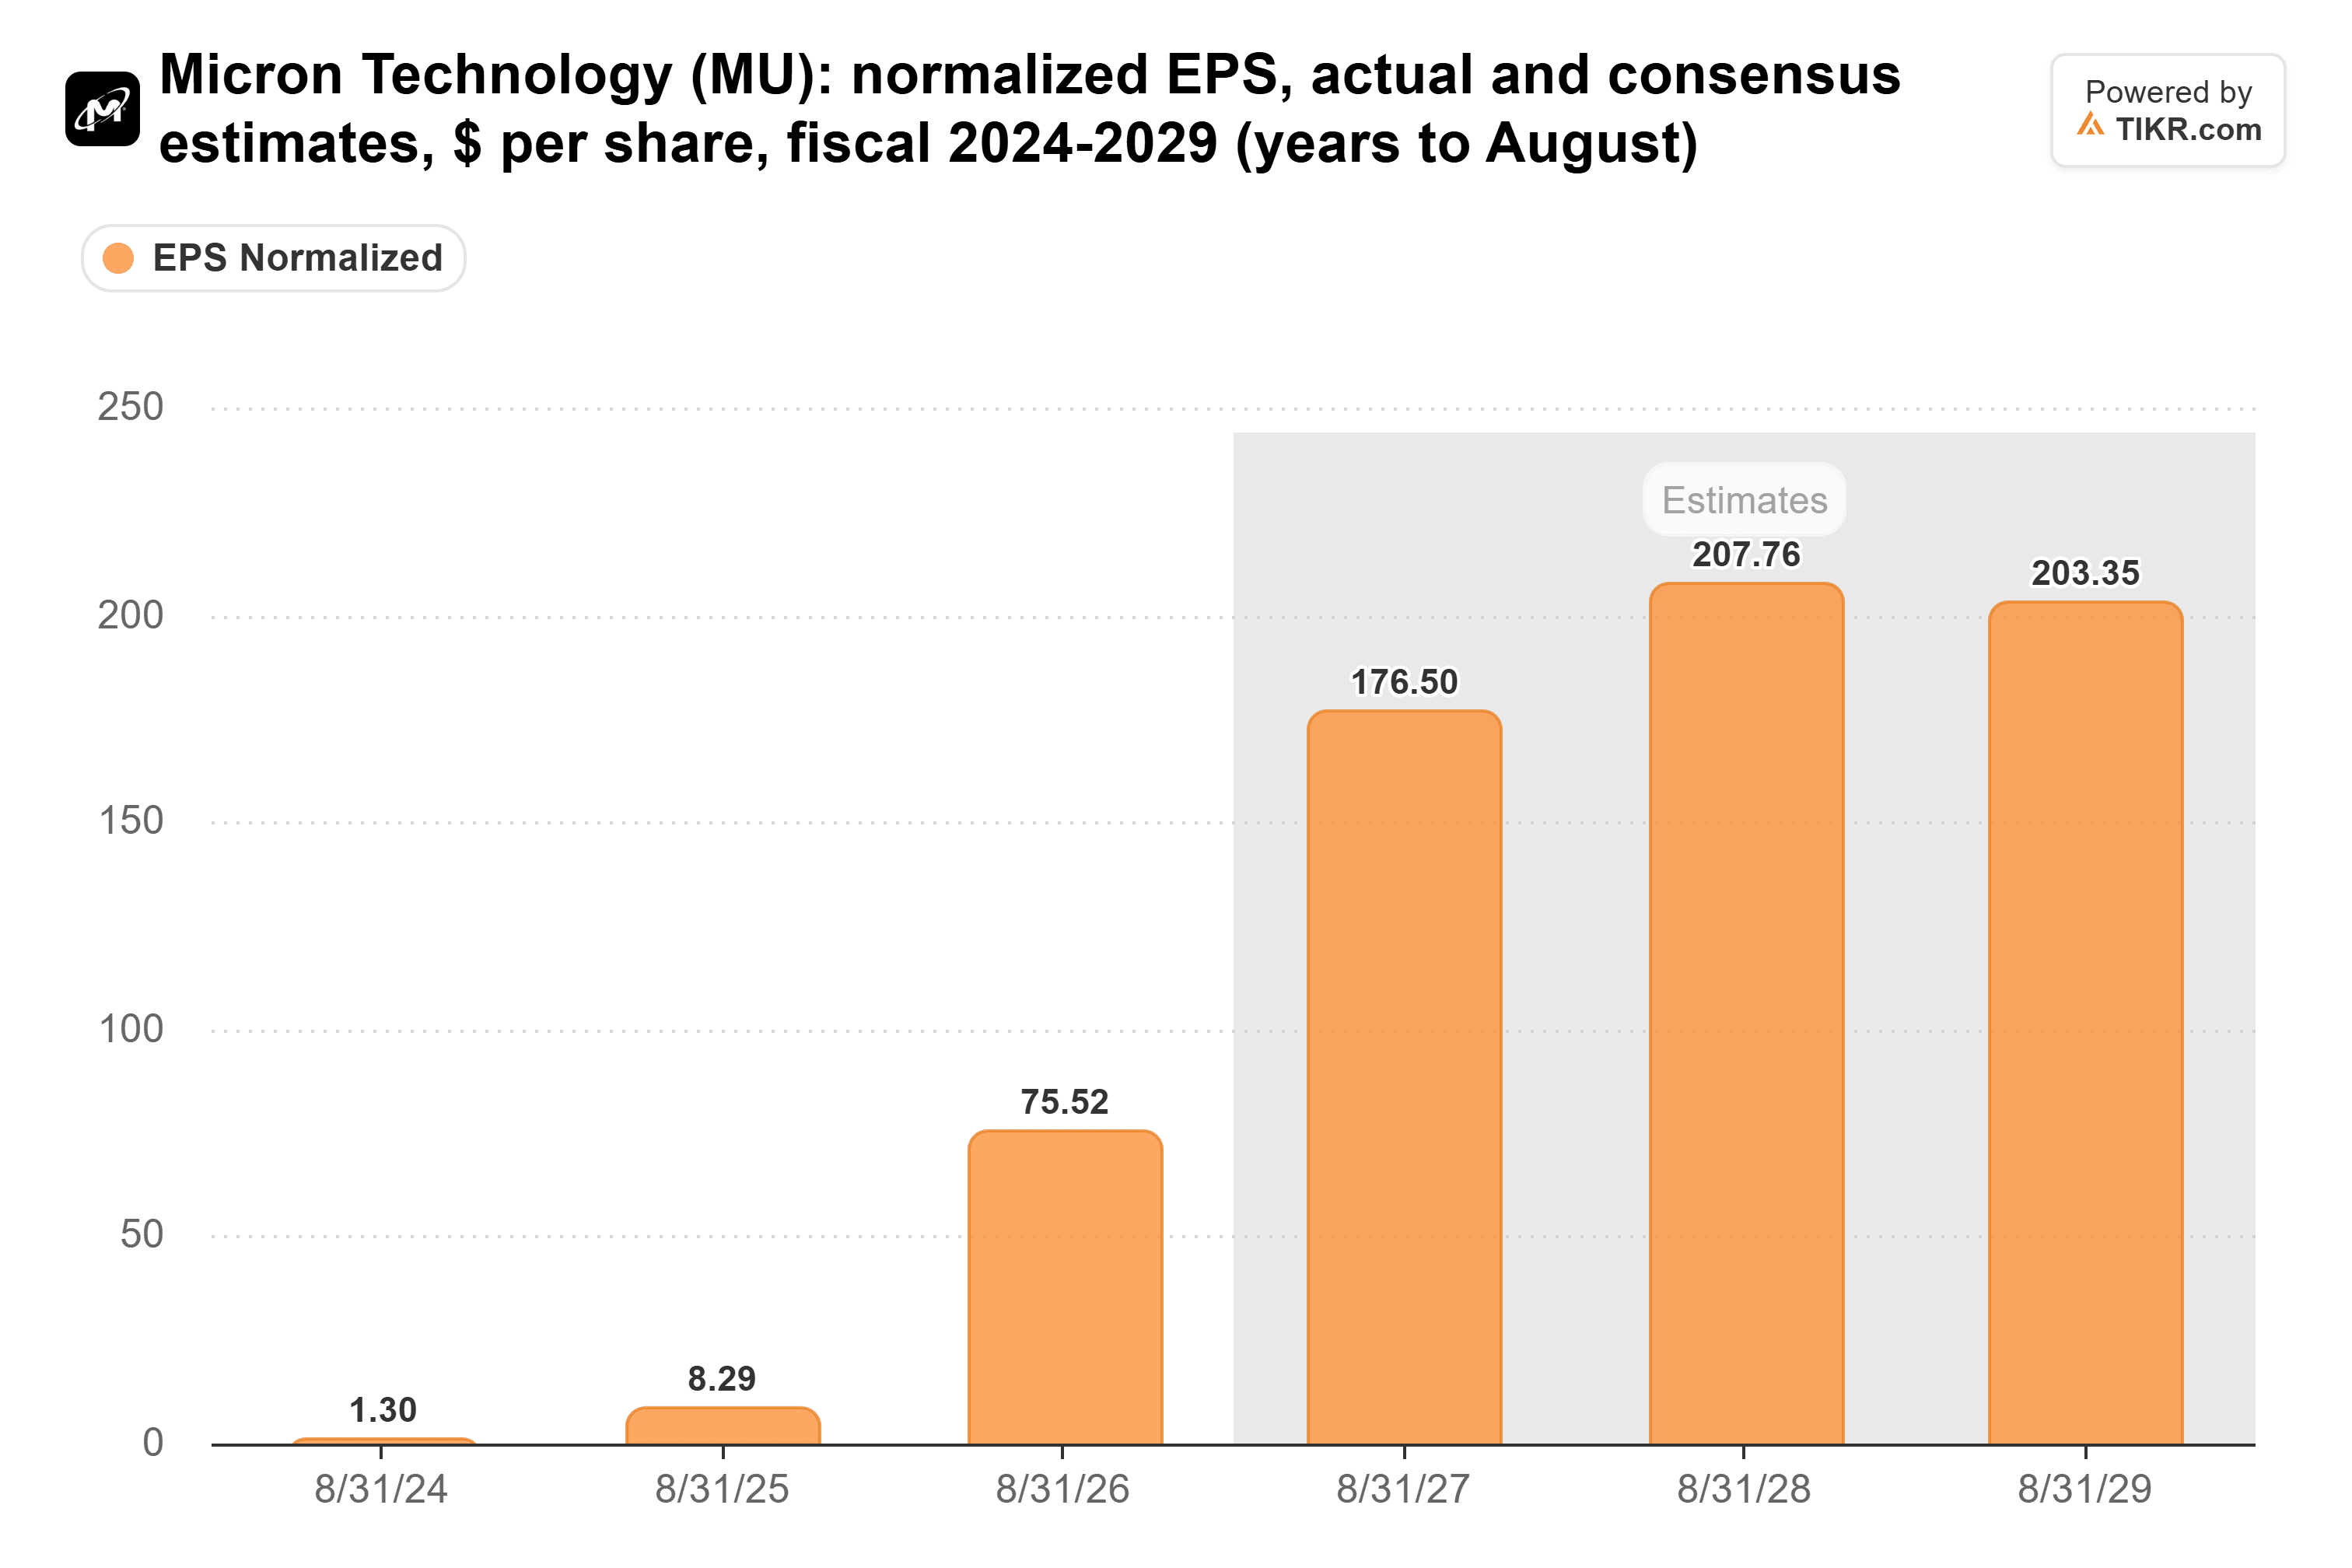
これらの予測は大幅な収益成長を示唆しているが、顧客需要の減退やメモリ価格の下落は下方修正につながる可能性がある。
Micron株は割安か、割高か?
Micronは、予測される収益成長に基づくと潜在的に割安に見えるが、その投資展望は持続的なメモリ需要と有利な価格設定に依存する。
11月2日時点のTIKRデータによると、Micronは翌12ヶ月予想利益の約4.7倍で取引されており、その高水準の収益性の持続可能性に対する懐疑が反映されていた。
バーンスタインの$1,300の株価目標は、Micronの11月5日の終値から約98%の上昇余地を意味し、11月2日時点の評価の基礎となっていた予想利益の約7.3倍に相当する。
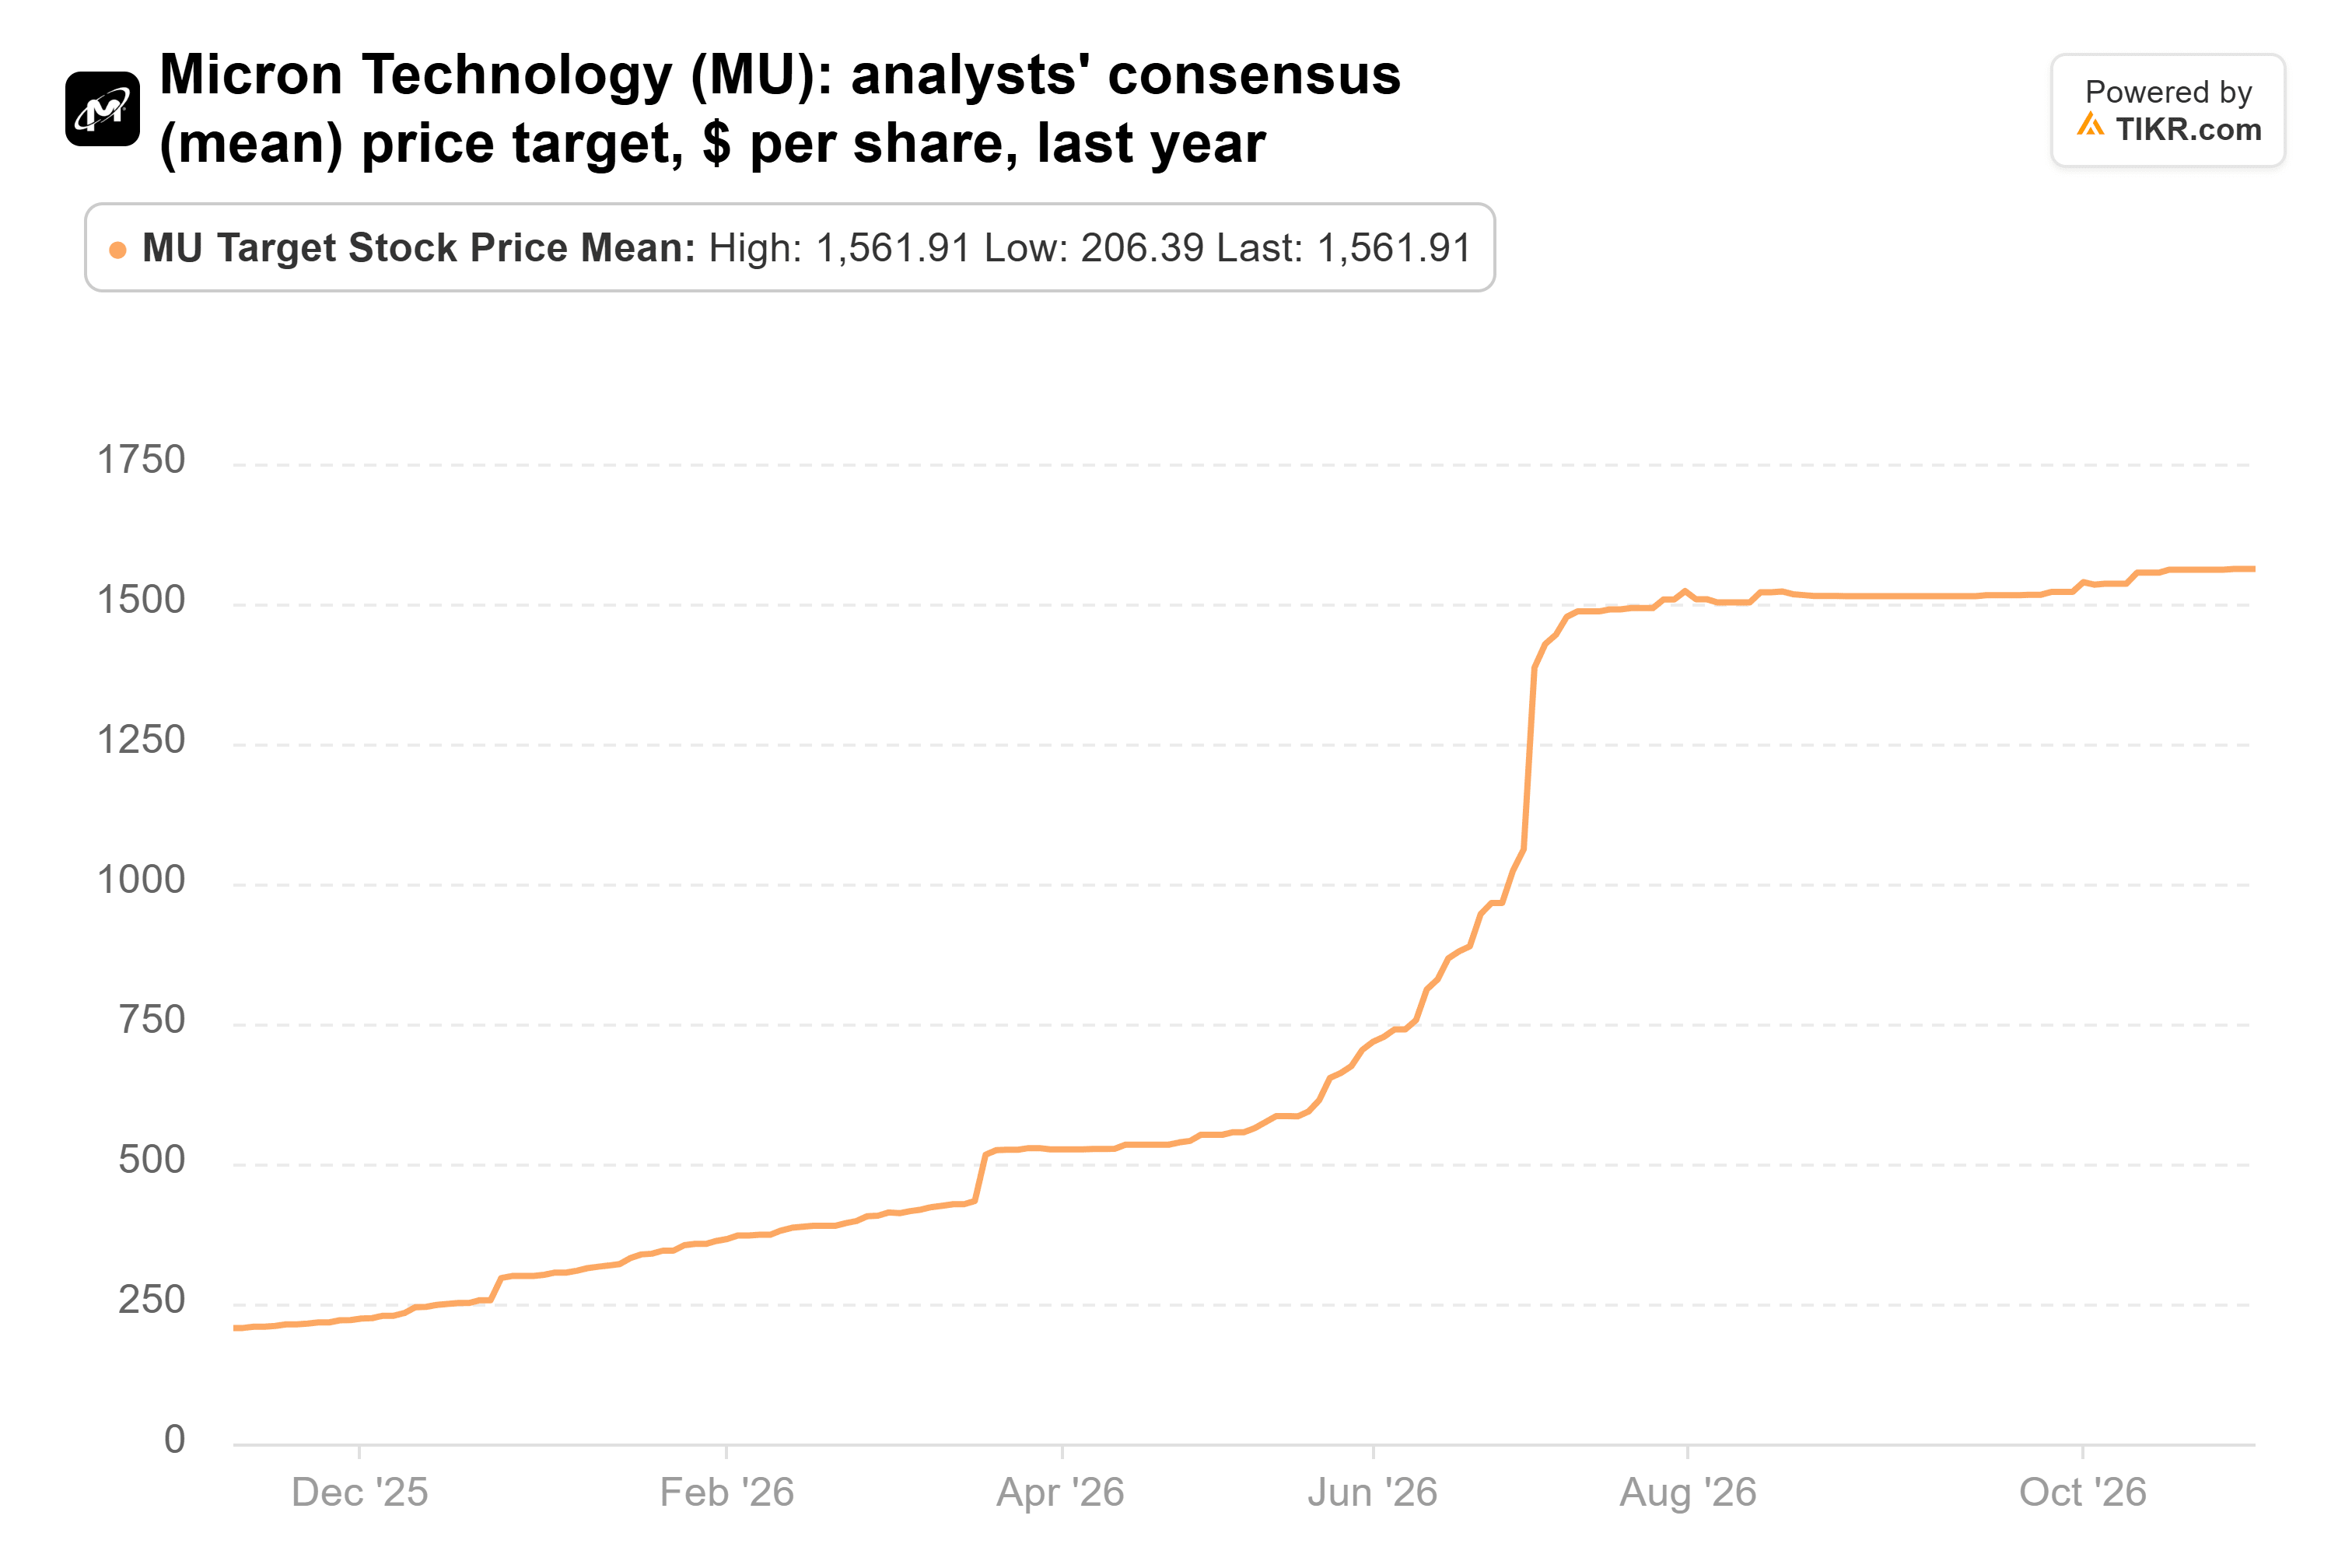
TIKRの10月28日時点のデータでは、平均的なアナリストの株価目標は約$1,562を示していたが、これらの予想は直近の半導体株の売りが始まる前のものだった。
また、Micron経営陣は9月に、会計2027年の生産高の75%以上がすでに確保されていると述べており、将来の需要に対する見通しを支えている。
今後12ヶ月間、AI関連のメモリ需要、契約生産、持続的な価格設定が収益成長を支える可能性がある一方で、スマートフォン販売の減退とデータセンター投資の鈍化が大きなリスクとして残る。
低い予想利益倍率は、循環的なメモリメーカーにとってリスクも伴う。なぜなら、チップ価格の下落が利益を急激に減少させる可能性があるからだ。
全体として、Micronは収益予測が維持されれば割安に見えるが、バーンスタインの$1,300目標は強固なメモリ価格と継続的なAI需要に依存している。Micronが11月11日に$824.79まで回復した後、暗示される上昇余地は約58%に狭まり、その高い株価から倍増する可能性は低くなった。
では、Micron株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Micronがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めるか、入力値を調整してご自身のビジネス見通しを反映させてください。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの推計に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!