主なポイント
- コストコは1株あたり30ドルの特別配当を宣言、総額は約133億ドルで、2023年12月の前回の特別配当の2倍。また、40億ドルの自社株買いを更新。
- この支払いは、コストコが再投資できる以上のキャッシュを生み出していることを示す:2026年度のフリーキャッシュフローは94億ドルで、通常配当の約4倍。
- 投資家はその安全性にプレミアムを支払っている:コストコの予想PERは約47倍で、10年平均の37倍を上回る。また、ウォルマートは過去5年間で市場よりも値動きが小さかった。
- ビジネス自体は依然として安全な避難先に見えるが、PERが平均水準に戻れば株価は約20%下落する可能性がある。そのため、保有者はホールド、新規投資家は待機が適切。
コストコ・ホールセール (COST) は、11月10日の取引終了後に1株あたり30ドルの特別配当を宣言し、総額約133億ドルの支払いを行うと発表した。また、40億ドルの自社株買いを更新した。
バロンズ誌はこのニュースを「コストコ株はAI関連の混乱から身を守る良い避難先」という見出しで報じた。投資家はまさにその通りに行動しており、同株は2026年に25%上昇している。
しかし、避難先の価格は高騰している。チャーリー・ビレロは先週、コストコの過去PERをウォルマート (WMT) とNVIDIAのそれと並べてXで「どれがバブルか?」と問いかけた(コストコのPERは約51倍で、3社の中で最も高かった)。
前回の特別配当の2倍
30ドルの配当は、12月4日に11月24日時点の株主に対して支払われる。これは、2023年12月の前回の特別配当15ドルの2倍であり、年間5.88ドルの通常配当の約5倍に相当する。新たに更新された40億ドルの自社株買いは2030年11月まで有効で、これまでに31億ドルの株式を買い戻したプログラムに取って代わる。この規模は同社の規模に対しては小さく、コストコは2026年度に8億4700万ドルを自社株買いに費やしたが、これは9億2400万ドルの株式報酬の支払い額を下回っている。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうち6銘柄のみが退職者にとって真に安全であると確信するに至った。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセス可能。
ビジネスはその評価に値する
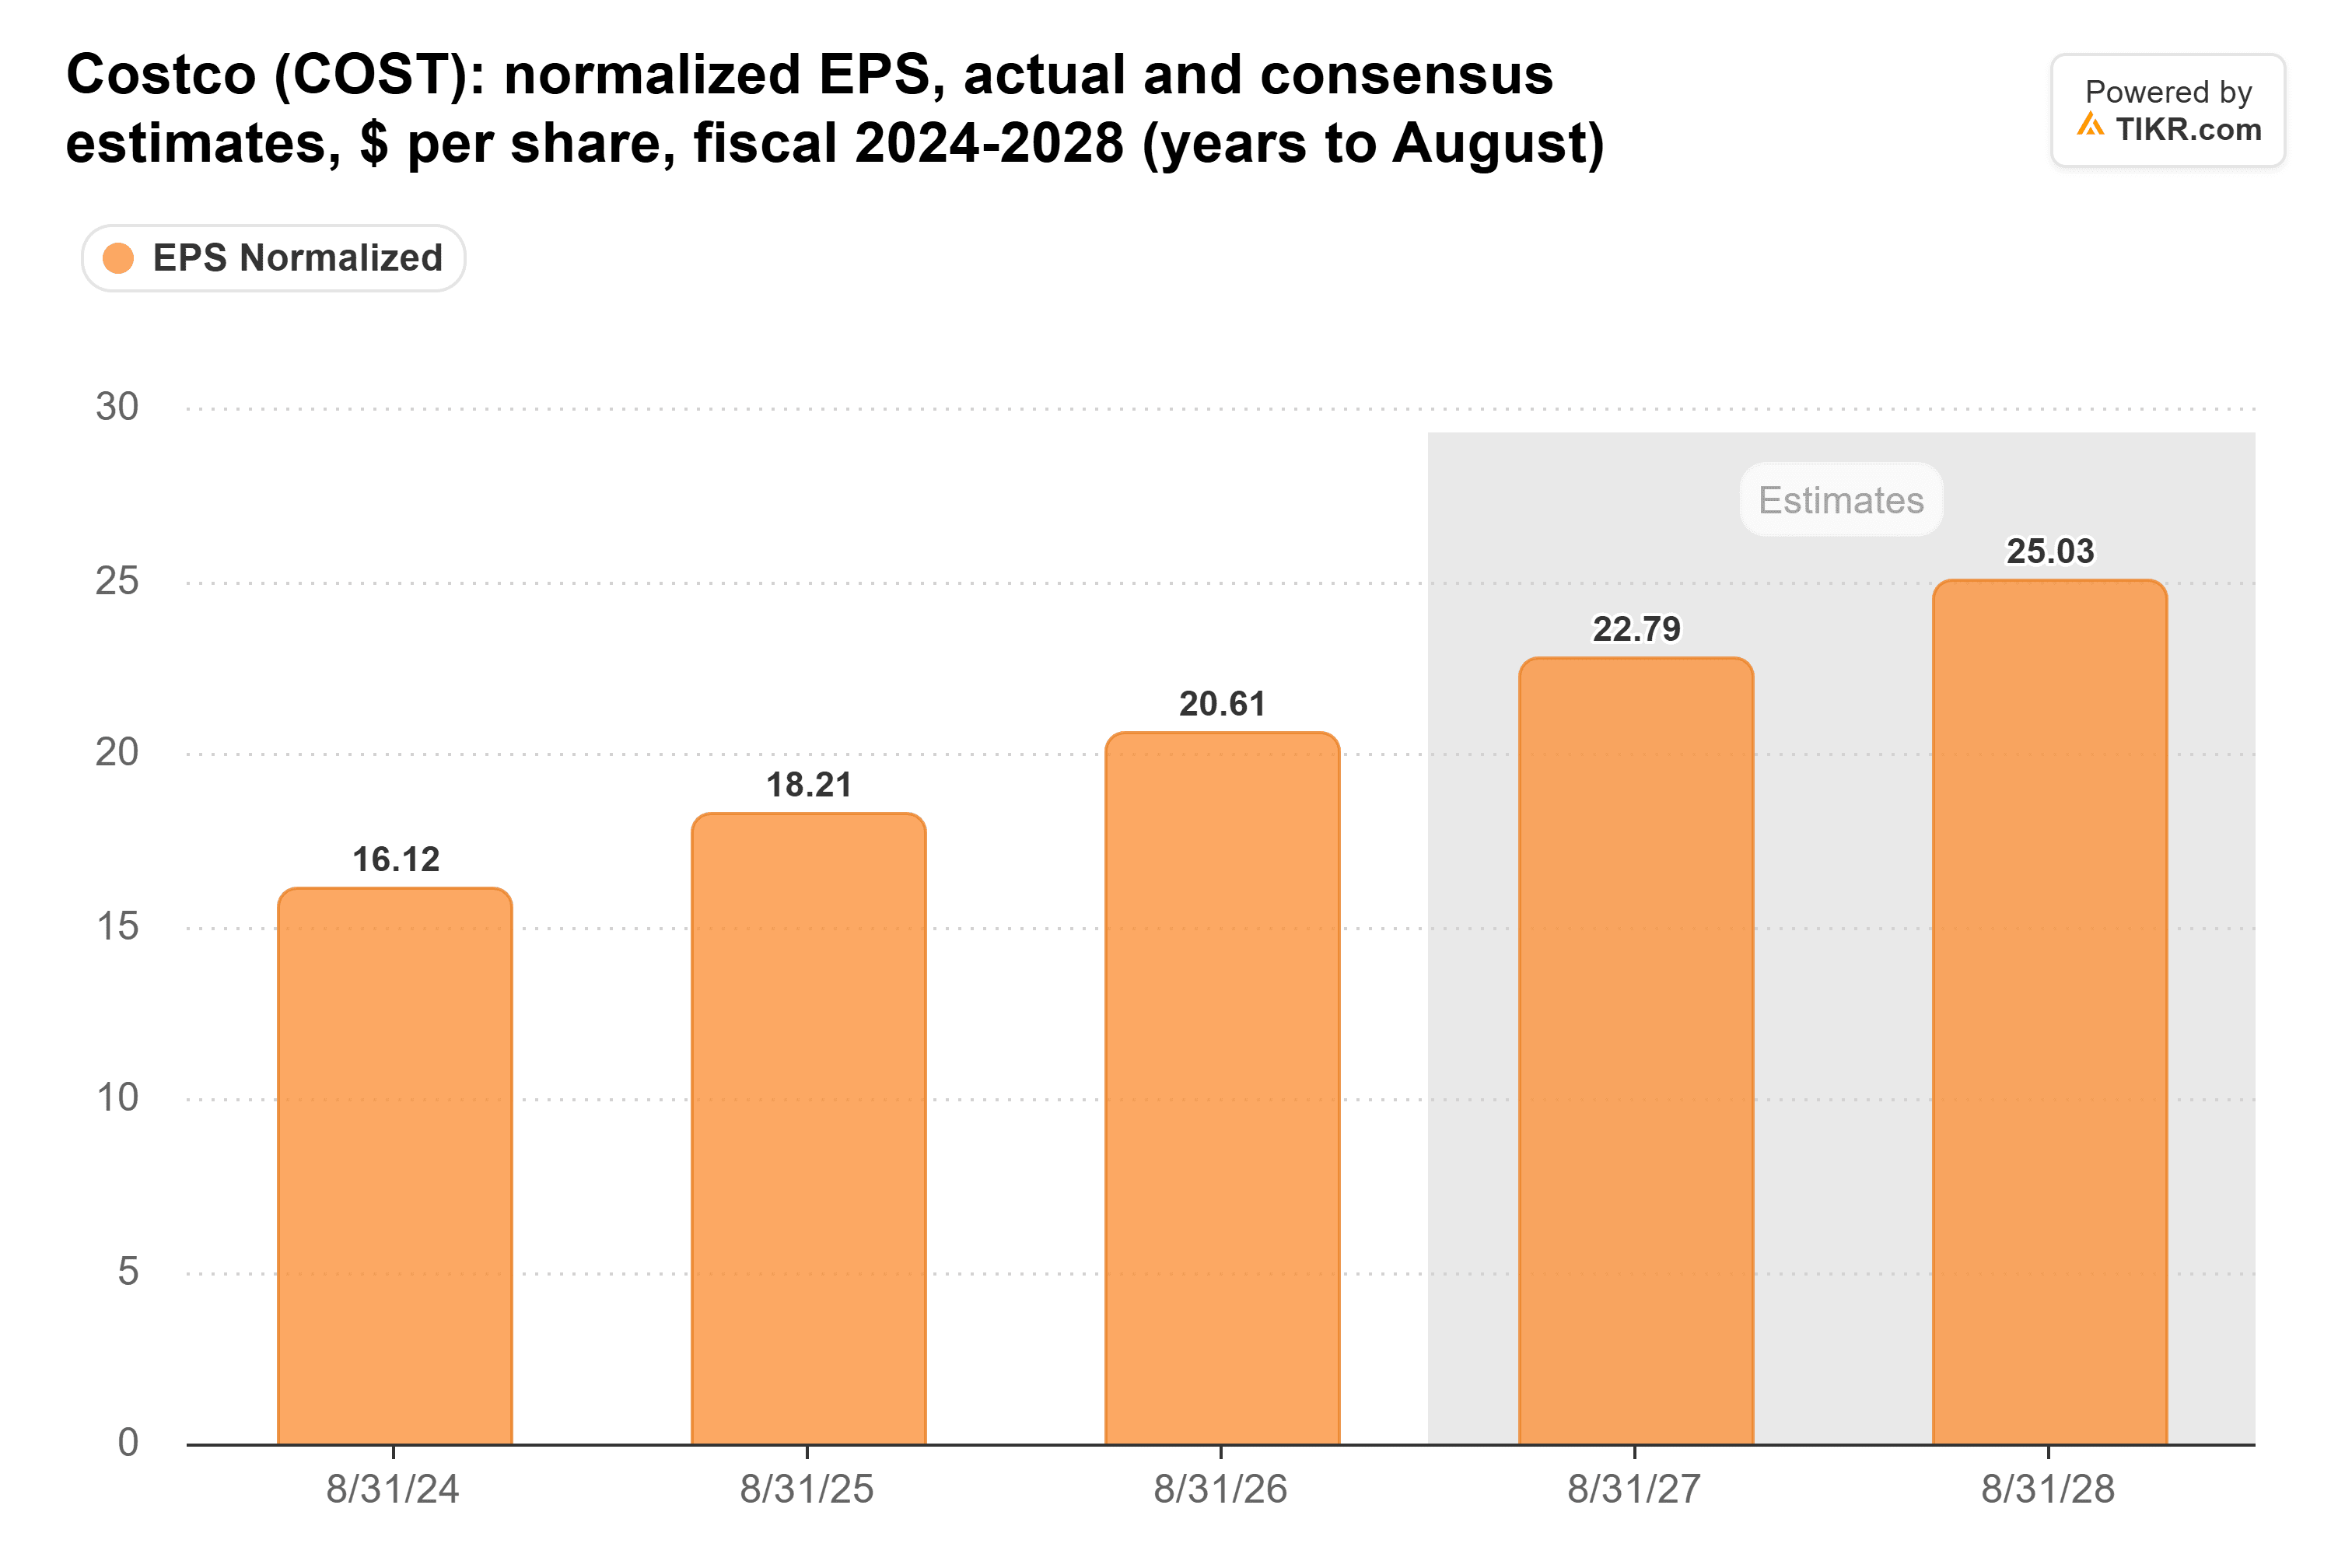
コストコのビジネスは、荒れた市場向けに構築されているように見える。米国とカナダでの会員更新率は、8月までの2026年度末時点で92.3%だった。ガソリンと為替を除く同店売上高は、四半期ごとに6.4%から6.7%の間で上昇した。59億ドルの会員費は、117億ドルの営業利益の半分を占めた。アナリストは、この安定性が2028年度末まで正規化EPSを年間約10%上昇させ続けると予想している:
特別配当は、コストコのニーズを常に上回るキャッシュマシンから生み出されている。フリーキャッシュフローは、2022年度の35億ドルから2026年度の93億8000万ドルへとほぼ3倍に増加した(これは直近4四半期の合計でもある)。通常配当はそのうちわずか26%しか占めていない:
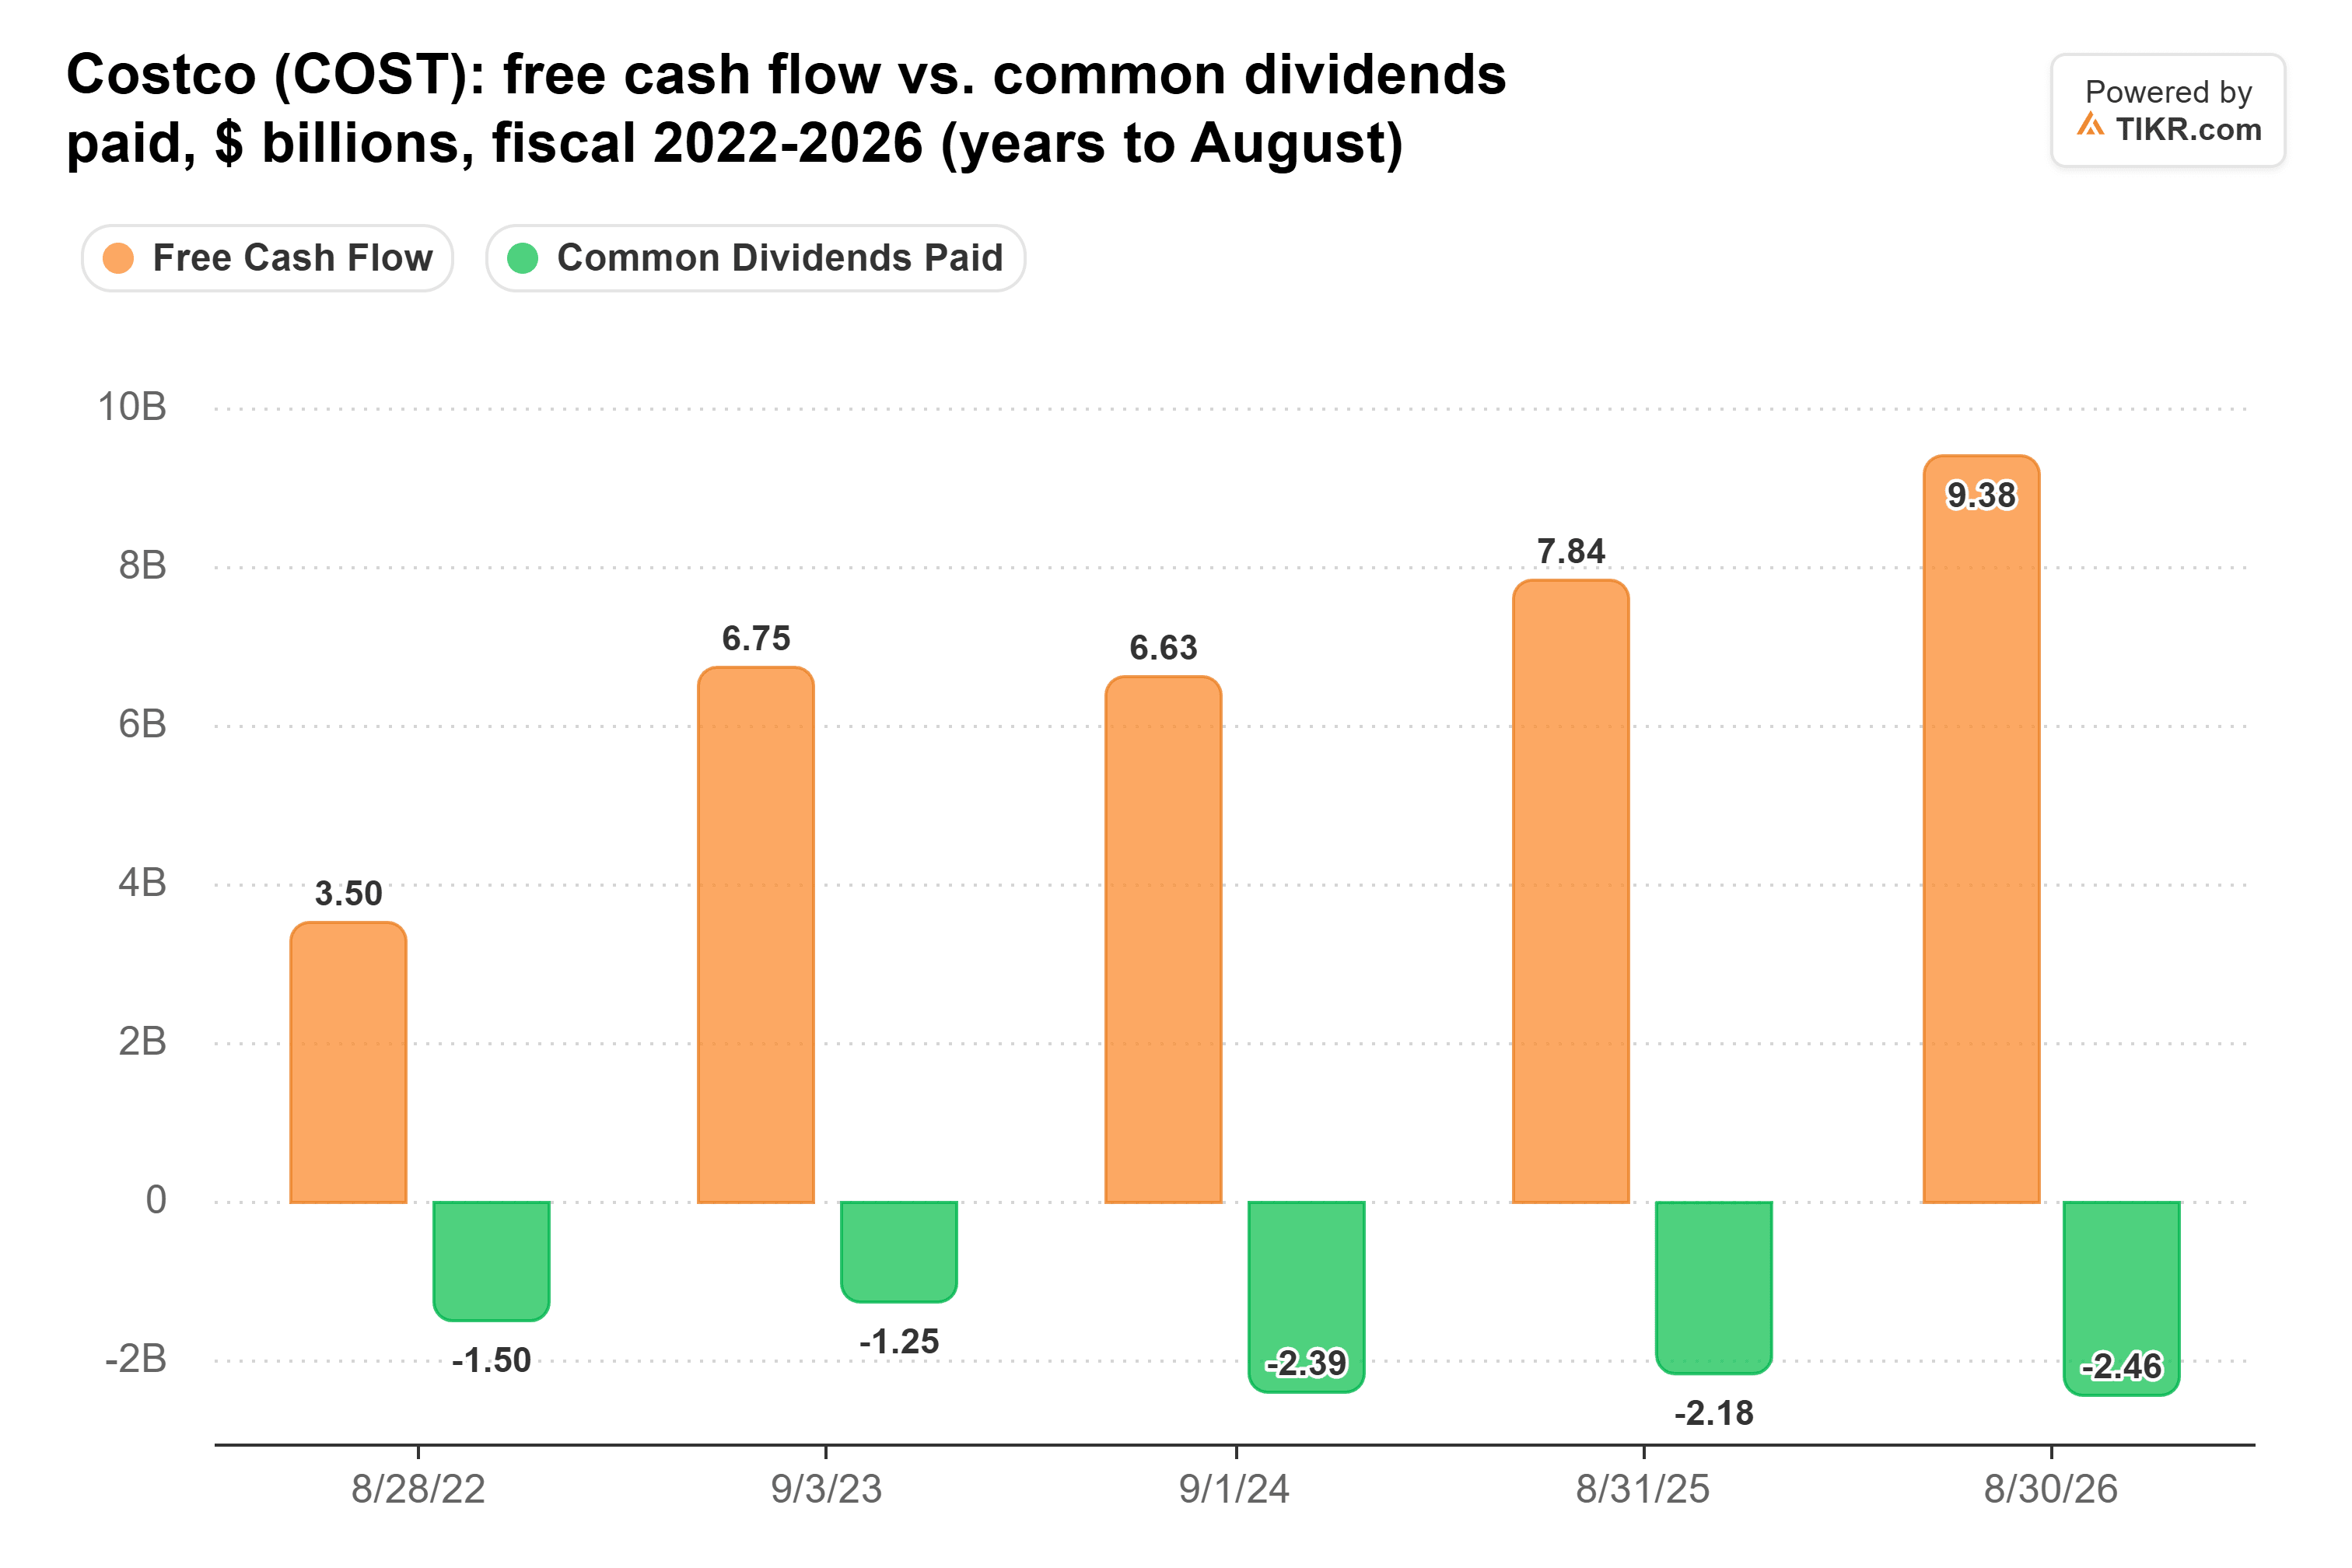
アナリストは、コストコが新規倉庫への支出を増やすため、2027年度のフリーキャッシュフローは約75億ドルに減少すると予想している。それでも、その額は2026年度の通常配当の約3倍をカバーする。ある投資家がこのニュースに関するRedditスレッドで指摘したように、133億ドルの小切手は、コストコが昨年、設備投資と株式報酬を差し引いた後に残した約85億ドルよりも大きい。したがって、その一部は、8月末時点でコストコが保有していた202億ドルの現金から支払われることになる。
避難先の価格
株価は別問題だ。予想PER約47倍で、コストコは10年平均の37倍を大きく上回って取引されている。
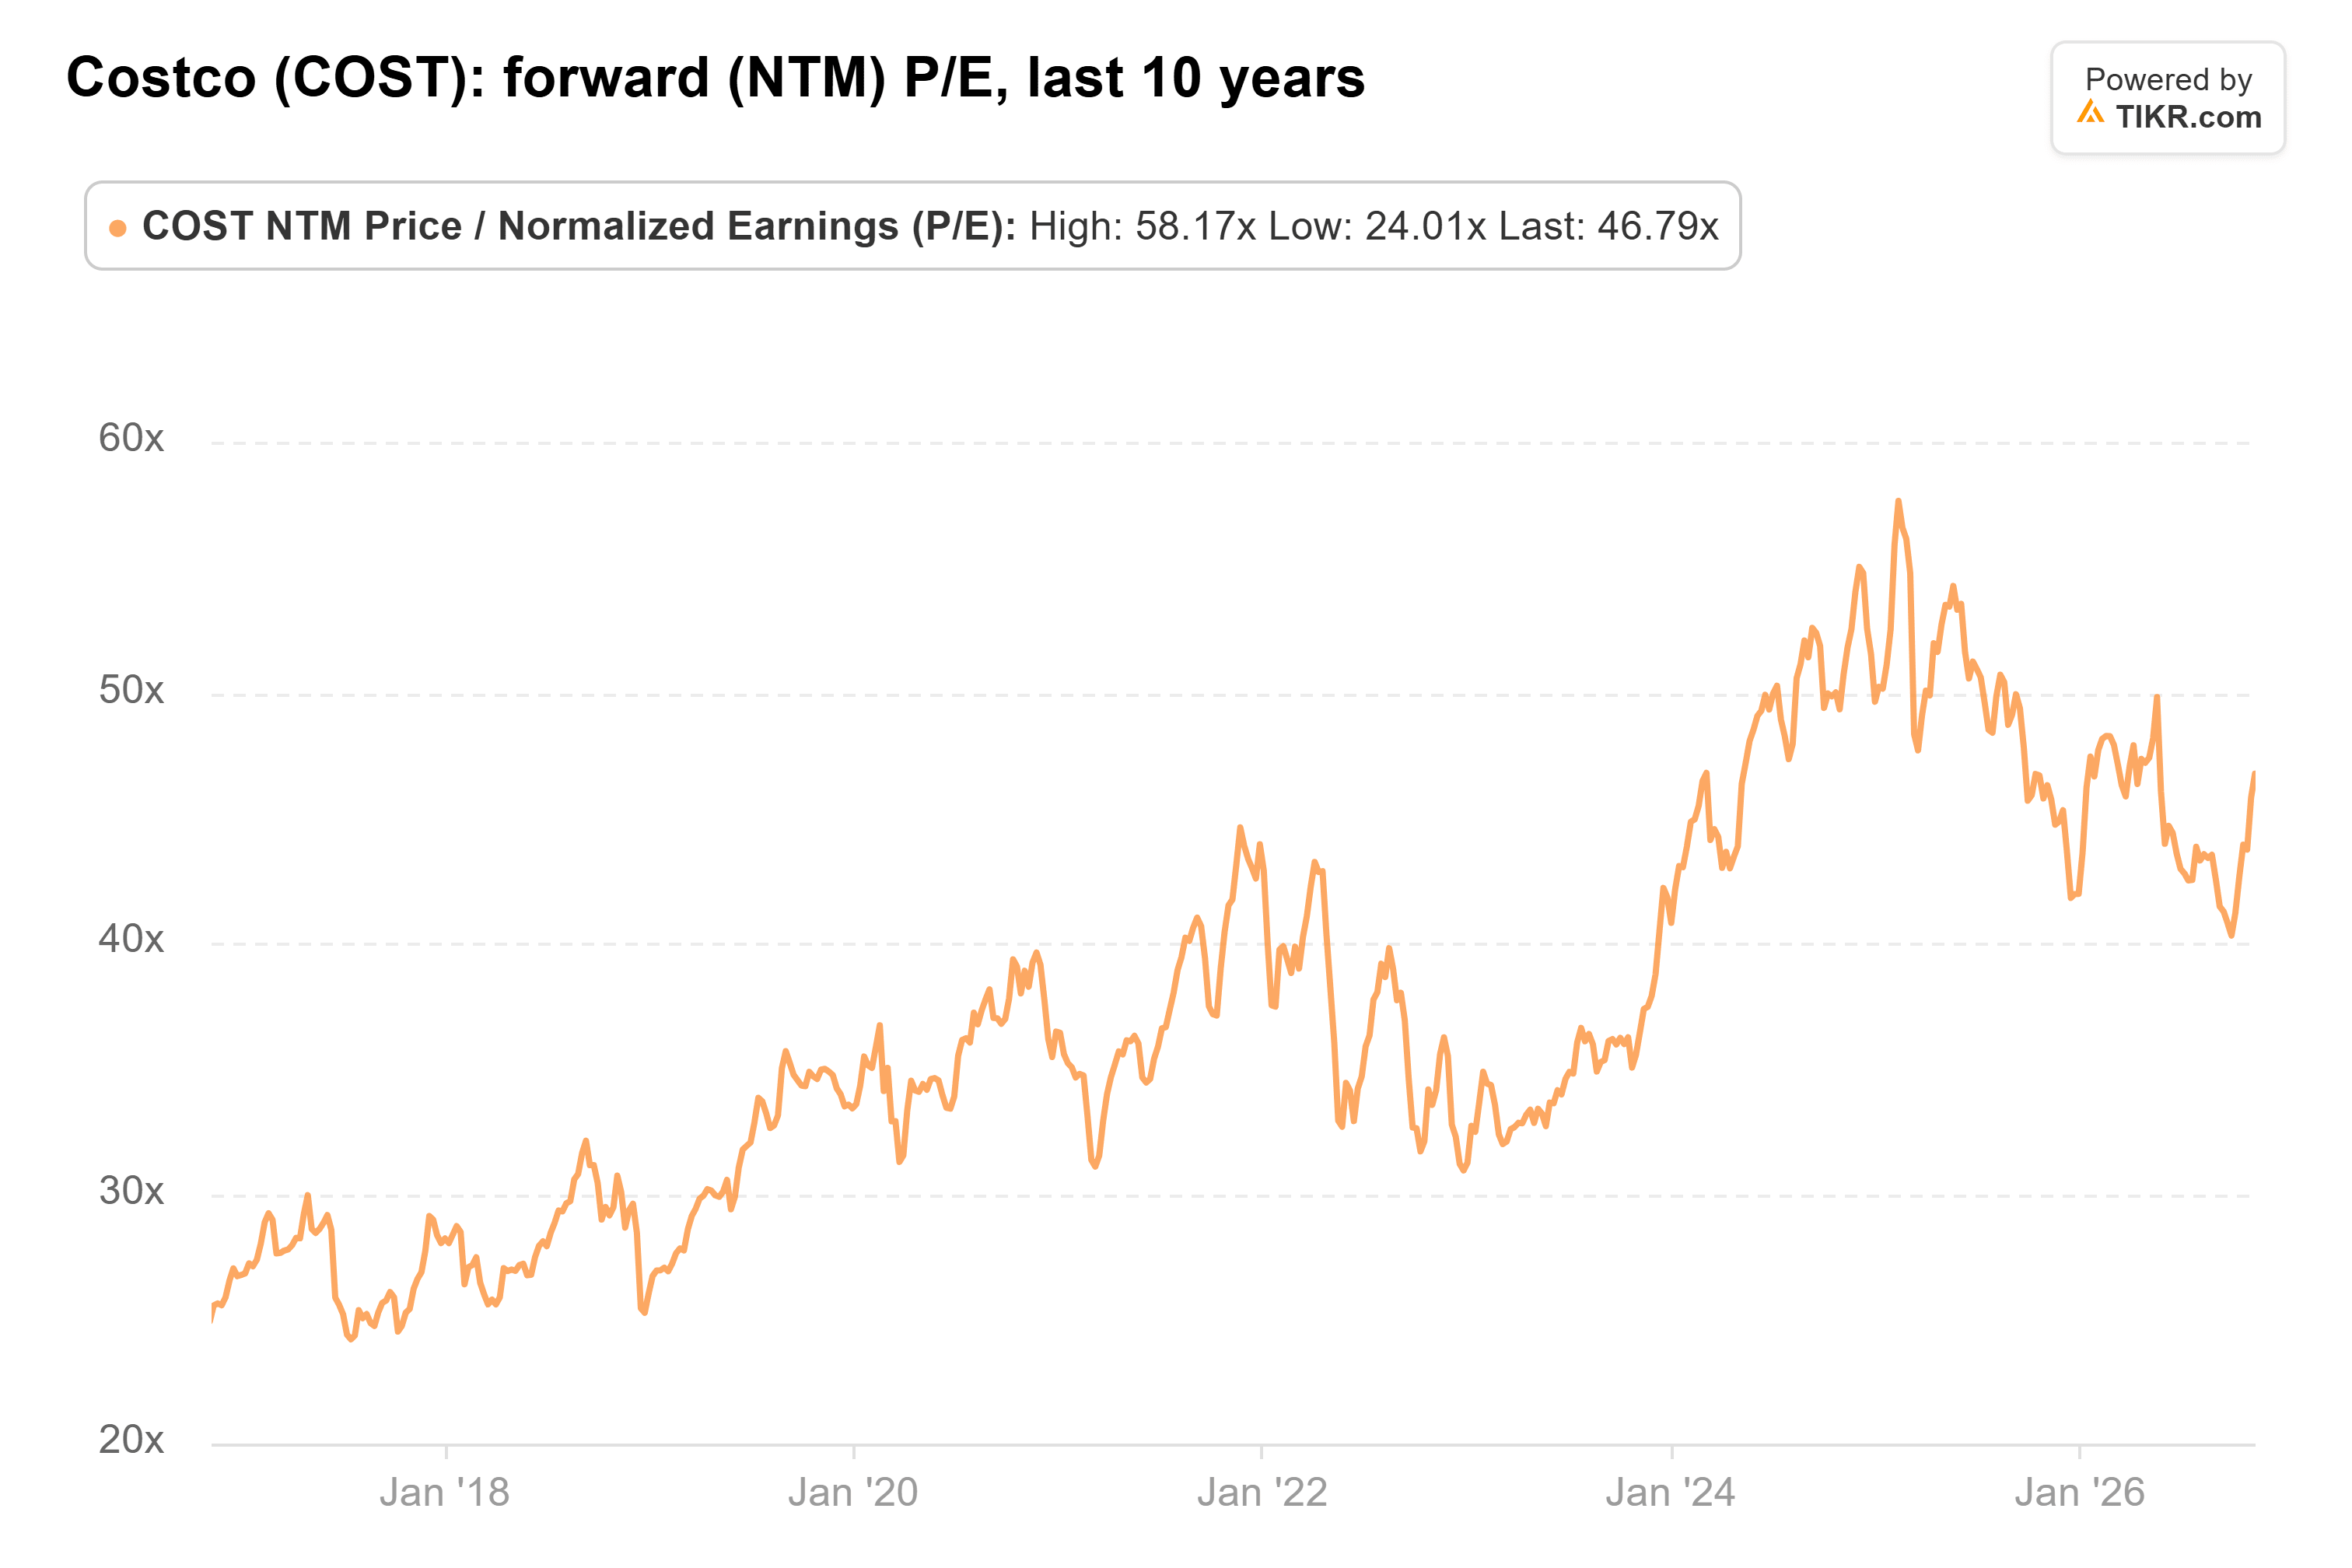
コストコは長年にわたりプレミアム評価を受けており、PERだけを理由に売却した投資家は、2016年度のEPS 5.33ドルから2026年度の20.76ドルへと年間約15%成長した機会を逃した。しかし、アナリストは現在、年間約10%の成長を予想している。そのペースでは、たとえ予想が維持されたとしても、PERが10年平均に戻れば株価は約20%下落する可能性がある。そのRedditスレッドを始めた投資家はさらに踏み込み、コストコの価値を660ドルから774ドルと評価し、1066ドルでは買わないと述べた。これは予想PERが約29倍から34倍になることを意味し、単純に平均に戻るという見方よりも厳しい判断である。
また、避難先とは市場が下落した際に安定している株を意味するなら、ウォルマートの方が優れており、5年間のベータは0.53で、コストコの0.85を下回っている。
配当を受け取り、株は待機を
コストコのビジネスは小売業としてはほぼ最高の堅牢さを誇り、133億ドルの小切手でその背後にあるキャッシュが本物であることを証明したばかりだ。しかし、予想PER約47倍では、投資家はすでにその安全性に対して成長株並みの価格を支払っており、一方で利益は年間約10%に近いペースで成長している。保有しているなら、特別配当を享受し続けるべきだ。保有していないなら、より良い価格を待つことをお勧めする。
次の試練は、12月10日に発表される2027年度第1四半期決算で訪れる。これは、2024年の会員費値上げによる押し上げ効果が得られない最初の四半期となる。有料会員数の増加率は、2026年度第1四半期の5.2%から第4四半期には3.8%に減速しており、さらに減速すれば、投資家はコストコに47倍のPERを支払い続けないかもしれない。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しむ
配当は莫大な富への鍵を握ることがある。ただし、適切な銘柄を購入した場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月の生活費に苦しみながら次の社会保障給付金の入金を待つ生活との違いになり得る。
私たちは、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!