

主なポイント
- Navitas Semiconductor (NVTS) 株は、10月29日から11月5日の間に約15%下落した後、11月11日までに約10.28ドルまで反発しました。
- Nvidia (NVDA) は、次世代AIインフラ向けの800Vから12Vへの電力供給ボードについてNavitasと協業しています。
- Navitasは第3四半期の売上高を1,400万ドルと報告し、前年同期比38%増となり、市場予想を上回りました。第4四半期の売上高見通しも予想を上回っています。
- 経営陣は、AIインフラ関連売上高が2027年に3倍になると見込んでいますが、継続的な損失と割高なバリュエーションは重要なリスク要因です。
何が起きたのか?
Navitas Semiconductor (NVTS) 株は、2026年10月29日から11月5日の間に約15%下落しました。これは、四半期決算が市場予想を上回る内容であったにもかかわらずの動きです。
同社は、AIデータセンター向けの先進的な電力供給技術についてNvidia (NVDA)と協業しており、より効率的なAIインフラへの需要拡大という追い風を得ています。
しかし、その後株価は11月5日の7.86ドルから11月11日には約10.28ドルまで反発し、決算発表後の大きなボラティリティを浮き彫りにしました。
第3四半期決算リリースによると、Navitasは売上高を1,400万ドルと報告し、前年同期比38%増となり、市場コンセンサス予想の1,317万ドルを上回りました。
経営陣はまた、第4四半期の売上高見通しを約1,600万ドル(±50万ドル)とし、アナリスト予想の1,512万ドルを上回りました。
この結果は、同社がモバイルや低価格帯の消費者市場から高電力アプリケーションへの移行を進める中で、2024年以来初めての前年同期比売上高増加を記録したものです。
非GAAP粗利益率は前年同期の38.7%から40%に改善し、高電力市場からの貢献度の高まりを反映しています。
こうした期待できる結果にもかかわらず、投資家はAI需要の拡大が持続的な売上高成長と収益性に結びつくかどうか懸念を抱いています。
Navitas株は割安か割高か?
Navitasの長期的な投資機会は、AIデータセンターや電力インフラ向けの先進的なパワー半導体の供給にますます依存するようになっています。
第3四半期決算説明会で、CEOのChris Allexandre氏は、同社のAIインフラ事業が「2027年暦年で3倍になる態勢にある」と述べました。
経営陣は、AIデータセンターや送電網・エネルギーインフラを含むAIインフラ市場が、2027年半ばまで続く受注残高に支えられ、年末までに総売上高の40%以上を占めると見込んでいます。
NavitasのNvidiaとの協業は、より高い電力効率と密度を必要とする次世代AIシステムにおける同社の地位を強化する可能性があります。
しかし、ネイティブ800Vソリューションがより重要な収益機会となるのは、2027年後半から2028年初頭にかけてと見られています。
TIKRの11月2日時点のコンセンサス予想によると、アナリストは2026年の売上高を約4,770万ドル、2028年までに1億1,600万ドルに増加すると予測していました。
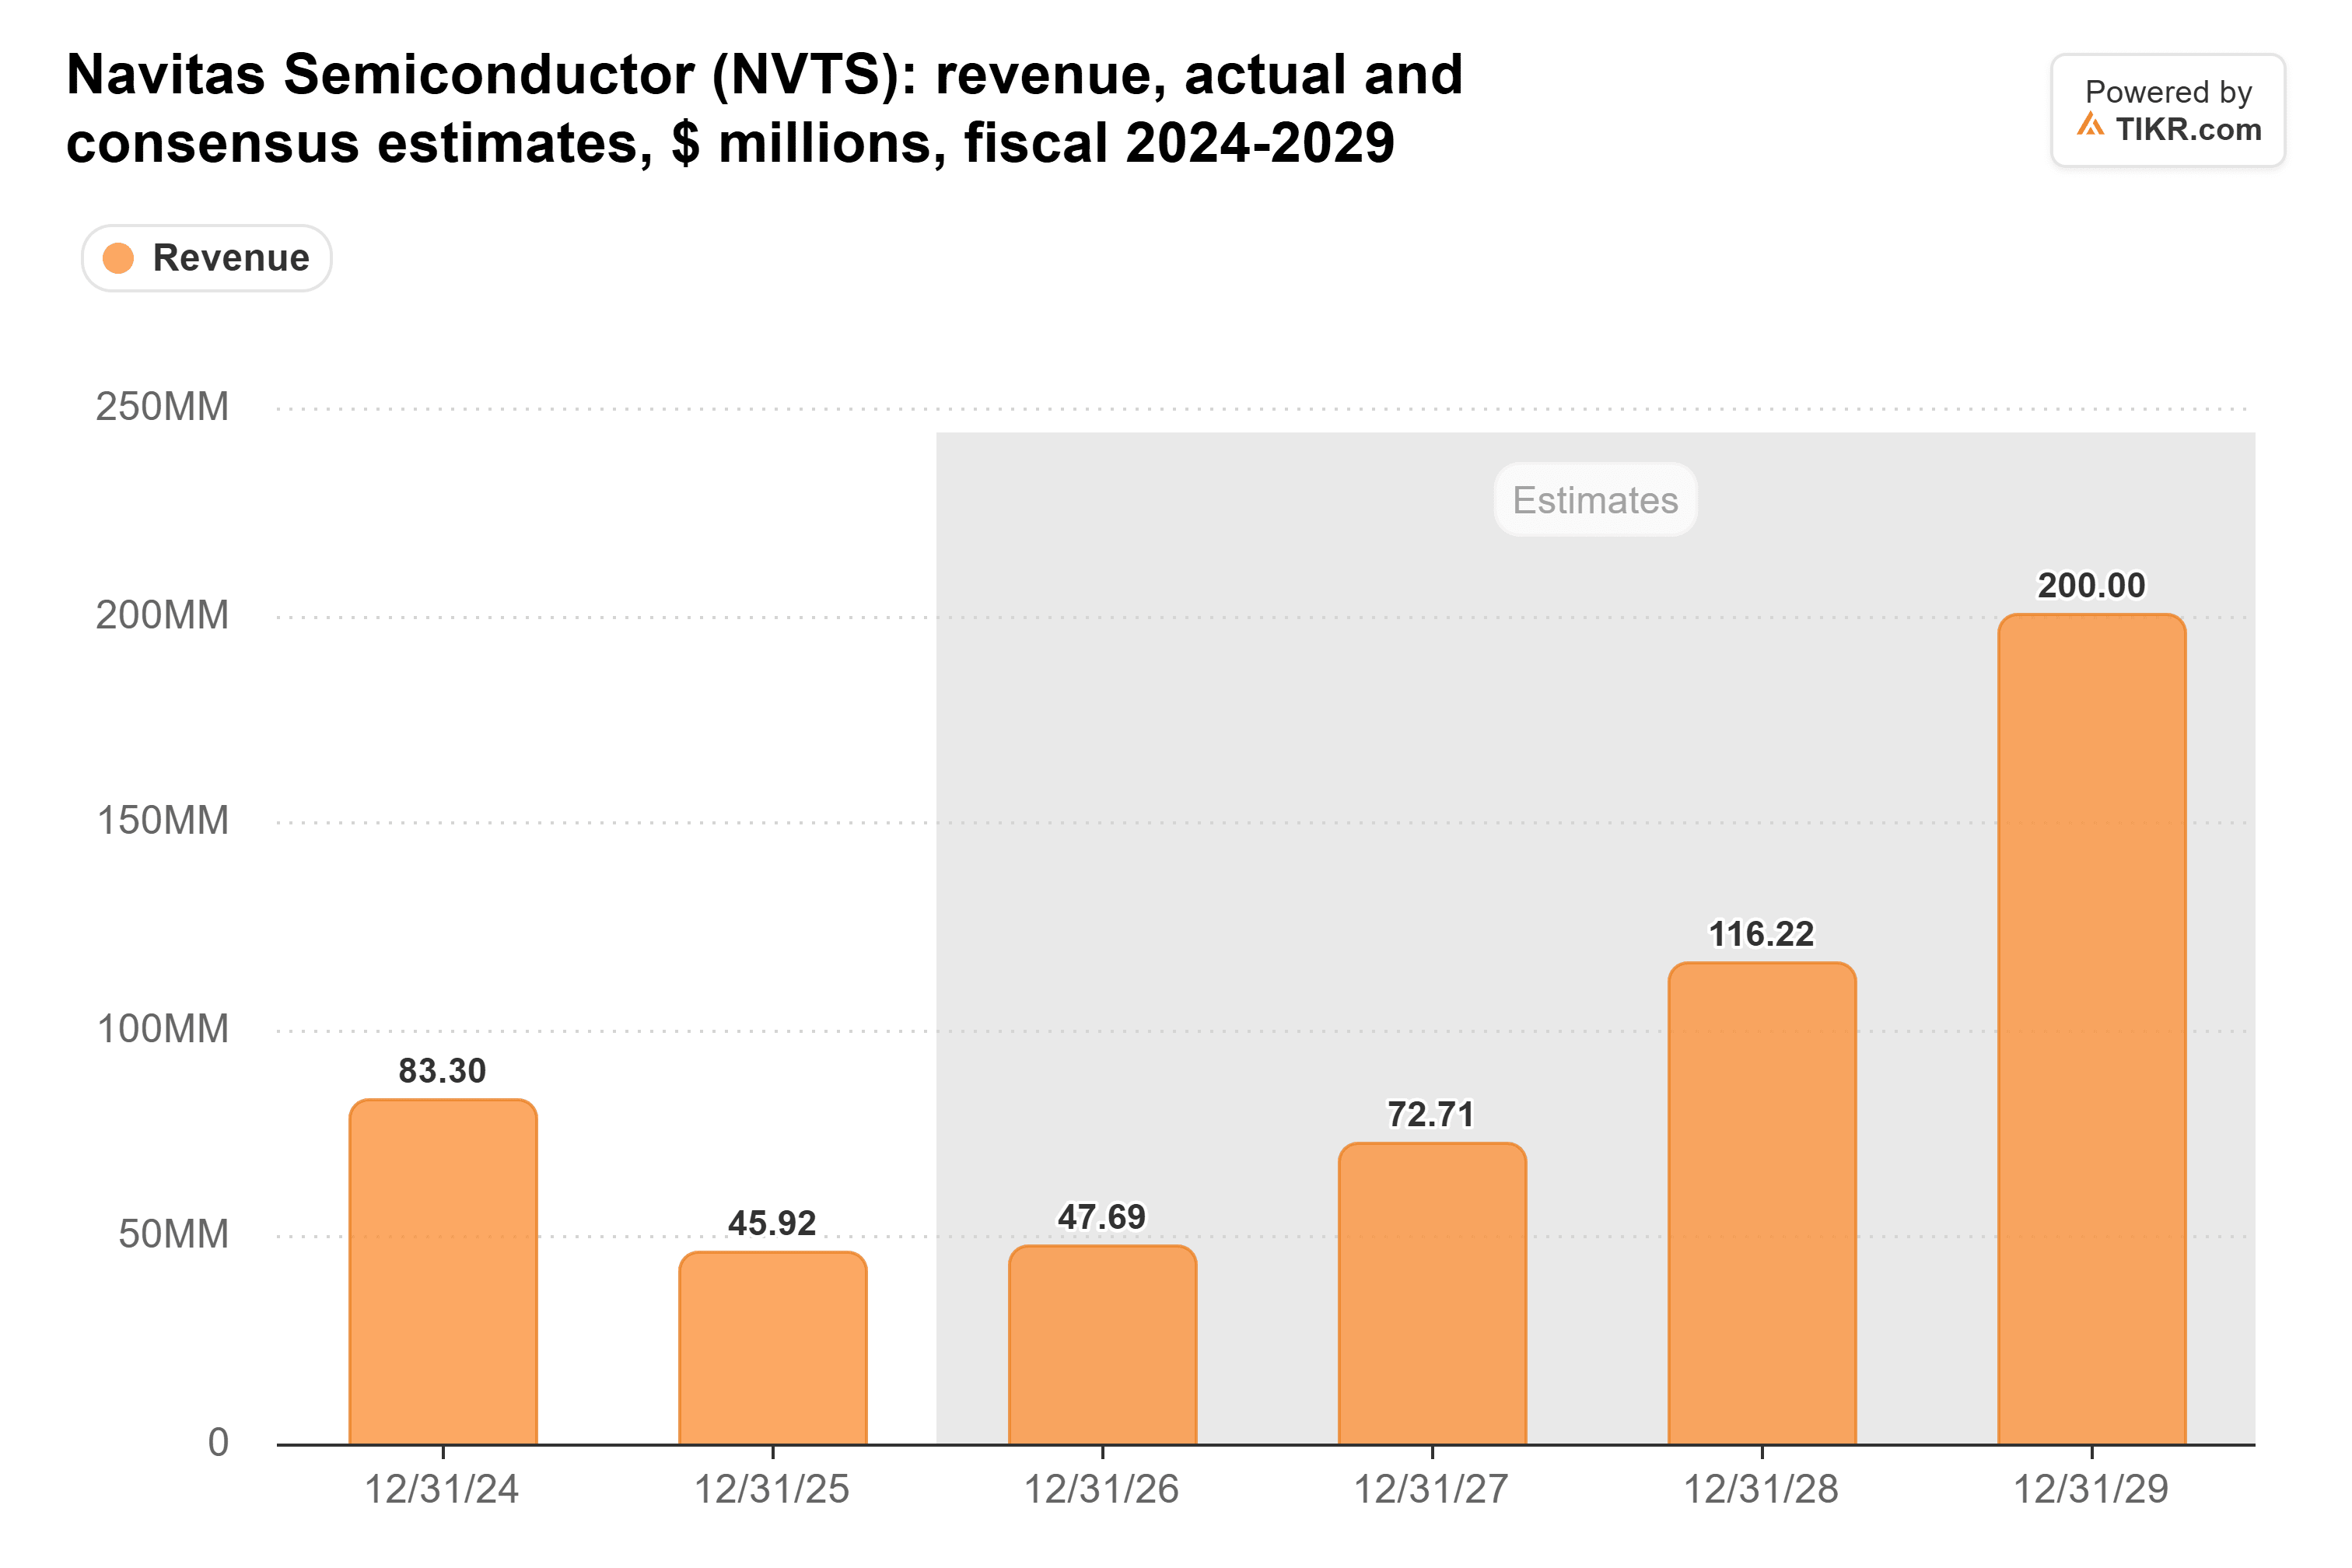
その後、Navitasは2026年通期の売上高を約4,910万ドルと見通しを上方修正し、これらの以前の予想を上回りました。
それでも、収益性の改善は依然として課題です。
第4四半期の非GAAP営業費用は、Clarosを含めて約2,500万ドルと見込まれており、売上高の見込みがわずか1,600万ドルであることと比較すると、支出ギャップが顕著です。
この支出ギャップは、売上高の成長だけではすぐに収益性に結びつかない可能性がある理由を示しています。
バリュエーションも懸念材料を加えています。
11月2日の終値時点で、Navitasはフォワード売上高の約34倍で取引されており、TIKRによると過去3年間の平均である約31倍を上回っていました。
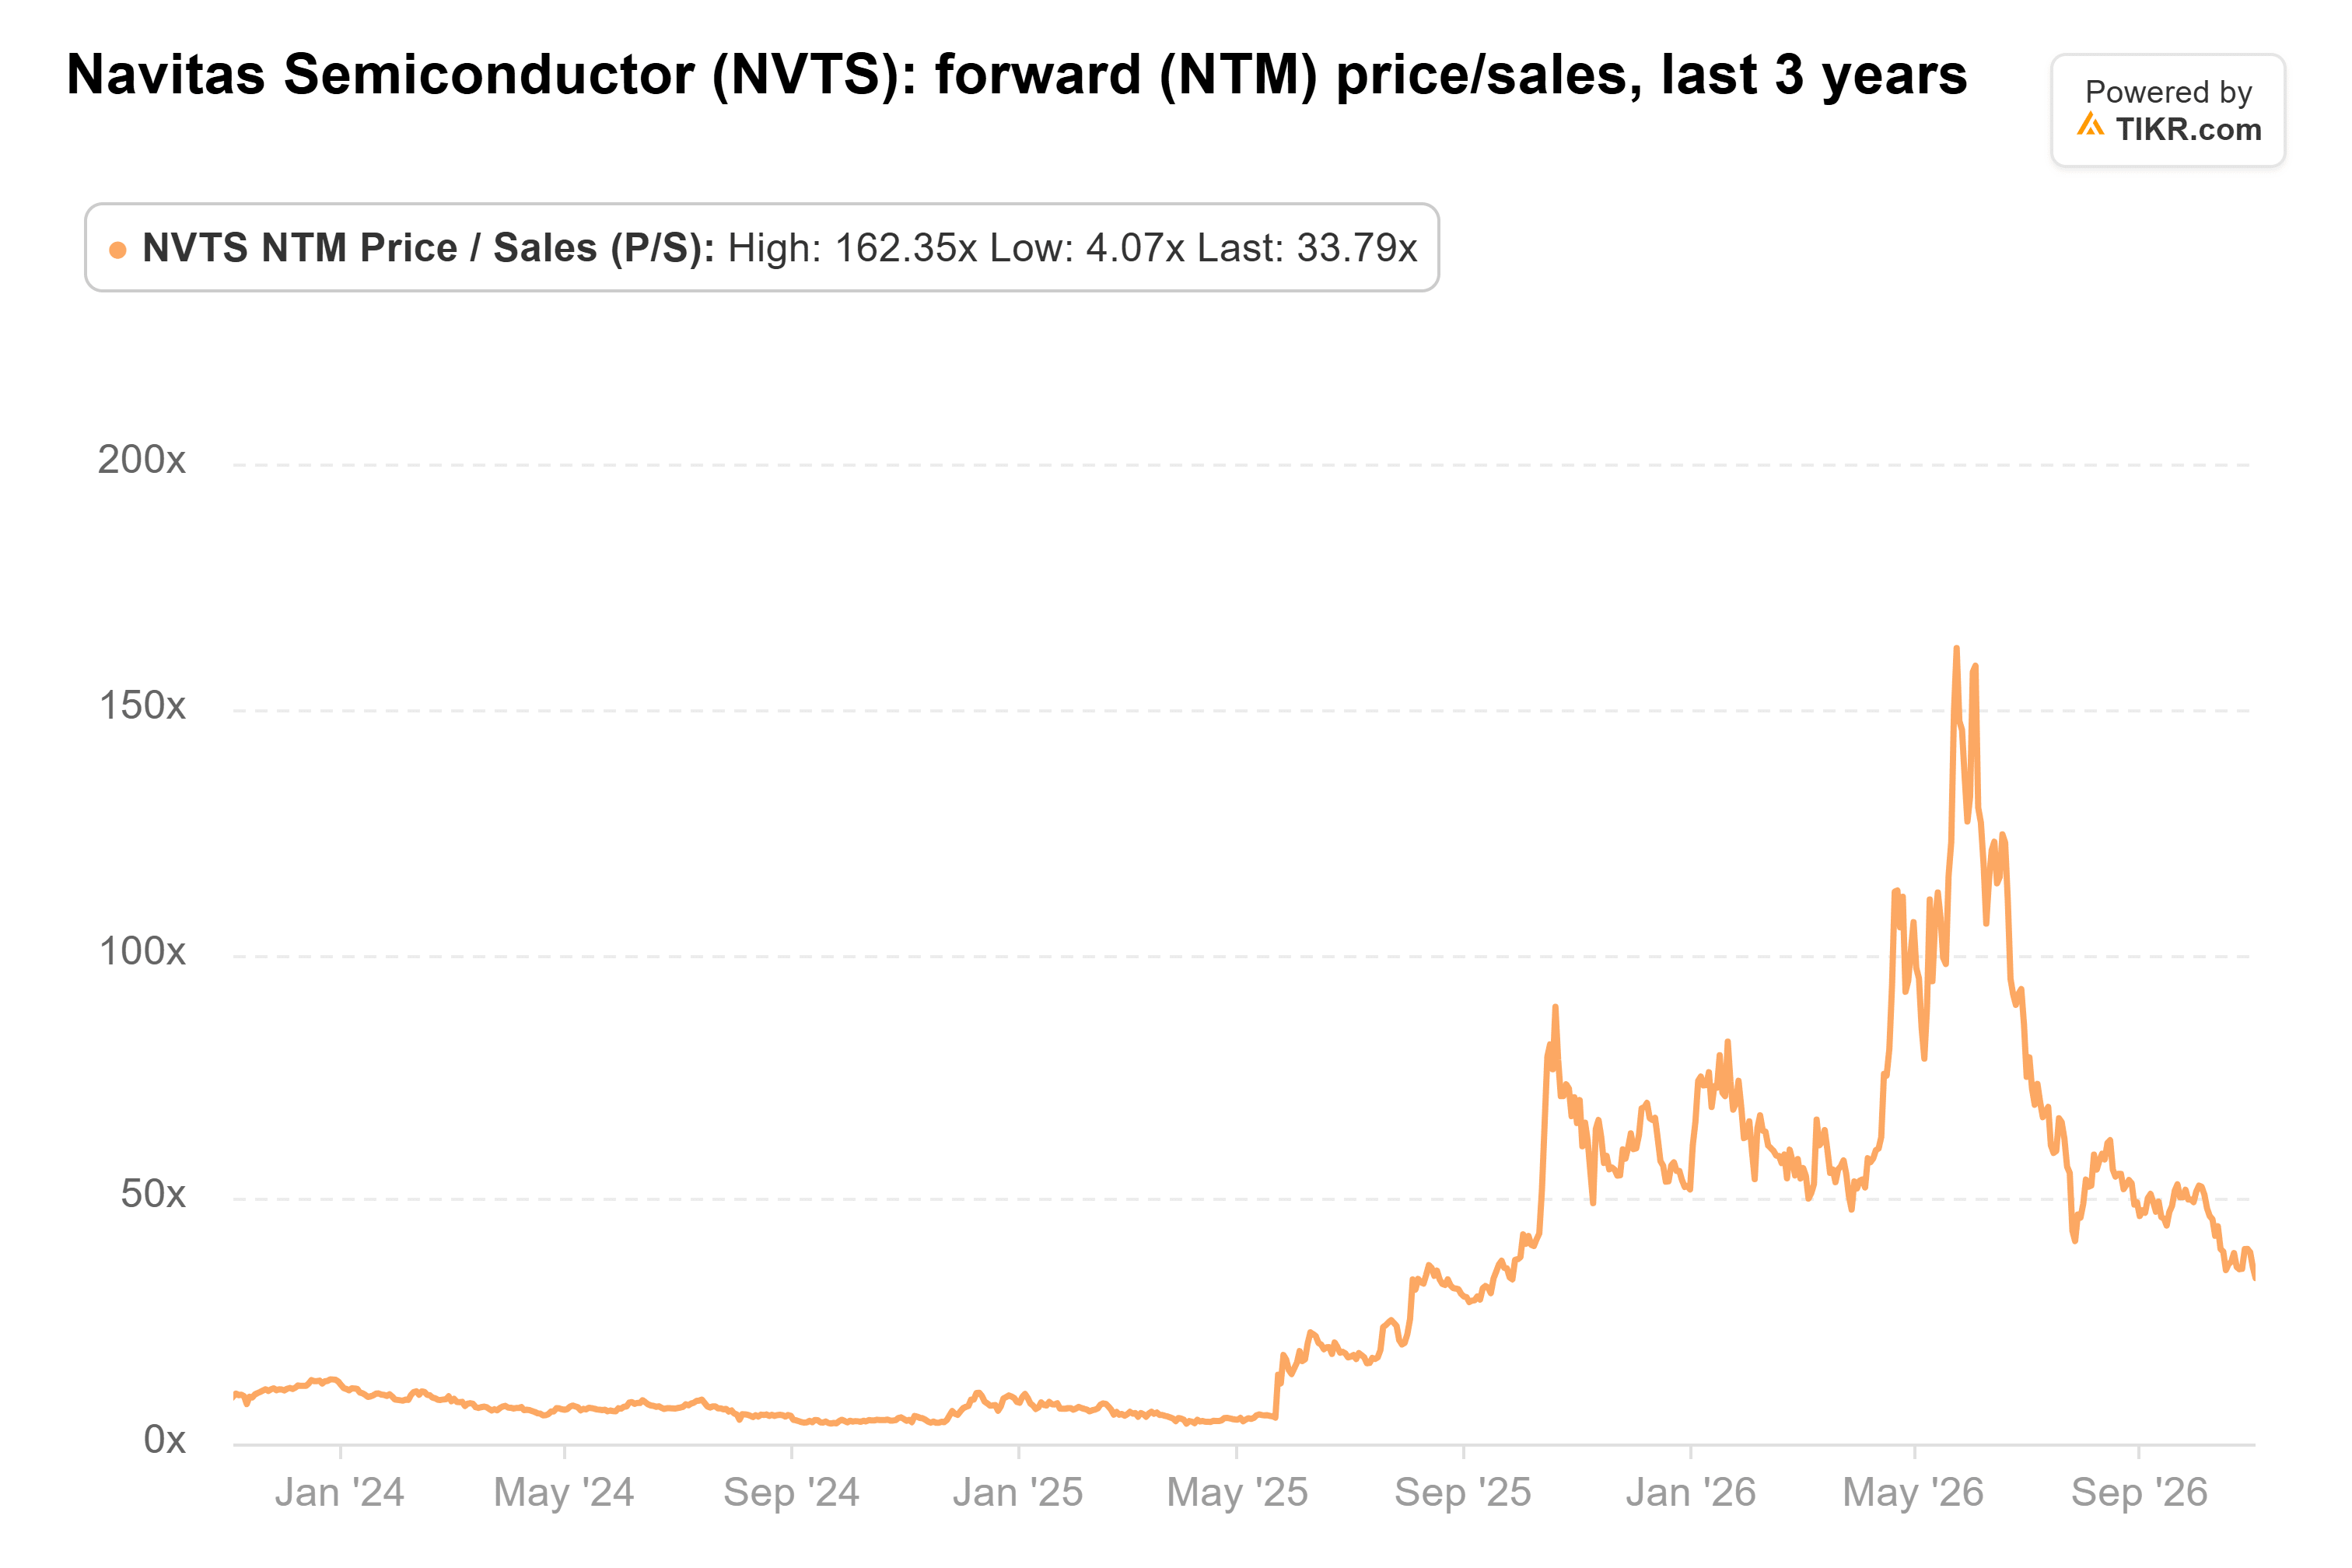
これらの過去の倍率は、その後の株価反発以前のものではありますが、決算発表前にNavitasのバリュエーションに既に反映されていた相当な成長期待を浮き彫りにしています。
株価は、特に継続的な損失と800V関連の意味のある収益をめぐる不確実性を考慮すると、過去の売上高倍率と比較して割高に見えました。
今後12か月間、AIインフラ受注の加速、粗利益率の改善、高電力半導体販売の拡大が、同社の成長見通しを強化する可能性があります。
しかし、営業費用、導入の遅れ、受注残高の売上高への転換の鈍化は重要なリスク要因として残っています。
NavitasはAIインフラにおいて有望な機会を有していますが、そのバリュエーションは失望を許容する余地がほとんどありません。次の試練は、拡大する受注残高がより強い売上高と収益性に向けた意味のある進展に結びつくかどうかです。
では、Navitas Semiconductor株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Navitas Semiconductorの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
Navitas Semiconductorの価値を無料で算定する
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読いただきありがとうございます。投資を楽しんでください!



