主なポイント
- オラクルのCFO、ヒラリー・マクソン氏はCNBCで、オラクルは2028年度後半にキャッシュフローがプラスに転じ、2029年度には300億ドル以上のフリーキャッシュフローを生み出すと述べた。これは、テンセントとの契約を失った数日後の発言だった。
- 彼女の主張の根拠は、資本支出がピークを迎えることにある。オラクルは最近の200億ドルの資金調達が外部資金として必要なすべてであり、支出は頭打ちになる一方で、6,640億ドルの受注残高が収益化を始めるとしている。
- アナリストは2029年度のフリーキャッシュフローを175億ドルと予想しており、目標を大きく下回っている。また、総債務は8月31日時点で1,691億ドルに達した。
- 新規資金調達の上限があるため、株価の下落が示唆する以上に業績転換は信頼性が高い。主なリスクはOpenAIの支払い能力である。
オラクル (ORCL) は、CFOがインタビューに登場する前から厳しい一週間を過ごしていた。3日間で、約70億ドル規模のテンセントとの契約とマイクロソフト (MSFT) との契約を失った。
11月10日、ヒラリー・マクソン氏はCNBCの『Squawk on the Street』でデイビッド・フェイバー氏と対談した (CNBC’s Squawk on the Street)。これは彼女がオラクルのCFOとして初めて行った放送インタビューであり、業績回復の時期を具体的に示した。
「我々は完全に資金調達を終え、28年度後半にキャッシュフローがプラスに転じ、29年度には300億ドル以上のフリーキャッシュフローを生み出す」と彼女は述べた。
これは、2026年5月期の2026年度に237億ドルのフリーキャッシュフローを焼失した企業にとってはかなりの公約である。
TIKRはオラクルについて42人のアナリストを追跡。何人が「買い」としている?
オラクルに関する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。オラクルのアナリスト評価を見る
アナリストも転換点を予想、ただし規模は小さい
アナリストもすでにオラクルのフリーキャッシュフローが回復に転じると予想している。ただ、その時期と規模はマクソン氏の見通しよりも遅く、小さいと見ている:
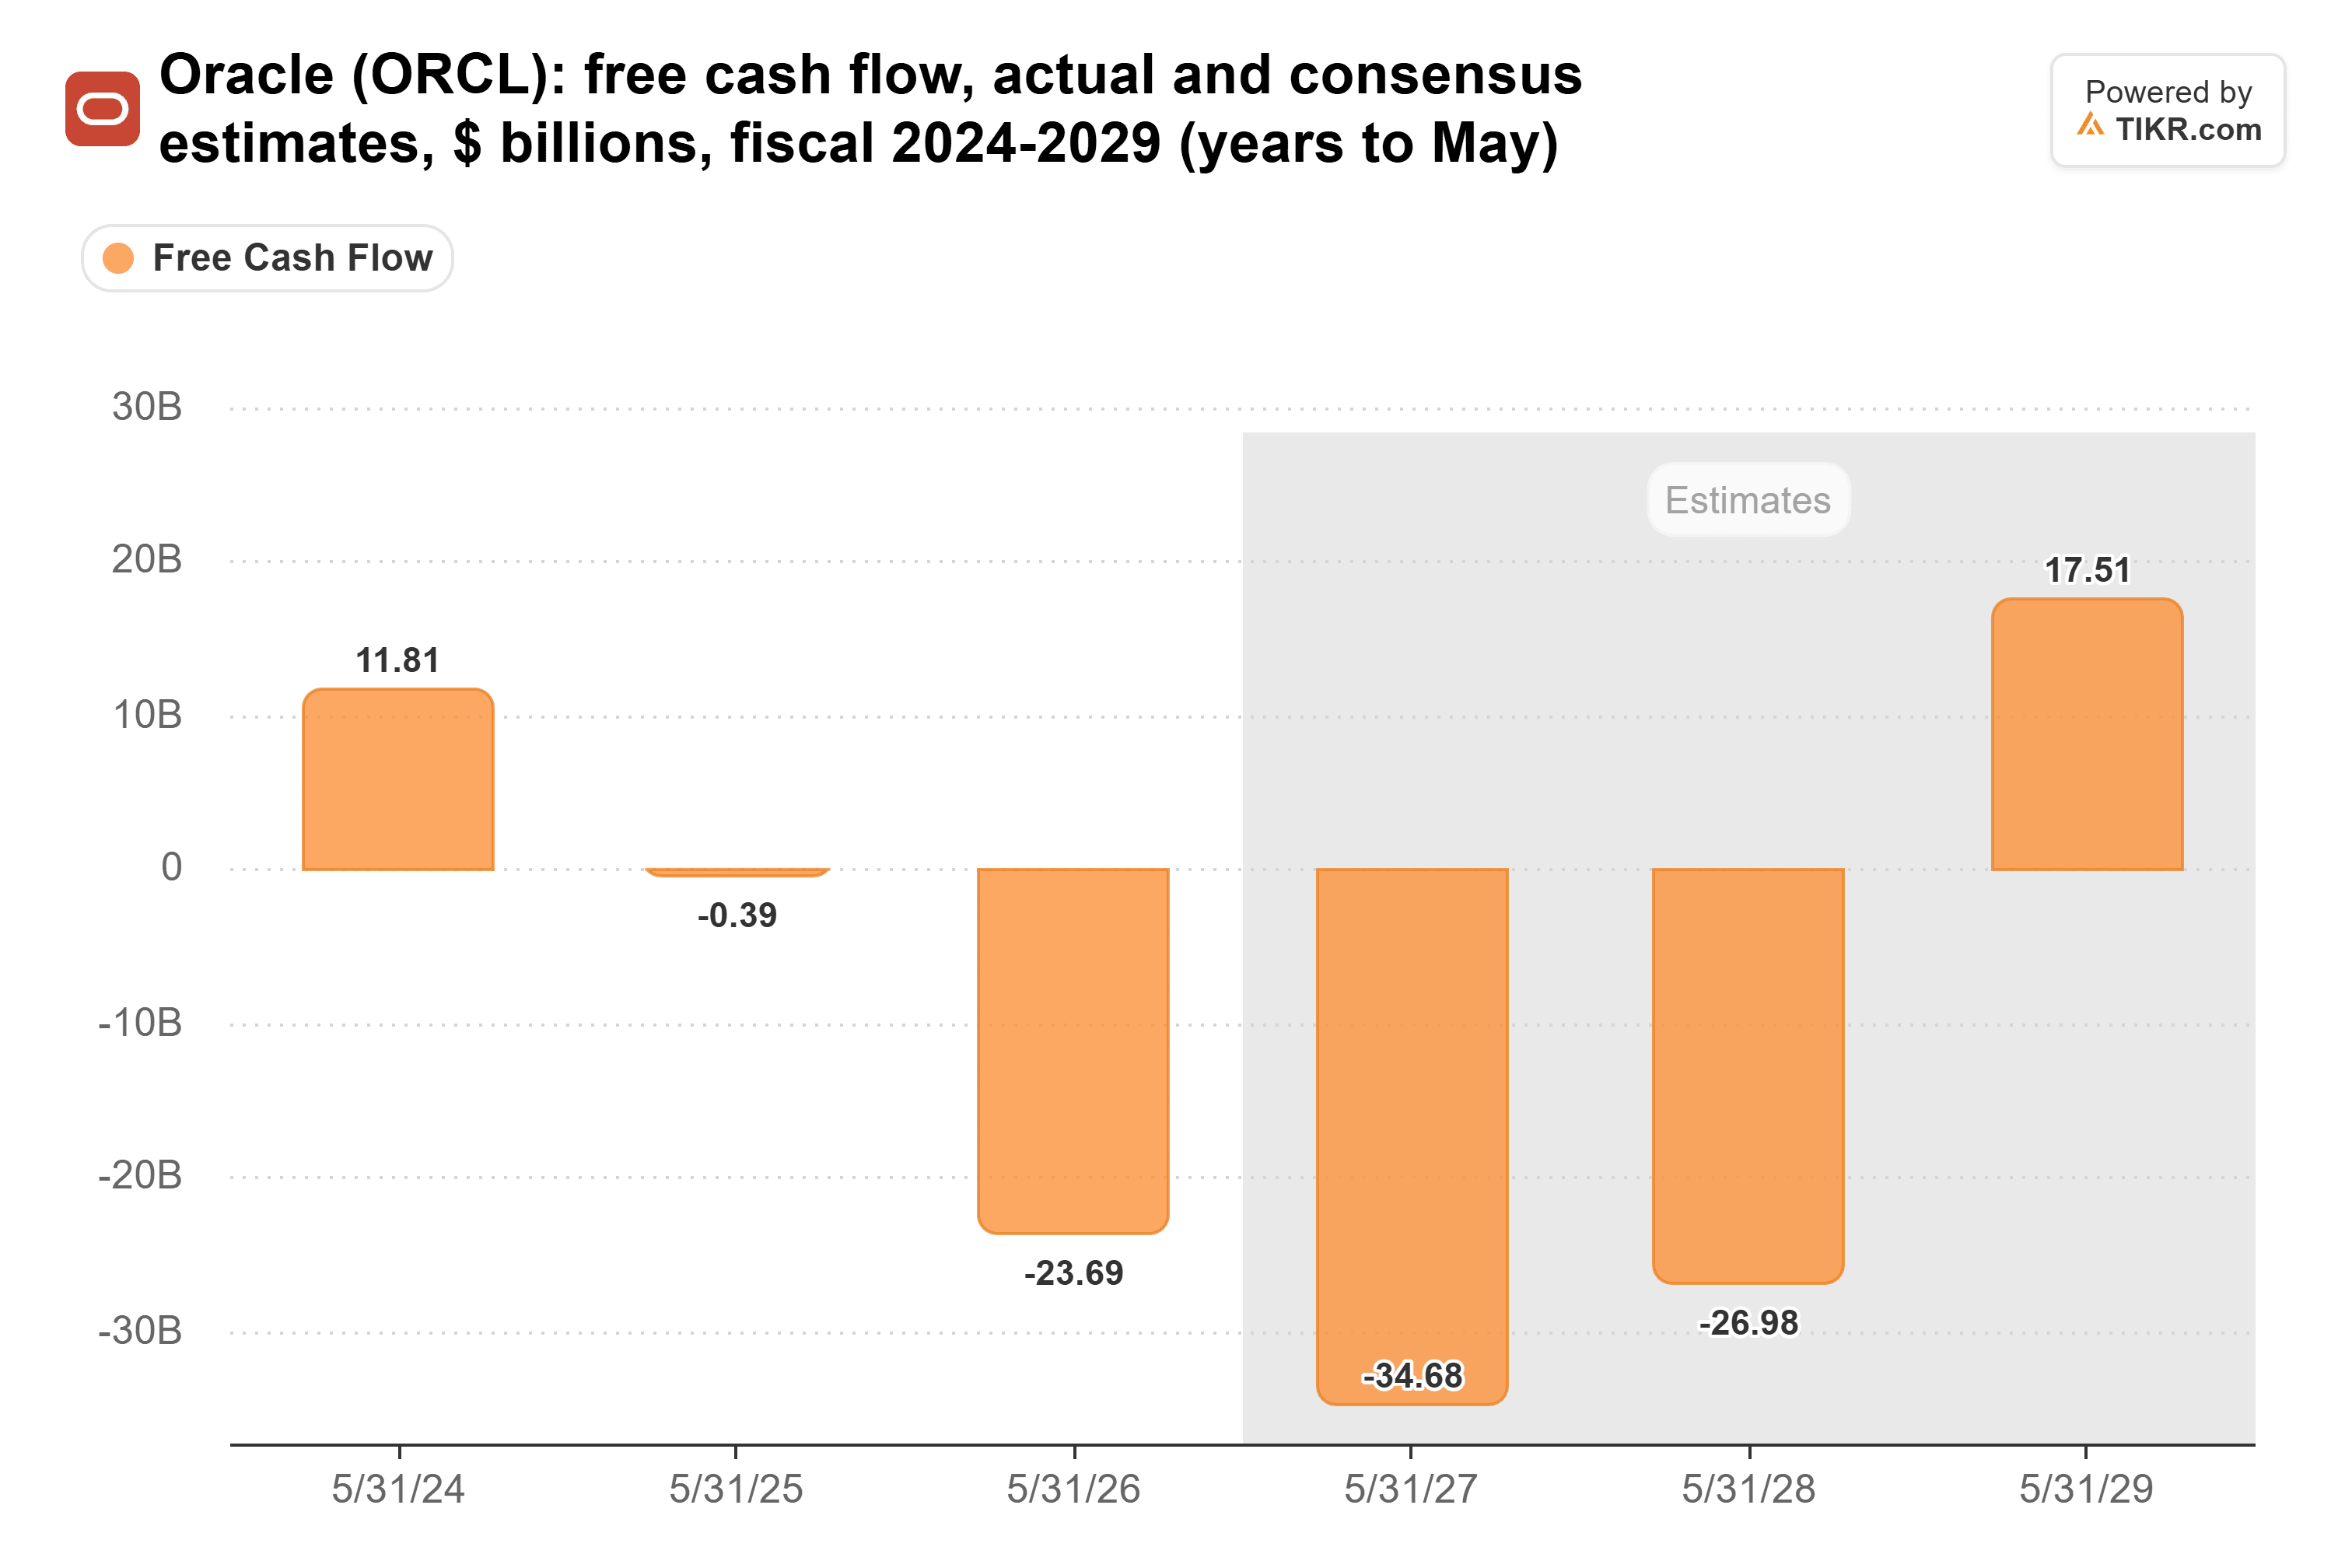
コンセンサスでは、オラクルは2027年度にさらに347億ドル、2028年度に270億ドルのフリーキャッシュフローを焼失すると見られている。その後、2029年5月期の2029年度にフリーキャッシュフローは175億ドルに転じる。マクソン氏の「300億ドル以上」という目標は、これを約125億ドル上回る水準だ。
彼女のタイミングも市場予想より前倒しだ。オラクルの2028年度後半は2027年12月から2028年5月までであり、彼女はこれを「私たちにとってはほぼ27暦年後半」と呼んだ。アナリストはこの年度全体を依然として大幅な赤字と見ている。
アナリストは、彼女の2030年度目標である2,250億ドル以上の売上高と1株当たり利益21ドルについては受け入れている。コンセンサスは2,254億ドルと20.78ドルだ。確信が持てないのはキャッシュフロー面である。
資本支出はピークを迎えなければならない
キャッシュフローの流出は、オラクルがAIデータセンターを可能な限り迅速に建設していることに起因し、その資本支出がそれを示している:
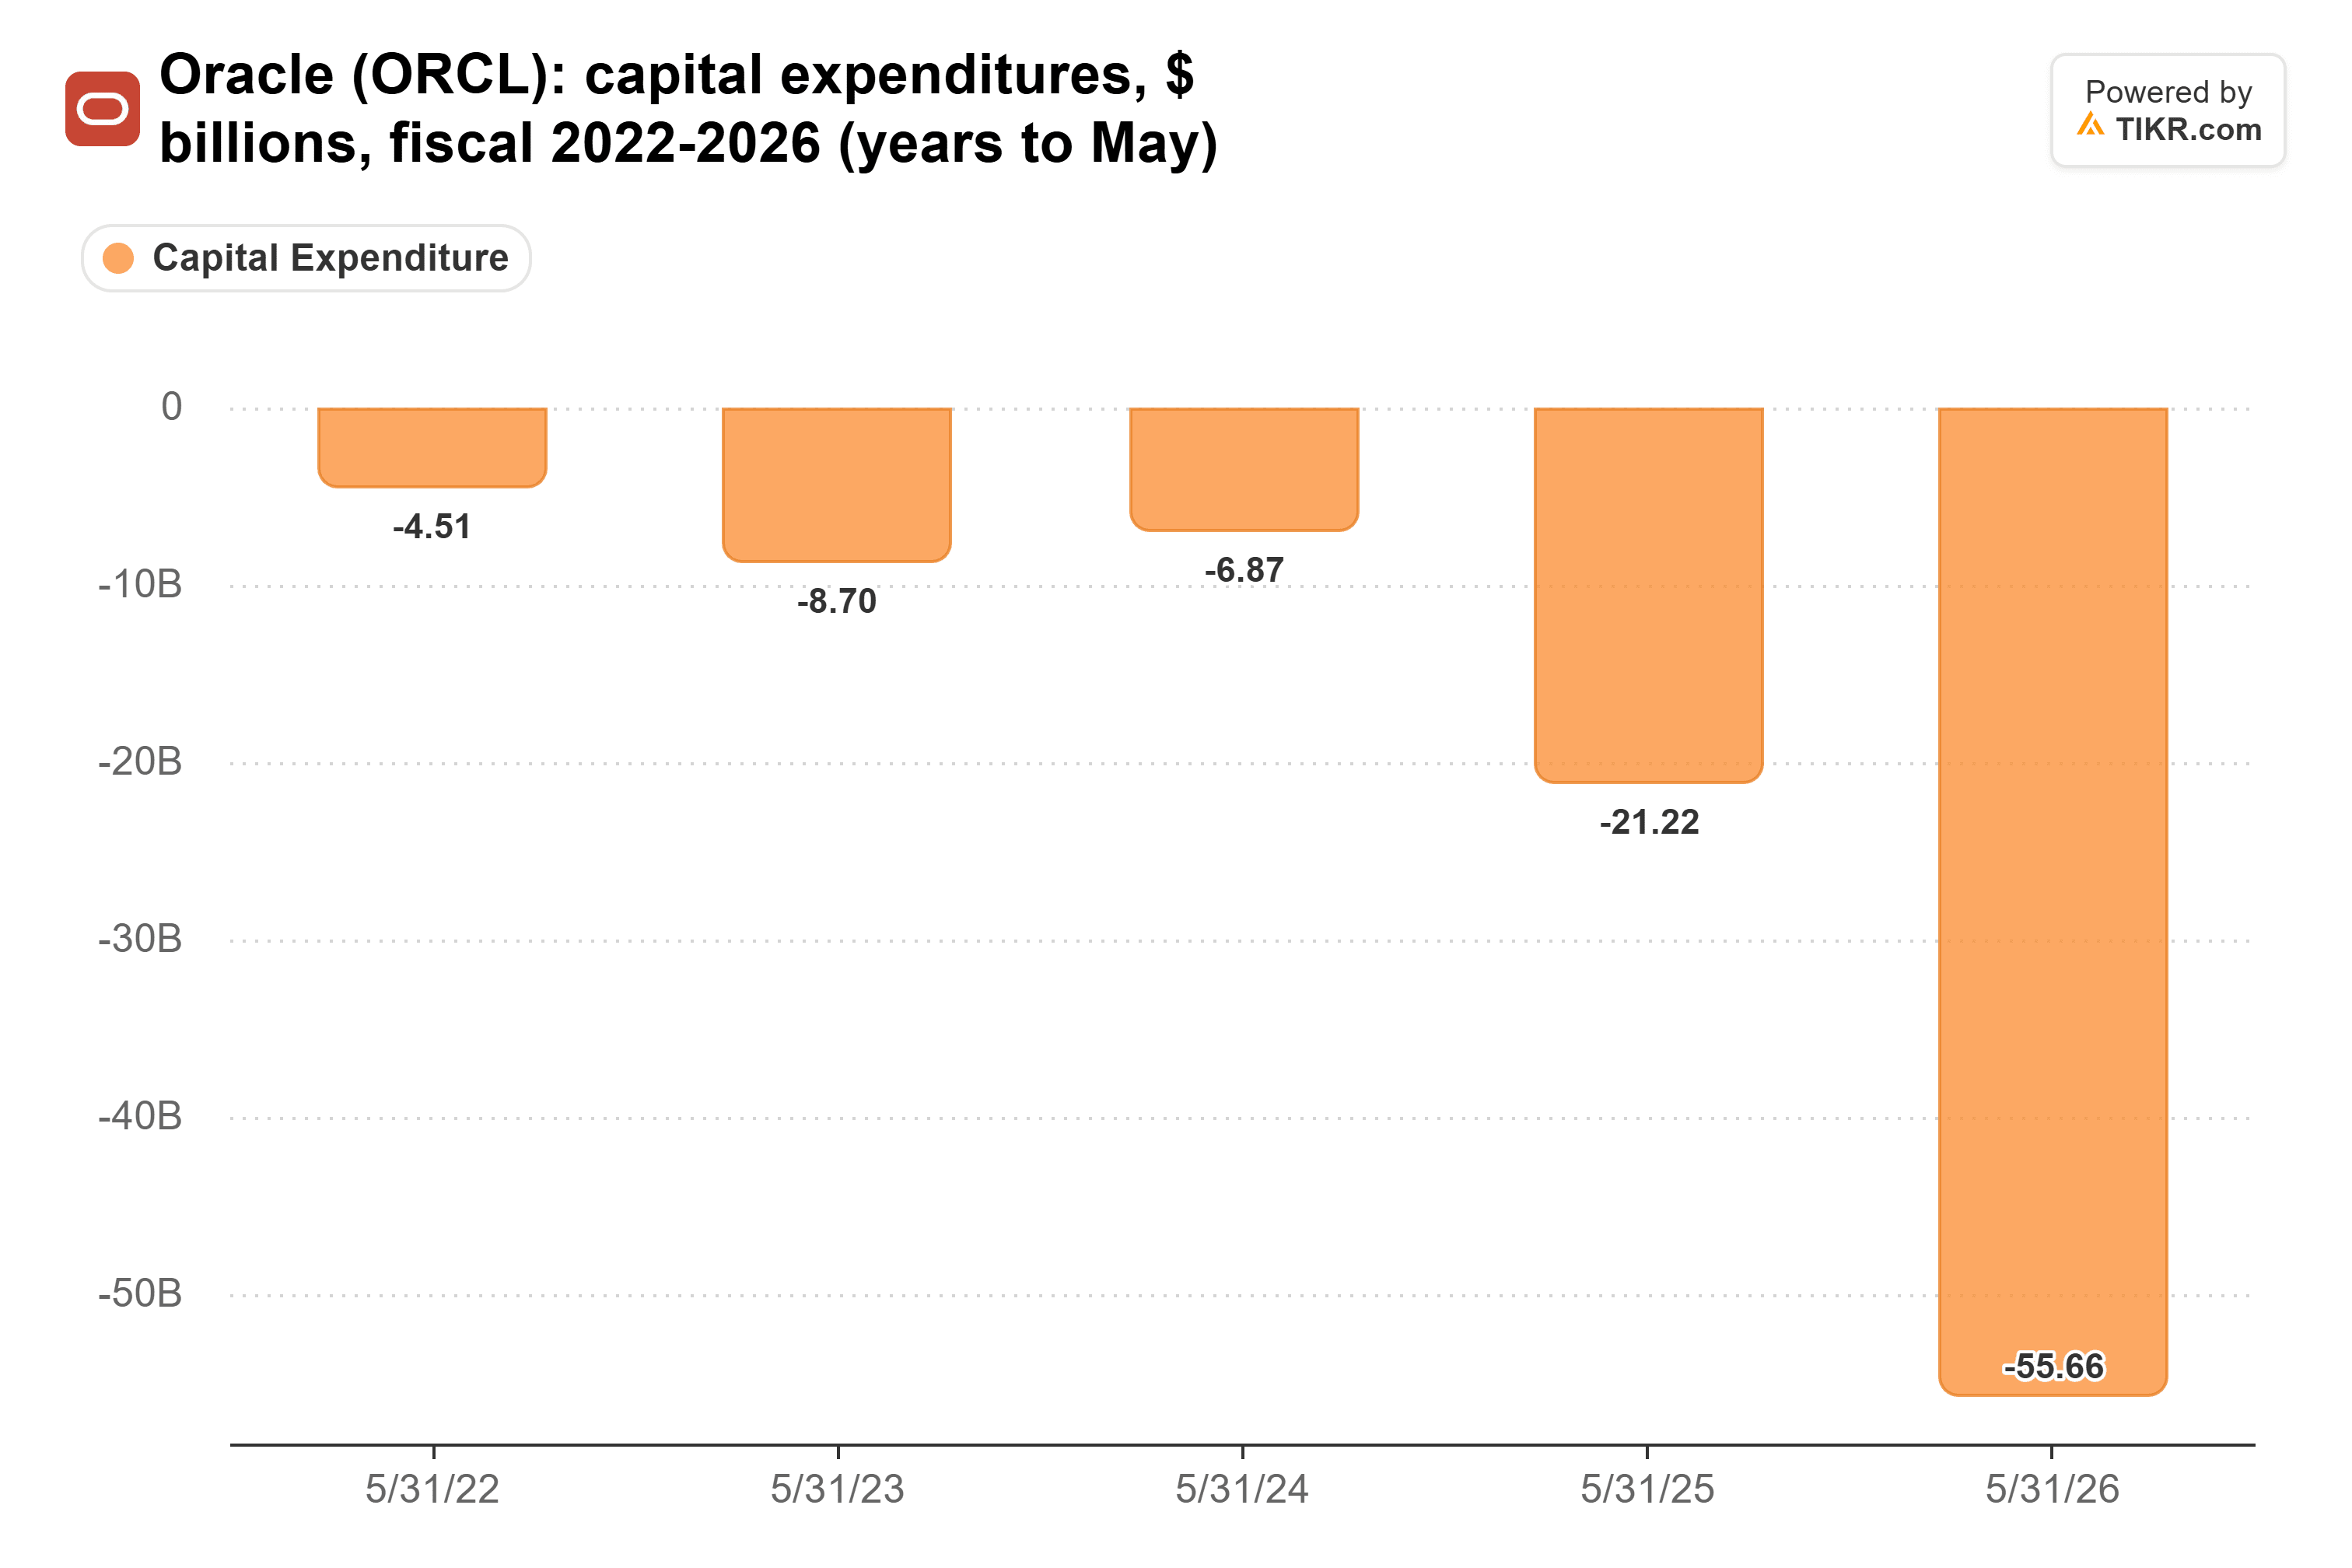
資本支出は2022年度の45億ドルから2026年度の557億ドルに増加した。経営陣は今期(2027年度)の資本支出を900億ドルから950億ドル、または顧客前払い金を差し引いても700億ドル以下と見通している。顧客は前払いでより多くの負担をしている:オラクルは第1四半期に114億ドルの前払い金を回収し、その四半期に締結された300億ドル以上の契約はオラクルの資本を一切必要としないとしている。
これがマクソン氏が約束するピークだ。フェイバー氏はオラクルの投資家向け説明会からのメッセージを「200億ドル調達したら終わりだ」と要約した。数日以内に、オラクルは100億ドルの株式と100億ドルの債券を売却した。マクソン氏は、オラクルが迅速に動いた理由として、「完全に資金調達を終えたハイパースケーラーとして最初に市場に出ることに本当のメリットがあると考えた」と述べた。
債務は先に来た
問題は、オラクルがここまで来るためにすでに多額の借り入れを行っていることだ:
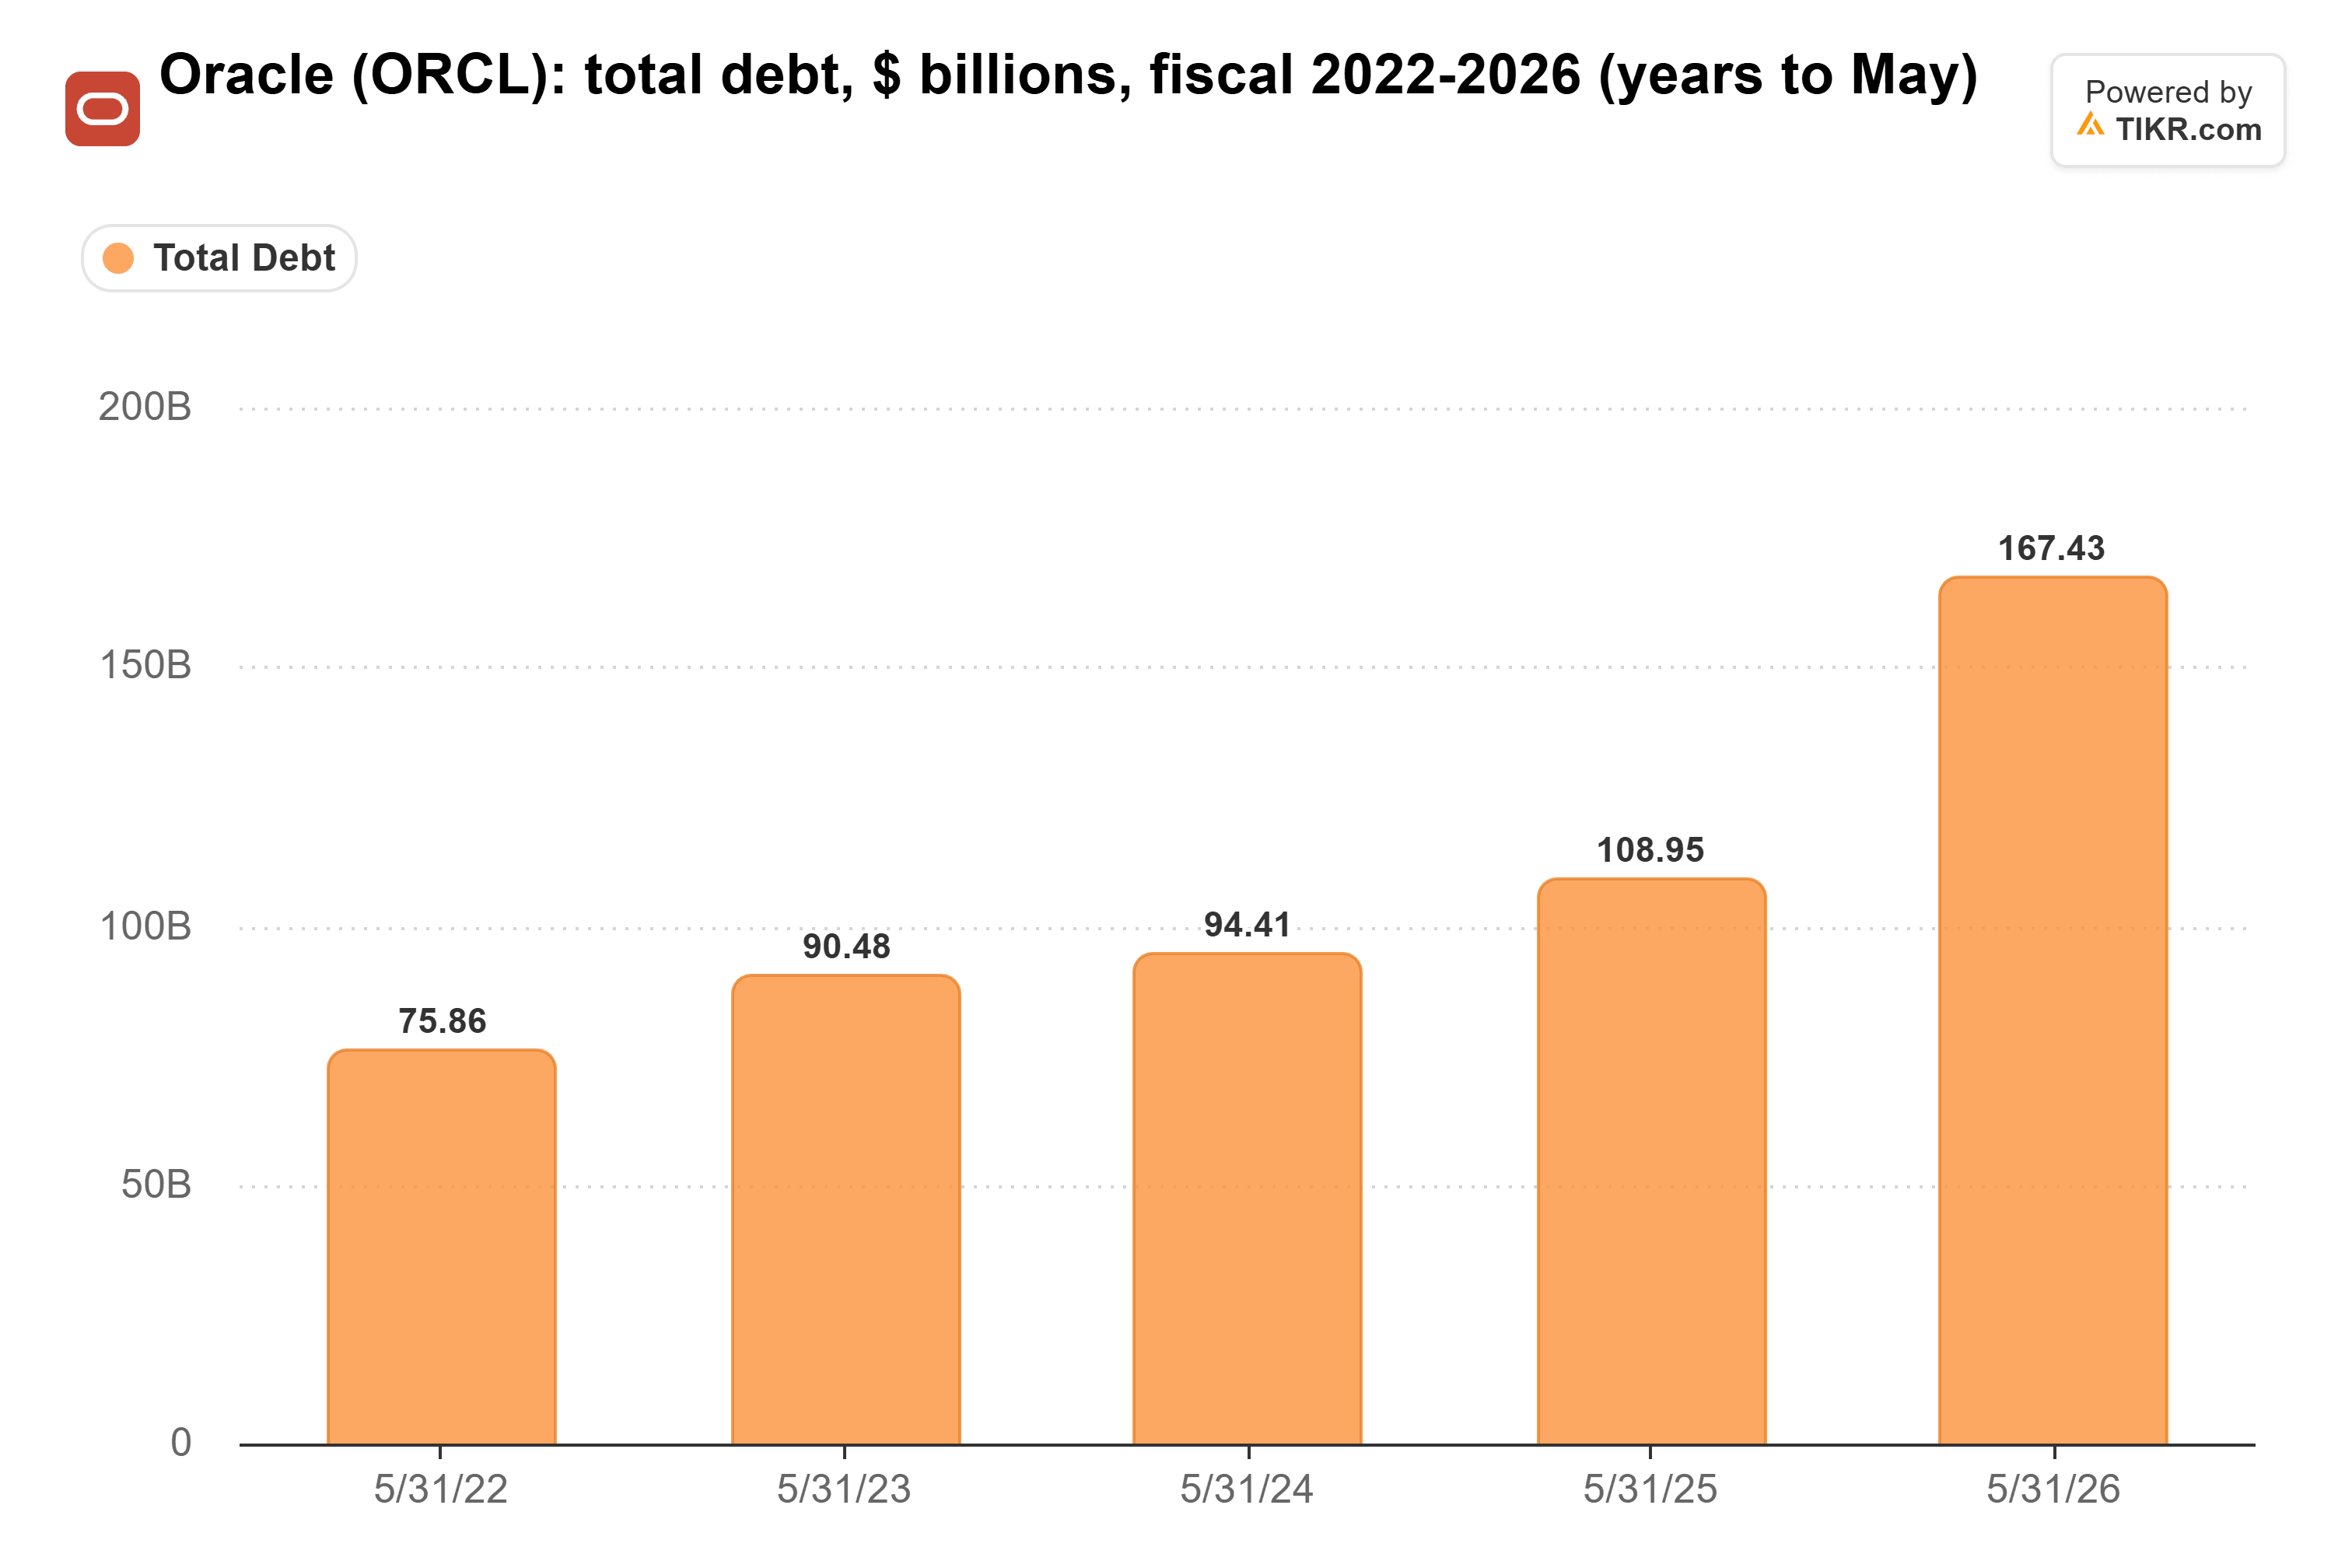
リースを含む総債務は、2022年度の759億ドルから2026年度の1,674億ドルに増加し、8月31日時点では1,691億ドルに達した。7月、S&Pはオラクルの格付けをBBB-(ジャンク級の1段階上)に引き下げた。2029年度までにプラスのフリー・オペレーティング・キャッシュフローへの道筋が見えない場合、さらに引き下げる可能性があると述べた。これはマクソン氏が目標とした年度と同じだ。
『ビッグ・ショート』で有名になった投資家のスティーブ・アイズマン氏は、オラクルのバランスシートを厳しく批判してきた。それでも、彼はThe Real Eisman Playbookで「AIのストーリーが成功すれば、このすべてのレバレッジは単に良い投資に見えるだろう」と述べた。
すべてはOpenAI次第
そのストーリーが成功するかどうかは、他のどの顧客よりも一つの顧客に依存する。S&Pは、OpenAIがオラクルの受注残高の約半分を占めると推定している。受注残高は8月31日時点で6,640億ドルで、1年前の4,550億ドルから増加した。アイズマン氏は、これが売り圧力の背景にあると考えている:「ピークから株価は70%近く下落している。この下落は、市場がOpenAIへの過度な依存を認識しているためだ」
先週の契約喪失は懸念を強めた。フィナンシャル・タイムズは、トランプ政権の圧力を受けてオラクルが約70億ドル(受注残高の約1%)相当のテンセントとのリース契約を破棄したと報じた。マイクロソフトの撤退はその規模以上に重要だ。ブルームバーグによると(契約価値は不明)、マイクロソフトは古いNvidiaチップを搭載したレンタルオラクルサーバーから切り替えているという。9月、オラクルは更新時期を迎えるGPUのほとんどが4年以上前のものであり、20%のプレミアムで更新または転売されたと述べた。オラクルの広報担当者はロイターに対し、需要は「旧世代のGPUを含め、依然として強い」と述べた。
資金調達の上限が重要
結論:200億ドルという上限がマクソン氏の発言の中で最も重要な点だ。投資家に資金調達を終えたと伝えた企業は、支出がピークを迎えなければならない。市場はすでに2029年度にフリーキャッシュフローがプラスに転じると見ている。私は彼女の「300億ドル以上」という目標よりも、アナリストの数値に近いものを期待する。しかし、株価は支出が決してピークを迎えないかのように評価されており、私はそれが可能性の低い結果だと考えている。
リスクは明白だ:OpenAIが支払いを続けられなければ、オラクルは収益なしに債務とリースを抱えることになる。最初の真の試練は12月中旬に発表される第2四半期決算で訪れる。純資本支出が700億ドルのペースに収まっているか、そしてOpenAI以外の顧客からの新規受注残高が増えているかに注目したい。
では、オラクル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、オラクルがどのような価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!