主なポイント
- Ed Zitron氏によると、CoreWeave社の債券2銘柄の利回りが現在17%を超えている。その前日には、Jason Lemkin氏が同社の債務利回りを約15%と見積もっていた。
- 貸し手はCoreWeave社をディストレスト(財務困難)クレジットのように評価しており、次回の借り入れコストはさらに高くなる見込み。
- CoreWeave社の2025年のフリーキャッシュフローは-72.5億ドルで、第3四半期の利息費用の見通しは、調整後営業利益の見通しのほぼ4倍に達する。
- 債券市場の見方がより説得力を持つ。11月10日発表の第3四半期決算が最初の試金石となる。
CoreWeave (CRWV) には貸し手の問題がある:同社の債券は現在、経営難にある企業の債務のように取引されている。
11月5日、テクノロジー評論家のEd Zitron氏は Xに投稿した:「CoreWeave社の債券2銘柄が17%超で取引されており、1銘柄は16.81%だ」。その日の早い時間には、2銘柄が16%を超えていると指摘していた。
11月4日放送の 20VCポッドキャストで、SaaStr創業者のJason Lemkin氏は15%と述べた:「債務市場に不安定さがある。CoreWeave社の債務は15%の利回りを支払っている。これが不安定さだ」。
確認された動きは小さいが、それでも急激だ。CoreWeave社のドル建て債券の利回りは11月2日時点で約15%から16%だったが、11月6日までに CNBCは同社の2032年債が16%を超えたと報じた。これは単なる不安定さ以上のものだ。
ウォールストリートは売上高の実現を期待
アナリストは、CoreWeave社の売上高が2025年から2028年にかけて8倍以上に成長すると予想している:
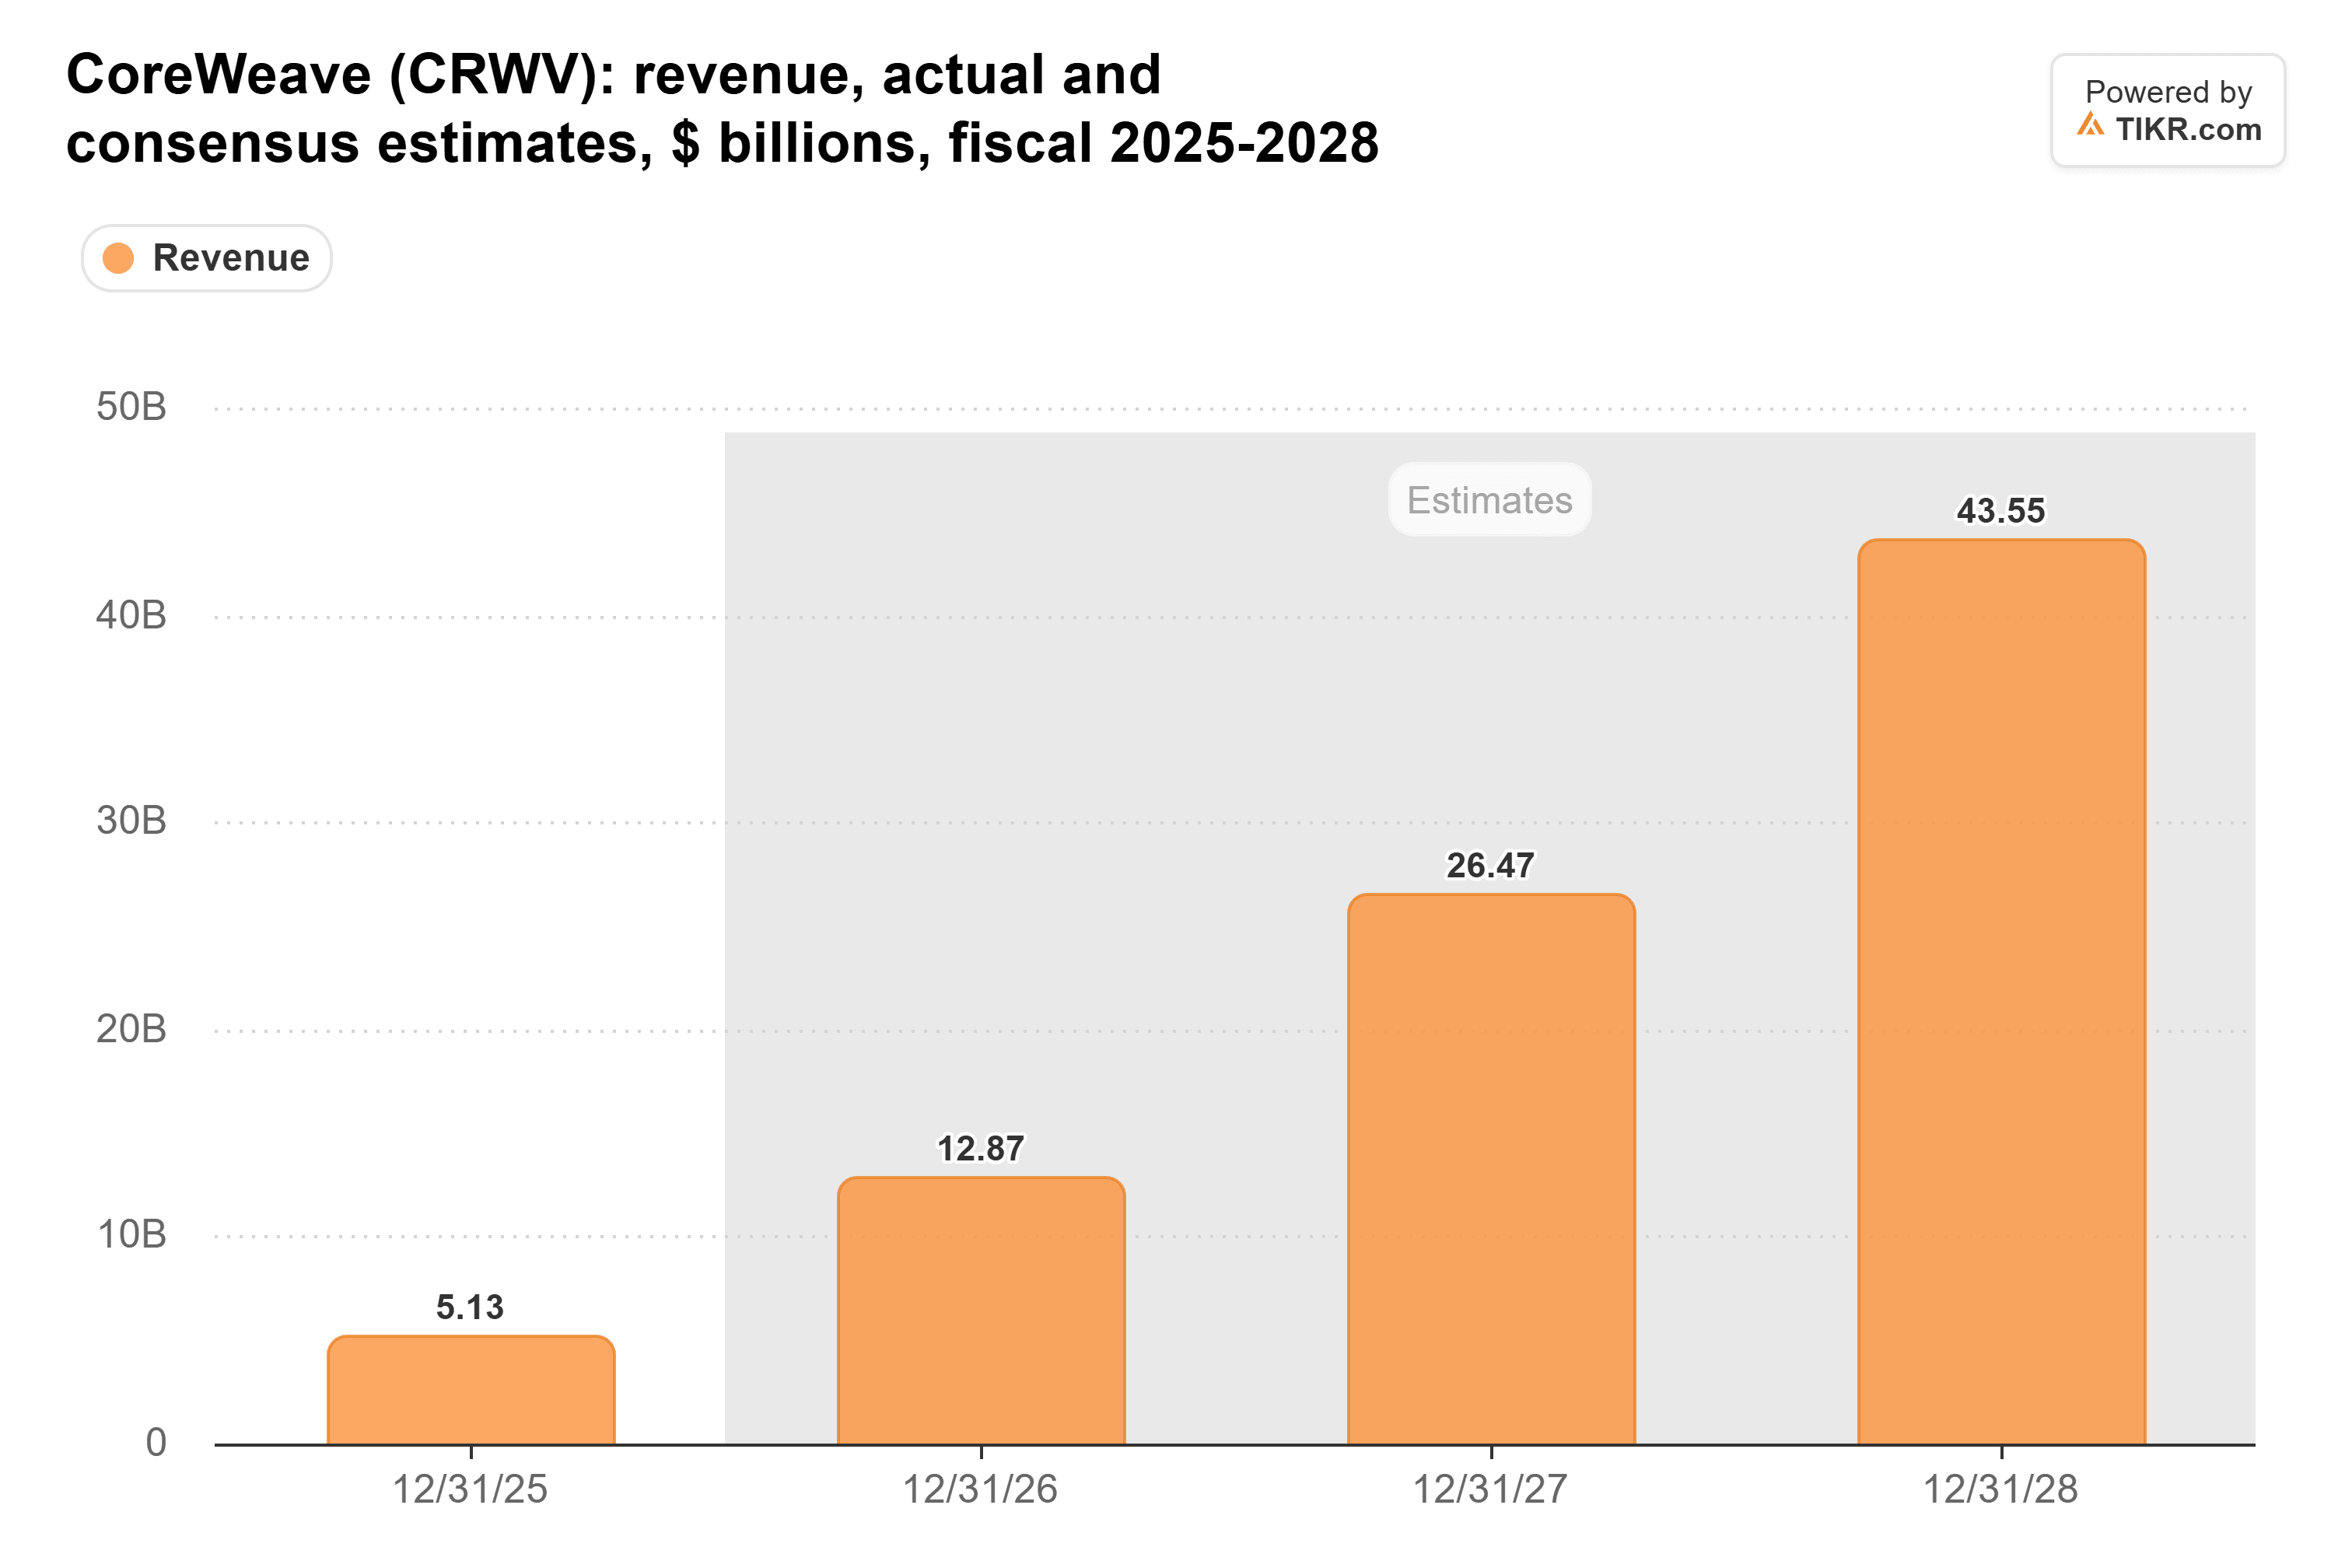
貸し手は、返済を受けるためにこの成長を当てにしている。しかし、それはまず構築される必要があり、そのためには債務が必要だ。
CoreWeave社は借入金で事業を拡大
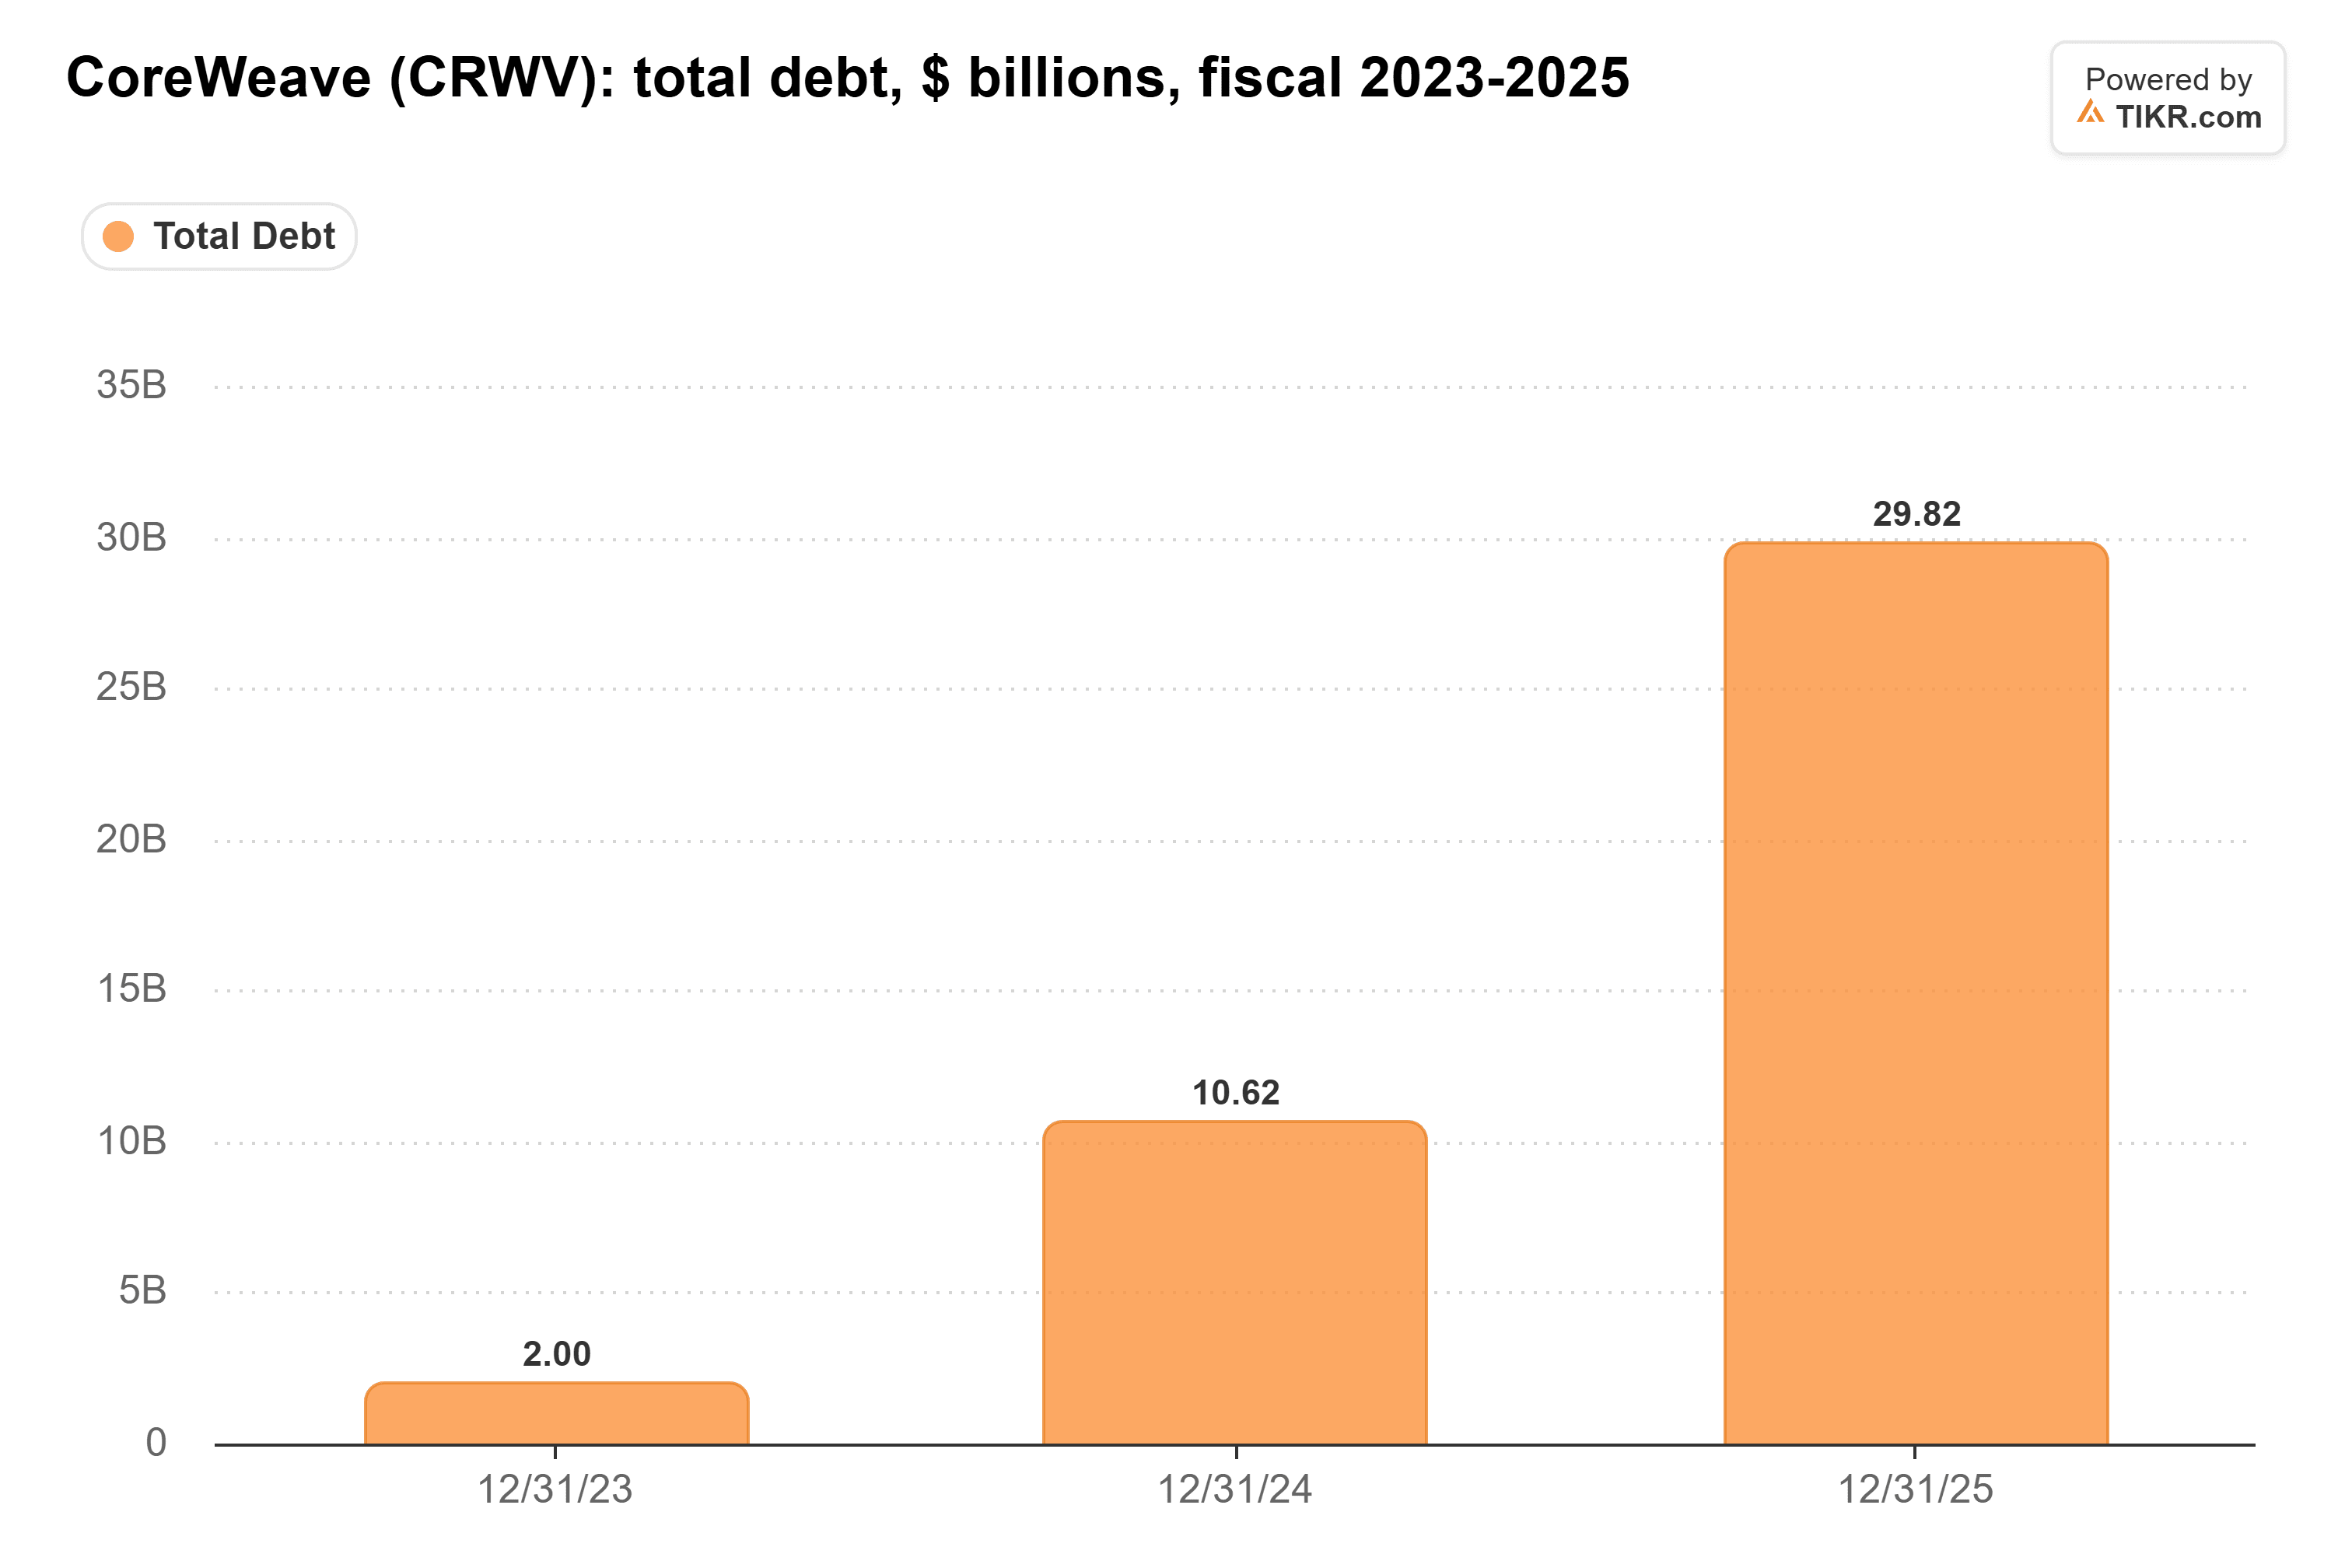
TIKRにおける同社の総債務(リース債務を含む)は、2023年末の20億ドルから2025年末には298億ドルに増加した:
フリーキャッシュフローは2022年から2025年まで毎年悪化した:
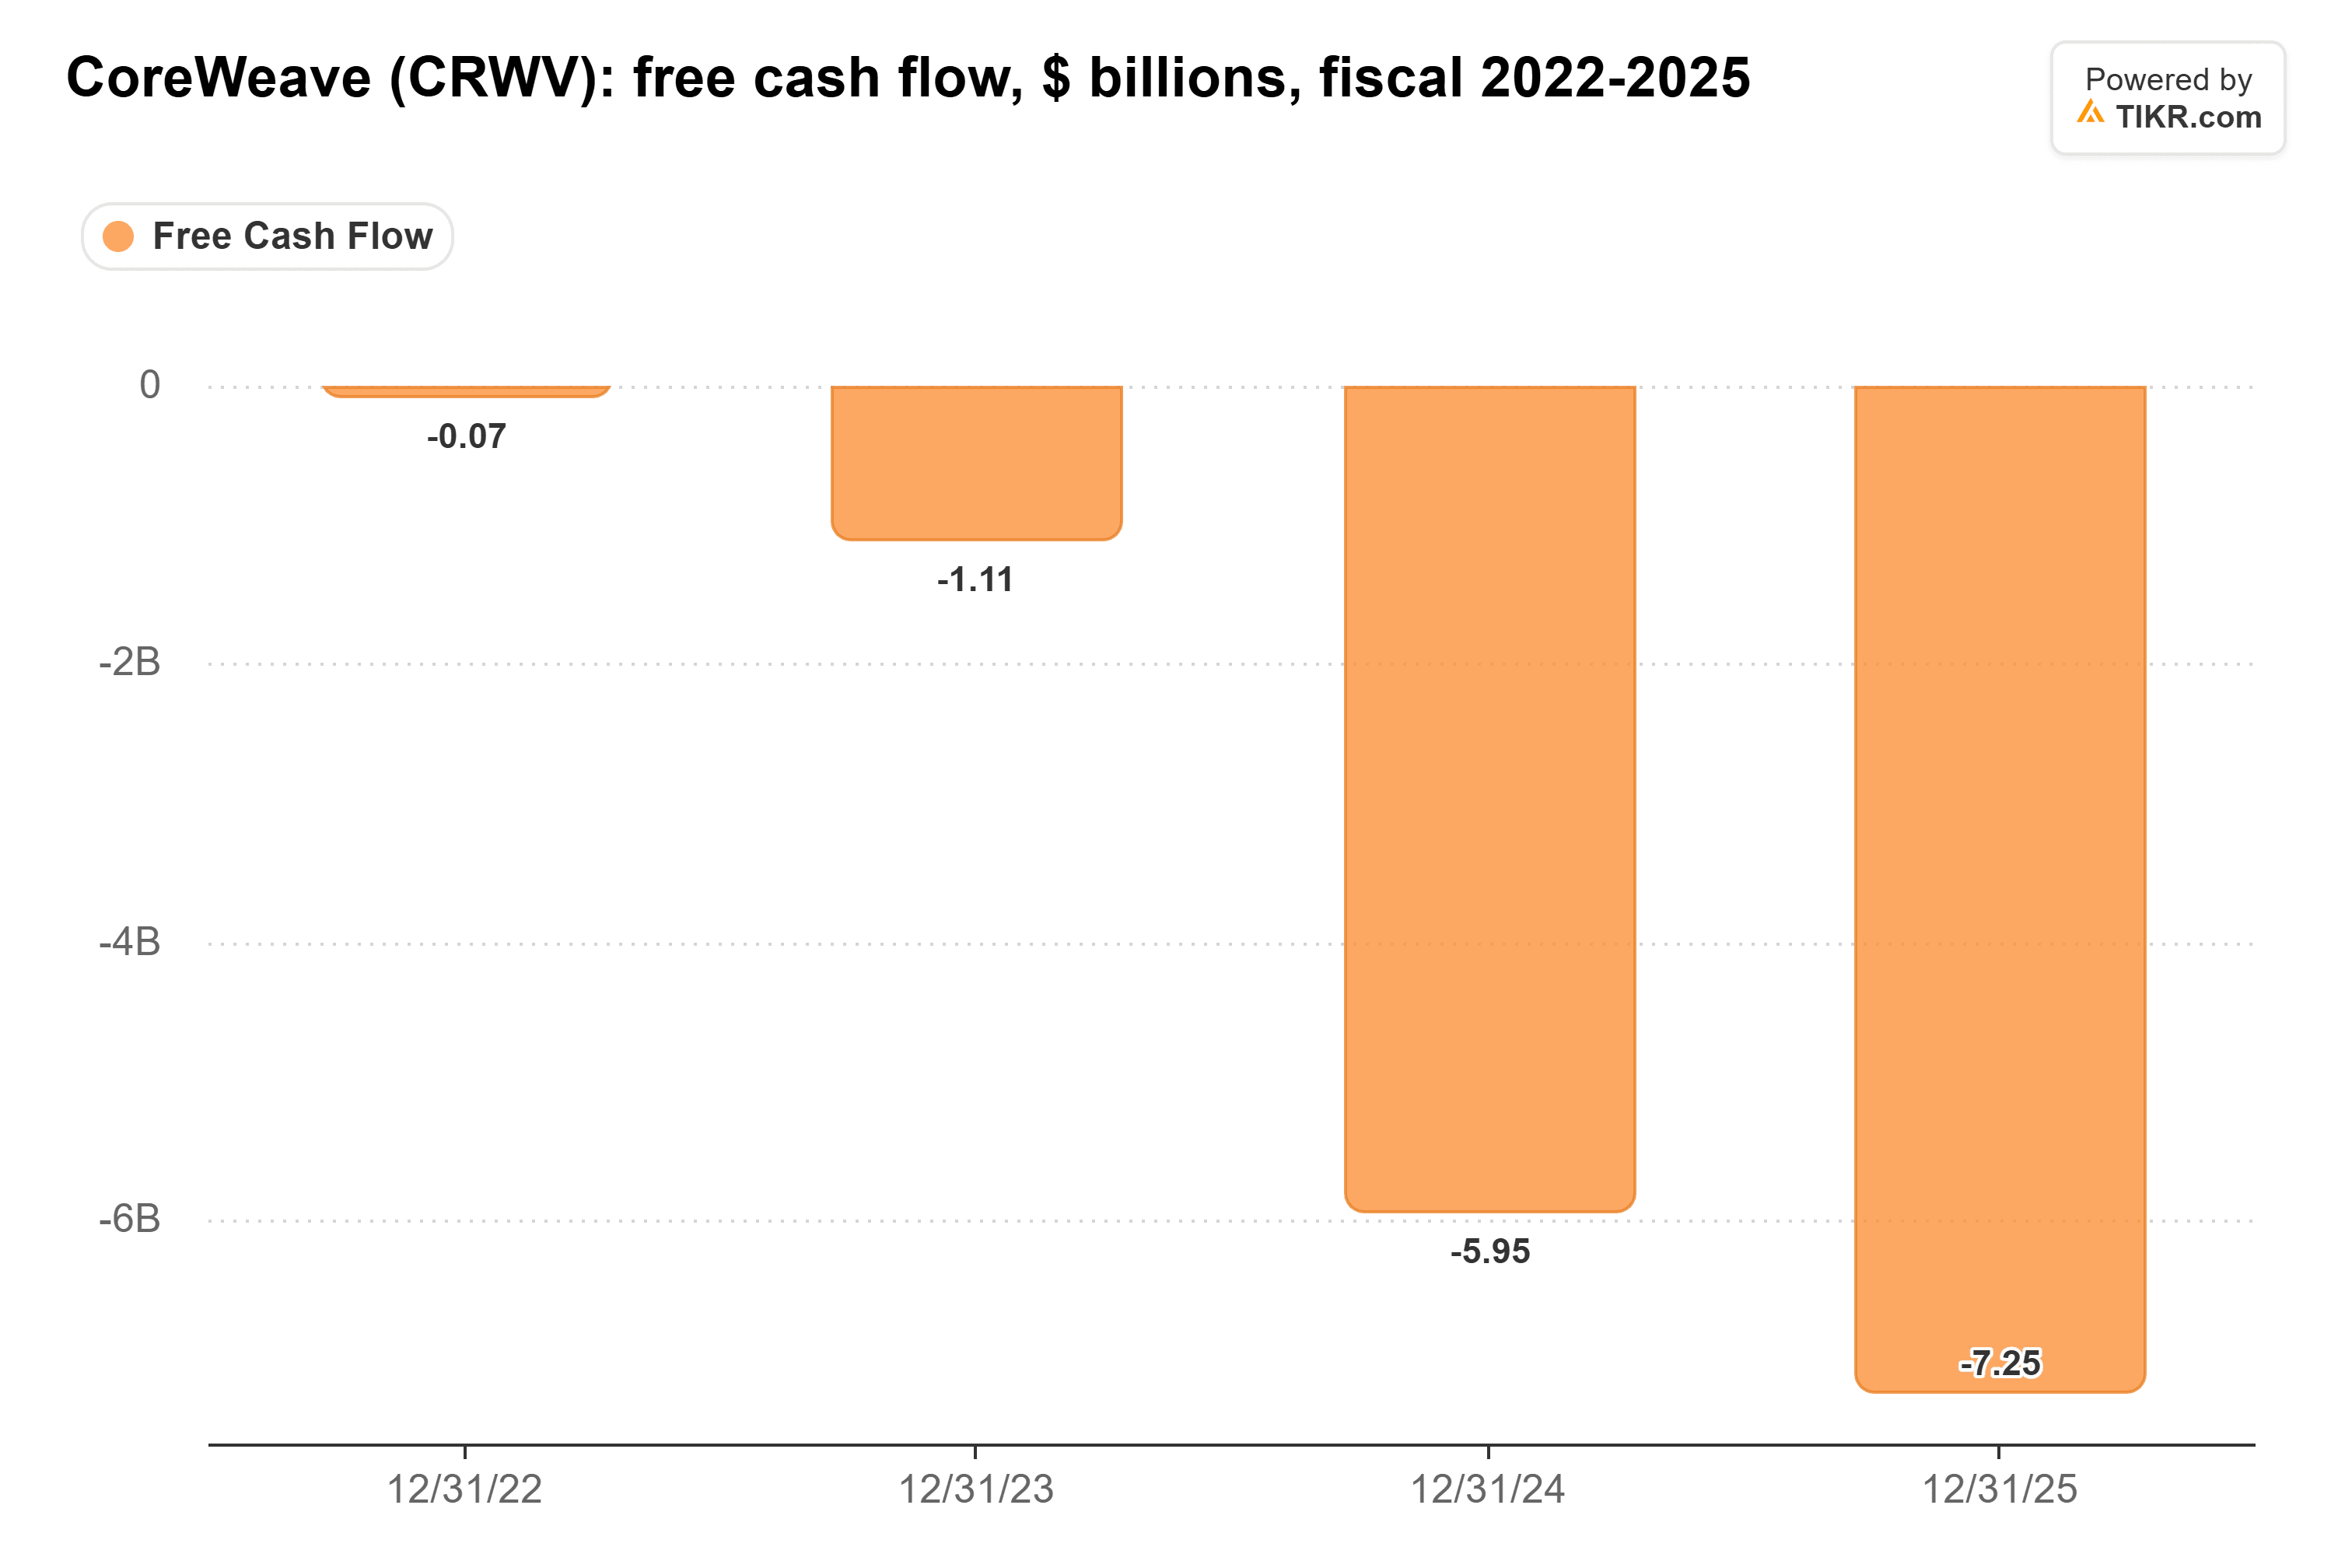
コンセンサスでは、今年のフリーキャッシュフローは-288億ドル、2027年は-330億ドルと予想されており、2030年でもまだマイナスと見込まれている。
退職者に6%以上の利回りを支払う安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全と言えるのは6銘柄のみであると我々は確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセス可能だ。
貸し手はCoreWeave社に2つの非常に異なる金利を請求
利息費用はすでに事業が稼ぐ利益を上回っている。CoreWeave社は第3四半期の利息費用を8億6000万ドルから9億4000万ドルと見通しており、調整後営業利益の2億ドルから2億6000万ドルと比べると、中間値でほぼ4倍に達する。
CoreWeave社は新規資金調達に2つの価格を支払っている。特定の顧客契約を担保とするローンは安くなった:投資適格格付けのDDTL 4.0ローンは3月に6%未満で調達した。無担保債は高くなり、2025年7月発行分のクーポンは9.00%、2026年4月発行分は9.75%、6月発行分は9.625%だった。
これらの債券が現在16%超の利回りで取引されていることを考えると、新たな無担保貸し手は、9.75%よりも16%に近い何かを要求する可能性が高い。投資適格格付けのOracle社は、11月2日に100億ドルの債券をクーポン7%から8.65%で発行した。
株式アナリストはより寛大だ。 シティグループは11月4日に目標株価を159ドルから128ドルに引き下げた が、買い評価は維持した。しかし、貸し手は株主より先に支払いを受ける。
中間選挙はCoreWeave社が既に保有する拠点に有利
これは業界全体の問題でもある。民主党が11月3日の議会選挙を圧勝し、 結果が出たほぼすべての地方データセンターに関する住民投票でプロジェクトが否決された。
楽観的な見方:新規データセンターの建設が難しくなれば、6月30日時点で稼働していたCoreWeave社の1.5ギガワットの容量は希少性を増し、価値が高まる。Rory O'Driscoll氏は同じ20VCのエピソードでこう述べた:「需要側の方程式の反対側が持ちこたえるなら、これらの問題はすべて6ヶ月後には忘れ去られるだろう」。
しかし、CoreWeave社の成長はまだ構築していない容量に依存している。同社は8月11日時点で4.2ギガワットの容量を契約済みで、2025年の売上高の93.6%は米国顧客がもたらした。厳格化する地方規則は遅延の可能性を高め、昨年11月には開発業者の遅延がすでに2025年の売上高見通しの下方修正を強いた。
CoreWeave社が11月10日に示すべきこと
私は債券保有者の側に立つ。営業利益が利息をカバーするまで、同社株は貸し手が評価しているリスクを負っている。
11月10日発表の第3四半期決算が最初の試金石だ。調整後営業利益が2億6000万ドル以上で、通期の業績見通しが維持されれば、プレッシャーはいくらか緩和されるだろう。その後は、CoreWeave社の次の無担保債のクーポンに注目したい。
これらの安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しもう
配当は莫大な富への鍵を握ることがある。しかし、それは適切な銘柄を購入した場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付金の入金を毎月待ちながら生活を切り詰めることの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき6%以上の利回りを出す6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!