主なポイント
- Dell Technologies (DELL) 株は、10月26日から11月2日にかけて約16%下落し、約393ドルで引けた。メモリコストの上昇とPC需要の減速が株価に圧力をかけた。
- Intel (INTC) は、2026年に約12%、2027年に約10%のPC出荷台数減少を予測し、景気後退が長期化する懸念を高めた。
- HP (HPQ) は四半期売上高の約75%をパーソナルシステム部門から生み出した一方、Super Micro Computer (SMCI) はその後、199億ドルの四半期売上高を報告し、AIインフラ需要の継続を浮き彫りにした。
- 11月2日時点で、Dellの株価は予想PER約14倍で取引されていたが、サーバー事業の収益性の強さにもかかわらず、上半期のフリーキャッシュフロー41億ドルは懸念材料として残る。
何が起きたのか?
Dell Technologies (DELL) 株は、11月2日終値の週に約16%下落し、約467ドルから393ドルへと下落した。投資家は、PC需要の減速と同社の拡大するAIインフラ事業のバランスを評価した。
下落の多くは、Intelの10月29日の決算説明会 に続いて発生した。同社経営陣は、メモリ価格の上昇と供給制約がPC需要を弱めていると警告した。
IntelのCFO、David Zinsner氏は、PC出荷台数が2026年に約12%、2027年にさらに10%減少すると予測し、景気後退が来年まで続く可能性を示唆した。
Dellはすでにこの圧力を予見していた。Citiの9月10日のテクノロジーカンファレンス で、CFOのDavid Kennedy氏は、PC市場について「今年の残りは、私が言ったように、二桁減の圧縮状態だ」と述べた。
Dellの第2四半期決算 によると、クライアント・ソリューションズ・グループのセグメント営業利益への貢献度は、7月期にわずか19%で、1年前の35%から低下した。インフラストラクチャ・ソリューションズ・グループが残りの81%を生み出した。
競合のHPはPCへの依存度が高い。同社の第3四半期決算 では、総売上高約157億ドルのうち、118億ドルがパーソナルシステム部門からの収入だった。
DellのAIサーバー事業は重要な相殺要因となっており、インフラストラクチャ・ソリューションズ・グループの営業利益率は、1年前の8.8%から15.0%に改善した。
一方、AIサーバーの競合であるSuper Microは、11月3日に199億ドルの四半期売上高を報告し、PC市場の弱さにもかかわらず、インフラ需要が依然として強いことをさらに裏付けた。
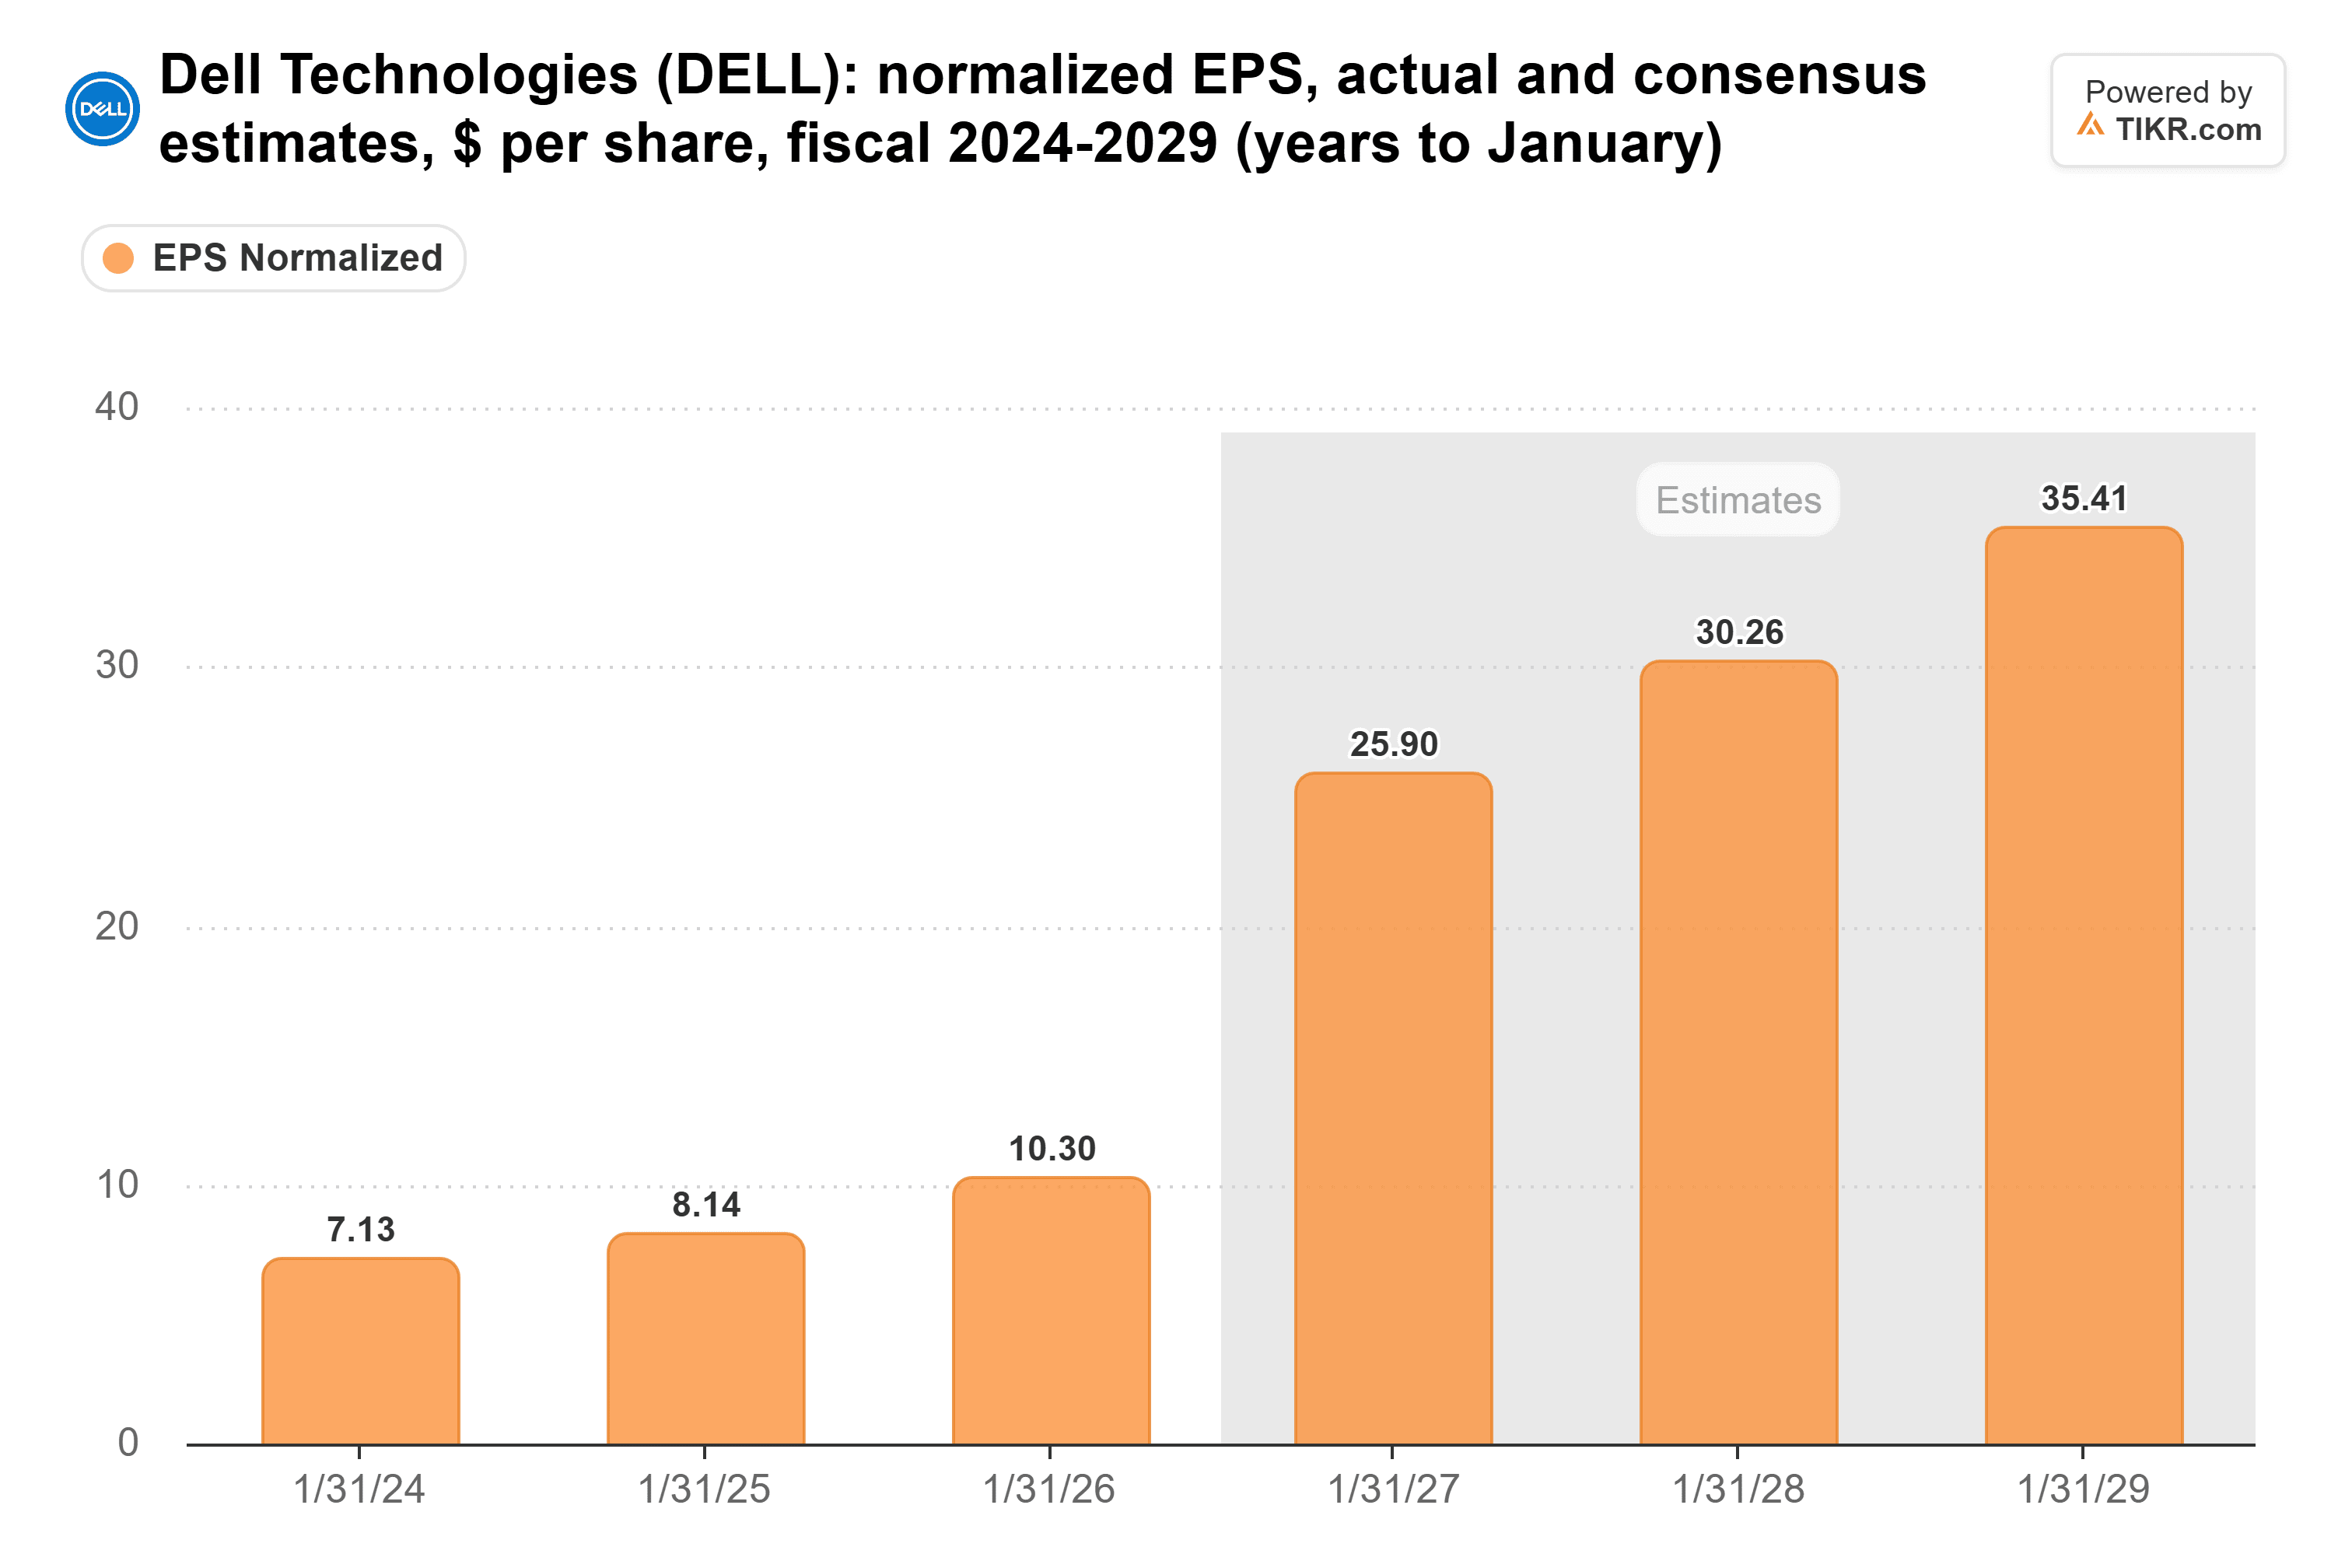
TIKRの10月27日時点のコンセンサス予想では、Dellの1株当たり利益(EPS)は、2027年1月期の25.90ドルから、2028年1月期に30.26ドル、2029年1月期に35.41ドルへと増加すると予測されていた。これらの予測はIntelの警告以前のものである。
キャッシュは11月24日に顕在化する必要がある
Dellの最大の課題は、堅調な利益をキャッシュに転換することだ。同社の四半期決算 によると、2027年度上半期に76億ドルの純利益を生み出した一方、フリーキャッシュフローは41億ドルだった。
ファイナンス債権の変動が営業キャッシュフローに約64億ドルのマイナス影響を与え、インフラ事業の収益性の強さにもかかわらず、従来型のキャッシュ創出を圧迫した。Dellはまた、ファイナンス関連のキャッシュフローを異なる方法で扱う調整後フリーキャッシュフローとして113億ドルを報告した。
アナリストは以前、年間フリーキャッシュフローが約120億ドルになると予想しており、2027年度下半期におけるより強いキャッシュ転換の重要性を浮き彫りにしている。しかし、報告されたフリーキャッシュフローと調整後フリーキャッシュフローの違いは、基礎となる指標を注視する必要があることを示している。
Dellが予定している11月24日の決算発表は、堅調なAIインフラ事業の利益が改善されたキャッシュ創出に結びついているかどうかを試す重要なテストとなる。
Dell株は割安か、割高か?
Dell株は11月2日の終値時点では潜在的に割安に見えたが、キャッシュ転換の弱さとPC需要を巡る不確実性は慎重姿勢を正当化するものだった。
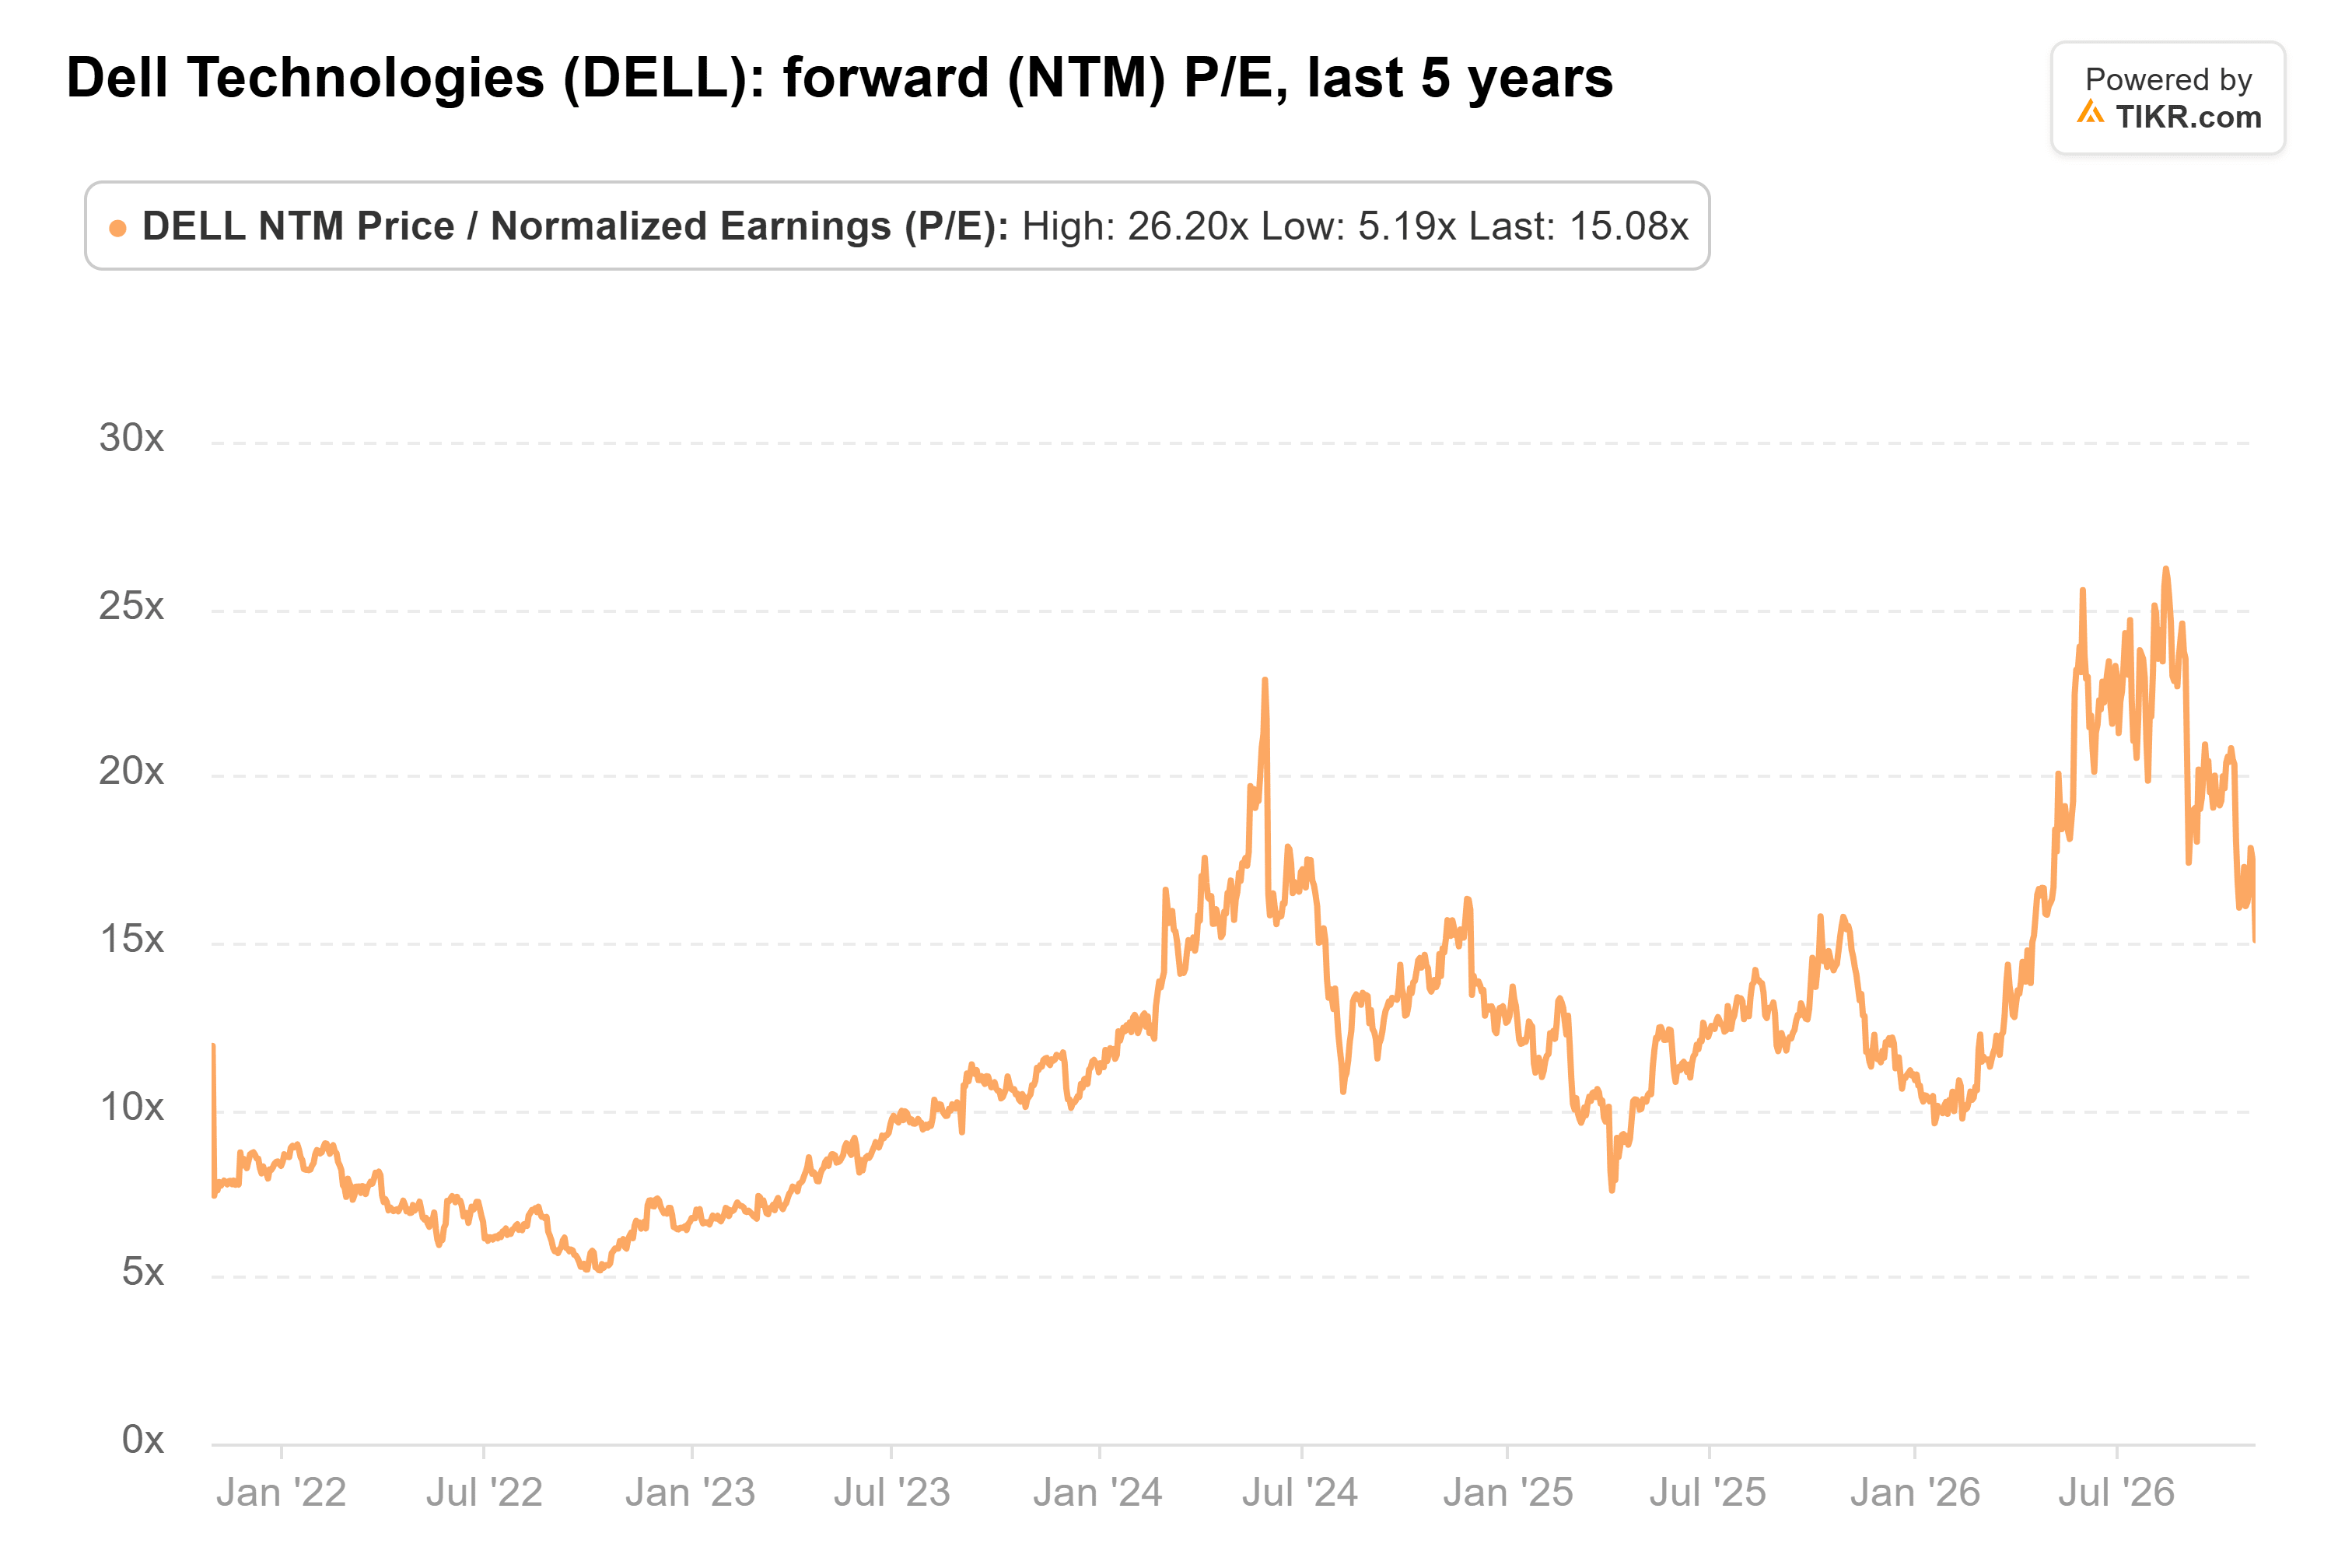
Dellの予想PERは、8月の約26倍から、10月30日には15.1倍、11月2日には約14倍へと低下し、過去5年間の平均である11.7倍に近づいた。
11月2日の終値392.78ドル時点で、ウォールストリートの10月末時点のコンセンサス株価目標値である約595ドルは、51%の上昇余地を意味していた。この歴史的比較は、その後のDell株価やアナリスト予想の変化を反映していない。
今後12か月間、Dellの利益成長は、AIサーバー需要の持続、インフラ事業の利益率、PC市場の安定化、そしてより強いキャッシュ転換に依存する。
Dellのセグメント利益の大部分をAIサーバーが占め、利益予想が上方を指し示していることから、11月2日時点の評価は魅力的に見えた。しかし、キャッシュフローの弱さや部品不足が続けば、上昇余地を制限する可能性があり、11月24日の決算発表は投資論を試す重要なテストとなる。
では、Dell株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、Dellがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、自らの事業見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!