


主なポイント
- AppLovinの第3四半期売上高は55%増の21億8000万ドルに達し、CEOのAdam Foroughi氏は、同社は長期的に年間約30%の成長を遂げられると述べた。
- アナリストは、AppLovinの売上高成長率が2028年までに21%に減速すると予想しており、Foroughi氏が示したペースを大きく下回っている。
- 30%という目標は経営陣自身が設定したものであり、第2四半期の減速は、モデルの性能向上が予定通りに実現するわけではないことを示した。
- 予想PERが19倍(過去3年平均は30倍)の株価は、経営陣やアナリストが予想する成長をはるかに下回る水準で評価されている。
AppLovin (APP) は記録的な四半期業績を報告したばかりであり、同社CEOはこの機会に今後数年間の目標を設定した。
第3四半期売上高は55%増の21億8000万ドルに達し、経営陣の業績見通しの上限を大きく上回り、株価はこの報告を受けて急騰した。
その後、AppLovinの第3四半期決算説明会で、CEOのAdam Foroughi氏は四半期を超えた展望を示した:「我々は、このビジネスが長期的に年間約30%の割合で資本を複利増加させられると信じている」。
現在55%の成長を遂げている企業にとって、それは控えめに聞こえるかもしれない。
しかし、長期的に年間30%というのは、見た目よりもはるかに高いハードルであり、アナリストたちはこの報告を受ける前はそれを期待していなかった。
アナリストは成長が30%を大きく下回って減速すると見る
アナリストは、AppLovinの売上高が2025年の54億8000万ドルから2028年には122億ドルへと2倍以上になると予想していた:
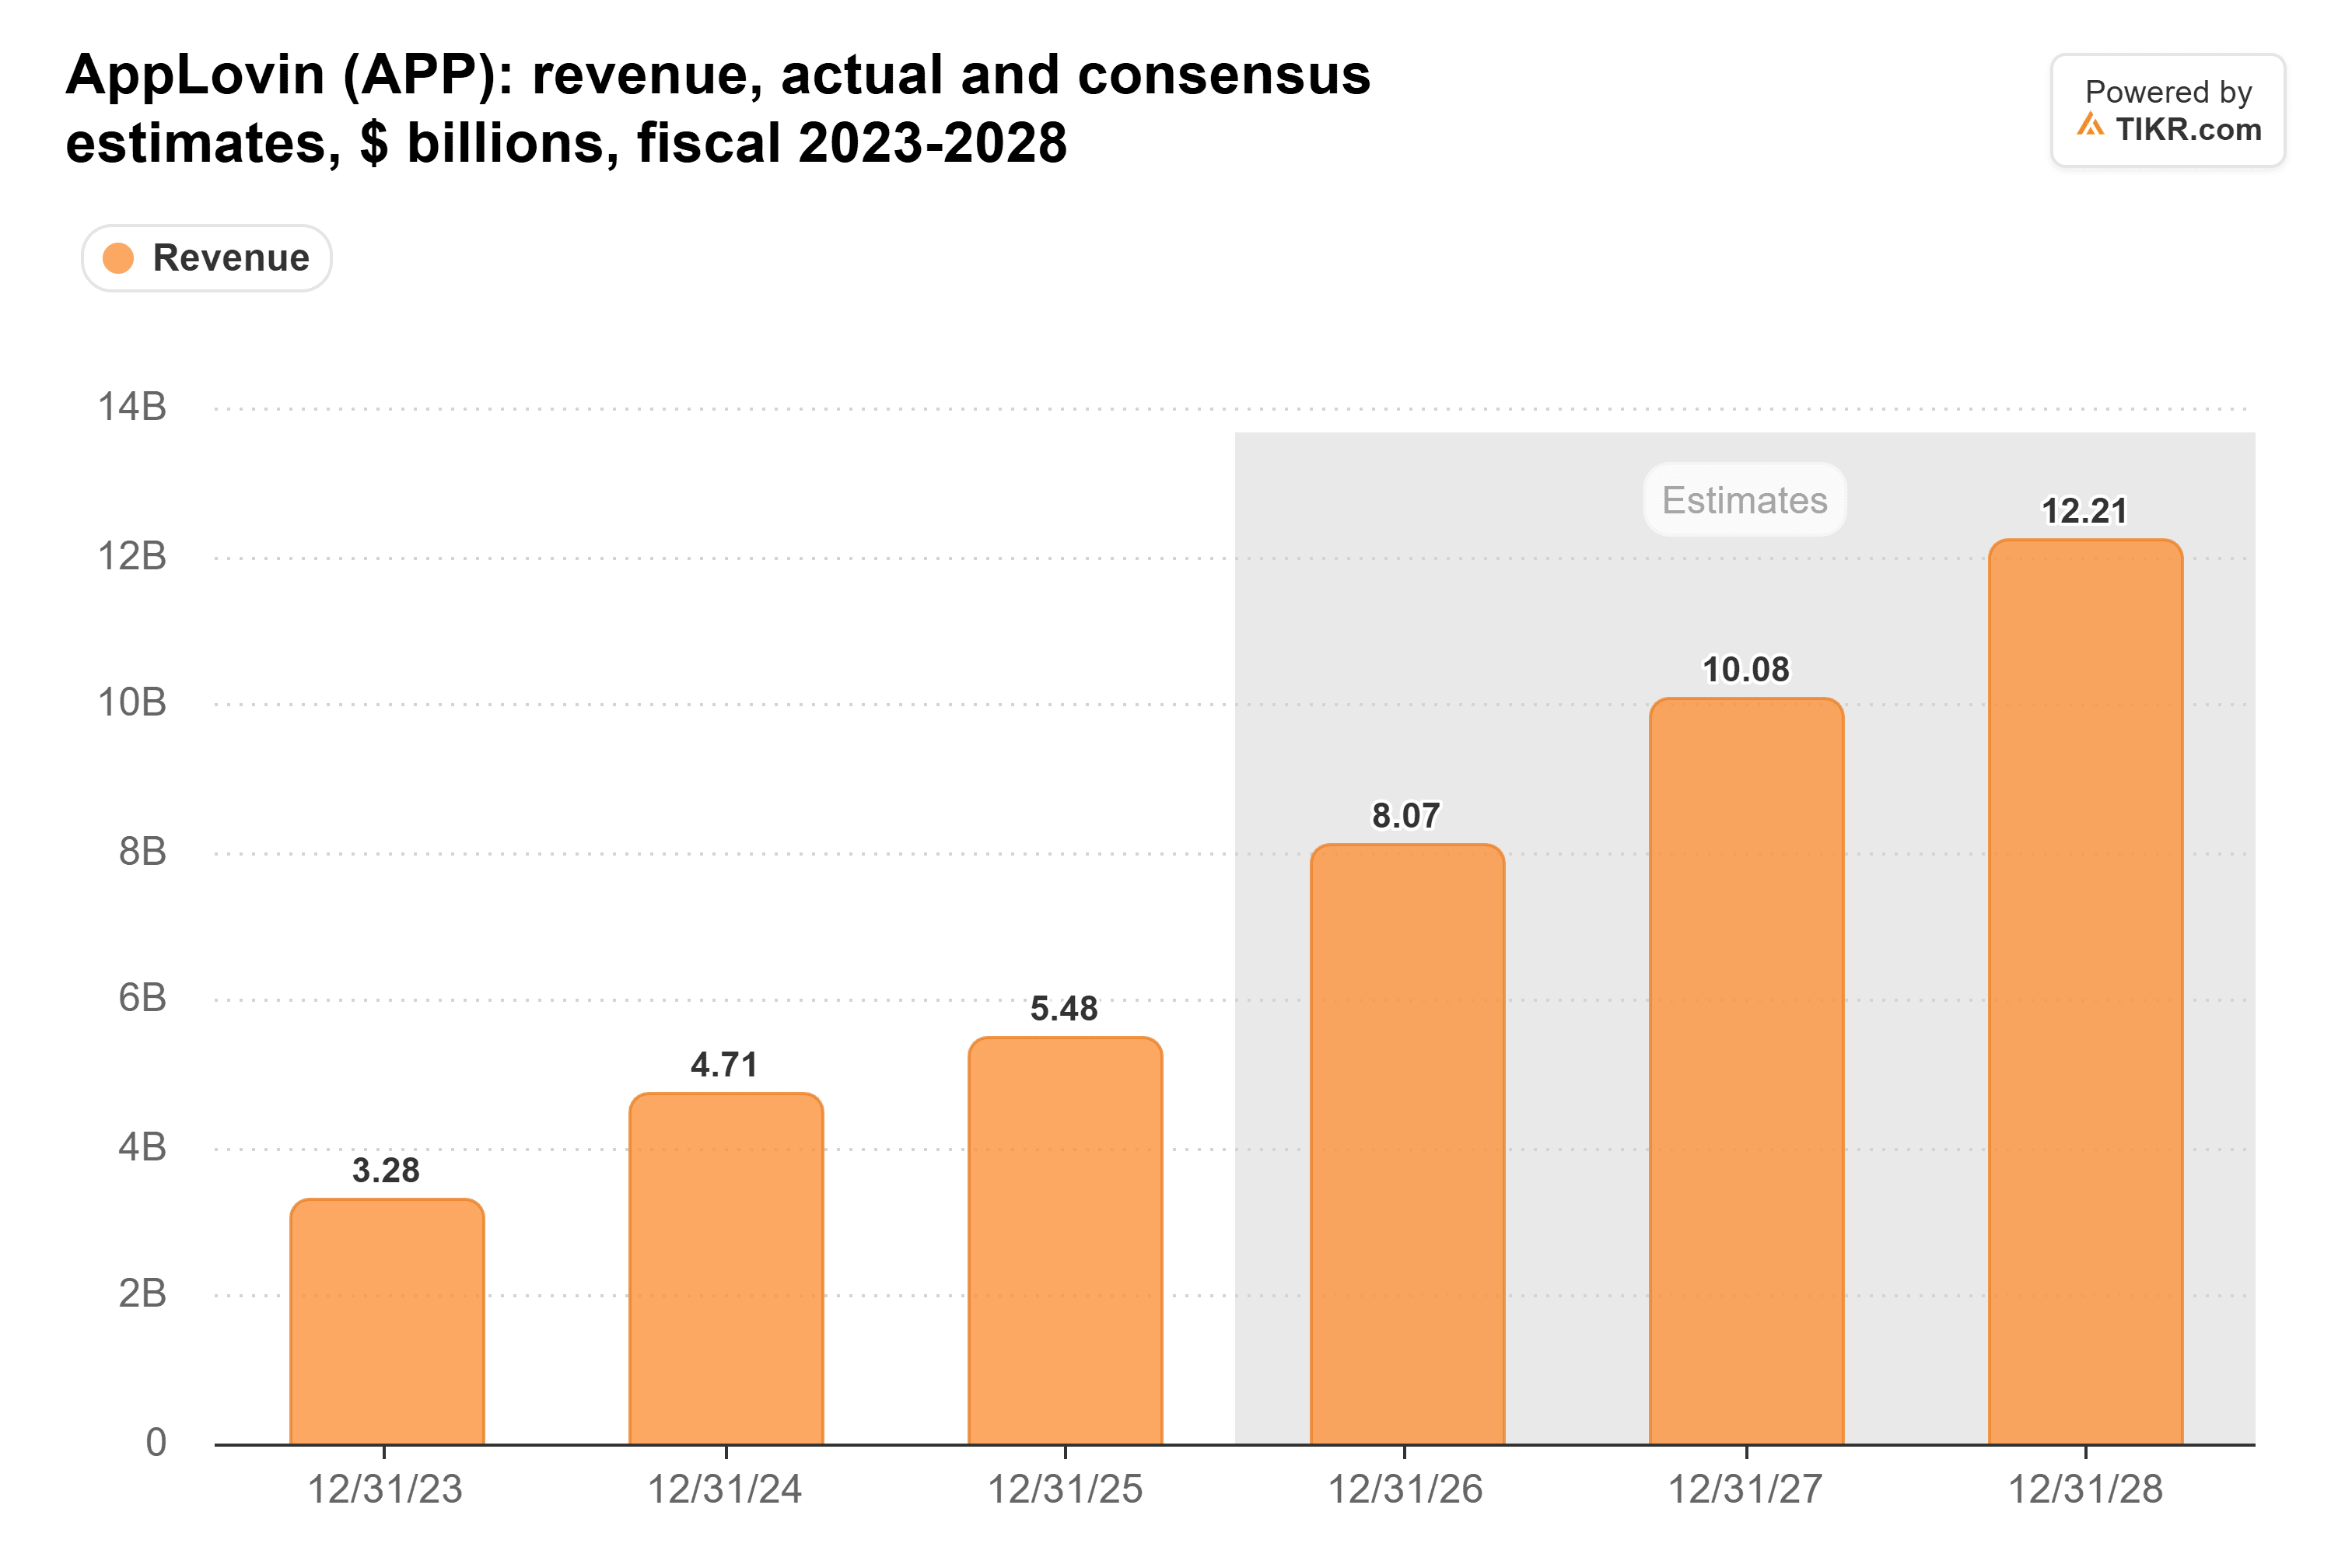
これはForoughi氏の数字とほぼ同じ、年間約31%に相当する。しかし、その大部分は2026年にかかっており、予想では売上高が47%増加するとされている。その後、成長率は2027年に25%、2028年に21%に減速すると予想されている。
もし2026年の予想売上高80億7000万ドルがその後2年間、年間30%で成長した場合、2028年の売上高は約136億ドルとなる。これはコンセンサス予想を約14億ドル上回る。
そして、今四半期の報告書には、これらの予想を下方修正させるような要素は何も見当たらない。経営陣は第4四半期売上高を23億7000万ドルから24億ドルと予想し、アナリストが予想していた約22億5000万ドルを上回った。CFOのMatt Stumpf氏は、この業績見通しは通年の成長率が50%を超えることを示唆していると述べた。
TIKRはAppLovinについて33人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
AppLovinの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AppLovinのアナリスト評価を見る
これほど収益性の高い成長は稀である
Stumpf氏は、主要なデジタル広告プラットフォームが第3四半期に報告した売上高成長率は、おおよそ10%から20%半ばの間であったと指摘した。「我々は55%成長し、市場の数倍の速さで成長した」と彼は述べた。「そして、広告分野のすべての競合他社をはるかに上回るマージンでそれを達成した」
AppLovinの営業利益率は、2022年にわずかにマイナスだったのが、2025年には75.8%にまで上昇した:

これは30%という目標にとって重要である。なぜなら、AppLovinは新規売上高のほぼ全てを利益として確保しているからだ。2024年から2025年にかけて、追加された売上高1ドルあたり99.3セントが営業利益となった。
このマージンは第3四半期も維持された。新モデルのトレーニングのためのコンピューティングパワーにより多くの支出があったにもかかわらず、調整後EBITDAマージンは84%であった。AppLovinはまた、その現金を自社株買いにも費やしている:同社は今四半期に410万株を14億ドルで買い戻し、保留し、取締役会は32億ドルの追加承認を行った。
モデルの性能向上は予定通りには実現しない
経営陣は30%という目標を自ら設定したが、第2四半期は成長がいかに早く停滞するかを示した。次の段階のモデル性能向上が四半期終了直後に実現したため、売上高は第1四半期から第2四半期にかけてわずか4.4%しか成長しなかった。第3四半期では、売上高は第2四半期から14%成長した。
Foroughi氏は、これが再び起こり得ると率直に述べた。モデルの性能向上は「完璧な四半期スケジュール通りに実現するわけではなく、我々はそのリズムを約束しないが、伸びしろは現実に存在し、我々はまだ非常に初期段階にある」。
彼には自信を持つ理由がある。新モデルは第3四半期に部分的にしか展開されておらず、それでもゲーム事業は前年同期比で約50%成長した。消費者向け広告主の支出は3桁の成長率を示した。
消費者向け事業が注目すべきビジネスである。経営陣は、ゲーム事業単体でも長期的に年間20%から30%成長できると述べており、AppLovinが会社全体で30%を達成するためには、消費者向け広告が急速な成長を維持する必要がある。
株価ははるかに低い成長を織り込んでいる
急騰後も、AppLovinの株価は予想PER19倍で取引されており、過去3年平均の30倍を大きく下回っている:
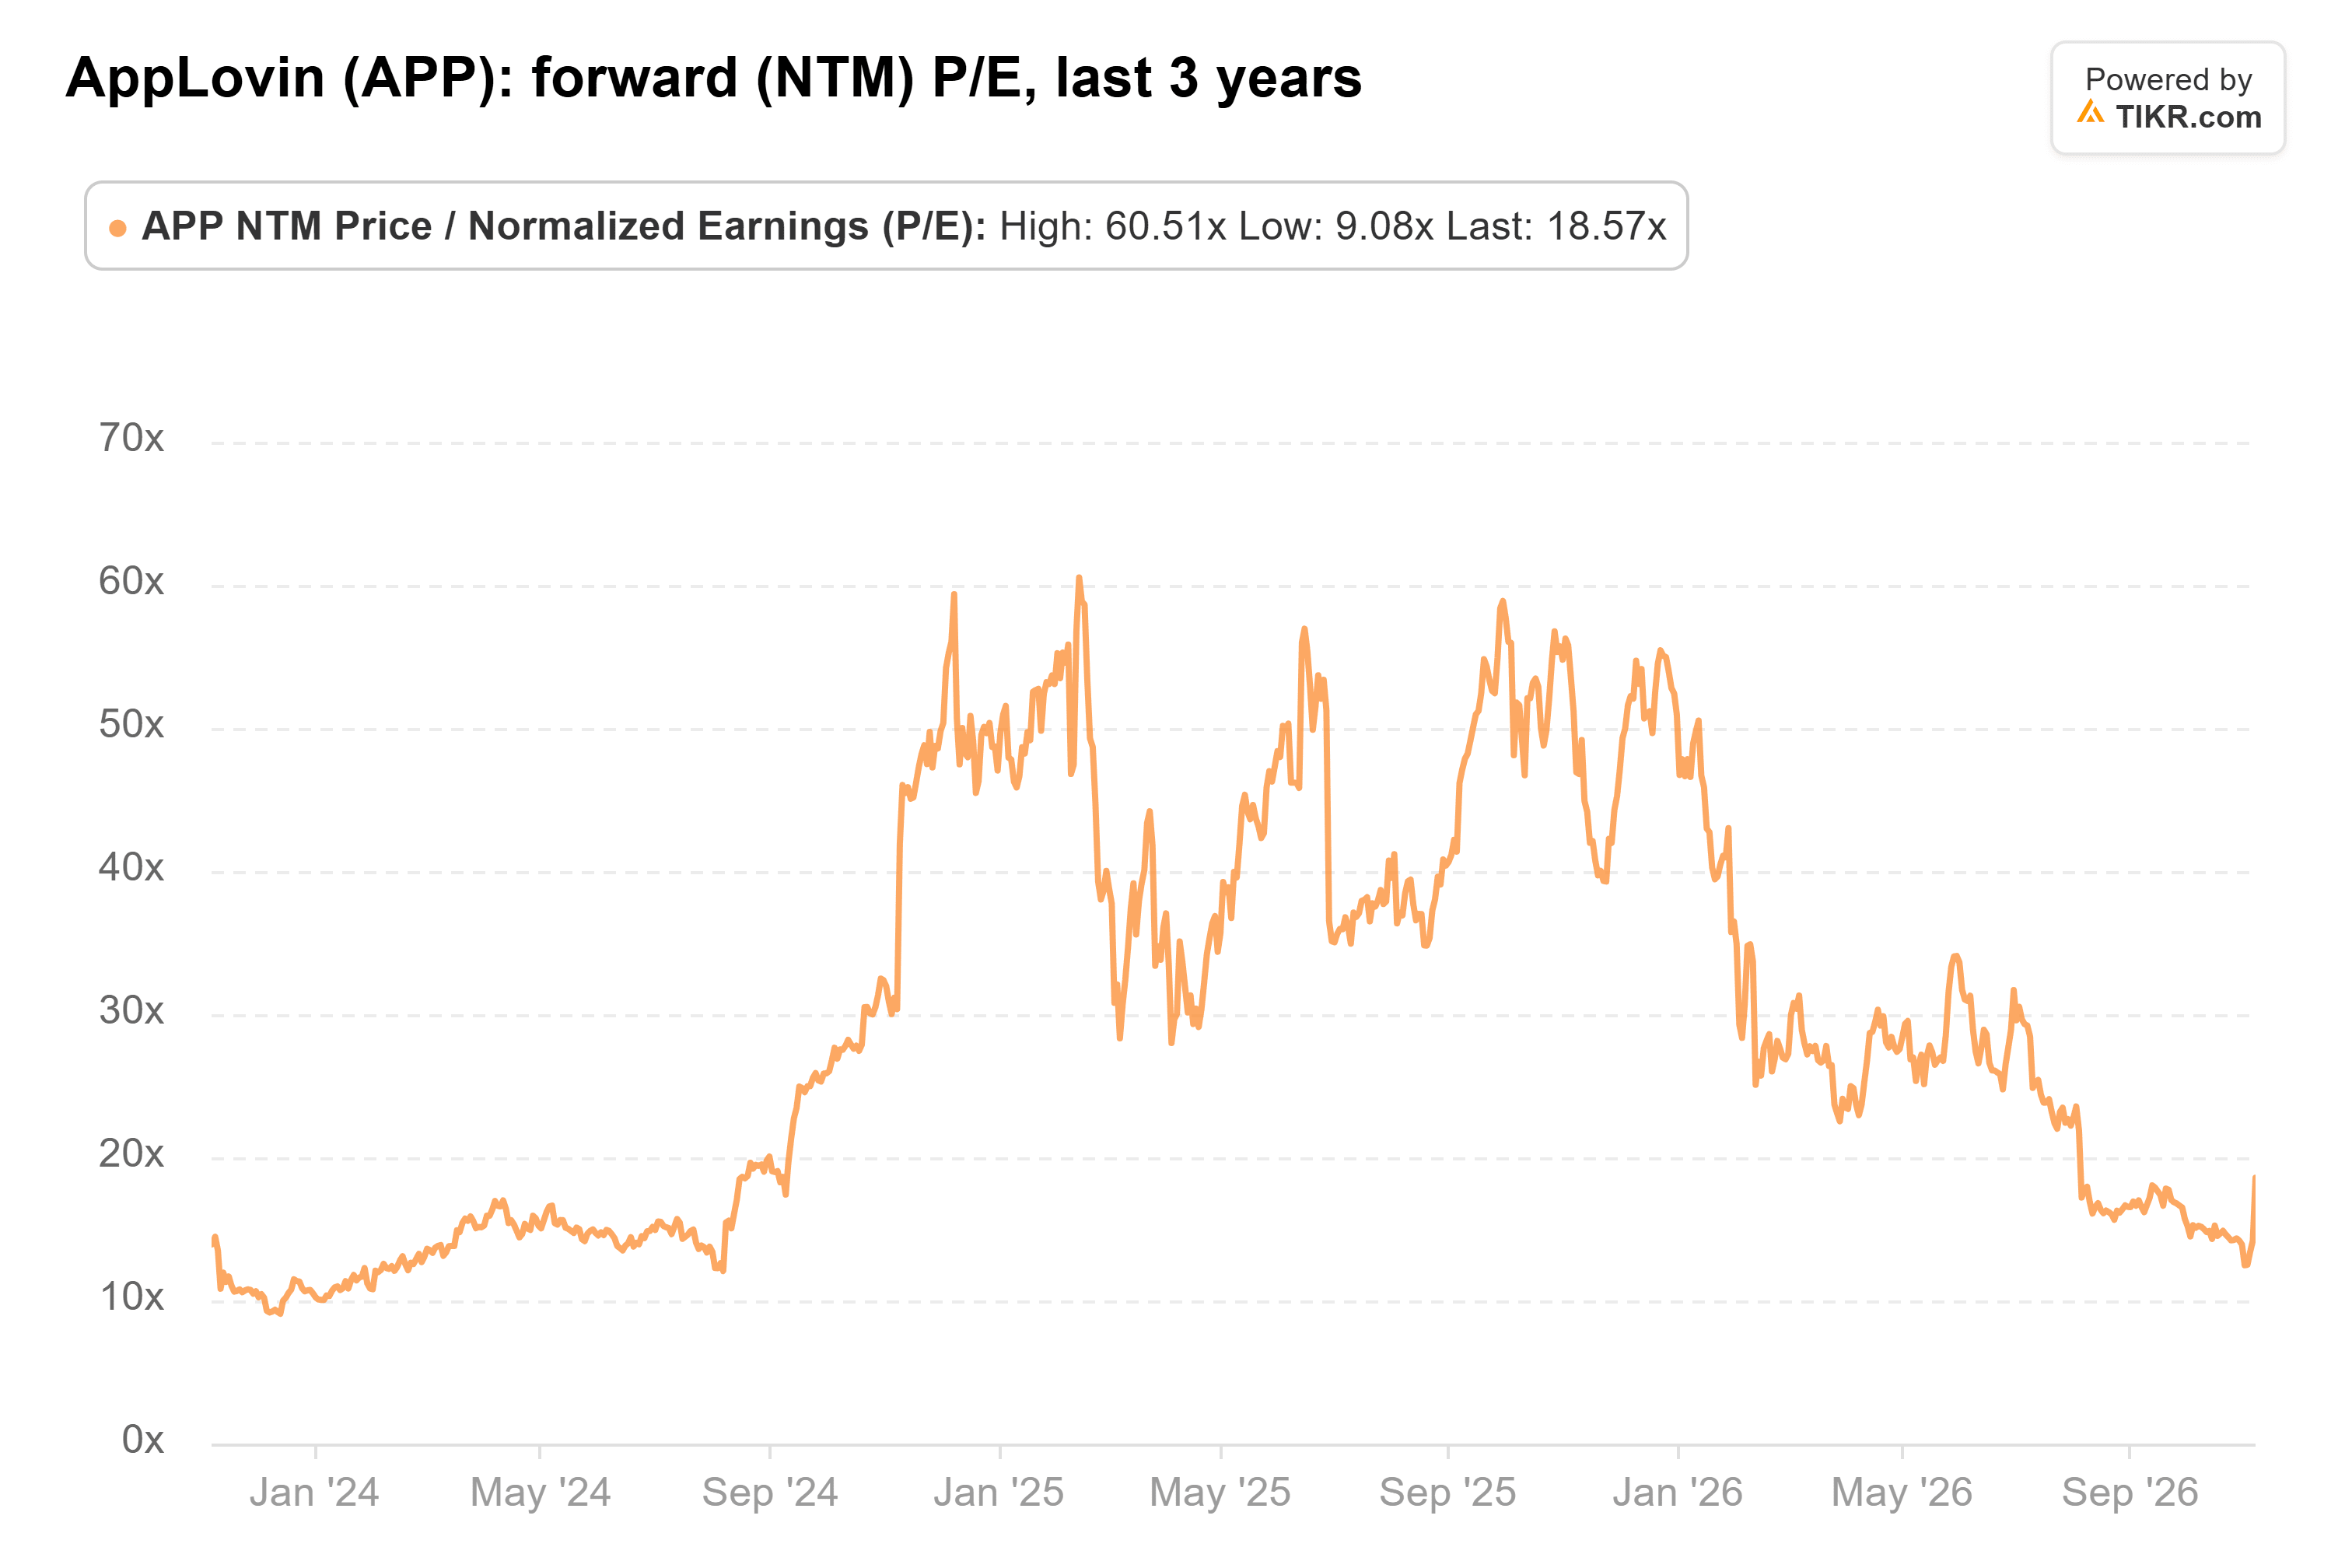
(2025年2月には60倍を超えていた!)
これは、アナリストが2026年の正規化EPS16.59ドルから2028年には25.06ドルへ、年間約23%で成長すると見込んでいる企業にとっては低い倍率である。
私の見方では、AppLovinが30%を達成する必要はなく、ここからの株価上昇には十分である。19倍という水準では、投資家はアナリストが予想する成長、ましてやForoughi氏が目指す成長をはるかに下回る成長に対して支払っていることになる。
もちろん、この見通しはまだ完了していないモデルの展開に依存している。AppLovinの第4四半期報告(おそらく2月)は、移行がどの程度進んだか、そして消費者支出がホリデーシーズンを通じて維持されたかどうかを示すだろう。
では、AppLovinの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AppLovinがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


