


主なポイント
- コカ・コーラ (KO) 株は、10月2日から11月2日にかけて11.9%急騰し、52週高値を更新しました。堅調な決算とディフェンシブ銘柄への需要が株価を支えました。
- ペプシコ (PEP) も同様に、2026年の業績見通しを下方修正し、KFCの米国飲料契約をコカ・コーラに奪われたにもかかわらず、この期間中に約12%上昇しました。
- コカ・コーラは第3四半期で、調整後EPSが11%増の0.91ドルとなり、0.88ドルという予想を上回りました。また、通期の調整後EPS成長率見通しを少なくとも11%に上方修正しました。
- フォワードPERが27.1倍、アナリストの平均株価目標が約98ドル付近であることを踏まえると、コカ・コーラ株は上昇後の現在、適正評価からやや割高に見えます。
何が起きたのか?
コカ・コーラ (KO) 株は、11月2日までの1か月間で11.9%上昇し、85.65ドルから95.83ドルへと上昇し、52週高値を更新しました。これは、テクノロジーセクターの弱さを背景に、投資家が消費財株を好んだためです。
この上昇は、コカ・コーラの10月27日の決算発表に続くものでした。調整後EPSは11%増の0.91ドルとなり、0.88ドルという予想を上回りました。売上高は7%増の134億ドルとなり、グローバル単位ケース数量は5%増加しました。これはインド、中国、メキシコ、ブラジルが支えとなりました。
価格/ミックスは1%上昇し、追加の値上げに大きく依存することなく、飲料消費の増加が成長を支えたことを示唆しています。
CEOのエンリケ・ブラウンは決算説明会で、同社の手頃な価格戦略について「手頃な価格設定は機能している」と強調しました。
経営陣は2026年の見通しを3度目となる上方修正を行い、調整後EPS成長率を少なくとも11%、有機売上高成長率を少なくとも5%、フリーキャッシュフローを少なくとも130億ドル(以前の予想124億ドルから上方修正)と見込みました。
決算が予想を上回ったにもかかわらず、コカ・コーラ株は10月27日に1.6%下落しました。これは、投資家が改善の多くを既に織り込んでいたことを示唆しています。経営陣が更新した調整後EPSの業績見通しは、最低約3.33ドルを意味し、これは決算発表前のアナリスト予想3.31ドルと比較されます。
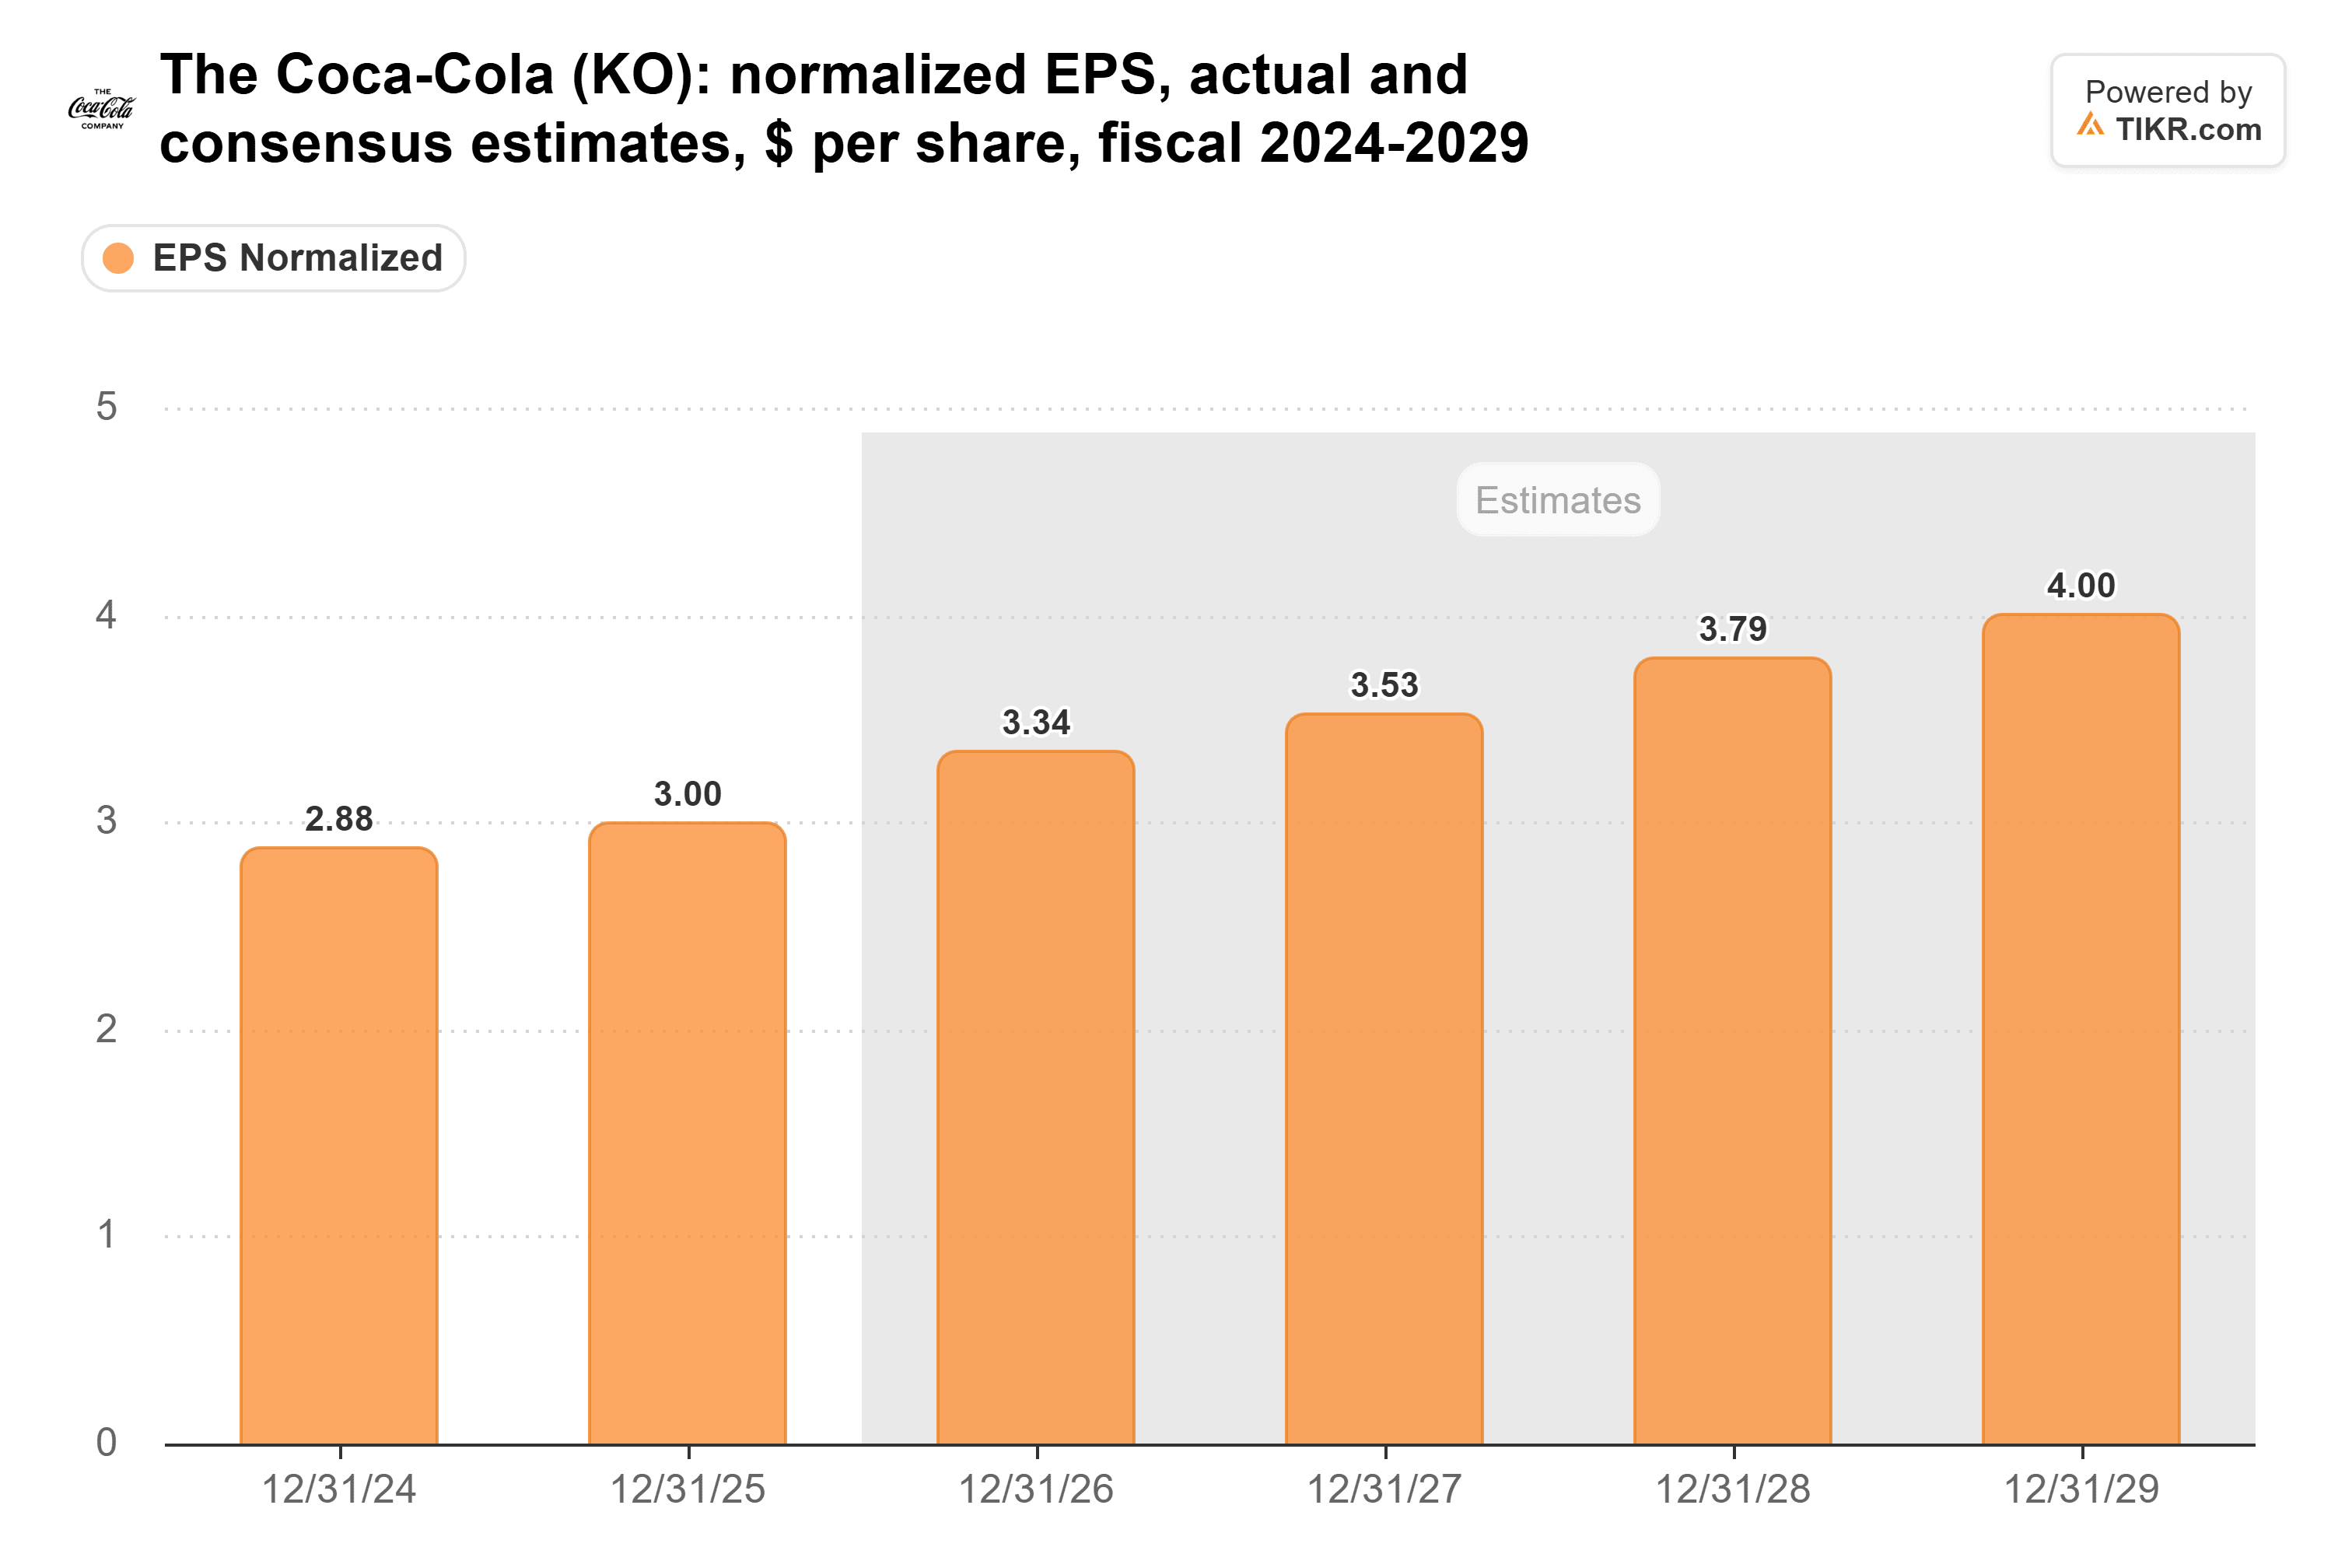
TIKRの10月30日時点のコンセンサス予想では、2026年の正規化EPSは3.34ドル、2027年は3.53ドル、2028年は3.79ドルと見込まれており、2026年から2028年までの年間成長率は約6.5%と示唆されています。
別の成長のきっかけとして、KFCが発表した計画がありました。約3,718店舗の米国内レストランで、ペプシコからコカ・コーラ飲料への切り替えを2027年春までに行うというものです。
この契約は、ペプシコが国内の飲料需要の弱さに直面する中、コカ・コーラのフードサービス分野での存在感を強化するものです。
ペプシコの第3四半期決算によると、北米の飲料数量は2%減少し、経営陣は2026年のコアEPS成長率見通しを、以前の下限5%-7%から2.5%-3.5%に下方修正しました。
しかし、ペプシコはより規模の大きいタコベルとの飲料契約を2036年まで維持しており、同社の株価も同様に上昇したことは、より広範な消費財株への投資家需要もコカ・コーラの上昇に寄与したことを示唆しています。
コカ・コーラ株は割安か、割高か?
コカ・コーラは上昇後、適正評価からやや割高に見えます。改善する収益予想は既にプレミアム評価に織り込まれています。
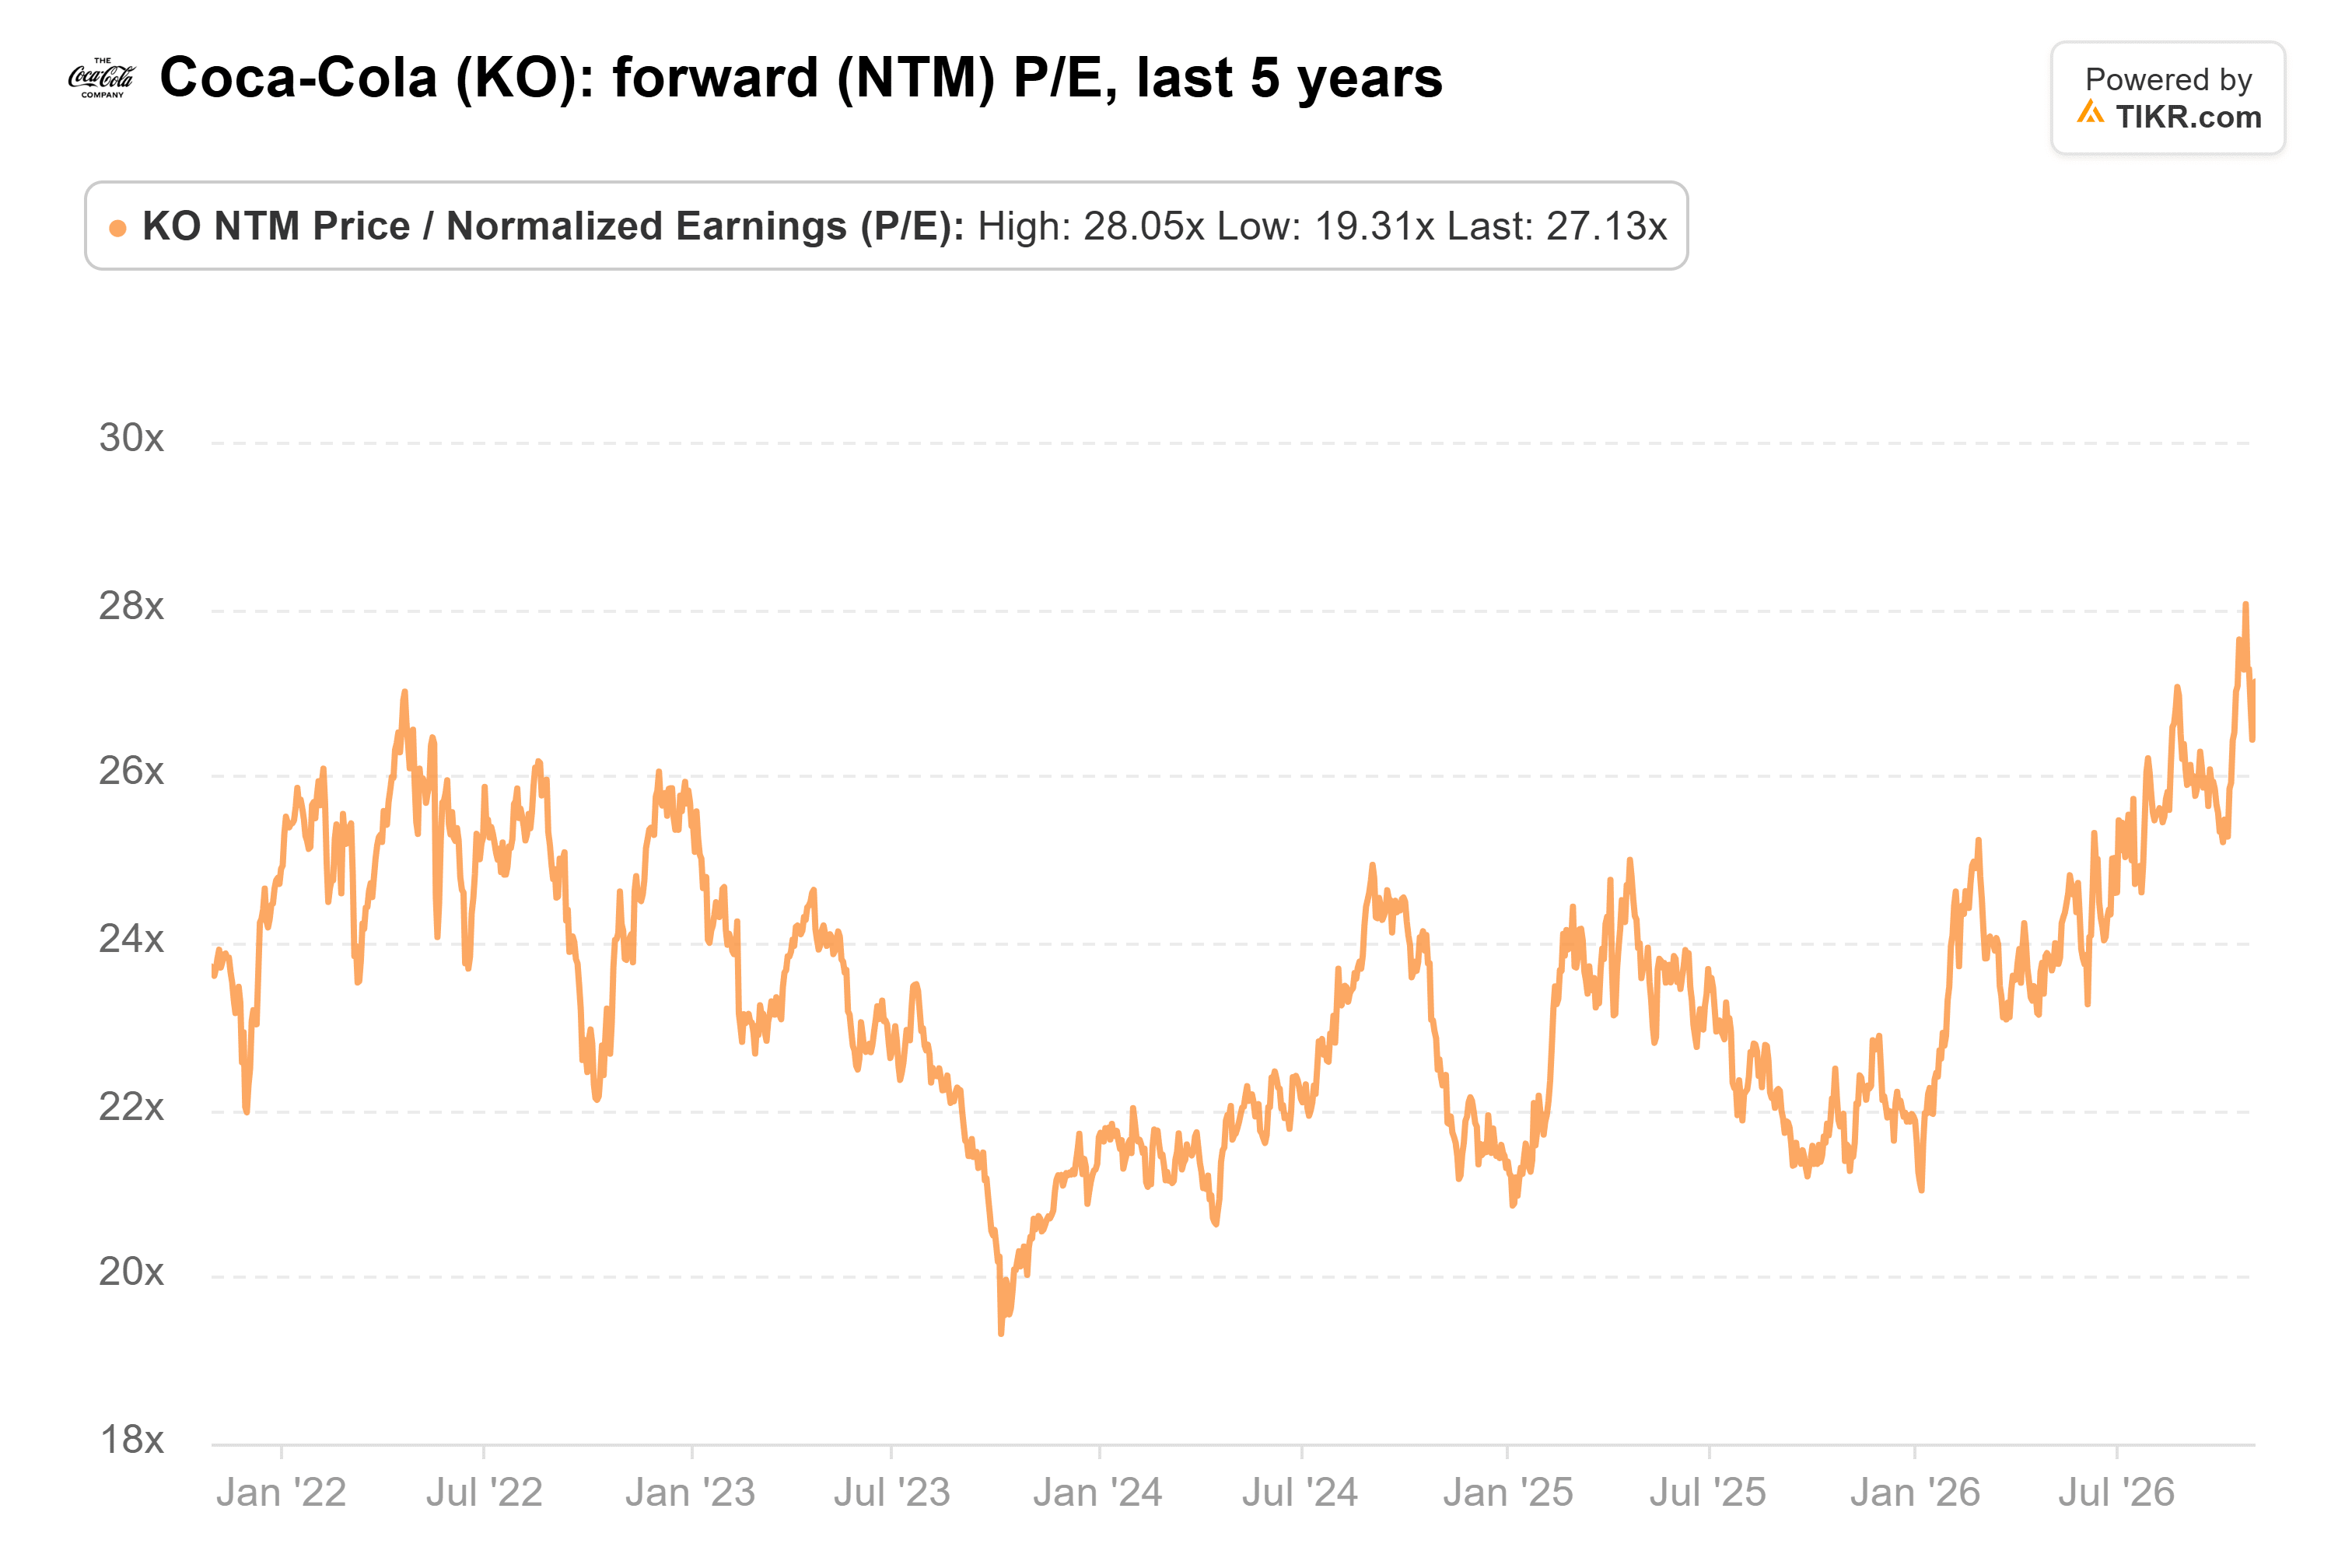
10月30日時点でフォワードPERが27.1倍のコカ・コーラは、過去5年間の平均23.4倍を上回り、過去5年間のピーク28.1倍に近い水準で取引されており、これ以上の倍率拡大の余地は限られていることを示唆しています。

ウォールストリートの平均株価目標97.75ドルは、11月2日の終値95.83ドルから約2%の上昇余地を意味します。これは、アナリストが決算発表後に予想を上方修正したにもかかわらずです。
今後12か月間のコカ・コーラのパフォーマンスは、持続的な飲料需要、数量成長、そしてKFCへの移行に依存します。しかし、第4四半期の在庫調整と販売日数の6日減少が短期的な圧力要因となる可能性があります。また、計画されているコカ・コーラ・ビバレッジ・アフリカの売却は、取引が予定通り完了した場合、2027年の比較可能純売上高に約8%の逆風要因(ヘッドウィンド)をもたらすと見込まれています。
コカ・コーラの第3四半期規制当局提出書類によると、同社は進行中のIRS(米国税庁)との税務紛争による不確実性に直面しており、既に約60億ドルを預託済みで、控訴が最終的に失敗した場合、2010年から2025年までの追加の税金と利息の負担が最大140億ドルに上る可能性があります。
2028年まで年間約6%-7%の成長が見込まれる収益を考えると、コカ・コーラのプレミアム評価は失望に耐える余地が限られています。株価の調整、または2027年の業績見通しが予想以上に強ければ、より魅力的な買い場を提供する可能性があります。
では、コカ・コーラ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、コカ・コーラがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





