


主なポイント
- Uberの経営陣は第3四半期決算説明会で、AIエージェント経由のUber Eats注文は約500件、配車は4件だったと述べた。これはハロウィーン週の約3億2000万件のトリップ(配車・配食合計)と比較して極めて小さい。
- CEOのDara Khosrowshahiは、Uberが再び外部のゲートキーパーに依存する状況は望まないと述べた。MercadoLibreやJPMorganも同様に、外部エージェントが在庫や口座にアクセスすることを防いでいる。
- 会員がUberの予約の半分以上を占め、2025年のフリーキャッシュフローは98億ドルに達したため、Uberは自社のビジネスを求めるアシスタントとの取引条件を自ら設定できる立場にある。
- Uberの株価は予想PER約17倍で、これは3年ぶりの低水準だが、AIエージェントが同社のビジネスに与えた影響は現時点ではごくわずかだ。
Uber Technologies (UBER) は、AIエージェントが自社ビジネスに与える脅威を数値で示した。その数は4だ。
水曜日に行われたUberの第3四半期決算説明会で、CFOのBalaji Krishnamurthy氏は、ハロウィーン週はUberにとって最大級の週の一つであり、配車とUber Eatsを合わせて約3億2000万件のトリップがあったと述べた。エージェント経由のUber Eats注文は「合計で約500件」だった。
そして配車については、「エージェントから成約したのは、わずか4件でした」と語った。
DoorDashの数字も同様にわずかだった:AIエージェントによる注文は、9億9300万件のうちわずか数百件のみ。
CEOのDara Khosrowshahi氏はUberに加わる前にExpediaを率いており、説明会で顧客が直接Uberのアプリを利用することを望む理由を説明した:「私は以前、旅行ビジネスに携わっていましたが、そこではGoogleのような企業に依存せざるを得ませんでした。あの状況に戻りたくはありません」
MercadoLibre (MELI) は同じ日の自社の決算説明会でさらに踏み込んだ。CEOのAriel Szarfsztejn氏は、同社は「在庫をいかなる外部プラットフォームにも提供しないことを決定した」と述べた。また、『ビッグ・ショート』で有名になった投資家のSteve Eisman氏は、月曜日のThe Real Eisman Playbookのエピソードで、JPMorgan Chase (JPM) が「外部のエージェント型AIを当行のシステムに入れないと発表した」と語った。
TIKRはUberについて50人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Uberに対する買い、保有、売りの評価の内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Uberのアナリスト評価を見る
Uberは「玄関口」を支配している
Uberがこのような強気の発言ができるのは、顧客がすでに直接Uberを利用しているからだ。Khosrowshahi氏は、会員が現在予約の半分以上を占めていると述べた。配車の中央値は予約に50秒かかり、75%の配車は1回のタップで完了する。
Uberは自社のアシスタントも開発している。新たに導入した「Cart Assistant」で作成されたバスケットの金額は「平均の約2倍」だと同氏は語った。
アナリストはこの直接ビジネスが成長を続けると予想しており、収益は2025年の520億ドルから2028年には764億ドルに増加すると見込まれている:

エージェント経由の配車がわずか4件であることを考えると、今回の説明会でアナリストがエージェントのリスクを理由にこれらの予想を下方修正する根拠は何もない。
同社のビジネスはまた、多額のキャッシュを生み出している。フリーキャッシュフローは2021年のマイナスから、2025年には98億ドルにまで改善した:
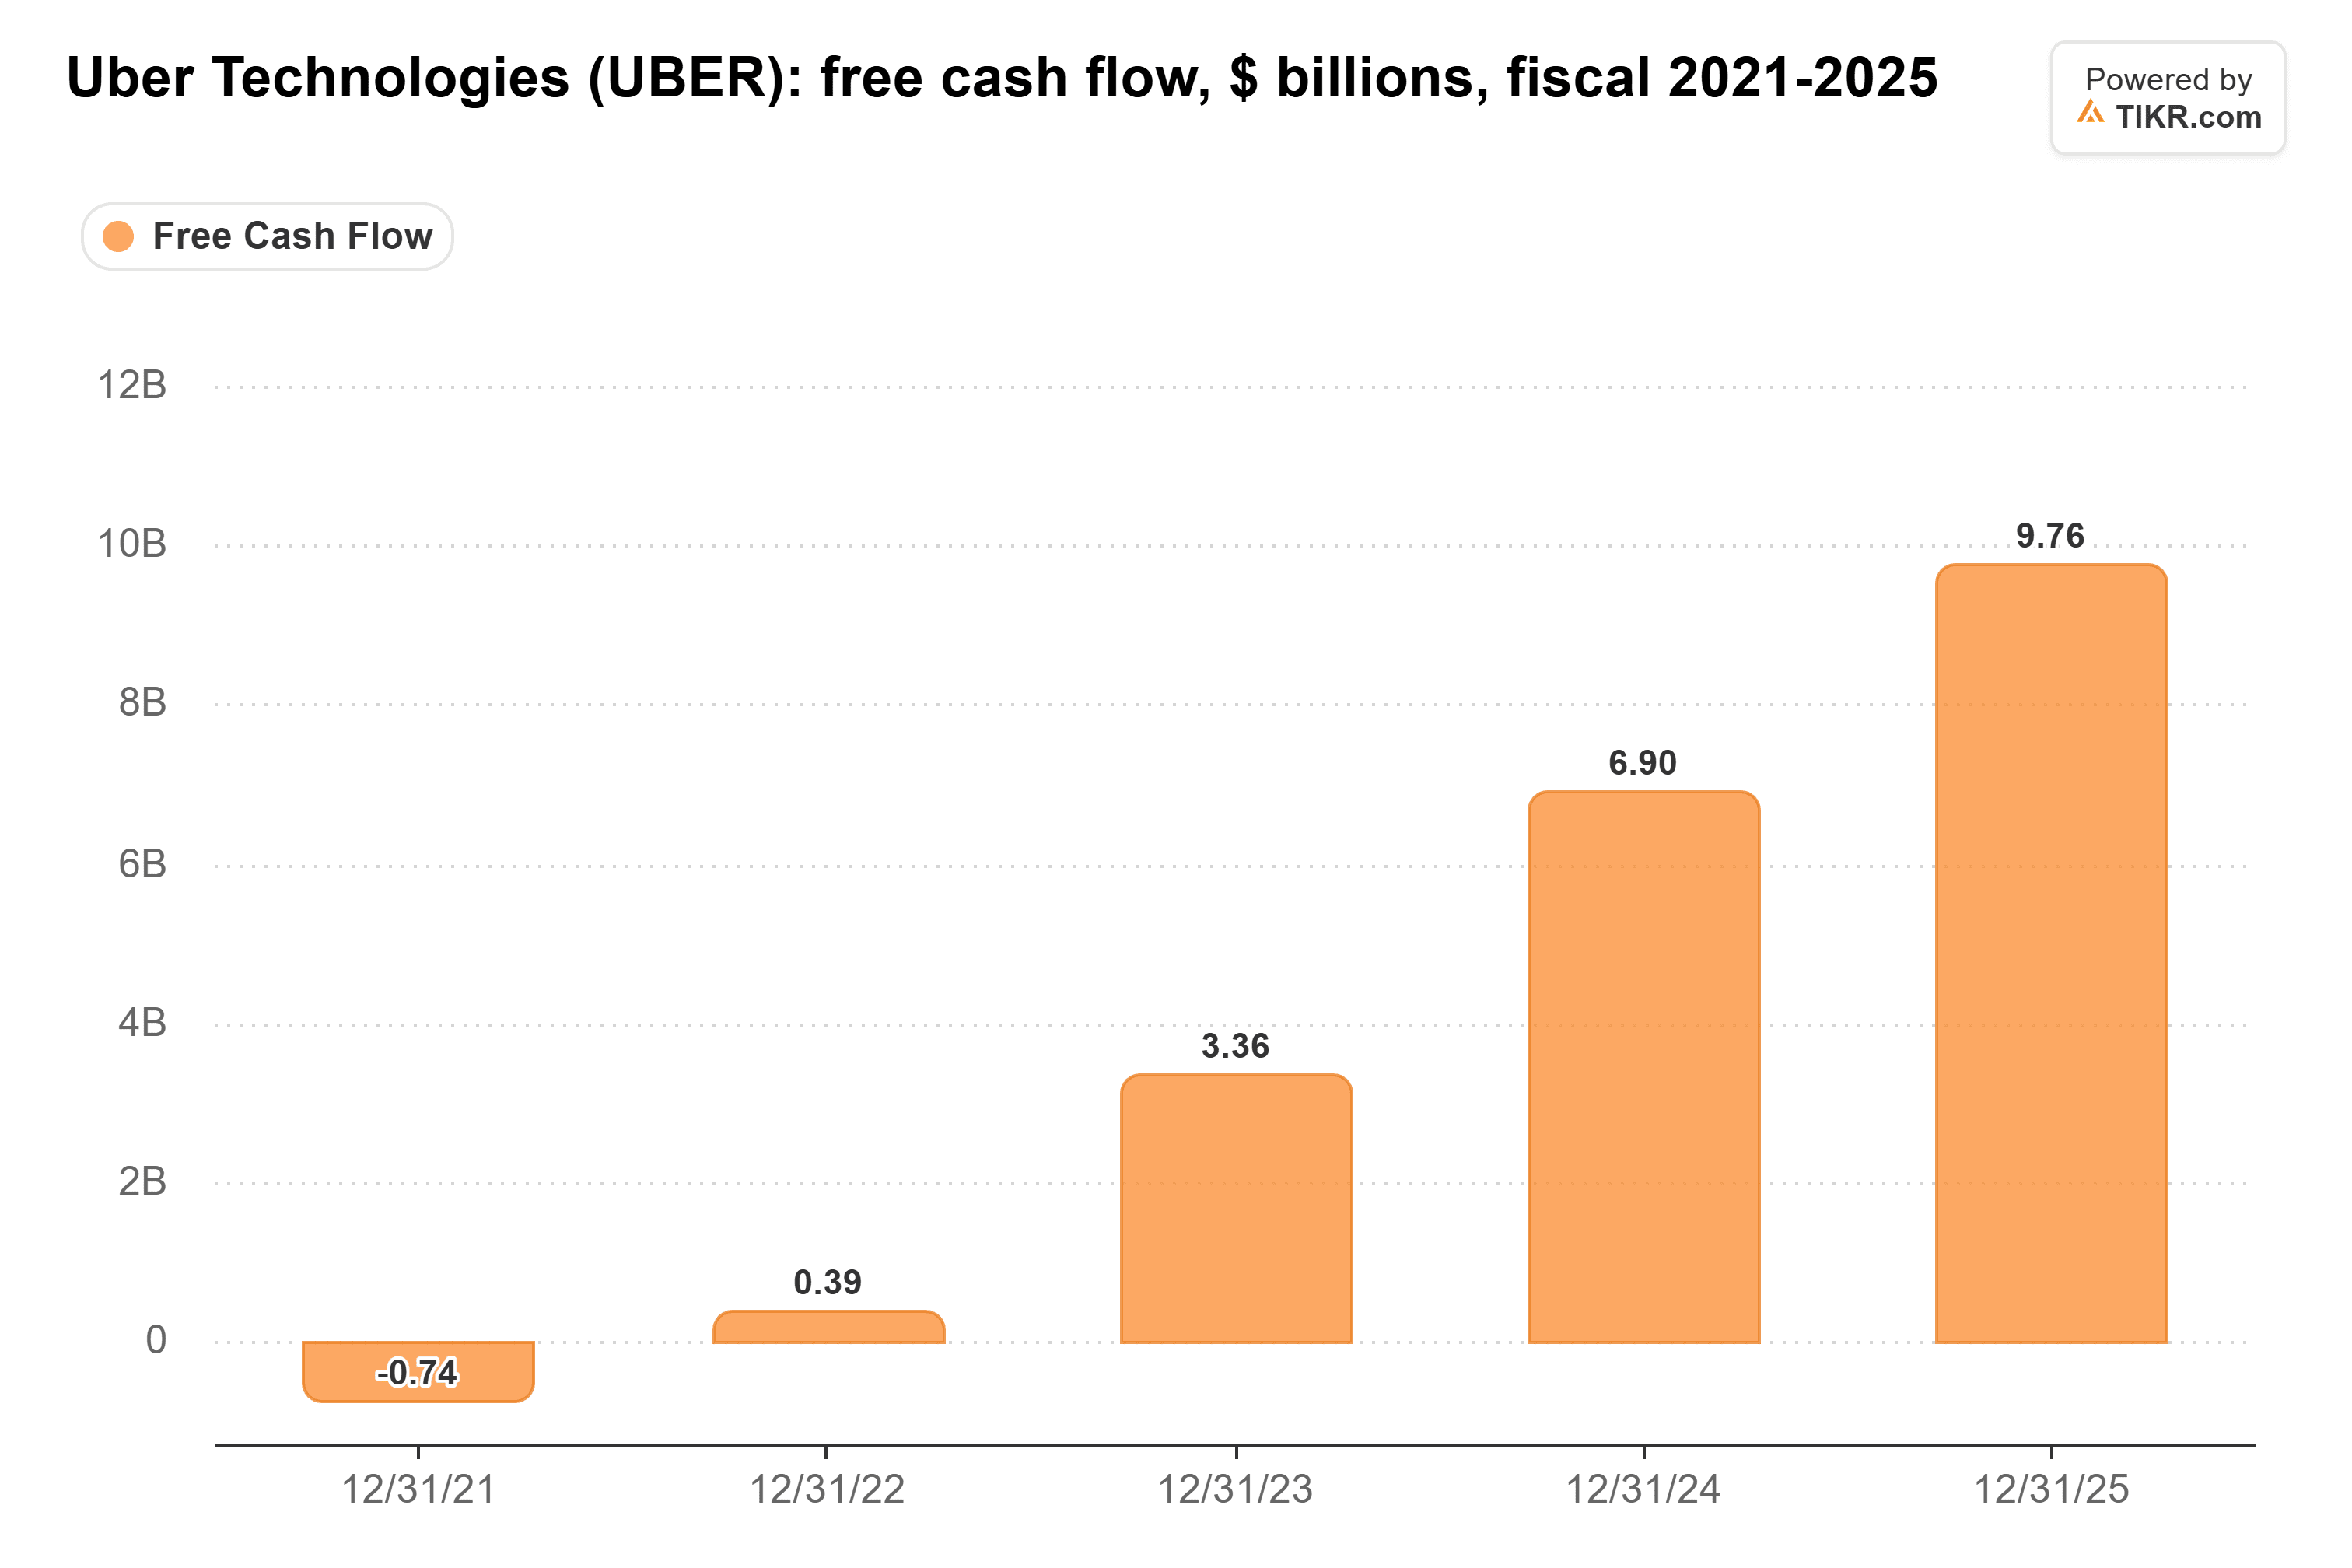
そしてその勢いはまだ続いている。第3四半期のフリーキャッシュフローは25億ドルで、前年同期の22億ドルから増加した。
8つのアシスタントが参入を希望
もし人々がアシスタント経由で注文するようになり、Uberがそこで予約できなくなった場合、エージェントを締め出すことには実際のコストが伴うだろう。しかしUberは依然として彼らと話し合っている。Khosrowshahi氏は「すべてのAIアシスタント企業が我々と話している」と述べ、Uberは「現在、取引条件を交渉中だ」と語った。
彼はその交渉におけるUberの立場を有利だと見ている。ほとんどの市場には大手の配車事業者と配食事業者がそれぞれ2社ずつ存在すると彼は述べ、これまでに8つのアシスタントを確認したという。10社以上になると予想している。
彼のExpedia時代は逆の状況だった:多くの旅行サイトが1つの検索エンジンを必要としていた。しかしここでは、多数のアシスタントが、実際に車を呼べる数少ないアプリの1つを必要としている。もし1つのアシスタントが手数料を高く要求しすぎれば、Uberは交渉から離脱でき、そのアシスタントは提供する配車サービスを失うことになる。
MercadoLibreも同じ優位性に賭けている。同社独自のエージェントは「27年間の自社データ」に基づいて構築されており、すでに主要3市場の一部ユーザー向けに稼働している。JPMorganにはさらに強い理由で門戸を閉ざしている。Eisman氏が大手銀行について語ったように、「自社のフランチャイズを毀損する余裕はない」からだ。
脅威がすでに現実化したかのような株価水準
しかし投資家はUberを3年ぶりの低水準の予想株価収益率(PER)で評価している:
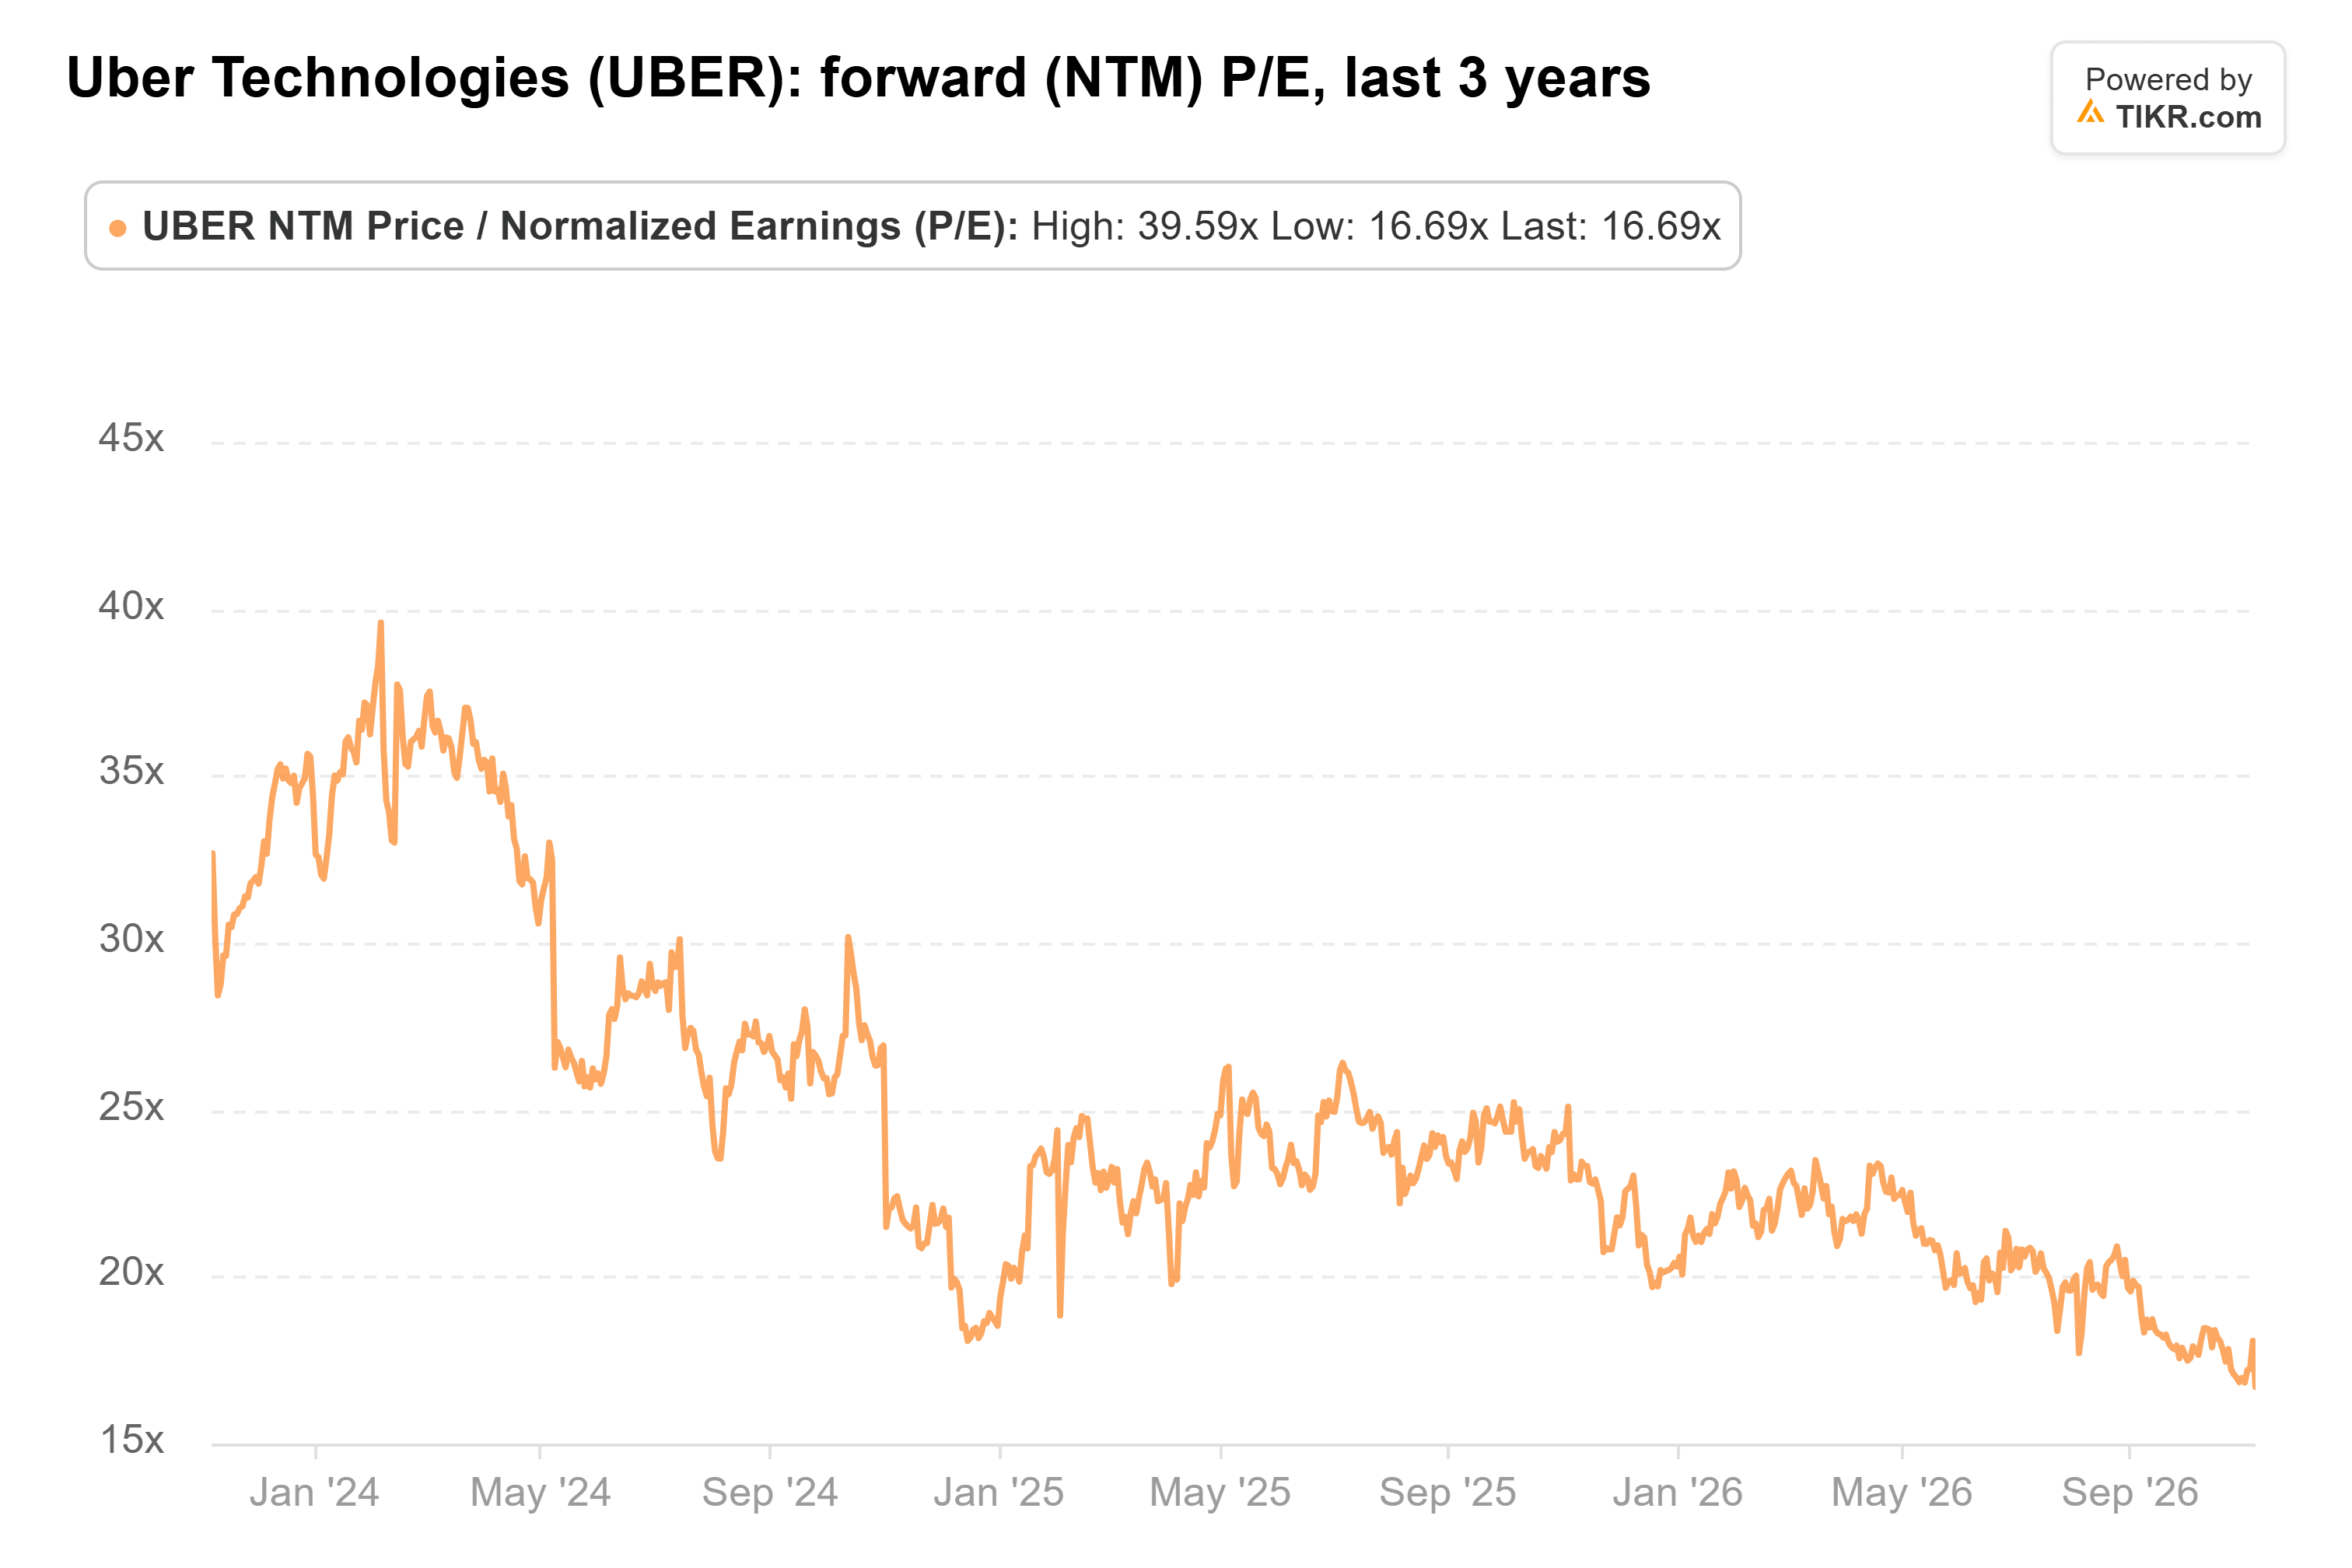
予想PER約17倍は、3年間の平均である25倍や2024年初頭のピーク時(約40倍近辺)と比較して低く、成長を続けるビジネスに対して投資家はほとんどプレミアムを支払っていない。この懸念の大部分はロボタクシーによるものだが、エージェントはUberが顧客を維持できるかどうかを疑う弱気筋にさらなる理由を与えている。
結局のところ、エージェントの脅威はまだ数年先のことだと私は考えている。Uberは需要を自ら支配し、それを維持するキャッシュを有しており、この株価水準では、この銘柄は保有する価値があると思う。
もちろん、Khosrowshahi氏自身が述べたように、現時点では非常に初期段階であり、アシスタントは急速に進化している。Uberのエージェント経由の取引量が増え始めるかどうか、そしてどのような条件でそれらの契約を結ぶかに注目すべきだ。
では、Uberの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Uberの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、自らのビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


