


主なポイント
- Cloudflareの株価は、第3四半期の売上高が39%増の7億8250万ドルに達したことを受け、11%急騰した。同じ週、新たな規制がデータセンター建設を制限する恐れから、CoreWeave、Nebius、IRENは下落した。
- CEOのMatthew Prince氏はCloudflareを「初のエージェンティック・クラウド」と呼び、同社が既に運営するネットワーク上でAIエージェントのトラフィックと共に成長できるという考えを業績が裏付けていると述べた。
- 四半期のフリーキャッシュフローは2024年末以降2倍以上に増加し、経営陣は第4四半期にGAAPベースでの黒字化を見込んでいる。
- 同株は依然として通常の予想PERを大きく上回って取引されており、エージェントトラフィックの伸びが鈍化すれば大きな打撃を受ける可能性がある。
Cloudflare (NET)の株価は、第3四半期の好決算を受けて本日11%急騰した一方で、CoreWeave (CRWV)をはじめとするネオクラウド各社の株価は下落を続けた。
火曜日に民主党が上下両院の支配権を獲得し、投資家は同党がデータセンター建設の規制強化を推進することを懸念した。CoreWeaveは水曜日に10%下落し、52週安値を更新した。木曜日までに、CoreWeave、Nebius、IRENは投票日以降それぞれ10%以上下落した。Cloudflareも決算発表前には8%下落していた。
そして、木曜日の第3四半期決算説明会で、CEOのMatthew Prince氏は自ら次のように線を引いた:
「Cloudflareはネオクラウドではありません。一部の方々が呼ぶような『第4のパブリッククラウド』でもありません。我々は別のものです。我々は初のエージェンティック・クラウドです」
本日の株価急騰から判断すると、投資家はこの主張を受け入れているようだ。
TIKRはCloudflareについて34人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Cloudflareの買い・保有・売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。Cloudflareのアナリスト評価を見る
エージェントが同社のネットワーク上に移行中
Prince氏の主張は、Cloudflareがコードを実行する方法から始まる。同氏は、ハイパースケーラーやネオクラウドはコンテナを中心に構築されていると述べた。一方、Cloudflareは代わりに「アイソレート」と呼ばれる、より軽量な方法で、同じマシン上で多数の顧客のプログラムを実行している。同氏は、これにより「ハイパースケーラーやネオクラウドが真似できないレベルの効率性で高密度にスケールできる」と主張した。
この効率性が重要なのは、Prince氏がエージェントトラフィックが5年以内に人間のオンライン・トラフィックの1,000倍になると予想しているからだ。同氏は前四半期にこの予測を発表し、今回は「その時期については『予想より早い』方に賭ける」と述べた。
そして、そのトラフィックは既に現れ始めている。Prince氏は第三者のデータを引用し、「7月1日から今日までに、我々はインターネット全体の約5%をCloudflareに追加しました。これは驚くべきことです」と述べた。10月までに1,000万人以上の開発者が同プラットフォームに参加し、2025年末の450万人から増加した。
売上高は39%増の7億8250万ドルに達した。これは経営陣自身の業績見通しの上限を6%上回り、3%から5%の上方修正が3四半期連続で続いた後の成果だった。第4四半期の業績見通しである8億4500万ドルから8億4600万ドルは、8月の見通しが示唆していた7億9100万ドルから7億9800万ドルを大きく上回っている。
決算発表前、アナリストは売上高が今後数年間にわたって複利で成長し続けると予想していた:
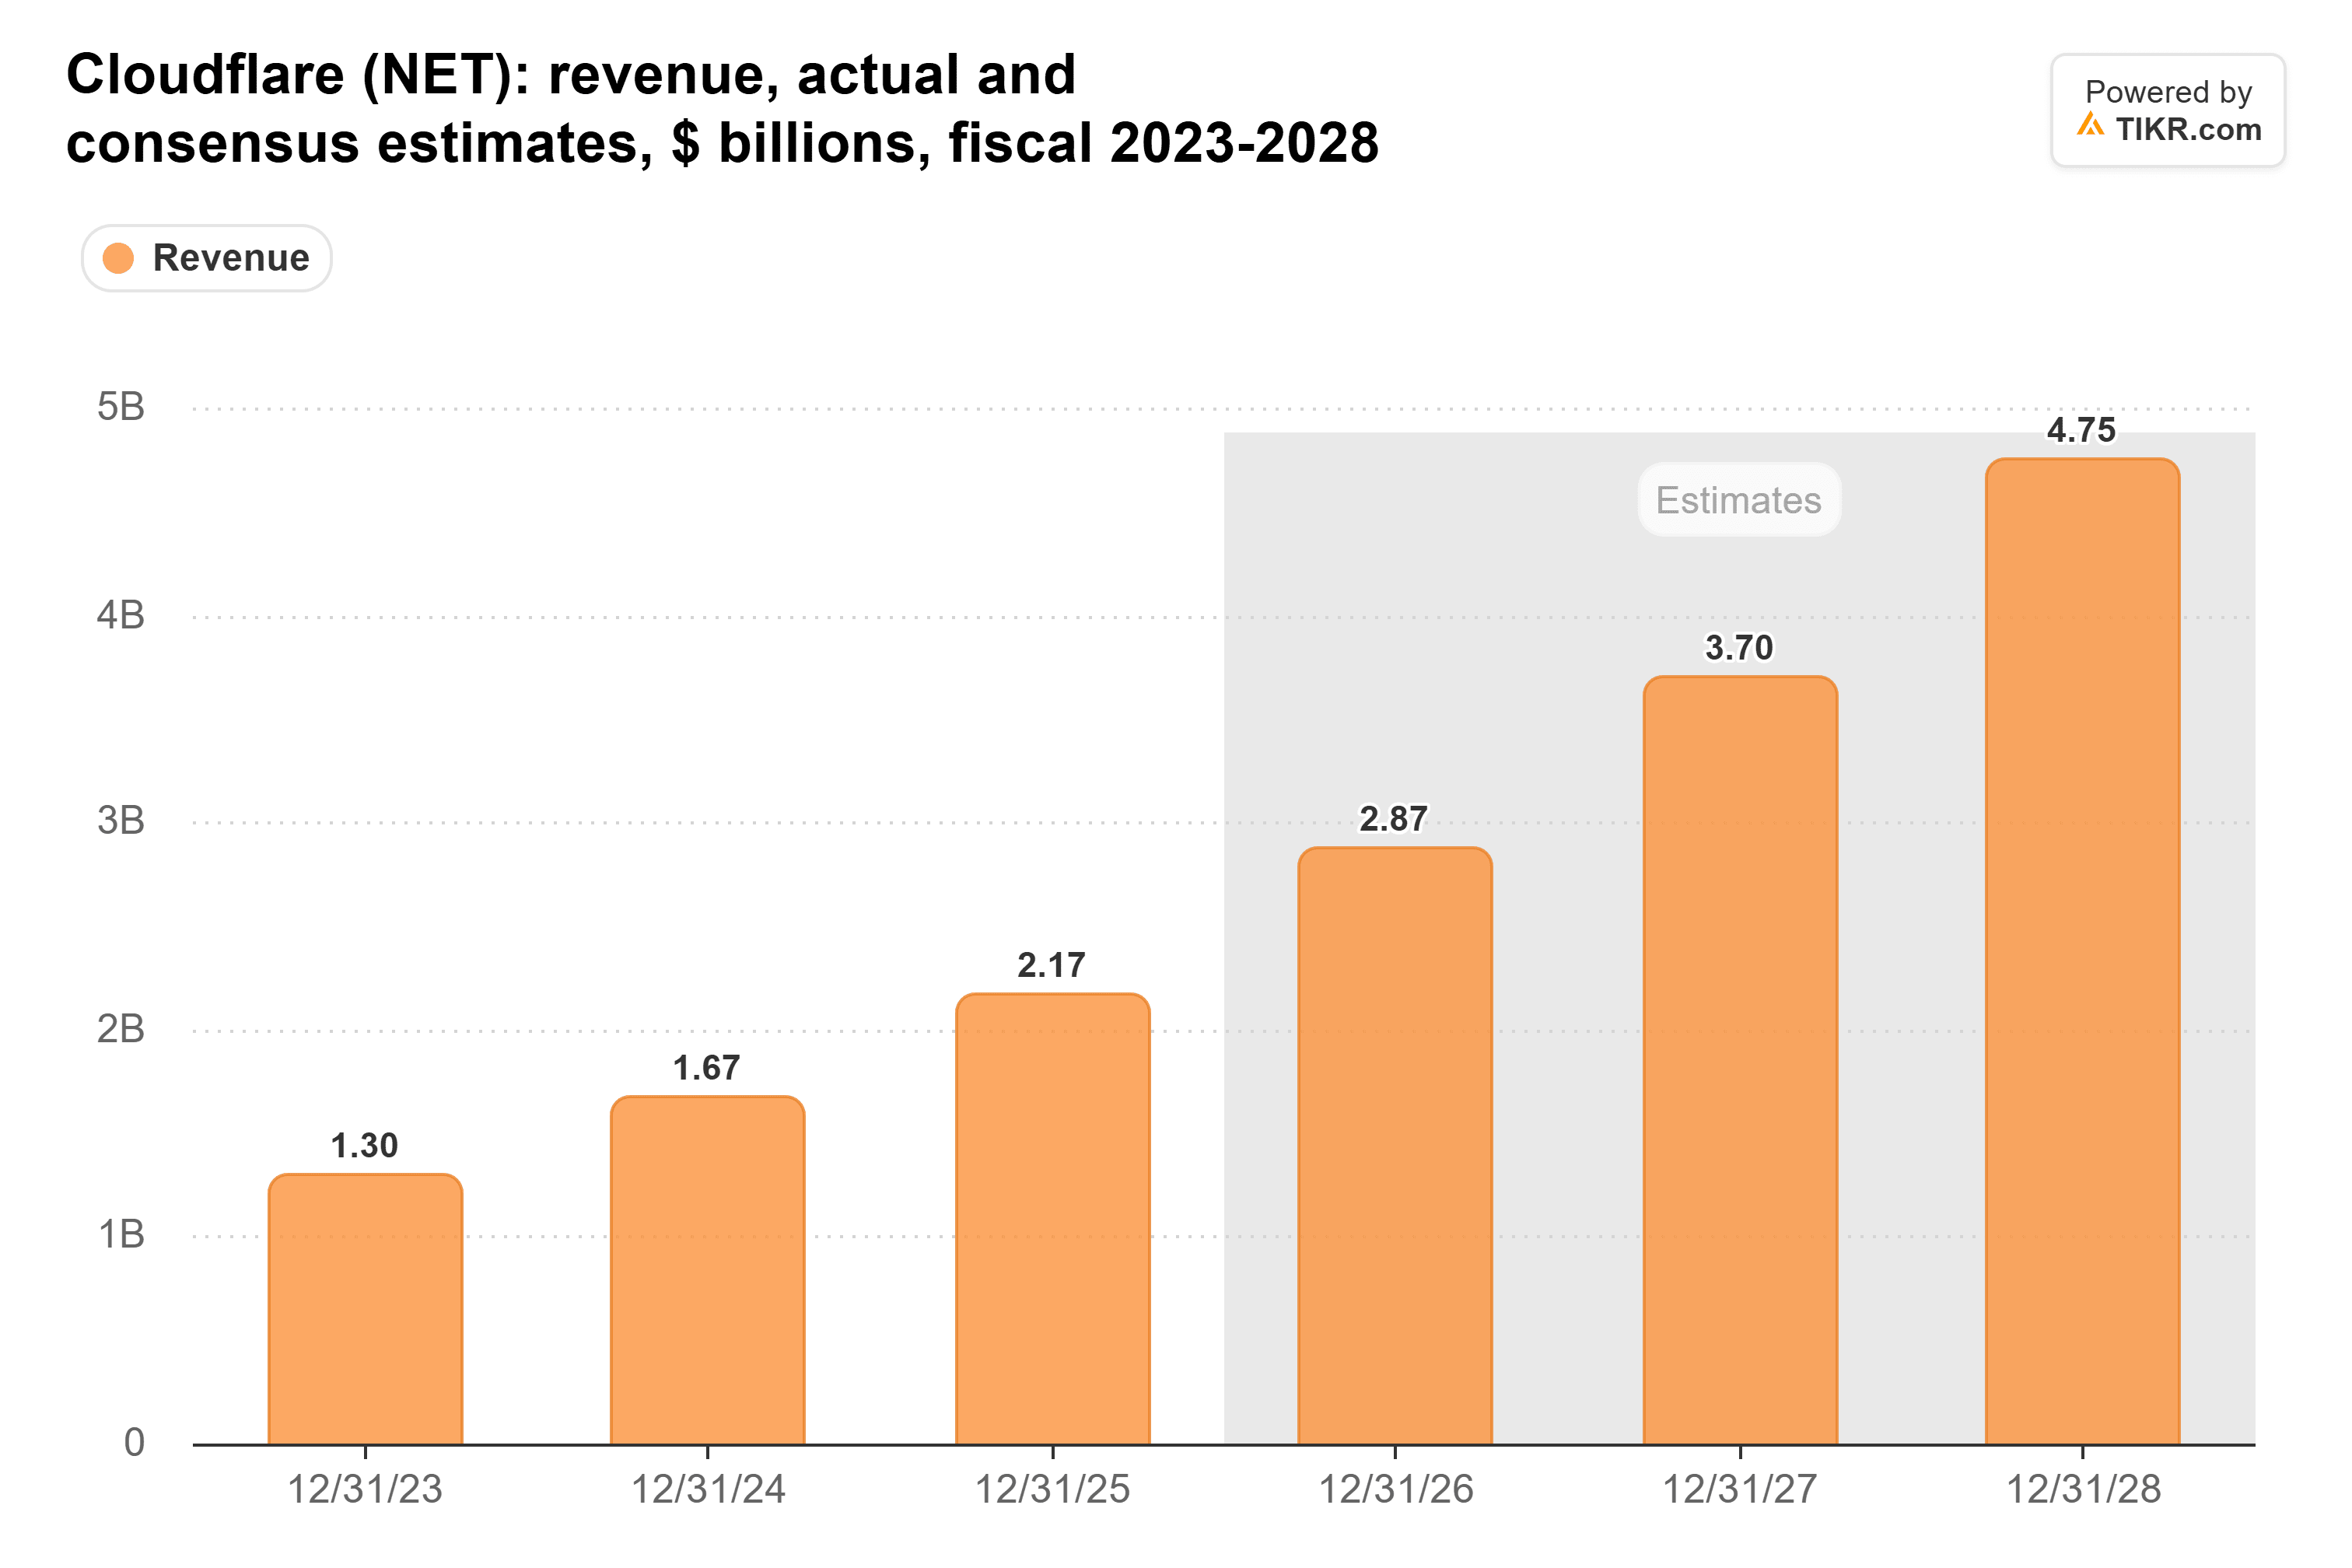
経営陣が発表した2026年の新たな業績見通し2.96億ドルは、既にアナリストが予想していた2.87億ドルを上回っている。また、2027年の3.70億ドルという見通しは、このガイダンスに対してわずか25%の成長に過ぎない。これは過去2年間にCloudflareが報告したどの四半期よりも低い成長率だ。
キャッシュフローも改善
CoreWeave、Nebius、IRENはAIコンピューティングのための施設と設備に多額の投資を行っているため、データセンターの許可をめぐる争いはこれらの企業の成長に直撃する。一方、Cloudflareのエージェントトラフィックは同社が既に運営するネットワーク上を流れる。また、1年前、CFOのThomas Seifert氏は、AIネイティブの顧客が売上高の2%以上を占めることはないと述べていた。
木曜日の説明会で、Seifert氏は開発者プラットフォームについて「粗利益率はわずかに低いが、獲得コストは大幅に低い」と述べた。同氏は、営業利益率の急上昇はこのプラットフォームの成長によるものだと説明した。調整後営業利益率は前年同期の15.3%から17.5%に上昇した。同氏はさらに、Cloudflareは「Rule of 40」から「Rule of 50」への移行を年末までに目指していたが、「現在、それを大きく上回っている」と付け加えた。
四半期のフリーキャッシュフローは2024年末以降2倍以上に増加している:
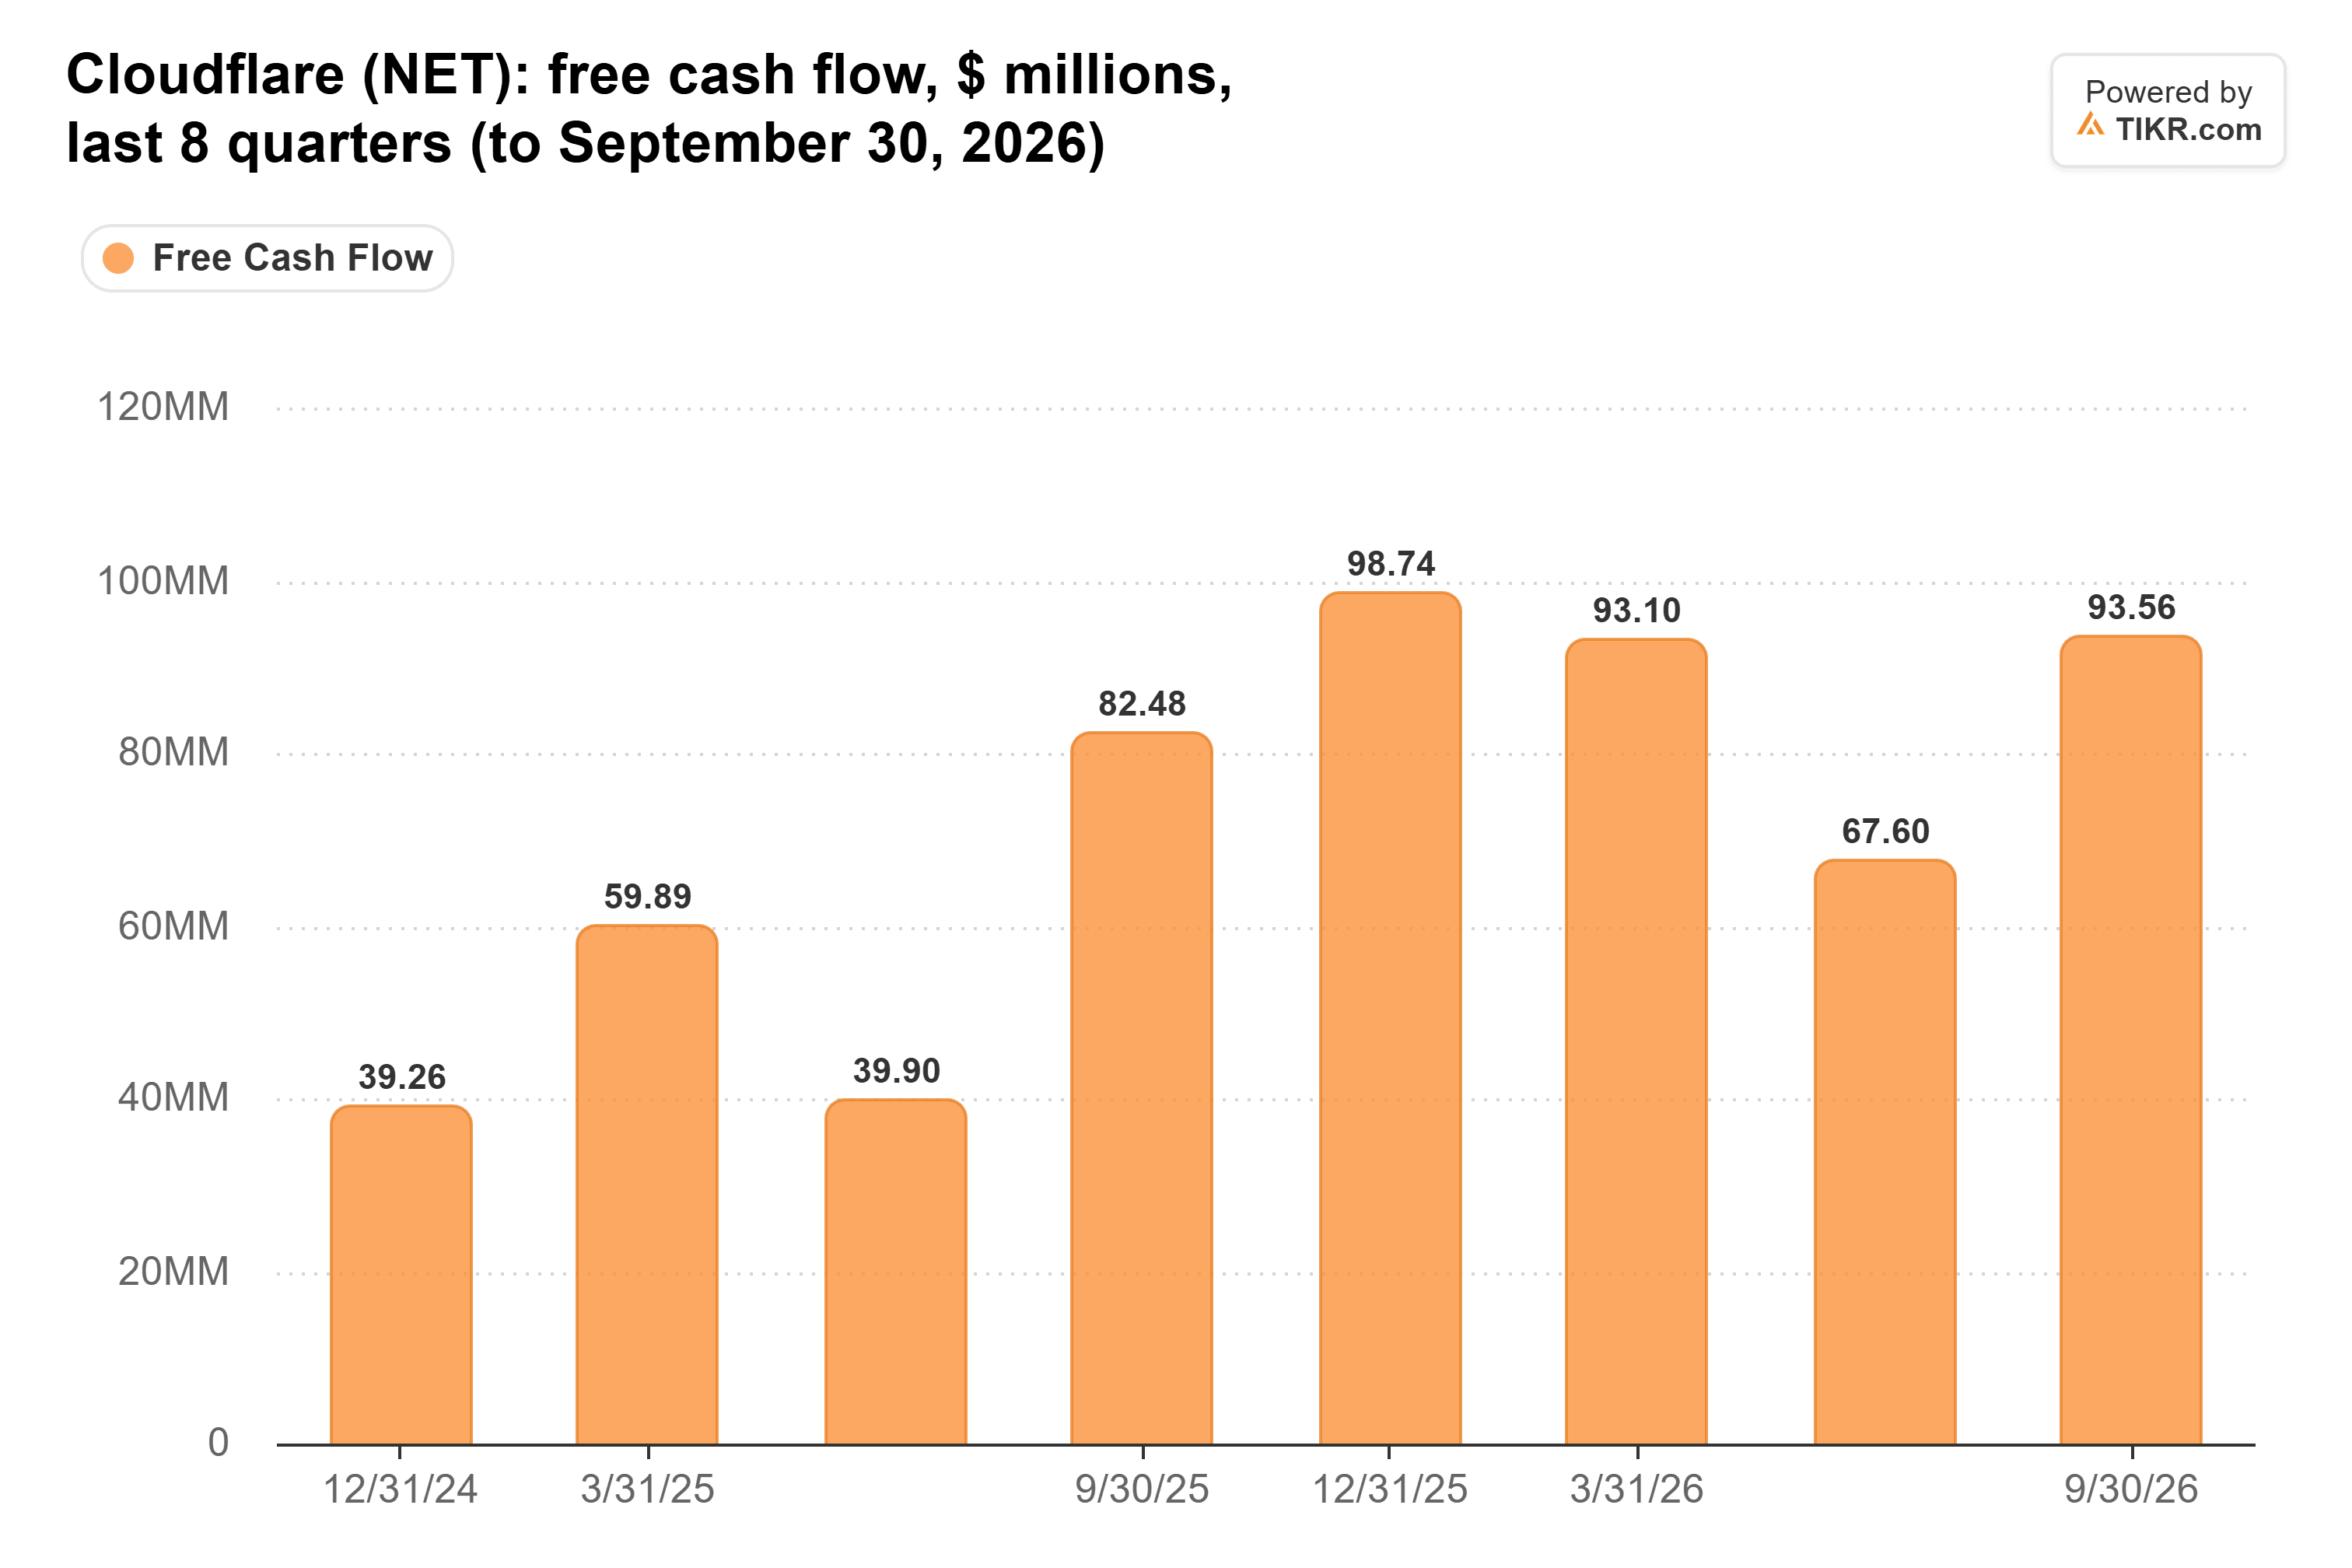
(第2四半期の落ち込みには、Cloudflareが5月に従業員の20%を削減した後の9,860万ドルのリストラ費用が含まれている。)
経営陣は現在、第4四半期にGAAPベースで黒字化する見通しを示している。第3四半期のGAAP営業損失は6,790万ドルで、この中には1億7410万ドルの株式報酬費用が含まれている。
プレミアムが課題
しかし、Cloudflareは安くはない。11月2日時点で、同社の株価は予想PER179倍で取引されており、2023年半ば以降の四半期末平均値である173倍を上回っていた。この価格では、投資家はエージェントトラフィックが今後も急速に成長し続けることを期待している。この銘柄は四半期決算が失望的な場合に大きく下落する可能性がある:5月の第1四半期決算発表後、粗利益率が予想を下回ったため、株価は24%下落した。
それでも、Prince氏の言うことは正しい。Cloudflareは既に運営するネットワーク上でエージェントと共に成長し、その過程で収益性を高めている。成長を続けるために許可取得の争いに勝たなければならない企業よりも、私は間違いなくこちらを保有したい。
もちろん、次の大きな手がかりは2月に得られるだろう。第4四半期決算では、Cloudflareの初めての2027年の業績見通しが発表されるはずで、経営陣はこれを「Rule of 50」に結びつけている。
では、Cloudflareの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Cloudflareの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。投資を楽しんでください!



