


主なポイント
- Anthropicの修正S-1によると、第3四半期の売上高は第2四半期比で約47%増加した一方で、コンピュートおよびインフラ費用は約78%増加した。
- Jason Lemkin氏は、Anthropicの純新規受注(ネットニューブッキングス)が第3四半期に減少したと指摘している。同社はコンピュートに8950億ドルをコミットしているにもかかわらずだ。
- そのコミットメントの最大のシェアはBroadcomが1610億ドルで、Alphabet傘下のGoogle(1210億ドル)やAmazon(1100億ドル以上)を上回っている。Broadcomはまた、Anthropicのチップ調達のためのファイナンスの一部を保証している。
- Broadcomの株価は5年平均のフォワードP/Eを下回っているが、その成長計画は依然としてAnthropicの上場に依存している。
Broadcom (AVGO) はAnthropic問題を抱えている:
成長の多くを依存している顧客が、新規ビジネスの獲得ペースを鈍化させている。これは、今週の市場調整がAnthropicのIPOに対する懸念を高めているまさにそのタイミングで起きている。
Anthropicの修正S-1には、コンピューティングパワーに対する8950億ドルの購入およびリースコミットメントが記載されている。The Kobeissi Letterによる開示書類の分析によると、最大のシェア1610億ドルはBroadcomに割り当てられている。次はAlphabet (GOOG)傘下のGoogleで1210億ドル、Amazon (AMZN)は少なくとも1100億ドルとなっている。
今週の20VCのエピソードで、SaaStr創業者のJason Lemkin氏はAI株の変動について語り、多くの人が気づいていない点を指摘した:
「Anthropicは純新規売上高でダウンした四半期を経験した。第2四半期と比べて、純新規受注(ネットニューブッキングス)がこの直近の四半期で減少したのだ。」
これは、そのリストのトップにいる企業にとっては居心地の悪いニュースだ。
コストが売上高を上回る
Anthropicの売上高は依然として急速に伸びている。修正S-1によると、第3四半期の売上高は169.6億ドルで、第2四半期比で約47%増加した。
しかし、コンピュートおよびインフラ費用は同じ3ヶ月間で約78%増加した。第2四半期までは売上高の伸びがこれらのコストを上回っていたため、第3四半期はそのパターンを逆転させたことになる。
そして、これらのコミットメントの半分は約4年以内に支払期限を迎える:Anthropicは2030年末までに4480億ドルのコミットメントを履行すると見込んでいる。
TIKRはBroadcomについて51人のアナリストを追跡している。「買い」と評価しているのは何人か?
Broadcomの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Broadcomのアナリスト評価を見る
Broadcomが最も大きなリスクを負っている
AnthropicはBroadcomのAI計画の中心に位置している。経営陣は、AIチップの売上高が2026会計年度の580億ドルから2027会計年度には約1150億ドルへとほぼ倍増し、さらに2028会計年度には2300億ドルへと倍増すると見込んでいる。その計画概要によれば、Anthropicは2027年に5ギガワット、2028年にさらに10ギガワットの容量を割り当てられている。これはBroadcomがこの2年間で見込んでいる合計約30ギガワットの半分に相当する。
アナリストは、Broadcomの総売上高が2025会計年度から2028会計年度までに4倍以上になると予想している。
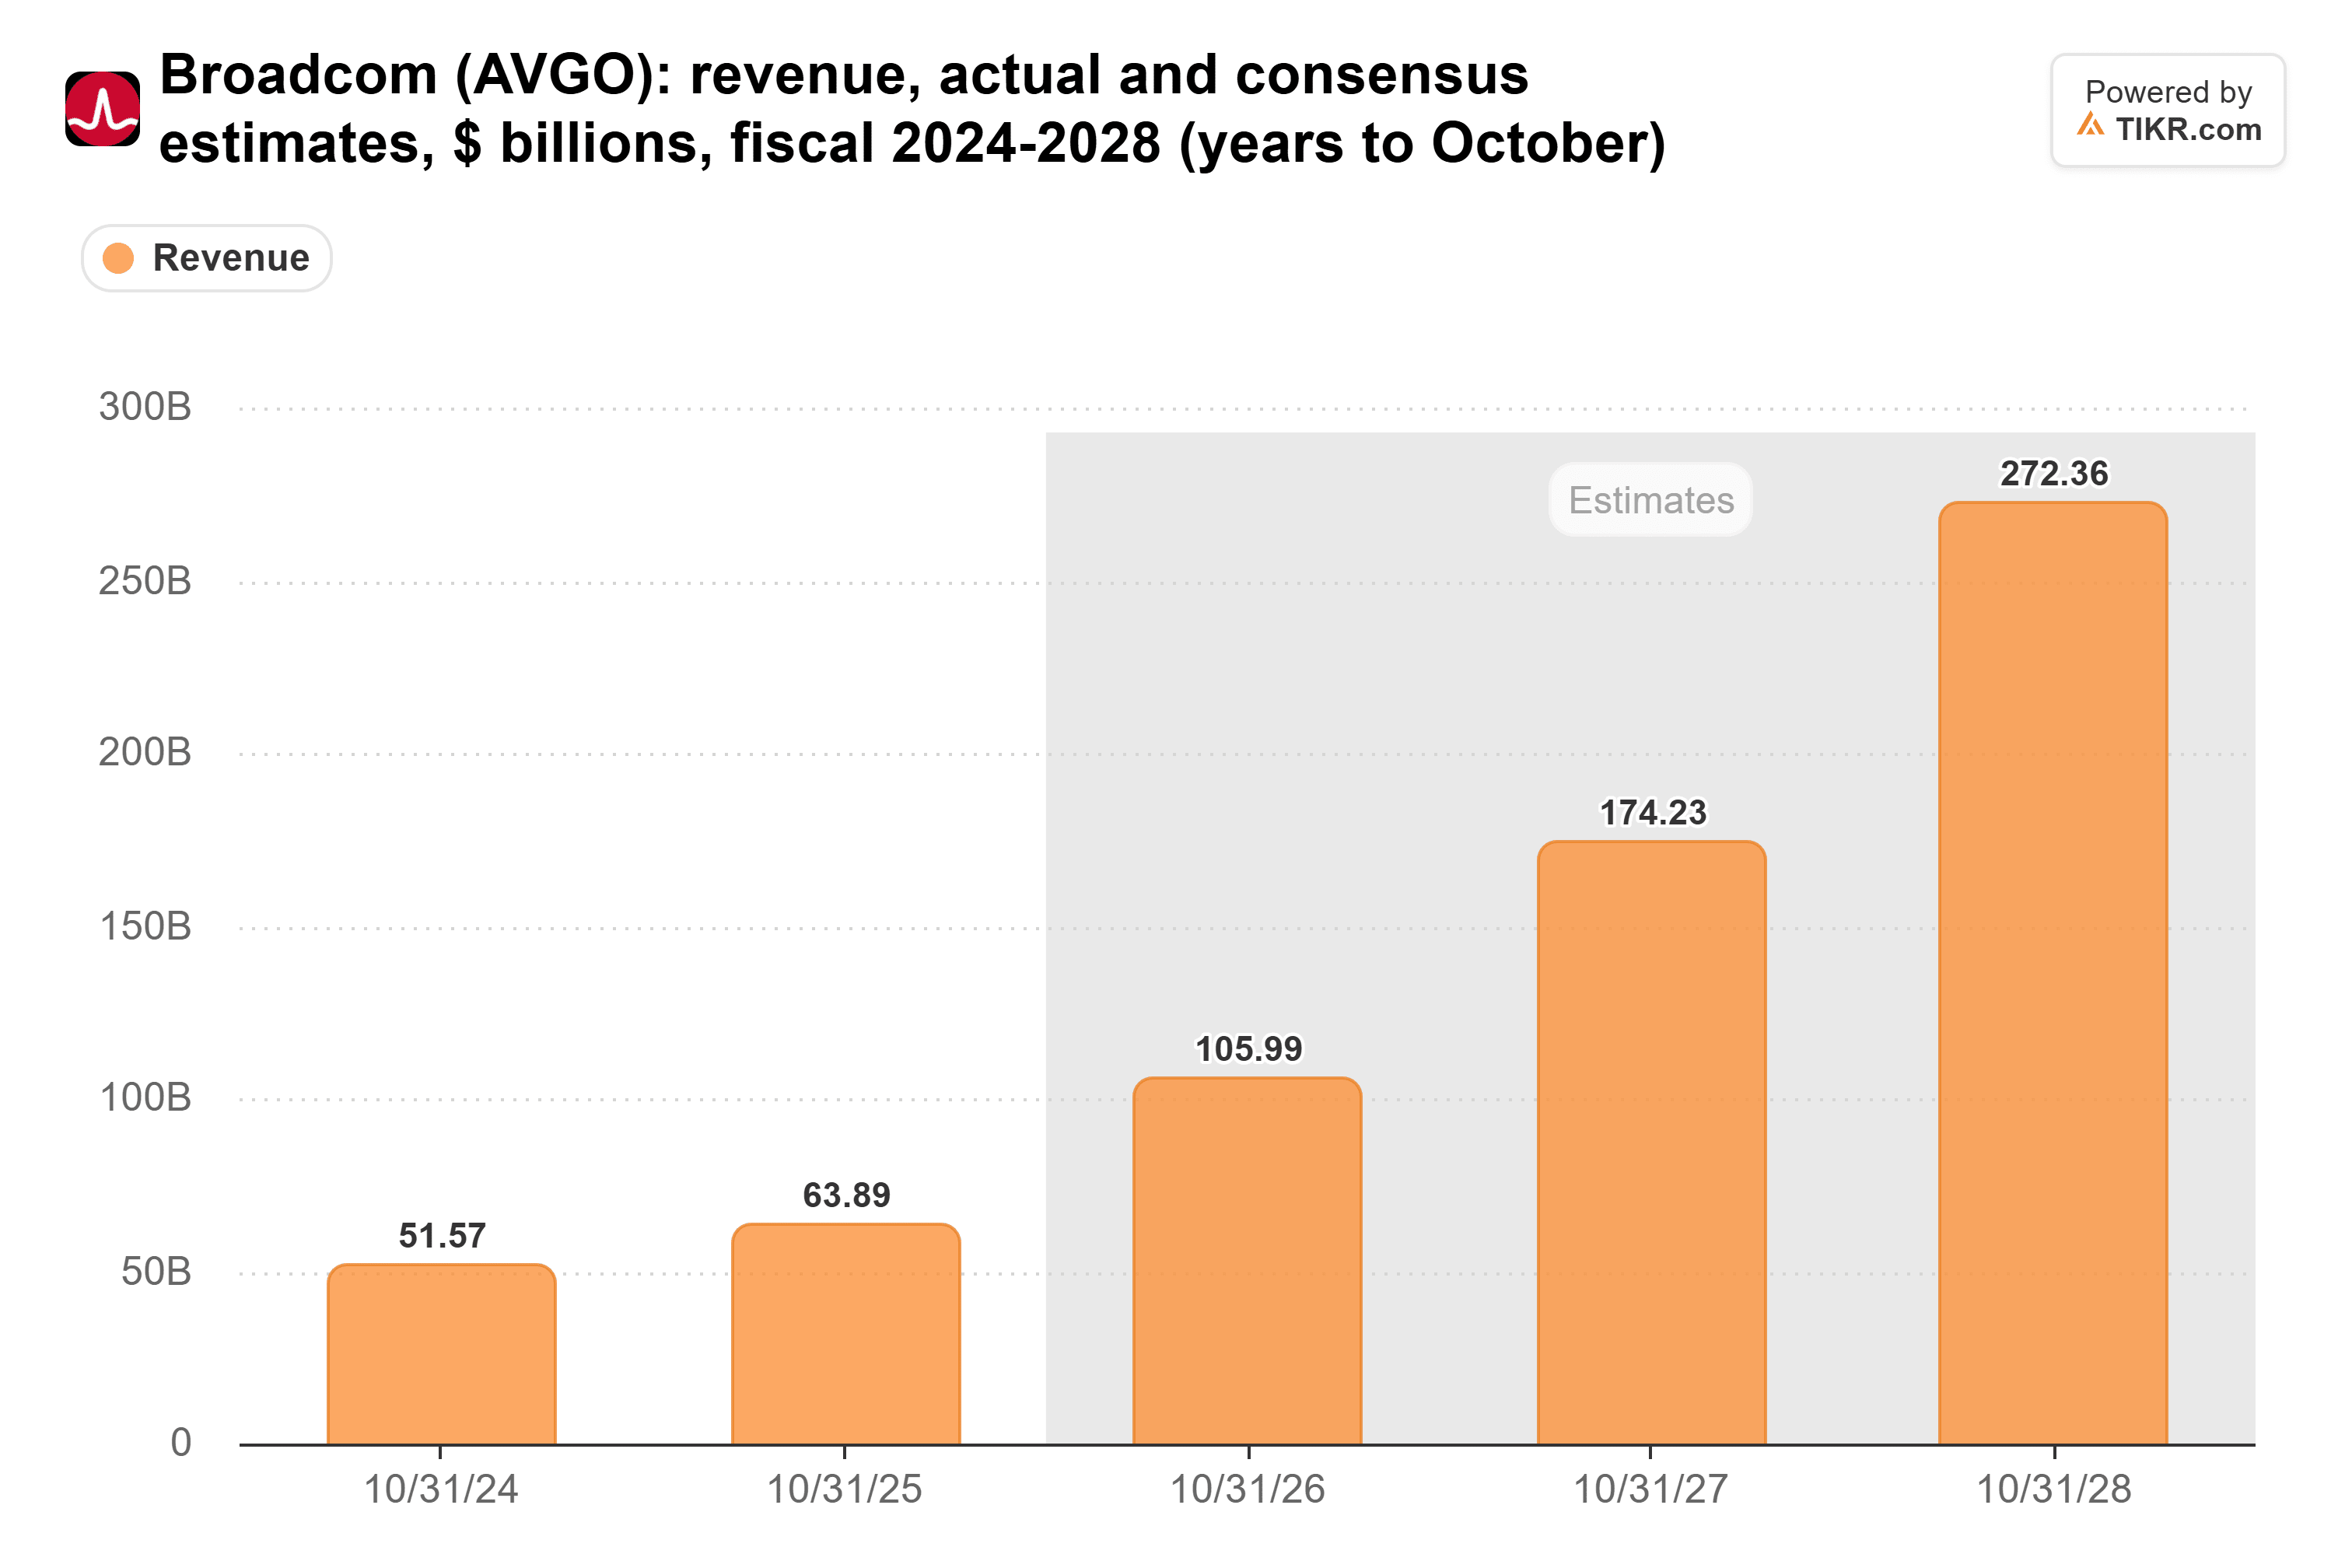
経営陣のAI見通しだけで2027会計年度予想の約3分の2を占めているため、これらの数字は他の何よりもAnthropicのペースに依存している。Anthropicの受注が1四半期鈍化しただけでは、これらを動かすことはないだろう。2四半期連続で鈍化すれば話は別だ。
Broadcomはまた、それらのチップの購入資金の一部を負担している。同社は第1回目のファイナンス枠からのリースについて最大約290億ドルを保証している。先週のBroadcomの提出書類によると、630億ドル相当の第2パッケージに対する同社の最大潜在負債額は約430億ドルとされている。Broadcomは8月2日時点で240億ドルの現金を保有しており、支払いが発生する可能性は低いとしている。
Lemkin氏は、BroadcomがAnthropicの債務を保証しなければならない状況を「少し不安定だ」と評した。これは反論しがたい。
市場はすでにこの状況の一部を織り込んでBroadcomを評価減している。11月2日時点で、同社株はフォワードP/Eで19倍で取引された。これは5年平均の24倍を大きく下回り、昨年12月のピーク49倍からは遠く離れている。
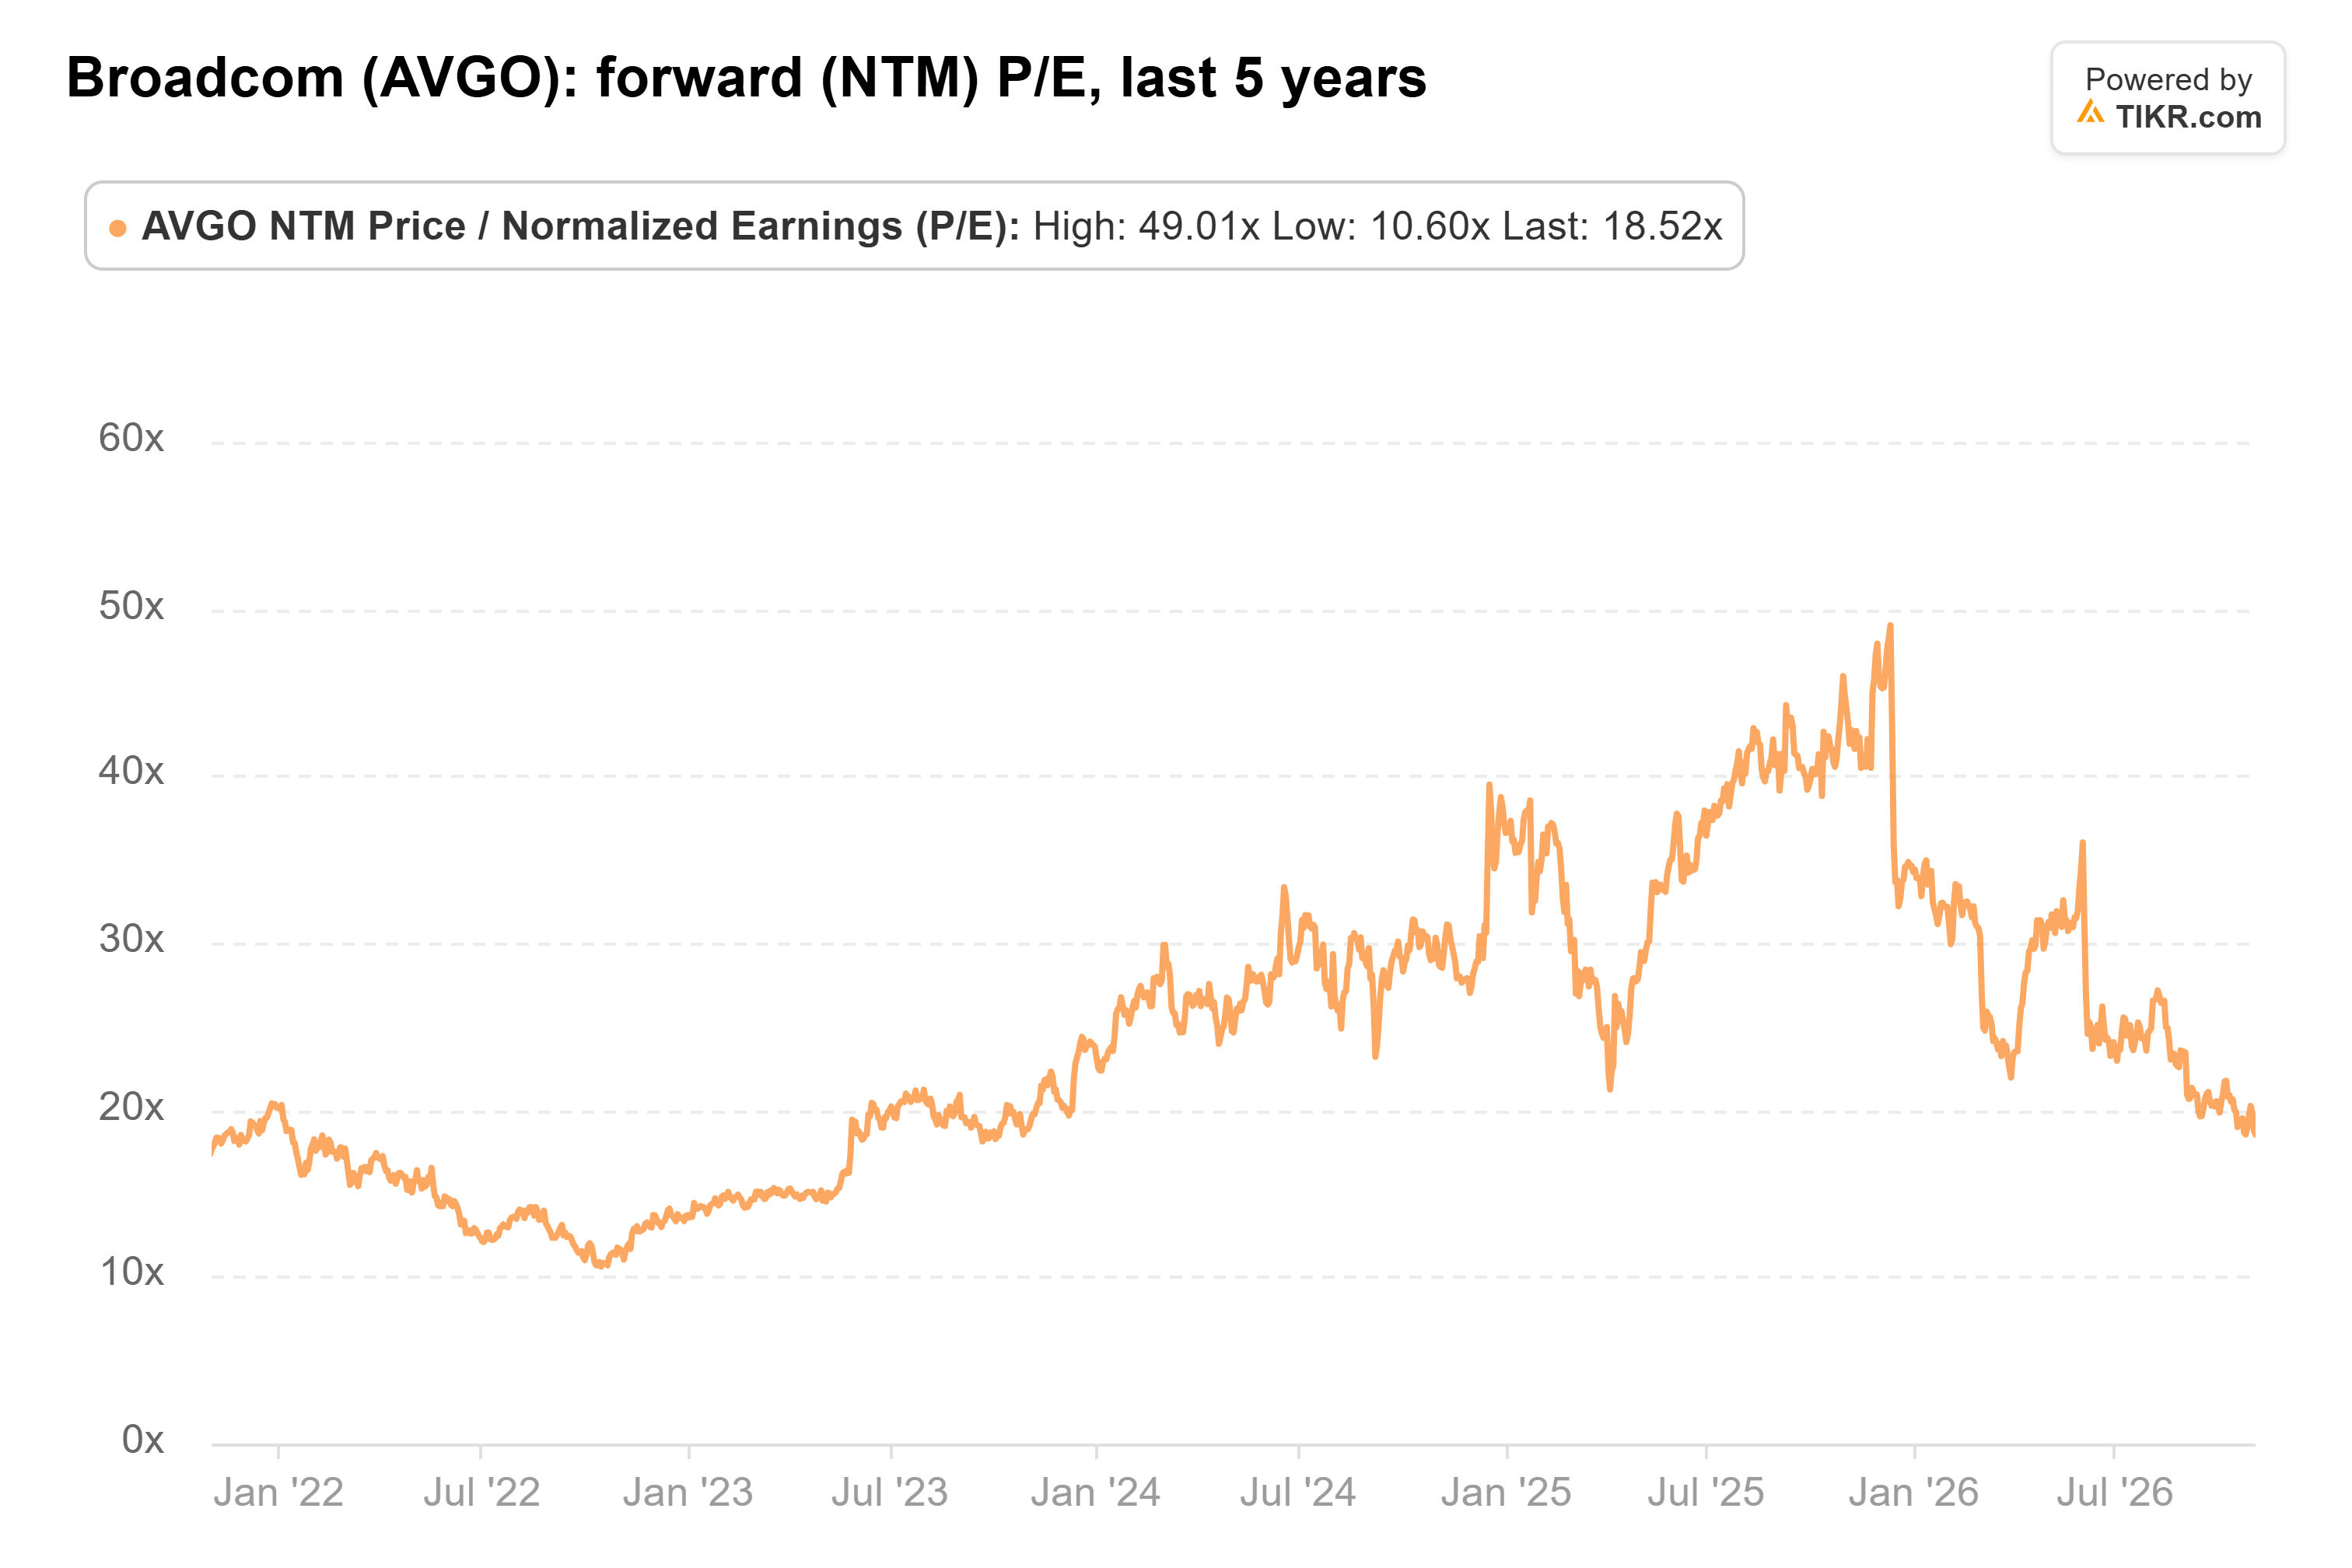
今週9%下落した後、現在の倍率はさらに低くなっている。
GoogleとAmazonにはより大きな緩衝材がある
Googleの1210億ドルという数字は、設備投資額が2023年の323億ドルから2025年の915億ドルへとほぼ3倍に増加したAlphabetにとっても大きな数字だ。
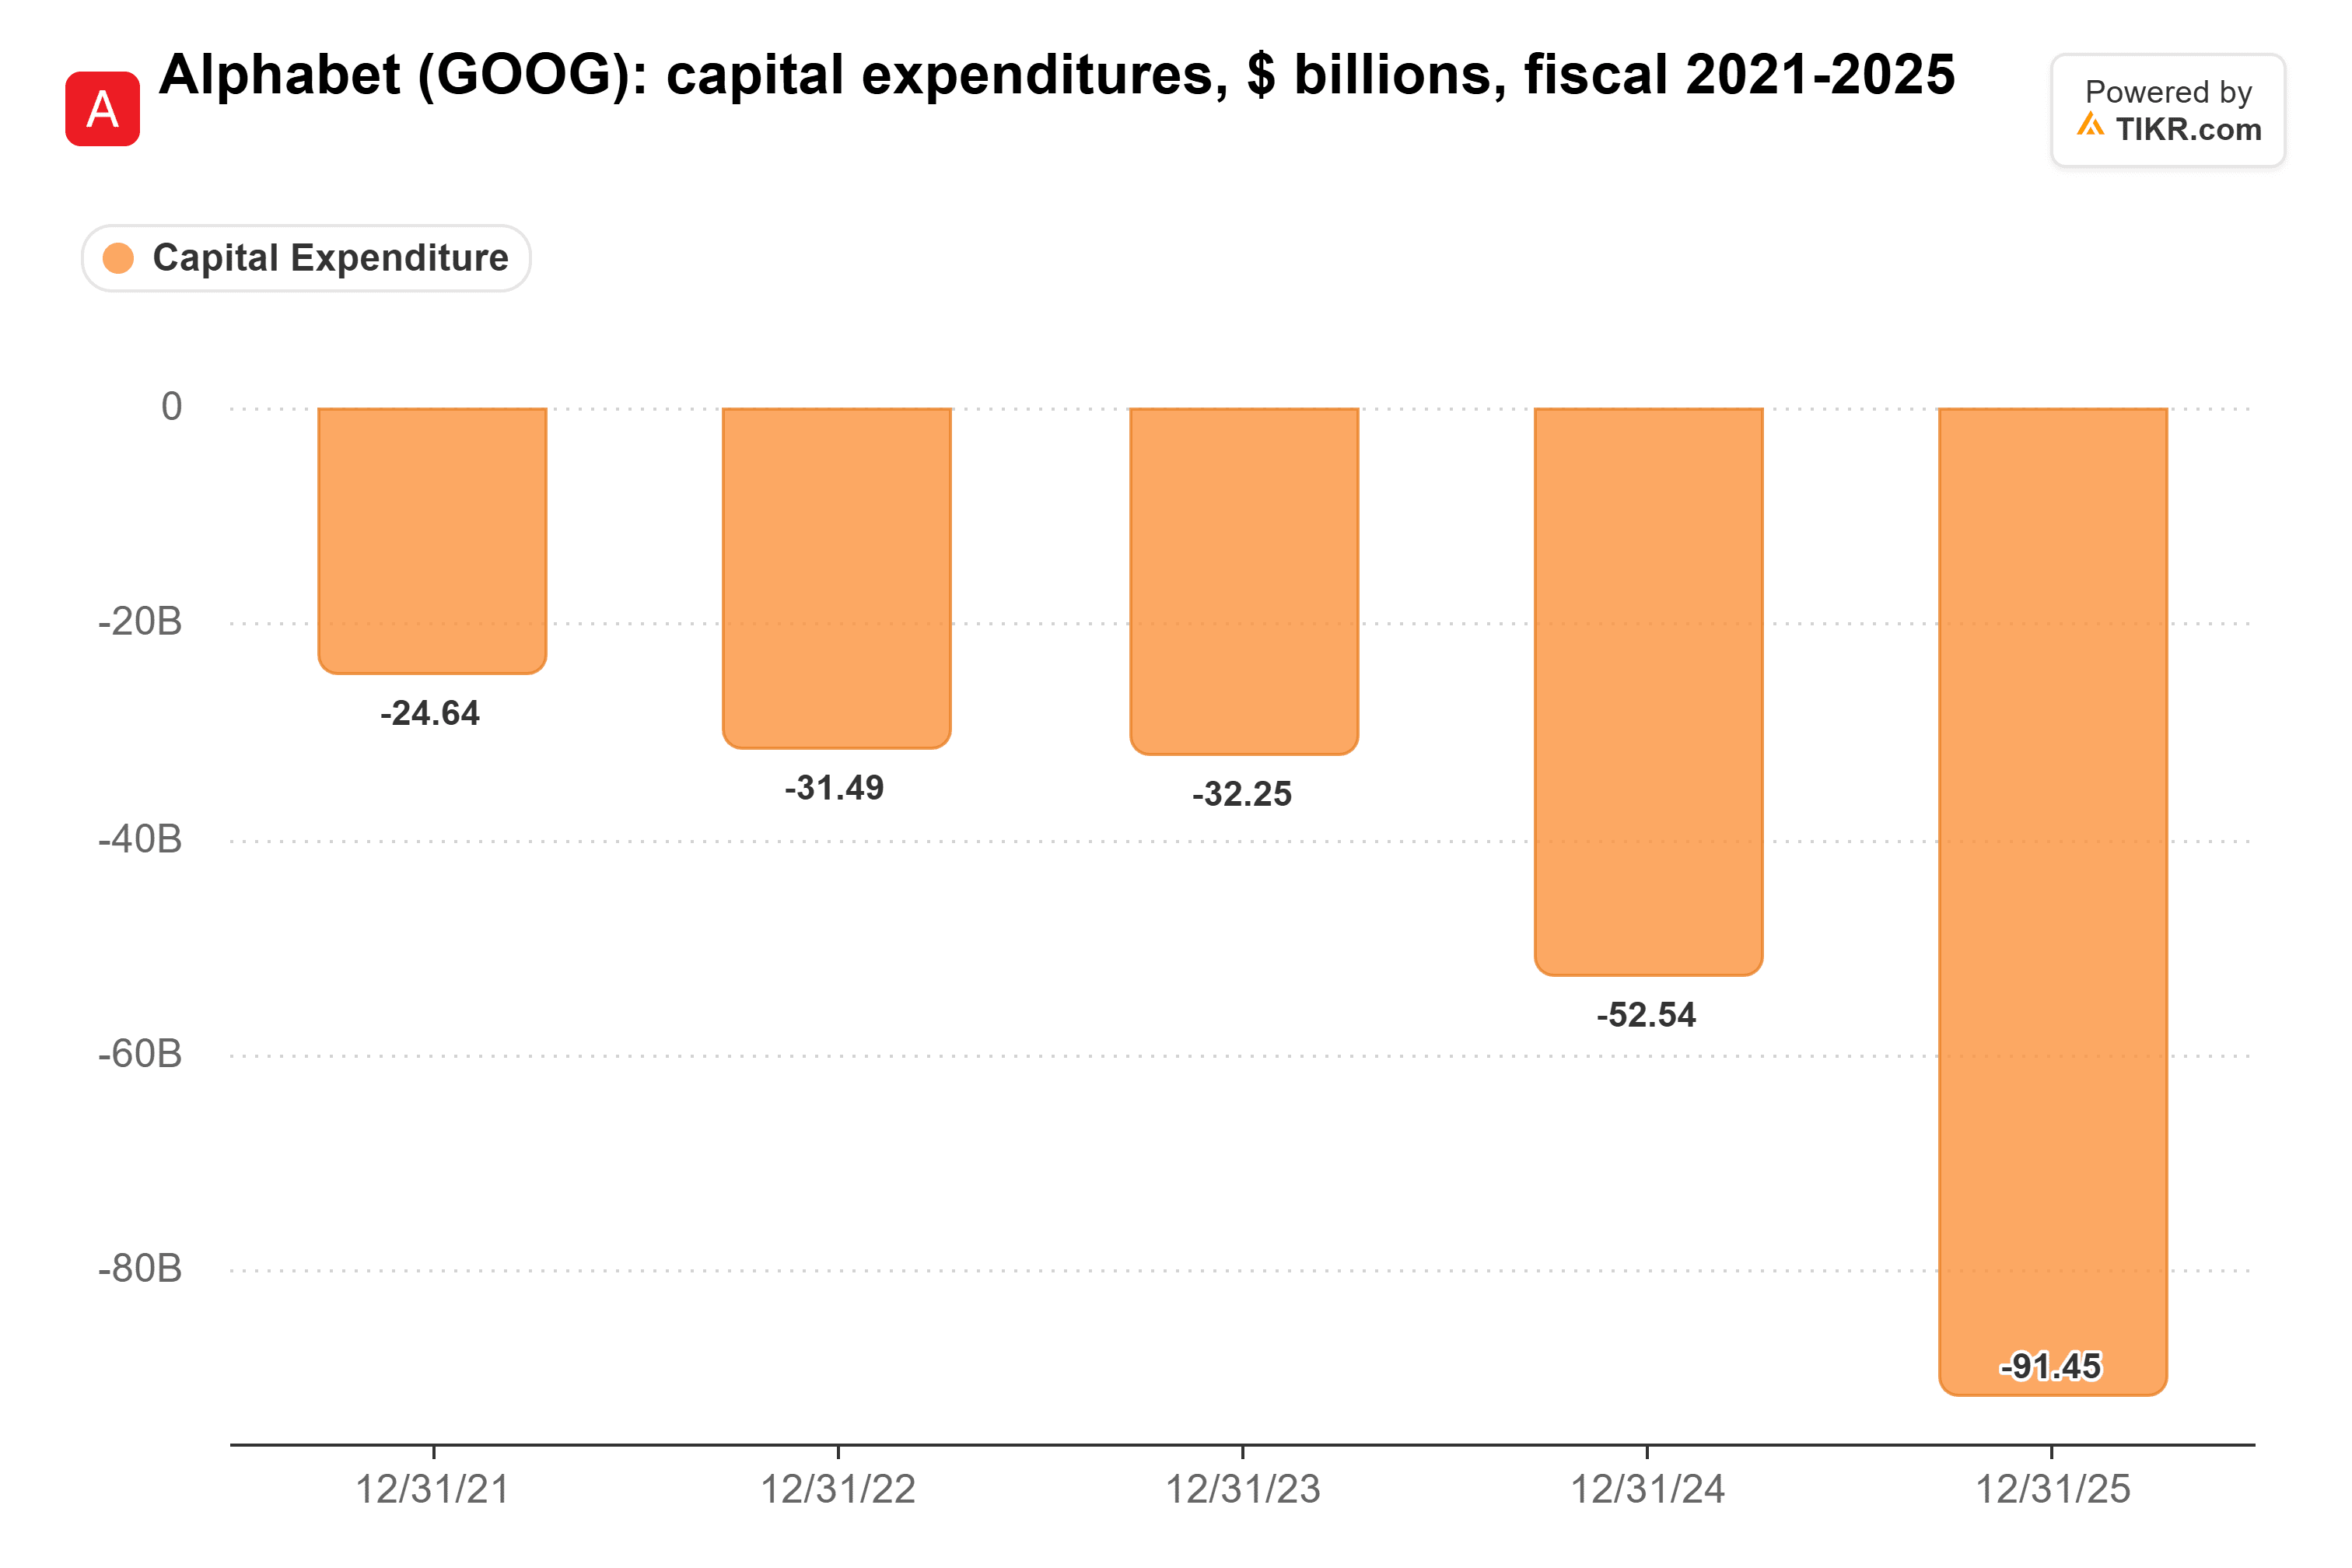
AnthropicのGoogleに対するコミットメントだけで、その1年分の設備投資額全体を上回っている。それでも、AlphabetもAmazonも、Broadcomのように自社の売上の背後にあるファイナンスを保証してはいない。
そして、Googleのシェアの一部は結局Broadcomに還流する。The Kobeissi Letterは、GoogleのAIチップに対する推定支出がさらに1500億ドルあると試算しており、AlphabetのTPUおよびネットワーキングに関するBroadcomとの供給契約は2031年まで続く。
需要は崩壊していない
これらはいずれも、Anthropicの顧客が離れていくことを意味するものではない。同社の第3四半期売上高は前年同期比で1,127%増加した。IPO申請書類にはまた、現金及び現金同等物が1310億ドルある一方、今後12ヶ月以内に支払期限が到来するコミットメントは約700億ドルであることも示されていた。
問題は、Anthropicがこれらのコミットメントに署名した時点では、売上高がますます加速して成長し続けることを期待していたことだ。Lemkin氏が指摘する受注の鈍化は、成長が減速し始めている最初の兆候である。上場すれば、Broadcomの最大顧客の背後にはるかに多くの資金が投入されることになる。それにより、Broadcomの保証が実際に問題になる可能性ははるかに低くなるだろう。
だからこそ、IPOへの懸念が痛手となる。認知科学者で長年のAI批判者であるGary Marcus氏はXで、コミットメントの規模と今週の市場調整を考慮すると、「AnthropicのIPOは確かに幾分脅かされており、2兆ドルという企業価値はおそらく選択肢から外れた」と書いている。
私の見解では、Broadcomが自社の歴史的な水準に対して割安になっているのは理にかなっている。Anthropicが上場し、Broadcomの保証が縮小し始めるまでは、この銘柄にプレミアムを払うつもりはない。
もちろん、Broadcom自身も12月9日に第4四半期決算を発表する際に意見を述べる機会がある。もし経営陣が2027会計年度のAI見通しを維持するなら、それはAnthropicからの受注が持ちこたえている兆候と受け取るだろう。
では、Broadcom株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Broadcomの潜在的な価値を確認しよう。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!




