主なポイント
- Zscalerは木曜日に9.2%下落し$204に。1週間で14%下落したが、依然として6月の安値から78%高く、平均目標株価$235まで15%の上昇余地がある。
- 10月6日の投資家向け説明会で、CEOのJay ChaudhryはエージェントAIを「当社の歴史において最も重要な機会」と呼んだ。
- Zscalerの予想PERは41.4倍で、ServiceNowの22.0倍と比較して高い。ServiceNowは10月29日に27%急落したが、より速い成長が予想されている。
- 12月2日の決算では、純新規ARRが通期の業績見通しが示唆する約2%から7%を大幅に上回る成長を示す必要がある。
Zscaler (ZS)は、上昇分を急速に吐き出している。
ナスダックが5.5%下落する中、株価は木曜日に9.2%下落し$204となった。これは先週の金曜日から14%の下落であり、10月末に一時的に上回っていたアナリストの平均目標株価$235を再び下回る水準に引き戻した。
この下落は10月29日に始まった。Fortinetが製品成長の鈍化を示唆し、ServiceNow (NOW)がバックログに関する弱い業績見通しで27%急落し、セキュリティとソフトウェア銘柄を共に引き下げた。
それでもなお、Zscalerは6月の安値$115から78%上昇しており、52週高値$334からは39%下落した水準にある。では、売るべきか、買い増すべきか?
回復はARRから始まった
回復は9月3日の第4四半期決算から始まった:
- 売上高は25%増の8億9800万ドルで、コンセンサス予想の8億7700万ドルを上回った
- ARRは25%増の37億7000万ドルに成長
- 調整後EPSは$1.19で、$1.09の予想を上回り、非GAAP営業利益率は記録的な24.3%を達成
業績見通しが驚きだった。2027会計年度の調整後EPSが$4.86から$4.90という予想は、売上高成長が16.6%から17.5%に減速する中でも、コンセンサス予想の$4.60を上回った。Zscalerはその後、10月6日の投資家向け説明会でこれをすべて再確認した。
6月の底値からの動きは、10月下旬までほぼ一直線の上昇だった:

今週の下落後も、株価は6月の安値を大きく上回り、昨年のピークを大きく下回る水準にある。
AIセキュリティのストーリーを売り込む
投資家向け説明会で、ChaudhryはエージェントAIを「当社の歴史において最も重要な機会」と表現した。彼は製品でこれを支えている。エージェント向けZero Trust ExchangeとエンドポイントAIセキュリティは早期アクセス段階にあり、経営陣は両者が2027会計年度の後半に拡大すると見込んでいる。
中核事業もより健全に見える。Red Canaryの買収を除く有機的な純新規ARRは、第4四半期に17%増の2億3200万ドルに成長した。Red Canary自体は会計年度末に1億4100万ドルのARRを達成し、経営陣の長期的な目標は総ARR100億ドルである。
しかし、売上高ラインは減速しつつある…
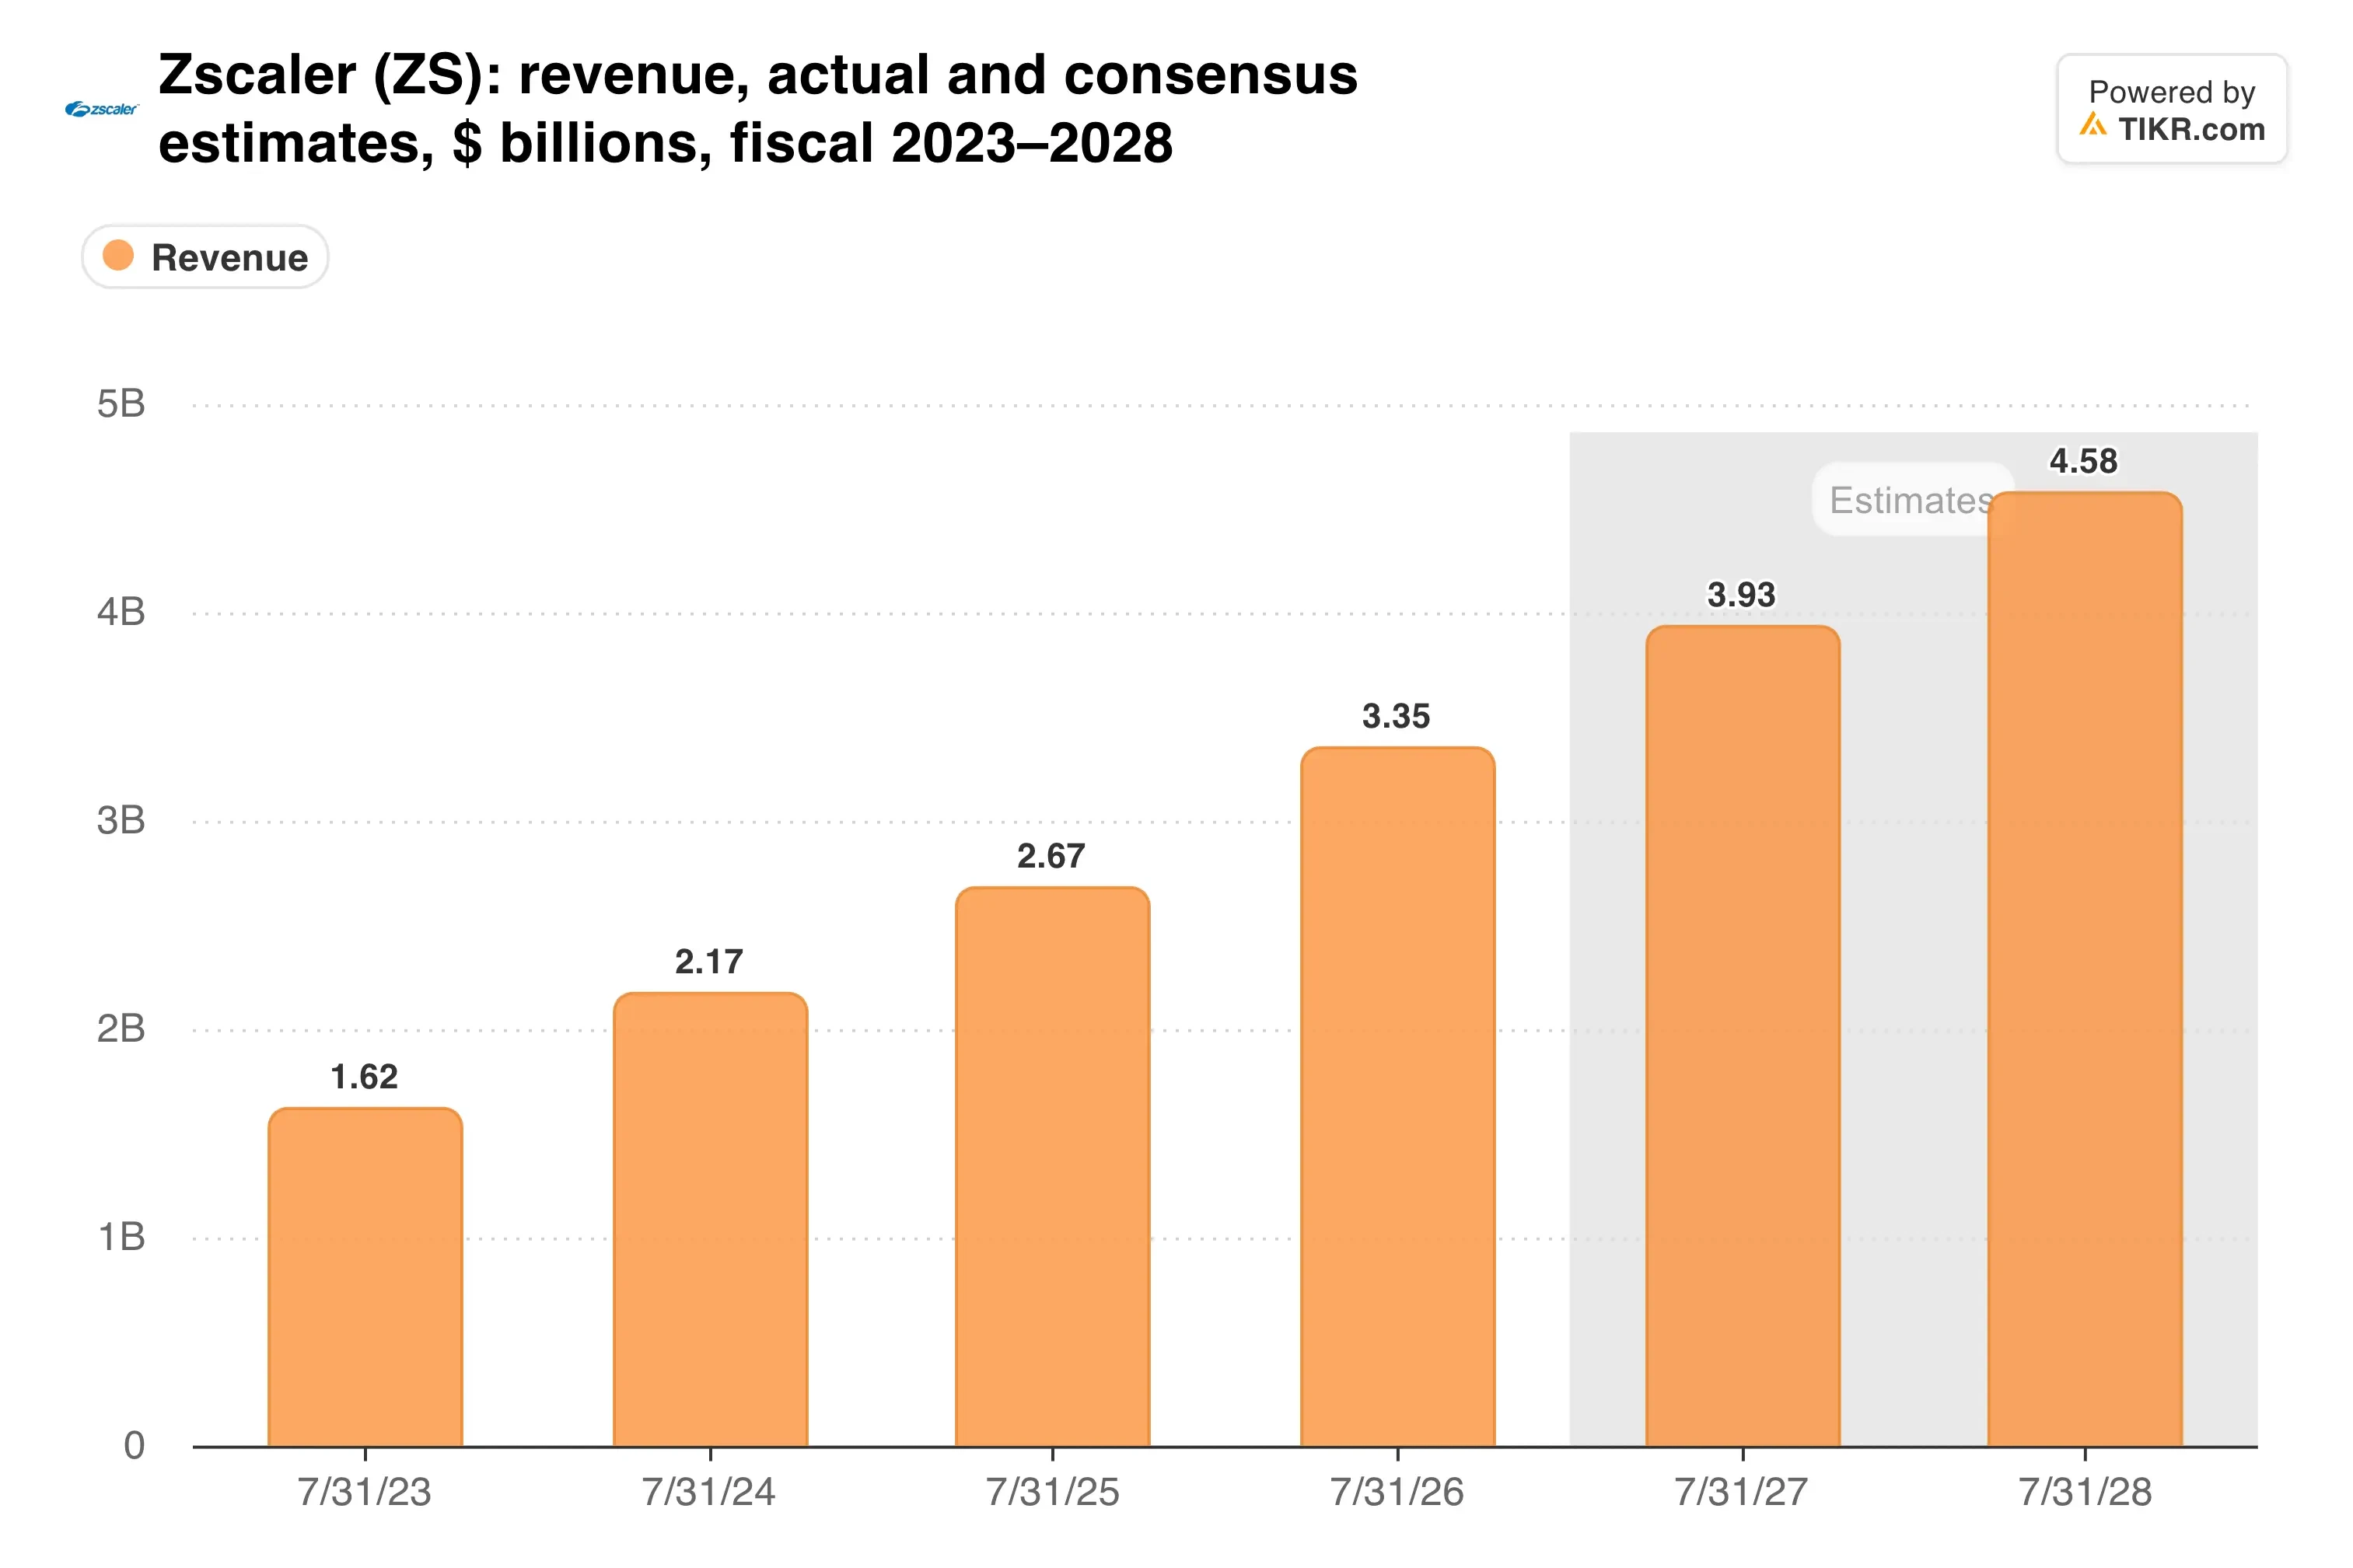
アナリストは今後2年間の年間成長率を約17%と予想しており、Zscalerが直近で記録した25%を大きく下回る。
TIKRはZscalerについて46人のアナリストを追跡している。「買い」と言っているのは何人か?
Zscalerの買い、保有、売りの評価の内訳、ウォール街の売上高・利益予想をすべて一箇所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査している。Zscalerのアナリスト評価を見る
17%成長に41倍のPERを支払う
Zscalerの予想PERは41.4倍、予想PSRは8.0倍で取引されている。ServiceNowは、急落後でも22.0倍と5.7倍だ。そしてアナリストは、今後2年間のServiceNowの売上高成長率を年間約20.4%と予想しており、Zscalerの16.9%と比較して高い。
両社の倍率を3年間で比較する:

Zscalerは依然として、ServiceNowの約2倍の利益倍率を享受しながら、より遅い成長を示している。
ARRの計算がさらなる圧力を加える。2027会計年度のARRが43億9600万ドルから44億2600万ドルという業績見通しは、純新規ARRが6億2500万ドルから6億5500万ドルであることを意味する。これは、Red Canaryを除く2026会計年度にZscalerが追加した約6億1500万ドルをわずか約2%から7%上回るだけだ。
Zscalerは保守的な業績見通しを出す傾向があり、新しいAI製品は年度後半に投入される。それでも、株価は業績見通しが示す以上の上昇余地を織り込んでいる。
私の見解:今週の下落は状況を改善した。予想PER41.4倍で平均目標株価から15%下落した現在、売りを控えて保有すべきだ。明確な上方修正の後であれば買い増すだろう。なぜなら、この倍率では依然として四半期業績が弱い場合の余地がほとんどないからだ。
次は12月2日の第1四半期決算だ。業績見通しは売上高9億3500万ドルから9億3900万ドル、EPS$1.15から$1.16を予想している。真のポイントは、純新規ARRが通期の業績見通しが示唆するよりも速く成長するかどうかだ。
では、Zscalerの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Zscalerの価値がいくらになるか確認できる。ウォール街のコンセンサス予想から始めることも、入力値を調整して自分自身のビジネス見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!