

主なポイント
- Coherentの株価は過去3か月で25.1%下落し、記録的な2026年度売上高712億ドルにもかかわらず、高値440ドルから46%下回っている。
- 第4四半期のデータセンター・通信部門の売上高は58.6%増の16億2000万ドルに跳躍し、総売上の79%を占めた。
- Coherentは生産能力拡大に資金を投じているためフリーキャッシュフローは依然マイナスで、株価は予想PER25.3倍で取引されている。
- 11月4日の決算発表では、第1四半期売上高が予想範囲の22億ドルから24億ドルに収まり、マージンが維持されているかが焦点となる。
Coherent (COHR) は史上最高の年度を終えたばかりだ。しかし株価の動きは、まるで悪い年だったかのようだ。
10月21日の終値は238ドルで、当日は2.5%上昇したものの、過去3か月では25.1%下落している。これは52週高値の440ドルから46%下回る水準だ。
事業の実態はほとんど変わっていない。2026年度の売上高は712億ドル(前年比22.5%増)に達し、AIデータセンター需要が成長のほぼすべてを牽引した。
では何が変わったのか? 主にAIハードウェアに対する市場心理だ。10月中旬、AI投資収益率への懸念から光学部品銘柄が売られ、Goldman Sachs (GS) のストラテジストは、モメンタム取引が一巡したと主張した。
Coherentは11月4日に2027年度第1四半期決算を発表するが、その内容は今、大きな意味を持つ。
加速を続けるデータセンターエンジン
第4四半期の売上高は20億5000万ドル(前年同期比34%増、プロフォーマベースで42%増)に達した。非GAAPの1株当たり利益(EPS)は1.74ドルで、コンセンサス予想の1.61ドルを上回った。
セグメント別の内訳が真実を物語っている:
- データセンター・通信部門の売上高は58.6%増の16億2000万ドルとなり、総売上の79%を占めた。
- データセンター単体の売上高は前年同期比66%増、前四半期比24%増となった。
- 非GAAPの粗利益率は40.2%に上昇し、1年前から215ベーシスポイント改善した。
成長がいかに偏っているかがわかる…

産業部門はもはや投資テーマにとってほとんど重要ではない。Coherentは今や、レーザー事業を付随させたAI光学部品企業だ。
Jim Anderson CEOは第4四半期決算リリースで、Coherentは2027年度を「例外的な顧客需要、拡大する生産能力、そして複数の新成長プラットフォームが立ち上がり始める中で迎える」と述べた。
NvidiaとPhotonLinkが残存キャッシュ期間を延長
アナリストがまだ上昇余地を見ている理由を2つの進展が説明している。
第一に、Nvidia (NVDA) が3月に複数年にわたる非独占的契約を締結し、数十億ドル規模の購入コミットメントと20億ドルの資本参加を含む内容となった。Nvidiaは同日、Lumentum (LITE) とも同様の提携を発表しており、Coherentがこのビジネスを独占しているわけではない。
第二に、新たなPhotonLinkプラットフォームは、Coherentのレーザー、シリコンフォトニクス、ファイバー、検出器を1つの製品に統合したものだ。経営陣は、パッケージ内集積光学(co-packaged optics)案件が10件以上、近接パッケージ(near-packaged)案件が10件以上、チップ間接続(chip-to-chip)プロジェクトが5件以上あるとしている。PhotonLinkからの収益は2026年第4四半期(暦年)から本格化し始めると見込んでいる。
ストリートの予想は、その多くが既に実現すると見込んでいる。
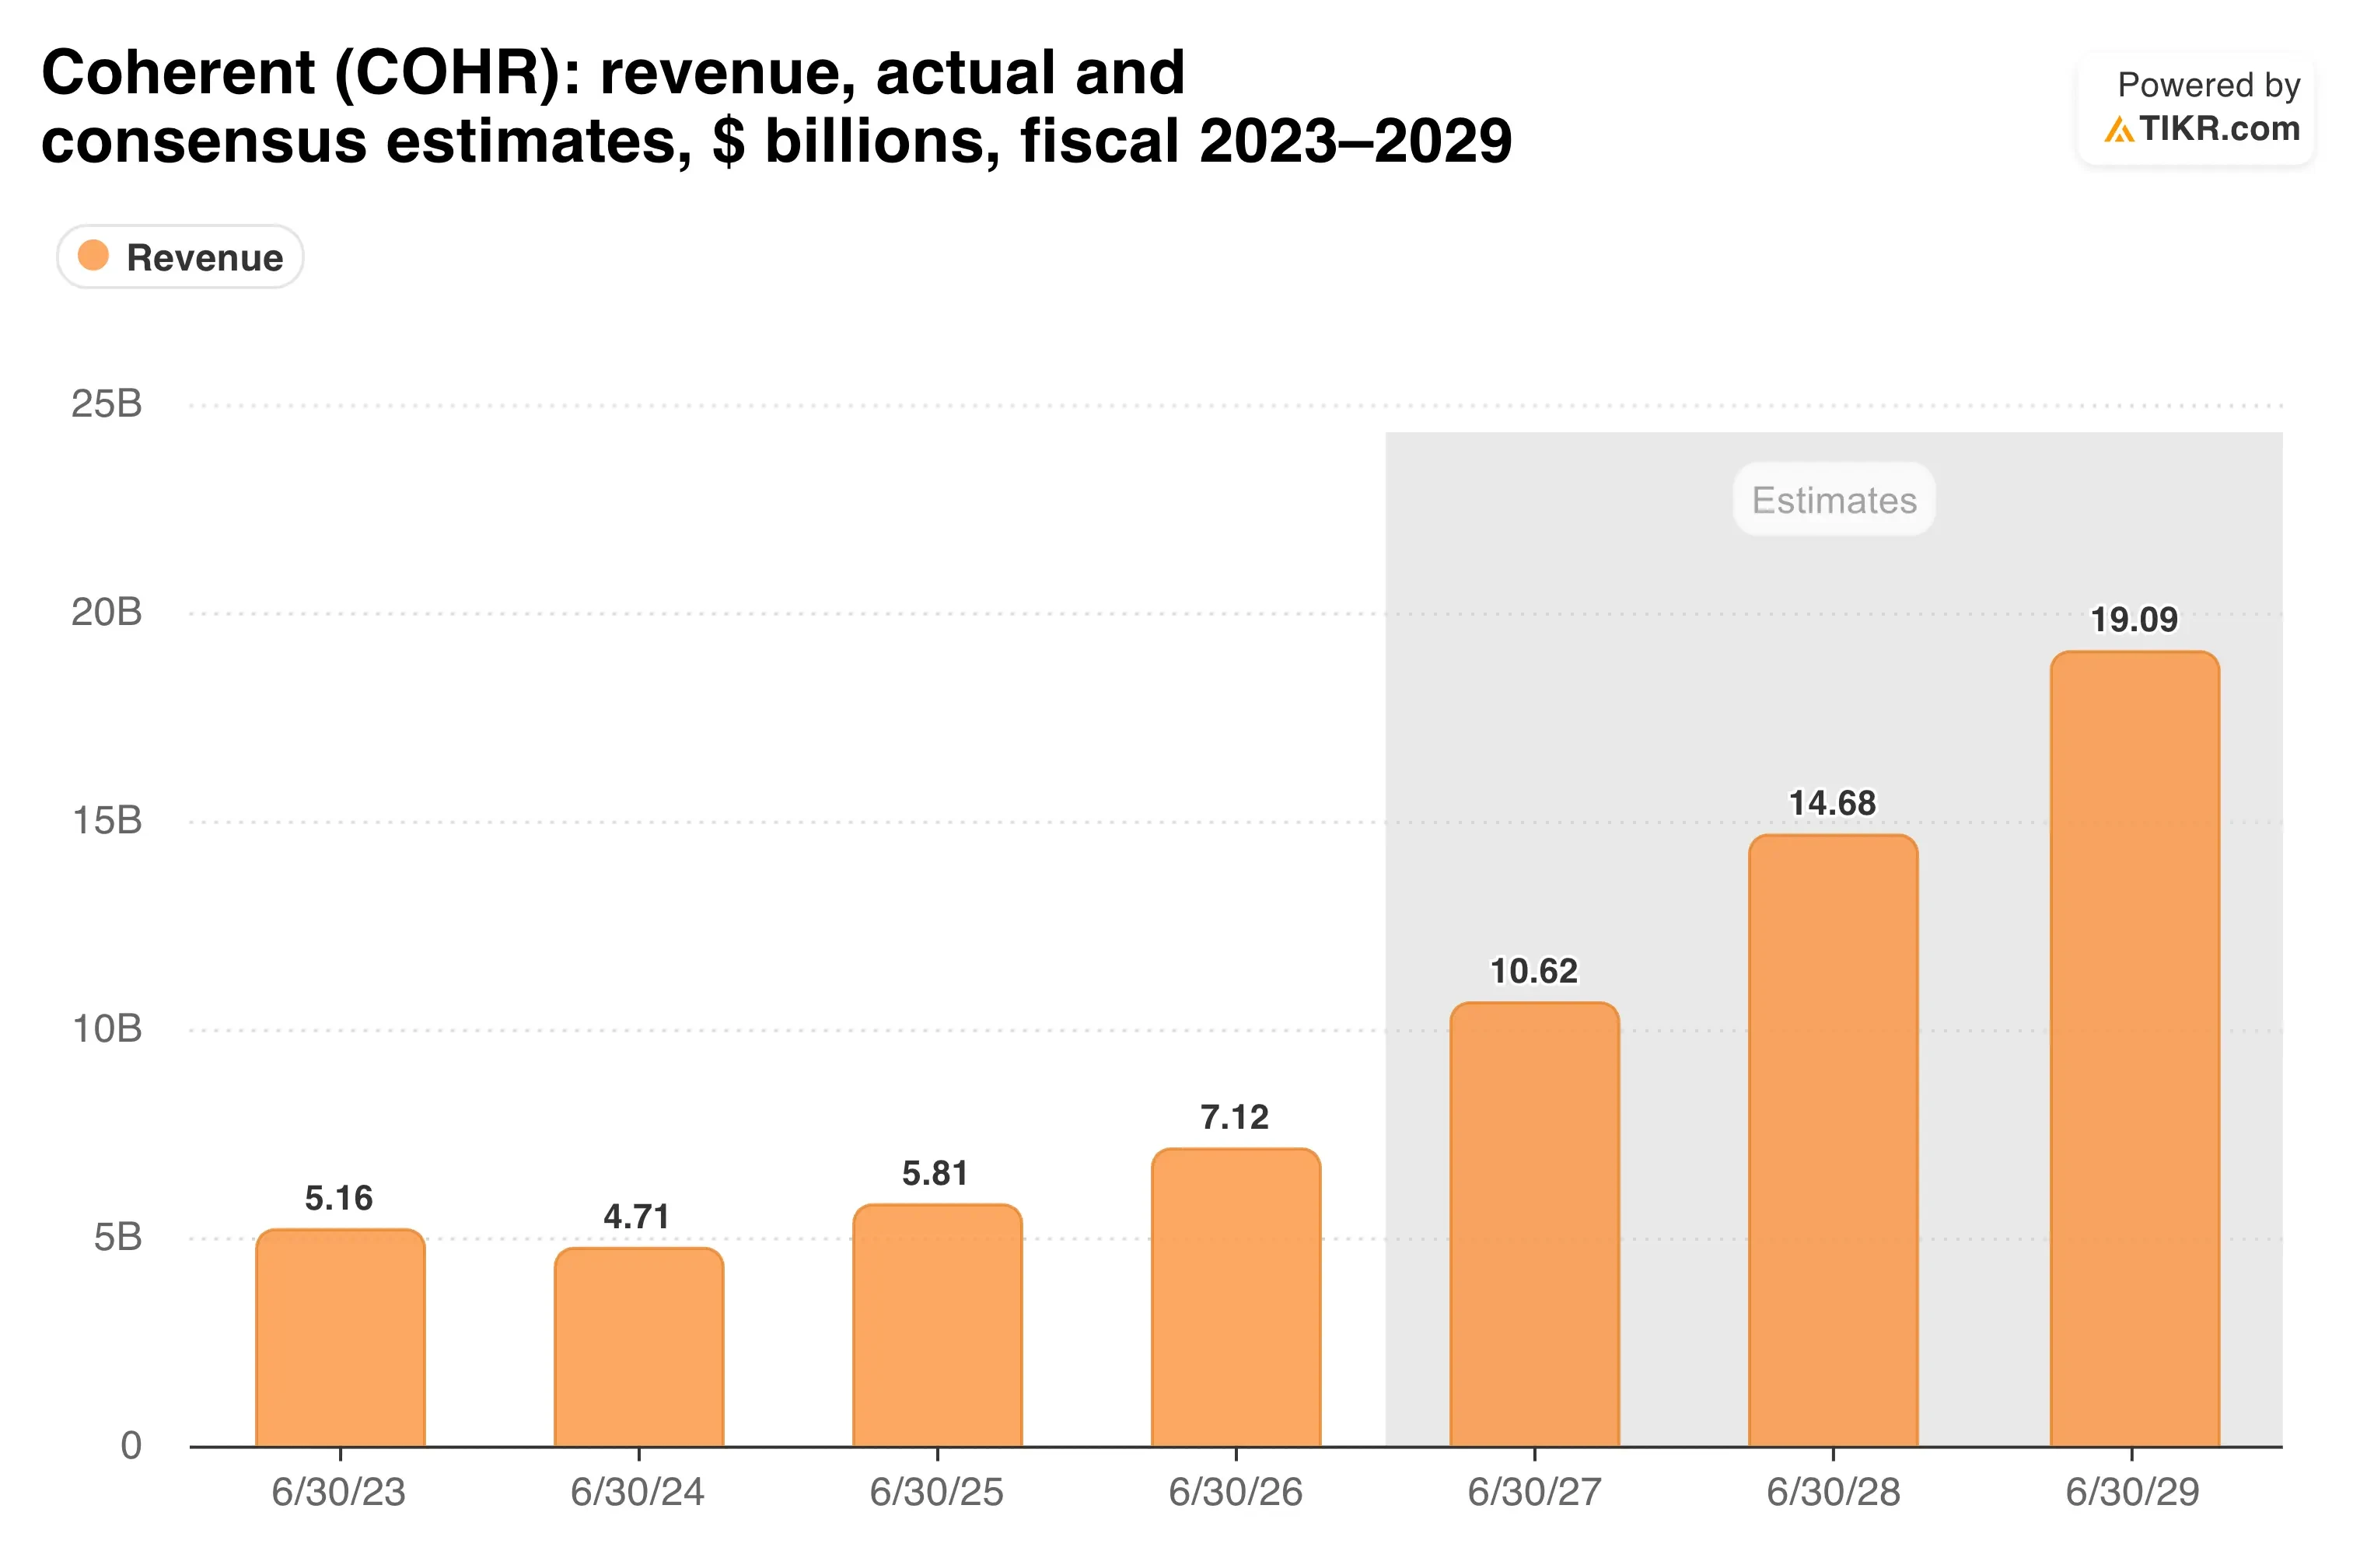
コンセンサスは、今後2年間の売上高CAGRが43.6%になると示唆している。これは速いペースだが、Lumentumの82.4%には及ばず、これがLumentumがより高い倍率を享受している理由の一部を説明している。
TIKRはCoherentについて24人のアナリストを追跡している。「買い」と言っているのは何人か?
Coherentの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Coherentのアナリストレーティングを見る
成長を築くにはコストがかかる
Coherentは需要に応えるため多額の支出をしており、キャッシュフローがそれを示している。時価総額に対する予想フリーキャッシュフローの比率はマイナスであり、アナリストはさらに1年間のキャッシュバーンを見込んでいる。
トレンドを見てみよう:
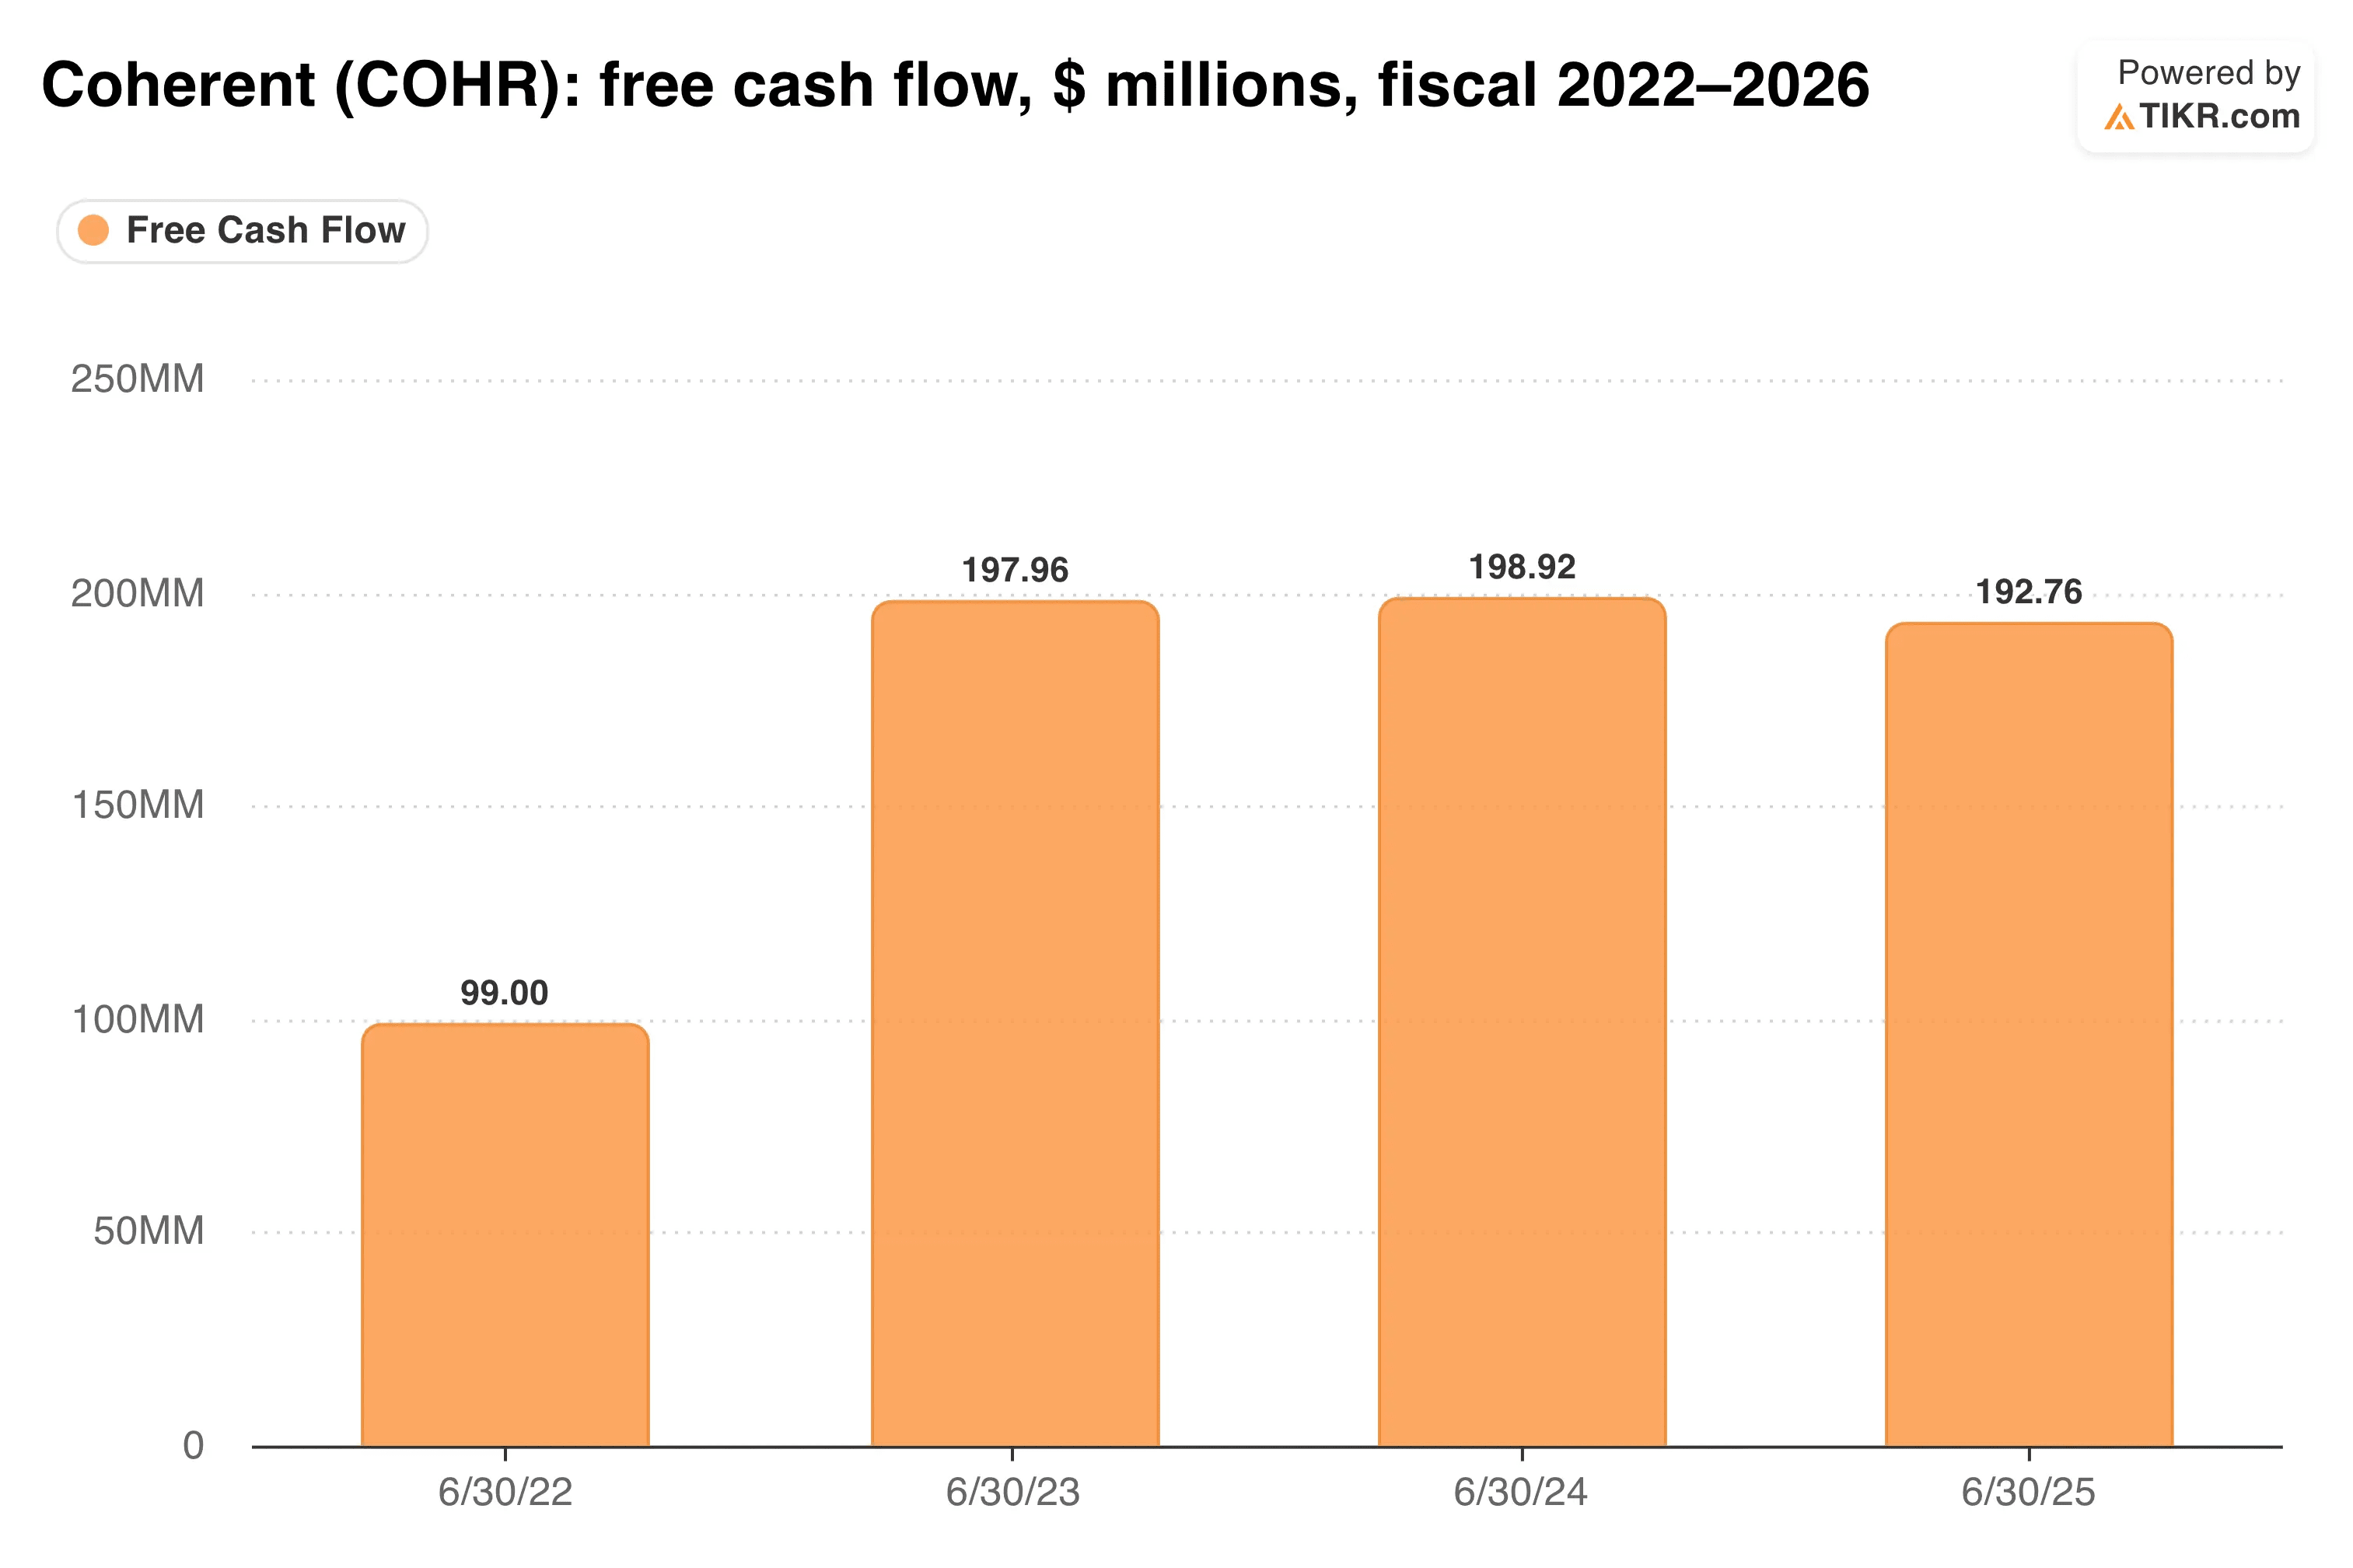
顧客が列をなしている時には、生産能力への支出は理にかなっている。しかし、その結果Coherentは15億6000万ドルの純負債を抱え、需要にほんの少しでも揺らぎがあれば余裕がなくなる。
下落後のバリュエーションはより妥当に見える。予想PER25.3倍で取引されているCoherentは、Lumentumの39.1倍を大きく下回っており、アナリストの平均目標株価395ドルは現在株価から約66%上にある。
ただし、インサイダーは売り手に回っている。CTOは9月初旬に360万ドル相当の株式を処分し、取締役も同じ週に約59万ドル相当を売却した。
私の見解: 今回の売り込みで多くのバブルが絞り出され、中核のデータセンター事業はかつてない速さで成長している。それでも、CoherentはAI光学部品分野において低マージンでキャッシュを燃焼させる銘柄であり、評価の見直しを得るには完璧な実行が必要だ。粗利益率が第1四半期の予想範囲39.5%~41.5%の上限に向かって上昇し続ける証拠が欲しい。
11月4日が次のチェックポイントだ。第1四半期売上高が22億ドルから24億ドルの範囲に収まるか、PhotonLink収益に関する初期のコメント、1.6Tトランシーバーの出荷量に関するアップデートに注目したい。
では、Coherentの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Coherentがどの程度の価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、自分自身の事業見通しを反映させるために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!


