主なポイント
- シエナ株は過去1年で58%上昇し、第3四半期の売上高は37%増の16億7000万ドルに達した。
- アナリストは2027年度のEPSが65%成長すると予想しており、経営陣は売上高が少なくとも30%増加すると見通している。この見通しが実現するには、マージンの拡大が継続する必要がある。
- 今年は粗利益率が上昇したが、シエナは第4四半期の粗利益率は低下すると見通しており、供給契約の支払いがキャッシュを圧迫すると予想している。
- 12月の決算報告では、第4四半期の落ち込みが一時的なものであり、シエナの成長が引き続きキャッシュに転換されていることを示す必要がある。
シエナ (CIEN) 株は過去1年で58%上昇しており、次の決算報告では、単なる大きな売上高の数字以上の高いハードルをクリアする必要がある。
先週は、市場センチメントがいかに急速に変化するかを示した。11月2日、マーベル・テクノロジーによるルメンタムの全株式取引と、より広範なAI関連株の売りにより、シエナは11.3%下落した。しかし翌3日には、半導体株が回復したことで5.5%反発した。その日の取引終了後、同じハイパースケーラー向け設備投資に販売するアリスタ・ネットワークスが、第3四半期の売上高が58.5%増の約36億6000万ドルに達したと報告した。これは、シエナの第4四半期決算が12月に発表される数週間前に、データセンター・ネットワーキング株を再び投資家の注目の前に押し出した。
需要は堅調に見える。シエナは8月1日までの第3四半期末に、85億ドルの受注残高を抱えていた。これは前四半期から8億ドル増加しており、経営陣は2026年度末までに100億ドルを超えると見込んでいる。クラウドプロバイダーからの直接売上高は、前年同期比80%以上増加した。
予想実現にはマージン拡大が必要
アナリストは、利益が売上高よりもはるかに速く成長すると予想している。コンセンサスでは、10月に終了した2026年度の調整後EPSがほぼ3倍になり、2027年度には11.86ドル、2028年度には17.54ドルに達すると見られている:

経営陣は2027年度の売上高が少なくとも30%増加し、83億~84億ドルに達すると見通している。コンセンサスでは、同年のEPSは65%増と予想されている。このギャップを埋めるにはマージンが拡大する必要があり、シエナはそれが実現するとしている:2027年度の調整後営業利益率を25%~27%とすることを目指している。
TIKRはシエナについて21人のアナリストを追跡している。「買い」と評価しているのは何人か?
シエナの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。シエナのアナリスト評価を見る
これまでのところ、粗利益率は維持されている
シエナの実績は、思っている以上に堅調だ。クラウド売上高がビジネスに占める割合が大きくなるにつれ、第3四半期の粗利益率は前年同期の41.3%から45.4%に上昇した。第2四半期は44.0%で、前年同期の40.2%を上回った。シエナの四半期報告書は、コスト削減、価格設定と製品構成、および第3四半期の関税還付を要因として挙げている。
調整後ベースでは、第3四半期の粗利益率は46.4%に達し、営業利益率は22.5%の記録を達成した。
しかし、シエナの第4四半期の業績見通しは後退している:調整後粗利益率は45%前後(上下0.5ポイント)、調整後営業利益率は20%前後としている。この下落の一部は事前に指摘されていた。関税還付は第3四半期の調整後粗利益率に約70ベーシスポイント押し上げ効果をもたらしたが、経営陣はこれが繰り返されるとは予想していない。12月の決算報告では、調整後粗利益率が45%以上であること、および2027年度の見通しが依然として25%~27%を指し示していることが必要だ。
キャッシュ面は弱い部分
フリーキャッシュフローの実績はより不安定で、2022年度のマイナス2億5900万ドルから2025年度の6億6500万ドルへと大きく変動している:
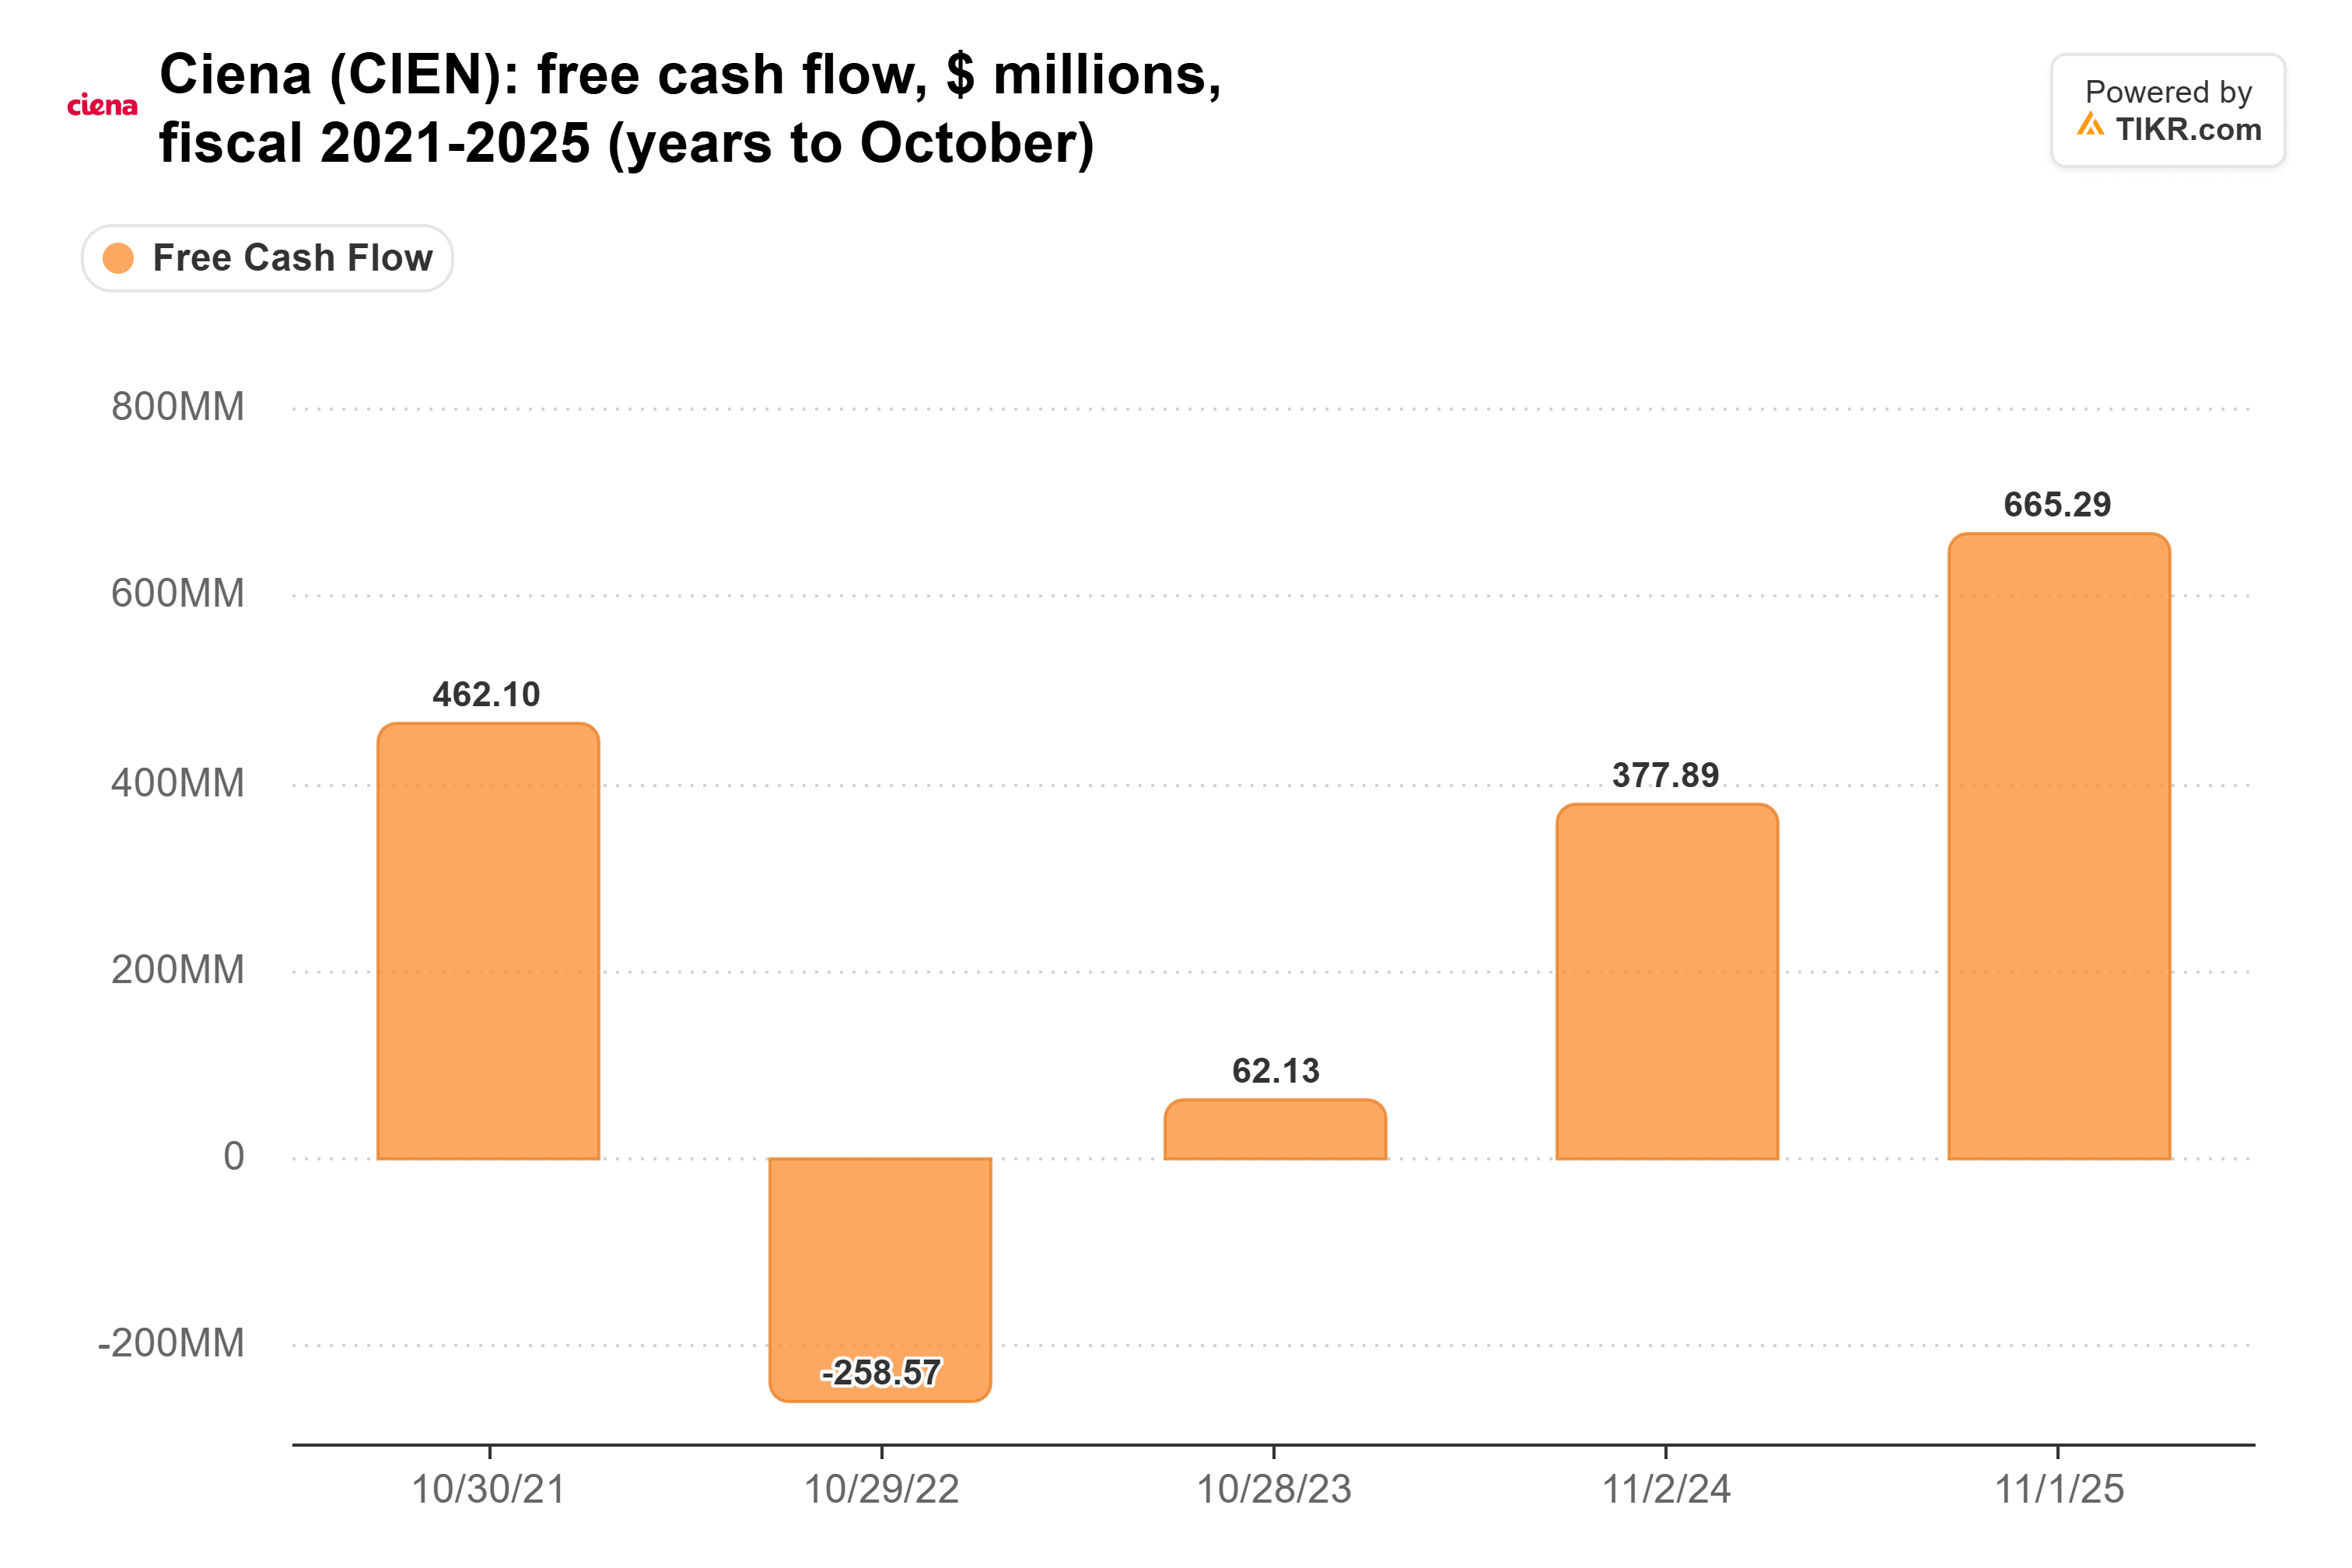
この6億6500万ドルは5年ぶりの高水準であり、成長がキャッシュに転換されていることを示す良いサインだ。しかし、主要な光部品は依然として不足しており、経営陣は需給が均衡に戻るのは2028年以前にはならないと見ている。シエナは2029年まで続く供給契約の下でキャパシティを確保するため支払いを行っており、それらの支払いが行われるため、第4四半期の営業キャッシュフローは減少すると予想している。
1四半期分であれば対応可能だ。12月の決算報告では、それらの支払い額の大きさと、来年もキャッシュを圧迫し続けるかどうかが示されるはずだ。また、第3四半期の売上高の41.7%を2つの顧客が占めており、これは第2四半期の34.0%から上昇しているため、1社のハイパースケーラーが引き締めれば、すぐに影響が出るだろう。
マージンが実現すれば妥当な水準
11月3日の終値300.08ドル(52週高値637.51ドルから約53%下落)では、シエナは2027年度コンセンサスの約25倍で取引されていた。この水準で購入する投資家は、すでにマージンの段階的上昇を見込んでいる。9月30日にアウトパフォーム(目標株価440ドル)でカバレッジを開始したバーンスタインは、その終値から約47%の上昇余地を見ており、ストリートの平均目標株価は約513ドルとさらに高い水準にある。
シエナはすでに、クラウドの成長がマージンの拡大と両立しうることを示しており、それはより難しい問題だった。12月の決算報告で、供給契約の支払いが1四半期の打撃に過ぎず、受注残高が100億ドルを突破したことが示されれば、予想は達成可能に見え、現在の株価は妥当な水準に見える。
もちろん、2027年度の見通しで25%~27%という営業利益率目標が下方修正されれば、予想もそれに伴って下方修正されるだろう。
では、シエナ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、シエナの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!