主なポイント
- アドビ株は今年30%下落し、ウェルズ・ファーゴとHSBCは10月にいずれも格下げした。
- アドビの第3四半期決算ではAIによる減速の兆候は見られず、売上高は13%増の67億6000万ドルとなり、経営陣は通期目標を上方修正した。
- 懸念材料は業績見通しにある:第4四半期の売上高ガイダンスは市場予想を下回り、ウェルズ・ファーゴによれば通期目標達成には新規年間経常収益の急激な増加が必要とされる。
- 予想PERが9.4倍(過去5年平均23倍)と、アナリスト予想を達成すれば株価は割安に見える。
アドビ (ADBE) 株は今年30%下落し、10月にはAIが同社ビジネスを侵食しているとの懸念から2件の格下げが行われた。
これは、スコット・ギャロウェイが11月2日のThe Prof G Podで述べた議論とは逆の立場にアドビを置くものだ。「AIはソフトウェアを殺しているのか」と問うエピソードで、彼はこう言った。「これまでのところ市場は、SaaSの死に関する噂は大いに誇張されていると示している」
アドビはそのような疑いの余地の恩恵を受けていない。では、直近の四半期決算は投資家に懸念する理由を与えたのだろうか?
四半期決算は良好に見えた
8月28日に終了した第3四半期において、アドビの売上高は13%増加し、過去最高の67億6000万ドルを記録した。これは第2四半期のペースと同水準で、第1四半期に記録した12%成長を上回った。調整後1株当たり利益は5.31ドルから6.13ドルに上昇し、調整後営業利益率は約44%だった。
AIファーストの年間経常収益は150%以上成長し、経営陣は通期の売上高と利益目標を上方修正した。
AIがアドビからビジネスを奪っているとしても、ここにはその兆候は見られない。
アナリストは依然として、2028年度末まで売上高が増加し続けると予想している:

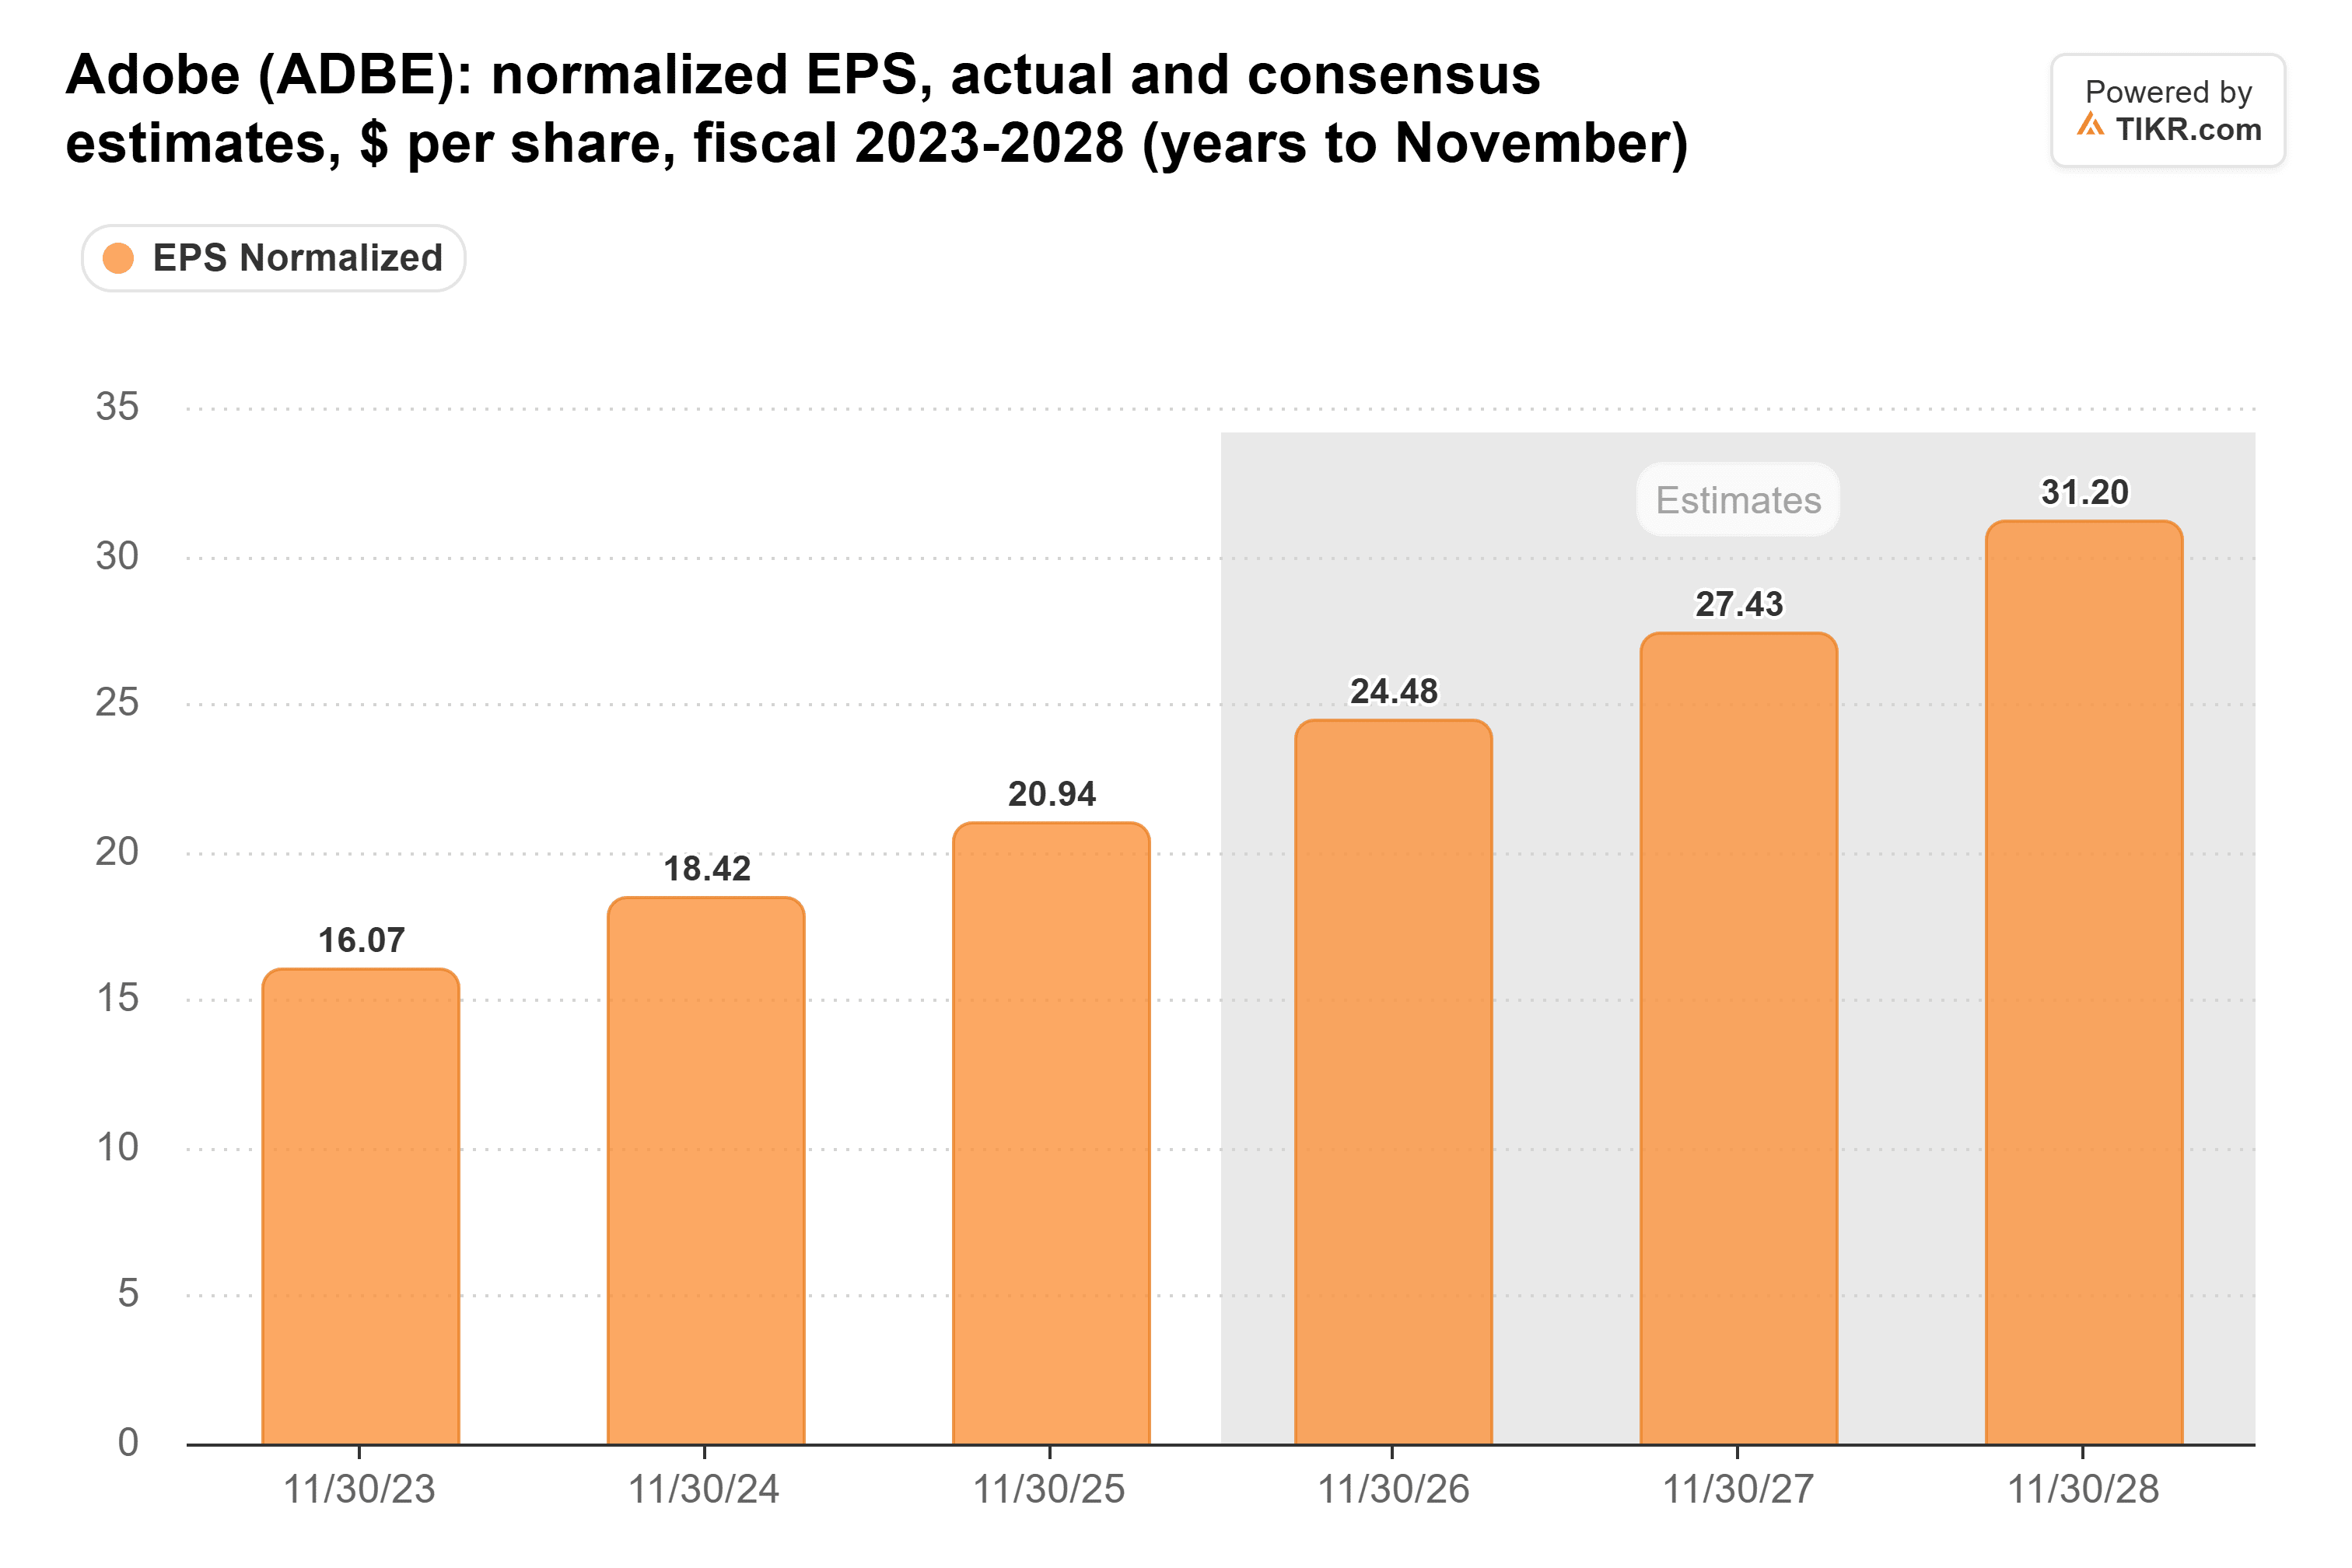
成長率は今年の約12%から2027年度には9%、2028年度には8%へと鈍化するため、ある程度の減速は既に織り込まれている。利益予想はより堅調で、2028年度まで毎年上昇している:
懸念材料は業績見通しにある
アドビは第4四半期の売上高を68億ドルから68億5000万ドルとガイダンスし、中間値はアナリスト予想を下回った。
ウェルズ・ファーゴのアナリスト、マイケル・タリンは10月12日にアドビをアンダーウェイトに格下げし、目標株価を270ドルから225ドルに引き下げた際に、この点を補足した。彼は、アドビが通期目標を達成するには、第3四半期から第4四半期にかけて純新規年間経常収益が約2倍に増加する必要があると述べた。また、Semrushの買収が報告上の成長を押し上げている一方で、コアビジネスの成長はより緩やかであると主張した。さらに、ウェルズ・ファーゴがCIOを対象に行った調査では、アドビがAI予算のシェアを失っていることが示されたと付け加えた。そして、経営陣の過渡期を指摘した:アニル・チャクラバルティが12月1日にシャンタヌ・ナラヤンからCEOを引き継ぎ、CFOは暫定体制である。
HSBCは翌日、アドビをホールドに格下げし、目標株価を310ドルから267ドルに引き下げた。ロスチャイルド・アンド・カンパニー・レッドバーンは11月2日、さらに踏み込み、売り評価を維持し、目標株価を270ドルから140ドルに引き下げた。
TIKRはアドビについて39人のアナリストを追跡している。「買い」と言っているのは何人か?
アドビの買い、ホールド、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想をすべて一箇所で確認してください。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。アドビのアナリスト評価を見る
ウェルズ・ファーゴのアナリスト、マイケル・タリンは10月12日にアドビをアンダーウェイトに格下げし、目標株価を270ドルから225ドルに引き下げた際に、この点を補足した。彼は、アドビが通期目標を達成するには、第3四半期から第4四半期にかけて純新規年間経常収益が約2倍に増加する必要があると述べた。また、ウェルズ・ファーゴがCIOを対象に行った調査では、アドビがAI予算のシェアを失っていることが示されたと述べた。そして、経営陣の過渡期を指摘した:アニル・チャクラバルティが12月1日にシャンタヌ・ナラヤンからCEOを引き継ぎ、CFOは暫定体制である。
HSBCは翌日、アドビをホールドに格下げし、目標株価を310ドルから267ドルに引き下げた。
割安度だけが低下した
予想が依然として上昇する中、今年の下落は投資家がアドビの利益に対して支払おうとする金額の低下によるものだ。その予想PERは過去5年のレンジの下限付近にある:
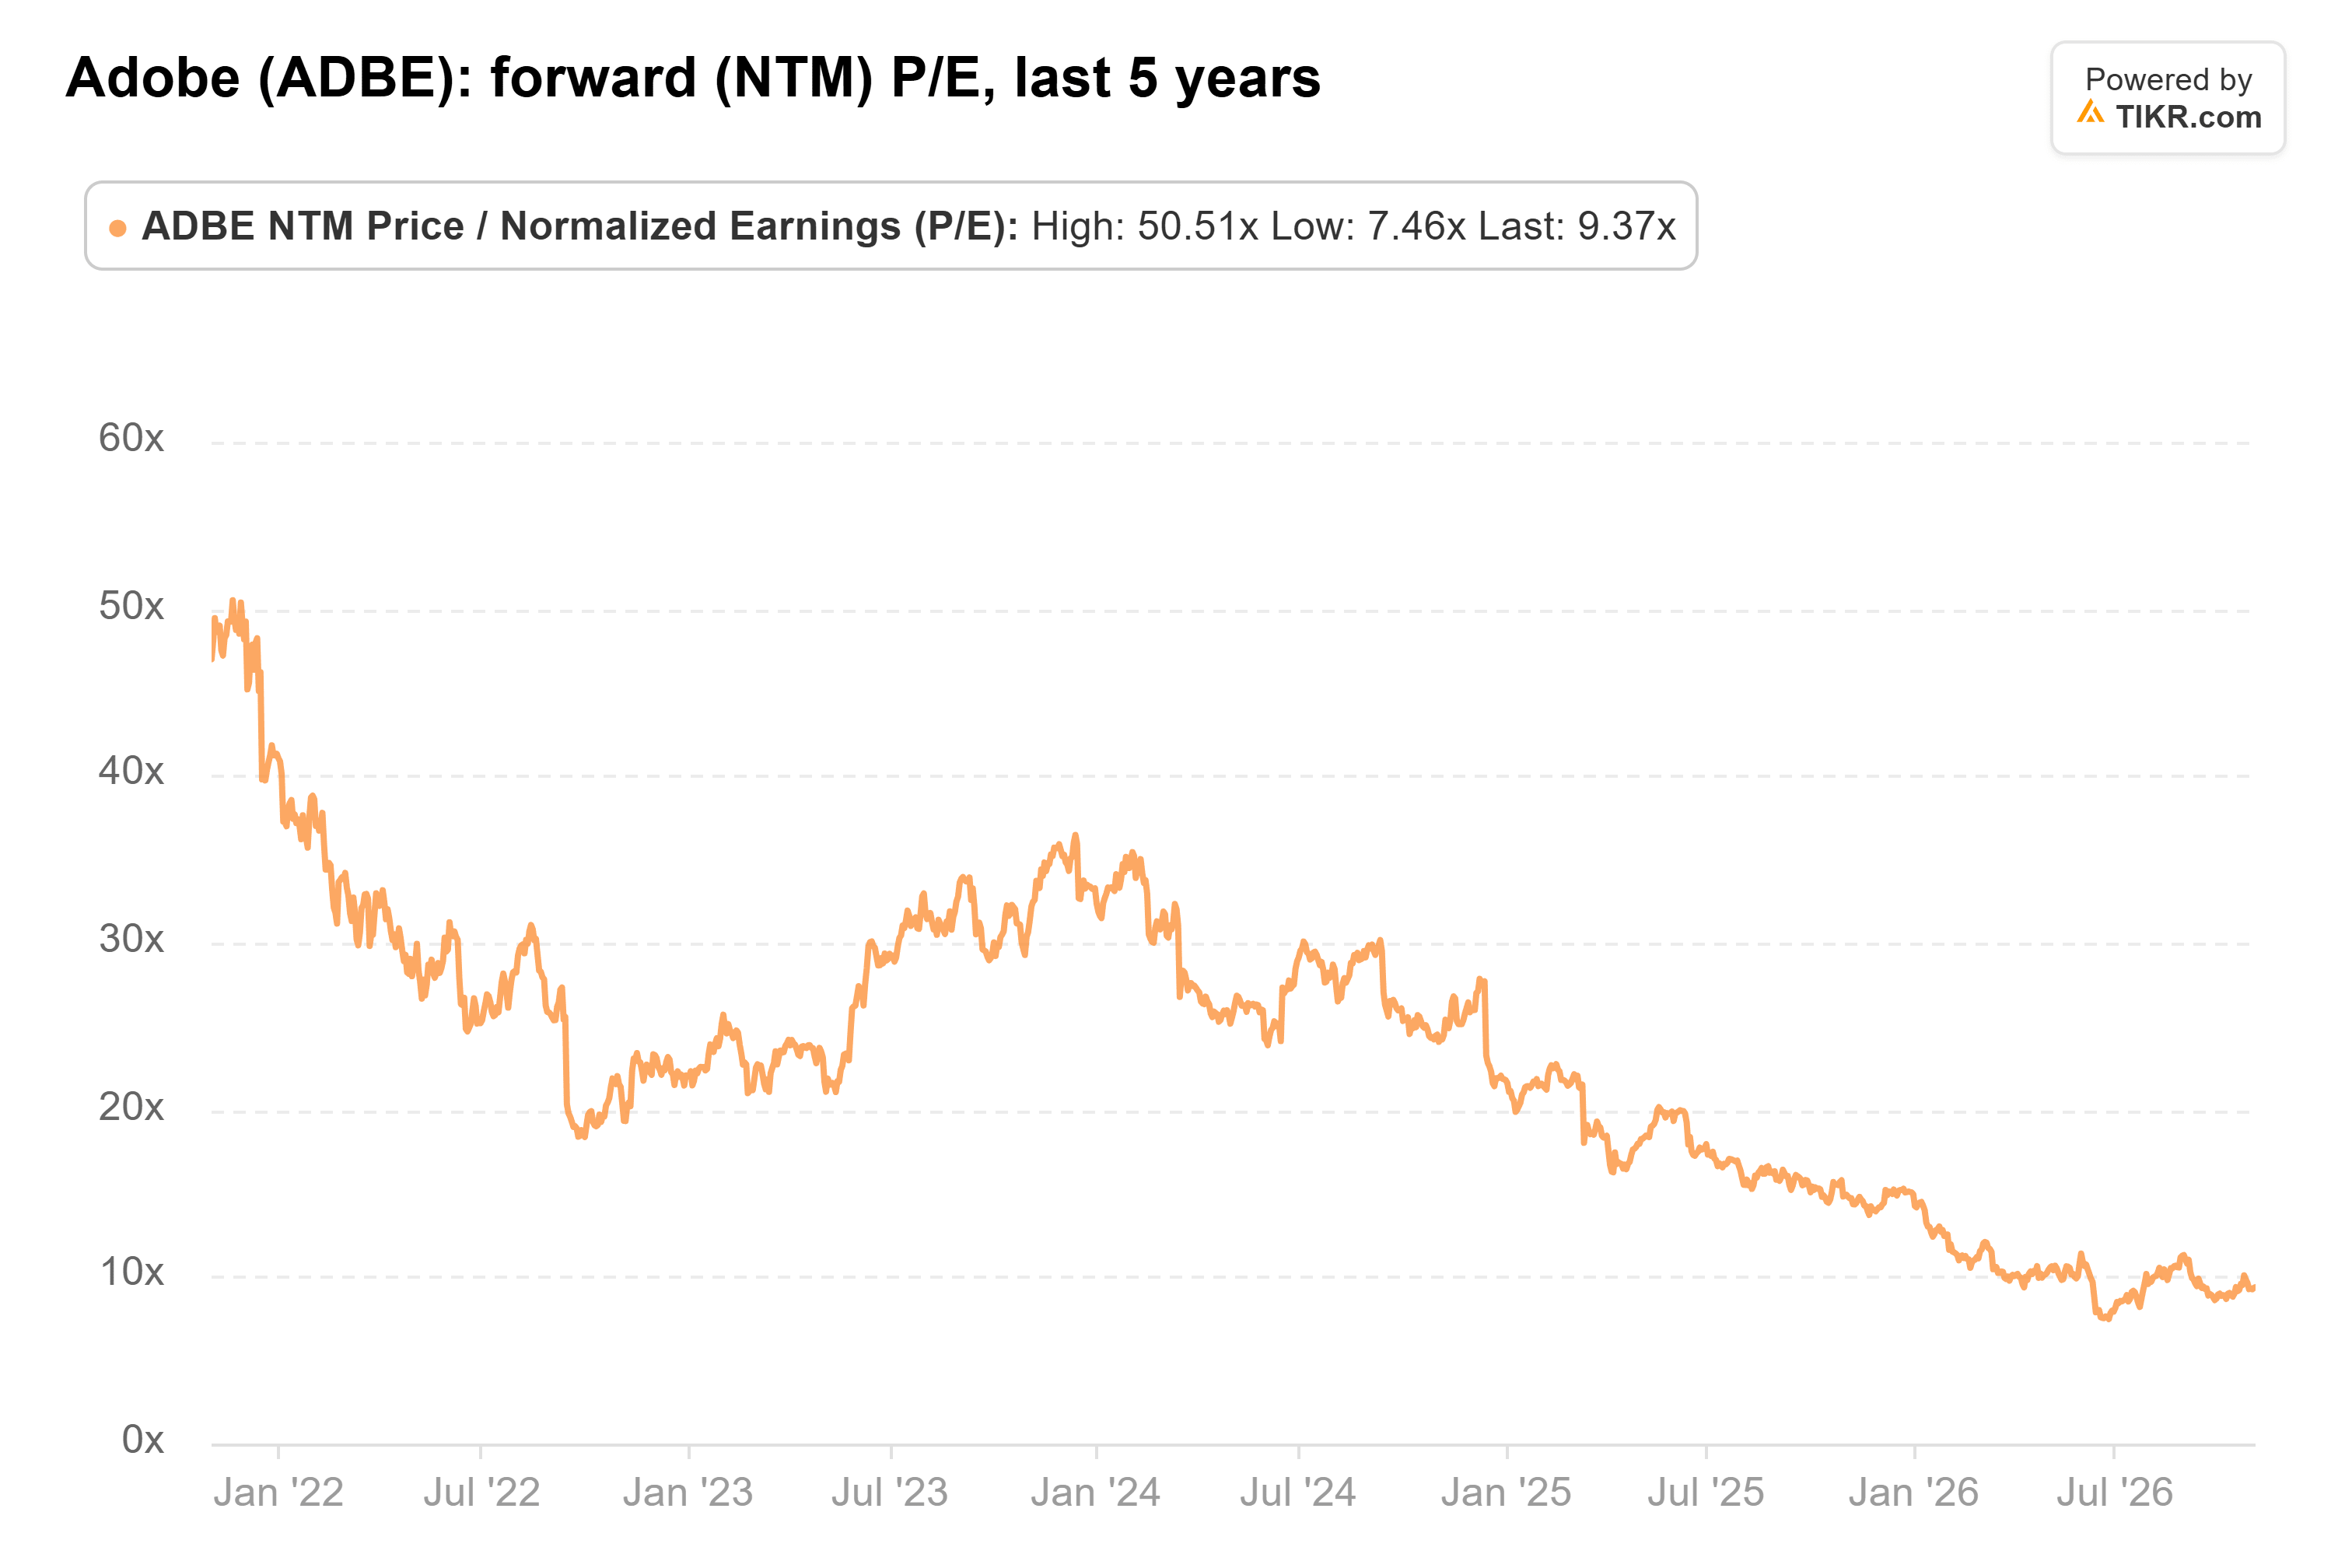
11月2日時点で9.4倍と、過去5年平均の23倍を大きく下回っている。これは事業が衰退している場合の株価水準であり、アドビの利益は依然として二桁ペースで成長している。
AIがアドビのシートベースの価格設定を徐々に侵食し、報告される数字が損害に遅れて現れる可能性は依然としてある。それでも、市場はアドビの直近四半期には見られない減速を織り込んでいる。9.4倍の利益倍率では、アドビはアナリストが既に予想していることを達成するだけで株価は割安に見える。
12月中旬に発表が予定されるアドビの第4四半期決算は、ウェルズ・ファーゴが指摘した経常収益の急増を達成したかどうかを示すことになる。目標を下回れば、弱気派が待ち望んでいたサインを手渡すことになる。
では、アドビ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アドビの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!