主なポイント
- Blockは11月3日(火)の市場終了後に第3四半期決算を発表。アナリストは2026年の正規化EPSを4.05ドルと予想しており、1年前から15%上方修正。
- BlockのフォワードP/Eは17倍まで低下。これは3年平均の20倍を下回り、5年平均の37倍を大きく下回る水準。
- モルガン・スタンレーは10月28日にBlockを格下げ。Cash App Borrowの貸出が減速し、長期ローンが信用損失を増加させると予想。
- 予測が成立するのは、Blockが粗利益と調整後営業利益の業績見通しを上回り、損失の伸びが鈍化した場合。その場合、割安な株価倍率は誤りとなる。
アナリストはBlock (XYZ)の今年の利益が1年前の予想よりも高くなると見込んでいる。しかし、同社の株価は2025年末時点よりも低い利益倍率で取引されている。
Blockは11月3日(火)の市場終了後に第3四半期決算を発表し、そのマージンがどちらが間違っているかを教えてくれるだろう。
アナリストはハードルを上げ続ける
ウォールストリートは、Blockの正規化EPSが今年の4.05ドルから2028年には6.48ドルに成長すると予想している:
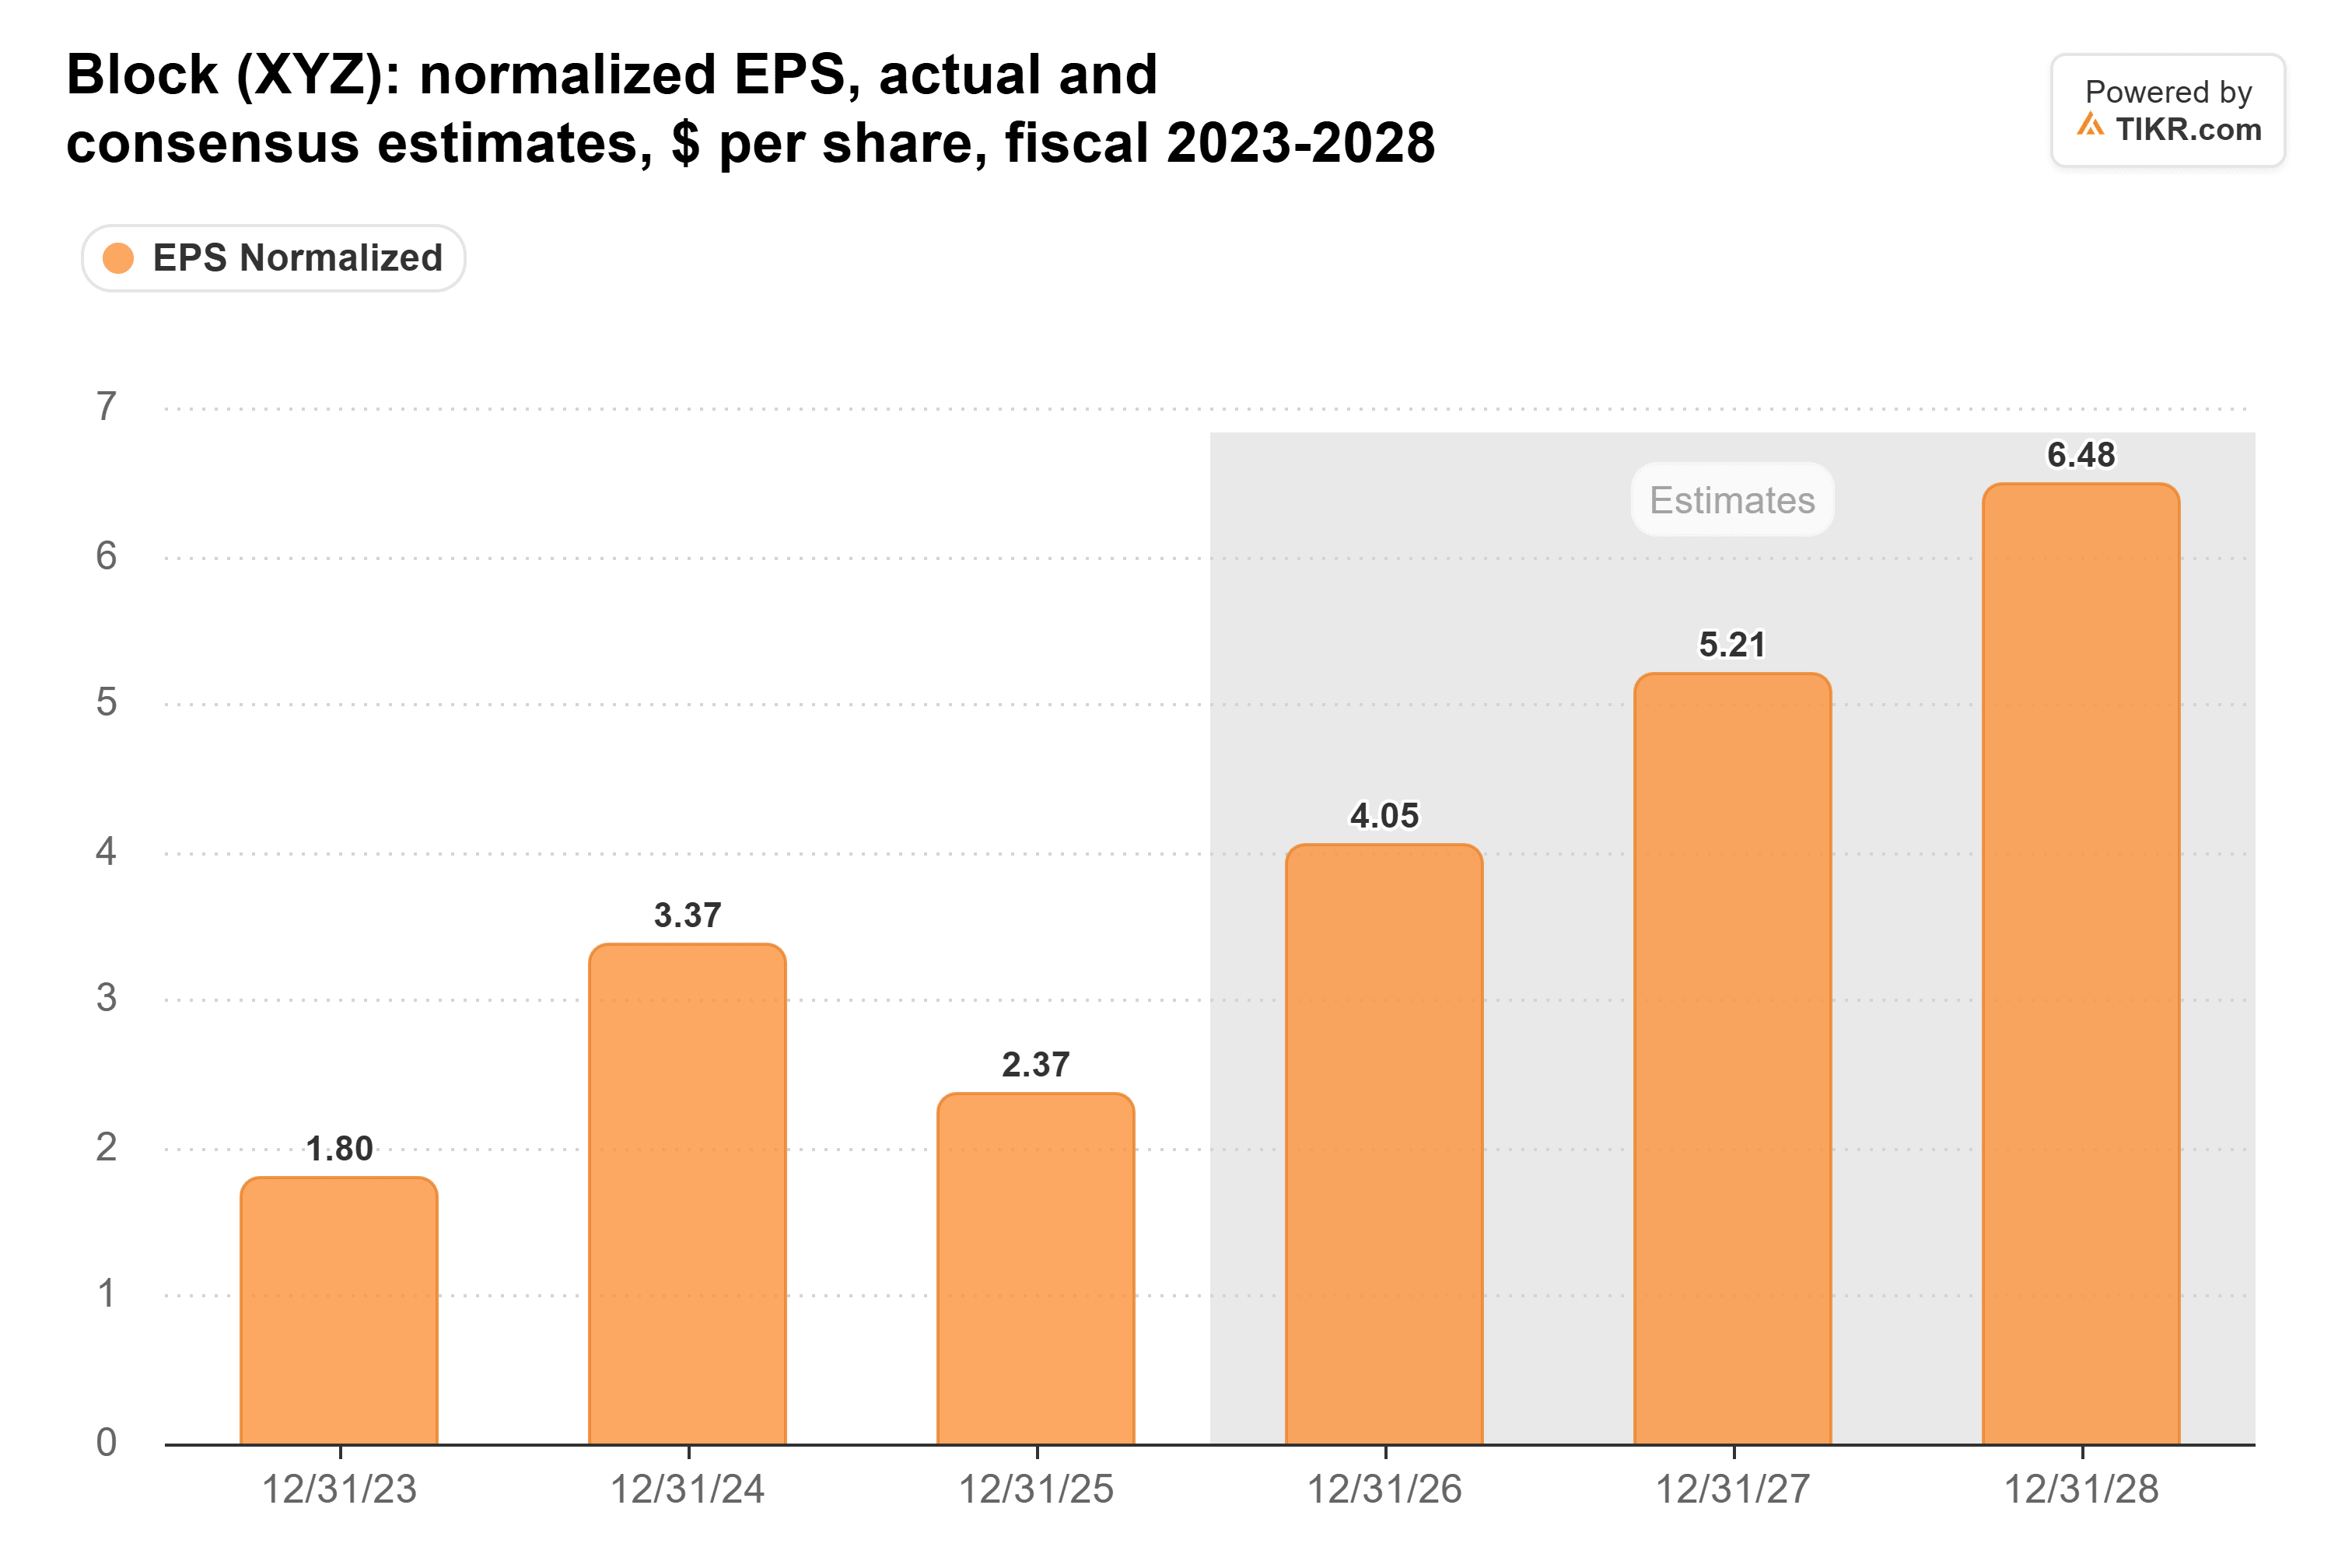
これらの予想は今年を通じて上昇し続けている。2025年9月30日時点での2026年コンセンサスは3.52ドルだったが、現在は15%高い。2027年と2028年の数値もほぼ同程度に上昇している。
Blockはアナリストに十分な理由を与えている。同社は2025年第3四半期以降、四半期ごとに自社の業績見通しを上回ってきた。また、2026年の調整後EPS見通しを3回にわたり上方修正しており、2025年11月の投資家向け説明会での3.20ドルから8月には4.02ドルに引き上げた。2月の従業員40%以上削減も寄与した:第2四半期の調整後営業利益は粗利益の27%に達し、1年前の22%から上昇した。
TIKRはBlockについて47人のアナリストを追跡。何人が「買い」と評価しているか?
Blockの買い、保有、売りの評価の内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Blockのアナリスト評価を見る
株価は逆方向に動いた
金曜日の終値時点で、Blockはフォワード利益の17倍で取引されていた。これは5年平均の37倍を大きく下回り、2021年のピークである153倍よりも、2025年4月の安値である11倍に近い水準だ:

また、3年平均の20倍も下回っており、より最近の歴史と比較しても株価は割安だ。
水曜日、モルガン・スタンレーのジェームズ・フォーセットはBlockを「オーバーウェイト」から「イコールウェイト」に格下げし、目標株価を90ドルから80ドルに引き下げた。彼は、Blockが長期ローンに移行し、下半期にはより厳しい比較対象に直面するため、Cash App Borrowの新規貸出が近い将来減速すると予想している。また、それらの長期ローンが信用損失をさらに押し上げる可能性があると考えている。
Blockの損失費用はすでに急増している。取引、ローン、および消費者債権の損失は第2四半期に585百万ドルとほぼ倍増し、粗利益の18%を占め、1年前の12%から上昇した。6月30日時点での消費者ローンの引当金は、2025年末の10.7%から14.7%に増加した。
Blockが火曜日にクリアすべきこと
第3四半期について、経営陣は以下を業績見通しとして示している:
- 粗利益:31.3億ドル(前年比18%増)
- 調整後営業利益:8.75億ドル(粗利益の28%)
- 調整後EPS:1.02ドル(前年比89%増)
予測が成立するためには、Blockはこれら3つすべてを上回り、年間見通しをコンセンサスに近い4.02ドル以上、少なくとも4.05ドル以上に維持する必要がある。
貸出成長も少し冷え込む必要がある。損失費用は第2四半期に99%増加した。その伸びは大幅に鈍化し、粗利益に占める割合も低下する必要がある。Cash Appの粗利益は第2四半期に31%成長したが、Borrowが1年前の134%という新規貸出成長を乗り越える中、20%以上の成長を維持する必要がある。
報告上の利益も確認する価値がある。BlockのGAAP営業マージンは、過去8四半期のうち6四半期で売上高の約6%-8%となっている:

2026年上半期には、4.95億ドルのリストラ費用と5.26億ドルの司法省関連案件の引当金が計上された。GAAP営業利益は上半期で2.75億ドルであり、調整後営業利益の15.9億ドルに対応する。第3四半期のマージンが昨年の6.9%を上回れば、人員削減の効果が報告利益に反映され始めていることがわかる。
Cash Appのユーザー数も同様に注意深く見守るべきだ。月間取引ユーザー数は12月以降5900万人で横ばいであり、マージンがどうであれ、減少があれば株価に打撃を与える可能性が高い。
私は予測に賭ける
私の結論はこうだ:市場は2026年を誤解している。Blockは四半期ごとに業績見通しを上回り続けており、コンセンサスは経営陣自身の見通しをわずか3セント上回るだけだ。アナリストは今年の数字を無理に引き上げているわけではない。
むしろ心配なのは2027年と2028年だ。2028年のコンセンサスである6.48ドルは、投資家向け説明会で経営陣が示した調整後EPSの目標5.50ドルをすでに18%上回っている。モルガン・スタンレーが予想するようにBorrowが減速すれば、アナリストはまずこれらの年の予想を引き下げると予想される。
したがって、Blockが3つの業績見通しをすべて上回り、損失の伸びが鈍化すれば、17倍という倍率は誤りとなる。粗利益で目標を下回るか、コストが後倒しになったために上回っただけなら、私は市場の見方を支持する。
もちろん、火曜日の結果は今年のみを対象とする。Blockの2027年見通しは来年初めの第4四半期決算とともに示される予定であり、人員削減による節約分をどれだけ維持できるかはその時に明らかになる。
では、Blockの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Blockの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!