主なポイント
- スーパー マイクロは金曜日に7%下落し、デルや他のハードウェア株と共に、インテルがメモリ価格と供給不足がPC需要を減速させていると警告した後、下落した。
- スーパー マイクロはPCを販売していない。同社は既に、9月四半期の粗利益率は10.4%-10.8%という自社の予想を上回る12.0%-12.5%になると見込んでいると述べている。
- インテルの警告は最近数週間を対象としているため、11月3日のメモリに関する試金石はスーパー マイクロの12月四半期の利益率見通しとなる。アナリストは2027会計年度の粗利益率を10.2%と予想している。
- 予想PERが6.9倍と5年ぶりの低水準近くにある現状では、株価は既に利益率の圧迫を織り込んでいる。10%前後の利益率見通しと2027会計年度の売上高レンジが据え置きであれば、今回の下落は行き過ぎに見えるだろう。
スーパー マイクロ コンピュータ (SMCI) は金曜日に7%下落した。これはインテル (INTC) がメモリ不足がPC需要を阻害していると警告した後だった。売りはハードウェアメーカー全体に広がり、デル テクノロジーズ (DELL) は11%下落し、HPとヒューレット・パッカード エンタープライズも下落した。
スーパー マイクロは11月3日(火)の市場終了後に2027会計年度第1四半期の業績を発表する。メモリ不足による圧迫が最初に現れるのは粗利益率だろう。
インテル、PC減速の原因をメモリに帰す
インテルのCEO、リップ・ブー・タンは10月29日の決算説明会で問題を説明した:「最近数週間、当社の顧客はメモリ価格と供給状況に基づき、PCの減速を伝え始めました」。インテルの株価は翌日に29%下落した。
これはまずPCの問題だ。デルのPC事業が直接的な打撃を受ける。しかし、同社のAIサーバー事業は、記録的な609億ドルのAI受注と、2027会計年度の売上高見通しを1920億ドルに上方修正した後、950億ドルの受注残高を抱えて金曜日を迎えた。
スーパー マイクロはPCを販売していない。サトリ・ファンドのダニエル・ナイルズは日曜日にXで、「スーパーマイクロのファンではないことは明言しておく」と書き、同じ投稿で同社の売上高を「純粋に企業向け関連」と説明した。
TIKRはスーパー マイクロ コンピュータについて18人のアナリストを追跡しています。「買い」と言っているのは何人?
スーパー マイクロ コンピュータの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スーパー マイクロ コンピュータのアナリスト評価を見る
9月四半期は大方確定済み
スーパー マイクロは10月20日、9月四半期の売上高を145億ドル-155億ドルという予想(ガイダンス)に対し、185億ドル-195億ドルと見込んでいると発表した。粗利益率は10.4%-10.8%という予想から上方修正し、12.0%-12.5%としている。
したがって、11月3日に報告する四半期の業績は大方既知である。また、この四半期は9月30日に終了しており、タンが述べた「最近数週間」より前だ。これにより、12月四半期の見通しが真のメモリに関する試金石となる。
アナリストは、2026会計年度(2026年6月期)の1株当たり調整後利益(normalized EPS)が3.63ドルから、2027会計年度には4.75ドル、2028会計年度には5.68ドルに上昇すると予想している:

メモリ不足による圧迫は、まずこれらの予想の下方修正として現れるだろうが、9月四半期の暫定値はアナリストにまだ下方修正する理由を与えていない。
顧客構成が利益率の変動を牽引
スーパー マイクロの四半期粗利益率は、2023年9月四半期の16.7%から2025年12月四半期には6.3%に低下した。その後、2026年6月四半期には17.5%に跳ね上がった:
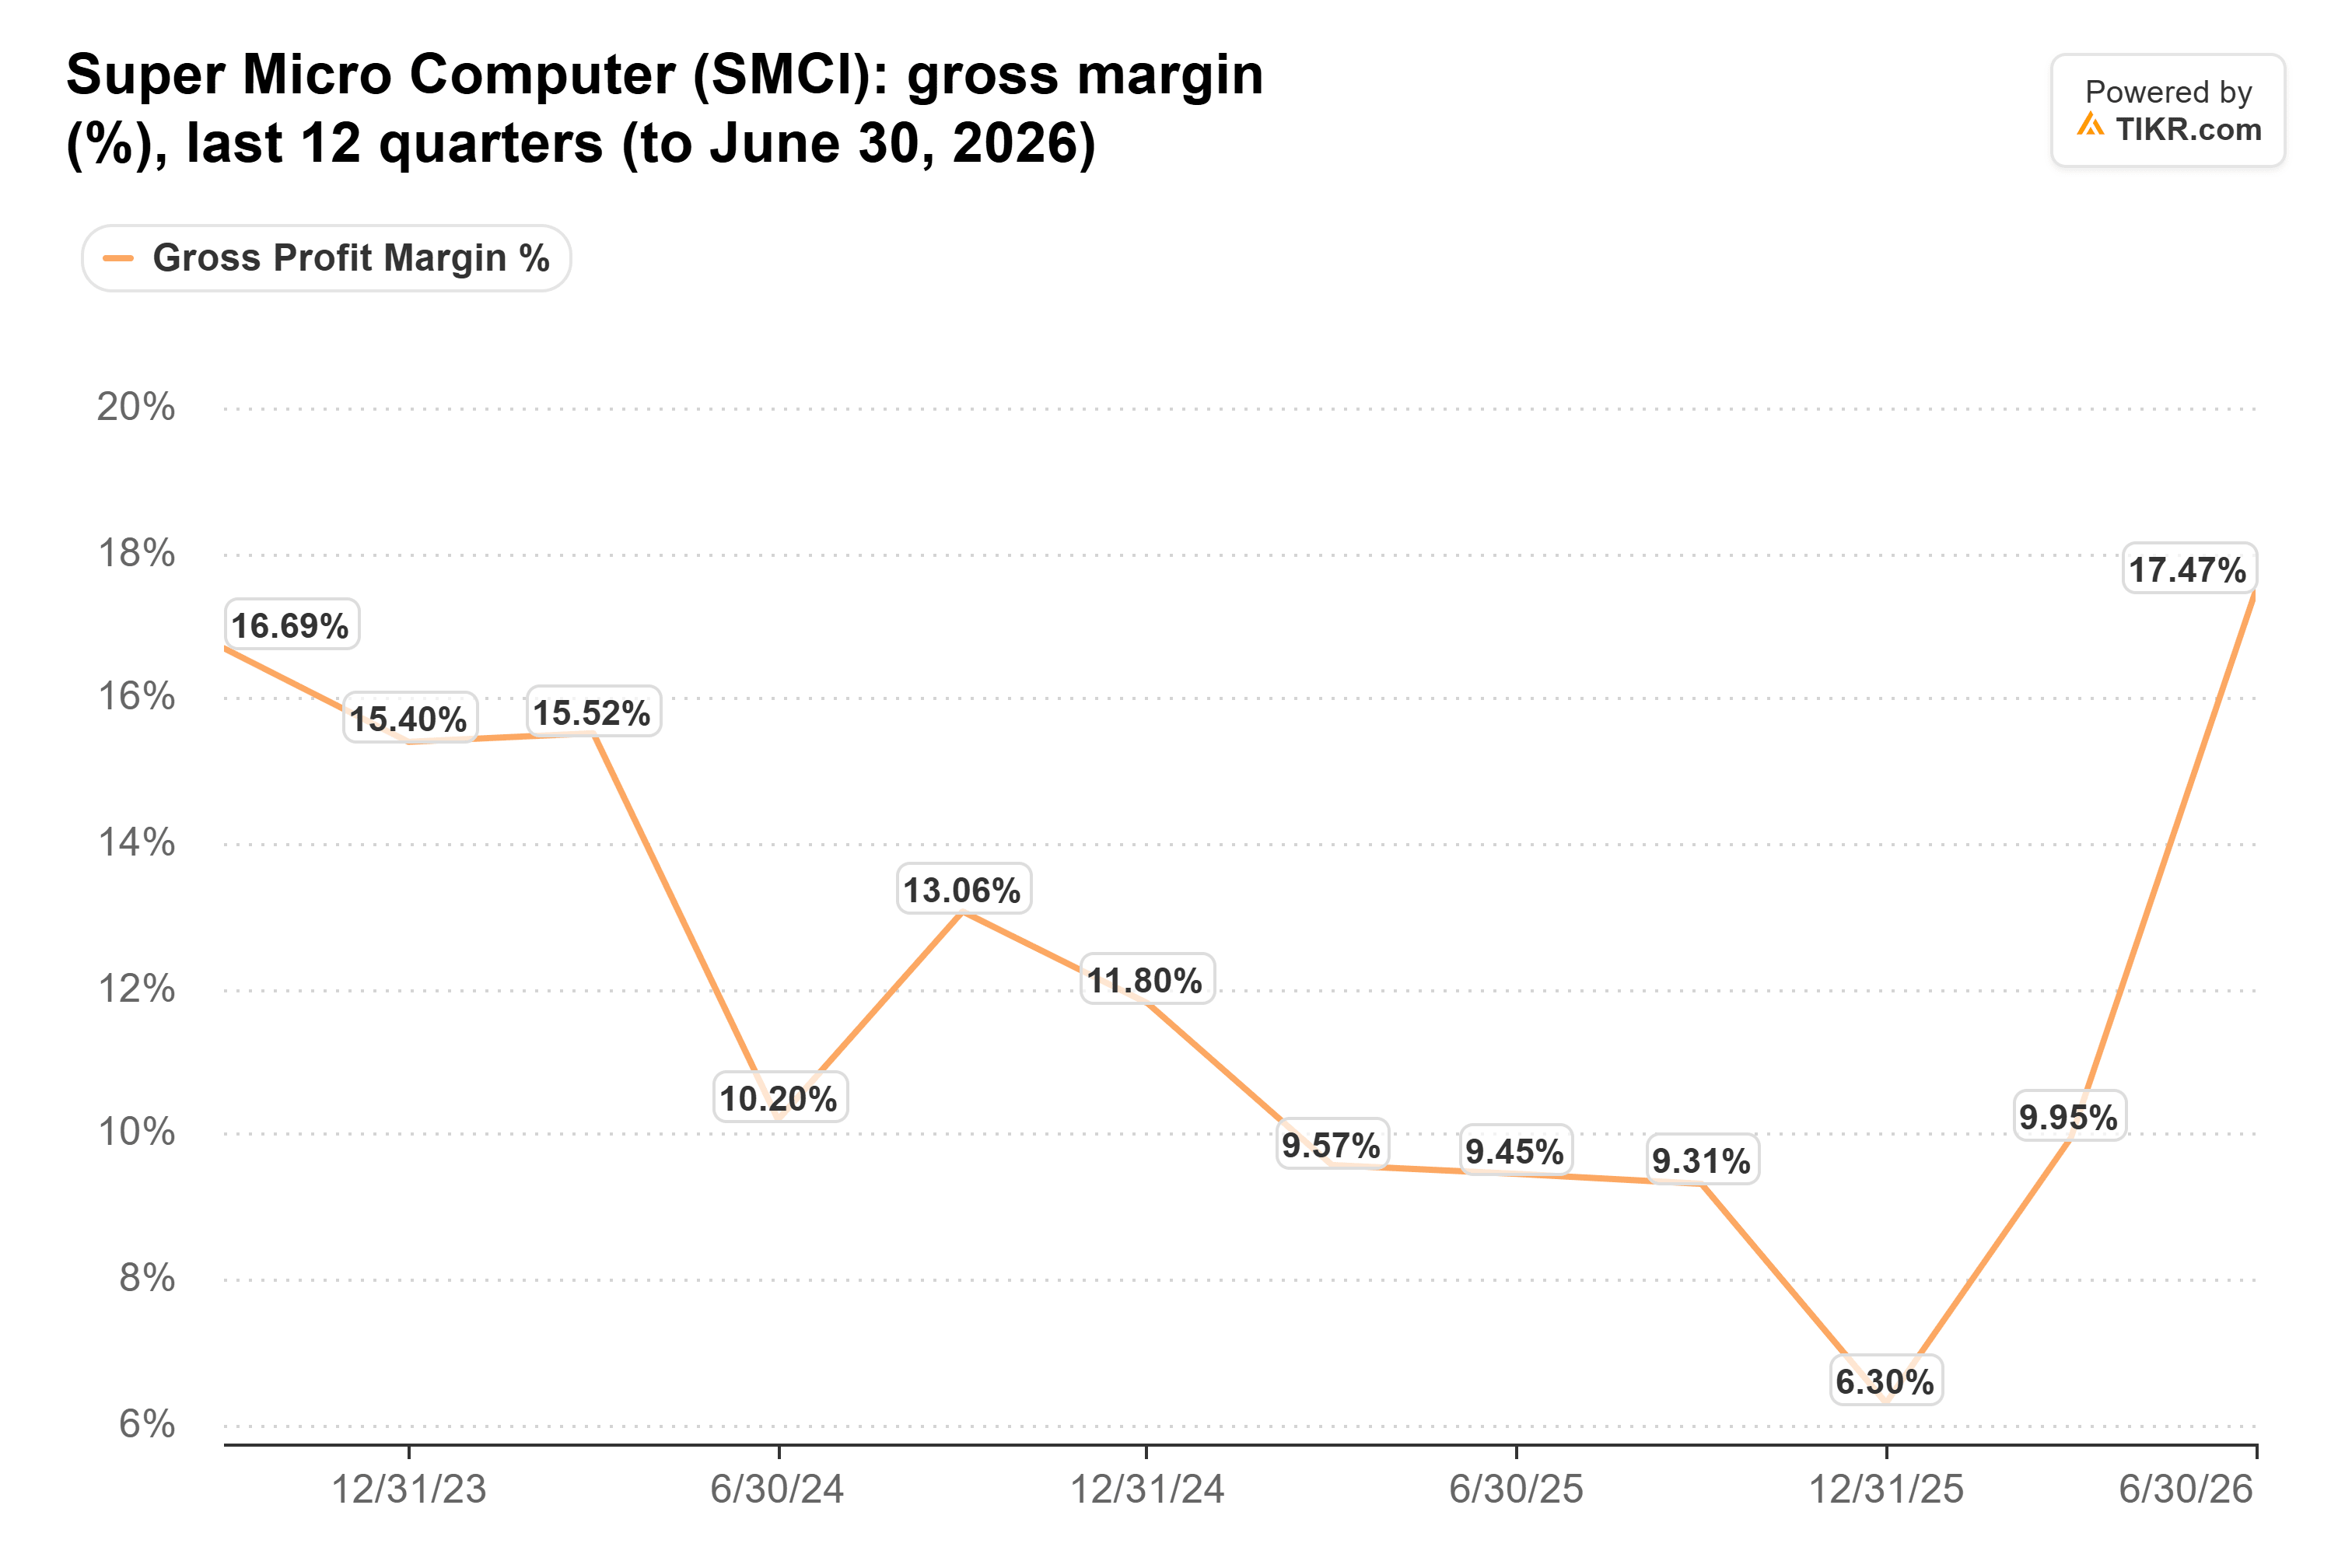
低水準は、ある大規模データセンター顧客が売上高の約63%を占めた時に発生した。高水準は、企業向けとチャネル販売が売上高の半分を占めた時に発生した。経営陣はその四半期の利益率上昇分の約75%を顧客構成の変化に帰し、その一部は大規模契約が9月四半期、おそらく12月四半期にもずれ込んだことによるものだとしている。チャールズ・リャンCEOが6月四半期の決算説明会で述べたように、「大量のGPUの利益率は通常はるかに低い」。
したがって、12月四半期の利益率は二重の打撃を受ける可能性がある:それらの大規模クラスターの出荷と、高価なメモリだ。アナリストは既に2027会計年度の粗利益率を10.2%と予想している。もしスーパー マイクロが12月四半期を10%以上と見通せば、メモリに関する懸念は行き過ぎに見えるだろう。それを大幅に下回る見通しを出せば、2027会計年度の予想が危険にさらされる。
キャッシュと受注を注視
フリーキャッシュフローは2026会計年度に70億ドルのマイナスとなり、在庫は1年前の47億ドルから2026年6月30日時点で129億ドルに膨らんだ。営業キャッシュフローは、3月四半期に66億ドルの流出の後、6月四半期に7億4700万ドルのプラスに転じた。高価なメモリは、出荷待ちの各サーバーにより多くのキャッシュを縛り付けることになる。したがって、在庫が横ばいまたは減少する中で2四半期連続でプラスとなることは、利益率と同じくらい重要だ。
しかし、株価は需要により大きく動くかもしれない。スーパー マイクロは2027会計年度の売上高を650億ドル-720億ドルと見通しており、コンセンサスは700億ドルだ。先週の大手ハイテク企業の決算は投資家に懸念材料を与えた:ナイルズは、マイクロソフトのネオクラウドパートナーがキャパシティの導入を先送りしていることを指摘した。スーパー マイクロは以前、顧客サイトの遅延が3月・6月四半期の売上高を減らした時にこの問題に対処している。11月3日に売上高レンジが据え置きまたは上方修正されれば、利益率の1ポイントの上下よりも大きな意味を持つだろう。
6.9倍では、ハードルは低い
株価は既に何かがうまくいかないかのように取引されている。予想PERは金曜日時点で6.9倍であり、5年ぶりの低水準である6.2倍に近く、5年平均の15倍を大きく下回っている:
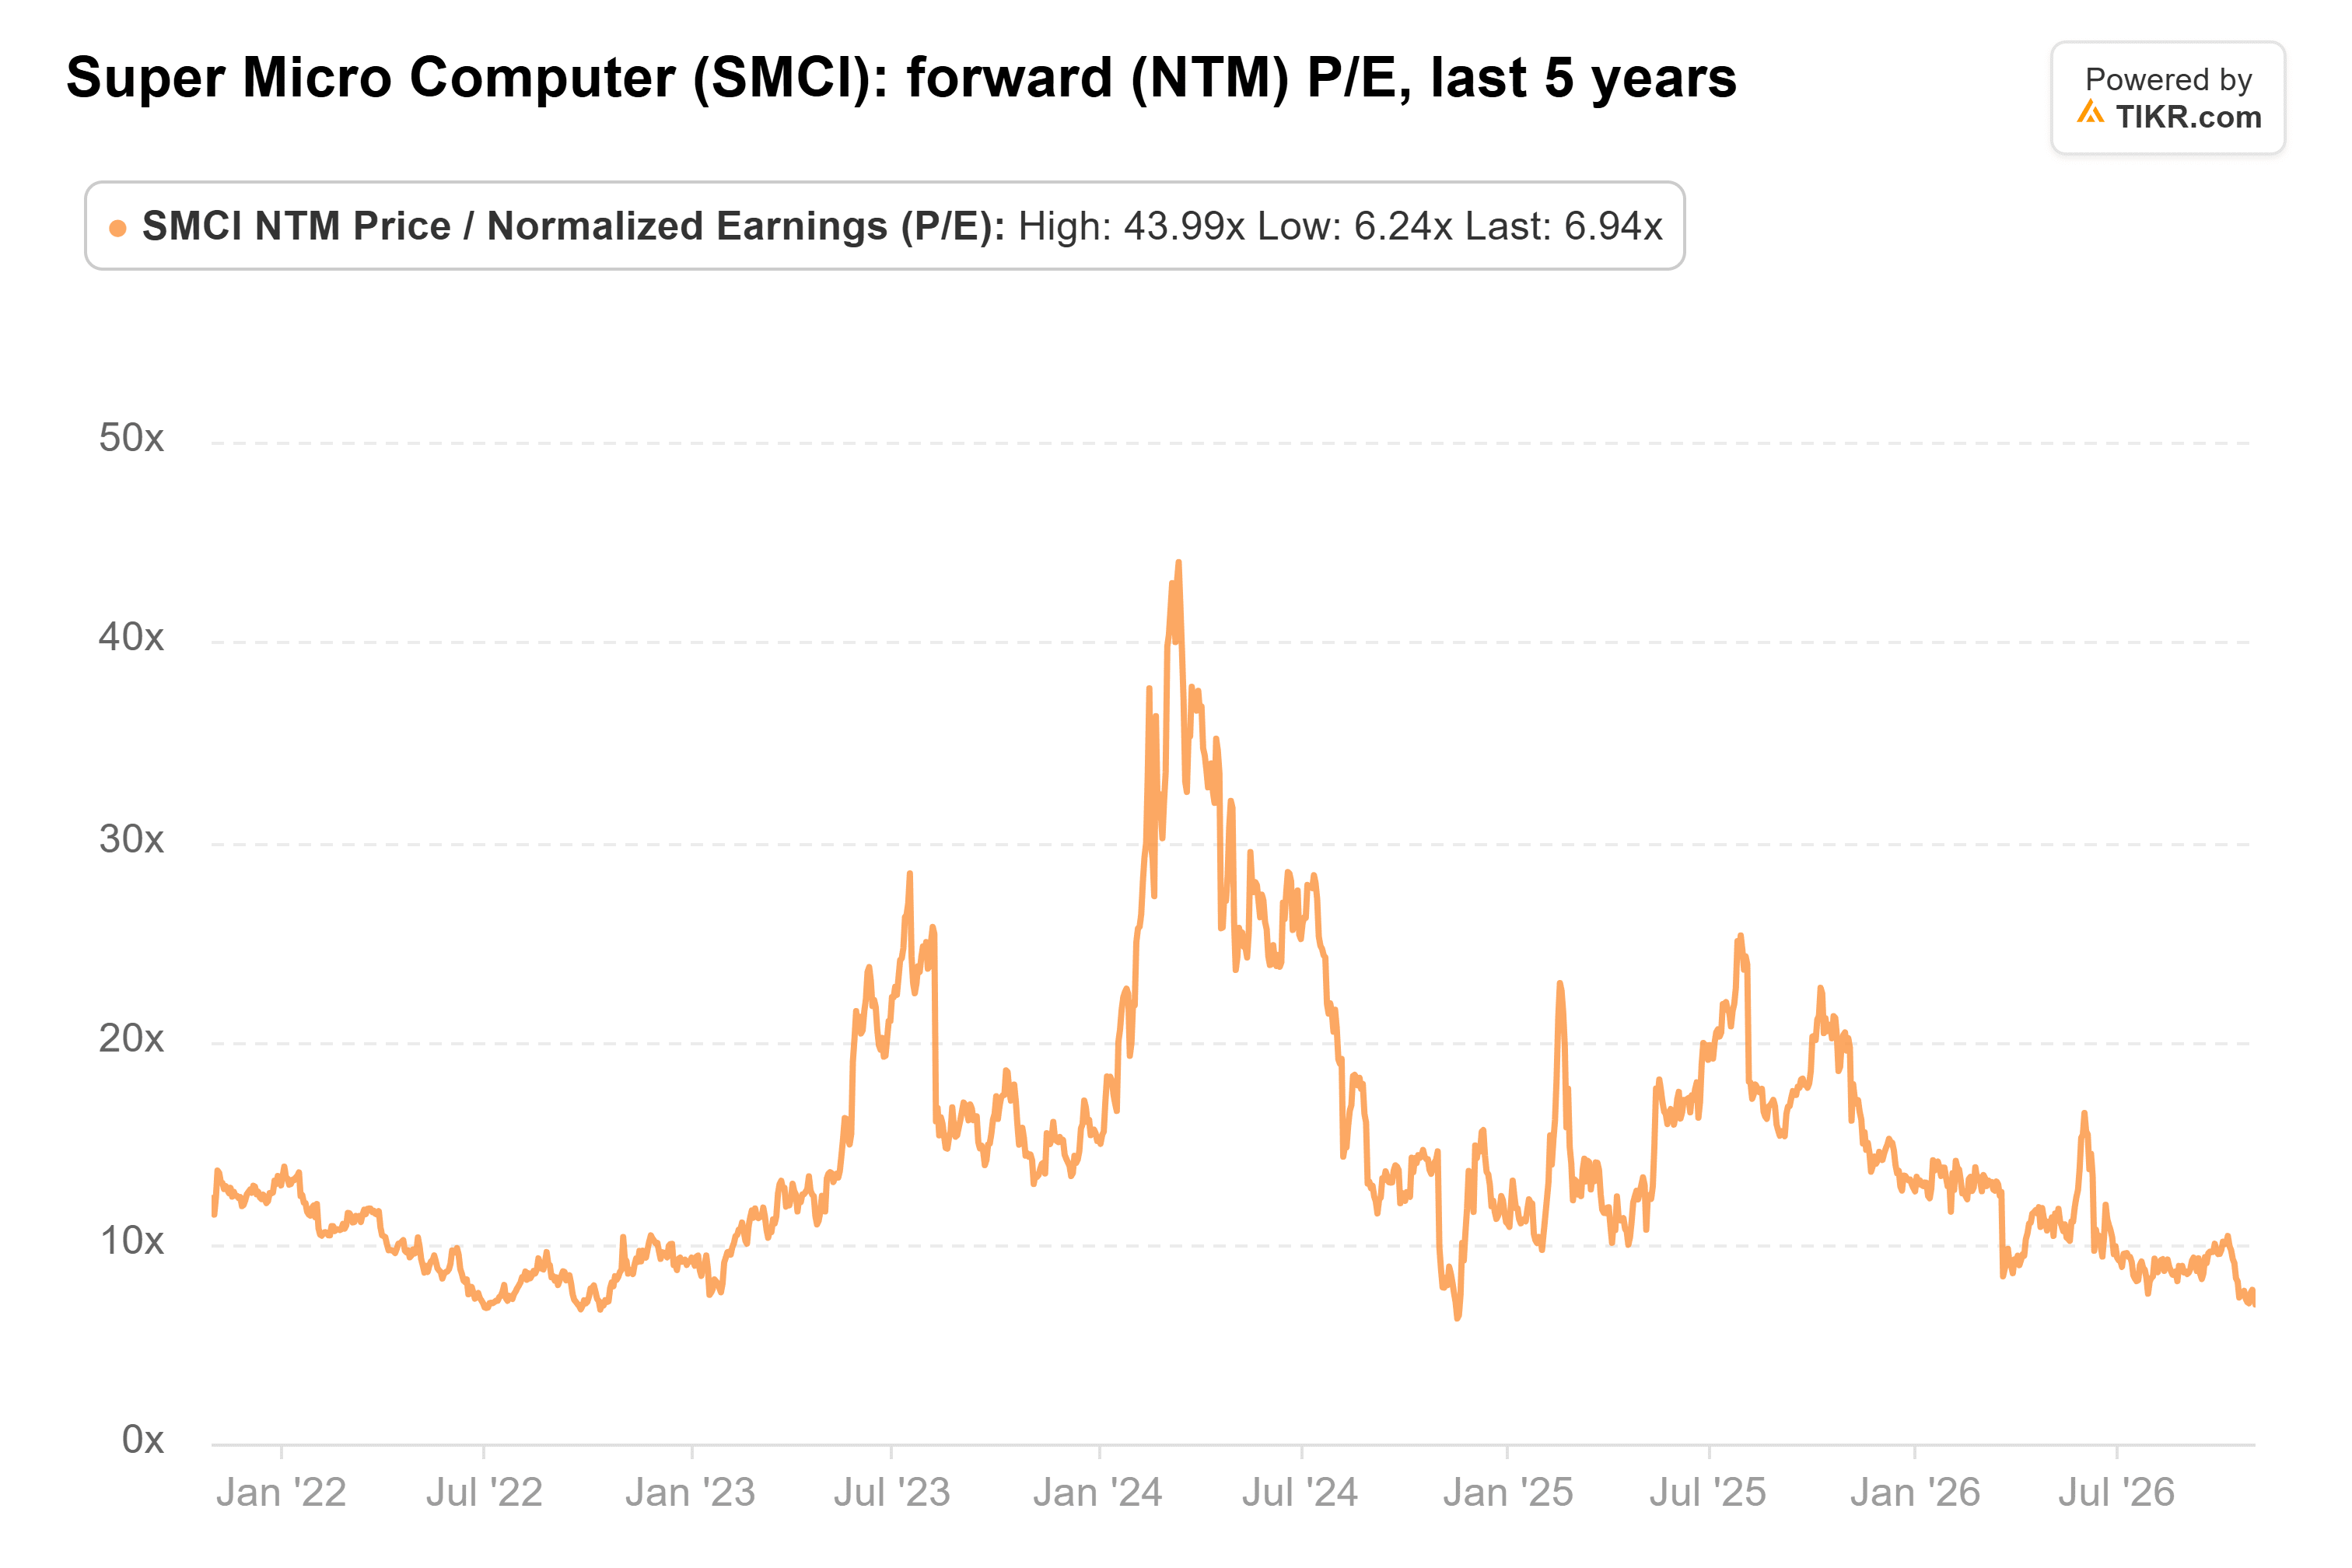
私は、投資家がインテルの問題でスーパー マイクロを売ったと考えている。この倍率では、金曜日の下落が買い場に見えるためには2つの条件だけで十分だ:12月四半期の利益率見通しが10%前後であること、そして2027会計年度の売上高レンジが据え置きであること。
もちろん、インテルはメモリ価格と供給が正常に戻るまで減速が続くと見込んでいる。11月3日の良好な見通しは、その次の四半期をカバーするに過ぎない。
では、スーパー マイクロの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、スーパー マイクロがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務に関するアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。投資を楽しんでください!