主なポイント
- ファイザーは11月3日(火)の市場開始前に第3四半期決算を発表予定。5.6%の配当利回りがインカム投資家の注目を集めている。
- ファイザーの配当は、2025年にはフリーキャッシュフローの108%、2026年6月までの12か月間では89%を消費しており、配当を支えるキャッシュの余裕は薄い。
- アナリストは、調整後EPSが2026年の$2.96から2028年には$2.46に低下すると予想しており、現在の配当は2028年の予想利益の約70%を消費する計算になる。
- 当面、配当は維持されそうだが、特許損失のピークを過ぎるまでの間は増配の可能性は低く、12月に発表される業績見通しと配当宣言が次の焦点となる。
ファイザー (PFE) は再びインカム投資家の買い物リストに載り、その理由は5.6%という配当利回りだ。
今週、広く配信されたインカム投資関連の記事では、25万ドルをファイザー、メルク、ユナイテッドヘルス、アッヴィに均等に分割した。ファイザーの6万2500ドル分が最も多く、年間約3,589ドルの配当収入をもたらす。他の3銘柄はそれぞれ約1,400ドルから1,600ドルだった。
ファイザーは11月3日(火)の市場開始前に第3四半期決算を発表する。この配当を目当てに買う投資家は、キャッシュフローが配当をカバーしていることを四半期決算で確認する必要がある。
TIKRはファイザーについて28人のアナリストを追跡。何人が「買い」としている?
ファイザーの買い、保有、売りのレーティングの内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ファイザーのアナリスト・レーティングを見る
キャッシュによる支えは薄い
利益に対する比率で見ると、配当は余裕があるように見える。ファイザーの年間1.72ドルの配当は、2026年の調整後EPSガイダンスの中間値2.80ドルから3.00ドルの約59%に相当する。
しかし、キャッシュフローを見ると厳しい状況が浮かび上がる。ファイザーの配当は2025年のフリーキャッシュフローの108%を消費した。つまり、98億ドルを配当として支払い、91億ドルしか生み出せなかった。2026年6月までの12か月間では、配当がフリーキャッシュフローの89%を占めた。
特に2026年の前半が弱かった。営業キャッシュフローから設備投資を差し引いた額は25億ドルだったのに対し、ファイザーは49億ドルの配当を支払った。この一部は一時的な要因によるものだ。4月に、ファイザーは約26億ドルの海外資産の本国送還に関する最終的な税金を支払った。
借入金ではこのギャップを埋められなかった。ファイザーの短期借入金と長期債務は、12月31日の648億ドルから6月28日には632億ドルに減少した。同じ期間に、現金及び短期投資は136億ドルから117億ドルに減少した。
この債務の大部分はSeagen買収に由来するもので、ファイザーは2023年5月に310億ドルの社債を発行して資金を調達した。経営陣は、特許損失のピークを過ぎるまで、総レバレッジが目標の2.7倍前後またはそれを上回る水準で推移し、自社株買いは行われないと見込んでいる。
2028年まで利益減少が予想される
アナリストは、ファイザーの調整後EPSが2025年の3.22ドルから今年は2.96ドル、2028年までに2.46ドルに低下すると予想している。
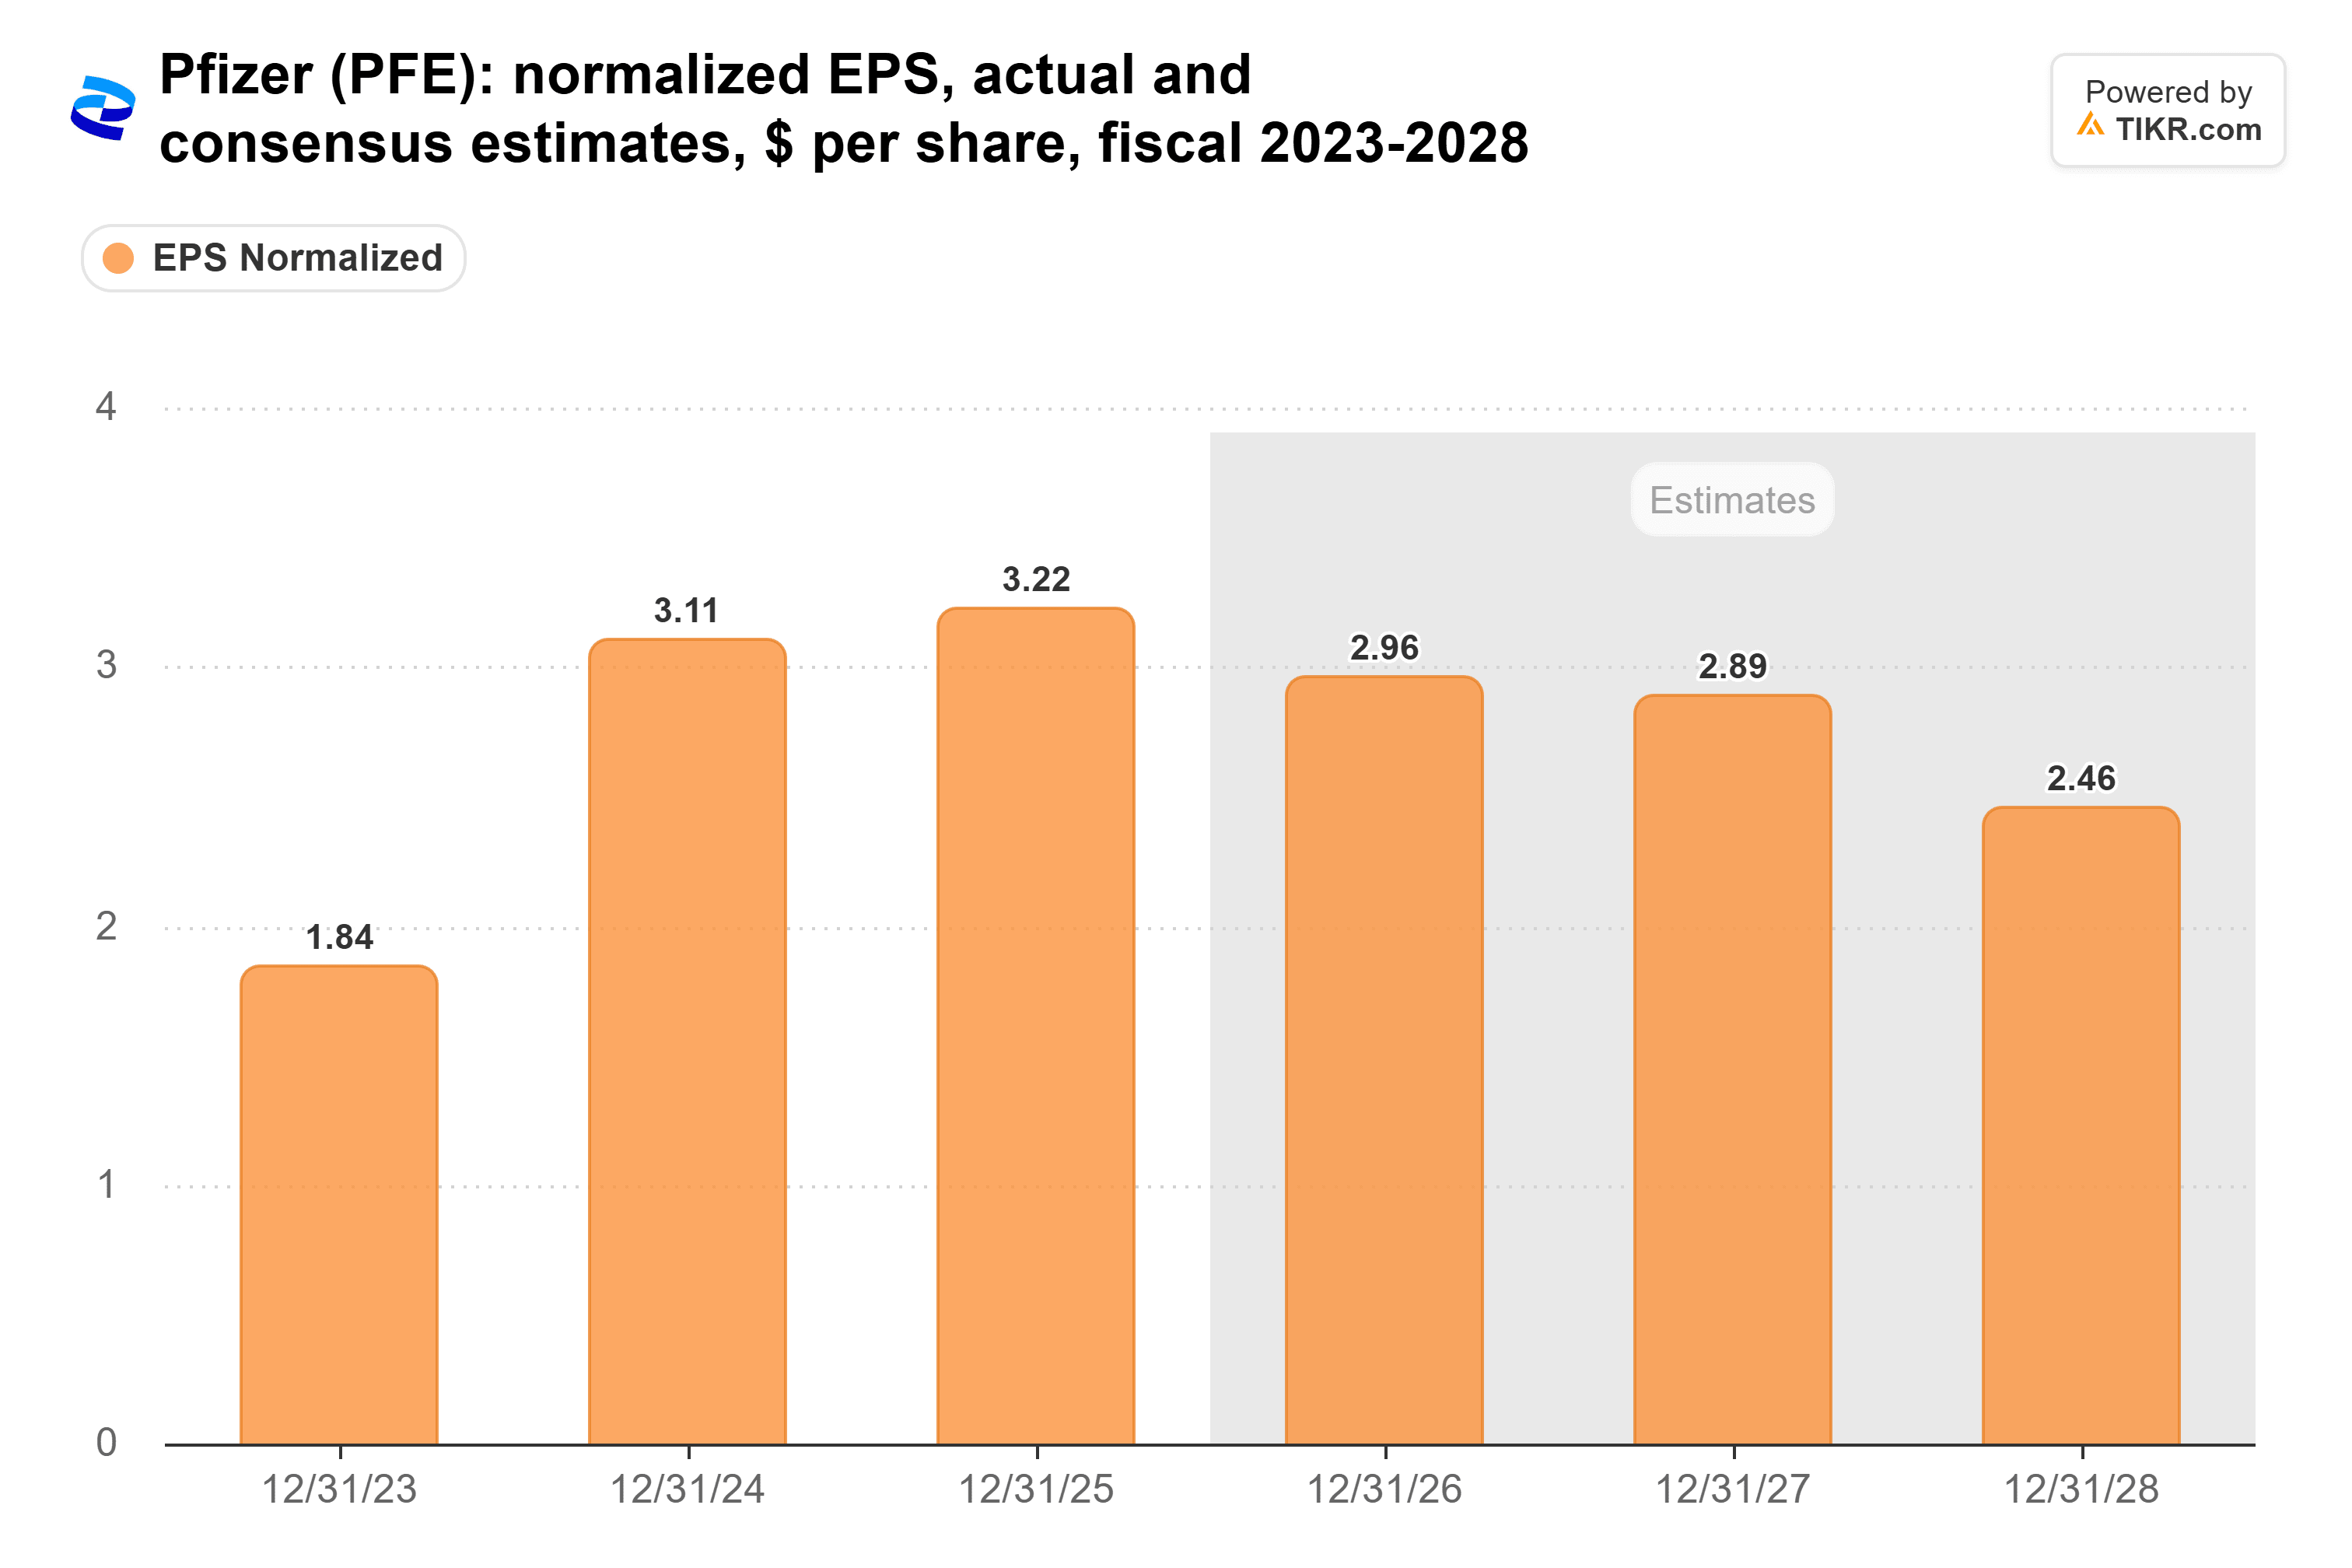
この減少は特許切れによるものだ。エリキス、イブランス、ザイタンディの米国における基本特許は2027年に切れ、和解によりジェネリック医薬品のエリキスは2028年4月1日に発売される。経営陣は、2030年までに140億ドルから150億ドルの売上がリスクにさらされると試算している。1株当たり1.72ドルの配当は、2025年の利益の53%から、2028年の予想利益の約70%を消費する計算になる。
11月3日に示されるべきこと
4月の税金支払いが終わった今、私は以下の3点を注視している。
- キャッシュフロー: 営業キャッシュフローから設備投資を差し引いた額が、ファイザーが四半期ごとに支払う約25億ドルの配当に追いつき始めるべき。
- 業績見通し: 2026年の調整後EPSガイダンス(2.80ドルから3.00ドル)は、イノベントに関連する約0.10ドルの費用を考慮しても維持されるべき。
- 債務: ファイザーは配当を支払うために借り入れるべきではなく、レバレッジは経営陣の目標である2.7倍を維持するべき。
また、四半期決算は今年約9倍から11倍に上昇したフォワードP/Eを支えるものでなければならない。しかし、インカム投資家にとっては、配当が重要だ。
当面、配当は維持されそう
私の結論はこうだ。ファイザーの配当は、特許切れの崖を乗り切る間は維持されそうだ。税金の支払いは済み、過去1年間のフリーキャッシュフローは配当をカバーしており、経営陣は2029年までに97億ドルの純コスト削減を目標としている。
しかし、2028年まで利益減少が予想される中、増配を期待してファイザーを買うことはないだろう。取締役会は2026年を通じて四半期配当を0.43ドルで維持してきた。現状の5.6%の利回りを目当てに買うべきだ。
もちろん、11月3日は最初の試練に過ぎない。昨年、ファイザーは12月中旬に翌年の業績見通しを発表し、12月12日に第1四半期の配当を宣言した。もし業績見通しが市場予想を大幅に下回るか、配当が0.43ドルを下回るようなら、この見解を見直すだろう。
では、ファイザーの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ファイザーの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!