主なポイント
- NVIDIAはMeta Platformsの250億ドルの株式売却に30億ドルを投資し、スコット・ギャロウェイはNVIDIAの投資網をFTXのそれと比較した。
- Metaへの出資はNVIDIAの2026会計年度のフリーキャッシュフローの約3%に過ぎないため、FTXとの比較は行き過ぎだが、NVIDIAの需要のかなりの部分が今や自社の資金に依存している。
- 経営陣は、自社のバランスシートで支援するAIラボが来年の売上の約4分の1を占めると見込んでおり、NVIDIAの投資、コミットメント、保証の合計は2,600億ドルを超える。
- NVIDIAの株価は予想PER約17倍で、これは5年ぶりの低水準であり、11月17日の決算発表では顧客の支払いが加速しているかどうかが明らかになる。
NVIDIA (NVDA) は、自社のチップを購入する企業の一部を買収したばかりだ。
先週、NVIDIAはプレスリリースで、Meta Platforms (META) の株式売却に30億ドルを投じると発表し、両社はMetaのMuse AIモデルを巡る提携を深化させるとした。Metaは、NVIDIAのVera Rubinチップの利用を拡大する計画だ。
(Metaは売却規模を250億ドル(1株625ドル)に拡大し、NVIDIA、AMD、Broadcomは合計最大50億ドル分を購入することに合意した。)
NYU Sternのスコット・ギャロウェイ教授は、今週のProf G Markets ポッドキャストで率直に語った:
「Nvidiaはつるはしとシャベルを売っているだけでなく、鉱山への融資を手配し、そのシャベルを買うための資金を融資する銀行を所有している。」
辛辣だが、的外れというわけでもない。
彼はさらに踏み込んだ。NVIDIAが投資した先をすべてチャート化すると、「[FTX]の全盛期とサム・バンクマン=フリードが暗号関連のあらゆるものに投資し、エコシステム全体を支えていた様子を不気味に彷彿とさせる」と述べた。
またMetaについては、「もしMetaが自社の株式や負債を買い取るためにNvidiaに頼らなければならないなら、それは市場のセンチメントと需要について何かを物語っている」と指摘した。
TIKRはNvidiaについて62人のアナリストを追跡。何人が「買い」と言っている?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
株式はその一部に過ぎない。前SEC長官のゲイリー・ゲンスラーは先週、Bloomberg Talksで、データセンターを支える保証について懸念を表明した:「Broadcom、NVIDIA、AMDがこれらのデータセンターに書面で提供しているすべての保証が心配だ。それはオフバランスだ。」
ウォール街はその需要を当てにしている
アナリストは、NVIDIAの売上高が2026会計年度(2026年1月期)の2,159億ドルから、2028会計年度には6,920億ドルへと3倍以上になると予想している:
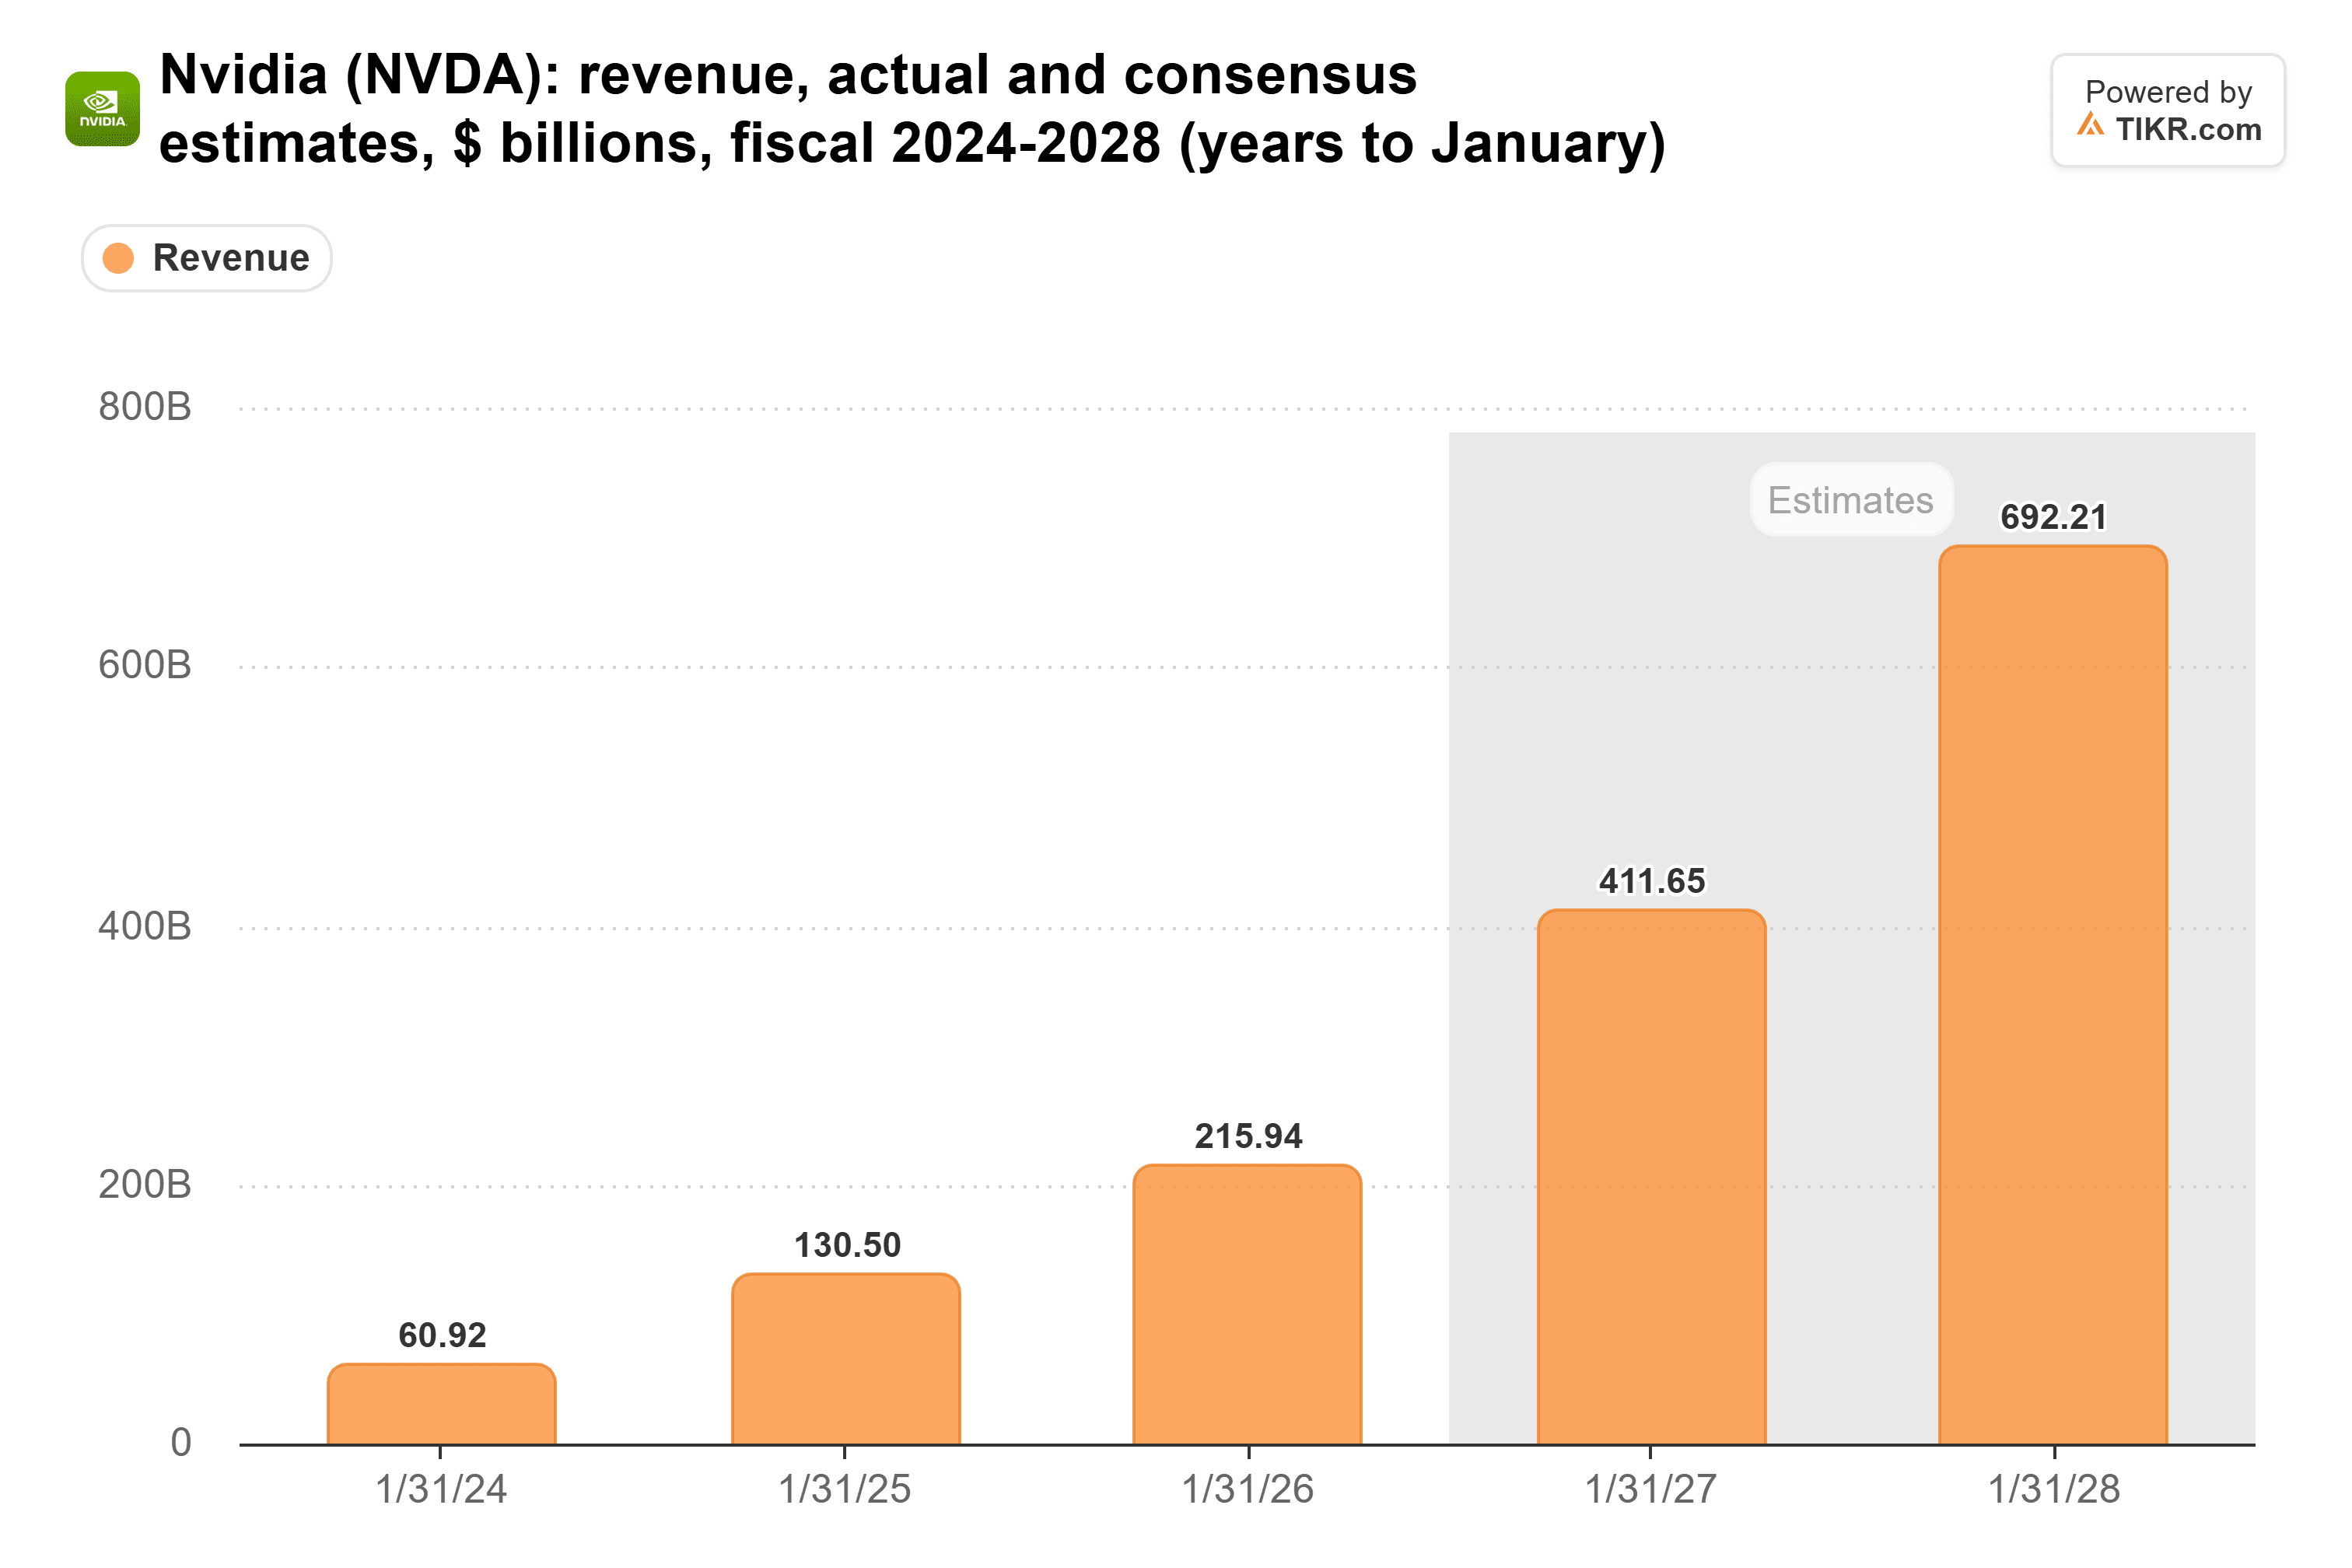
その多くはNVIDIA自身の資金に依存している。8月の決算説明会で、経営陣は自社のバランスシートで支援するAIラボが来年の売上の約4分の1を占めると見込んでいると述べた。
NVIDIAはフロンティアAIラボに約500億ドルを投じ、OpenAIのオハイオ州データセンターリースに対する保証を1,050億ドルで上限設定し、AIクラウド企業との取引360億ドルを裏書している。The Informationは先週、Anthropicが利用を計画するNscaleデータセンターの債務保証についても協議中だと報じた。
同社の顧客は支払いに時間がかかるようになっている。売掛金は1月の385億ドルから7月26日には631億ドルに増加し、売上債権回転期間は前四半期の45日から60日に上昇した。
30億ドルはNVIDIAにとっては小銭に過ぎない
NVIDIAのキャッシュフローと比べれば、Metaへの小切手は微々たるものだ。NVIDIAは2026会計年度に967億ドルのフリーキャッシュフローを生み出し、3年前の38億ドルから増加した:
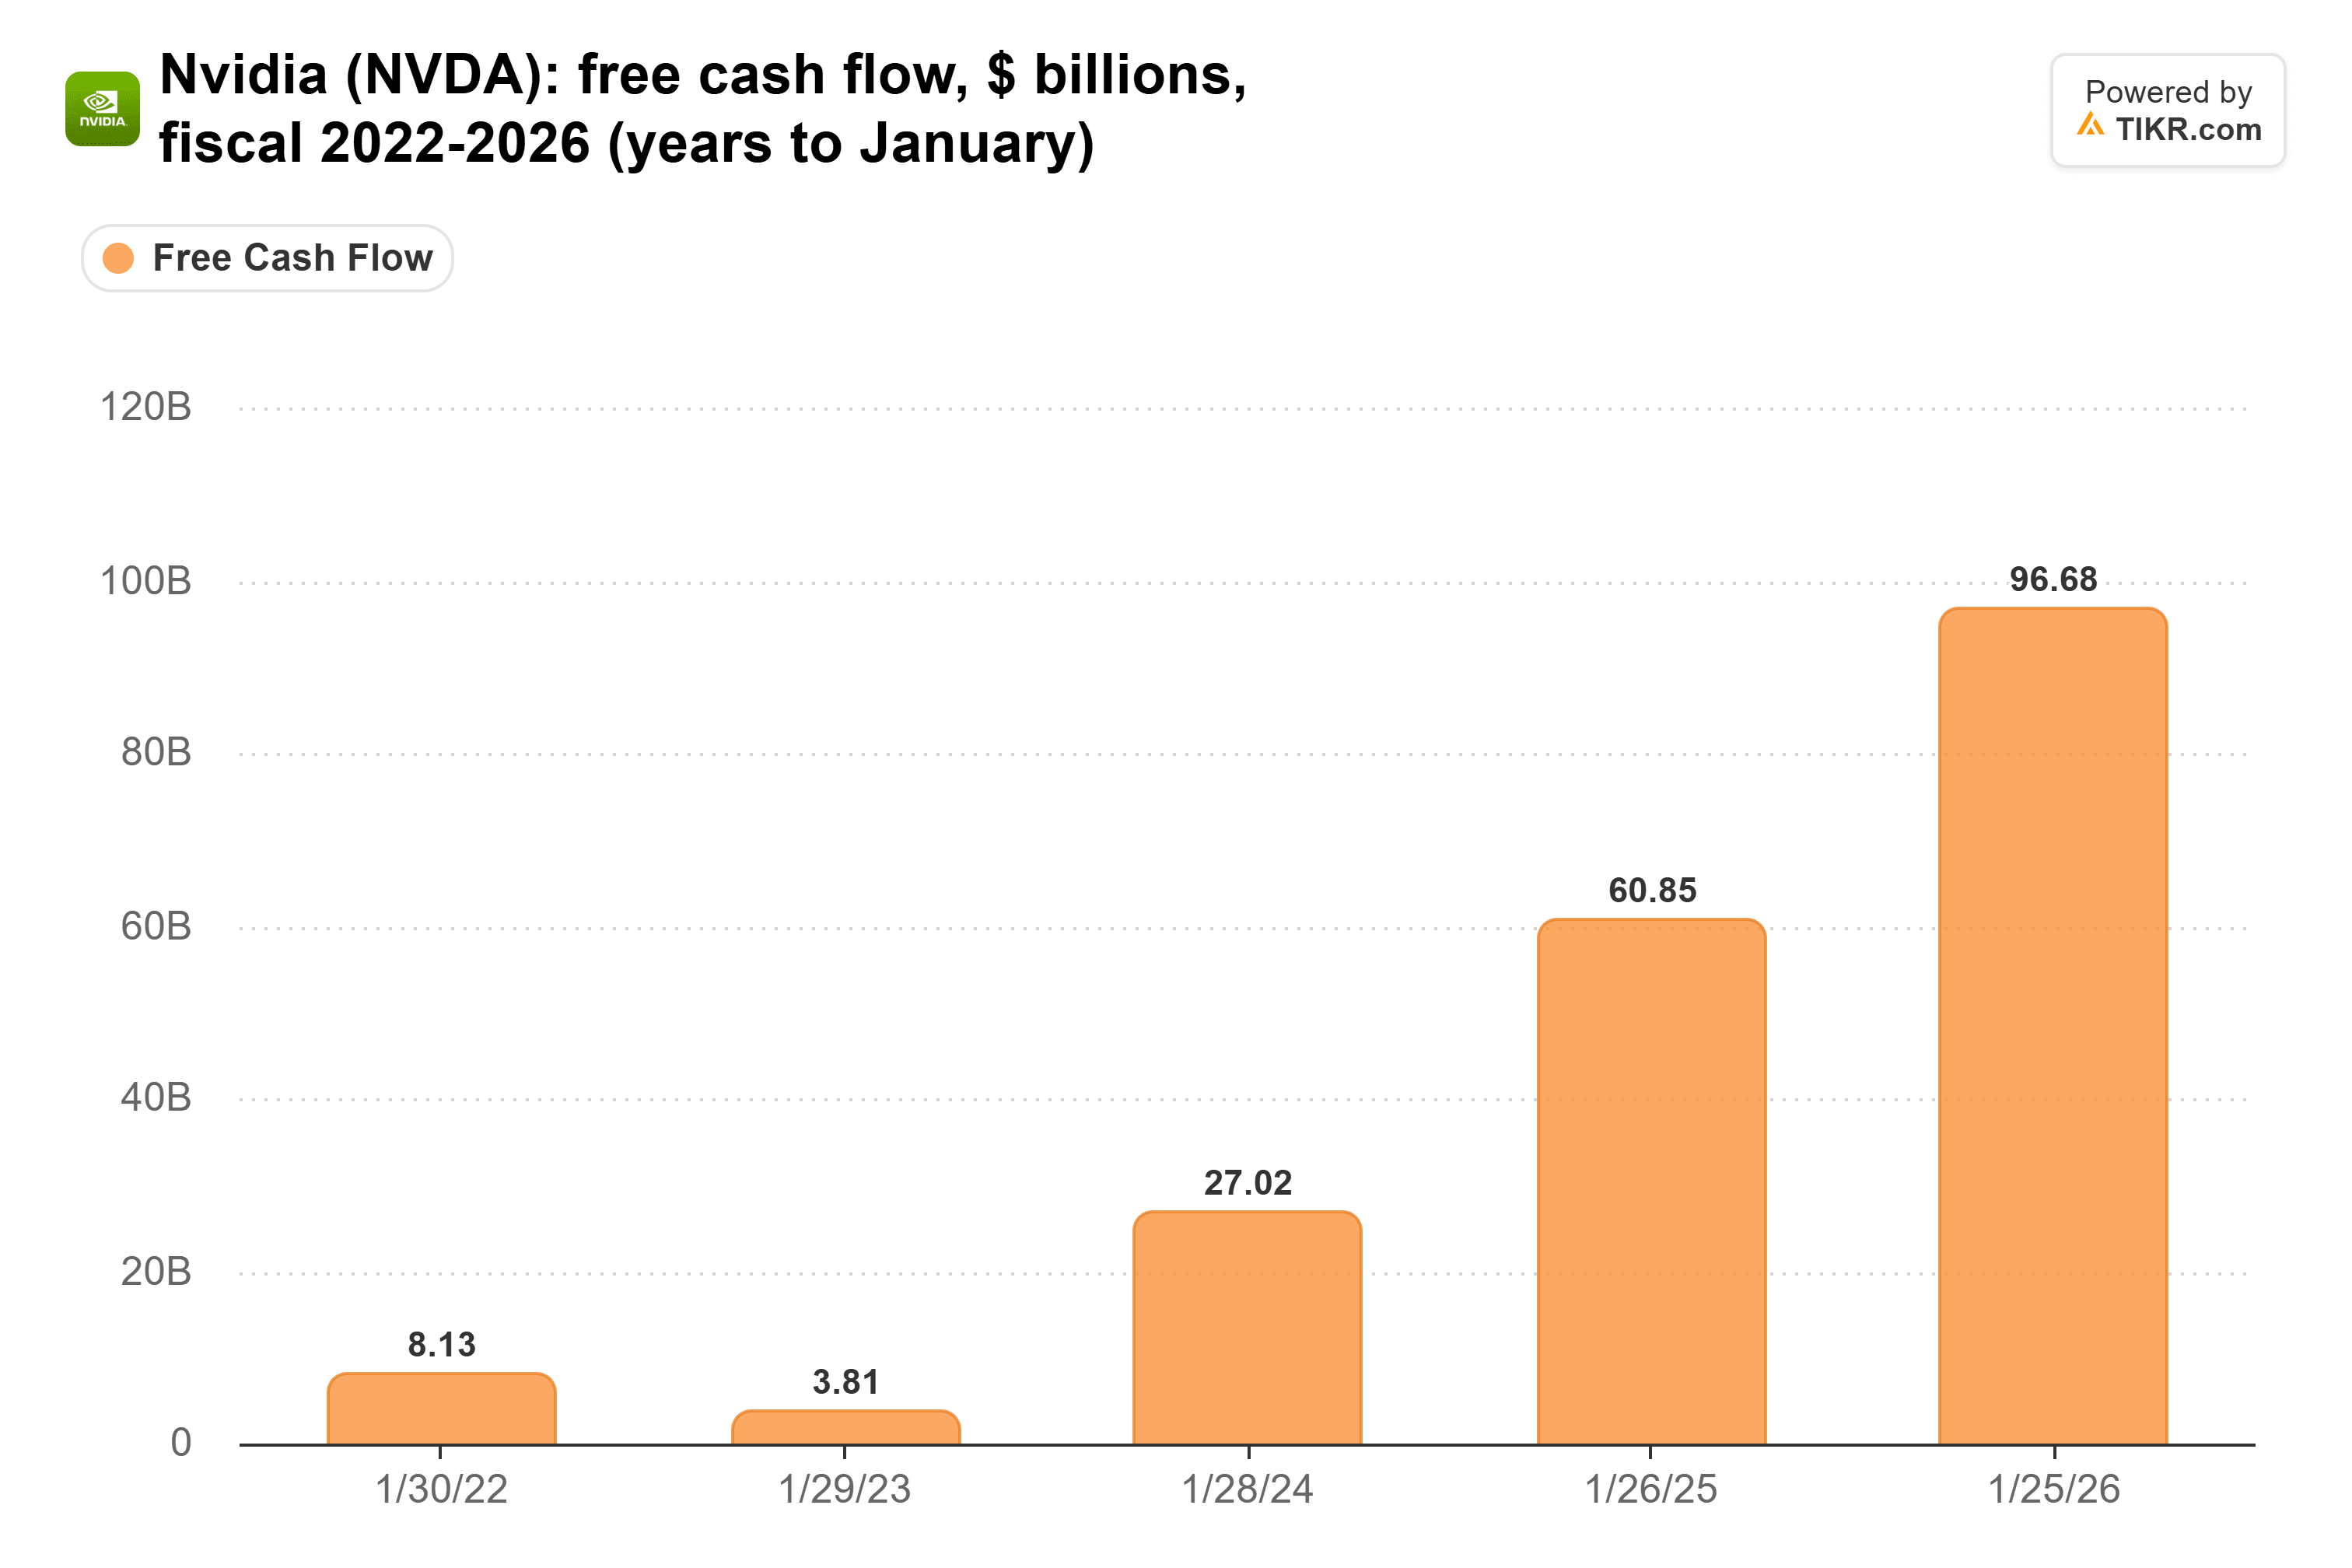
Metaへの出資は1年分のフリーキャッシュフローの約3%に過ぎない。この小切手だけを判断材料とすれば、FTXとの比較は成り立たない。
しかしMetaは最小の一片に過ぎない。7月26日現在、NVIDIAは他社への投資として990億ドルを保有し、さらに250億ドルをコミットしていた。OpenAIの保証とAIクラウドの裏書を加えると、合計は2,600億ドルを超える(ただし、保証はテナントが債務不履行に陥った場合のみ支払われる)。これは2026会計年度のフリーキャッシュフローの2年以上分に相当する。
そしてキャッシュの流入はより遅くなっている。売掛金の増加が223億ドルを拘束したため、フリーキャッシュフローは前四半期の486億ドルから7月四半期には213億ドルに減少した。
割安だが、落とし穴あり
投資家は気づいている。過去1か月で11%下落した後、NVIDIAの株価は予想PER約17倍で取引されている。これは5年ぶりの低水準であり、5年間の平均36倍の半分以下だ:
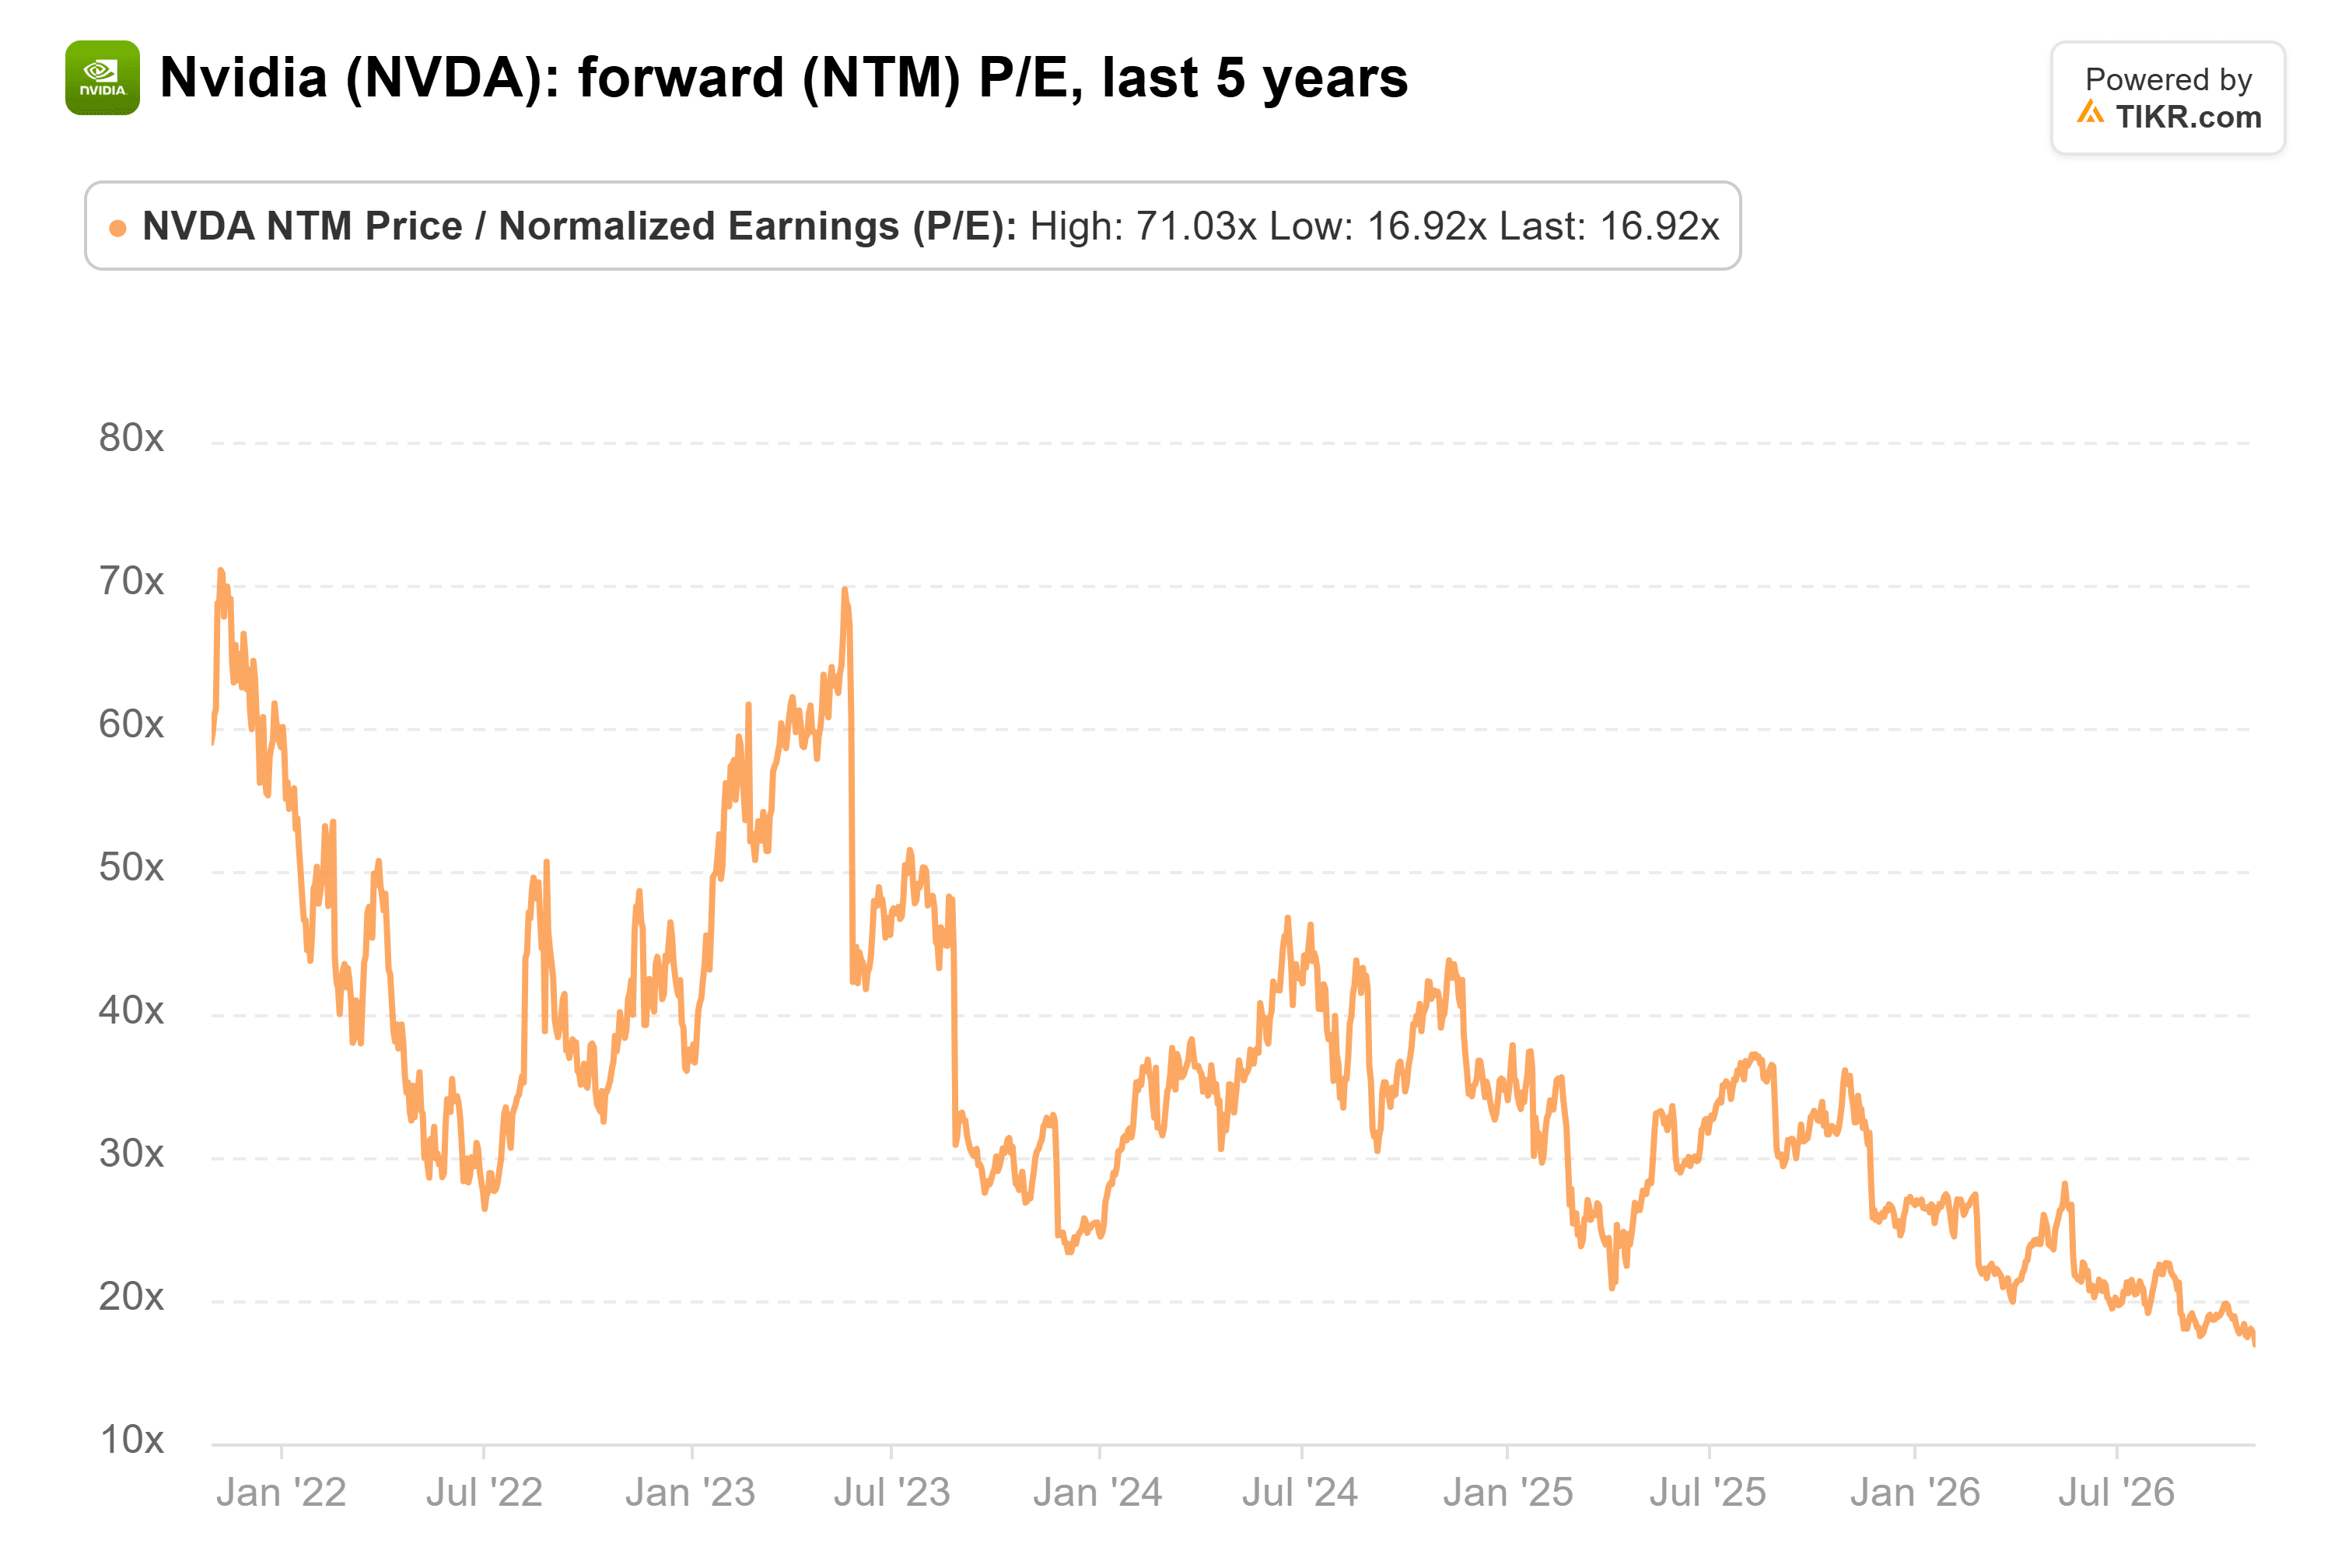
これは、アナリストが6月末以降、2028会計年度の利益予想を25%上方修正しているにもかかわらずの水準だ。
結局のところ、ギャロウェイのFTXとの比較は行き過ぎだと思う:NVIDIAはMetaへの小切手を1年分のキャッシュで何度も賄える。しかし、NVIDIAの需要のかなりの部分が今や自社が供給する資金に依存しているという点では彼は正しい。もしそれらのラボがつまずけば、NVIDIAは売上を失い、同時に彼らの支払いを肩代わりすることになる。だから、NVIDIAの顧客が自力で支払えることを示すまでは、17倍の割引は当然だと言えるだろう。
11月17日の売掛金に注目
NVIDIAは11月17日に第3四半期決算を発表する。売上高の業績見通しは1,080億ドル(±2%)だ。私は売上高よりも売上債権回転期間をより注意深く見守る。7月の60日を上回る四半期が続けば、顧客がNVIDIAの支払い条件により大きく依存していることを意味する。
また、AnthropicのIPOにも注目したい。ロイターによれば、11月中旬に計画されている。これはNVIDIAが100億ドルを投じたラボが一般投資家から資金を調達することを可能にし、支援者への負担を軽減するだろう。
もちろん、NVIDIAが支援するラボが成長し、支払いを続けるなら、銀行を所有することはNVIDIAがこれまでに行った最高の投資の一つとなる可能性がある。
では、NVIDIAの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!