主なポイント
- ハイパースケーラーのフリーキャッシュフローは第3四半期に初めてマイナスに転じ、Microsoft、Alphabet、Amazon、Meta Platforms、Oracleのうち、フリーキャッシュフローがプラスなのはMicrosoftのみ。
- Prof G Marketsの共同ホスト、Ed Elson氏は、この5社が今後2年間で2兆ドル以上を設備投資に費やすと予想しており、手元の現金は約6000億ドル。
- 同氏の1.5兆ドルという数字は、これらの企業の事業からまだ生み出されるキャッシュを考慮していないが、支出はそのキャッシュよりもはるかに速く増加しており、MetaとAlphabetはすでに株式や債券の買い手に頼り始めている。
- Microsoftは依然として自社の事業で拡張投資を賄っているため、投資家が他の企業への資金提供に消極的になった場合、5社の中で最も有利な立場にある。
Microsoft (MSFT)、Alphabet (GOOG)、Amazon (AMZN)、Meta Platforms (META)、Oracle (ORCL)の5社は、AIデータセンターへの投資額があまりにも巨額なため、グループとして自社のキャッシュフローだけでは賄えなくなっている。
Carson GroupのRyan Detrick氏は、同僚のSonu Varghese氏を引用し、月曜日にXで指摘した:「ハイパースケーラーのフリーキャッシュフローが第3四半期に史上初めてマイナスに転じた」。
月曜日のProf G Marketsのエピソードで、共同ホストのEd Elson氏は、その意味するところに具体的な金額を当てはめた。同氏は、この5社の今後2年間の設備投資額が2兆ドルを超えると予想している。また、Amazonで1200億ドル以上、Alphabetで2500億ドル以上を含む、合計約6000億ドルの現金及び短期投資があると試算している。彼の言葉を借りれば、「彼らが支出する金額と、実際に持っている金額との間には、1.5兆ドルのギャップがある」ことになる。
これは投資家に求めるにはあまりにも巨額な資金だ。
TIKRはMicrosoftについて57人のアナリストを追跡しています。「買い」と言っているのは何人?
Microsoftの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Microsoftのアナリスト評価を見る
1.5兆ドルよりは小さいが、急速に拡大中
Elson氏の計算には、大きな要素が一つ抜けている。それは、これらの企業が依然として事業から生み出しているキャッシュであり、これが現在の支出の大部分を賄っている。フリーキャッシュフローがマイナスということは、支出がそのキャッシュを上回ったことを意味する。キャッシュはまだ入ってきている。
Metaがそれを明確に示している。同社の設備投資は増加を続け、9月四半期には事業から生み出されたキャッシュを上回った:
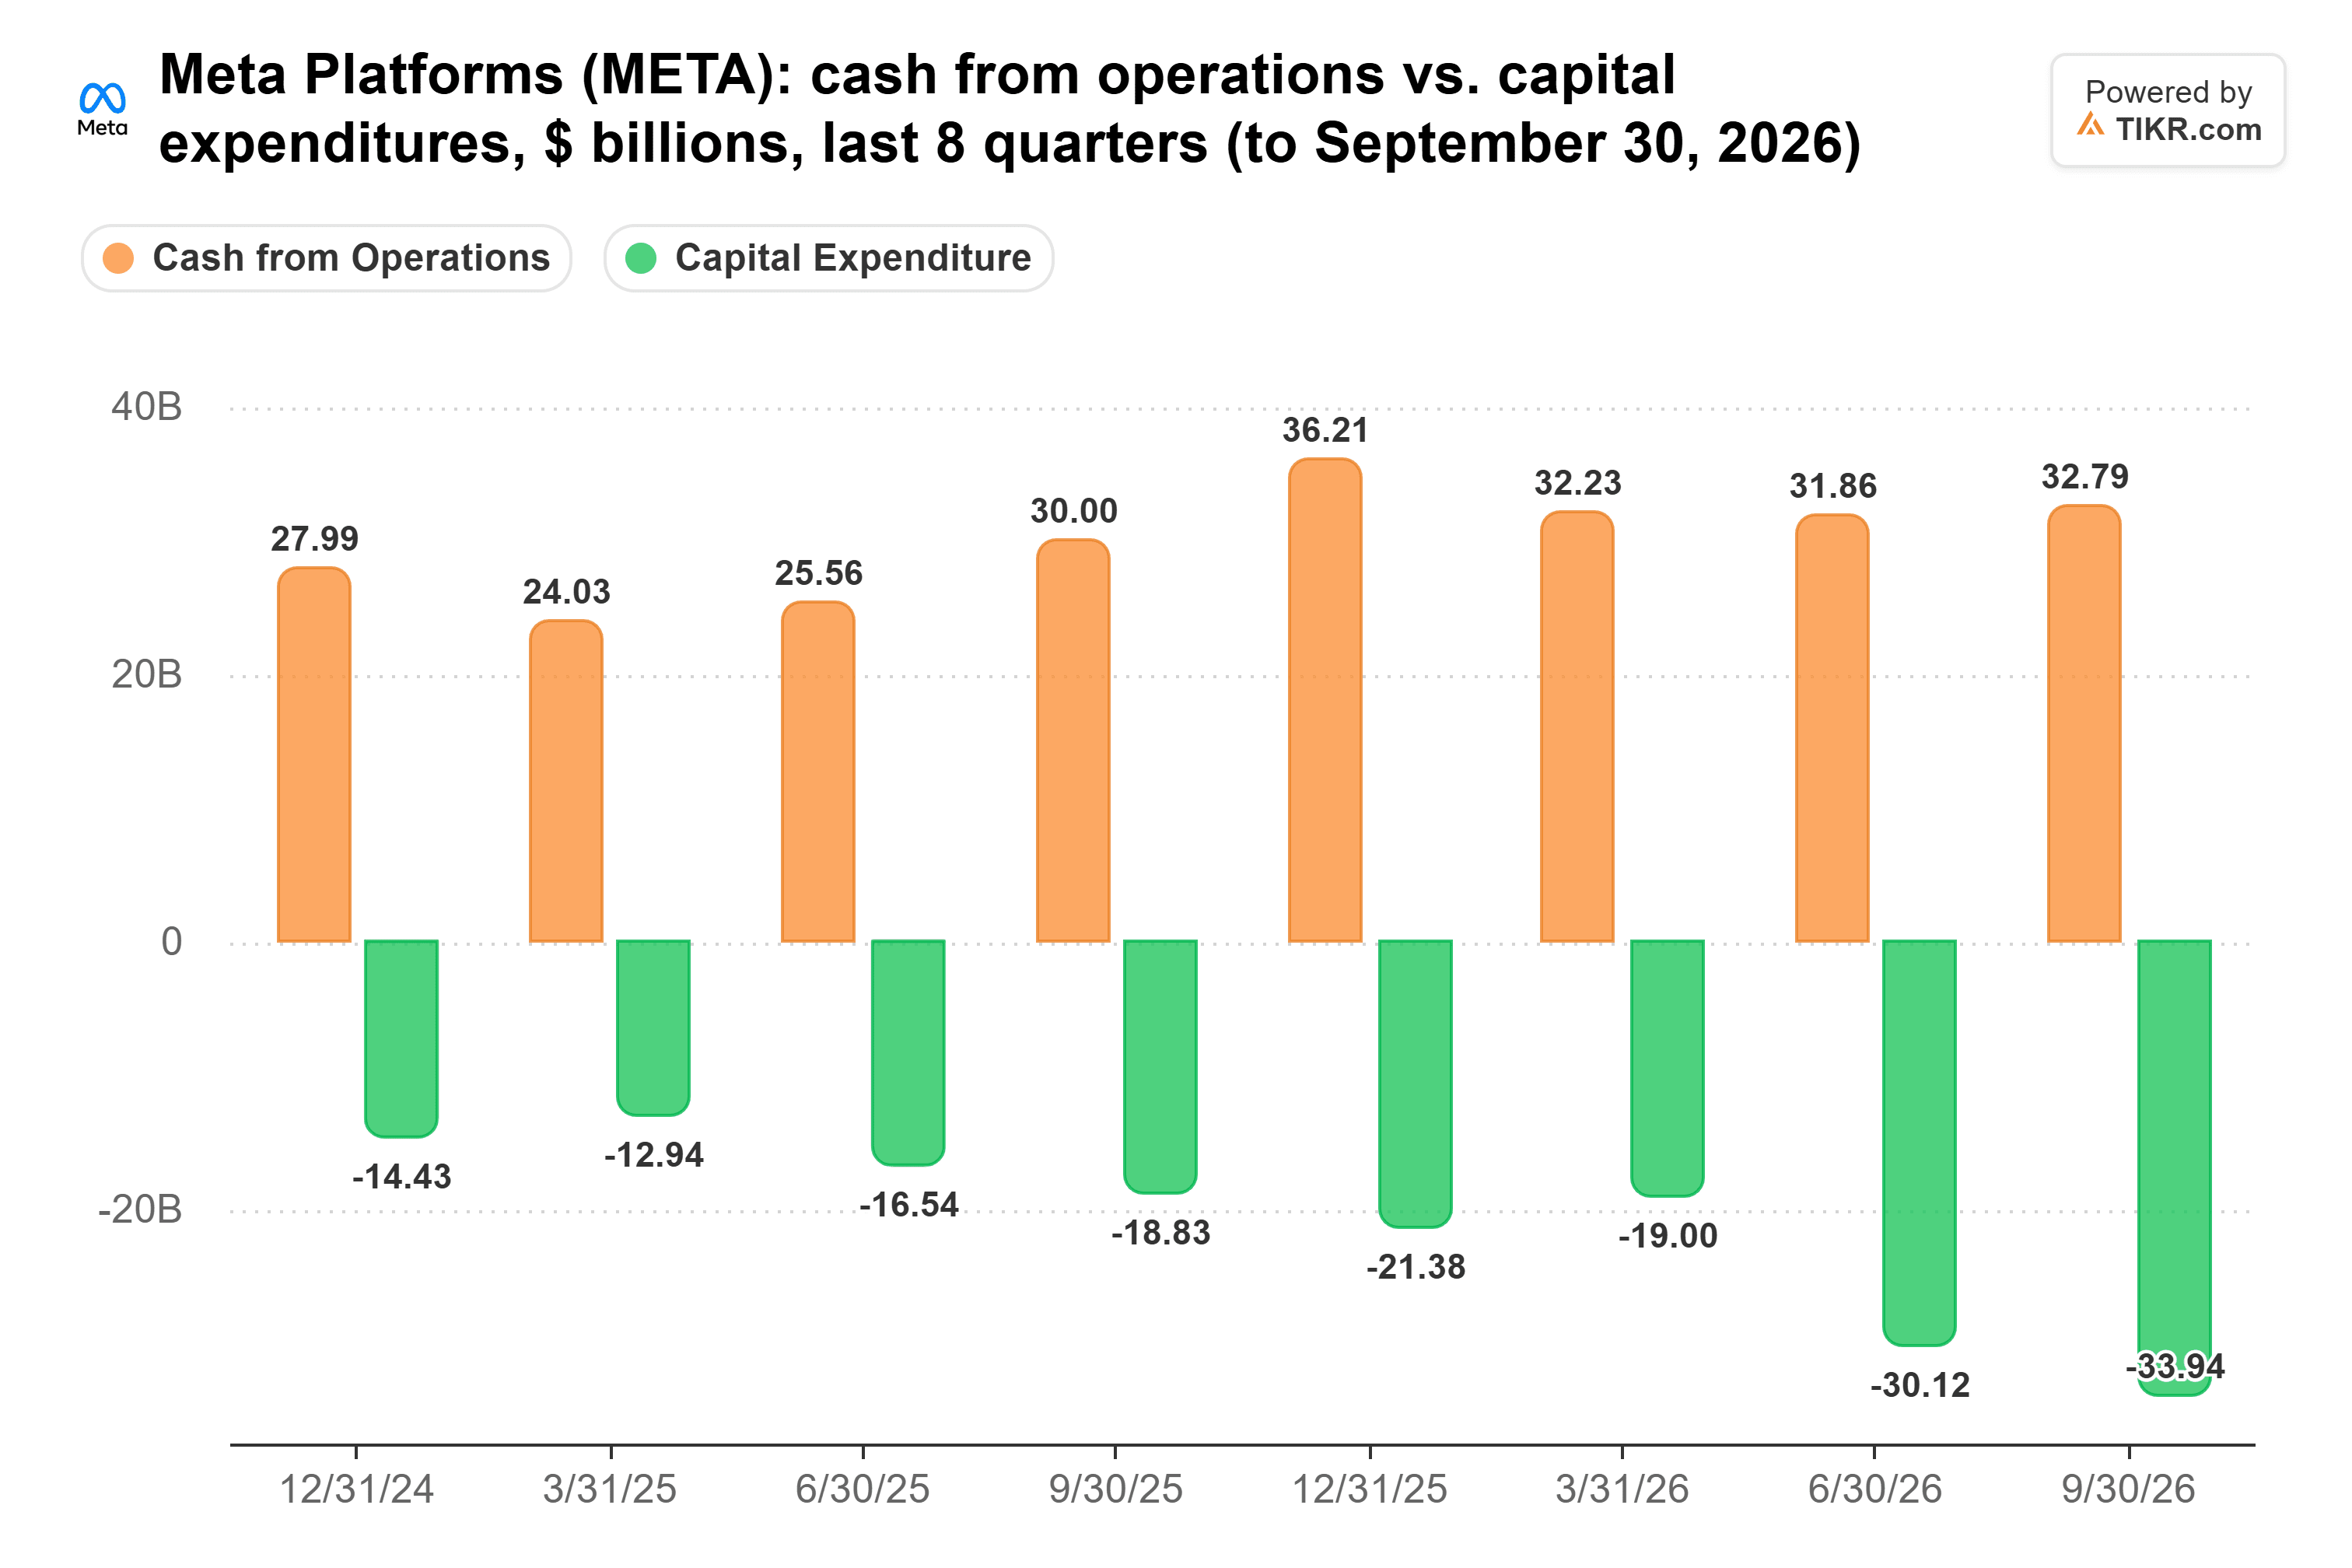
Metaの設備投資は前年同期比80%増の339億ドルに増加した一方、営業キャッシュは9%増の328億ドルだった。これが真のギャップであり、支出がキャッシュよりも速く増加する四半期ごとに拡大する。Elson氏は、設備投資が来年、再来年も増加し続けると予想しており、ギャップは急速に大きくなる可能性がある。同氏の試算によれば、Oracle、Amazon、Alphabetもすでにフリーキャッシュフローがマイナスに転じている。
投資家がすでに支払いを負担している
資金はすでに外部から調達されている。10月26日、Metaは950億ドルの株式発行による資金調達を計画していると発表した。同日開始された公募で350億ドル、来年初めに開始されるat-the-marketプログラムでさらに600億ドルを調達する。また、Microsoftは決算発表の翌日に250億ドルの社債を発行した。これは2017年以来となる米国での投資適格社債の発行だった。
Alphabetは最も積極的に負債に依存している。同社の総負債は1年で3倍以上に増加し、9月30日時点で1500億ドルに達した:

Elson氏は、これによりこれらの企業の運営方法が変わると主張する。長年、彼らは誰の資金も必要としなかった。今や彼らは投資家に資金提供を続けてもらう必要があり、もし投資家が止めれば、彼らははるかに弱い立場に置かれる。
借り入れは容易だが、無料ではない
これらは依然として世界で最も強固な財務体質の一部であり、彼らはいつでも資金を調達できる。しかし、Microsoftの新規債券のクーポンは4.85%から6.35%であり、Metaの株式発行は株主を希薄化する。