主なポイント
- Alphabetの第3四半期でGoogle Cloudの収益は103%増の307億ドルに成長し、同社はTPUシステムの販売が重要な貢献要因であったと述べた。
- AlphabetのTPUチップは第二の利益エンジンとなりつつあり、検索の成長鈍化で株を売却する投資家はこれをほとんど評価していない。
- あるベンチャー投資家は、構築された総コンピュート能力においてTPUをNVIDIAに次ぐ2位と位置付けており、OpenAIはGoogleのチップを購入する計画と報じられている。
- Alphabetの株価は予想PER20倍で、5年平均の23倍を下回っているが、四半期のフリーキャッシュフローはマイナス91億ドルであった。
Alphabet (GOOG) は、検索の伸びが鈍化したことで1か月で19%下落した。しかし、検索を理由に売却する投資家は、ある投資家の見積もりによれば現在NVIDIA (NVDA)のすぐ後ろに位置するチップビジネスを見逃している。
10月31日放送のポッドキャストMoonshots with Peter Diamandisで、Link Venturesの創業者兼ジェネラルパートナーであるDave Blundin氏は、GoogleのカスタムAIチップについて次のように述べた。
「TPUは現在、製造された総コンピュート能力においてNVIDIAに次ぐ2位であり、彼らは信じられないほど静かにそれを成し遂げた。」
もはやそれほど静かではない。Alphabetはこのチップの実績をGoogle Cloudの業績に直接反映させた。
クラウドは今や利益エンジン
第3四半期のGoogle Cloudの収益は103%増の307億ドルに成長し、Alphabetは決算発表でTPUシステムの販売が重要な貢献要因であったと述べた。クラウドの営業利益は約3倍の111億ドルとなり、営業利益率は前年同期の23.7%から36.2%に上昇した。
投資家は代わりに検索を注視していた。検索・その他部門は12%成長したが、これは第2四半期の17%から鈍化し、予想を約15億ドル下回った。
アナリストは依然として、Alphabetの調整後EPSが2025年の10.81ドルから2028年には18.26ドルに達すると予想している。
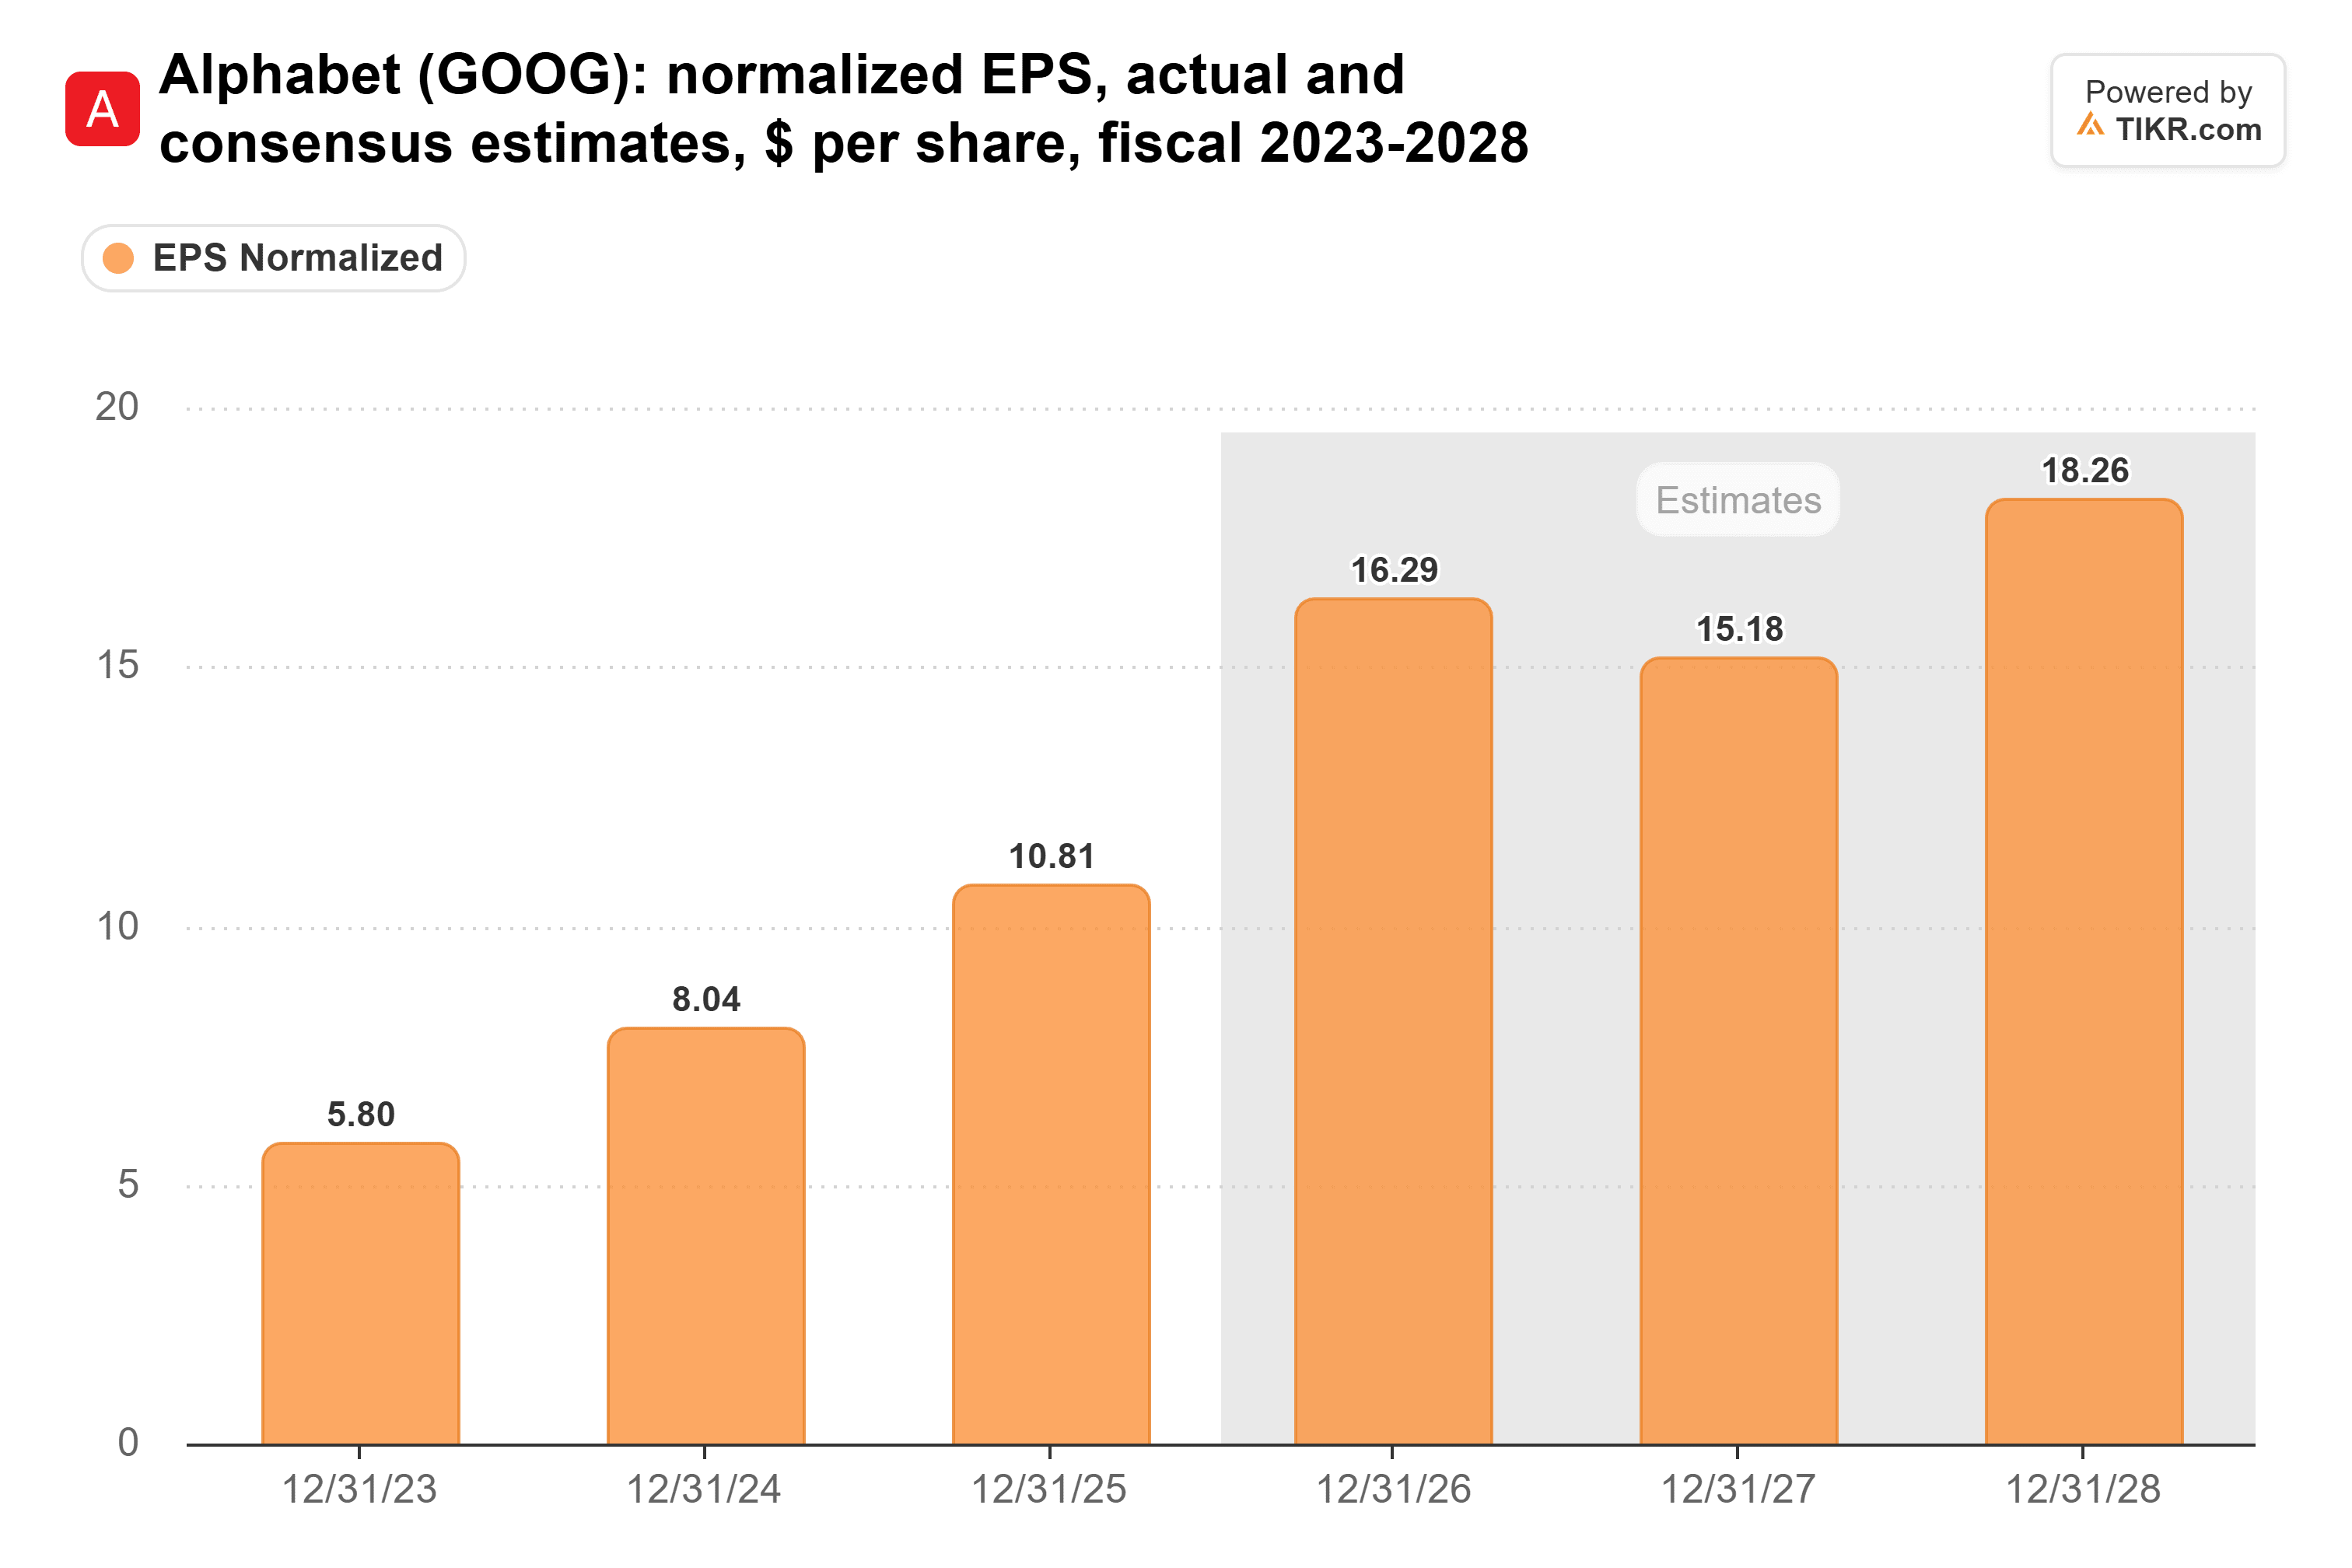
2027年の落ち込みは、CFOのAnat Ashkenazi氏が第3四半期決算説明会で述べたように、「2027年に資本支出が大幅に増加する」と予想している年に当たる。
TIKRはAlphabetについて58人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Alphabetの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Alphabetのアナリストレーティングを見る
チップが新たな要素
Alphabetの四半期収益は第3四半期に1280億ドルに達し、前年同期の1020億ドルから増加した。
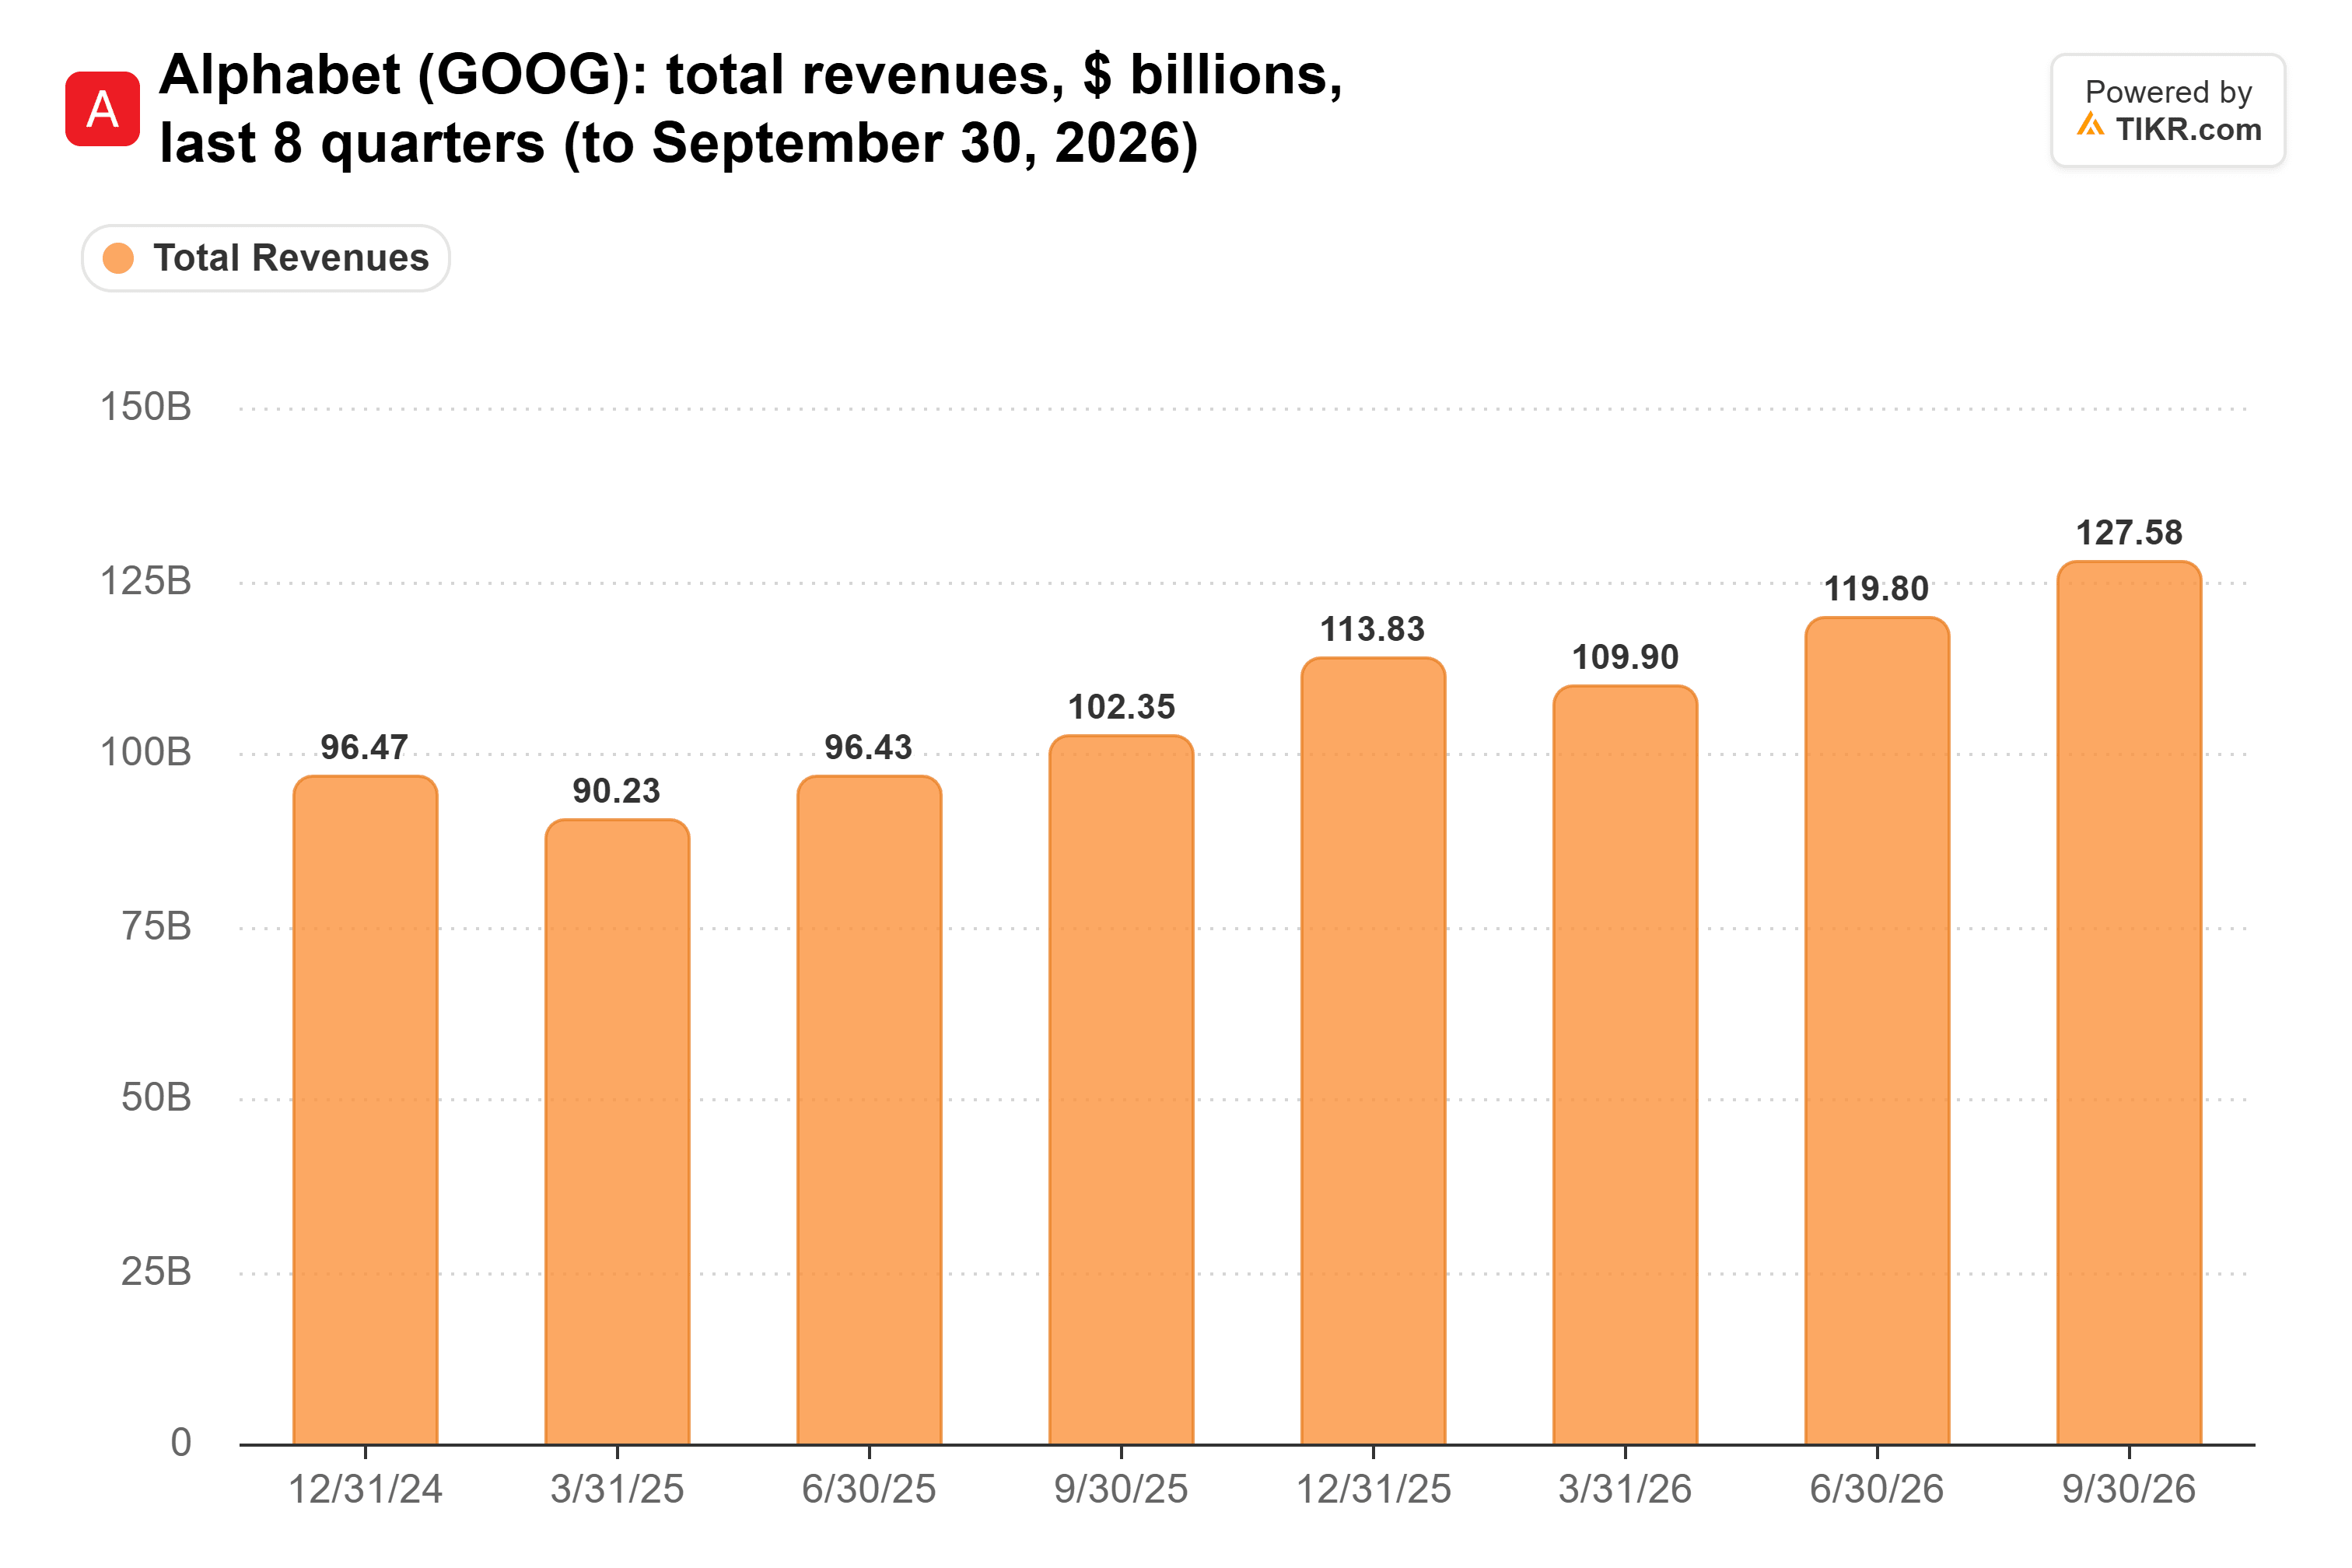
この増加分の約5分の3をクラウドが供給した。そしてこれはTPUシステム販売の2四半期目に過ぎない。Alphabetの四半期報告書によれば、その計上は第2四半期に開始された。
最大の購入者はまだこれからかもしれない。The Information誌は10月27日、OpenAIが既に購入しているNVIDIAチップに加えて、Googleのチップを購入する計画であると報じた。どちらの企業も取引を確認していない。
それが実現するためにNVIDIAが負ける必要はない。Palo Alto NetworksのCEOはNVIDIAは売り切れで、2028年向けのチップを供給できないと述べた。十分なNVIDIAチップを入手できないAI研究所には第二のサプライヤーが必要であり、Googleには販売するチップがある。
不安定な販売と巨額の支出
Blundin氏のランキングは彼自身の見積もりであり、AlphabetはTPUの販売実績に数値を公表していない。ハードウェア取引は不安定な場合もある。Alphabetは販売を計上する前にシステムを構築し、その在庫は2025年末の24億ドルから6月30日には100億ドルに増加した。
それでも、Google Cloudの受注残高は9月30日時点で5610億ドルに達し、経営陣はAlphabetの受注残高の半分強が2年以内に収益化されると予想している。(Scotiabankの推計では、Cloudの受注残高の約22%がAnthropicに由来するため、多くの部分が1つの顧客に依存している。)
支出こそが真のコストである。四半期の設備投資額は514億ドルで、フリーキャッシュフローはマイナス91億ドルであった。
投資家はチップを割引価格で入手
Alphabetの株価は10月30日時点で予想PER20倍で取引されており、5年平均の23倍を下回り、4月に付けた33倍からは大きく離れている。
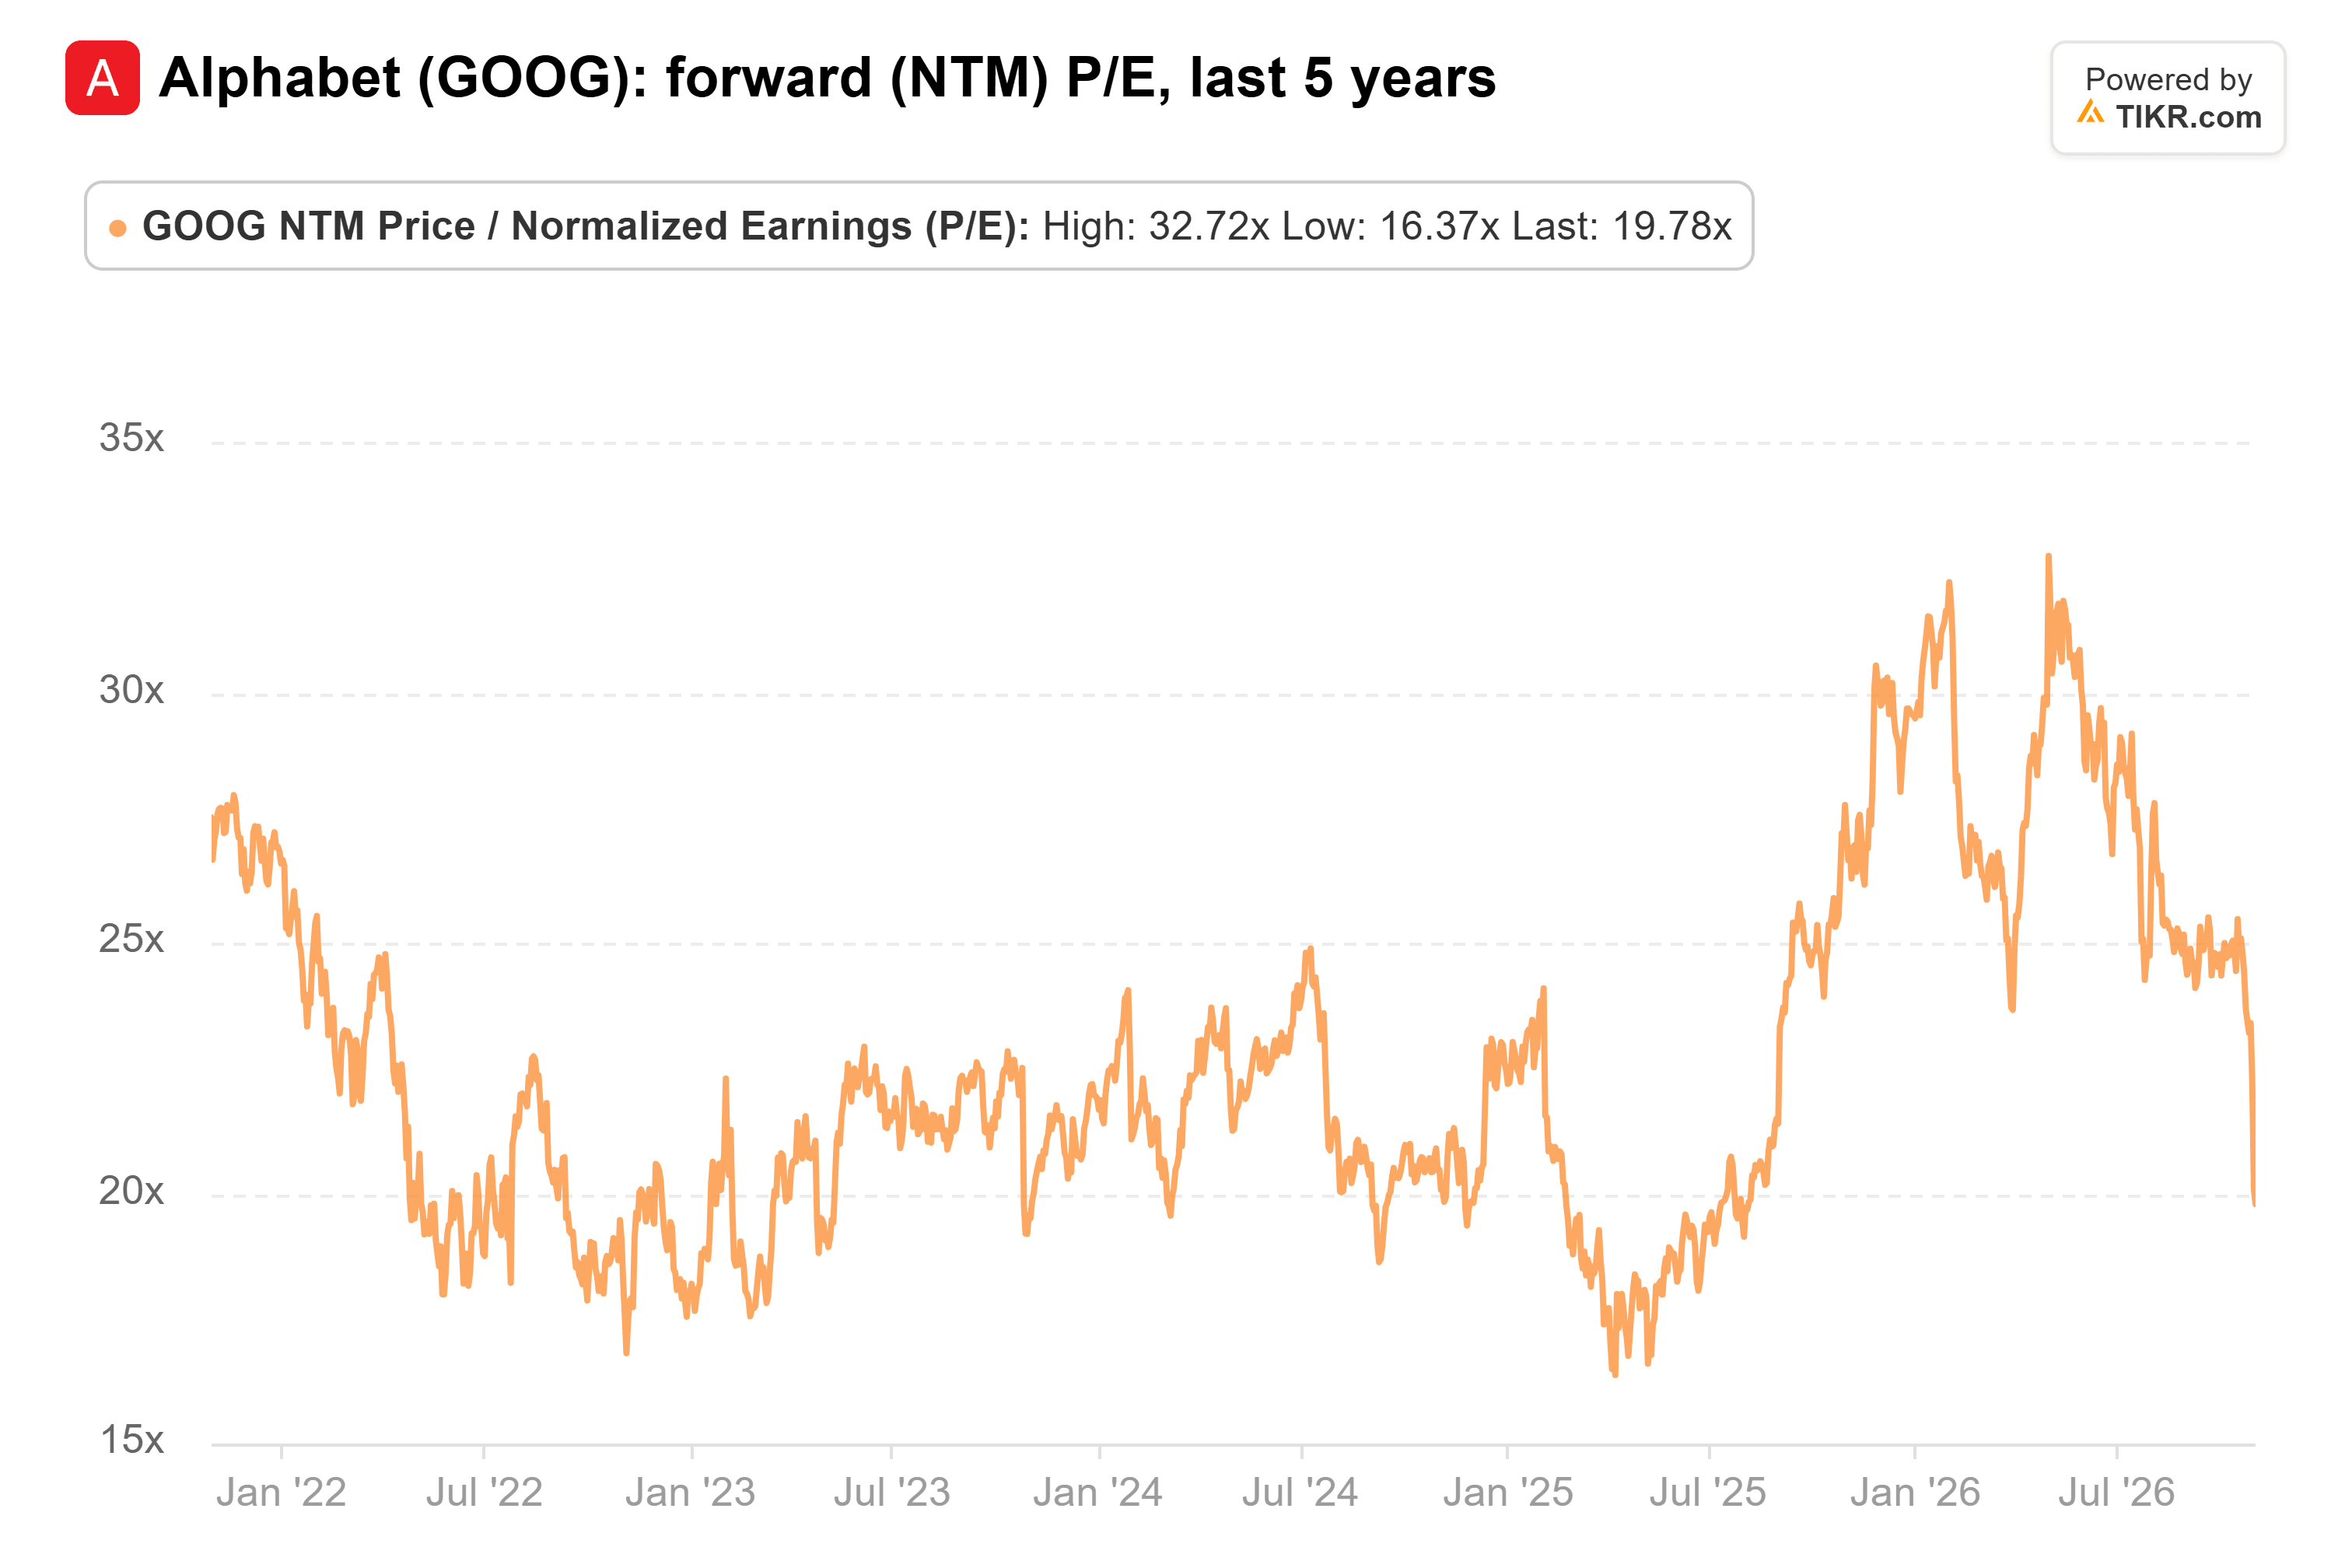
私の見方では、それは支出問題を抱える検索企業に対して支払う価格だ。Google Cloudはそこにチップビジネスも存在することを示したばかりであり、20倍では、投資家はそれを非常に安く手に入れている。
もちろん、TPUの販売はまだ2四半期分の実績しかない。2月初旬の第4四半期決算と、Alphabetが初めて公表する2027年の設備投資額は、それが成長を続けるかどうかを示してくれるだろう。
では、Alphabetの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Alphabetがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してあなた自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!