主なポイント
- Hormel Foodsの配当利回りは5.4%、Smithfield Foodsは6.6%で、両社ともこの秋に通常の四半期配当を宣言しました。
- 退職者にとっては、利回りと同様に、各配当の原資となるキャッシュとバランスシートの健全性が重要です。
- Smithfieldの配当は、2026年9月27日までの12か月間のフリーキャッシュフローの54%を占めたのに対し、Hormelは2026年7月26日までの12か月間で82%を占めました。
- Hormelは10億5500万ドルのBrakebush買収に新規債務を活用する一方、SmithfieldのFresh Pork部門は直近四半期で8900万ドルの損失を計上しました。
食肉分野で配当収入を求める退職者は、検討すべき2つの大手企業があります:Hormel Foods (HRL)(利回り5.4%)とSmithfield Foods (SFD)(利回り6.6%)です。
両社ともこの秋は忙しい動きを見せました。Hormelは9月28日に393回連続となる四半期配当を宣言し、その2日後に現金と新規債務で10億5500万ドルを投じてBrakebush Brothersの買収に合意しました。Smithfieldは10月27日に豚肉価格の下落を受けて売上見通しを下方修正し、その2日後に1株あたり0.3125ドルの四半期配当を宣言しました。
では、確実に受け取れる配当を求めるなら、どちらがふさわしいでしょうか?
| 指標 | Hormel Foods (HRL) | Smithfield Foods (SFD) |
|---|---|---|
| 配当利回り | 5.4% | 6.6% |
| 年間配当 | $1.17 | $1.25 |
| キャッシュ配当性向 (TTM) | 82% | 54% |
| ネット債務/EBITDA (LTM) | 1.2x | 0.7x |
| 利払い能力 (LTM) | 12.6x | 39.7x |
出典: TIKR, StockAnalysis。Hormelの配当性向は2026年7月26日までの12か月間、Smithfieldは2026年9月27日までの12か月間の数値です。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄のみであると私たちは考えています。
これら6銘柄は、私たちの新しい投資レポートの一部として無料でご覧いただけます。レポートはこちらからアクセスできます。
Hormelはキャッシュの大半を配当に充てている
Hormelのフードサービス事業は、プレミアム調理済みタンパク質、ブランドペパロニ、Jennie-Oターキーを牽引役として、有機売上高が12四半期連続で成長しました。小売部門は、Hormelが丸ごとのターキー事業とプライベートブランドのスナックナッツ事業から撤退し、消費者が価格重視の購買行動をとったため縮小しました。2026年7月26日終了の2026年度第3四半期の純売上高は、前年同期の30億3000万ドルから29億6000万ドルとなりましたが、経営陣は2026年度の調整後EPS見通しを1.45ドル~1.51ドルに上方修正しました。
しかし、配当金はそれを支えるキャッシュよりも速いペースで増加しています。支払配当金は2016年度の2億9600万ドルから2025年度の6億3300万ドルへと毎年増加した一方で、フリーキャッシュフローは7億8500万ドルから5億3400万ドルへと減少しました:
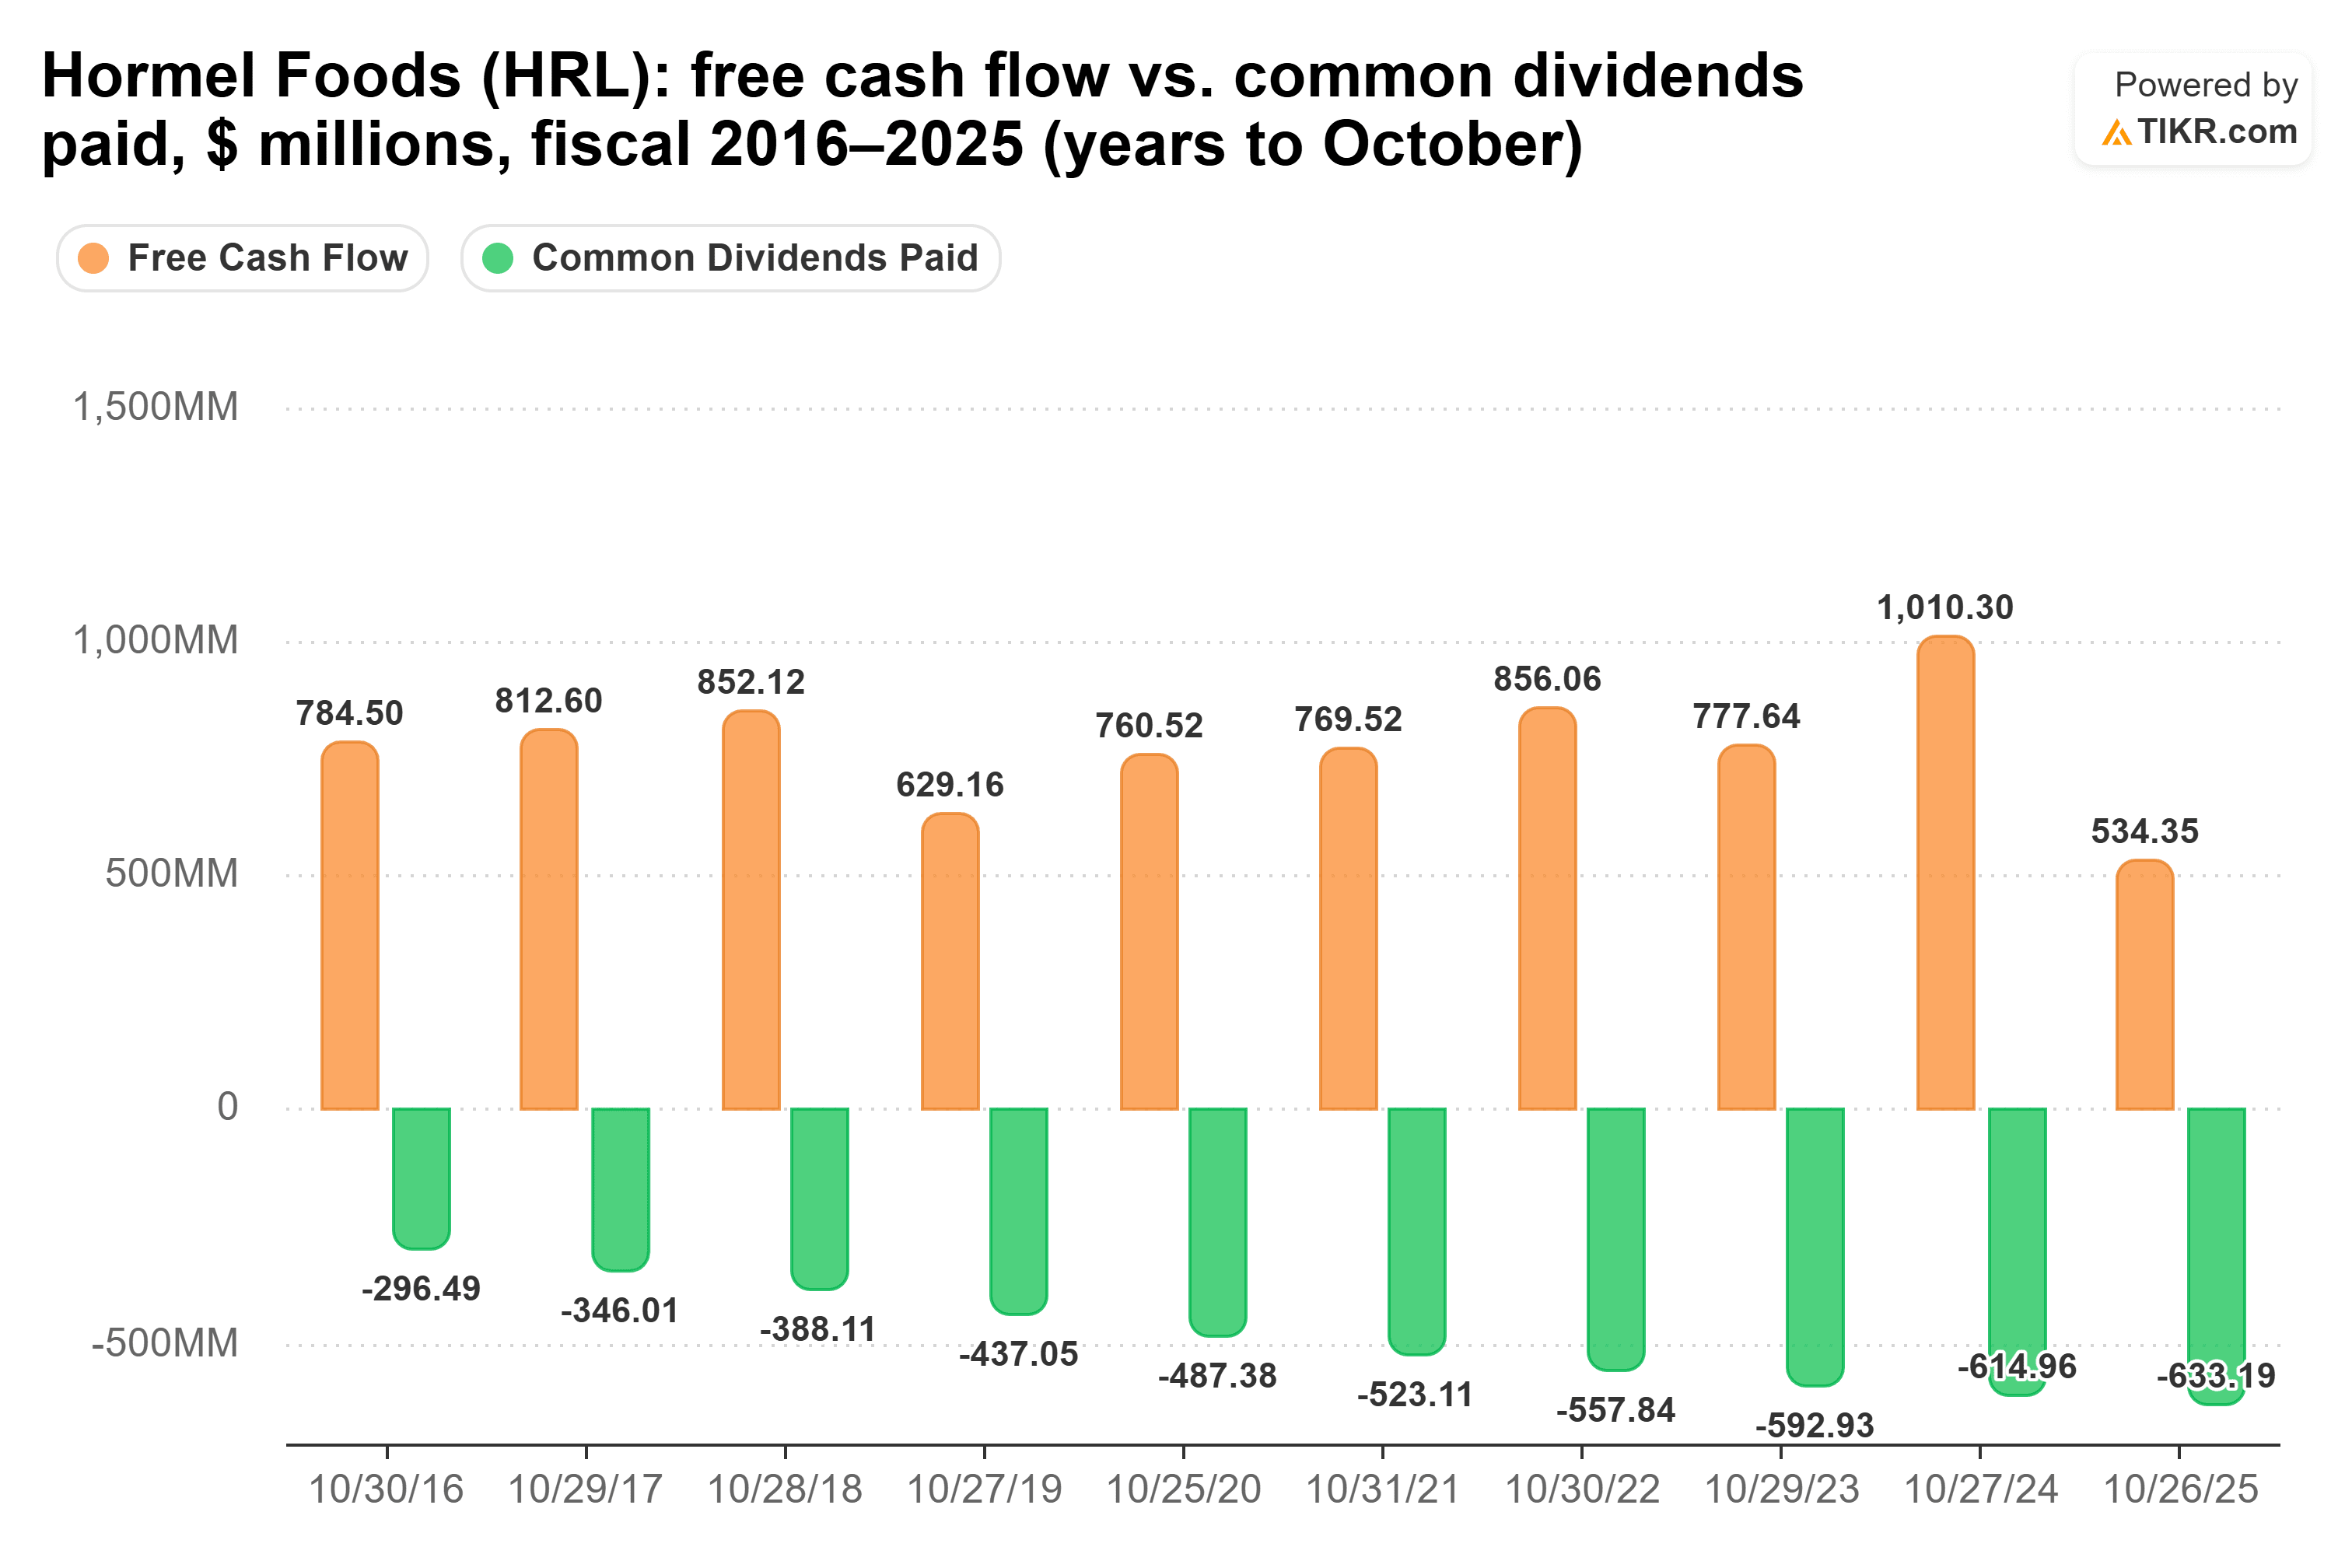
2025年度のリスクの高い118.5%という配当性向は、グラフ上で配当がフリーキャッシュフローを上回った唯一の年度でした。2026年7月26日までの12か月間では、この比率は82%に緩和されましたが、それでも薄い余裕しか残っていません。
2025年10月25日からHormelのCEOを務めるJohn Ghingo氏は、第3四半期決算説明会で「配当は我々にとって非常に重要であり続けます」と述べました。リスクはBrakebush買収にあります:この取引は新規債務を追加し、Hormelの2027年度第1四半期に完了する見込みで、調整後EPSへの貢献は2028年度まで見込まれていません。
Smithfieldは豚肉の低迷を乗り切っている
Hormelのプレッシャーは小売部門にあります。Smithfieldのそれは豚肉部門にあります。同社の生鮮豚肉および豚事業は、世界的な供給過剰、国内需要の減退、関税を背景としたメキシコや中国などの輸出市場での機会縮小に直面しています。2026年度第3四半期の売上高は8.3%減の34億ドル、営業利益は3億1000万ドルから1億2700万ドルに減少し、Fresh Pork部門は8900万ドルの営業損失を計上しました。Packaged Meats部門は持ちこたえ、営業利益は前年同期の2億2600万ドルに対し2億3000万ドルとなりました。
Smithfieldのフリーキャッシュフローは、2022年度(フリーキャッシュフロー1億7800万ドルに対し配当4億9600万ドルを支払った年)を除く、グラフ上のすべての年度で配当をカバーしました:
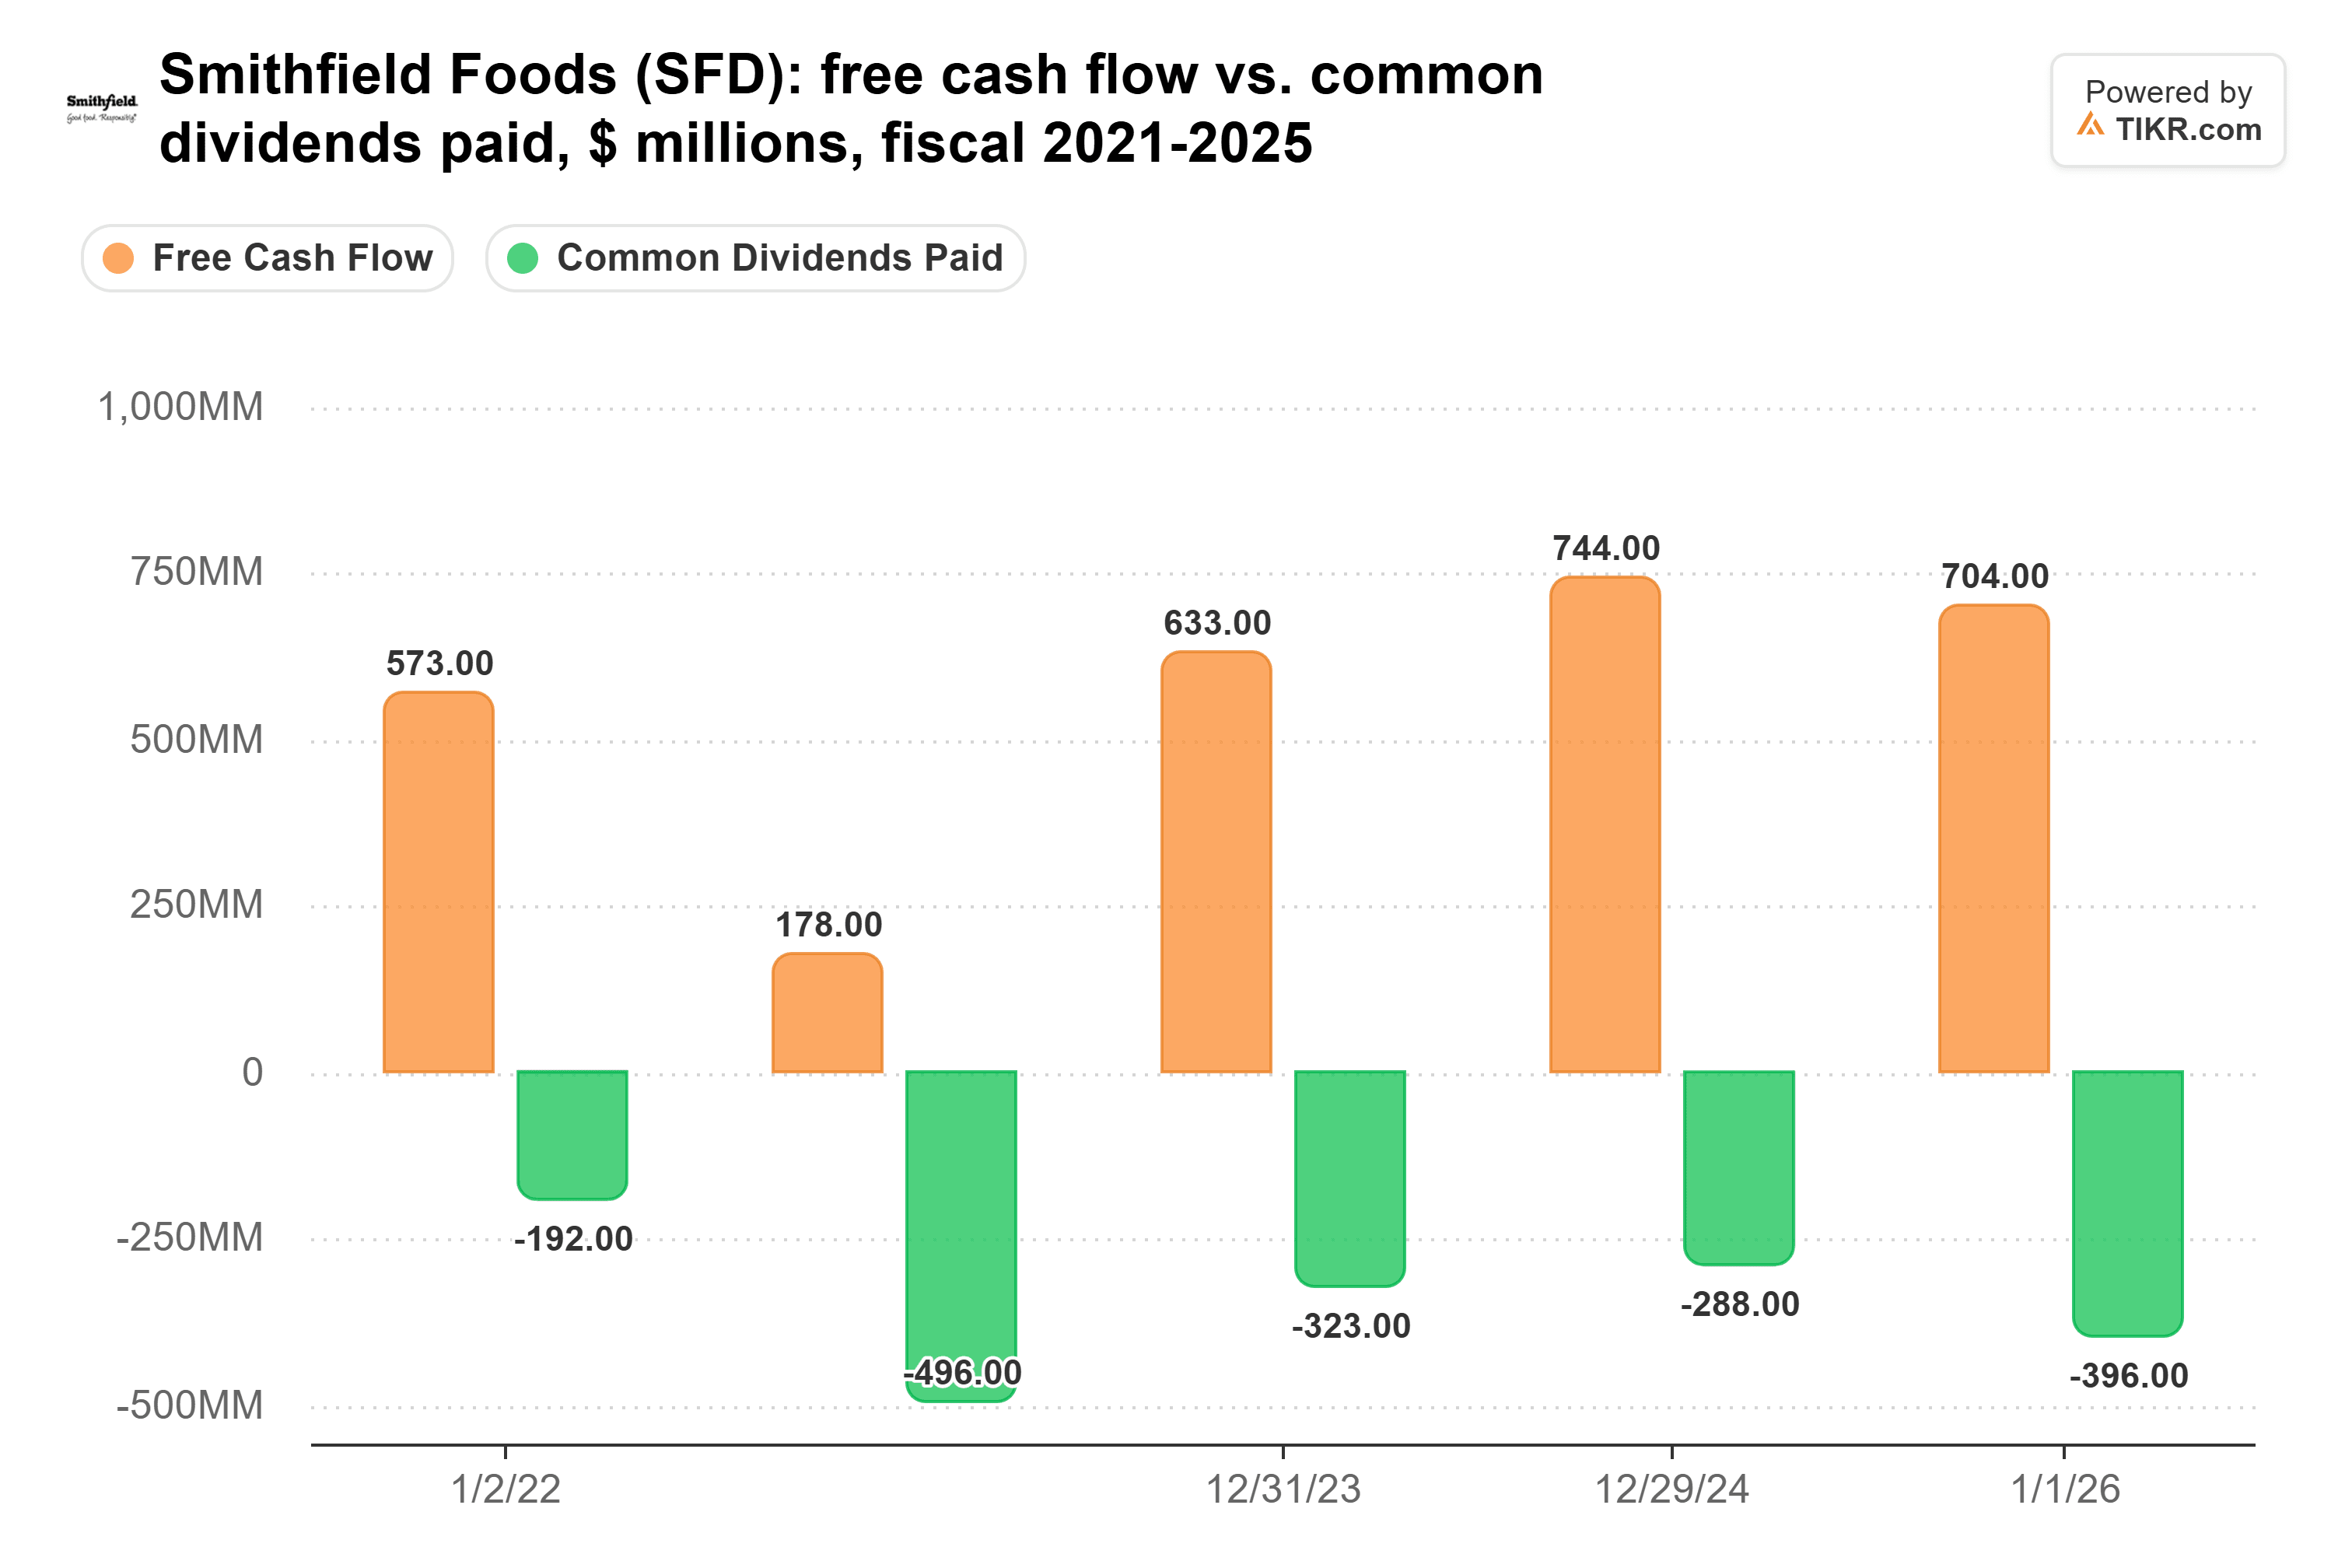
2026年9月27日までの12か月間では、配当は十分にカバーされた54%のフリーキャッシュフローを占めました。Smithfieldはその後、10月26日にこれまでライセンス契約のみを結んでいたブランドであるNathan's Famousを4億4100万ドルの現金で買収し、3日後に1株あたり0.3125ドルの配当を宣言しました。
また、同社は新たな長期供給契約を通じて、自社の豚生産を年間約90万頭削減しています。Shane Smith CEOは第3四半期決算説明会で次のように述べています:「この戦略は商品価格の変動をなくすものではありませんが、資本と収益へのエクスポージャーを減らし、景気循環を通じて我々の統合モデルの持続性を向上させます」
では、どちらの配当が勝るか?
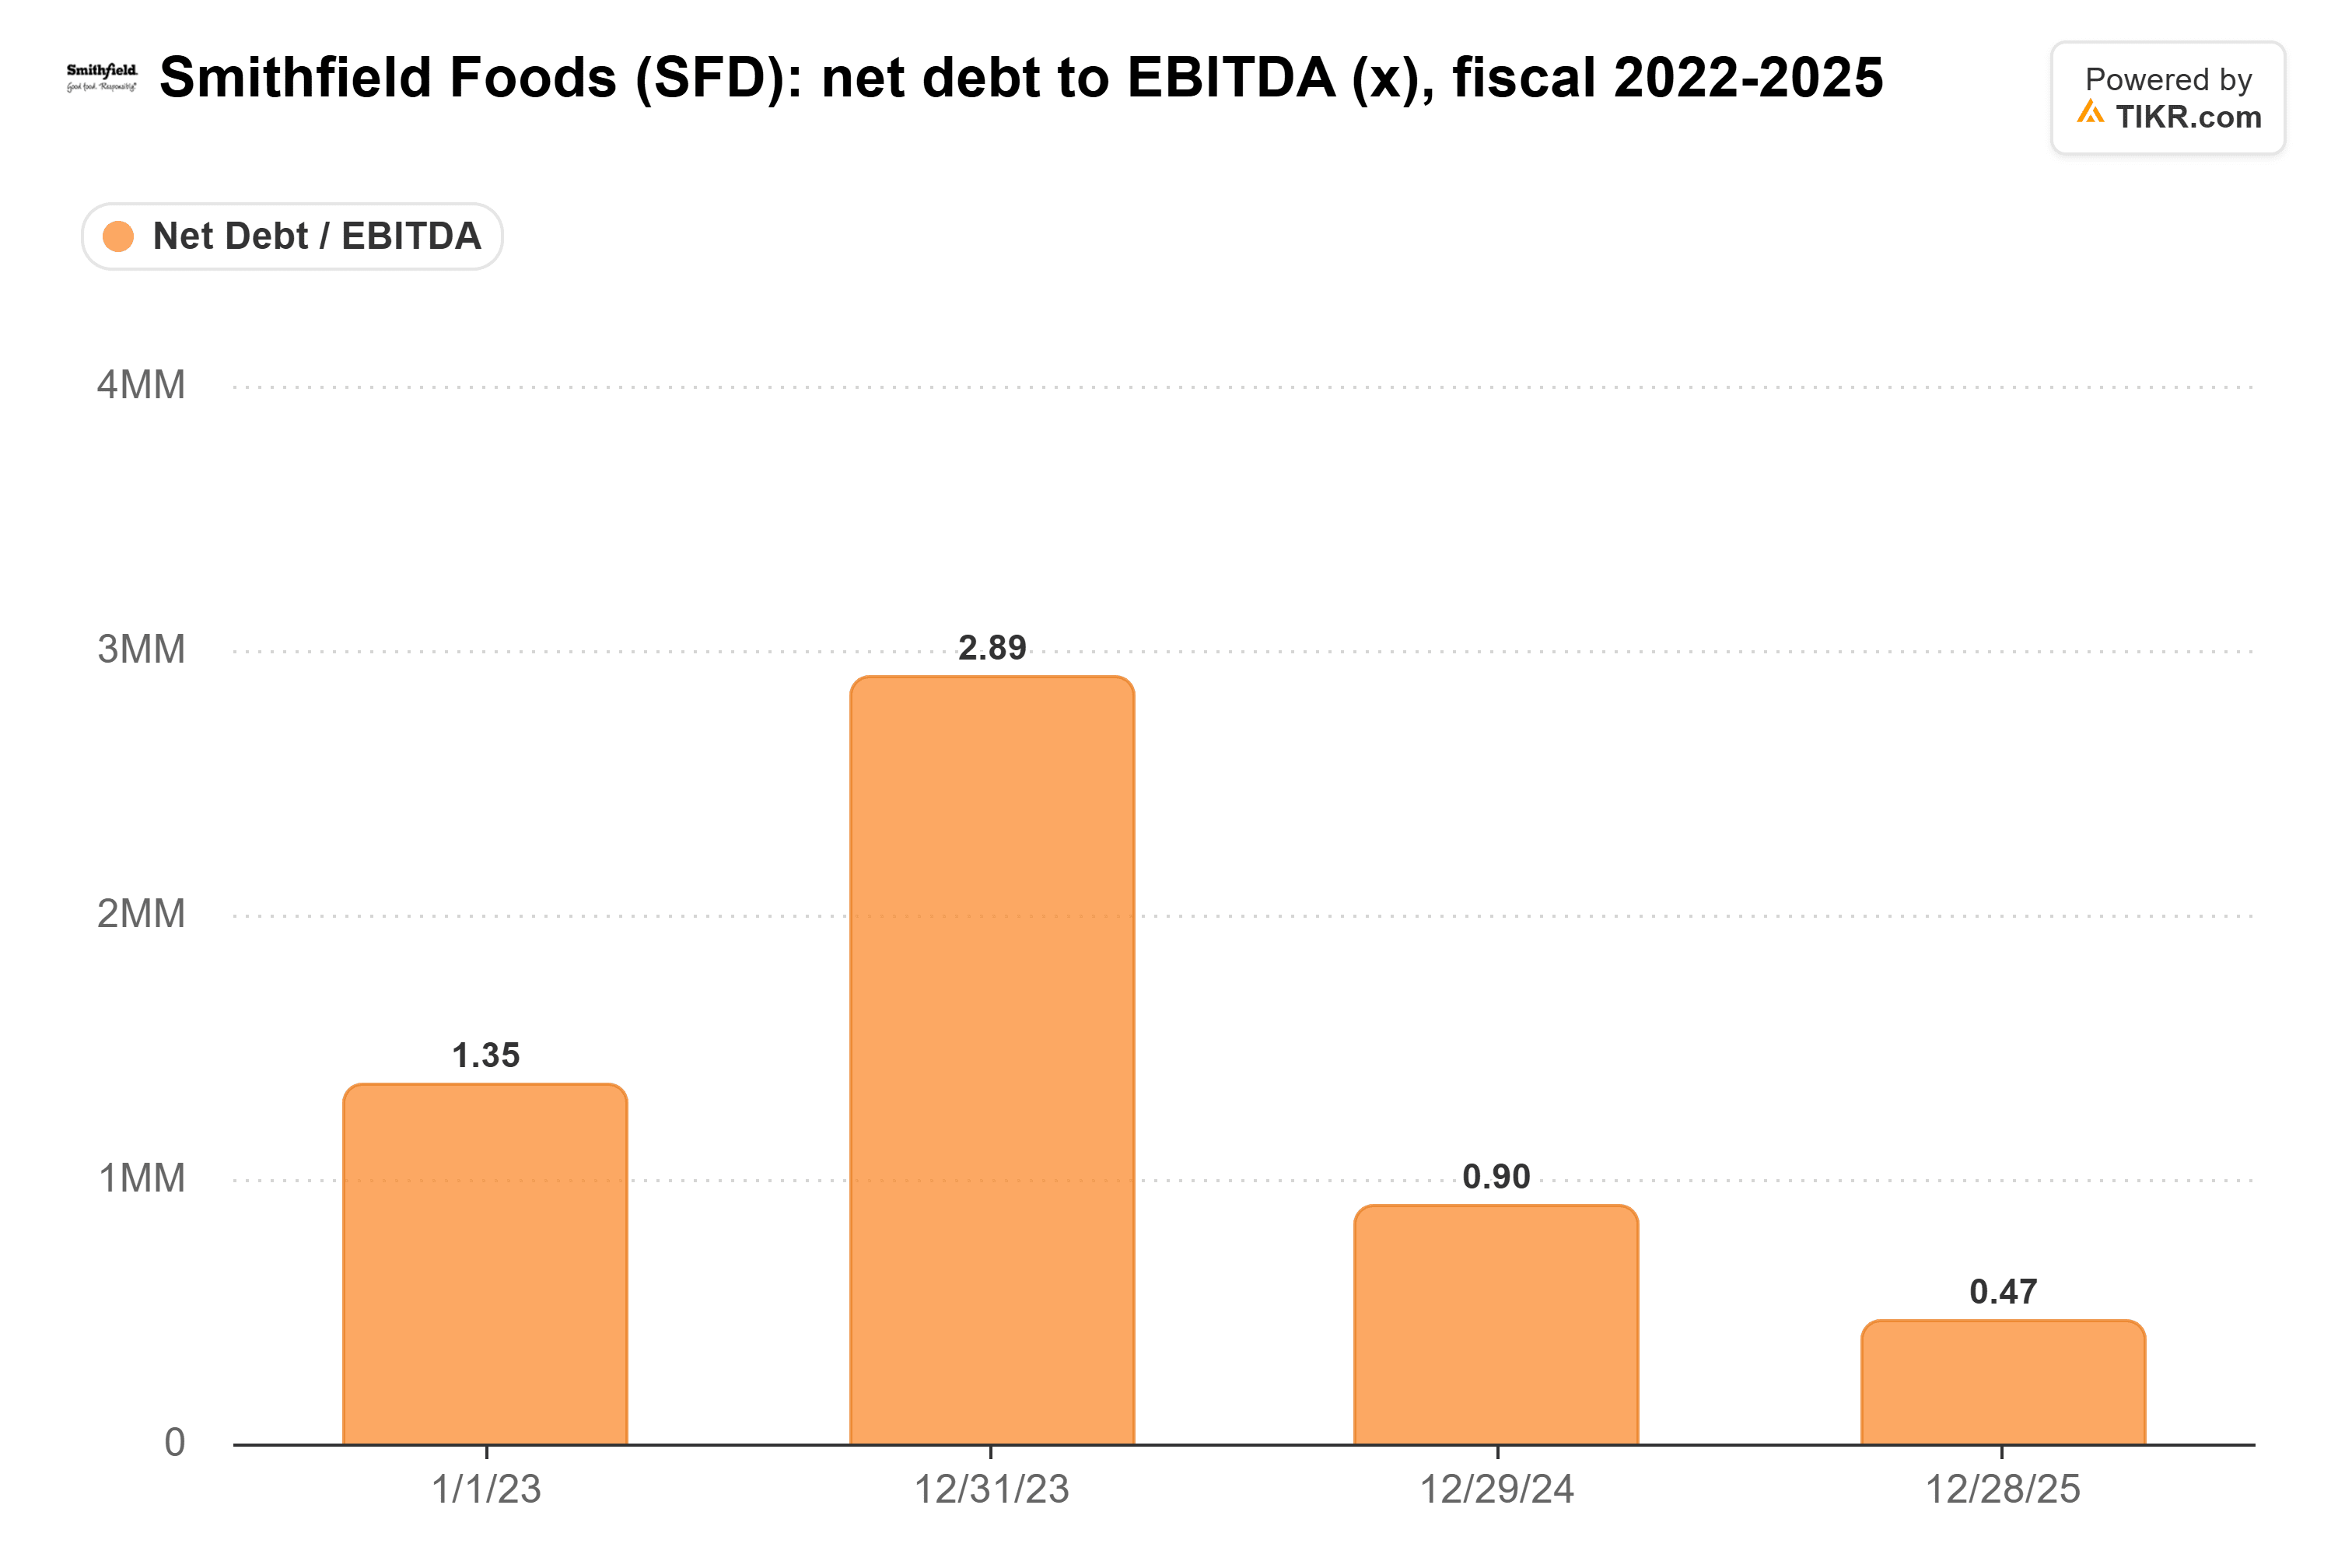
退職者にとって、Smithfield Foodsの方が優れた配当株です。同社はより大きな配当を支払い、その配当がフリーキャッシュフローの54%を占めるのに対しHormelは82%であるため、より多くのキャッシュが裏付けられています。また、債務もはるかに少ない水準です。Smithfieldのネット債務対EBITDA比率は、2023年度の2.9倍から2025年度には0.5倍に低下しました:
Hormelの配当が安全でないと言っているわけではありません。同社は393四半期連続で配当を支払い、1株当たり配当金は2015年度の0.50ドルから2025年度の1.16ドルへ、年間8.8%のペースで成長しました。年間4.5%という過去5年間のペースで成長すると仮定すると、Hormelに1万ドル投資した場合、現在は年間540ドルの配当を受け取り、10年後には約804ドル、現在の投資額に対する利回りで言えば約8.0%になります。Smithfieldはこの実績には及びません。ただ、債務による買収が控えており、キャッシュフローに余裕が少ないHormelの配当は、より薄いクッションの上に乗っているということです。私は、より大きく、より十分にカバーされたSmithfieldの配当を受け取りたいと思います。
もちろん、Smithfieldは2026年度のFresh Pork部門について、最大5000万ドルの損失から損益分岐点までの範囲になると見込んでいます。豚肉の低迷が来年以降もしばらく続く場合、フリーキャッシュフローが引き続き同様に快適に配当をカバーしているかどうか注視する必要があります。
Smithfield Foodsは忘れて:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を買った場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が清算されるのを毎月待ちながら、どうにか生活するという違いをもたらす可能性があります。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そして、Smithfield Foodsはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。良い投資を!