主なポイント
- クラフトハインツの配当利回りは6.5%、コカ・コーラは2.3%だが、クラフトハインツの配当は2020会計年度以降増えておらず、コカ・コーラの配当は2020会計年度から2025会計年度まで年間4.5%で成長した。
- 直近12か月間では、クラフトハインツの配当はフリーキャッシュフローの50%を、コカ・コーラの配当は79%を使用した。
- コカ・コーラの第3四半期売上高は7%増加したが、クラフトハインツは2026年に有機売上高の低下と、為替影響調整後の営業利益が16%から18%減少すると見込んでいる。
- コカ・コーラは過去5年間の評価レンジの上限付近で取引されており、IRS(米国国税庁)との税務紛争に関する裁判所の判決が今後数か月内に出ると見込んでいる。
クラフトハインツ (KHC) は11月4日、四半期配当を1株あたり0.40ドルで据え置いた。同日、第3四半期の調整後EPSが0.53ドルでアナリスト予想の0.42ドルを上回り、2026年の調整後EPS見通しを上方修正、株価は上昇し、北米コーヒー事業の売却に合意した。
コカ・コーラ (KO) は、堅調な第3四半期業績を受けて、10月27日に既に2026年のフリーキャッシュフロー見通しを上方修正しており、株価は11月2日までの年初来で43%上昇している。
つまり、一方の銘柄は6.5%の利回りを支払い、もう一方は成長を続ける配当で2.3%の利回りを支払っている。どちらが優れた配当株だろうか?
| 指標 | コカ・コーラ (KO) | クラフトハインツ (KHC) |
|---|---|---|
| 配当利回り | 2.3% | 6.5% |
| 年間配当 | $2.12 | $1.60 |
| 配当成長率(2020-2025会計年度) | 年間4.5% | 年間0.0% |
| キャッシュ配当支払い率(TTM) | 79% | 50% |
| 純負債/EBITDA(LTM) | 1.5x | 2.7x |
| 利払い能力(LTM) | 10.7x | 4.9x |
出典: TIKRおよびStockAnalysis、2026年11月5日。TTMはコカ・コーラが2026年10月2日まで、クラフトハインツが2026年6月27日まで。
退職者に6%以上の利回りを支払う6つの安全な配当株
現在、年間6%以上の配当を支払う銘柄は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は現在考えている。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
コカ・コーラのフリーキャッシュフローが回復
コカ・コーラのビジネスは好調だ。第3四半期の売上高は前年同期比7%増の134億ドルとなり、ケース販売数量は5%増加した。経営陣は、2026年に少なくとも5%の有機売上高成長と、少なくとも11%の比較可能EPS成長を見込んでいる。
配当はビジネスと共に成長し、2020会計年度の1株あたり1.64ドルから2025会計年度には2.04ドルとなった。フリーキャッシュフローはより厳しい期間を経験した。2023会計年度までは配当をカバーしていたが、2024会計年度と2025会計年度には配当を下回った:
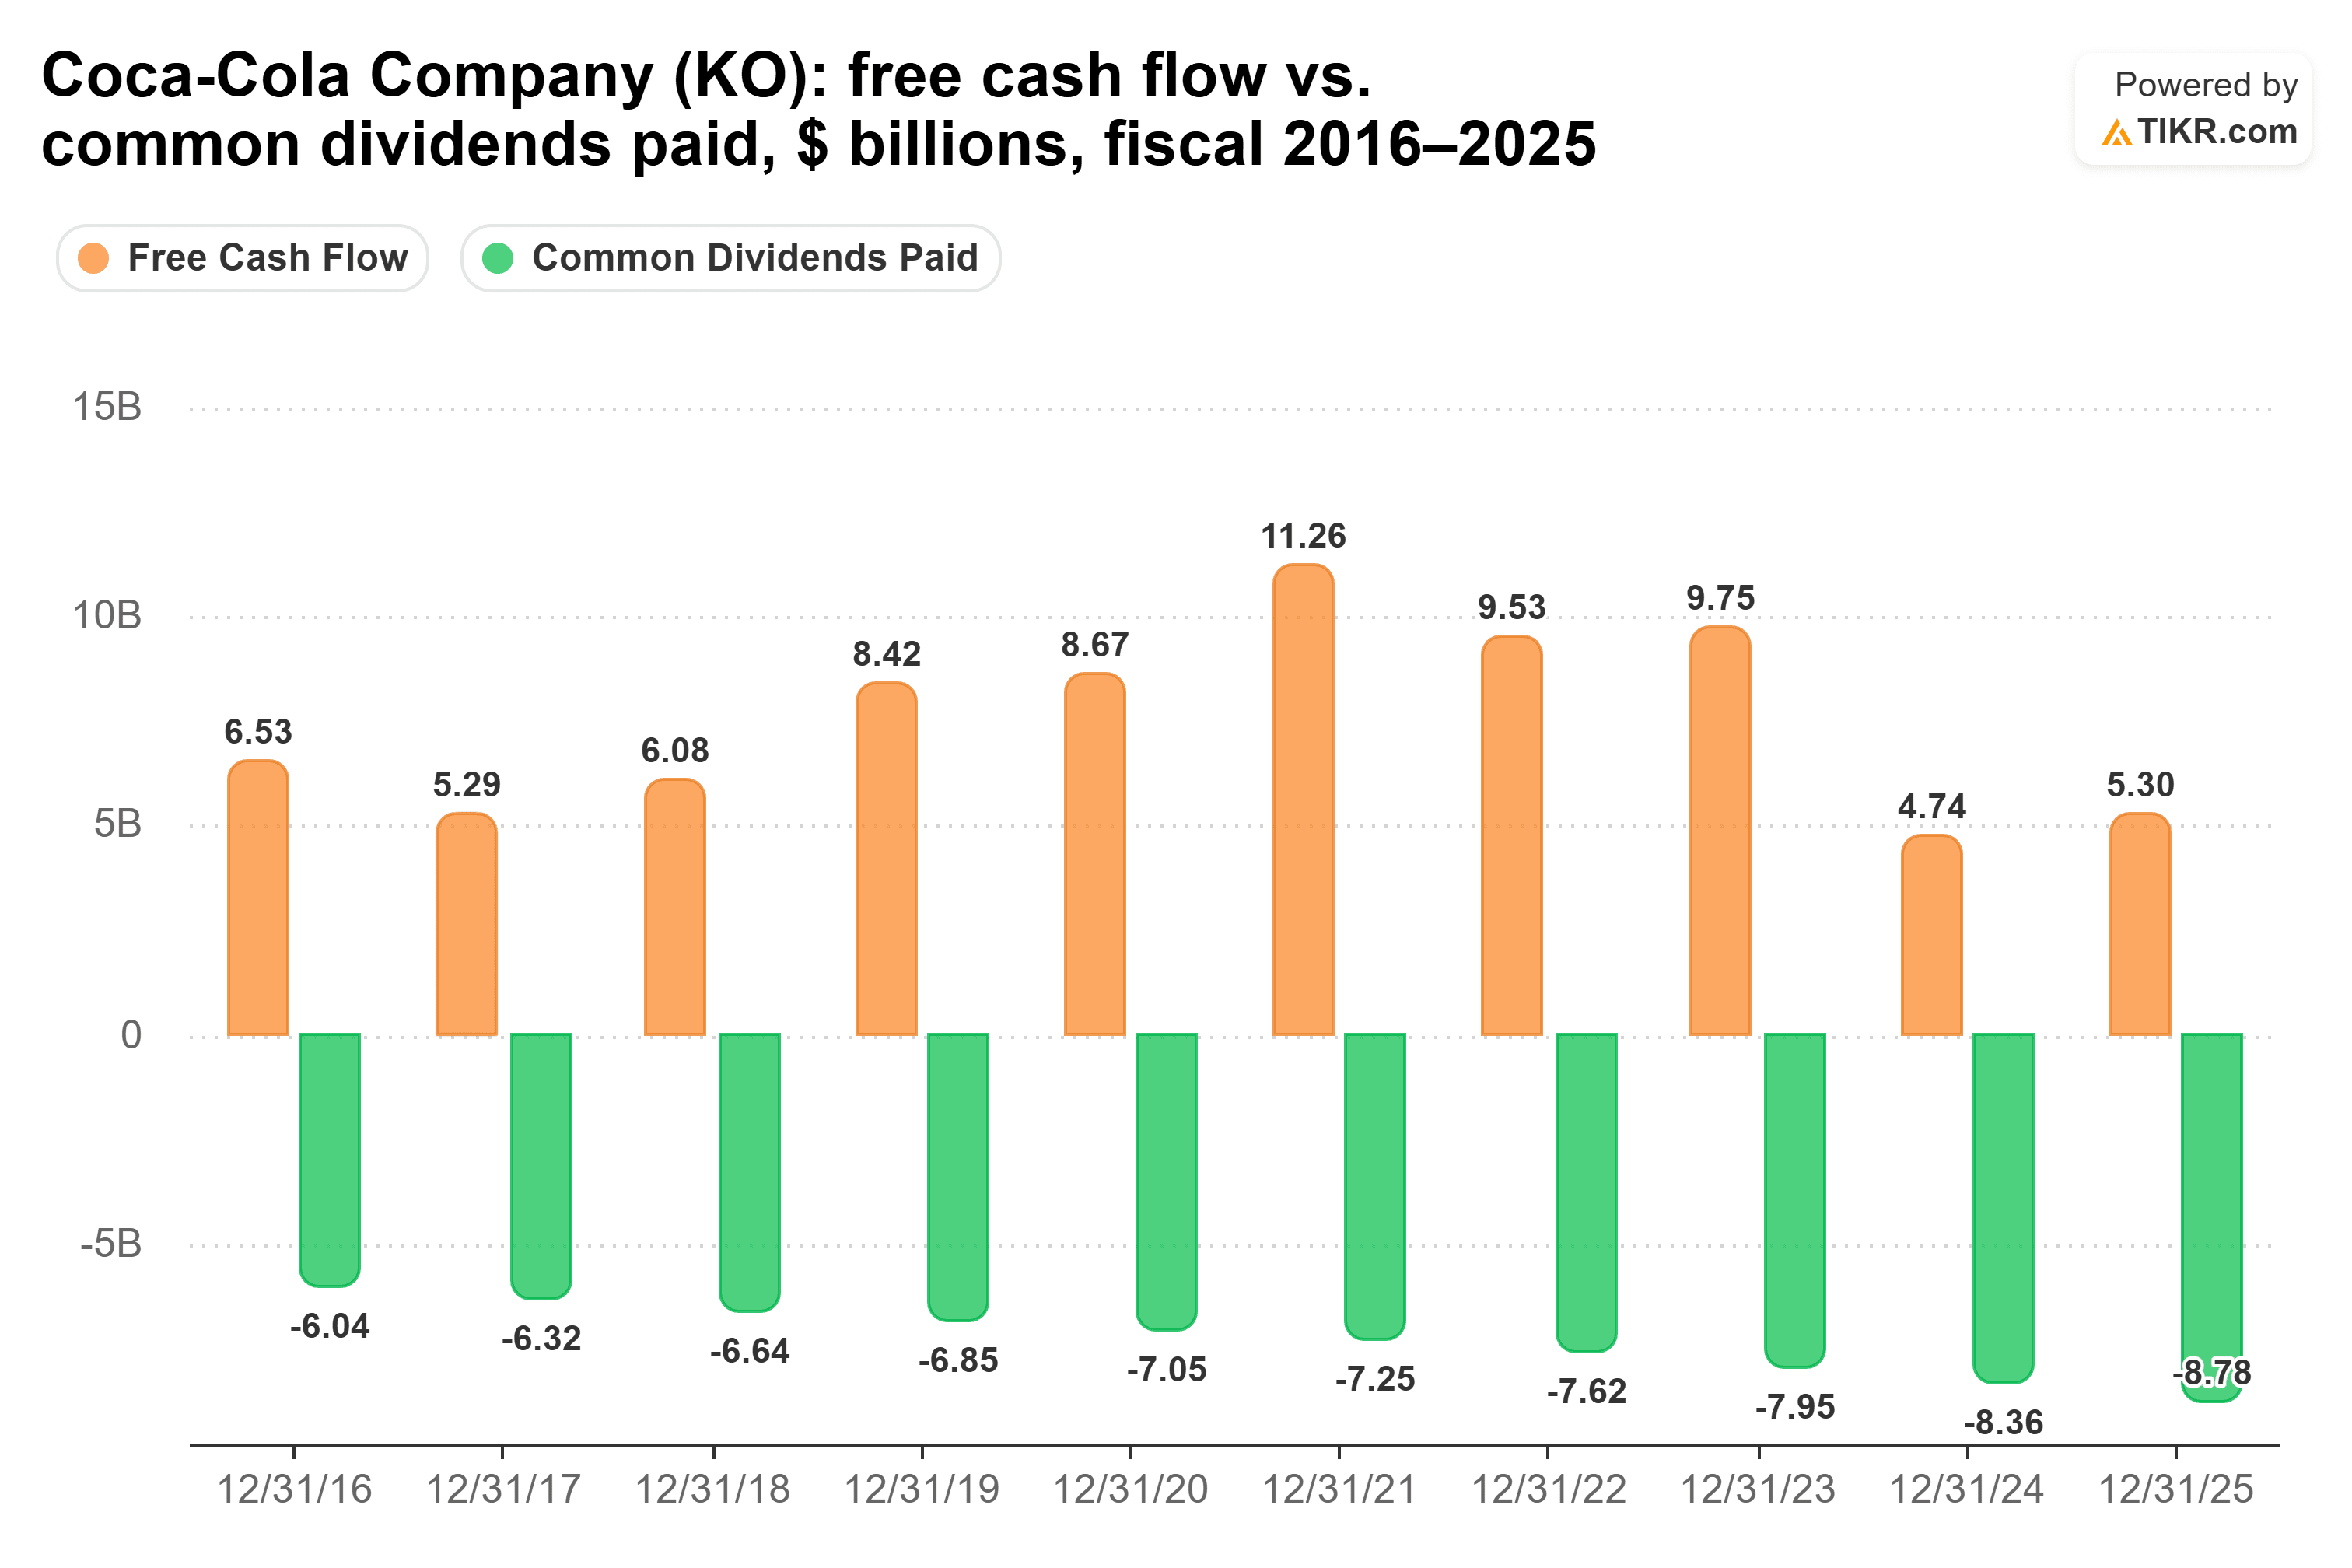
今年、キャッシュは戻ってきた:第3四半期までに114億ドルのフリーキャッシュフローを生み出し、経営陣は2026年に少なくとも130億ドルを見込んでいる。10月2日までの12か月間では、配当はフリーキャッシュフローの79%を占めたが、カバーされている。
CFOのジョン・マーフィーは第3四半期決算説明会で、コカ・コーラは株主に資本を還元するために存在し、「現時点では、主に配当を通じて行っている」と述べた。
そしてIRSの問題がある。コカ・コーラは長引く税務紛争に関する裁判所の判決が今後数か月内に出ると見込んでおり、敗訴した場合、2010年から2025年までの約140億ドルの追加税金と利息が発生する可能性がある。
クラフトハインツは縮小するビジネスからより多くを支払う
クラフトハインツの小切手は約3倍大きいが、それを支払うのは縮小するビジネスだ。第3四半期の純売上高は前年同期比2.0%減の61億ドルだった。2026年について、同社は有機純売上高が0.5%から1.25%減少し、為替影響調整後の営業利益が16%から18%減少すると見込んでいる(調整後EPS見通しを2.07-2.13ドルに上方修正した後でも)。
配当は2020会計年度も2025会計年度も1株あたり1.60ドルで、2015会計年度の1.70ドルを下回っている。クラフトハインツの第3四半期リリースは、配当の維持を、ビジネスへの投資と負債削減と並ぶ優先事項の一つとして挙げており、近いうちの増配は期待できないだろう。
しかし、それを支えるキャッシュははるかに強固になっている。フリーキャッシュフローは2023会計年度以降、配当を余裕を持ってカバーしている:
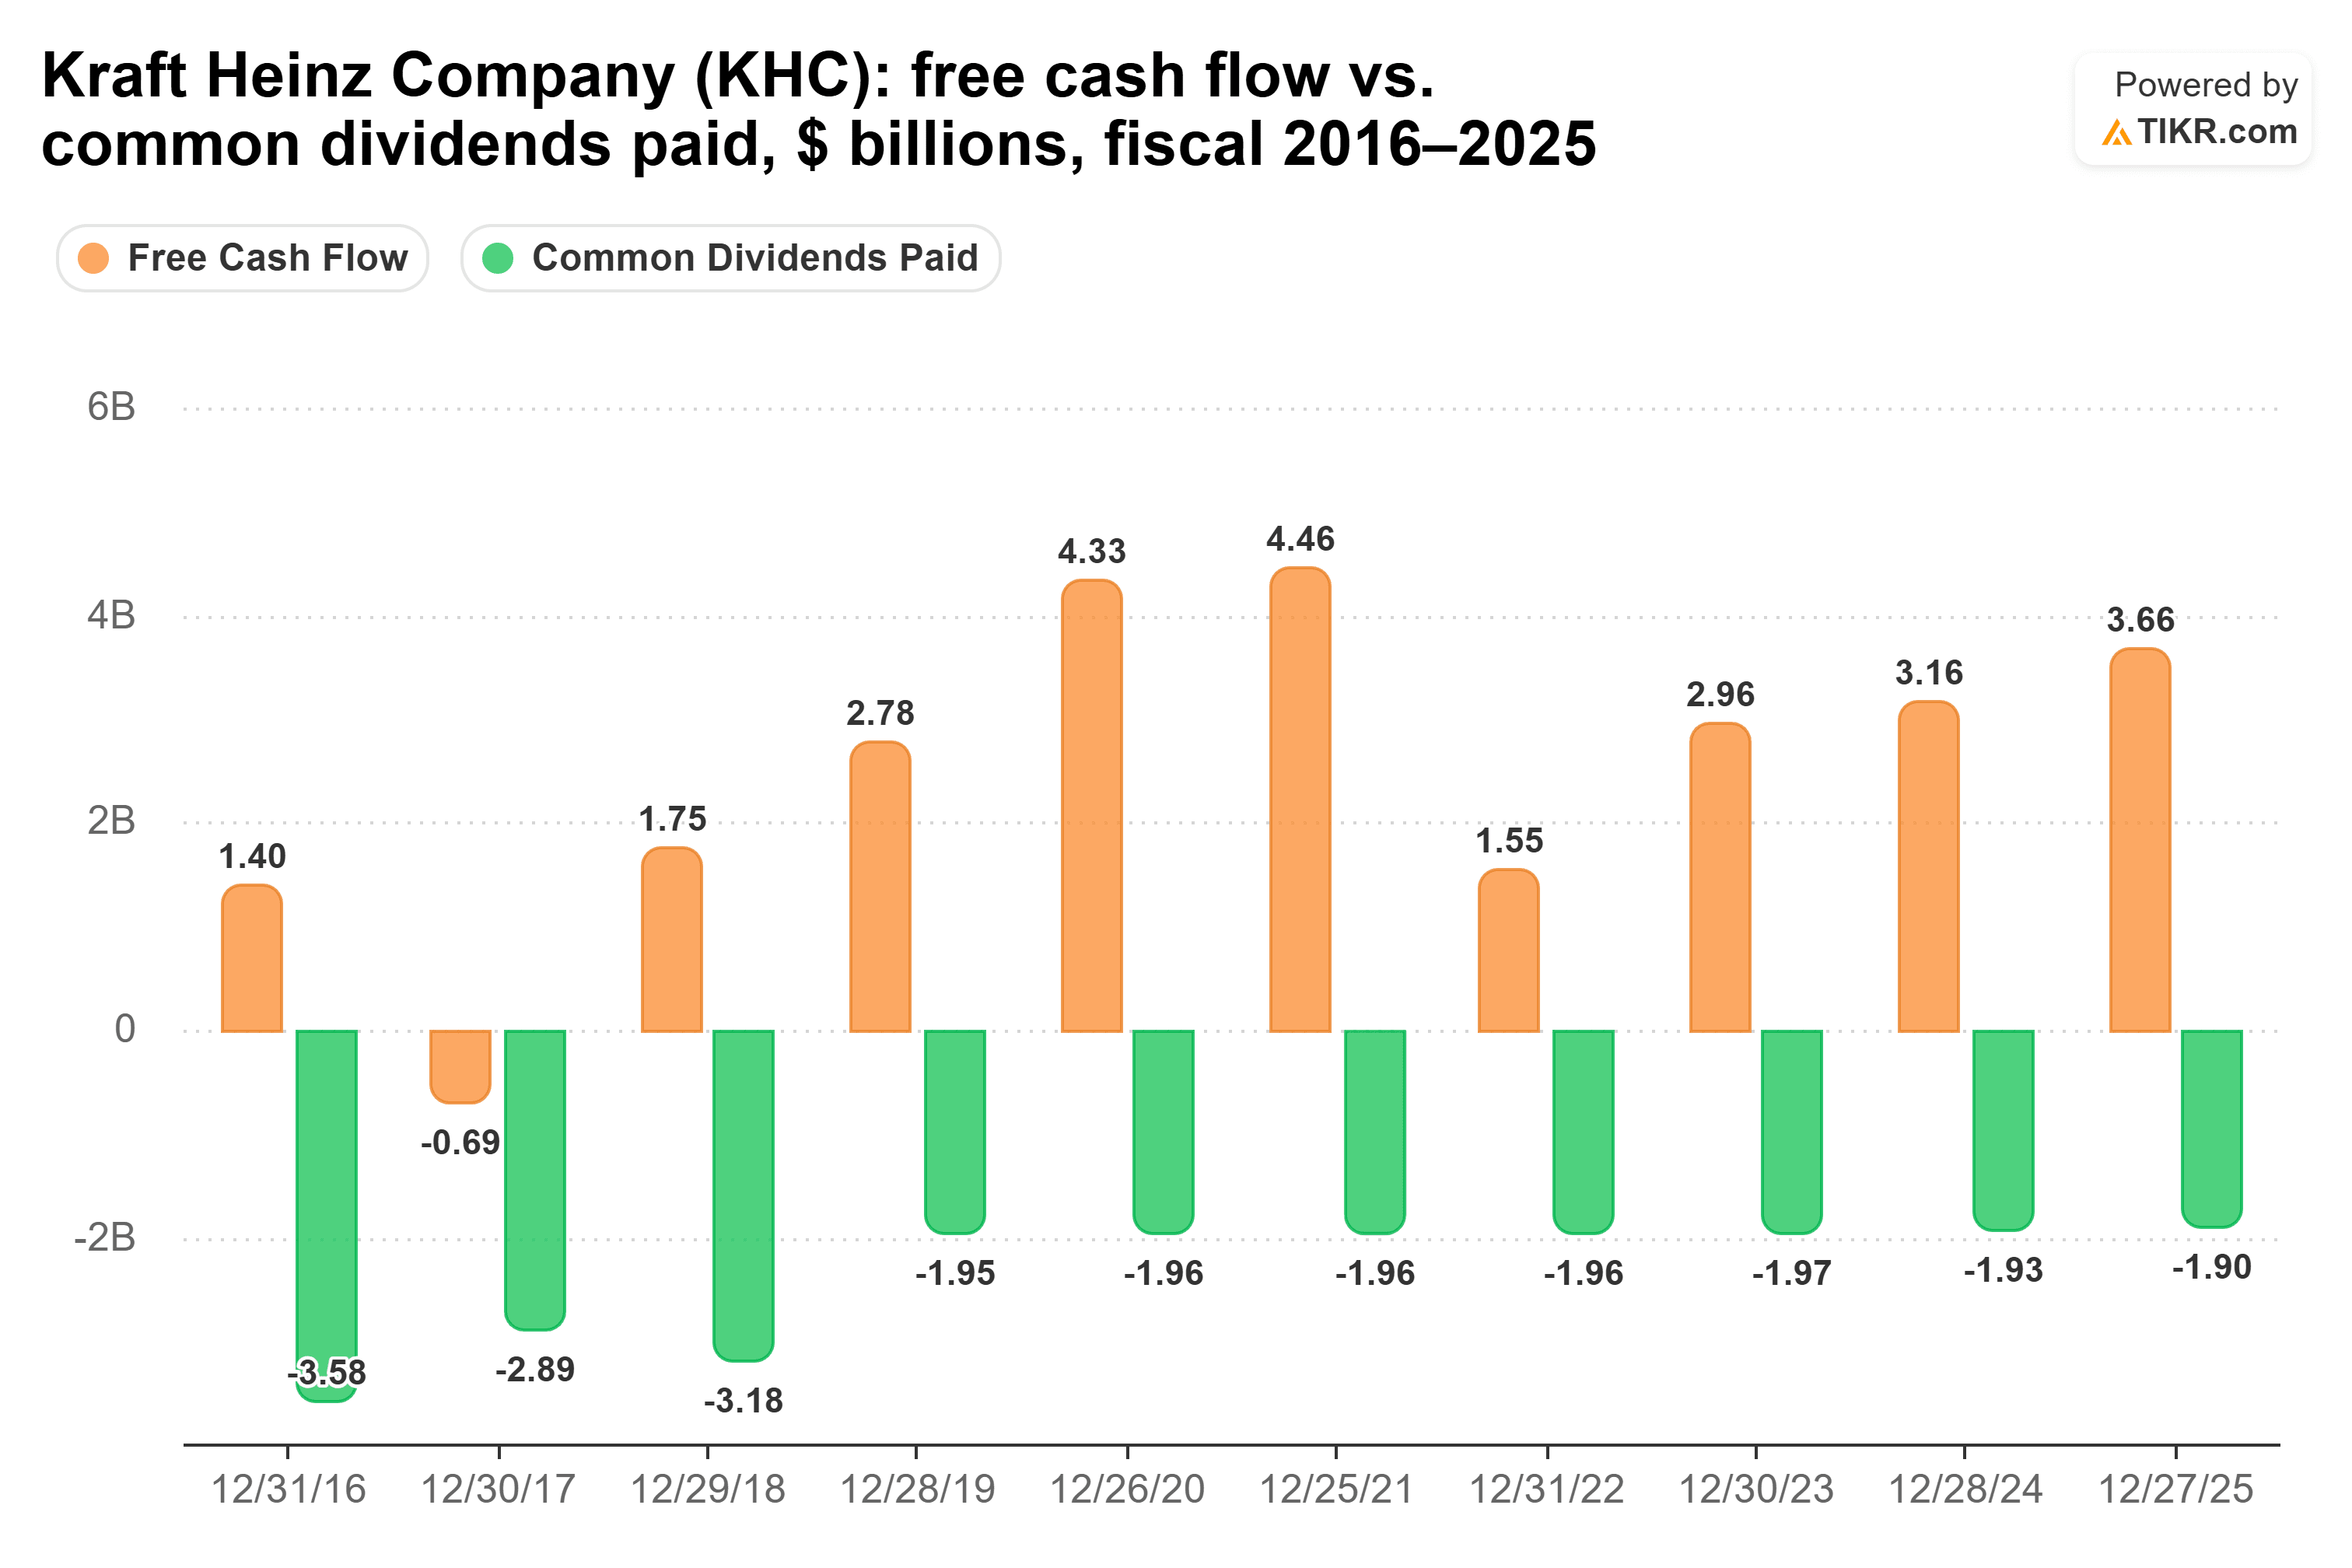
キャッシュ配当支払い率は2022会計年度の126.2%から2025会計年度には51.8%に低下し、6月27日までの12か月間では十分にカバーされた50%だった。負債も減少している:長期負債は9月26日時点で180億ドルで、2025年12月27日時点の212億ドルから減少した。
では、どちらの配当が勝つか?
現時点ではクラフトハインツが優れた配当株だ。私にとって決め手となるのは、収入と、それが今日どれだけ十分にカバーされているかだ。1万ドルをクラフトハインツに投資すると、6.5%の利回りで年間650ドルの収入が得られる。一方、コカ・コーラでは230ドルだ。コカ・コーラの配当が4.5%の成長率で増えたとしても、その1万ドル投資からの収入は10年目で約341ドルに達し、当初投資額に対する利回りは約3.4%になる。そのペースでは、クラフトハインツの650ドルを超えるのは約2050年頃になる。
そして、コカ・コーラの買い手はその成長に対して高い代価を払っている。予想PER28倍で、過去5年間の高値付近で取引されており、平均の23倍を大きく上回っている:
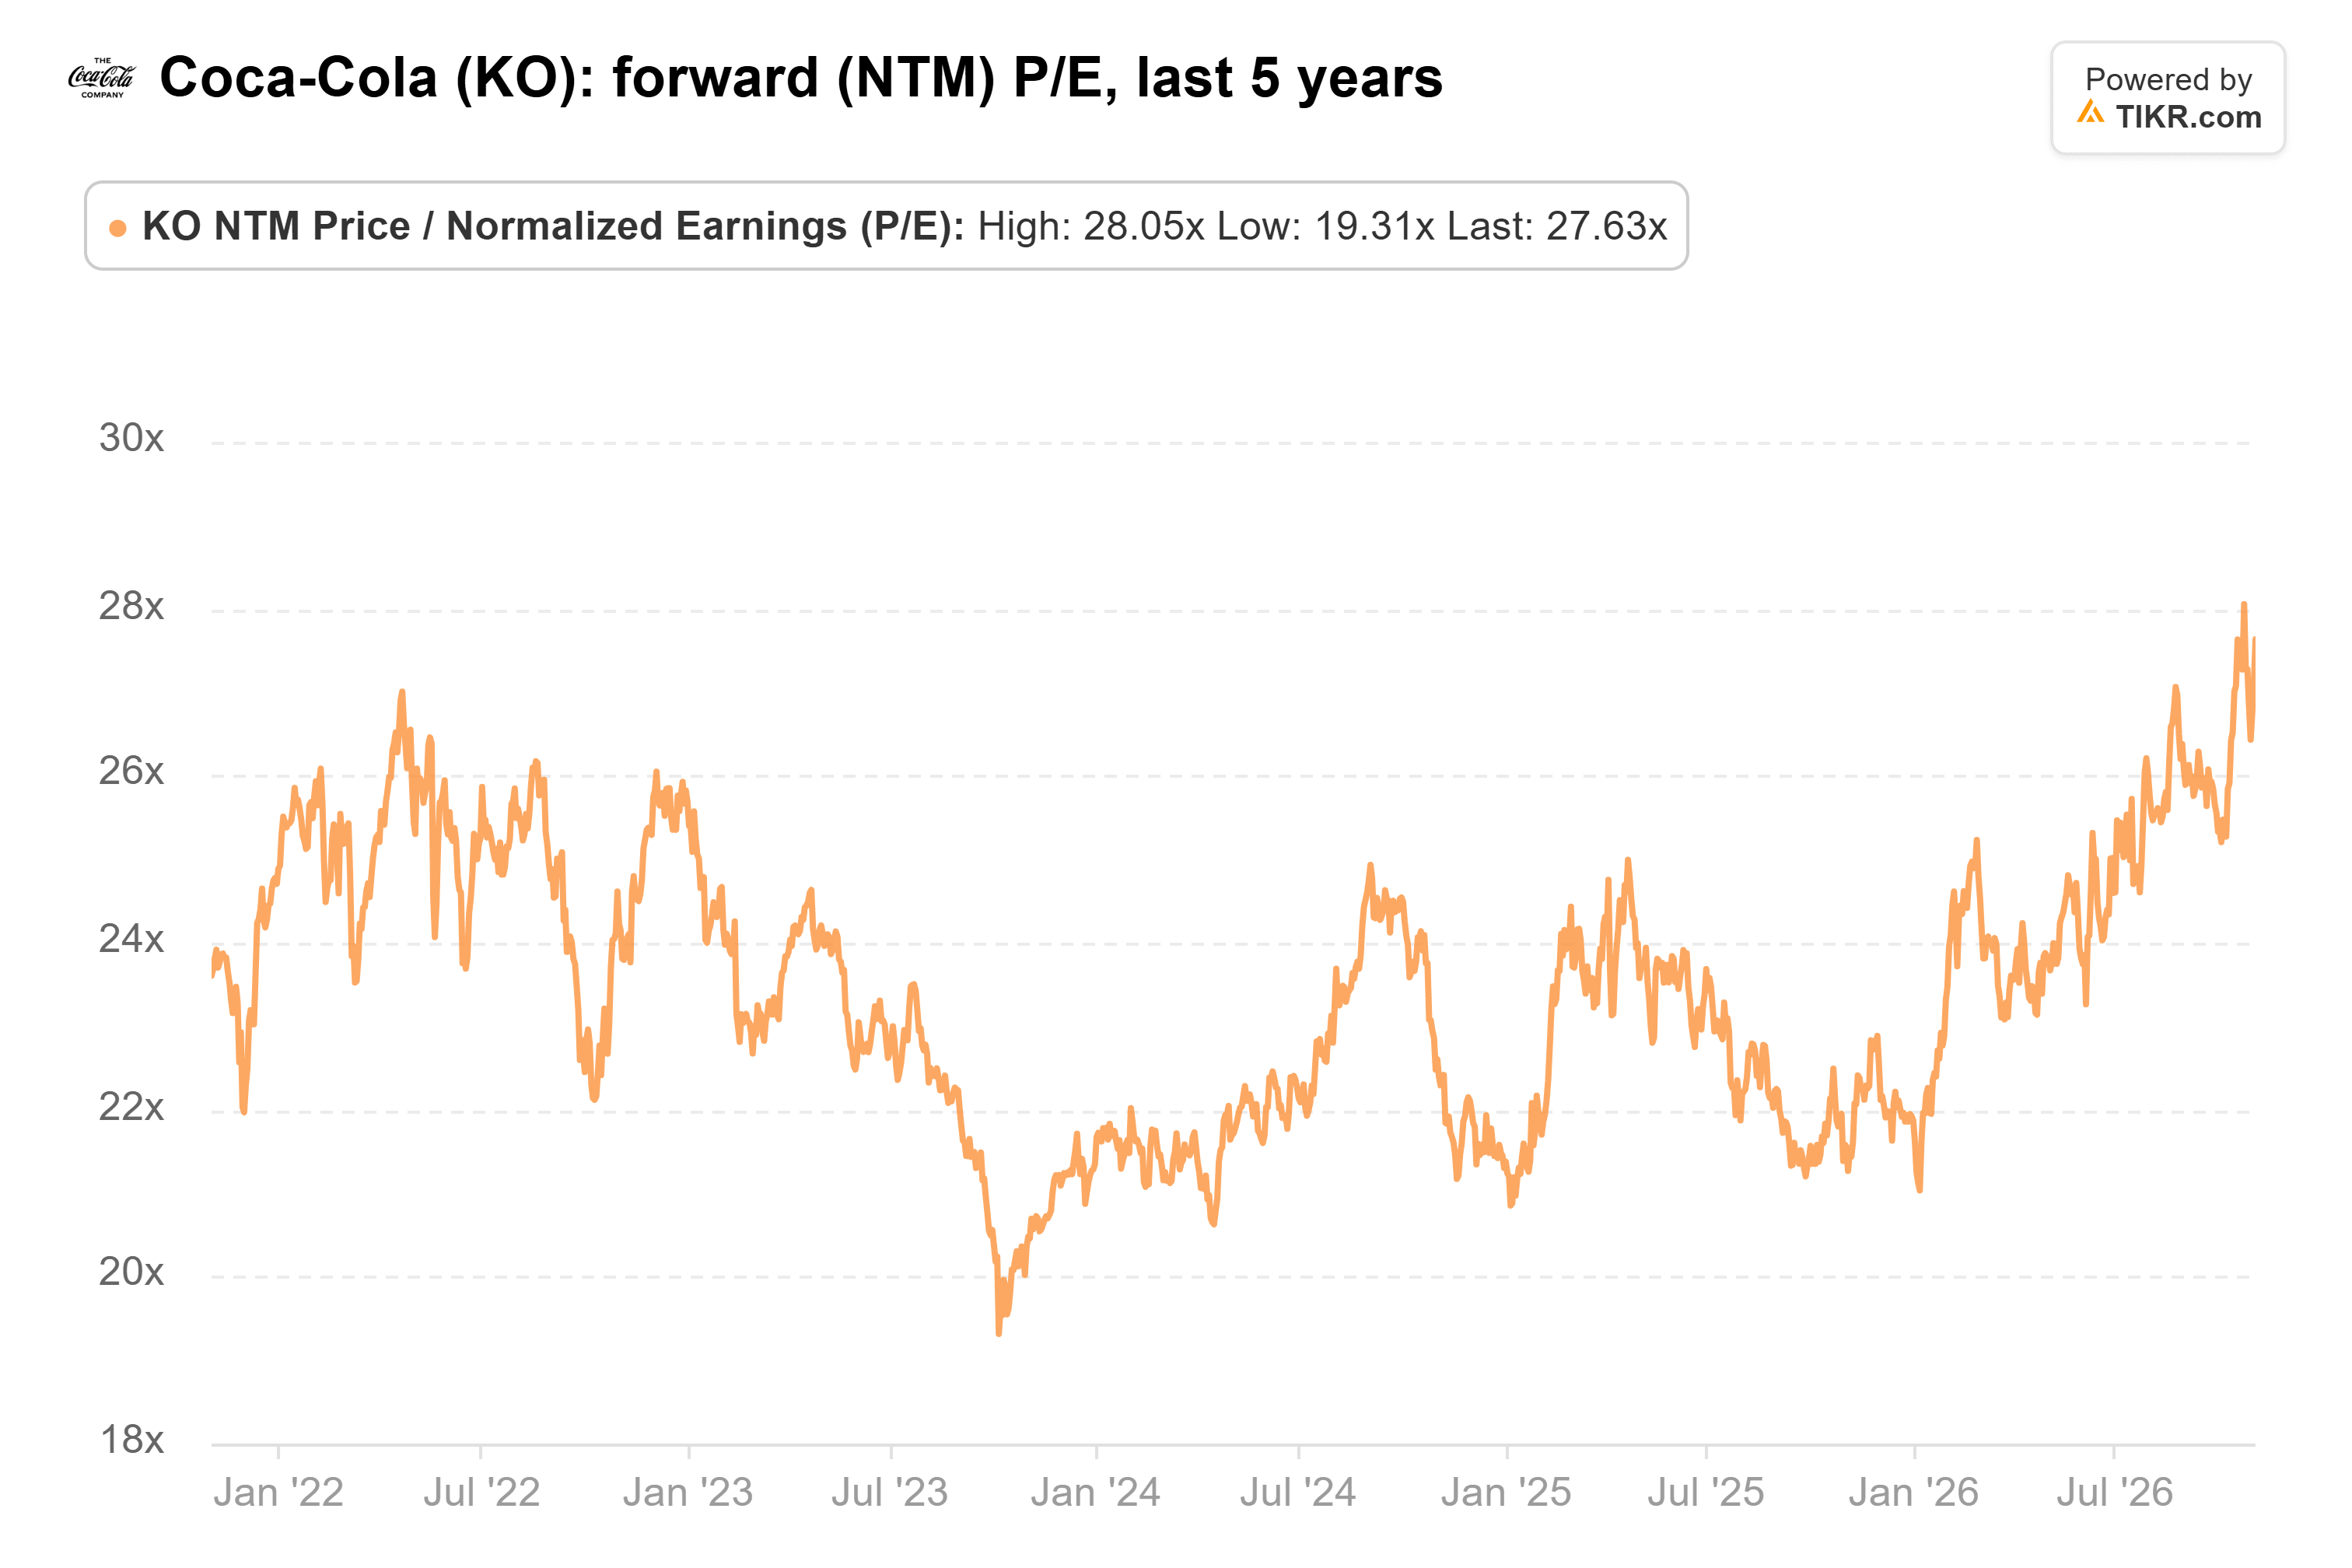
クラフトハインツは13倍で取引されている。
これは、コカ・コーラの配当が危険にさらされていると言うわけではない。そのビジネスは成長しており、フリーキャッシュフローは回復し、バランスシートは両社のうちより強固で、配当は増え続けている。ただ、結局のところ、クラフトハインツは今日はるかに多くの配当を、より余裕を持って支払っており、コカ・コーラの投資家は待つためにプレミアムを支払っているということだ。
もちろん、クラフトハインツの業績回復はまだ売上高に表れなければならず、経営陣は近々開催予定の投資家向け説明会で2027年の詳細をさらに説明する予定だ。営業利益が下落し続ければ、そのカバー率は狭まる可能性がある。
クラフトハインツは忘れよう:今すぐ買える6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることがある。しかし、正しいものを買った場合に限る。
正しい高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら生活を切り詰めることの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべきだと信じる、6%以上の利回りを出す6銘柄を特定した。(そしてクラフトハインツはその一つではない。)
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!