主なポイント
- Appleは12月期の粗利益率を45%から46%と見通し、BloombergのMark Gurmanは2027年にかけてさらなるハードウェア価格の引き上げを予想している。
- Macの売上高は、6月の価格引き上げにもかかわらず、9月期に24%増加した。
- 計画の多くを担うのは1,999ドルのiPhone Duoであり、画面割れが主なリスクである。
- アナリストは、2027会計年度の売上高が約10%、EPSが約6%増加すると予想しており、定着する価格引き上げは予想上方修正の余地を残している。
Apple (AAPL) にはマージンの問題があり、BloombergのMark Gurmanはその解決策を知っていると考えている。それはハードウェアの価格を引き上げることだ。
11月2日、Appleは12月期の粗利益率を45%から46%と見通した。これはメモリ価格が上昇を続けている中でのことだ。これは9月期の47.9%から低下しており、9月期の粗利益率は関税還付により約1ポイント押し上げられていた。この見通しは、記録的な9月期の売上高が12%増の1,145億ドルに達したことを覆い隠した。
11月5日放送のPower Onで、Gurmanは「投資家が50%超を望んでいる中で、粗利益率の見通しが40%台半ばだったことが本当に問題だった」と述べた。
彼は、Appleが6月と9月の価格引き上げを部分的にしか相殺できなかったと説明したことに言及した。彼自身の見解は次の通りだ。「私の考えでは、2027年以降の新ハードウェアのアップデートに伴い、さらなる価格引き上げが見られるだろう」
つまり、Appleがメモリコストの高騰を待ち続けることを期待していたなら、期待は外れるだろう。
Duoが重労働を担う
Gurmanは、Appleの新しい折りたたみ式デバイスを「2,000ドルから3,000ドルのこのデバイスは、巨大な収益源となるだろう」と呼んだ。
その需要の一部は来年にかかる。10月16日に予約受付が開始されてから数分以内に、新しいDuoの注文は12月期終了後の1月下旬の配送日を示した。(Gurmanによれば、これがAppleの7%から10%という売上高成長見通しが弱く見えた理由の一部だという。)
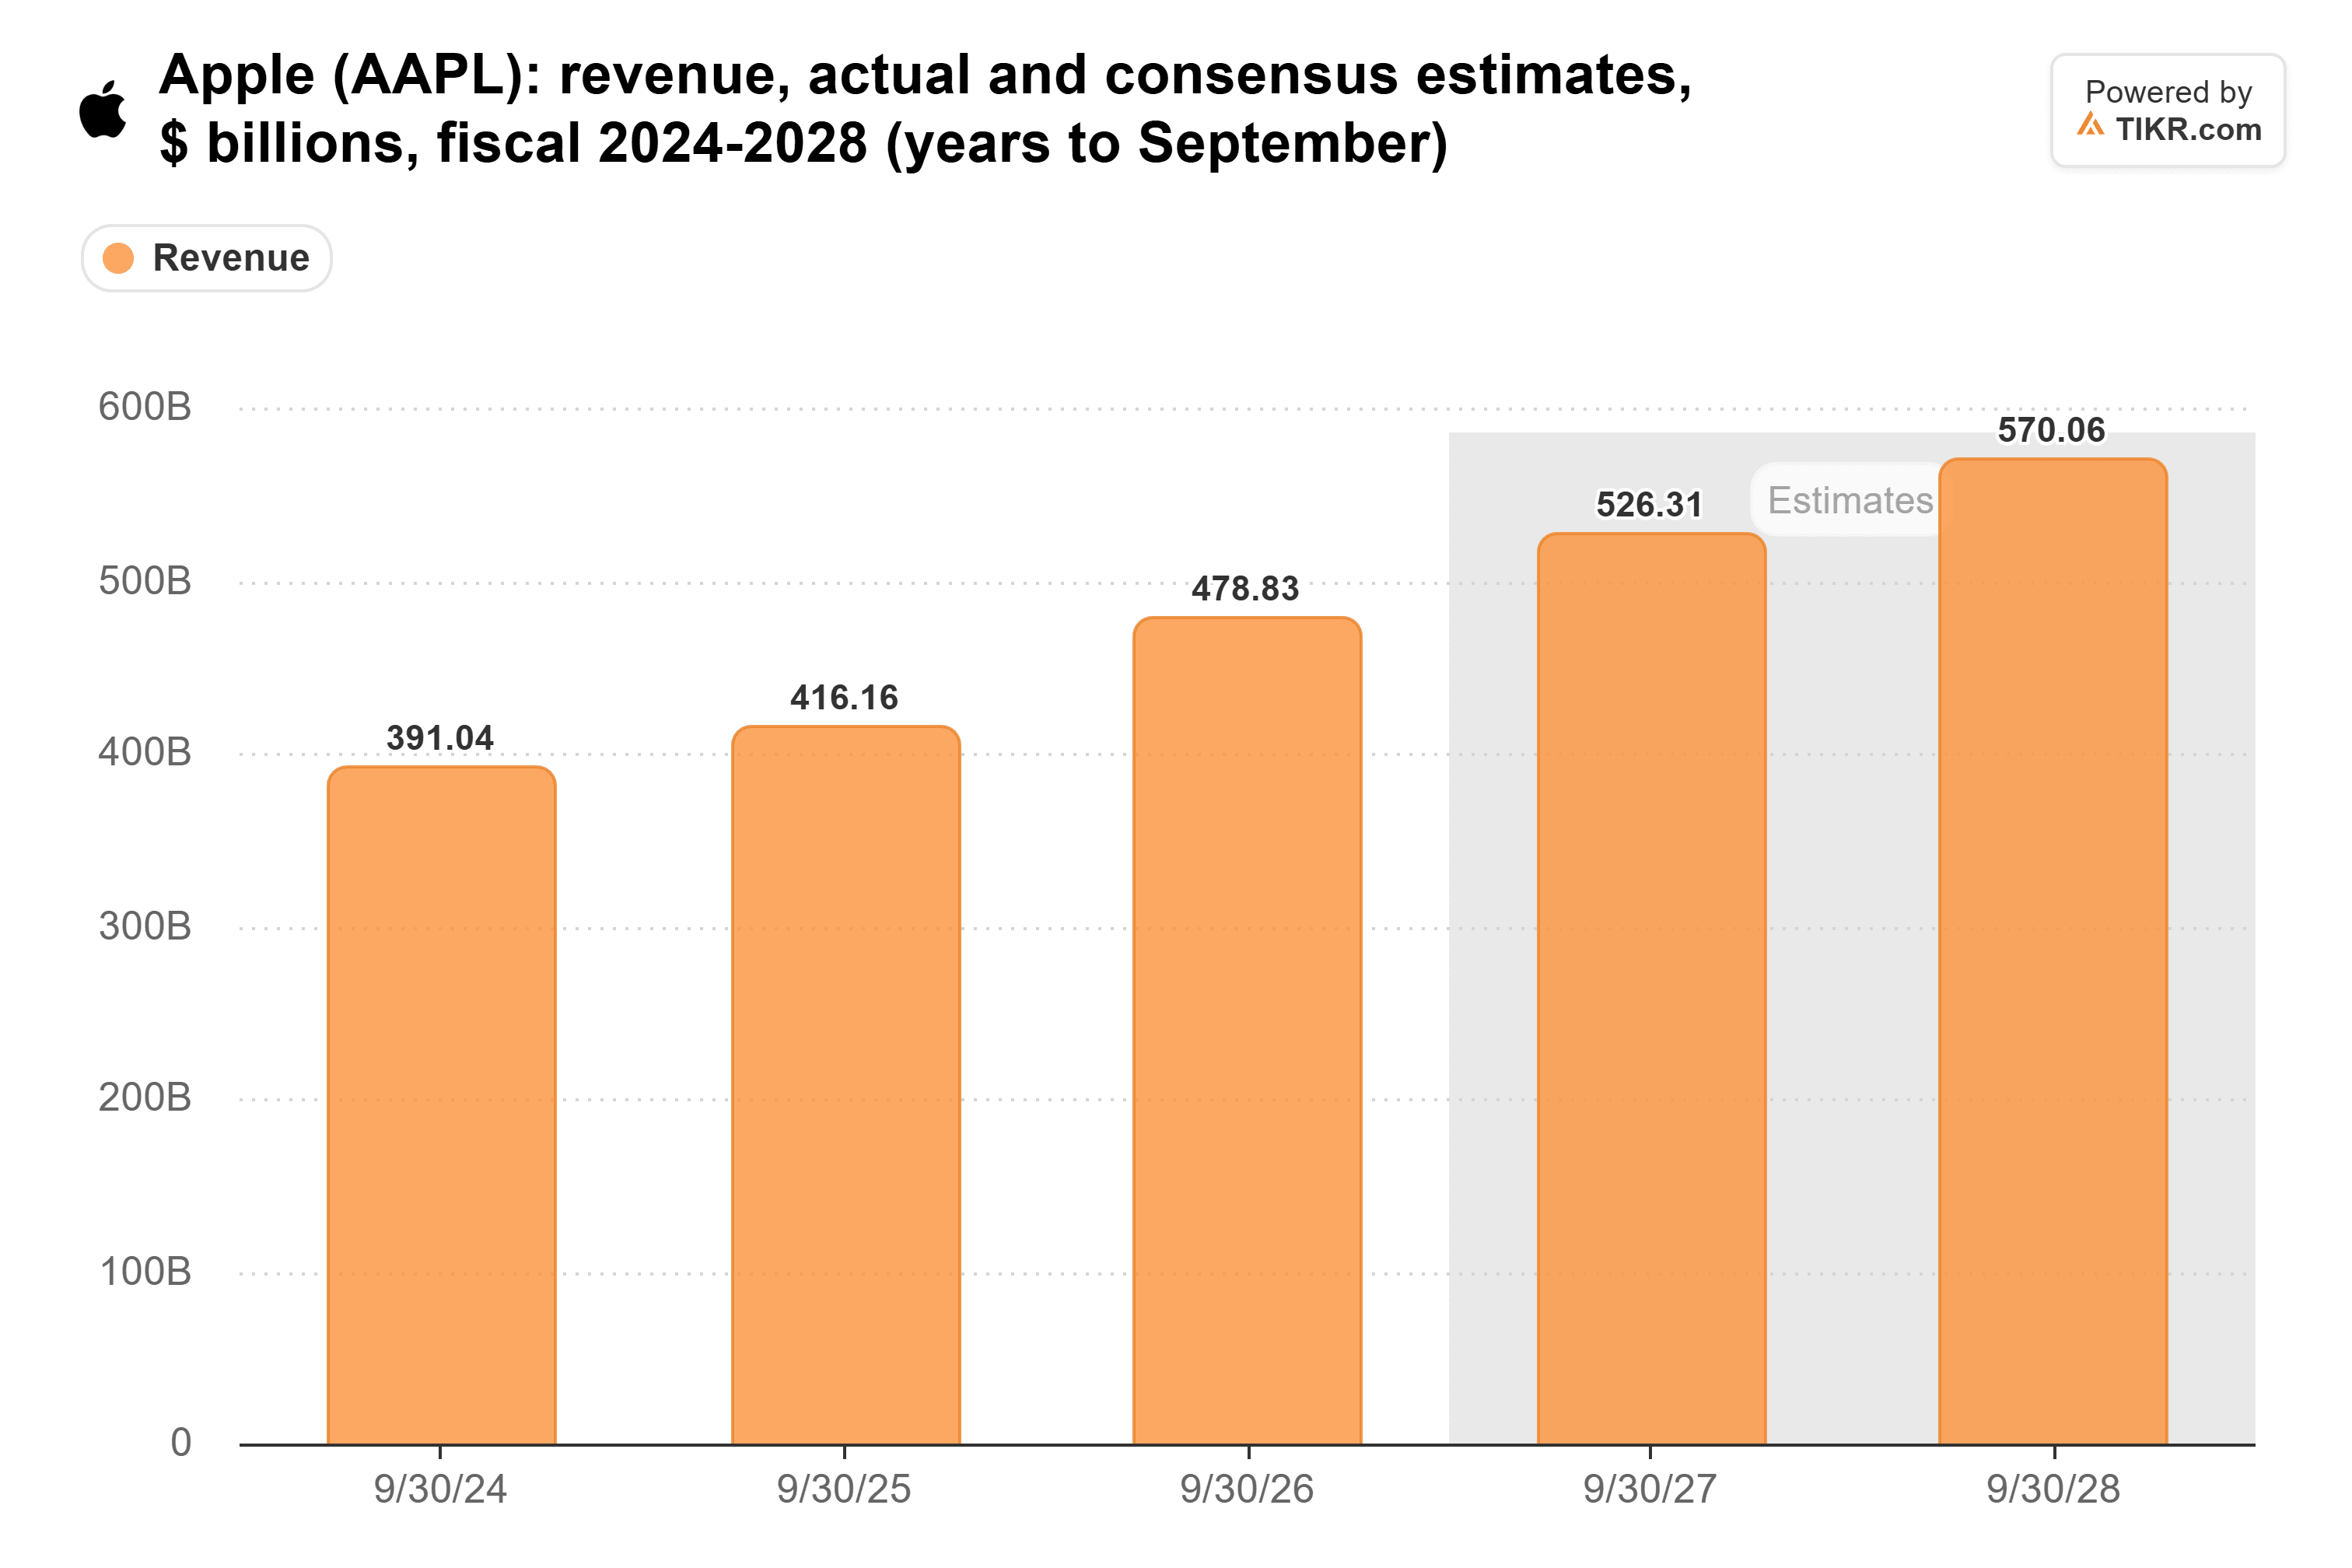
アナリストは、Appleの売上高が2026会計年度の4,790億ドルから2028会計年度には5,700億ドルに増加すると予想している。
Appleはそのマージンを取り戻す必要がある
Appleの粗利益率は過去8四半期で46.5%から50.1%の範囲にあり、関税還付が6月期のピークの約2ポイントを支えていた。
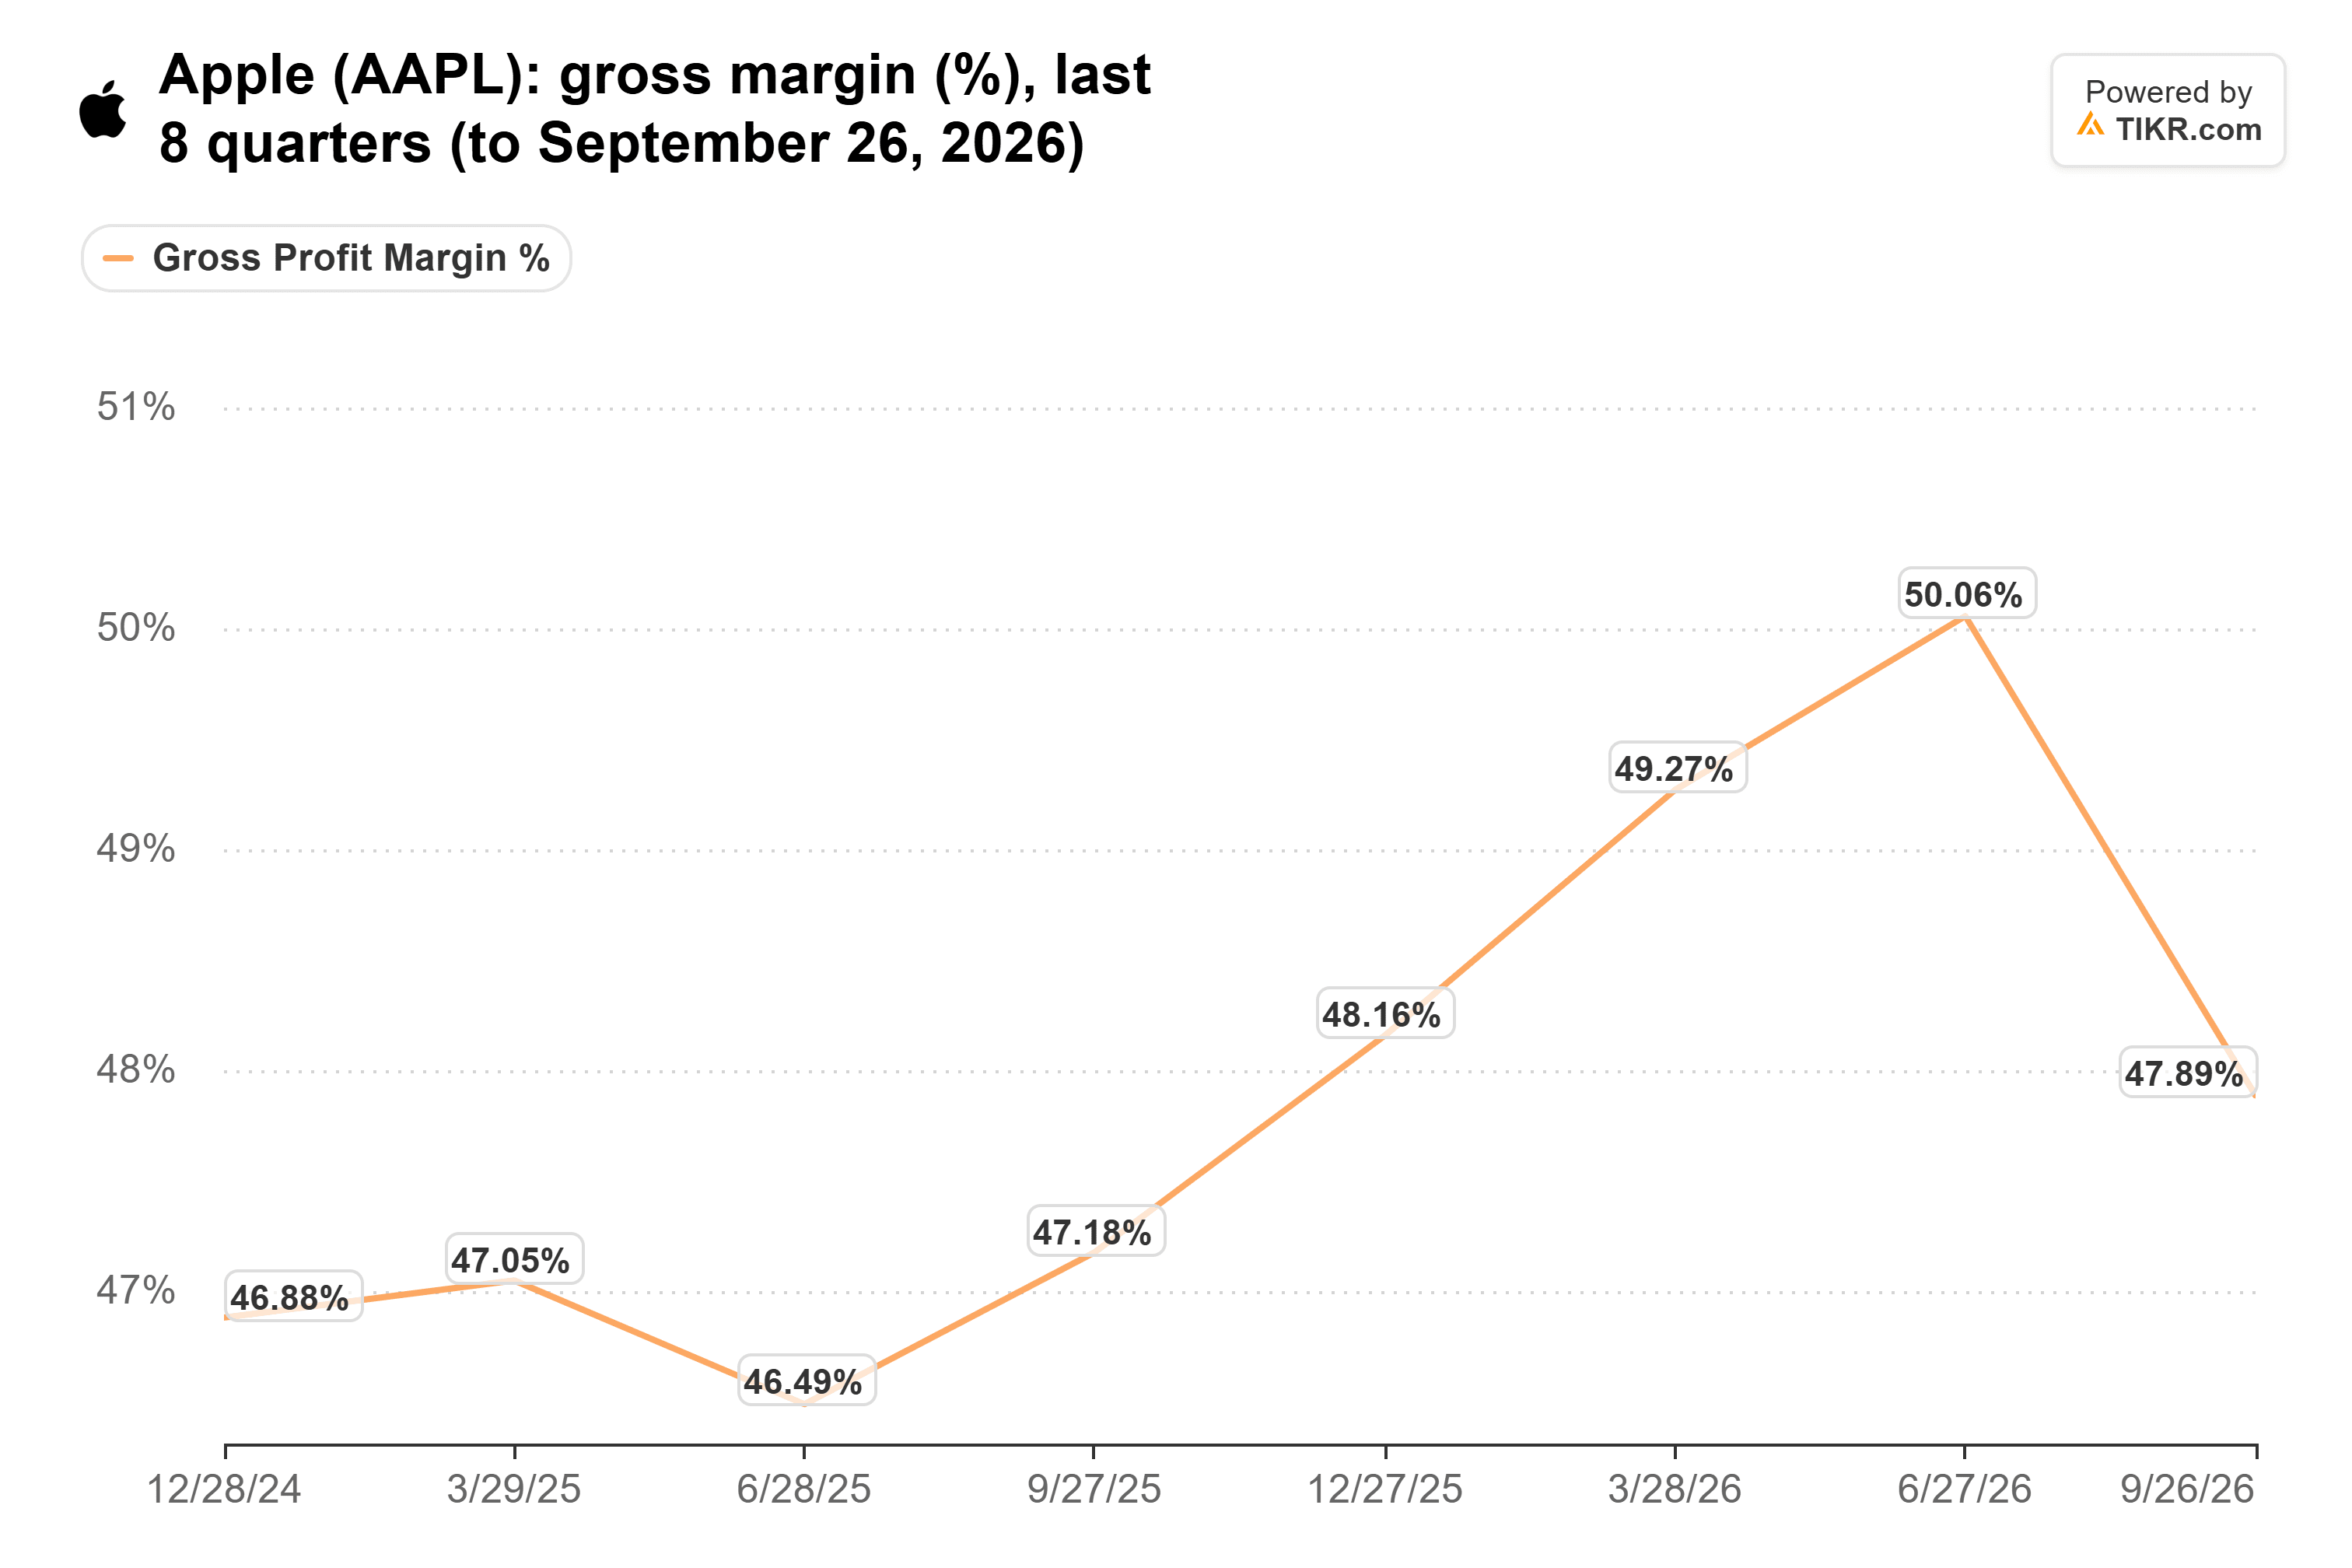
12月期の見通しは、このグラフ上のどの値よりも低い水準となる。
TIKRは43人のアナリストによるApple評価を追跡。「買い」は何人?
Appleに対する買い、保有、売りの評価の内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Appleのアナリスト評価を見る
購入者は(今のところ)支払い続けている
Appleは6月にMacBookの価格を100ドルから300ドル引き上げたが、Macの売上高は9月期に24%増の108億ドルに達した。iPhoneの売上高は17%増の576億ドルに増加したが、100ドル高くなったiPhone 18 Proは9月18日に発売され、四半期終了の8日前に過ぎなかった。
しかし、CFOのKevan Parekhは決算説明会で、購入者の反応を判断するには「非常に初期段階」だと述べた。
より大きなリスクはDuoそのものにある。Appleは少数のユニットで画面の問題を認めている。『Apple in China』の著者であるPatrick McGeeは、Prof G Marketsで、「最良のシナリオでは、iPhone Duoの問題は初期故障の問題だ」と述べた。これは、数日以内に壊れる画面を意味する。彼は、後の故障はまだ排除できないと述べた。
フラグシップ機の割れは、Duoの売上以上にAppleにコストをかける可能性がある。サービス事業は2025会計年度のAppleの粗利益の42.2%を売上高の26.2%で生み出しており、それらは人々が購入するデバイス上で稼働している。
アナリストはすでに苦痛を織り込んでおり、正規化後のEPSが2026会計年度の8.98ドルから2028会計年度には10.65ドルに上昇すると予想している。
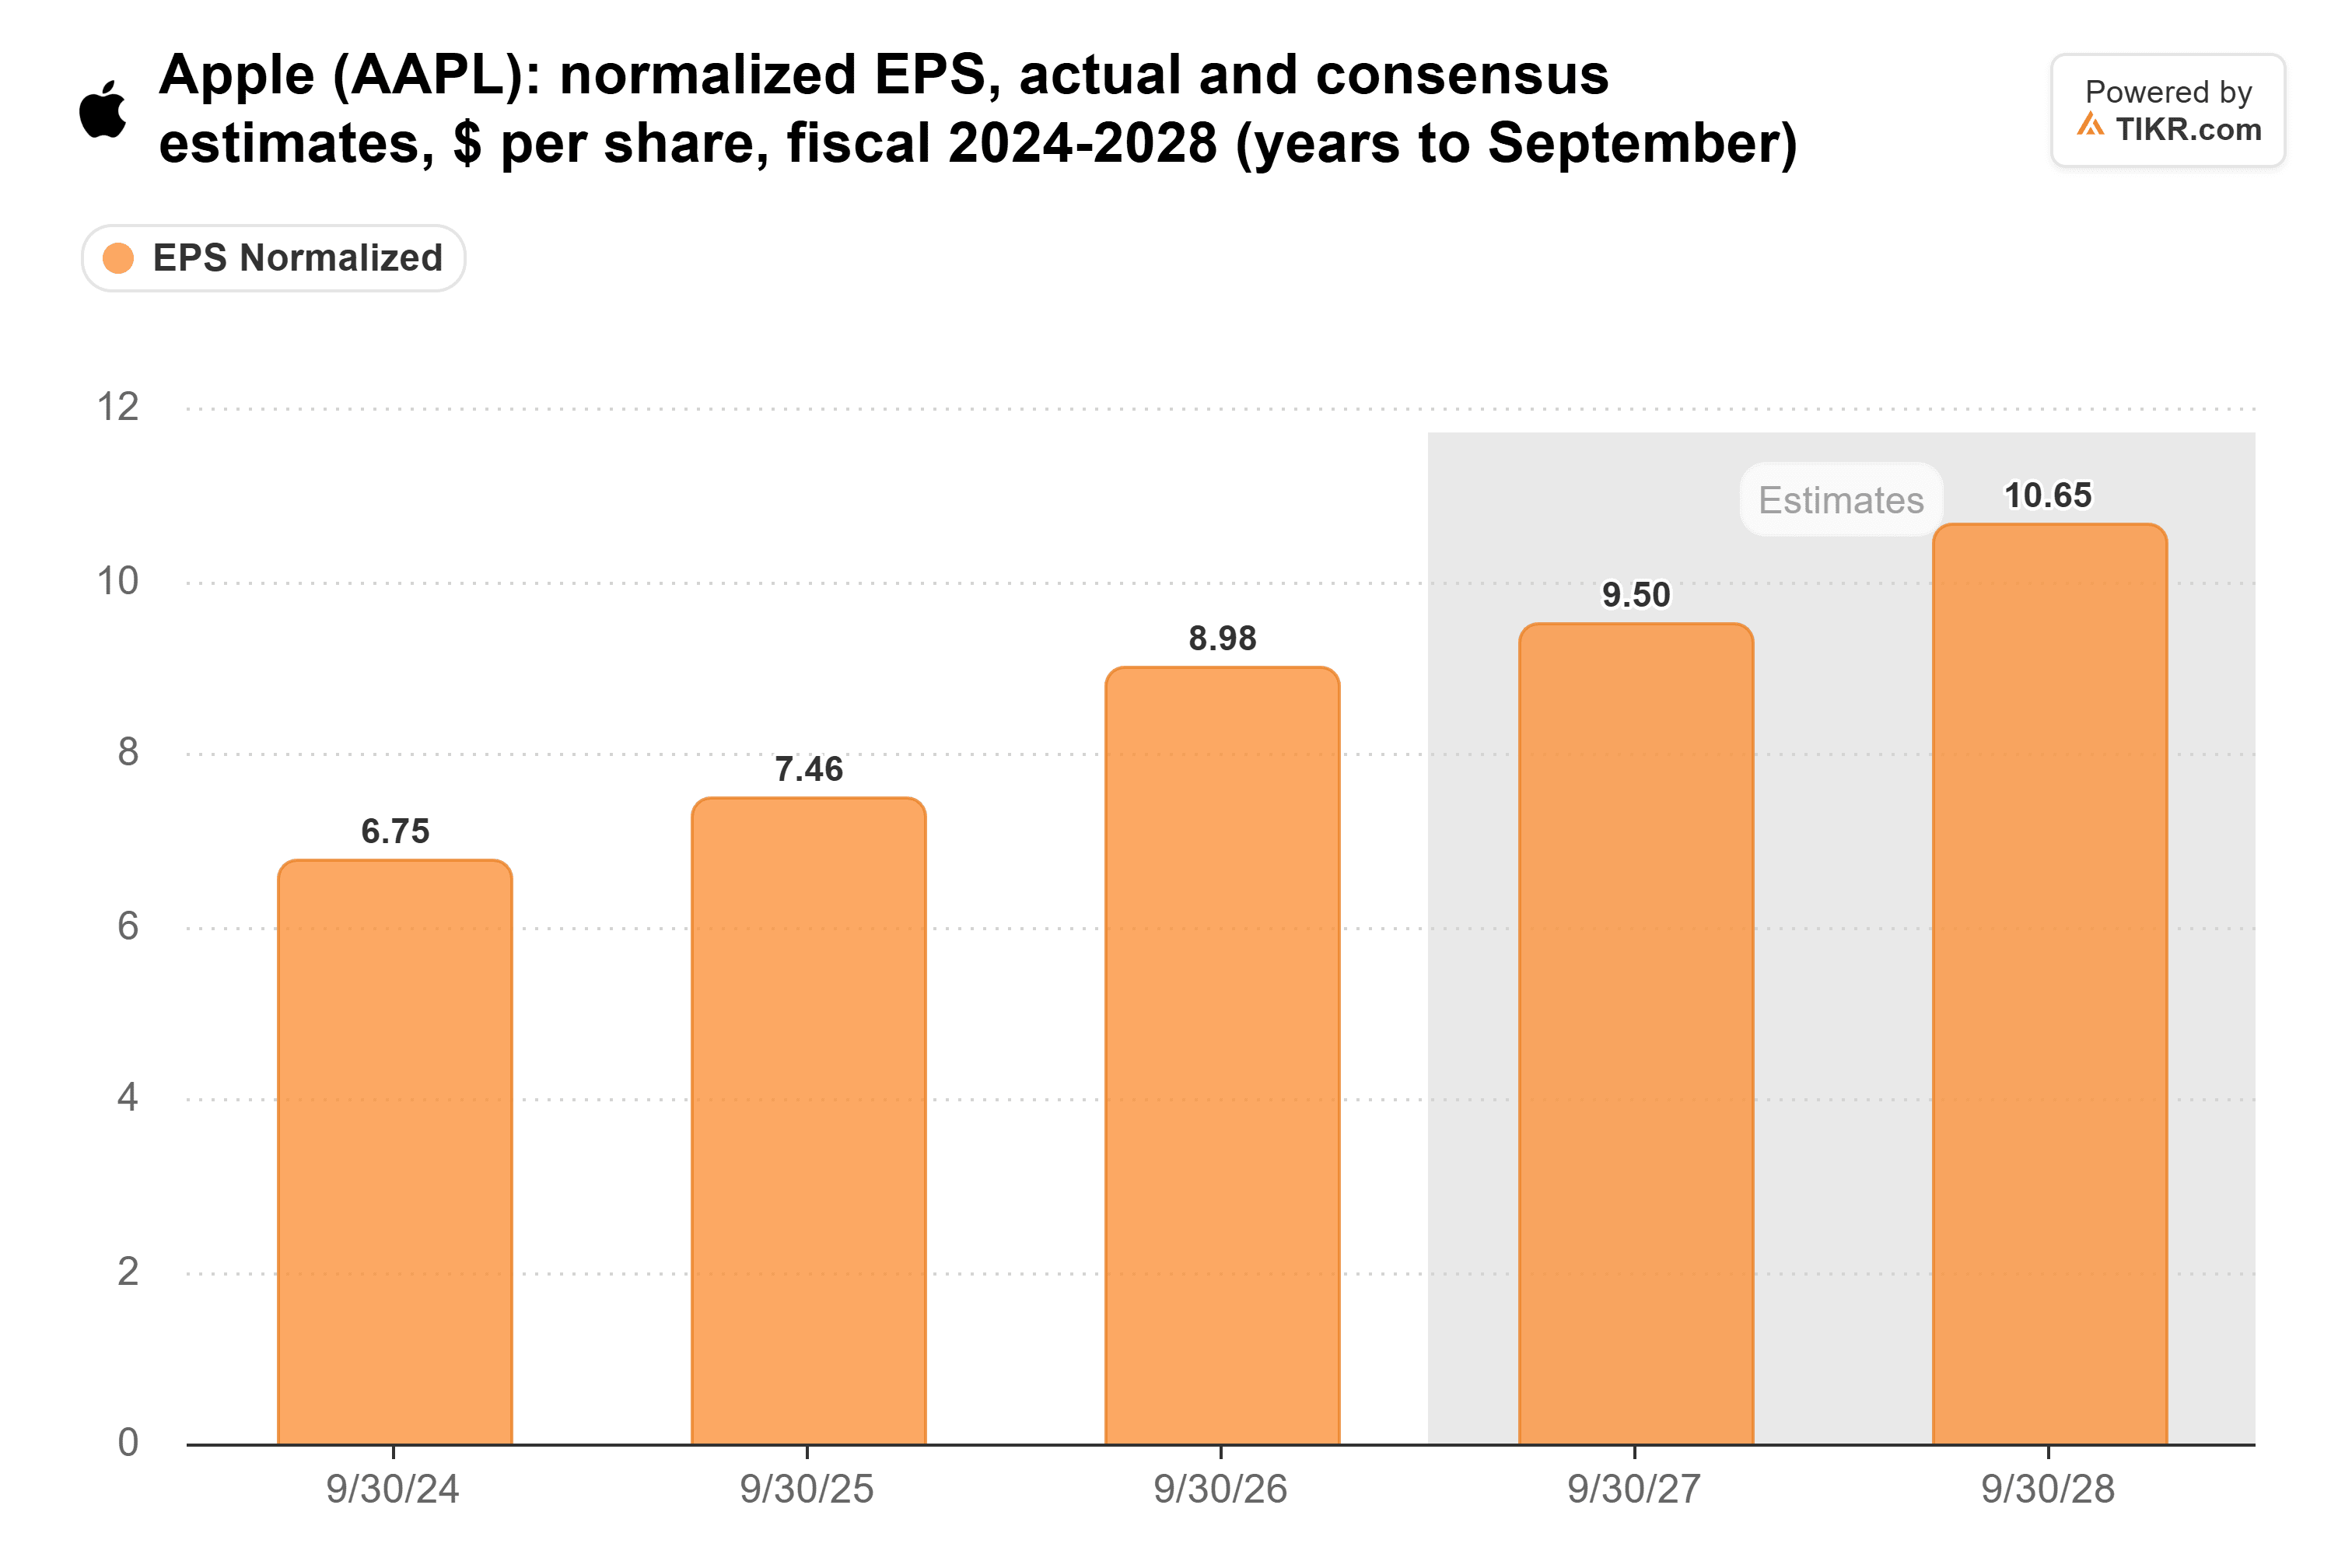
2027会計年度は小さな一歩であり、EPSは約6%増に対し売上高は約10%増と予想されている。Appleの発行済み株式数が減少していることを考慮すると、これは来年度の純利益率が薄くなることを示唆している。
Appleの顧客が代金を支払うことになる
私は、Appleが2027年にかけてハードウェアの価格を引き上げ続けると予想しており、それはうまくいくと考えている。購入者はすでにより多くを支払っており、ストリートが薄いマージンを織り込んでいる中で、定着する価格引き上げはEPS予想の上方修正余地を残している。
それでもなお、Duoの画面が持ちこたえるかどうかにかかっている。Appleの12月期決算(1月下旬発表予定)は、粗利益率が45%から46%の範囲に収まったかどうか、そしてDuoがiPhoneの売上高にどれだけ貢献したかを示すだろう。
では、Apple株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Appleの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!