主なポイント
- Armは13%、Qualcommは9.5%下落した。高価格化したメモリがスマートフォン事業を圧迫。
- AI需要によるメモリ不足でMicronなどのメモリメーカーが恩恵を受け、スマートフォン向けチップ設計会社がそのツケを払う構図。
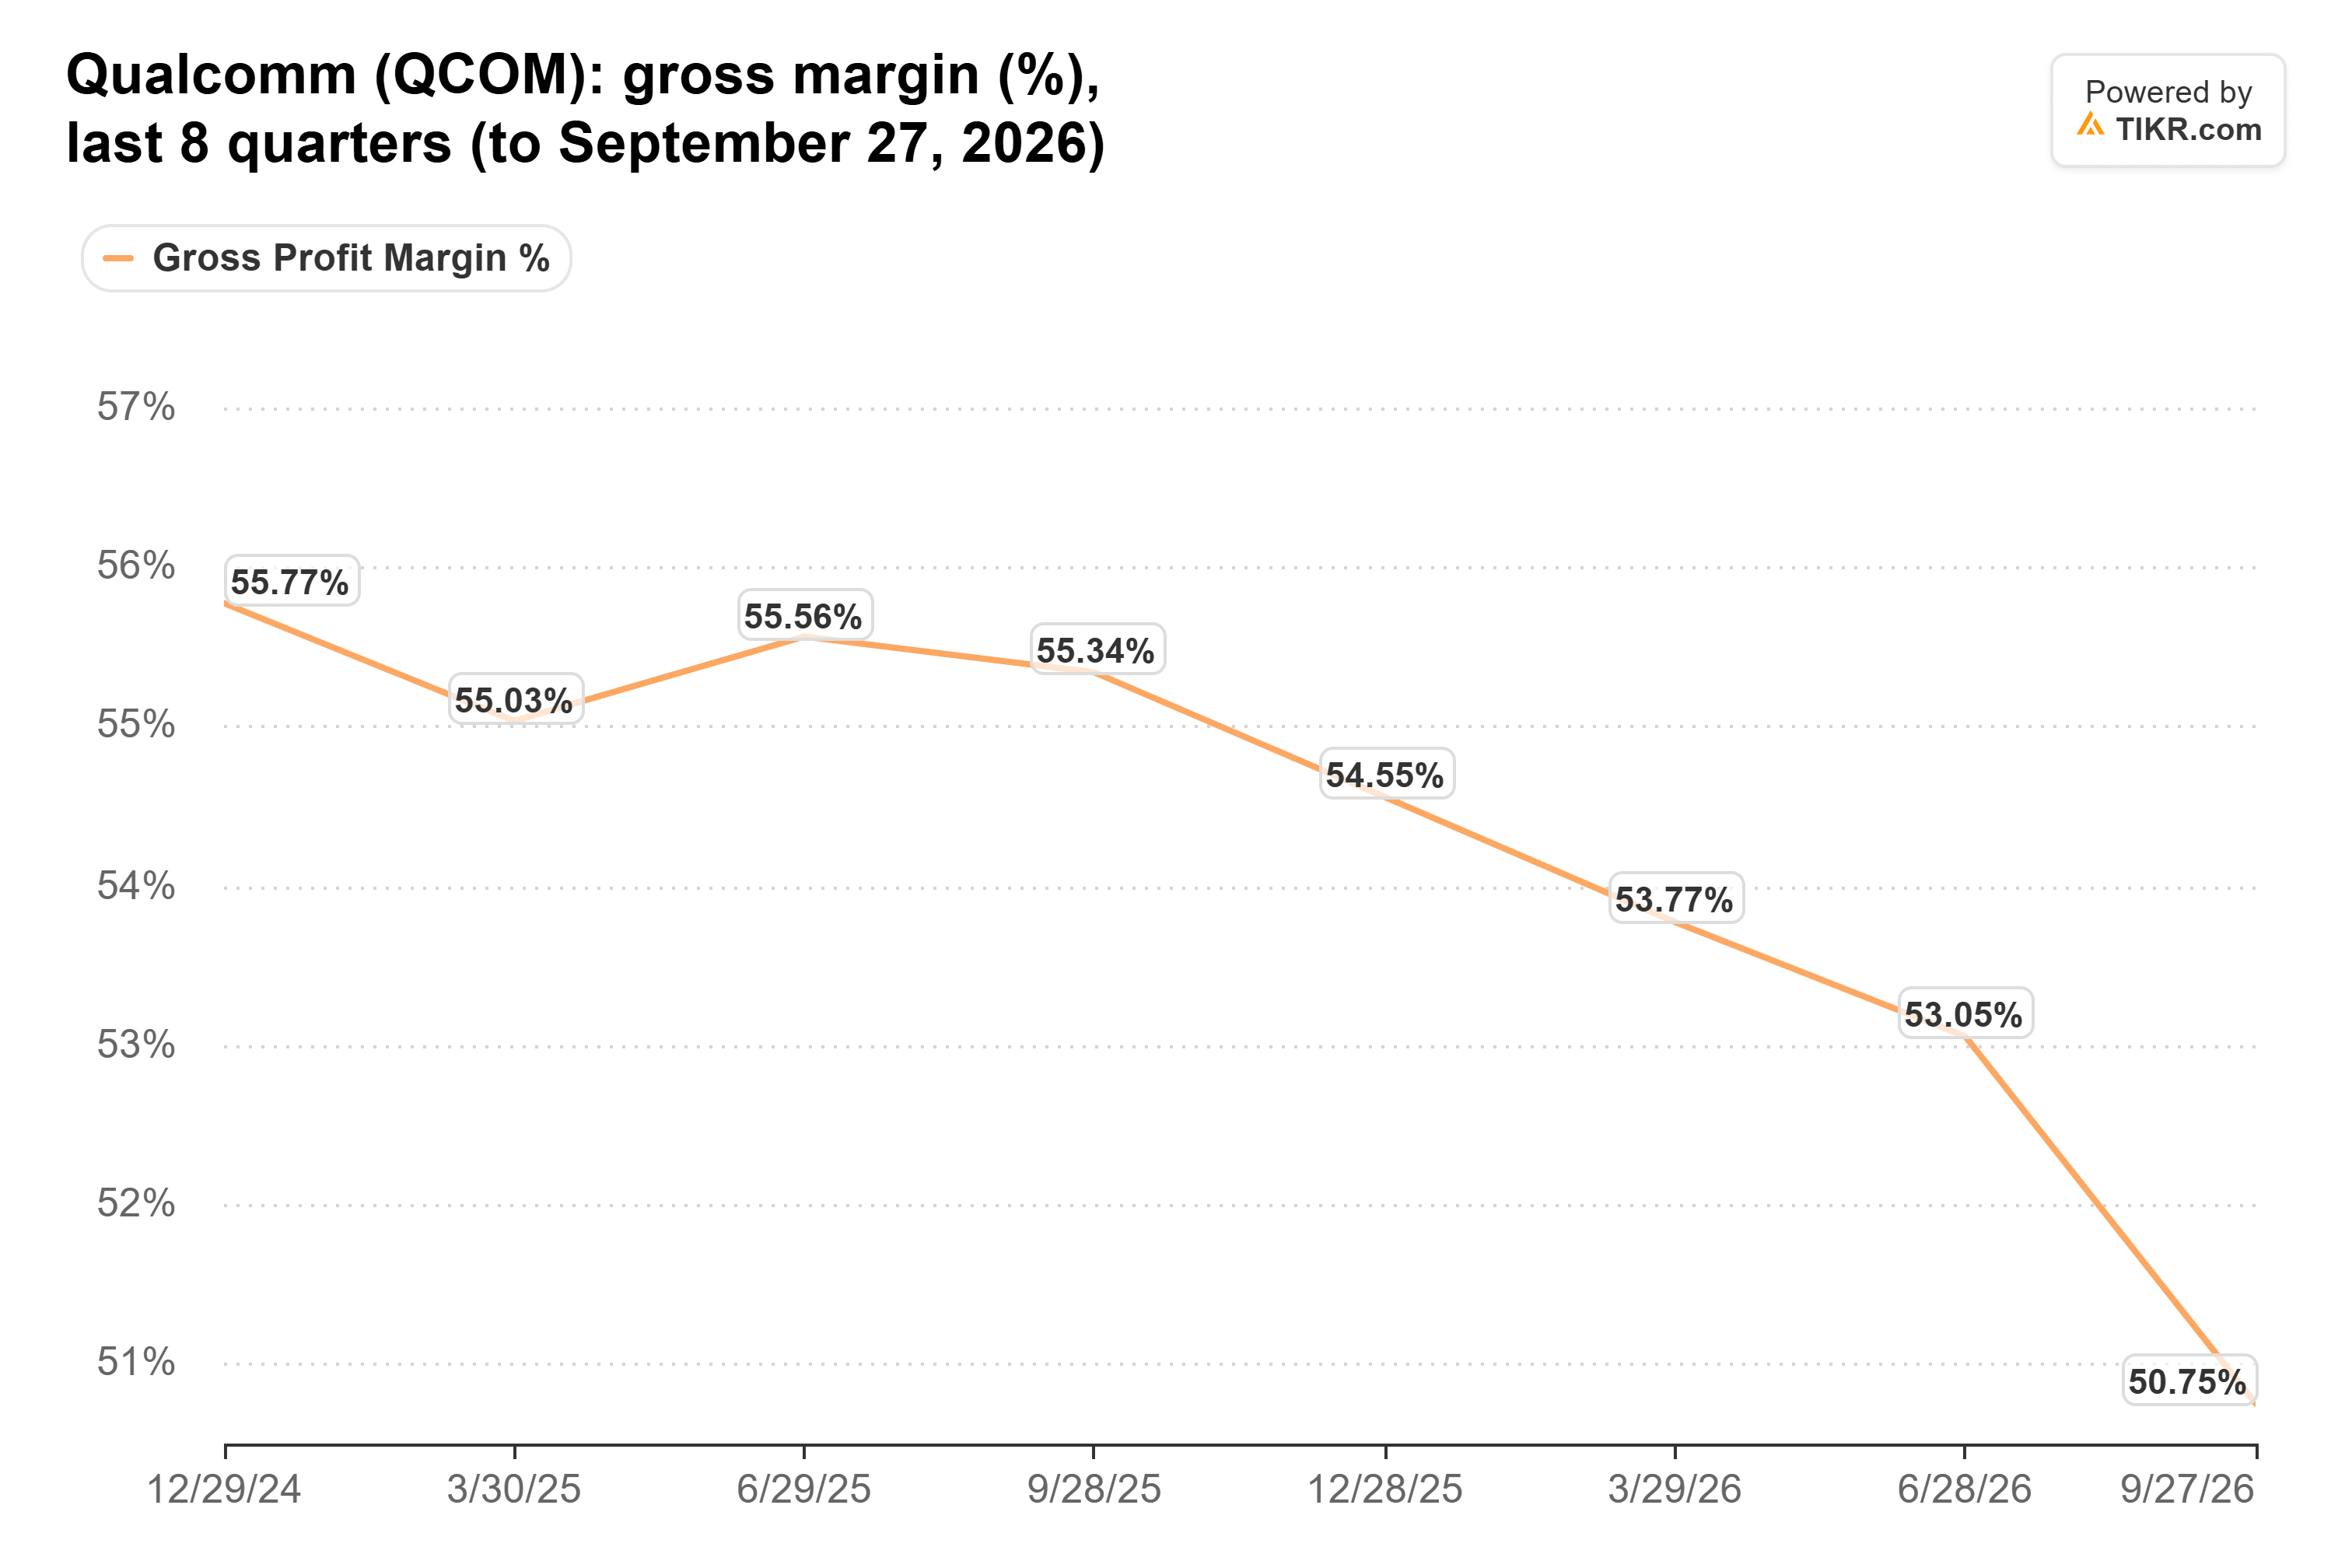
- Qualcommの売上総利益率は前年同期の55.3%から50.8%に低下。価格転嫁の効果が完全に現れるのは2027会計年度後半までかかる見通し。
- Armはデータセンターの成長に頼れる。Qualcommの次の利益率が試金石となる。
11月5日、半導体株は売られ、その中心にいた2つのスマートフォン向けチップ株は同じ問題を抱えていた。メモリだ。
Qualcomm (QCOM)は、12月四半期の業績見通しをアナリスト予想を下回る水準に下方修正したため9.5%下落した。チップとメモリのコスト上昇が、同社自身の価格引き上げを上回ったためだ。 Arm Holdings (ARM)は、スマートフォンにおけるメモリ価格がロイヤルティ収入を圧迫したと述べ、13%下落した。両社とも翌金曜日には反発した。
Micron Technology (MU)も同じ売り局面で17%下落した。しかし、Micronはメモリを売る側だ。
The Vergeの編集長Nilay Patelは、11月5日のポッドキャストDecoderで、COVIDから関税までサプライチェーンが吸収してきた衝撃を列挙した後、こう述べた。
「このシステムが耐えられない唯一のことのように感じるのは、AI業界が世界中で生産可能なRAMの全てを欲しがることだ」
PCも打撃を受けている:Intelは、今年の業界のPC出荷台数が約12%減少すると見込んでいる。QualcommとArmは2月以降、スマートフォンについて警告を発してきた。
Qualcomm、二重の負担
メモリ価格の上昇は、販売台数の減少とスマートフォン単価の上昇を意味し、Qualcomm自身の投入コストも増加する。
同社のハンドセット(携帯端末)部門の売上高は、9月四半期に26%減少し51.4億ドルとなった。自動車部門は89%増加し記録的な19.9億ドルに達したが、自動車とIoTを合わせても約10億ドルの増加にとどまり、ハンドセット部門で失われた18億ドルを埋め合わせるには至らなかった。
12月四半期について、Qualcommは非GAAPの1株当たり利益(EPS)を2.15ドルから2.35ドルと予想した。この範囲の上限でさえ、前年同期の3.50ドルより33%低い水準だ。
TIKRはQualcommについて37人のアナリストを追跡。「買い」と評価するのは何人?
Qualcommに対する「買い」「中立」「売り」の評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Qualcommのアナリスト評価を見る
アナリストは、2027会計年度に利益が一時的に落ち込んだ後、2028会計年度には2025会計年度の1株当たり利益12.03ドルを上回る水準まで回復すると予想していた。
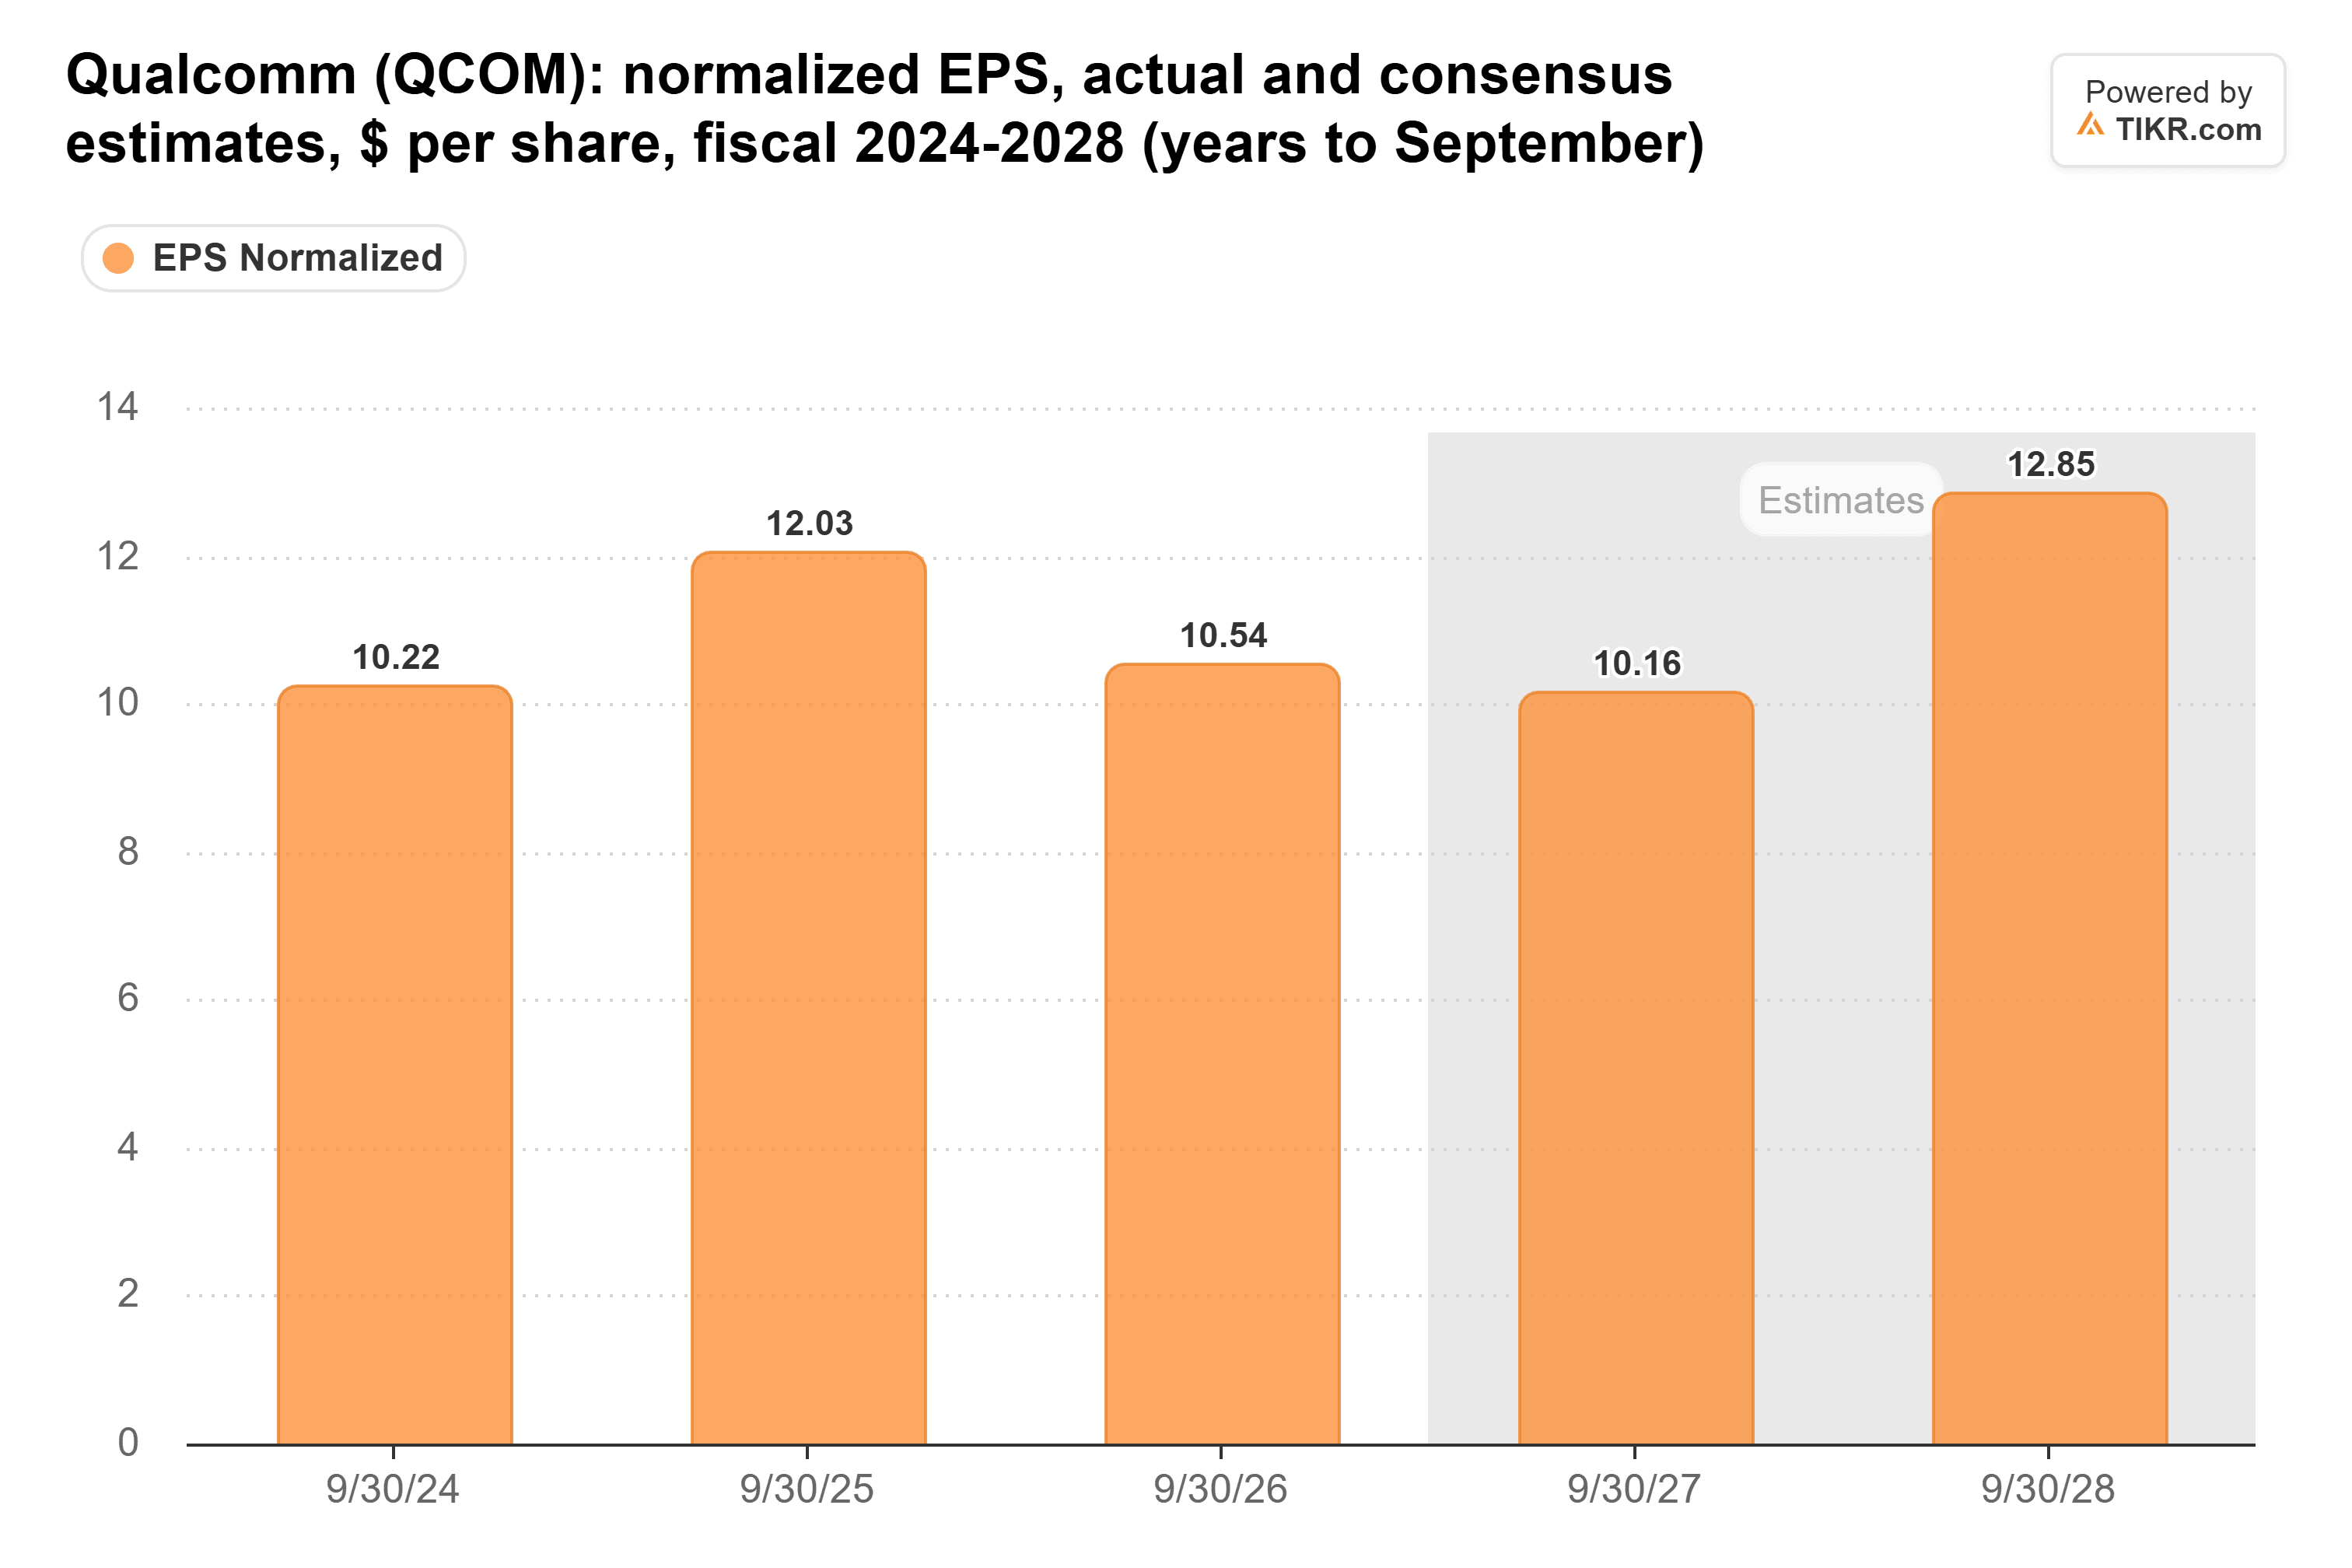
メモリ価格の圧力が長引けば、この見通しは危うくなる。今回の業績見通しを受けて、2027会計年度の予想は下方修正されると予想される。
Qualcommの価格転嫁は遅れている
Qualcommは、ウェハー製造からメモリに至るまでの投入コストが上昇しており、同社の価格引き上げがチップ部門の売上総利益率に完全に反映されるのは2027会計年度後半になると述べた。
同社の売上総利益率は4四半期連続で低下し、前年同期の55.3%から50.8%となり、直近の下落が最も急だった。
また、チップ部門の税引前利益率について、12月四半期は24%から20%から22%の範囲に低下すると予想した。そのうち約3ポイントはデータセンター部門の統合によるものだ。
Arm、ロイヤルティ収入で影響を実感
Armは、同社の設計に基づいて製造されたチップ(Qualcommのチップも含む)に対してロイヤルティを徴収する。
9月四半期の売上高は27%増加し14.4億ドルとなったが、ロイヤルティ収入は8%の増加にとどまり6.70億ドルだった。Armは、スマートフォンにおけるメモリ価格が、高いロイヤルティ率とデータセンターの成長を部分的に相殺したと述べた。
アナリストは、Armの売上高が2026会計年度の49.2億ドルから2028会計年度には82.7億ドルに増加すると予想していた。
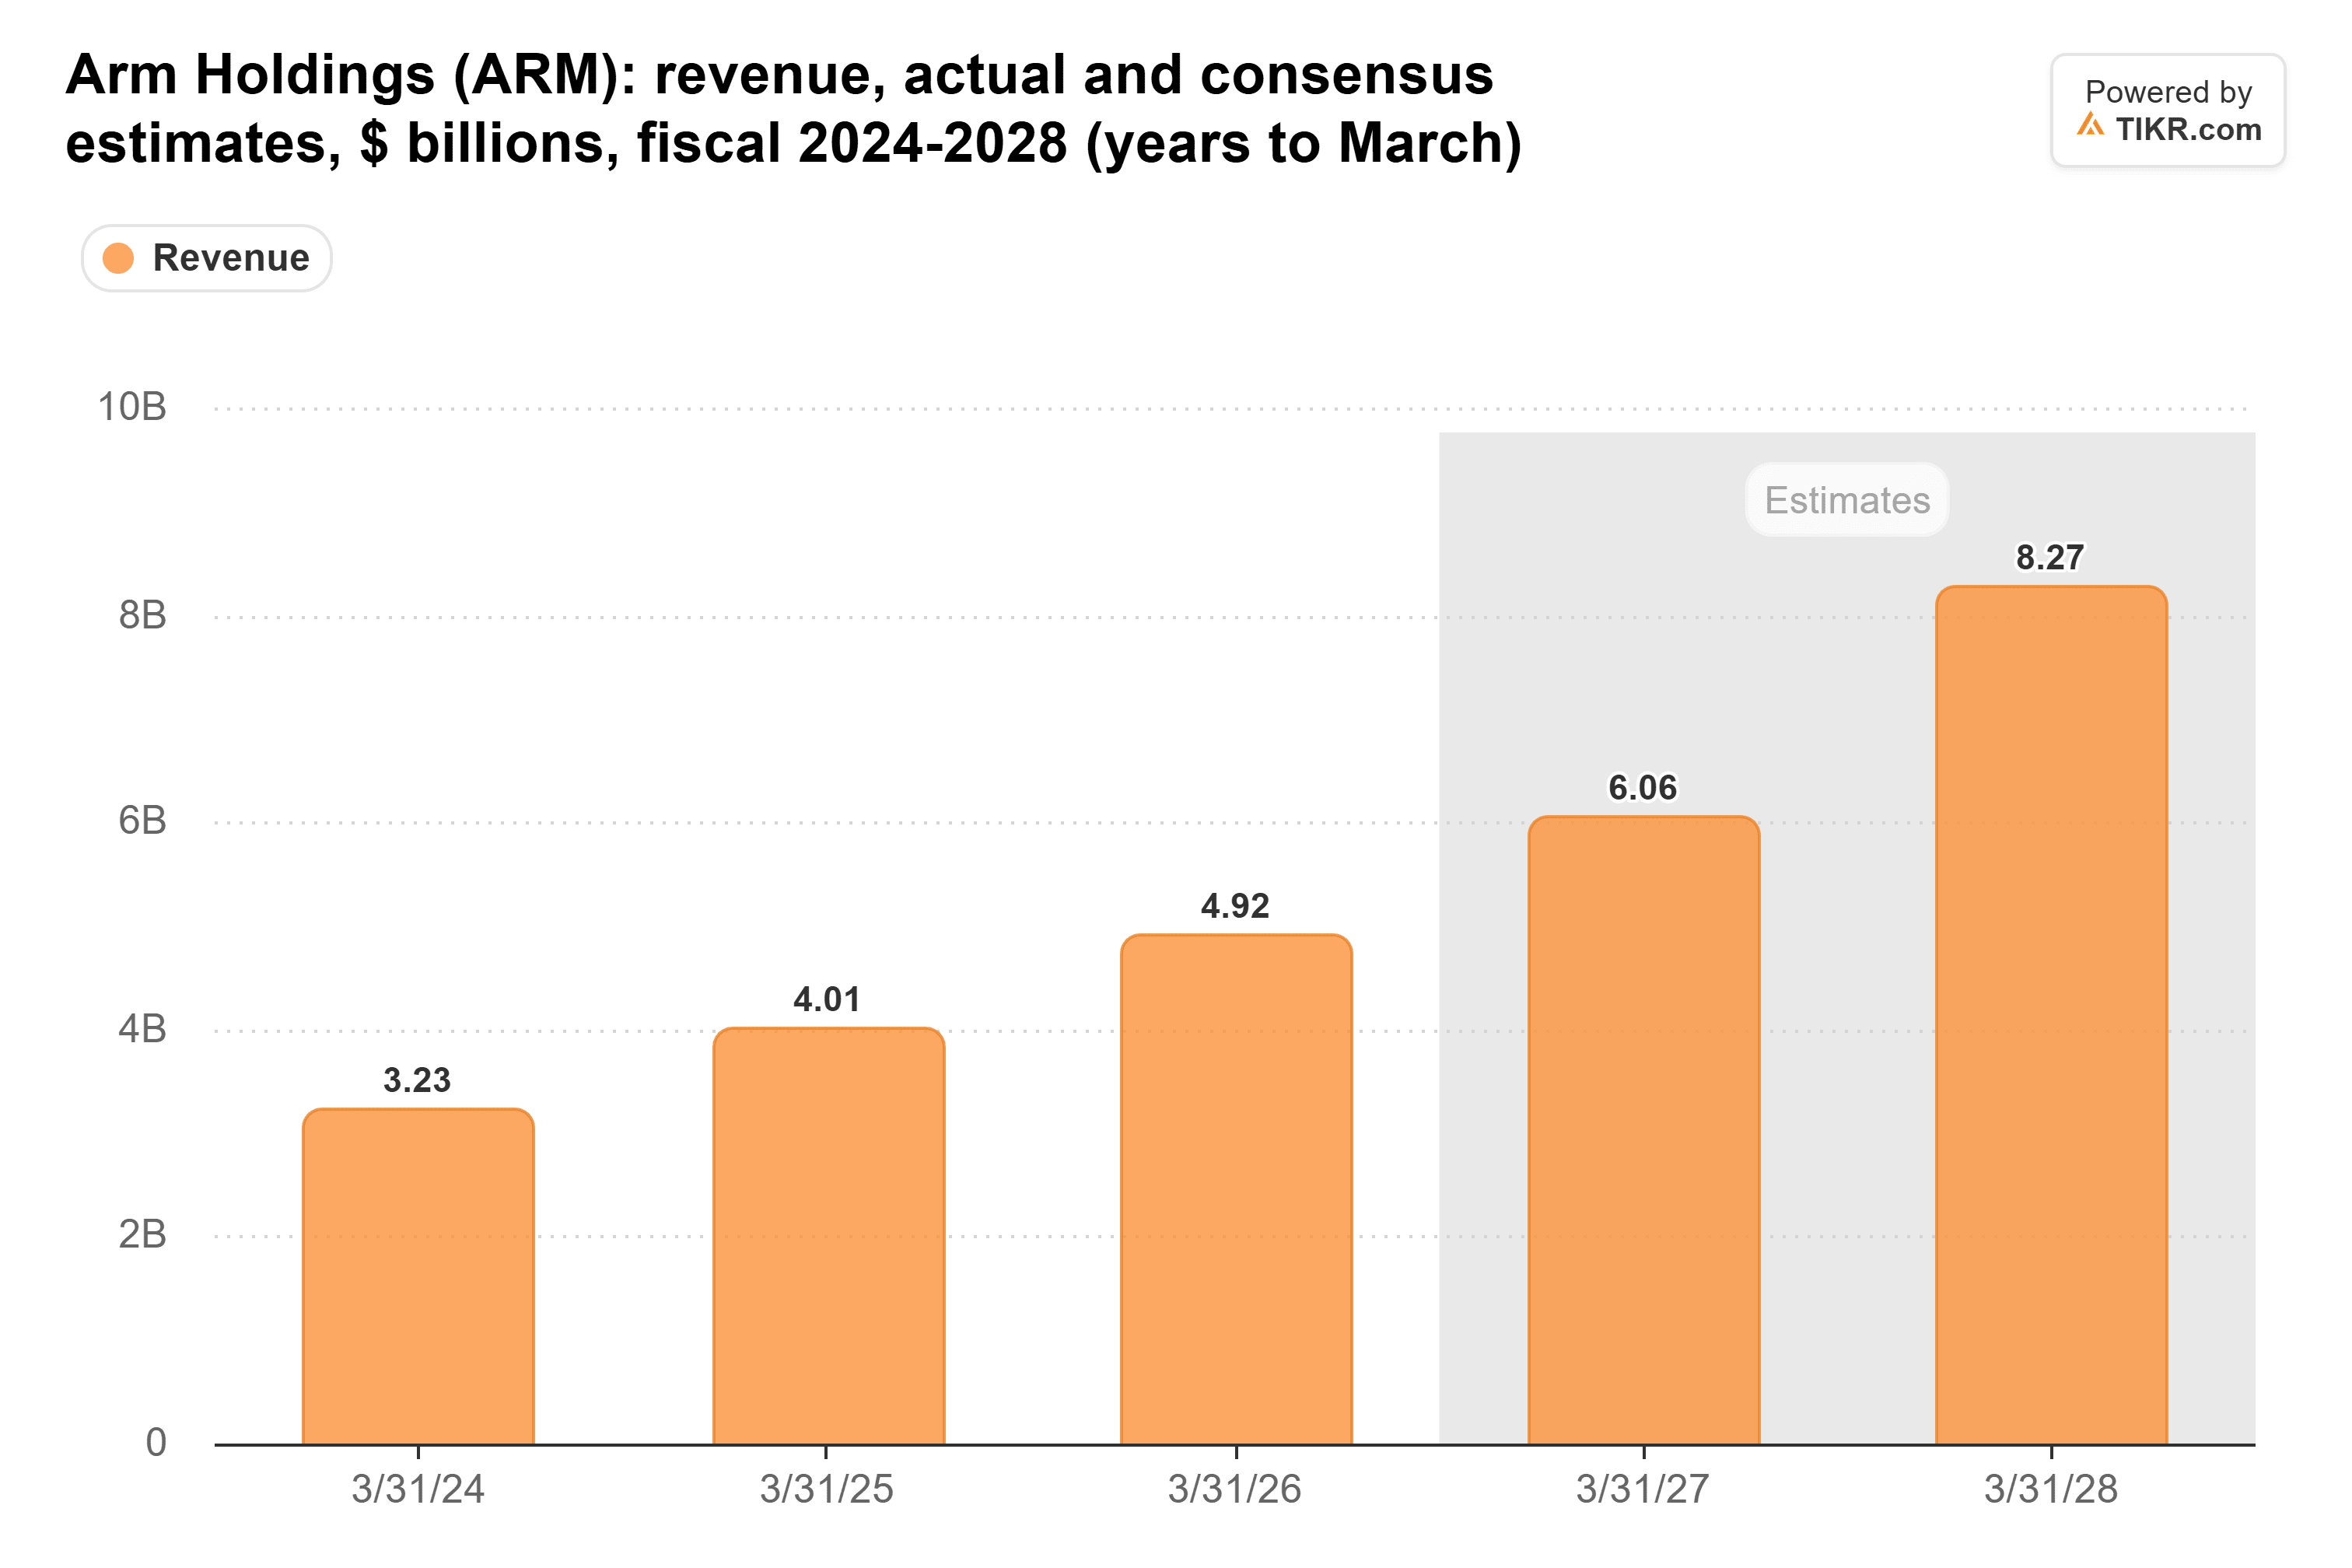
Armにはより頼れるものがある。同社のデータセンター向けロイヤルティ収入は2倍に増加し、2027会計年度と2028会計年度を通じてAGI向けCPU収入が最大20億ドルに達するとの確信を強めている。Qualcommは2027会計年度にデータセンター収入50億ドルを目指しているが、2025会計年度のチップ売上高384億ドルのうちハンドセット部門は278億ドルを占めていた。
Micronがツケを回す
9月期の決算で、Micronは第4四半期の売上高を前年同期の113億ドルに対し542億ドルと報告し、売上総利益率は86.8%だった。CEOのSanjay Mehrotraは、Micronは「さらに強い2027会計年度を期待している」と述べた。
Qualcommがツケの大半を支払う
Armにはスマートフォン以外に十分な成長の余地があり、この状況を乗り切れる。Qualcommにはまだそれがなく、圧迫が終わったと賭ける前に、同社の売上総利益率が上向きに転じるのを見たいところだ。
ただし、新たな供給が始まればメモリ価格は急速に下落する可能性があり、それは予想よりも早くQualcommの利益率を押し上げるかもしれない。12月四半期の決算で、どちらが先に来るかが明らかになる。
では、Qualcommの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Qualcommの可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!