


主なポイント
- レオポルド・アッシェンブレンナーのSituational Awarenessを含む17の大型ファンドが6月30日終了の四半期にMicron Technology (MU)を新規購入または追加購入し、その後株価は40%下落した。
- アナリストは6月以降マイクロンの業績予想を上方修正しており、コンセンサスでは2027会計年度のEPSが倍増以上の176.50ドルに達すると見込まれている。
- 予想PER3.9倍で取引されるマイクロンは、前回のメモリサイクルのピーク時(その後EPSが79%下落)とほぼ同じ水準にある。
- マイクロンの長期契約とキャッシュの山は次の景気後退局面を緩和するはずなので、この下落は買い場に見える。
AI分野で最も著名な投資家の一部が、6月30日終了の四半期にMicron Technologyを大量購入した。
レオポルド・アッシェンブレンナーのSituational Awarenessはこれをファンドの第2位の保有銘柄とし、他の16の大型ファンドも6月30日時点の最新13F報告書によれば、新規購入または追加購入を行った。
それ以降、マイクロン株は11月6日の終値時点で6月30日の価格から40%下落し、52週高値からは45%下回っている。
アッシェンブレンナーはファンドの4分の1以上を投入
8月14日に提出された6月30日終了四半期のSituational Awarenessの13F報告書によると、480万株のマイクロン株を保有しており、四半期末の価格で56億ドルの評価額となる。これは同ファンドの米国株ポートフォリオの27.6%を占め、前四半期のごくわずかな保有から積み上げられたものだ。
彼には多くの仲間がいた:
- フィリップ・ラフォンの930億ドル規模のヘッジファンドCoatueは、保有株数を1,794%増の3.14百万株(36.3億ドル相当)に増やし、第3位の保有銘柄とした。
- ブラッド・ガースナーのAltimeter Capitalは、新たに2億4200万ドルのポジションを開設した。
- 440億ドル規模のファンドSands Capitalは、新たに6億800万ドルのポジションを開設した。
- 62億ドルの米国株を運用するEvergreen Quality Fundは、マイクロンを最大の保有銘柄(米国株ポートフォリオの14.8%)とした。
合計で、17ファンドのうち10ファンドが新規ポジションを開設し、残る7ファンドは既存ポジションを追加した。
ただし、13F報告書は6月30日時点の保有状況しか示さないため、彼らがいくらで購入したか、あるいはそれ以降も保有し続けているかどうかはわからない。
TIKRはマイクロンをカバーする51人のアナリストを追跡。何人が「買い」と言っている?
マイクロンの買い・保有・売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト・レーティングを見る
予想は逆方向に動いた
しかし、マイクロンの利益見通しは6月以降、改善する一方だ。
9月3日に終了した2026会計年度において、マイクロンは調整後ベースで1株当たり75.52ドルの利益を計上し、前年度の8.29ドルから増加した。
アナリストはこれが2027会計年度に再び倍増以上の176.50ドルに達し、2028会計年度も上昇を続けると予想している:
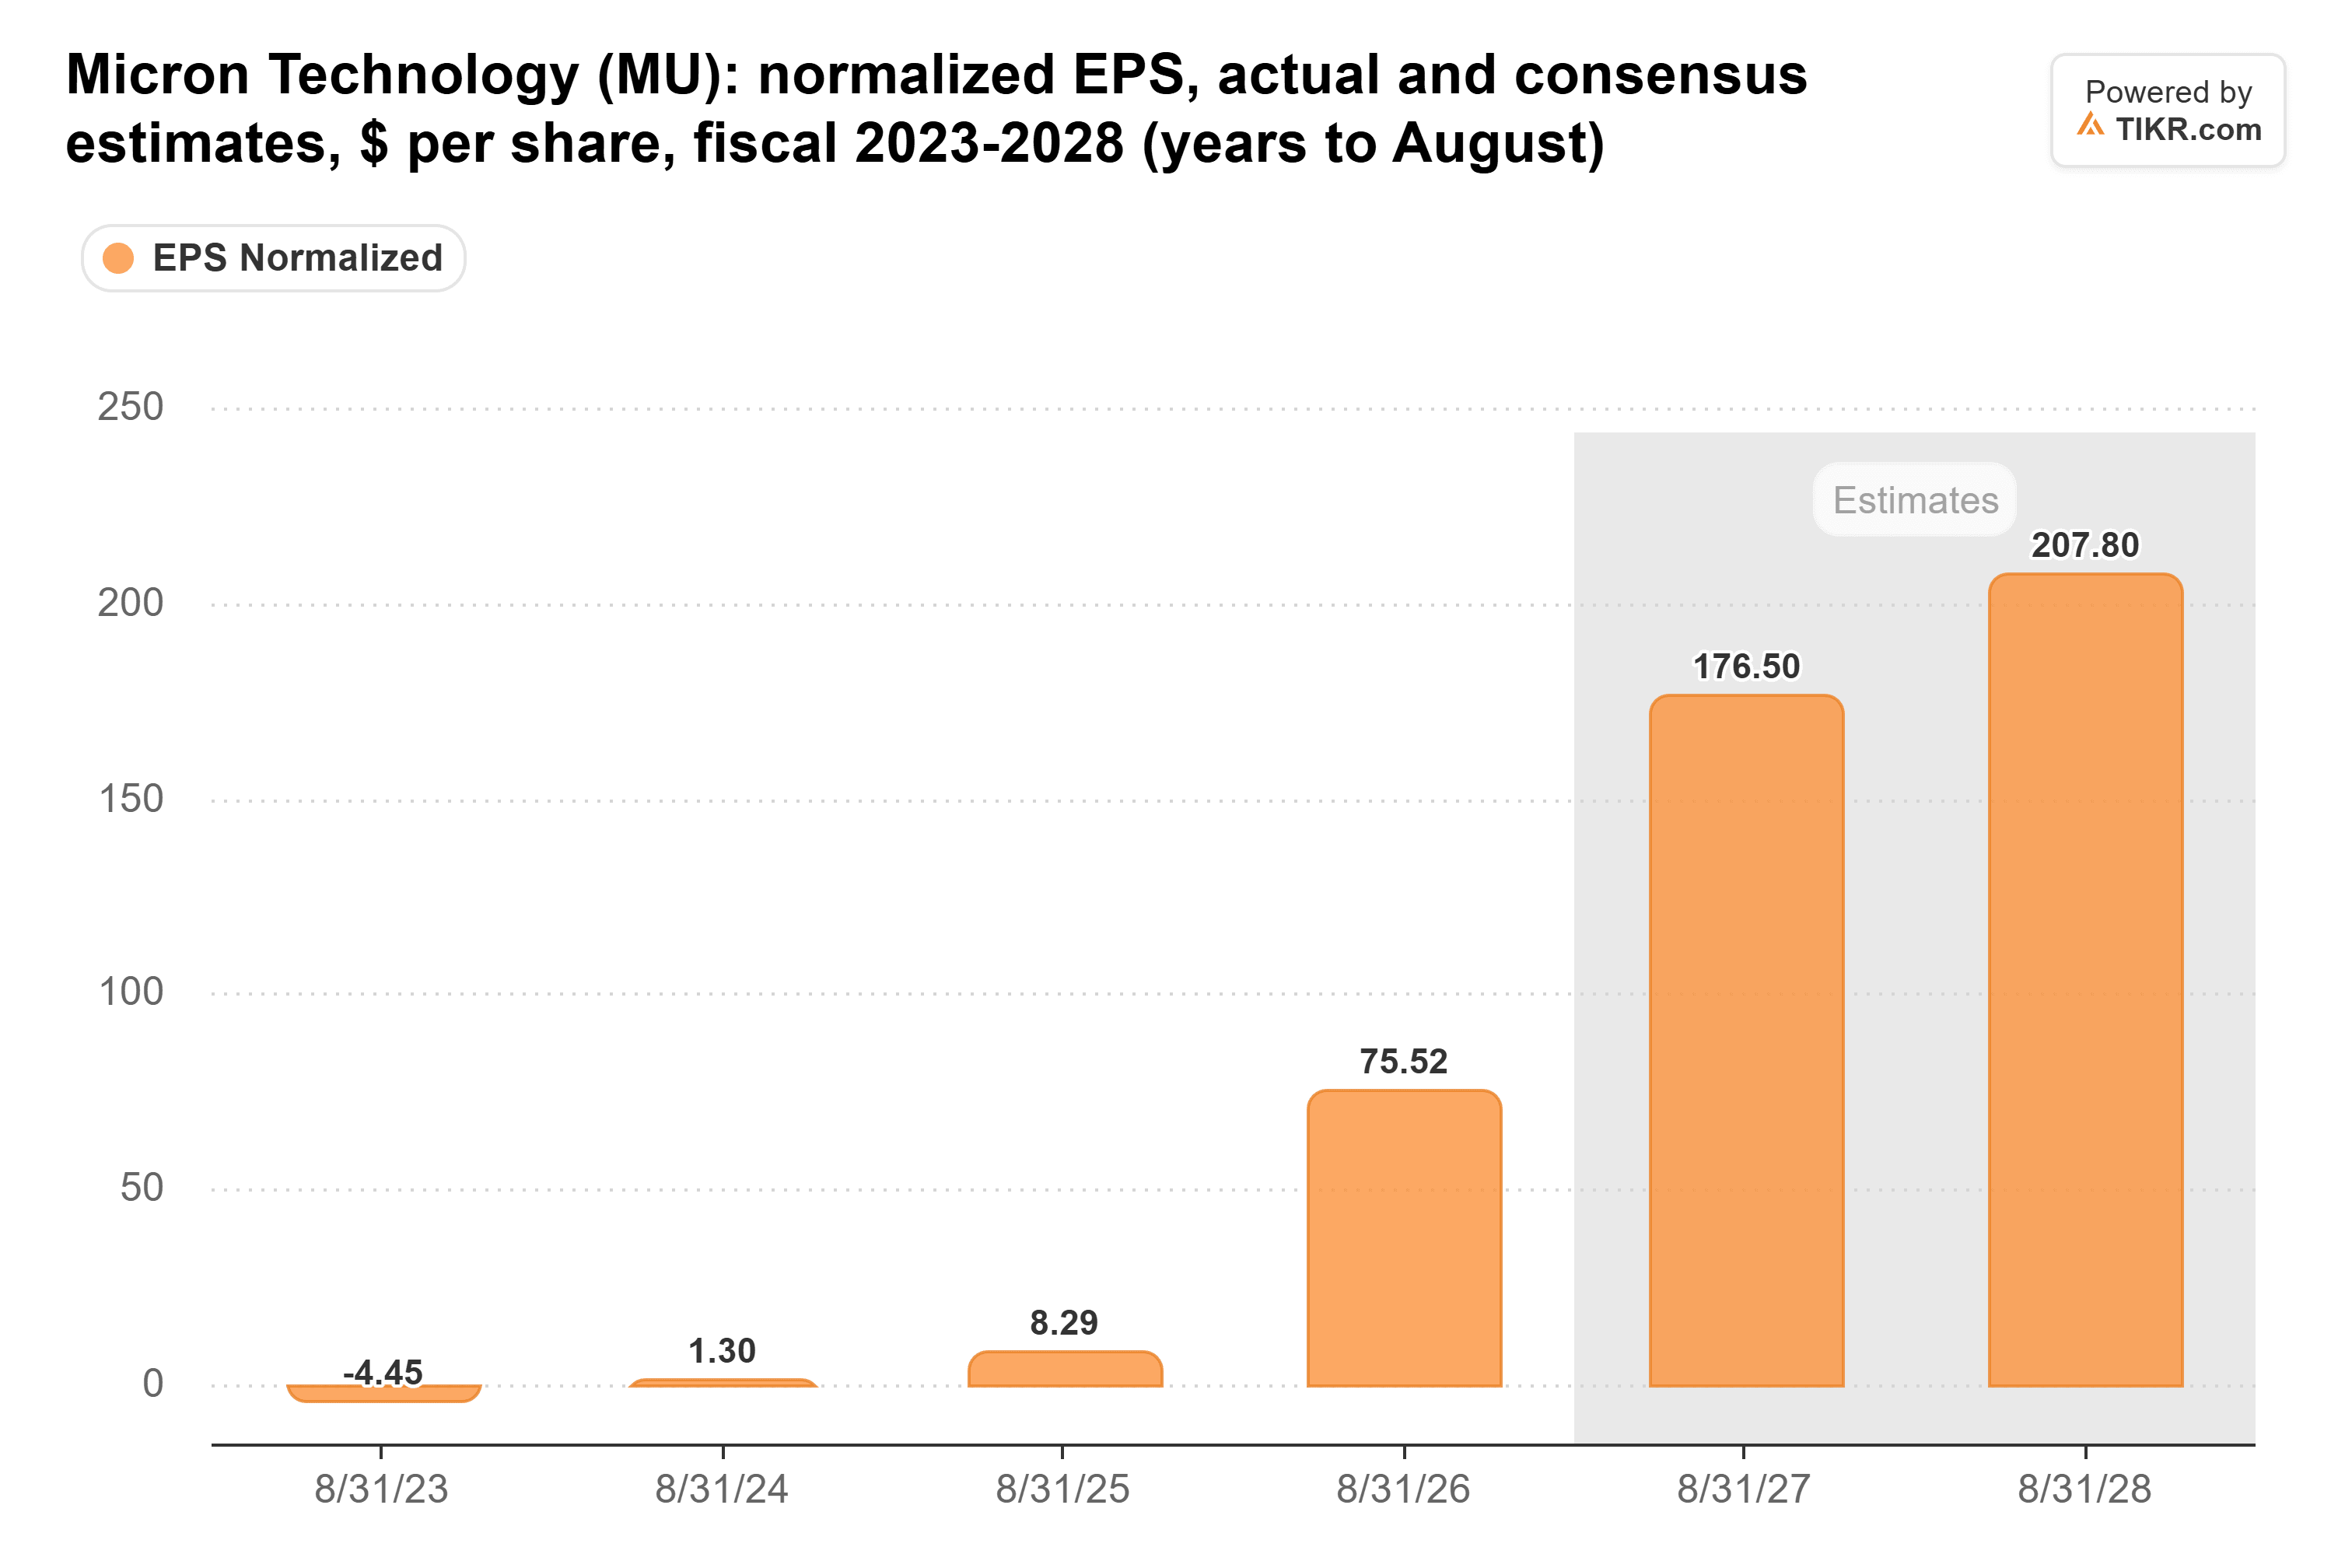
2027会計年度のコンセンサスEPSは6月末以降18%上昇し、2028会計年度のそれは27%上昇している。つまり、投資家は6月30日時点よりも多くの期待利益に対して、今日はより少ない金額を支払っていることになる。
ウォール街の平均株価目標値は、1年前の206ドルから今日の1,562ドルへと上昇した:
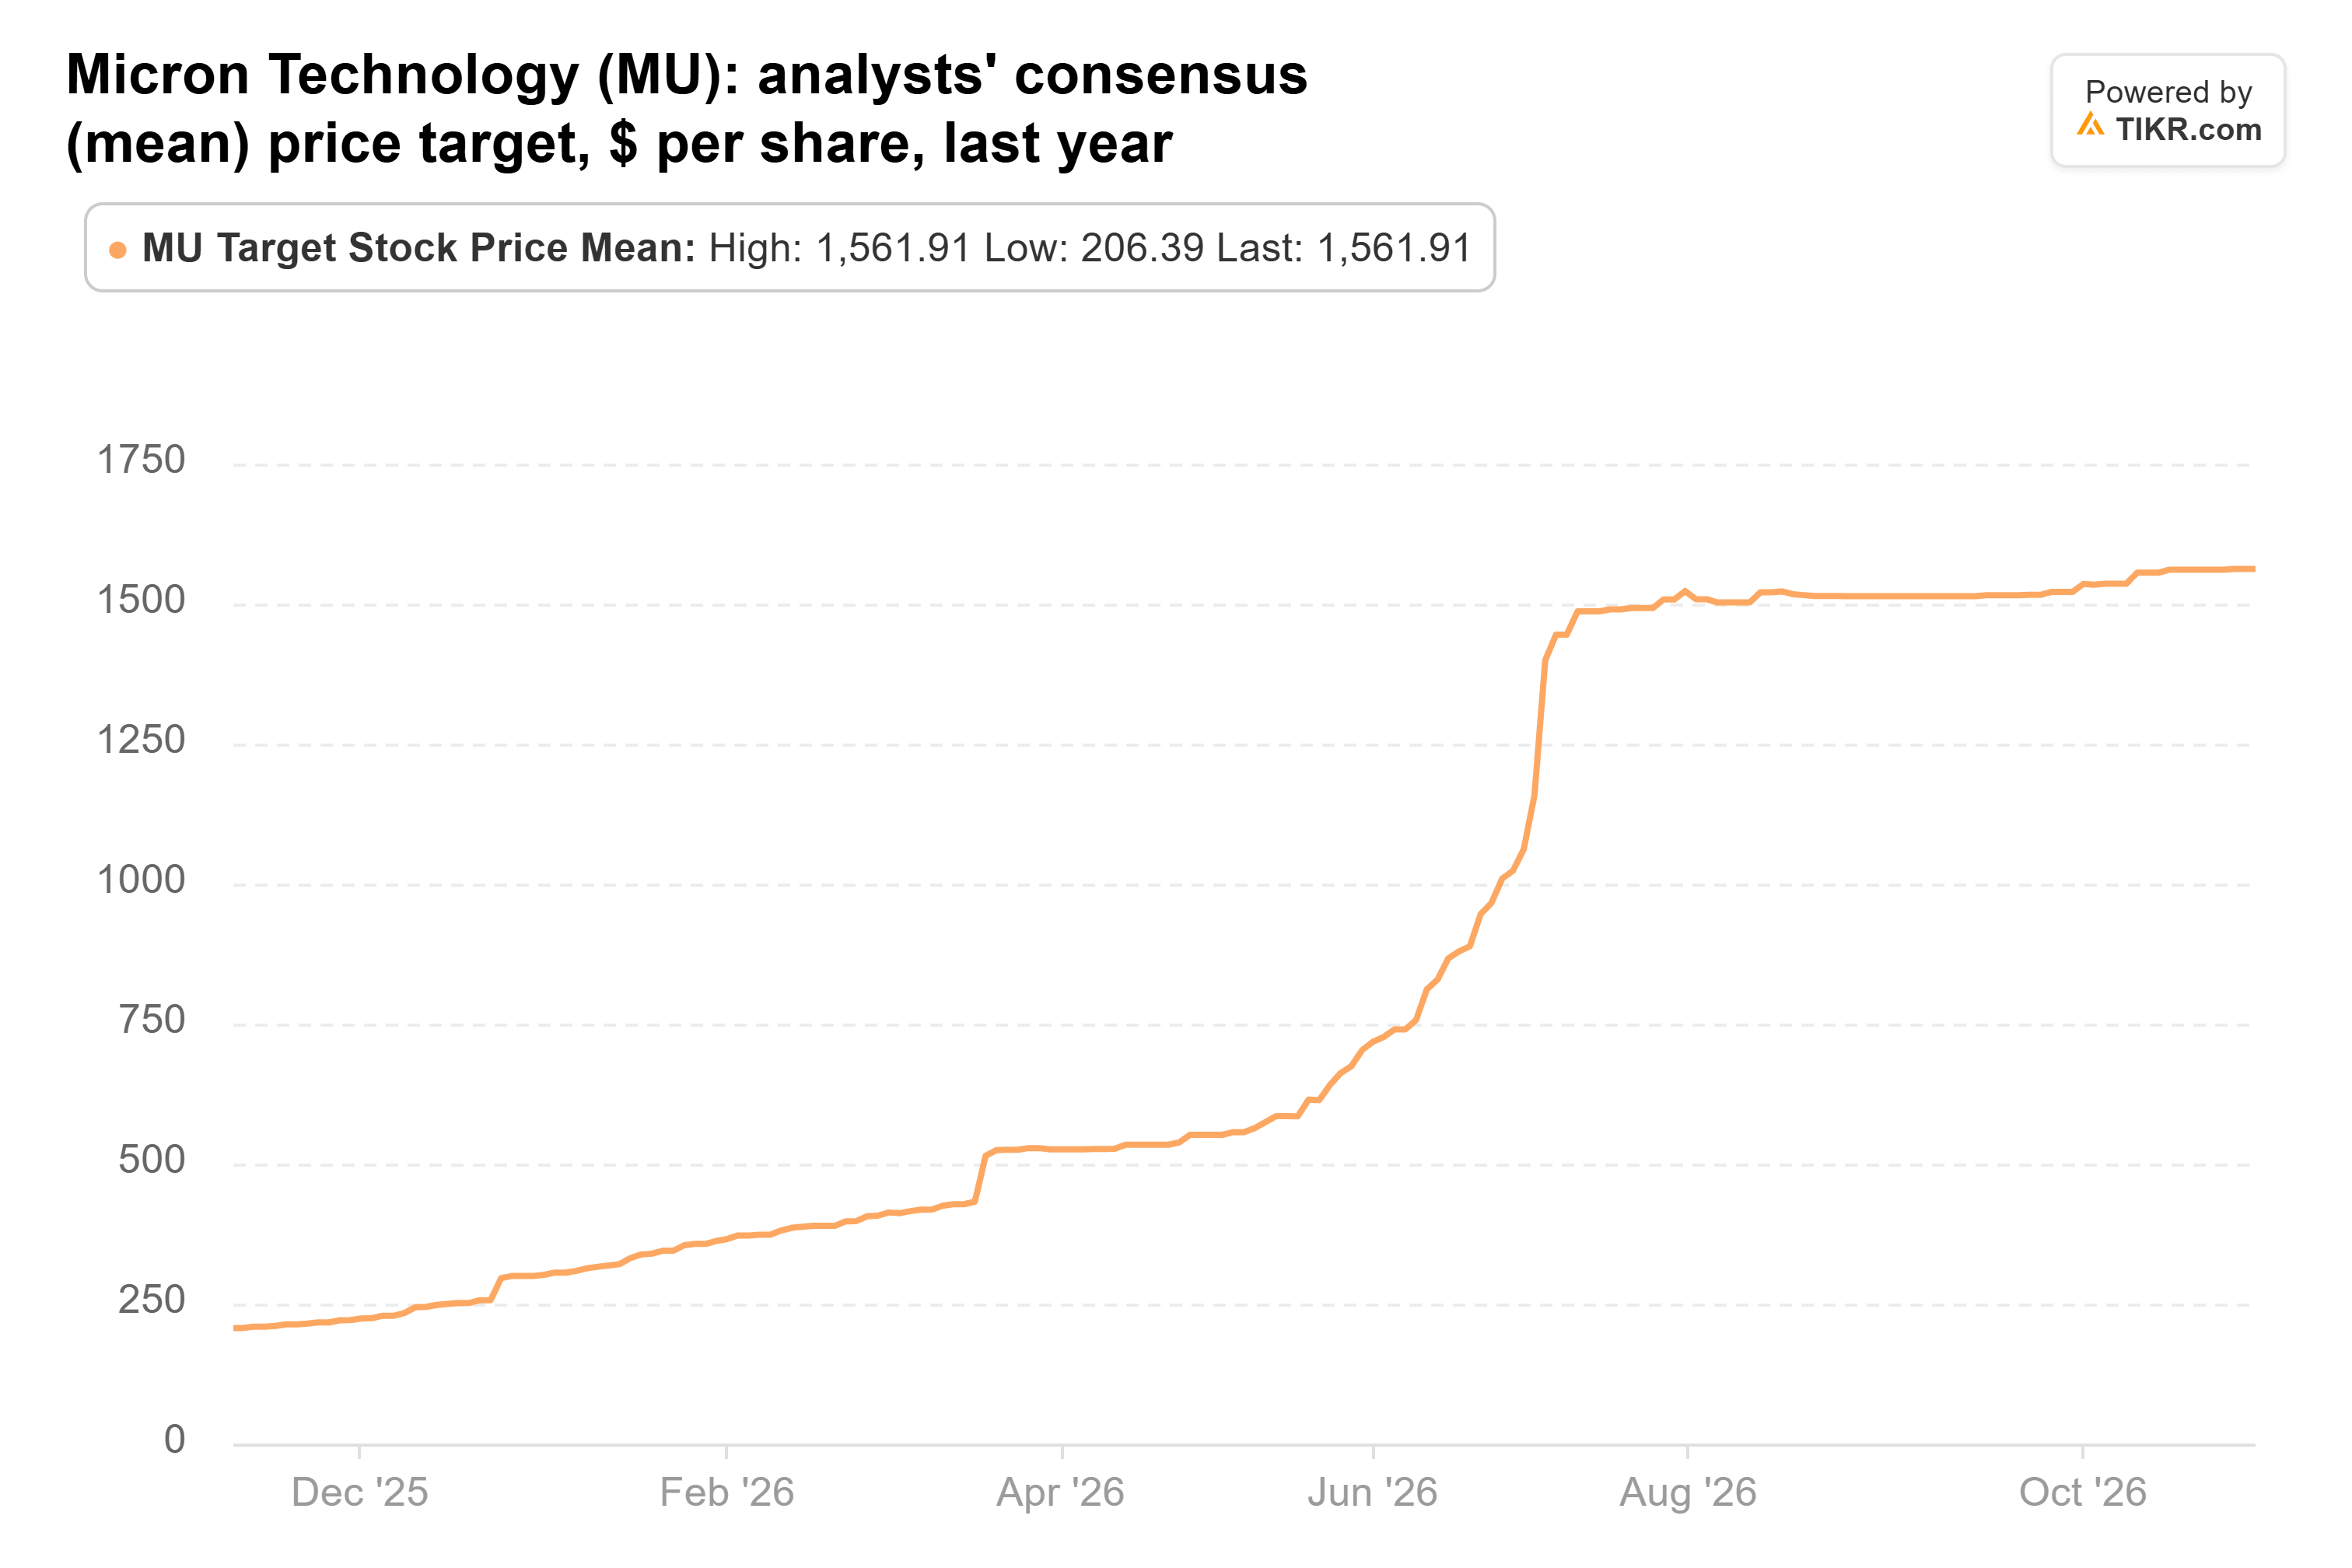
この目標値(51人のアナリストによる)は、11月6日の終値から126%上方にある。(ただし、目標値の範囲は361ドルから3,000ドルまでと広く、このブームがどれだけ続くかについてアナリストの見解は一致していない。)
マイクロンは2018年にもこれほど割安に見えた
多くの同じファンドがTaiwan SemiconductorとNVIDIAも保有しており、それらは6月30日以降より持ちこたえている:Taiwan Semiconductorは21%下落、NVIDIAは7%下落だ。私の解釈では、投資家は特にメモリ価格の景気後退局面に備えているのだ。
マイクロンは予想PER3.9倍で取引されている。これは、アナリストが損失を予想していた2022-2023年の景気後退期を除く過去5年間の四半期末の数値の下限6.5倍を下回っている。
これは、前回のメモリサイクルがピークを迎えた2017年と2018年の3.7倍から5.3倍の範囲にぴったり一致している。当時、利益は2018会計年度の1株当たり11.51ドルから2020会計年度の2.37ドルへと79%下落した。
アナリストは今回もその一部が訪れると見ている:コンセンサスでは、マイクロンの売上総利益率が2027会計年度の87.0%から2030会計年度の65.5%に低下すると予想されており、これはマイクロンとその競合他社による2027年と2028年に稼働開始する新工場が原因だ。
マイクロンの顧客は長期的な供給を確保している
経営陣は今回のサイクルは異なると主張し、それを裏付ける契約を締結している。
マイクロンは26件の複数年にわたるテイク・オア・ペイ契約を結んでおり、経営陣はこれらが2030年までに収益の35%以上をカバーすると推定している。また、契約の最低価格での利益率が過去のどのサイクルのピーク四半期も上回ると見込んでいる。
9月30日の決算説明会で経営陣は、2027年の生産高の75%以上が既に確保されていると述べた。もちろん、35%のカバー率では、マイクロンの売上の大部分は市場とともに価格が再設定されることになる。
競合他社のSK hynixは、メモリ需要が2030年まで供給を上回り続けると予測している。
さらに:マイクロンは9月3日時点で735億ドルの現金・投資を保有しており、負債は52億ドルだった。また、12月9日から最大351.6億ドルの自社株買いを開始できる。
私はファンドに追随して参入する
これらのファンドは私には早すぎるように見え、彼らに追随して参入したい。マイクロンはアナリストが利益予想を上方修正する間に40%下落し、4倍の予想PERでは、投資家は既に急激な景気後退を織り込んでいる。長期契約とキャッシュの山により、次の景気後退は2018年のものよりもはるかに緩やかなものになるはずだ。
リスクは2018年の再現だ:マイクロン、その競合他社、そして中国のCXMTによる新規供給が需要の成長よりも速く到来すれば、今日の予想がピークとなるだろう。
9月30日終了四半期のファンドの13F報告書(11月16日までに提出)は、アッシェンブレンナーとCoatueが下落局面を通じて保有し続けたかどうかを示すことになる。
また、マイクロンは12月中旬に第1四半期決算を発表し、経営陣が2027会計年度の下限と呼ぶ四半期において、非GAAP売上総利益率86.25%を業績見通しとして示す予定だ。
では、マイクロン株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツはTIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!






