


主なポイント
- アプライド・マテリアルズ株は過去1年で59%上昇したが、6月30日の史上最高値終値からは約半値に下落している。
- 上昇は過去最高の四半期業績が牽引し、下落はラム・リサーチの業績見通しが一部の原因となったAI関連支出への懸念が引き起こしたもので、アプライド自体からの悪材料はなかった。
- アナリストは6月以来、アプライドの2027年度(会計年度)の利益予想を13%上方修正しており、マイクロン・テクノロジーなどのメモリ顧客は新規設備へのさらなる支出を計画している。
- 5年平均の株価倍率水準に戻った同株は買いと見られ、次の試金石は11月12日の決算発表となる。
アプライド・マテリアルズ (AMAT) 株は過去1年で59%上昇した。また、6月30日の史上最高値終値からは49%下落している。これは、ゲイリー・ディッカーソンCEOが10月14日にBloomberg Techで「今後2年間で生産量を2倍にする準備のために投資している」と述べた企業にとっては奇妙な状況だ。
下落の大部分は会社外部に起因する。ラム・リサーチ (LRCX) が10月に発表した業績見通しが、半導体製造装置株全体に対するAI関連支出への懸念を再燃させた。一方、メモリ顧客であるマイクロン・テクノロジー (MU)(過去1年で205%上昇)は、新規設備へのさらなる支出を計画している。
アプライドは記録を更新し続けた
5月14日、アプライドは四半期売上高が過去最高の79億1000万ドルに達したと報告した。ディッカーソンCEOはその後、「半導体製造装置事業は2026年(暦年)に30%以上成長すると現在見込んでいる」と述べた。
第3四半期はそれを上回った。売上高は25%増加して過去最高の91億2000万ドルに達し、アプライド史上最大の四半期比増加となった。非GAAP粗利益率も前期比で13四半期連続の上昇を記録した。アプライドは第4四半期の売上高を102億5000万ドル(前年同期比51%増)と予想した。ディッカーソンCEOはさらに、アプライドは2027年も「もう1つの強力な成長の年」を見込んでいると付け加えた。
TIKRはアプライド・マテリアルズをフォローする40人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
アプライド・マテリアルズの買い、保有、売りの評価の内訳、ウォール街の売上高・利益予想をすべて1か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アプライド・マテリアルズのアナリスト評価を見る
半導体株が売られ、アプライドもそれに巻き込まれた
転機はアプライドの10月13日の投資家向けイベントで訪れた。同社はそこで装置投資に関する予測を発表しなかった。その後、10月21日にラム・リサーチが12月四半期の売上高を86億ドル±4億ドルと予想したが、これは市場予想に符合する程度であり、業界全体が売り込まれた。しかし、ラムのダグ・ベッティンガーCFOは決算説明会で、この予想は「短期的なサプライチェーンの制約がなければもう少し高くなっていただろう」と述べた。ラムは依然として、業界の装置投資が2027年に2000億ドルを超えると見込んでいる。これは、ツールを十分な速さで製造できない企業のように聞こえる。
インテルの10月29日の業績見通しが売りを加速させ、11月5日の民主党の中間選挙での躍進後に下落はさらに悪化した。いずれもアプライド自身のニュースではなかった。
アプライド自身の数字は崩れていない
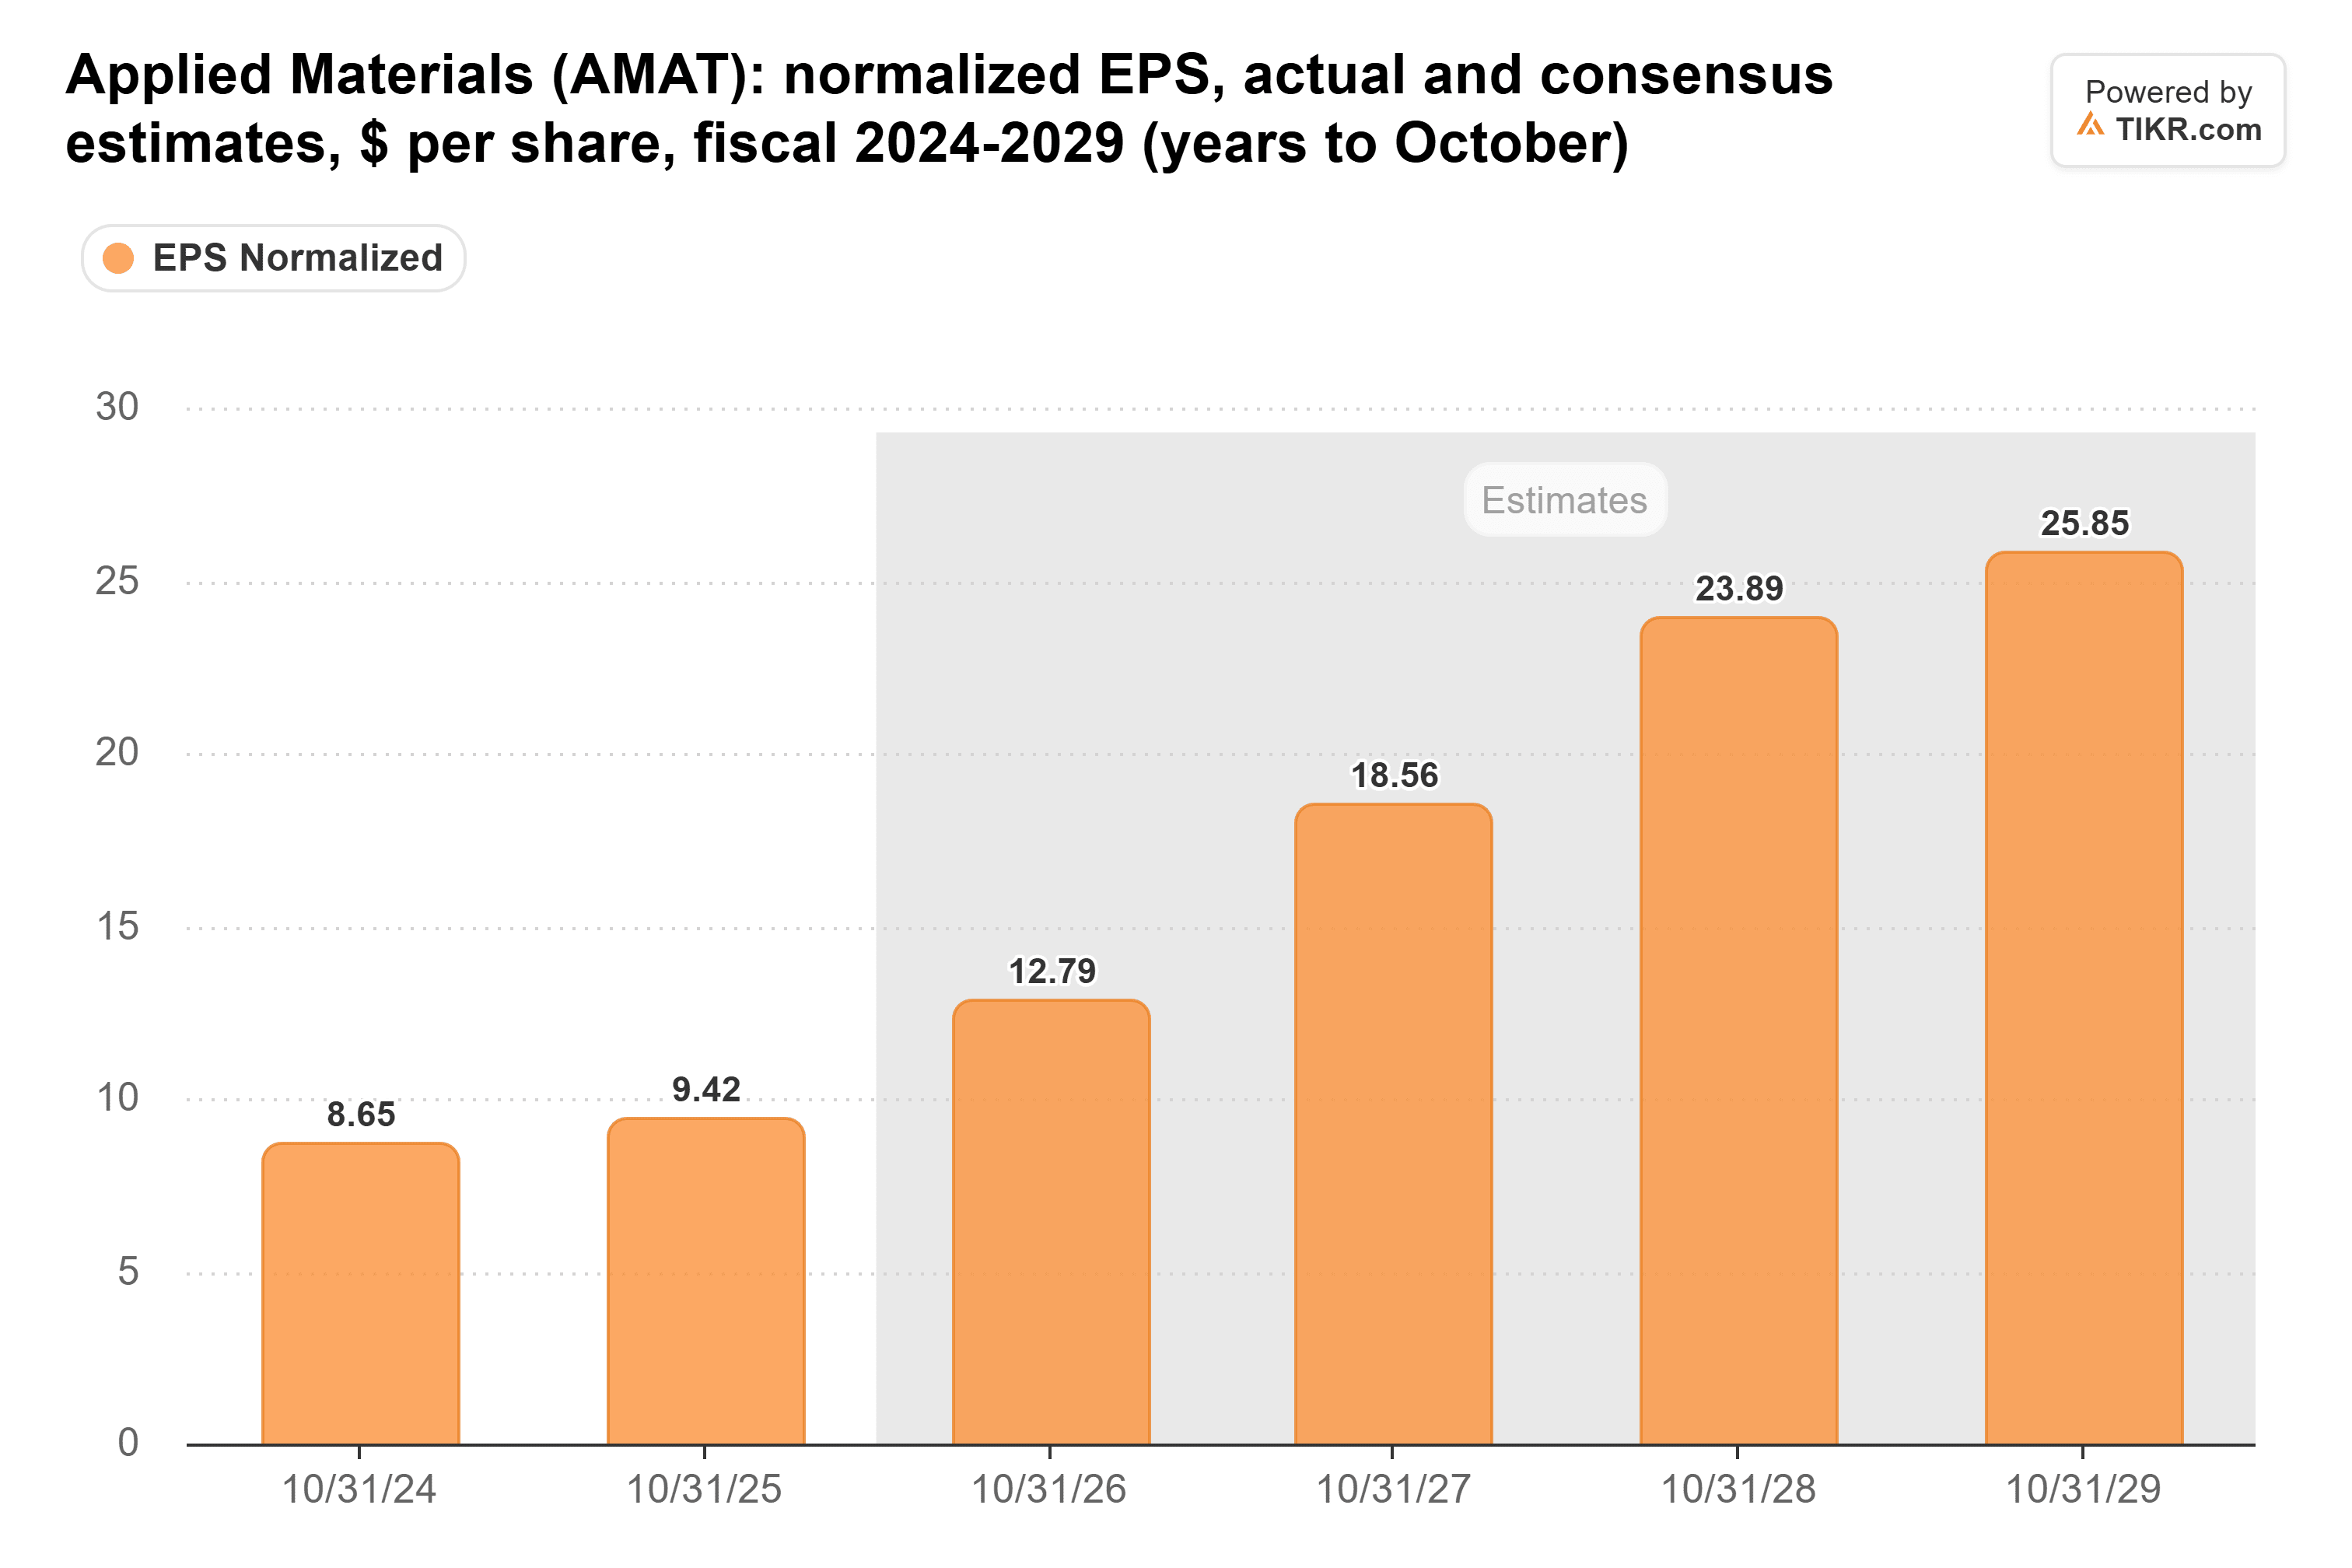
アナリストはこの間ずっと予想を上方修正し続けた。2027年度(会計年度)の正規化EPS予想は18.56ドルで、6月末の16.40ドルから上昇し、2025年度にアプライドが計上した9.42ドルのほぼ2倍となっている:
マイクロンはその需要の源泉を示している。9月3日終了四半期の売上高は542億ドルで、1年前の113億ドルから増加した。同社は2027年度上半期の設備投資額を約250億ドルと予想しており、2026年度通期の274億ドルと比較される。マイクロンは、以前の計画からの増加額の大部分がまず建設に充てられると述べた。アプライドはマイクロンと次世代DRAMおよびHBMで協業している。アプライドにとって、建設が先行することは一部の装置受注を先送りするが、それはまた、装置を待つクリーンルームが増えることを意味する。
通常の倍率水準に戻った今、私は買いだ
下落のすべては株価評価倍率から生じた。アプライドは6月30日に予想PER49倍で取引され、5年ぶりの高水準だった。現在は約21倍で、5年平均ちょうどに戻っている:
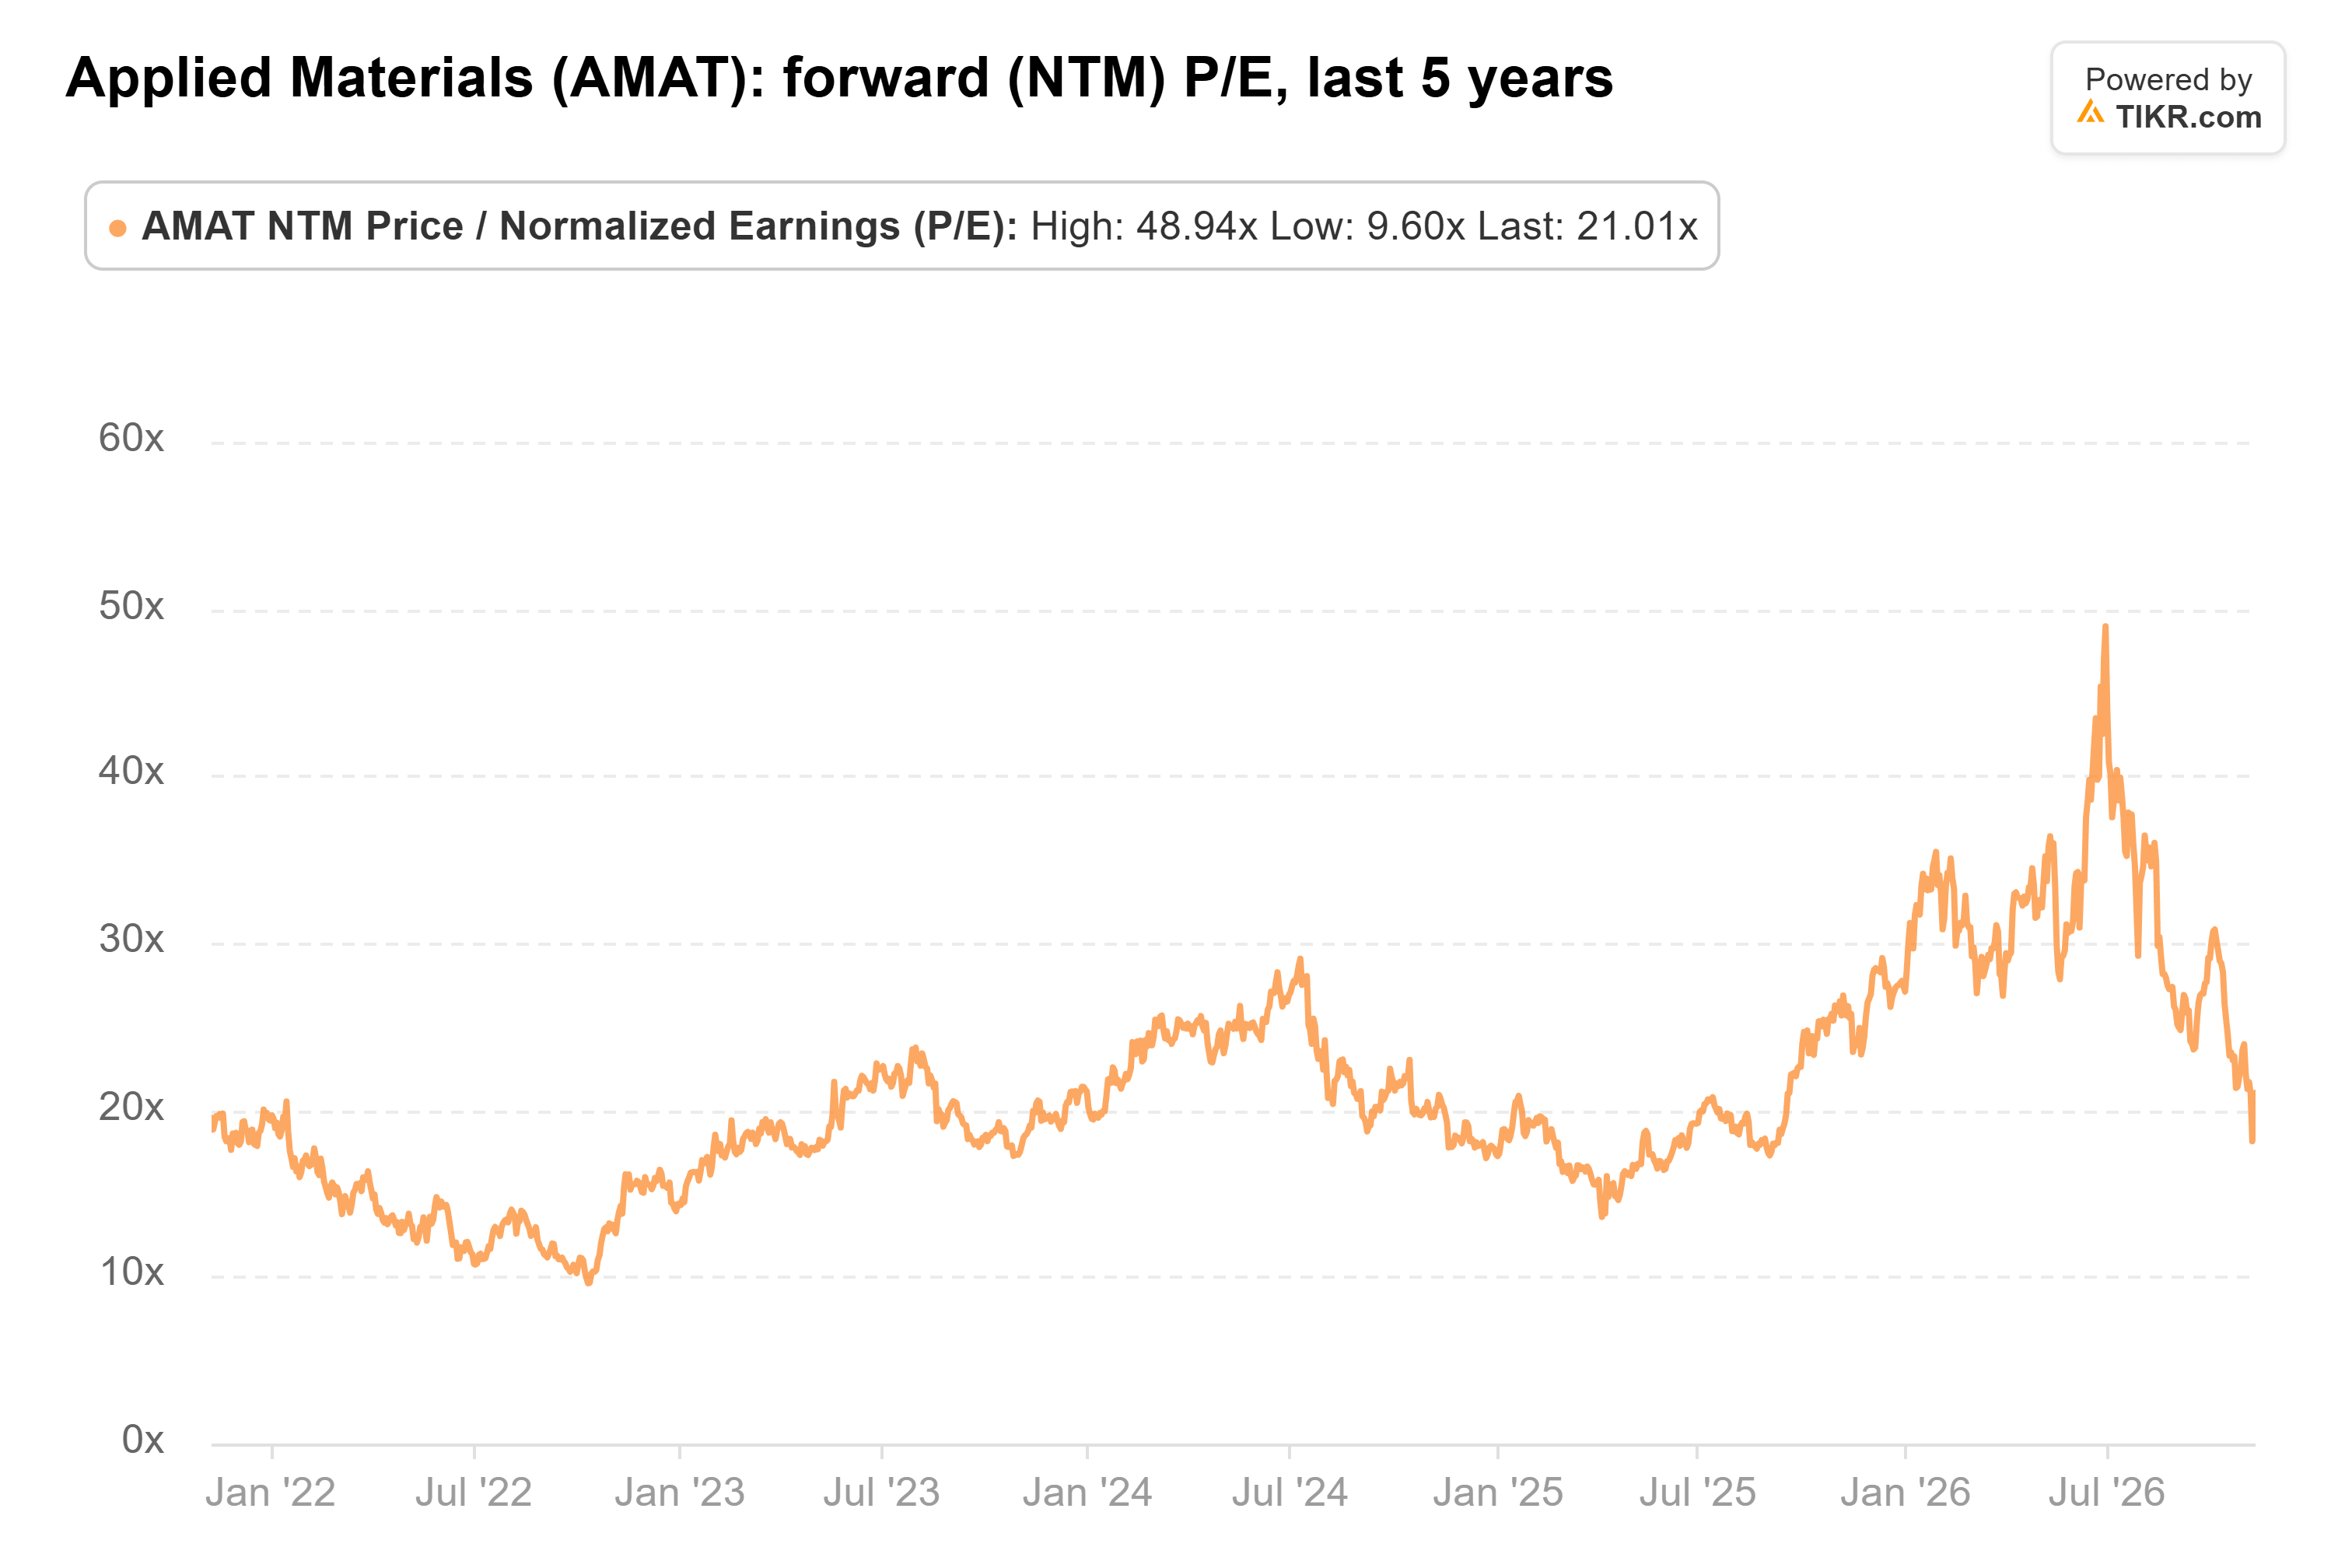
景気循環がリスクである。2つの顧客が2026年度第3四半期累計の売上高の34%を占めた。フリーキャッシュフローも利益に遅れを取っている。2018年のブームが終わった時、予想PERは約8倍まで下落し、売上高は2019年度に13%減少した。
アナリストが引き続き上方修正している利益に対して通常の倍率水準にある今、私はここでアプライドを買うだろう。同社自身の数字は、景気循環が転換する兆候をまだ示していない。次の判断材料は、11月12日(木)の市場終了後に発表される決算だ。第4四半期の売上高が102億5000万ドルという予想に対してどうだったか、そして2027年度第1四半期(14週間)の初めての業績見通しに注目する。装置販売が横ばいになることを示す見通しが出れば、私の考えは変わるだろう。
では、アプライド・マテリアルズ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アプライド・マテリアルズがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!






