主なポイント
- Applied Digitalは、テキサス州でSolunaと風力発電を利用したAIデータセンターの合弁事業(51%出資、50MW)を設立した後、8.5%上昇して$21で取引を終えた。
- 第1四半期(会計年度)の売上高は322%増の3億4190万ドルに達し、調整後EBITDAは6440万ドルとなった。
- 債務は64億ドルに達し、現金及び現金同等物は37億ドルとなった。これは、CoreWeaveの株価下落によりAIインフラへのレバレッジが注目される中での出来事だった。
- 1月12日頃に発表が予想される第2四半期(会計年度)の業績では、基本賃料収入の伸びと、Solunaとの取引が拘束力ある契約に発展するかどうかが焦点となる。
Applied Digital (APLD) は、主に自社のコントロール外の理由により、ここ2週間で厳しい状況にあった。株価は10月7日、第1四半期決算発表日に$24で取引を終えたが、その後CoreWeave (CRWV)が不振となり、AI関連債務への懸念が広がる中で下落した。
株価は10月21日に8.5%反発し$21となった。Soluna Holdings (SLNH)との、テキサス州における風力発電を利用したデータセンターの新規合弁事業が寄与し、AI関連株全般の上昇も後押しした。
それでも株価は52週高値$51から59%安で取引されている。5年間のベータ値が6.0であるApplied Digitalは、AIに対する信用市場のセンチメントをレバレッジをかけて反映するような動きを見せている。
テキサス州の50メガワットの風力発電
この合弁事業は、テキサス州シルバートン近郊のProject Dorothy 3に、AIおよびHPC(高性能計算)向けの50MWの重要ITキャンパスを建設することを目指している。
- Appliedが開発資金を提供し51%を所有、Solunaが土地と電力資産を出資して49%を保有する。
- 電力は150MWのBriscoe Wind Farmと送電網から供給される。
- Appliedが過半数出資するコンピュートプラットフォームChronoScale (CHRN)が、トリプルネットリースに関する非拘束的な意向表明書に署名した。
このプロジェクトは、ノースダコタ州のPolaris Forge 1ですでに稼働している250MWの施設と比べると小規模だ。最終的なリース契約および電力供給契約にはまだ署名が必要である。
中核事業は急速に拡大している。

第1四半期(会計年度)の売上高は322%増の3億4190万ドルに達した。そのうち1億8350万ドルはテナント向け内装工事サービスによるものであり、継続的な基本収入は見出しの数字よりも小規模である。
収益の主軸はリース収入
貸し手や投資家が評価するのは賃料収入だ。HPC(高性能計算)ホスティングの基本賃料収入は四半期で6580万ドルに達し、Polaris Forge 1の基幹テナントはCoreWeaveである。
パイプラインはノースダコタ州をはるかに超えて伸びている。四半期中、Appliedは投資適格格付けを持つハイパースケーラーと、Delta Forge 2における210MW、15年間のリース契約を締結した。これは基本期間の収入として約52億ドルの価値がある。また、フィンランドにおいて最大約1GWの潜在的な電力供給能力を確保した。
収益を生み出す建物が増えるにつれて…
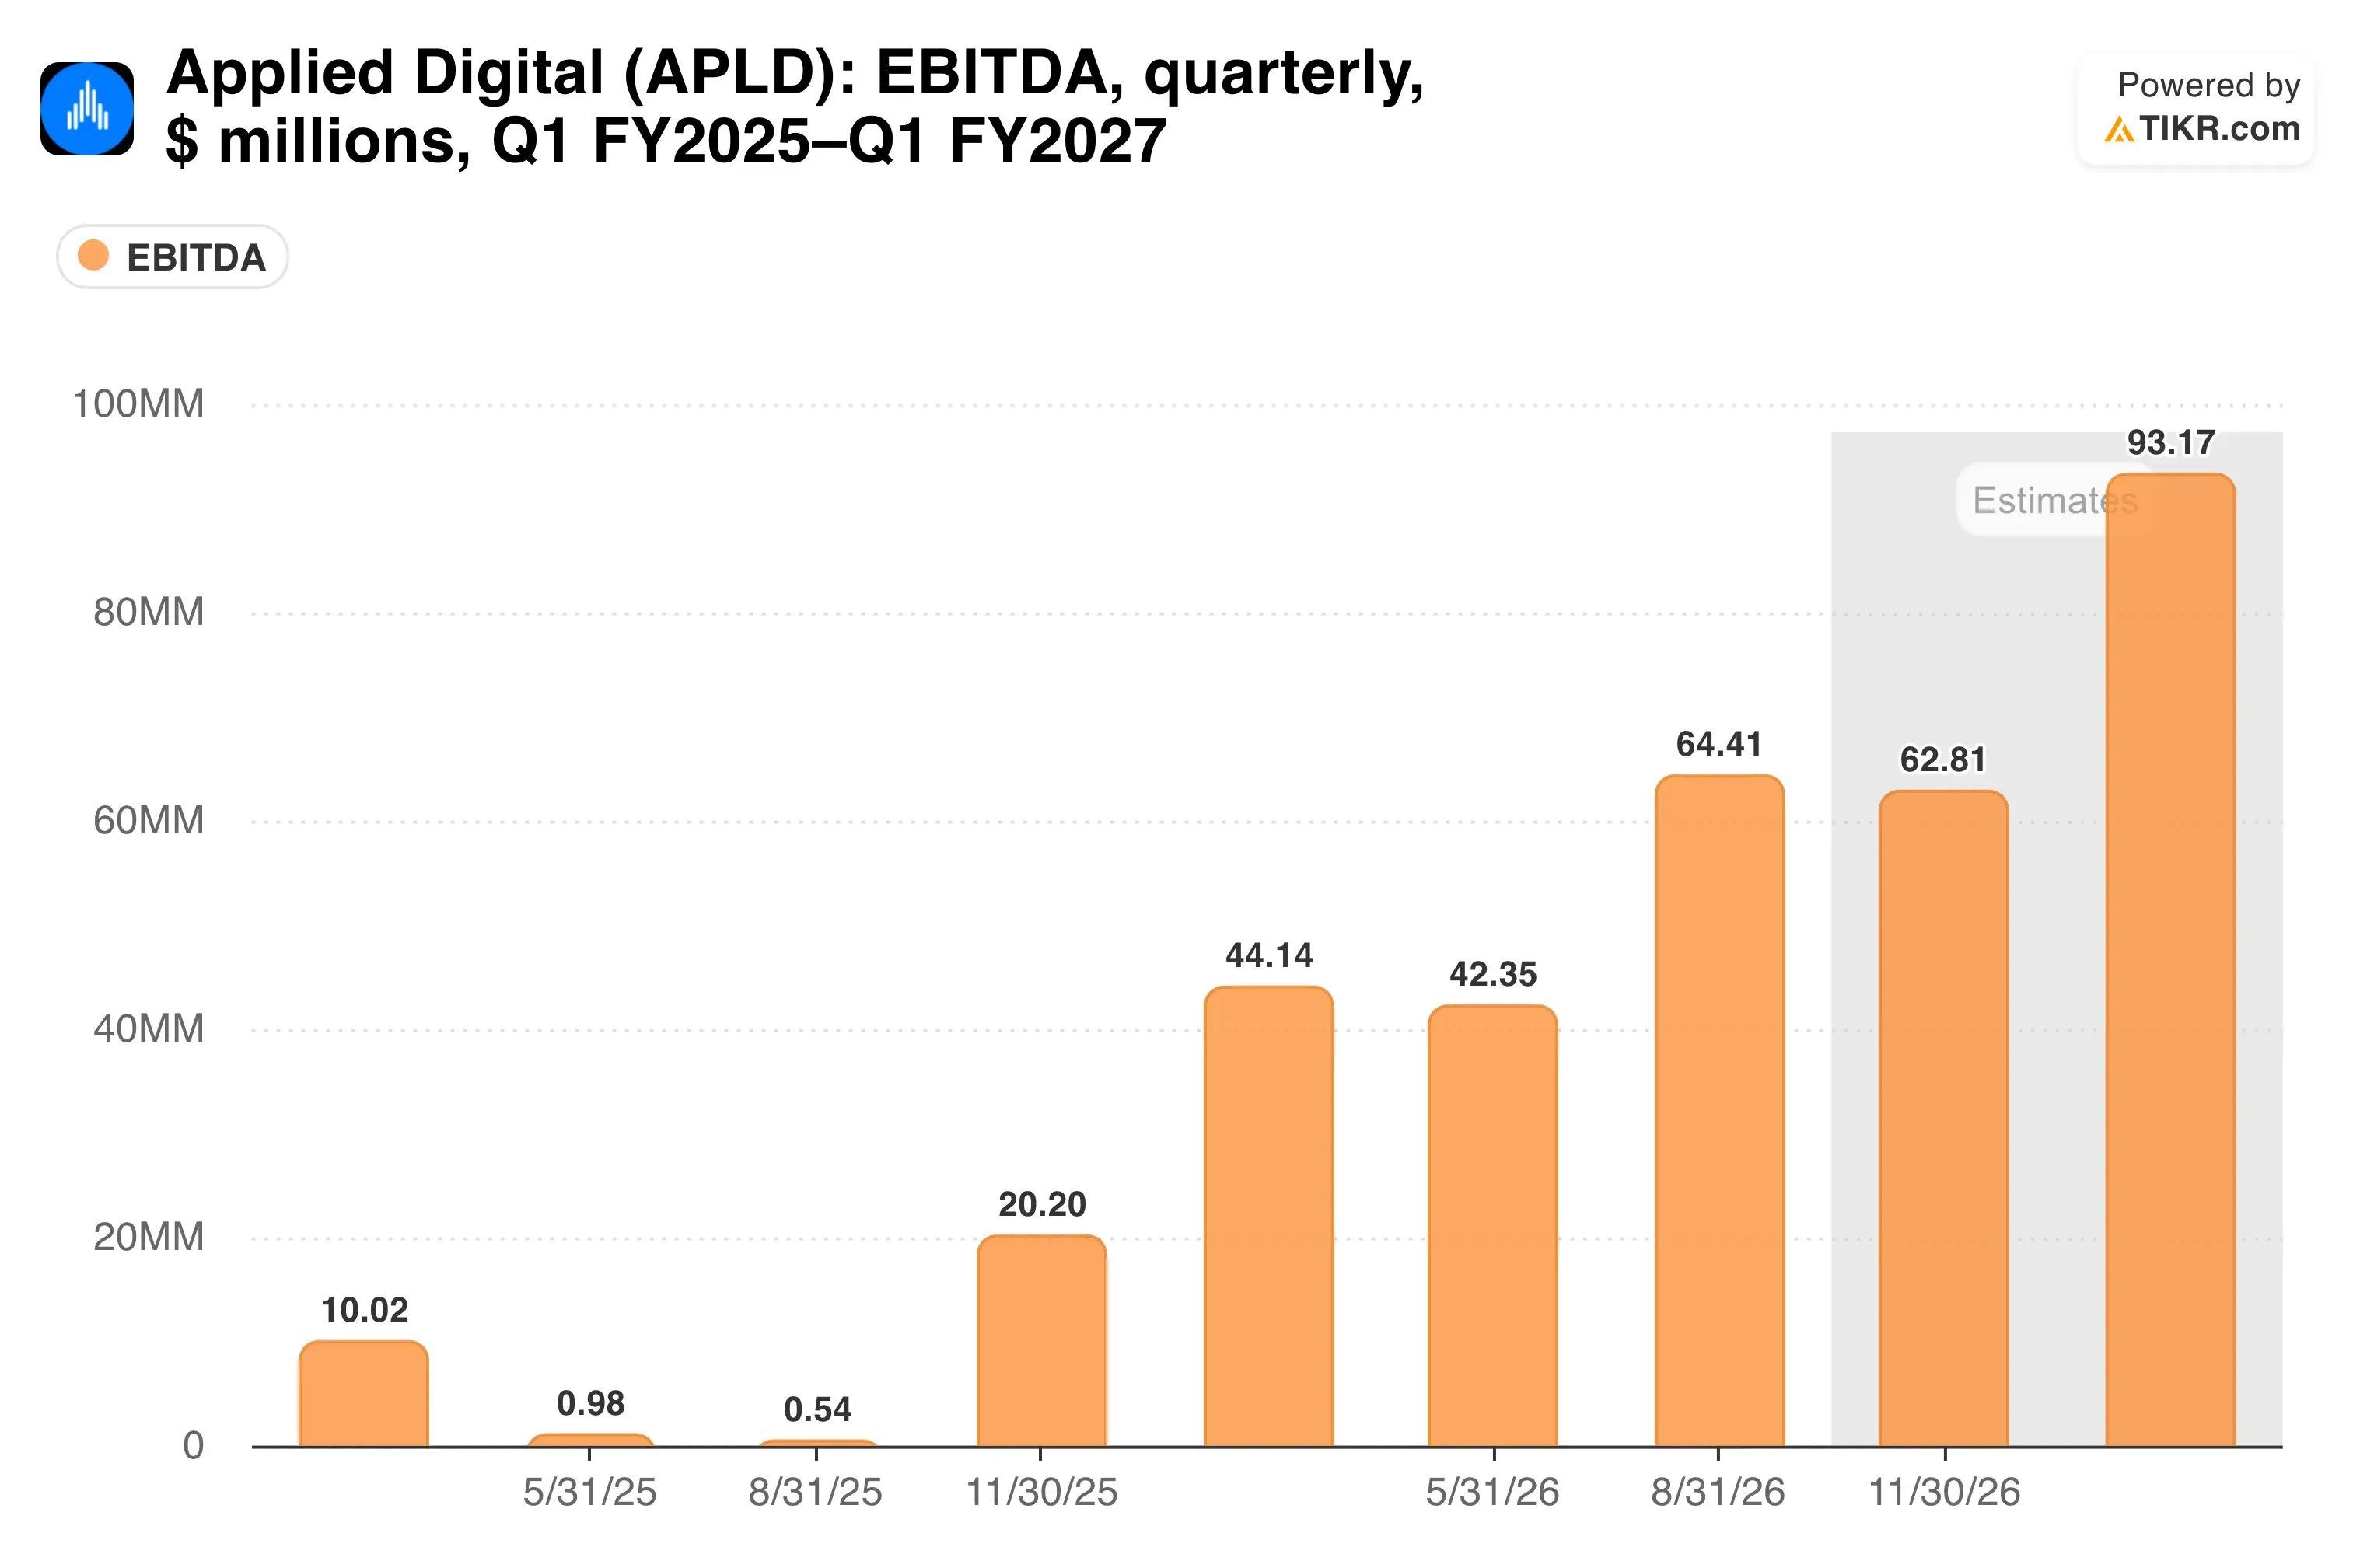
調整後EBITDAは6440万ドルに達し、前年同期の50万ドルから大幅に増加した。この急激な変化は、稼働開始した建物がいかに迅速に収益に貢献するかを示している。
TIKRはApplied Digitalについて15人のアナリストを追跡している。「買い」と評価しているのは何人か?
Applied Digitalの買い、保有、売りの評価の内訳、およびウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Applied Digitalのアナリスト評価を見る
株価を決めるのはバランスシート
8月31日時点で、Appliedは37億ドルの現金及び制限付き現金を保有し、債務は64億ドルに上った。同社はPolaris Forge 1の150MWの建物追加建設資金と3億ドルのブリッジローンの返済のために、2031年満期の7%優先担保付社債を15億9000万ドル発行した。
このレバレッジが10月の売りを説明する。10月中旬、投資家がAIインフラ拡大の背後にある債務に疑問を抱き、CoreWeaveの株と債券が下落した際、Appliedもそれに連動して下落した。
GAAP基準の業績は依然としてコストを示している:1株当たり純損失は$0.82である。
市場はそれでもプレミアムを支払っているのだろうか?Appliedは予想EV/EBITDAで25.0倍で取引されている。同じ拡大需要に電力を供給するBloom Energy (BE)は57.0倍で取引されている。
売上高は1年で5倍に成長した。債務は9倍に成長した。

121億ドルの企業価値は63億ドルの時価総額のほぼ2倍であり、株主は多くの貸し手の後ろに位置している。
私の見解:Applied Digitalは、投資適格格付けを持つテナントと15年の長期契約を締結するという困難な部分を成し遂げており、Solunaとの取引は風力発電を利用した容量に対する安価なオプションである。それでも、この銘柄はリース契約と同じくらい信用状況に基づいて取引されている。私は、ハイパースケーラーの需要が資金調達の窓を開いたままに保つという確信がある場合にのみ保有し、ベータ値6.0を考慮したポジションサイズを取るだろう。
アナリストの平均目標株価$62は株価の約3倍であり、結果の幅がいかに広いかを示している。
第2四半期(会計年度)の業績は1月12日頃に発表が予想される。基本賃料収入の伸び、Solunaとの契約締結、および新たな債務調達の有無に注目したい。
では、Applied Digitalの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Applied Digitalがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!