主なポイント
- NavitasとNvidiaは、800Vを直接12Vに変換する24kWボードを発表し、フルロード時97%の効率を目指す。
- 第2四半期の売上高は1,050万ドルで、前年同期比27%減。経営陣は第3四半期の売上高を約1,350万ドルと予想している。
- 株価はフォワードEV/売上高29.9倍で取引されており、直近12ヶ月(LTM)のEBITマージンはマイナス252.3%である。
- 11月3日の第3四半期決算で、AIデータセンター需要が売上を押し上げ始めているかどうかが明らかになる。
Navitas Semiconductor (NVTS)は、AIデータセンター内の電力経路、すなわち送電網からプロセッサーまでのすべてを自社技術でカバーすることを目指している。四半期売上高が約1,000万ドルの企業にとっては大きな野望だ。
株価は10月21日に4.8%上昇して9ドルとなり、NavitasがNvidia (NVDA)との新たな共同作業を発表した際に始まった反発を延長した。株価は依然として52週高値の34ドルから73%下落した水準にある。
ニュースは次々と報じられている:Nvidiaボード、買収完了、米陸軍プログラム、GlobalFoundries (GFS)との国内GaN生産契約。売上高が追いつく必要がある。
Nvidiaラック向けワンステップ電源ボード
新たな24kWボードは、800V直流を12V直流に1段階で変換する。50Vから12Vへの中間コンバーターを排除し、電力をxPU隣の電圧レギュレーターに直接供給する。
- 目標効率はフルロード時97%。
- 電力密度は立方インチあたり2,000Wを超える。
- ボードはNvidiaの400mm×60mm MGXフォームファクターを採用。
これは、両社が以前発表した20kWの800Vから6Vへのボードと、Microchip Technology (MCHP)との別のリファレンスデザインに基づいている。CEOのChris Allexandre氏は発表の中で、この協業が「AIインフラの電力の壁を打ち破っている」と述べた。
しかし、Navitasには競合もいる。STMicroelectronics (STM)とTexas Instruments (TXN)は、GTCでNvidiaのリファレンスデザインに基づく800V直流製品をそれぞれ立ち上げた。
実際の売上高の状況は以下の通りだ…

底は抜けたように見え、第3四半期の業績見通しである1,350万ドルは、四半期比28%の成長を意味する。
Clarosが最後の1インチをカバー
Navitasは10月6日、現金、株式、マイルストーン支払いを含めて最大2億3,280万ドル相当の取引でClarosの買収を完了した。Clarosは、AIプロセッサー向けの統合電圧レギュレーターと垂直電力供給を開発している。
これにより、製品戦略が完成する。SiCが送電網を担当し、GaNとSiCが800V変換を担当し、Clarosがポイント・オブ・ロードを担当する。また、米陸軍は10kV SiC IGBT技術の開発にNavitasを選定した。
経営陣は知的財産(IP)の保護にも力を入れている。8月には、NavitasはGaN特許をめぐりテキサス州でRenesas Electronics (6723.T)を提訴した。
マージンは売上高よりも良好に維持されている。
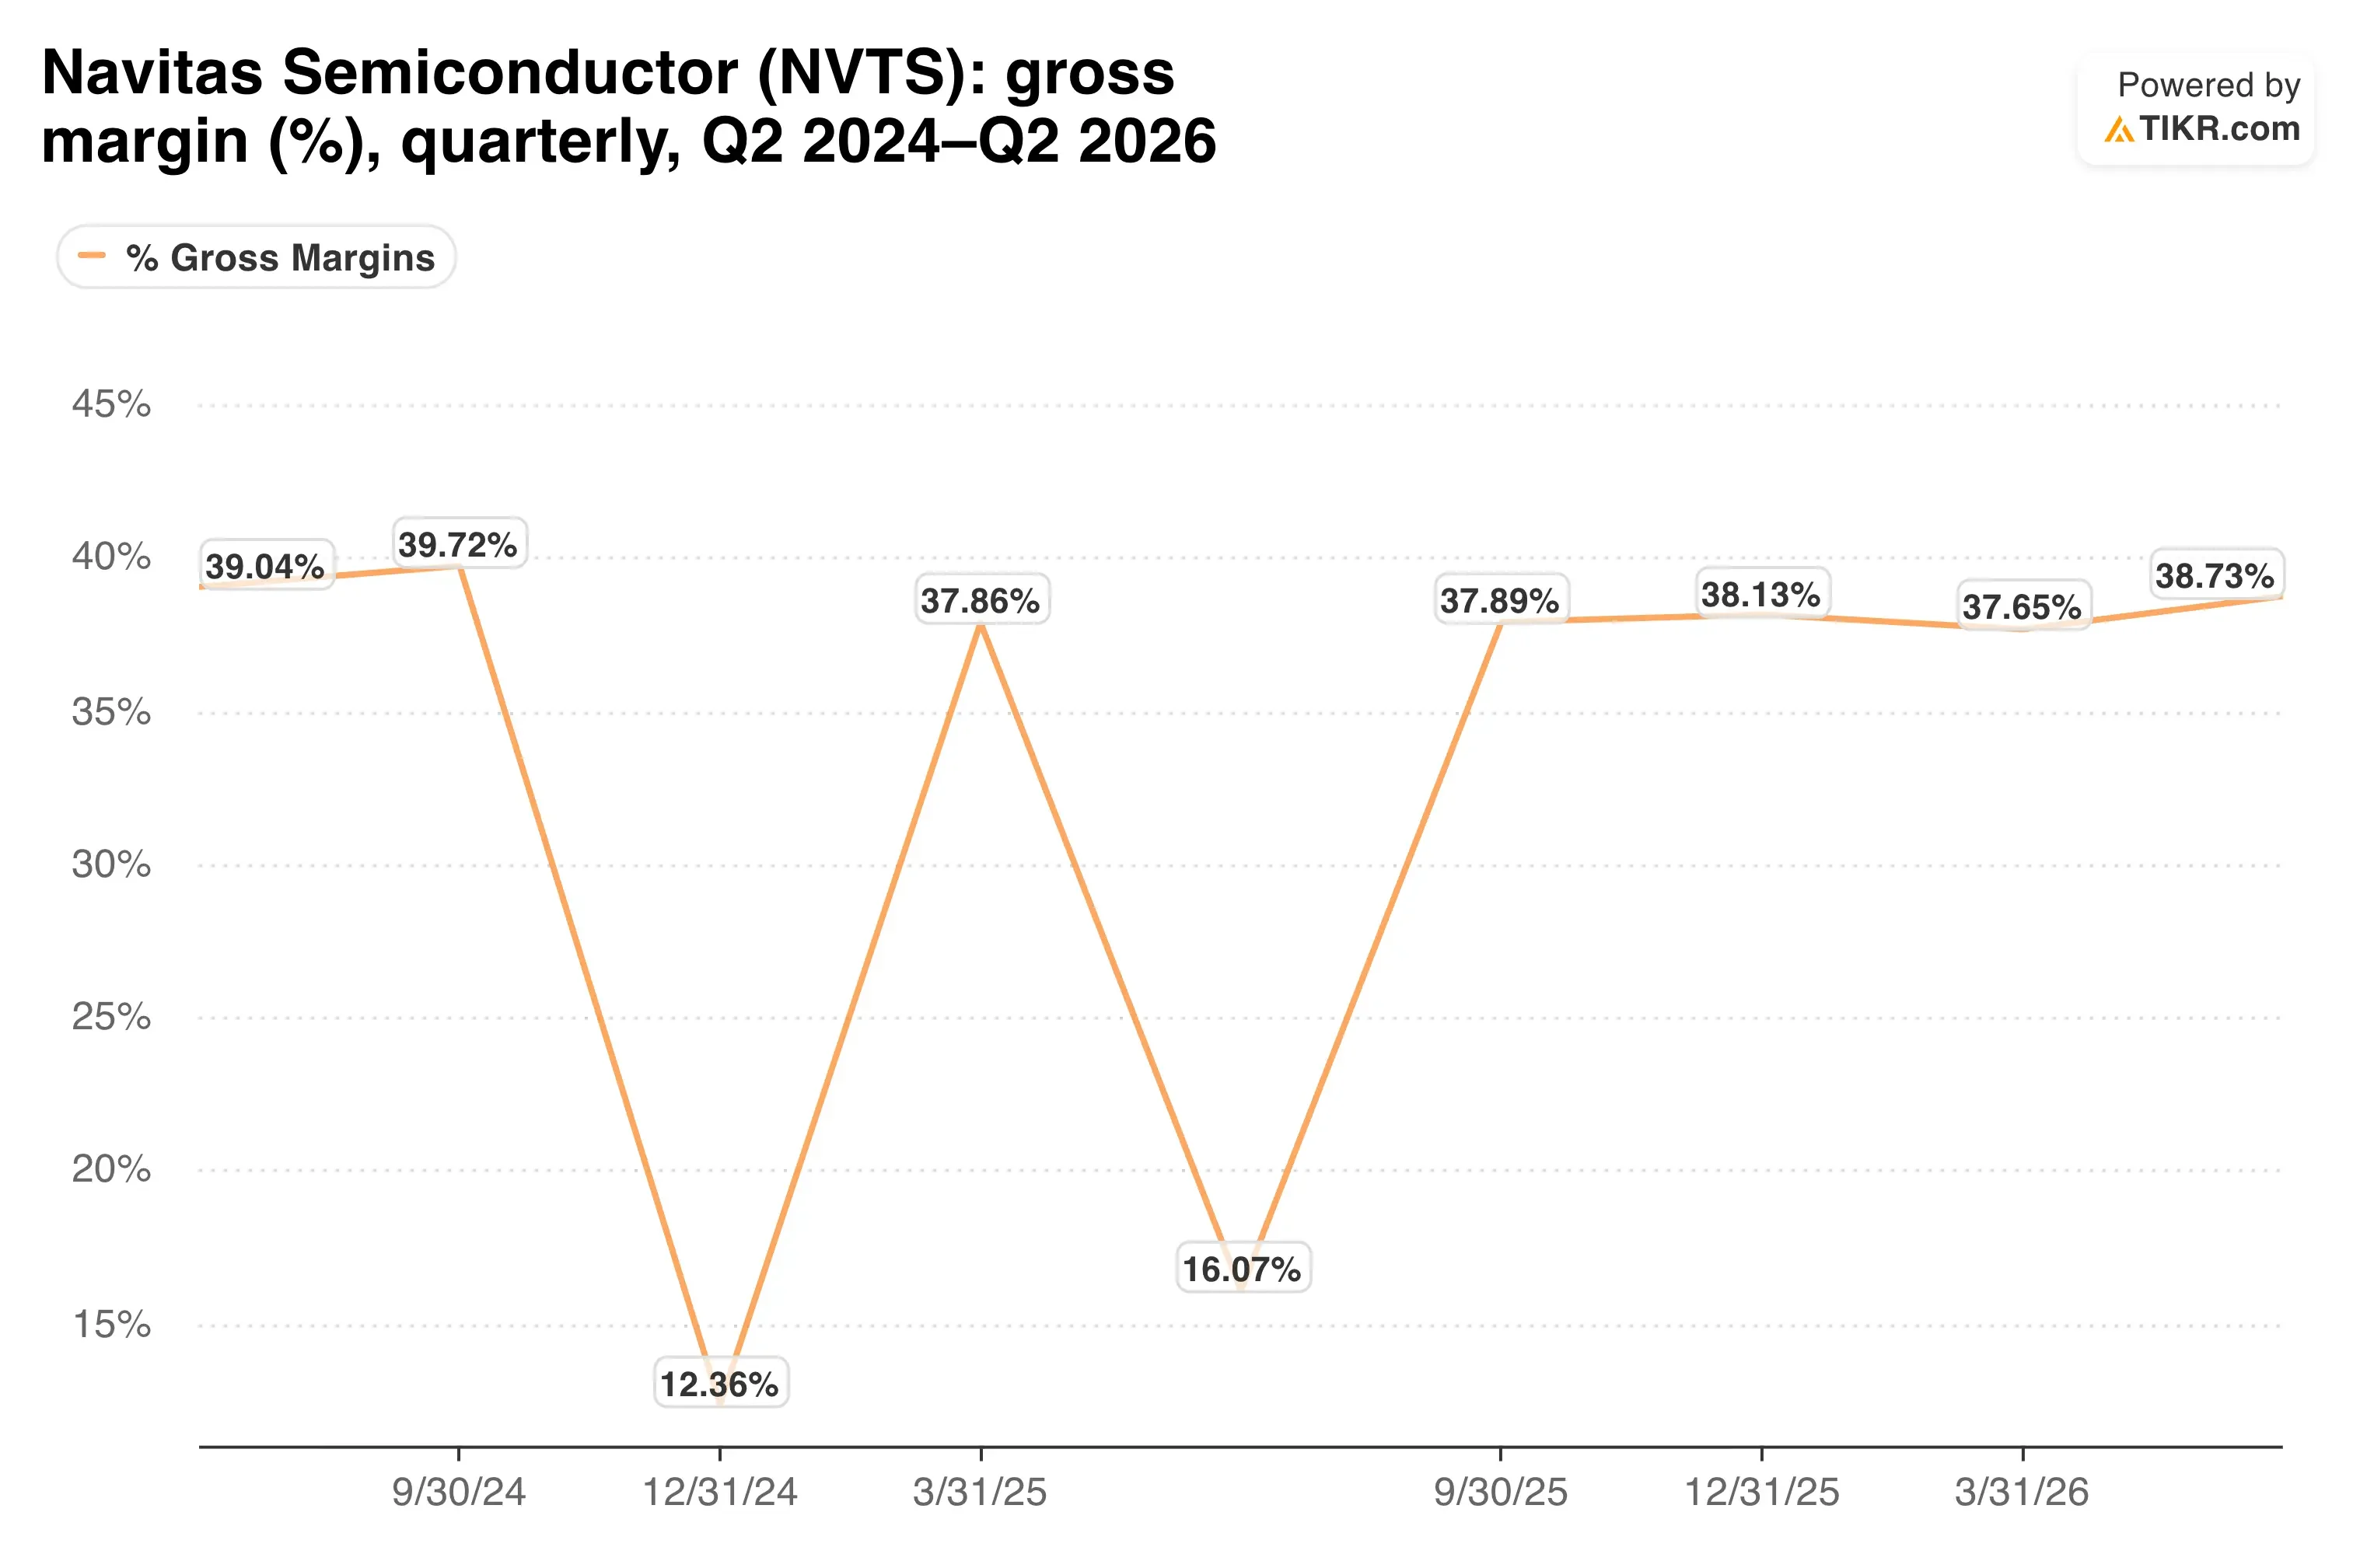
第2四半期の非GAAP粗利益率は39.5%に上昇したため、真の問題は粗利益の下にある。
TIKRはNavitas Semiconductorについて8人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Navitas Semiconductorの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Navitas Semiconductorのアナリスト評価を見る
事業転換に売上高30倍を支払う
営業費用は売上高をはるかに上回っている。直近12ヶ月(LTM)のEBITマージンはマイナス252.3%であり、コンセンサスは今後12ヶ月間もEBITDAがマイナスになると予想している。
現金が時間を買う。Navitasは第2四半期末に約5億5,700万ドルの現金を保有しており、5月には最大1億2,500万ドルの株式売却を申請しており、Clarosの株式対価はさらに希薄化を加える。
そのため、評価額が重い負担を背負っている。NavitasはフォワードEV/売上高29.9倍で取引されている。粗利益率75%で実際の利益を上げているAstera Labs (ALAB)は18.7倍で取引されている。
この格差は時間の経過とともにどのように見えてきただろうか?

このプレミアムは、まだ売上高として現れていないAI分野でのデザインイン(設計採用)を前提としている。アナリストの平均目標株価14ドルは約54%の上昇余地を意味しており、ウォール街はこのストーリーを買っている。
私の見解:Nvidiaとの共同作業は信頼できるエンジニアリングのように見え、送電網からxPUまでの戦略は一貫性がある。しかし、電力設計の採用が量産に至るまでには数年を要し、前年同期比で依然として縮小しているビジネスに対して売上高の約30倍を支払うことは、多くの信頼を必要とする。この倍率を信頼する前に、データセンター主導の成長が2四半期続くデータが必要だ。
Navitasは11月3日に第3四半期決算を発表する。1,350万ドル以上の決算内容と、データセンターでの採用に関する具体的な情報があれば、事業転換が実を結び始めているという最初の確かな証拠となるだろう。
では、Navitas Semiconductorの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Navitas Semiconductorの価値がわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、また、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご覧いただきありがとうございます。幸運な投資を!