


主なポイント
- SoundHoundは第2四半期に過去最高の売上高6,190万ドル(前年比45%増)を記録し、2026年の業績見通しをLivePerson買収完了前の段階で2億3,000万ドルから2億6,000万ドルに上方修正した。
- 株価は10月21日に5ドルを下回って終了し、年初来で56.5%下落、52週安のわずか上で推移している。
- 上半期の営業キャッシュフロー流出額は6,000万ドルに拡大し、LivePerson関連の3,690万株が売却登録されている。
- 11月5日の第3四半期決算では、LivePersonの初期貢献度とキャッシュフロー流出の縮小傾向が始まっているかどうかが明らかになるはずだ。
SoundHound AI (SOUN)は、多くの小型AI銘柄が約束するだけの成長を実際に記録し続けている。それでも市場は相変わらず無関心だ。
株価は10月21日に5ドルを下回って終了し、年初来で56.5%下落、52週安のわずか数セント上で推移している。過去12ヶ月間では19ドルまで上昇したこともあった。
この下落は、ほぼすべての項目で予想を上回った四半期の後に起こった。では、市場は損益計算書にまだ現れていない何を織り込んでいるのだろうか?
私の推測:キャッシュバーン、希薄化、そしてこの企業の性質を変える買収だ。
過去最高の四半期、そしてより大きな企業へ
第2四半期の売上高は45%増の6,190万ドルとなり、コンセンサス予想の5,240万ドルを大きく上回った。経営陣はこの成長を、同社のエージェント型AIプラットフォーム「OASYS」上で稼働する大規模なエンタープライズ契約に結び付けている。
- GAAP粗利益率は610ベーシスポイント改善して45.1%に、非GAAP粗利益率は58.4%に達した。
- 調整後EBITDA損失は33%縮小して960万ドルとなった。
- GAAP純損失は4,280万ドルだった。
経営陣はその後、2026年の売上高の業績見通しを2億3,000万ドルから2億6,000万ドルに引き上げ、下限を500万ドル上方修正した。この範囲には、9月に新CFOのJohn Collins氏の着任とともに完了したLivePersonの買収は含まれていない。
売上高は2022年の上場以来、急速に複利成長を続けてきた…

第2四半期の売上高は、SoundHoundが最初に公開した四半期の10倍の水準だった。CEOのKeyvan Mohajer氏は第2四半期のリリースで、OASYSが同社を「エンタープライズ自動化の新時代をリードする」立場に置くと述べている。
OASYSがLivePersonを支えなければならない
LivePersonはメッセージングインフラとフォーチュン100企業のうち25社を加える。経営陣は、音声、ウェブ、モバイル、SMS、ソーシャルチャネルを横断したクロスセルと採用深化により、5億ドル以上の将来の売上高ポテンシャルを見込んでいる。
新しいデモはその範囲を示している。Money20/20では、SoundHoundはOASYSの銀行エージェントを、紛失カードの再発行、請求書支払い、住宅ローン申請、異議申し立てなどの処理に使用し、必要に応じて人間への引き継ぎも行った。
自動車分野は依然として従来からの成長エンジンだ。Kia (000270.KS)は、SoundHoundのリアルタイム生成AIを基盤とした音声アシスタントをインドでSorentoに搭載して発売したばかりであり、OASYS Edgeはエージェントを直接車両やデバイスにプッシュする。
粗利益率は、この製品構成が成熟しているかどうかを示す。

ソフトウェア比重の高い契約により、GAAP粗利益率は40%半ばに押し上げられた。LivePersonの製品構成はこの数値をどちらにも動かす可能性があり、経営陣はどちらになるかは述べていない。
TIKRはSoundHound AIを8人のアナリストがフォローしている。「買い」としているのは何人か?
SoundHound AIの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。SoundHound AIのアナリスト評価を見る
好決算の裏にあるキャッシュバーン
キャッシュフローはより厳しい部分だ。上半期の営業キャッシュフロー流出額は、前年同期の4,370万ドルから6,000万ドルに拡大した。SoundHoundは、取引完了前の6月30日時点で2億300万ドルの現金を保有し、負債はなかった。
希薄化が重荷となる。9月の提出書類では、LivePerson買収で株式を受け取った保有者による売却のために、最大3,690万株が登録された。
企業価値評価は、残っている信頼がいかに少ないかを示している。SoundHoundは予想EV/売上高5.0倍で取引されている一方で、売上高がはるかに少ない別の小型AI銘柄であるNavitas Semiconductor (NVTS)は29.9倍で取引されている。
市場はこの倍率を見限ったのだろうか?
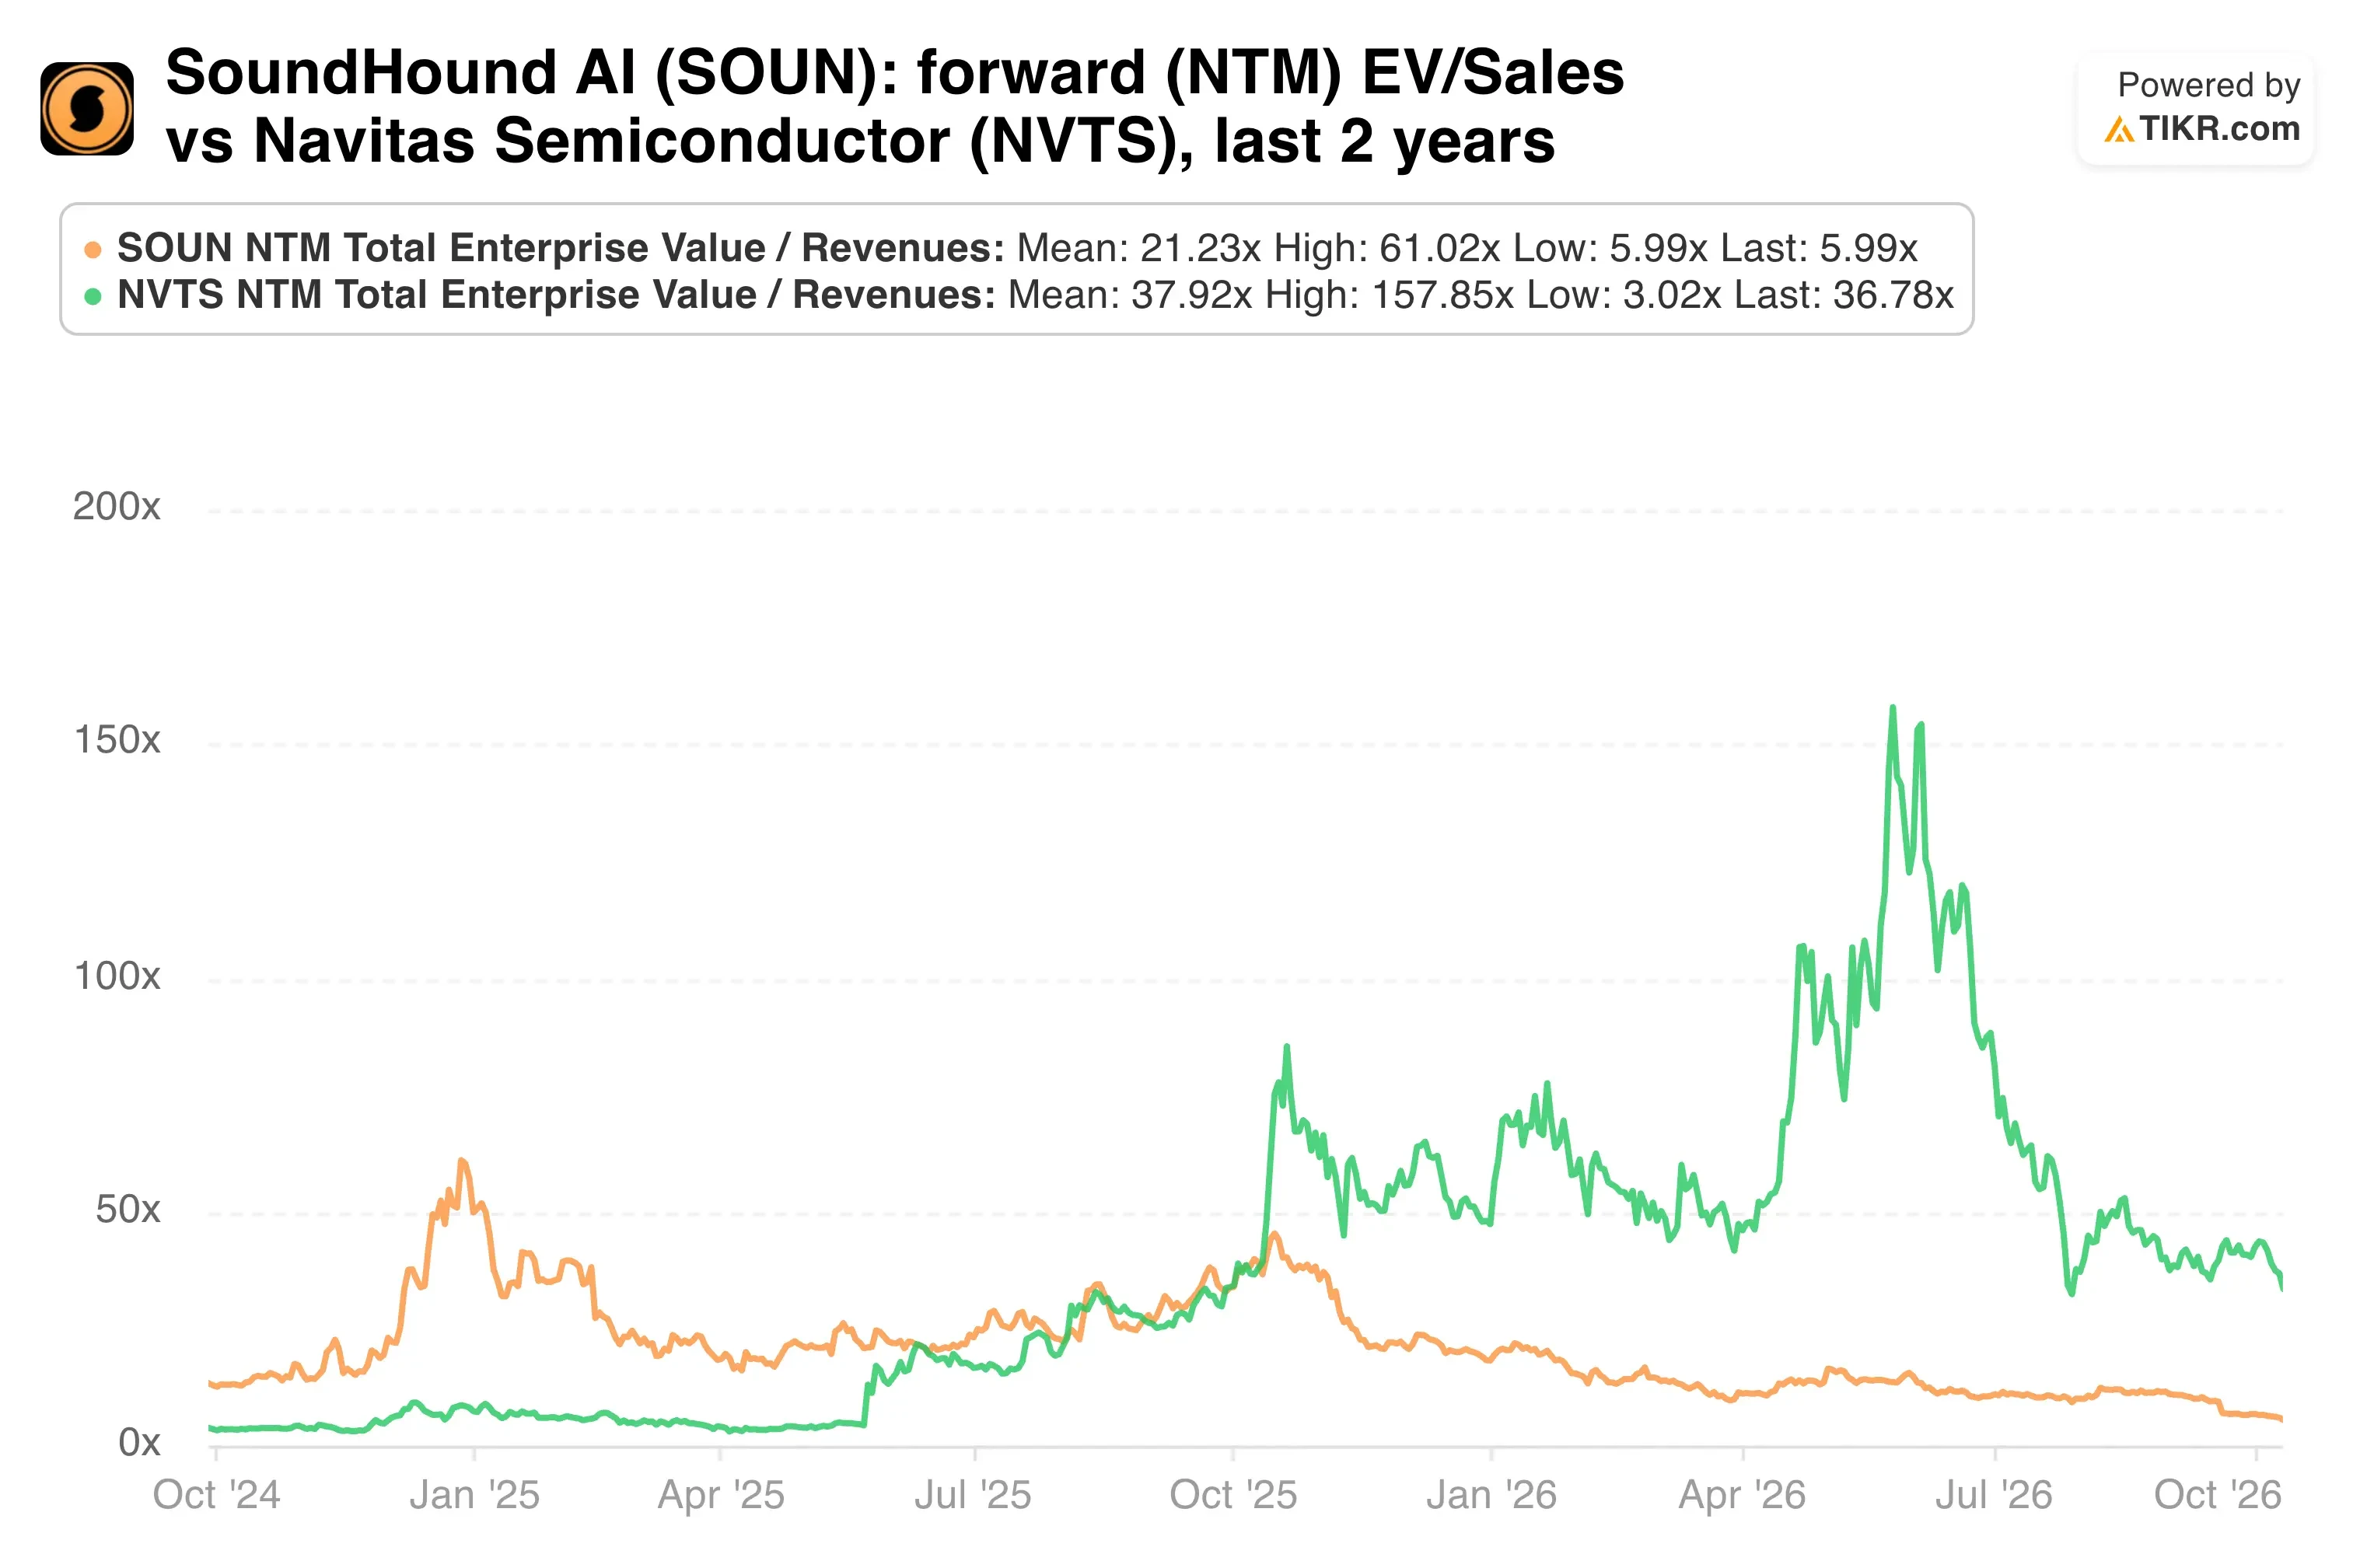
SoundHoundは現在、AI関連銘柄に対して大幅な割安水準にある。アナリストの平均目標株価13ドルは、株価のほぼ3倍に近い。
私の見解:成長は本物であり、利益率の傾向は励みになる。しかし、変革的な合併を前に上方修正された業績見通しは、2027年についてほとんど語っていない。売上高5.0倍の水準では、SoundHoundは、LivePersonの売上高が維持され、損失が基盤の成長に伴って縮小することを証明しなければ、倍率が回復することはない。
SoundHoundは11月5日に第3四半期決算を発表する。統合後の業績見通し、LivePersonの顧客維持データ、四半期ごとのキャッシュバーンがついに縮小するかどうかに注目したい。
では、SoundHound AIの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、SoundHound AIの価値がいくらになるかを確認できる。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


