


主なポイント
- AnthropicがClaude Sheets、Claude Whiteboards、Claude Dataという一連のオフィスツールを発表した後、火曜日にマイクロソフト株は最大3%下落した。
- Anthropicのプロダクトリーダー、Nicholas Lin氏は、Claude Sheetsは現時点では「かなり基本的」と述べた一方で、前四半期のMicrosoft 365クラウド収益は17%増の278億ドルに達した。
- 設備投資は前四半期に452億ドルに増加したが、それでもマイクロソフトは186億ドルのフリーキャッシュフローを生み出し、アルファベットのそれはマイナスに転じた。
- マイクロソフトは12月四半期のAzure成長率を49%から50%と予想しており、1月下旬に予定される決算報告でその予想とOfficeの成長が試される。
オフィスソフトウェアにおけるマイクロソフトの最新の競合相手は、同社の最大のクラウド顧客の1つでもある。
マイクロソフト (MSFT) 株は、AnthropicがClaude内に一連の職場向けツールを発表した後、火曜日に最大3%下落した。このラインナップには、アルファベット (GOOGL) のExcelやGoogle Sheetsに酷似した表計算サービス「Claude Sheets」が含まれる。
タイミングもプレッシャーを加えている。Anthropicは今月後半にウォール街デビューを果たすと予想されており、その申請書類によると、10月に収益の年間換算額(run-rate)が100億ドル増加したことが示されている。
それでも、一度の売りがビジネスを書き換えるわけではない。マイクロソフトは2週間前に、ほぼすべての項目で予想を上回る四半期業績を発表したばかりだ。
AnthropicがOfficeの領域に進出
Anthropicは火曜日に、以下の3つの主要ツールを発表した:
- Claudeが組み込まれた表計算サービス「Claude Sheets」
- チームのブレインストーミング用「Claude Whiteboards」
- ダッシュボードビルダー「Claude Data」
また、ビデオ通話アシスタントも追加し、多くの機能は有料ユーザー向けにベータ版としてリリースされた。
Anthropic自身も期待値の管理を行っている。プロダクトリーダーのNicholas Lin氏はブルームバーグに、Claude Sheetsは現時点では「かなり基本的」だと語った。また、財務モデリングなどのより高度な企業向け作業には、マイクロソフトやグーグルの製品が依然として適していると付け加えた。
そのニュアンスにもかかわらず、売りは止まらなかった。しかし、この反応はマイクロソフトが直近で報告した内容と比べると大きすぎるように見える…
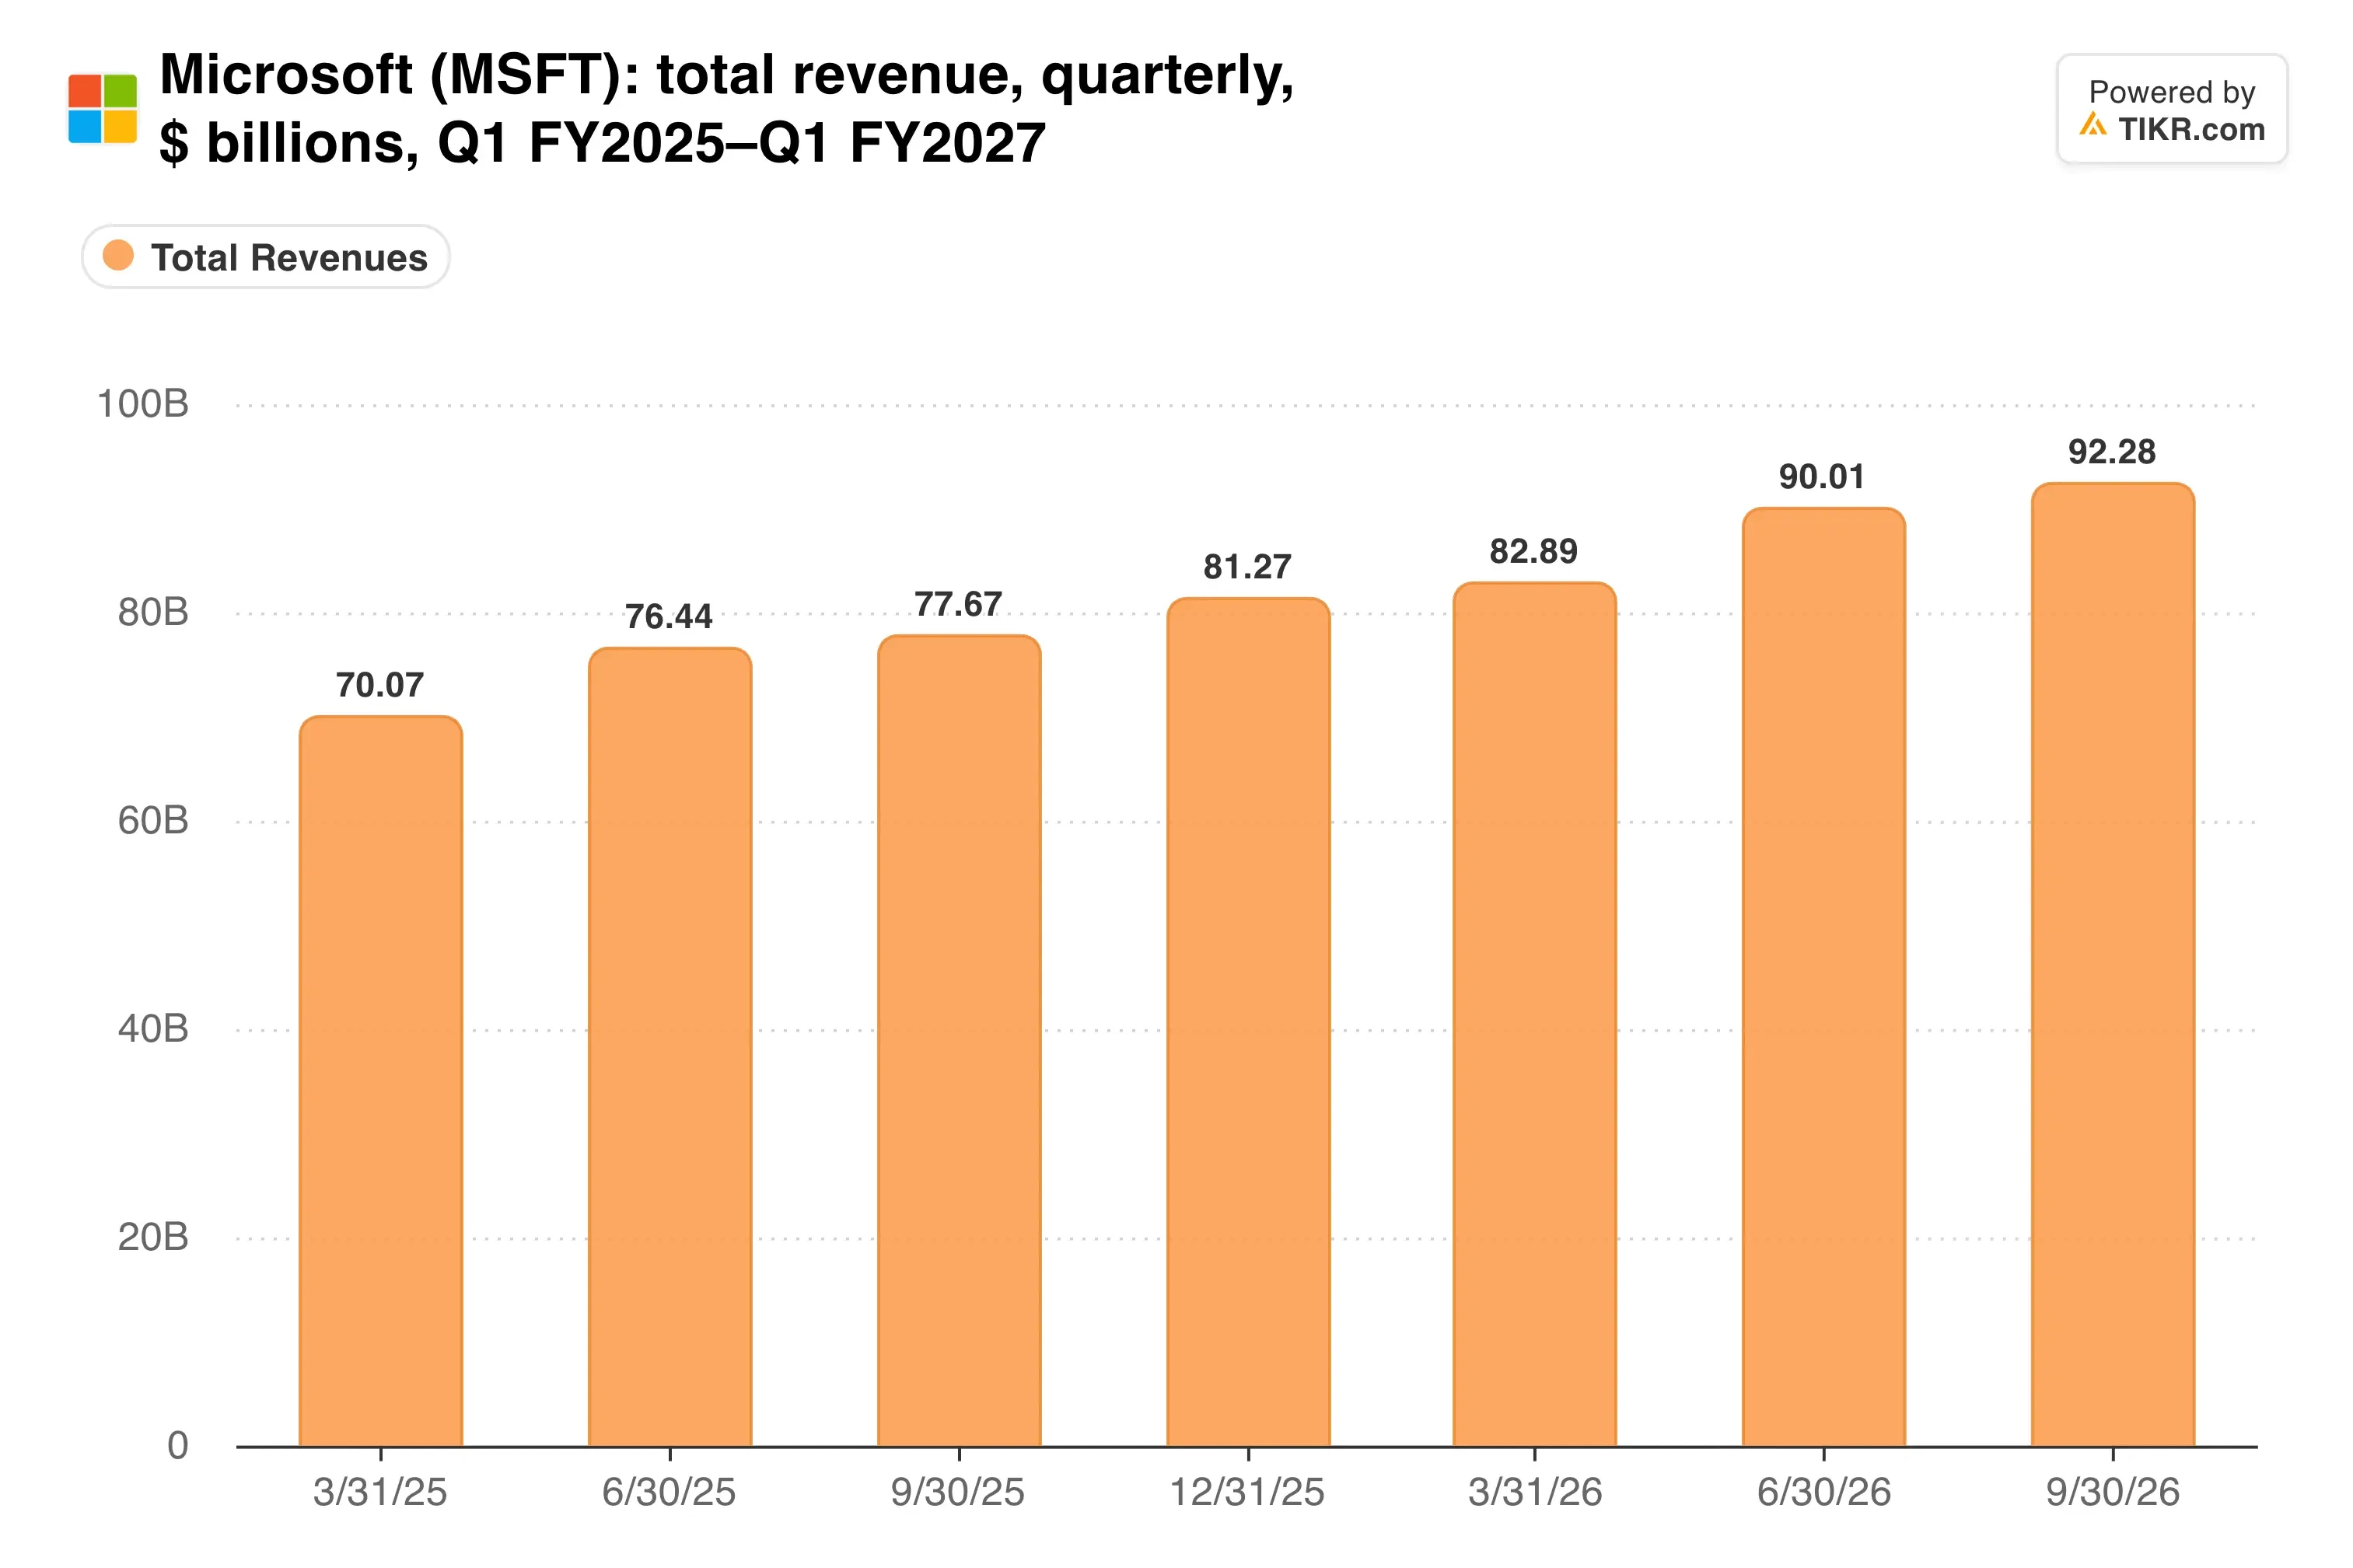
9月四半期の収益は19%増の923億ドルに達した。調整後1株当たり利益(EPS)4.89ドルも、コンセンサス予想の4.73ドルを上回った。
TIKRはマイクロソフトについて56人のアナリストを追跡している。「買い」と言っているのは何人か?
マイクロソフトの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。マイクロソフトのアナリスト評価を見る
Officeの実際の収益力
懸念は、Excel、Word、Teamsを支えるサブスクリプションエンジンであるMicrosoft 365クラウドに集中している。前四半期の収益は278億ドルで、17%増加し、総収益の約30%を占めた。
この事業は、Azureも含む「エージェントとインフラ」セグメント内にある。このセグメントの営業利益は、768億ドルの収益に対して406億ドルに達した。
では、実際にどれだけのマージンが危険にさらされているのか?
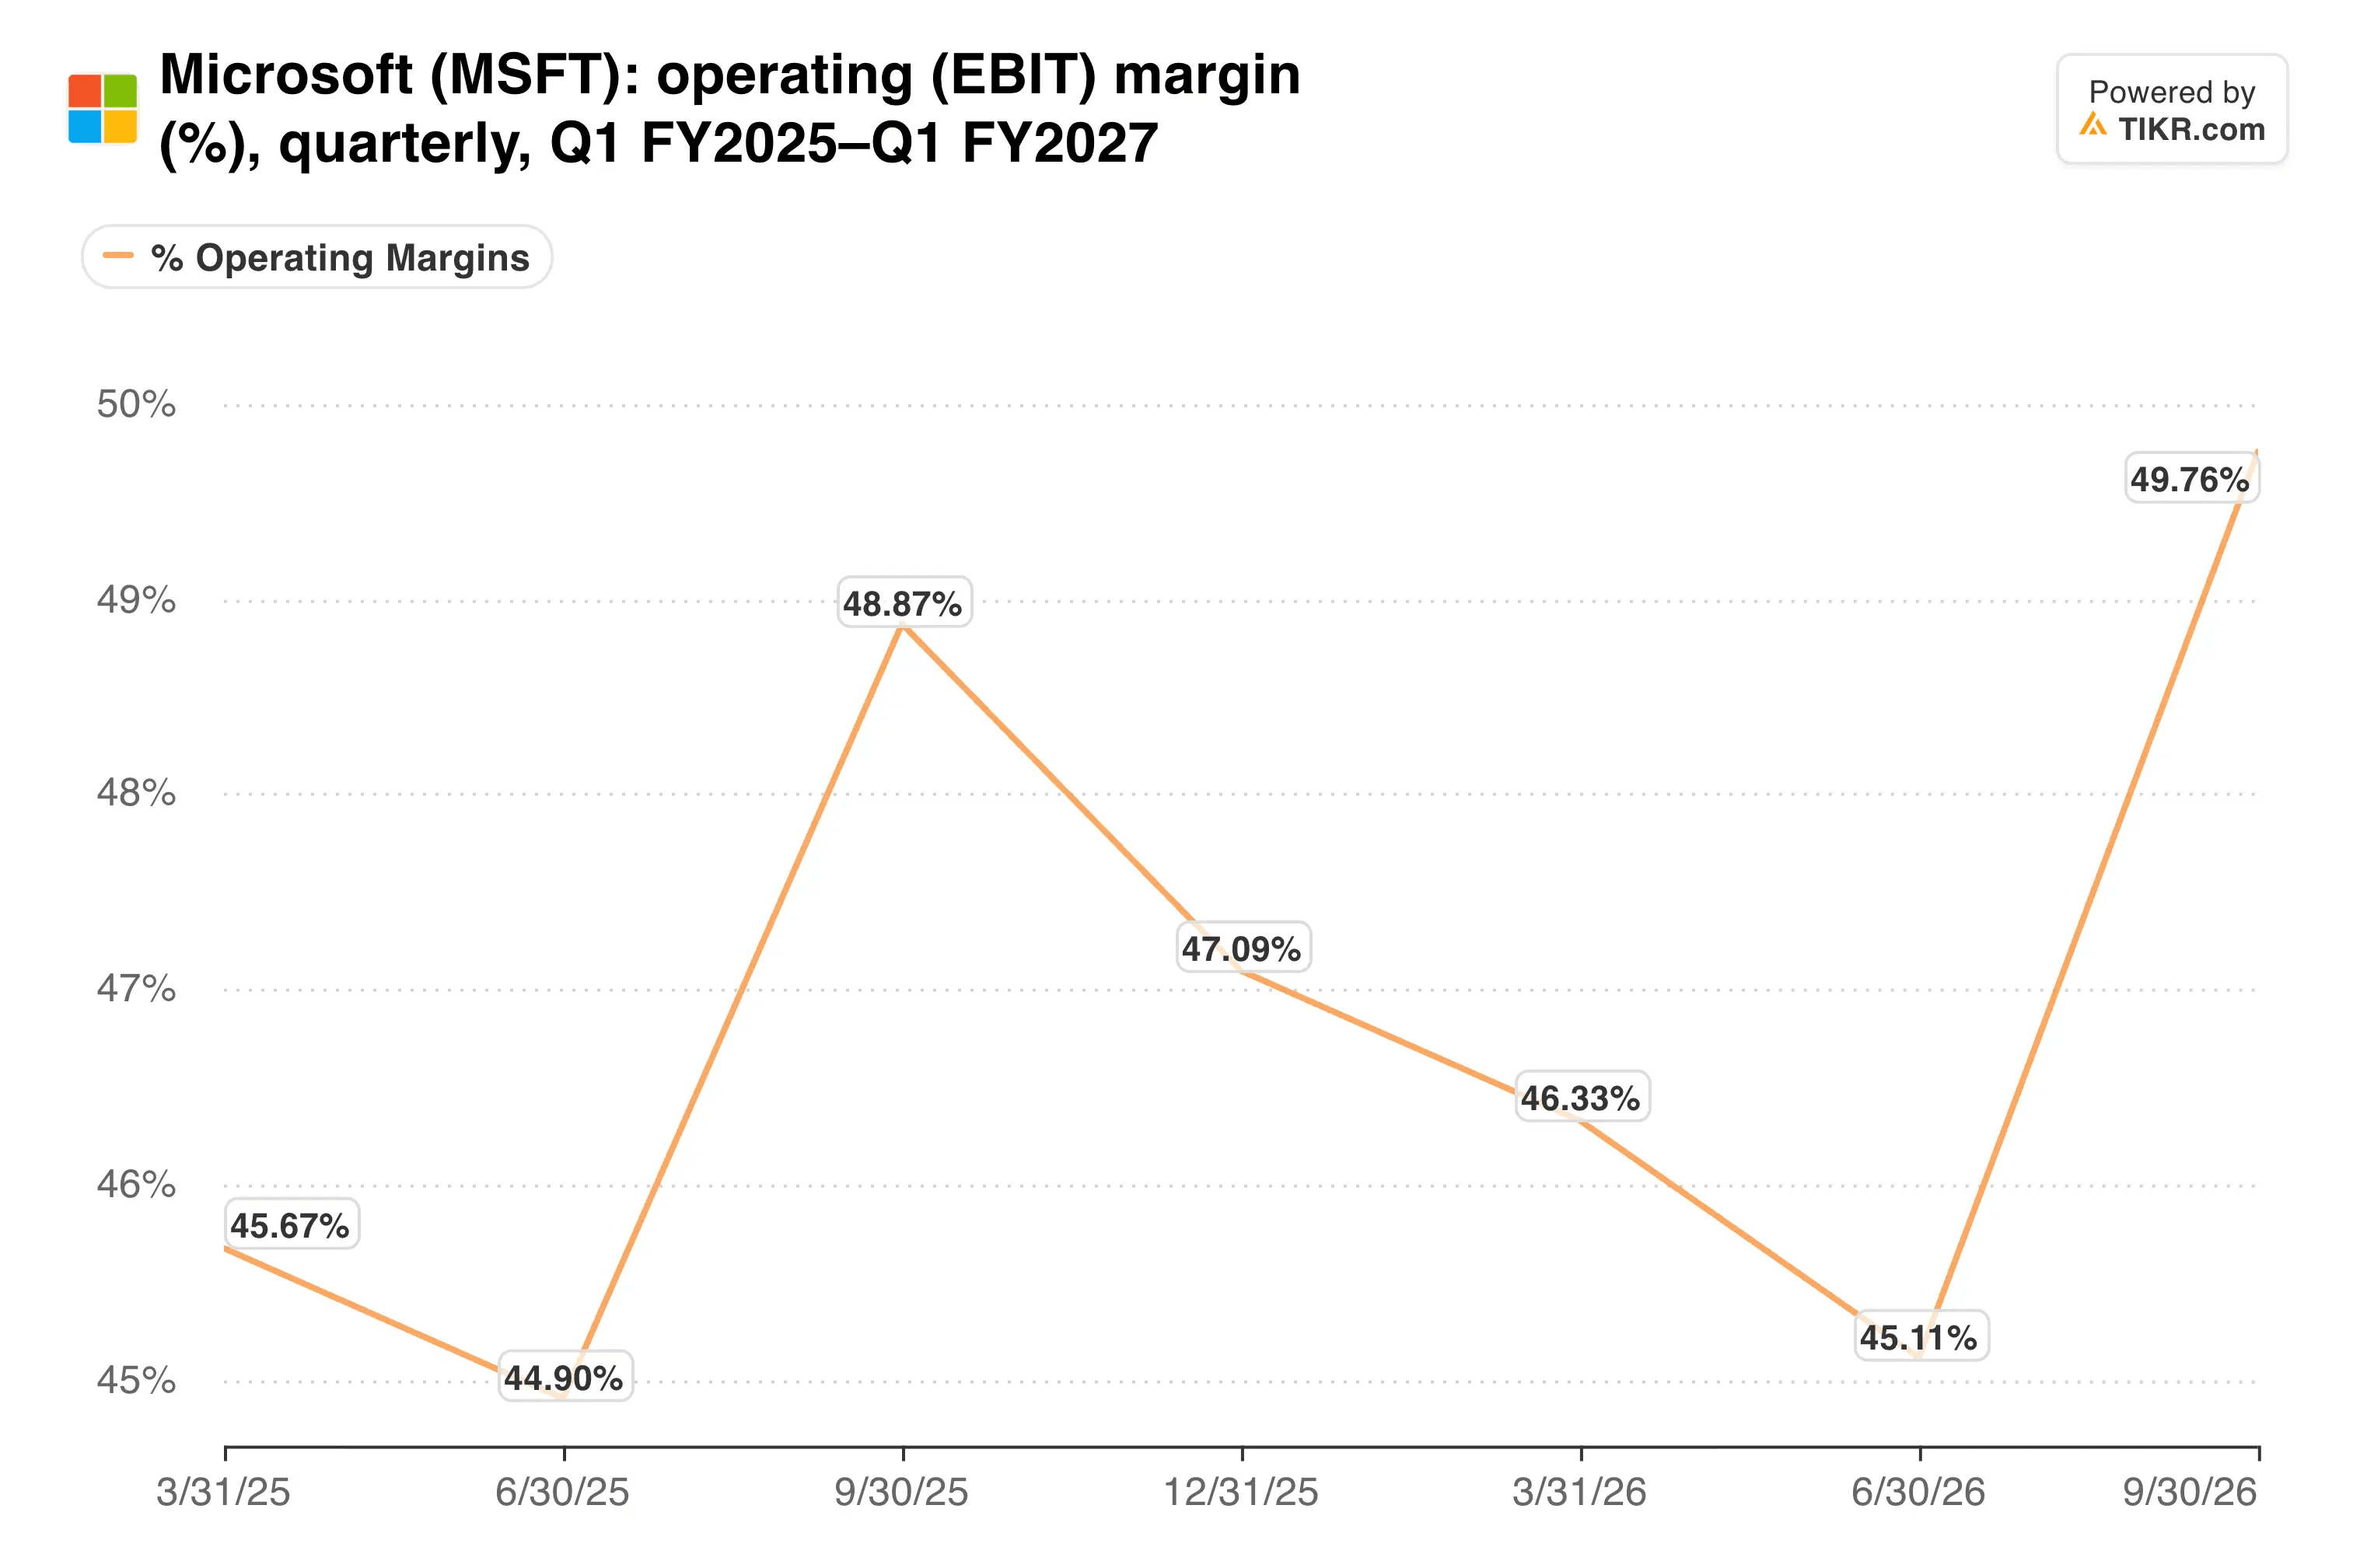
前四半期の営業マージンは49.8%に達し、1年前の48.9%から上昇した。
そして、厄介な展開がある。Anthropicは2025年11月に300億ドル分のAzureコンピュートを購入する契約を結び、マイクロソフトは同社に最大50億ドルを投資することに合意した。これは、Claudeの成長の一部がAzureを通じて進むことを意味し、Azureの収益は48%増の332億ドルに跳ね上がった。
支出こそがより大きな試練
コストがマイクロソフトにとってより難しい問題かもしれない。ファイナンス・リースを含む設備投資は、1年前の349億ドルから452億ドルに増加し、マイクロソフトは今四半期に500億ドルを超えると予想している。
それでも、キャッシュの創出は同業他社よりも堅調に保たれた。マイクロソフトは186億ドルのフリーキャッシュフローを生み出し、1年前から27%減少したが、アルファベットは第3四半期に9.07億ドルのマイナスのフリーキャッシュフローを計上した。
この圧迫が過去2年間でどのように構築されてきたかを以下に示す。
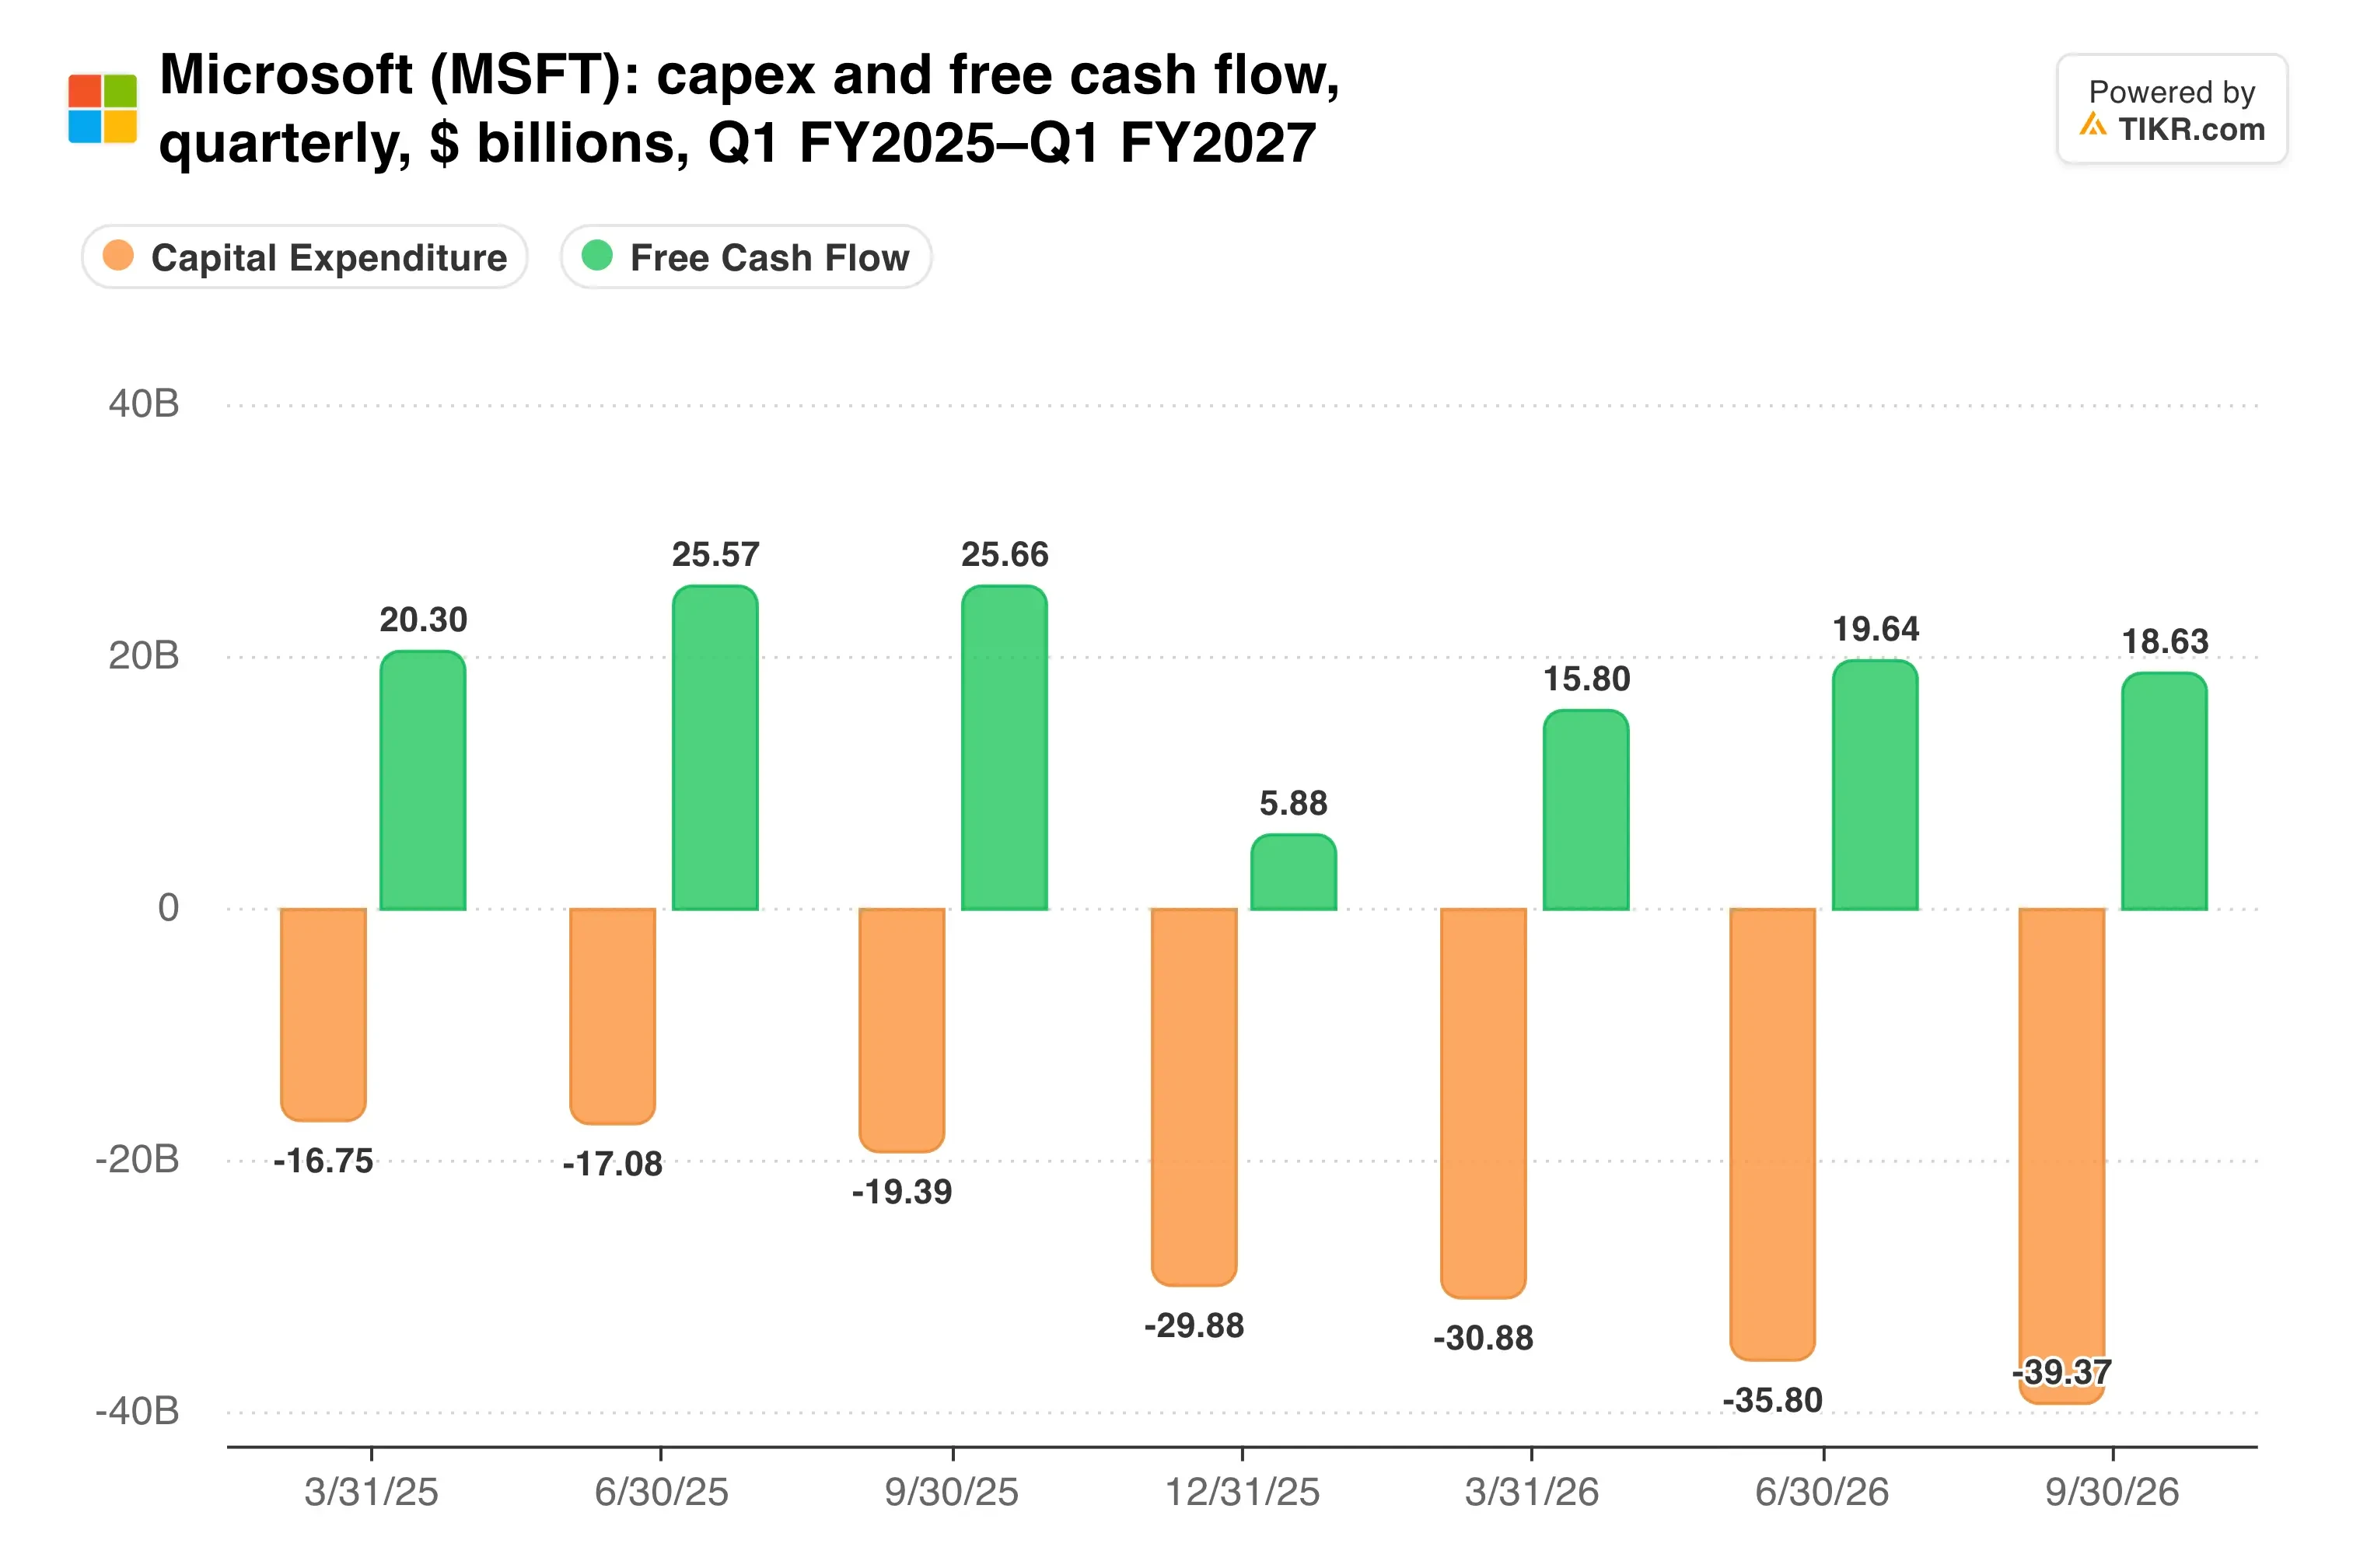
営業キャッシュフローは580億ドルに増加し、そのギャップを管理可能なレベルに保った。
また、マイクロソフトはレンタル容量の選択についても厳しくなっている。ブルームバーグは金曜日、AIコンピューティングをオラクルからレンタルする契約を縮小し、外部クラウドパートナーシップへの数十億ドルの支出を見直していると報じた。
12月四半期について、経営陣は960億ドルから971億ドルの収益を予想している。Azureの成長率は49%から50%になると見込まれており、アナリストが予想していた47.6%を上回る。
私の見解:火曜日の下落は、Anthropic自身のチームが初期段階と呼ぶ脅威を織り込んでいる。Officeにとっての真のリスクは、今後数年にわたる価格設定力の鈍化であり、1回のベータ版リリースではまだそれを示すことはできない。私は見出しよりもMicrosoft 365クラウドの成長をより注意深く見守るだろう。なぜなら、10%台後半の成長ペースが維持されれば、この売りは単なるノイズに見えるからだ。
次のチェックポイントは、1月下旬に予定されているマイクロソフトの2027会計年度第2四半期決算報告だ。そこでは、Azureが49%から50%という予想を達成するかどうか、そしてMicrosoft 365クラウドの成長が17%近辺を維持するかどうかが明らかになる。
では、マイクロソフト株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、マイクロソフトの価値がいくらになるかを確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!








