

主なポイント
- Altria Group (MO) は8月に四半期配当を4.7%引き上げ、Philip Morris International (PM) は9月に自社の配当を8.8%引き上げました。
- 現在の利回りでは、Altriaに10,000ドル投資すると年間590ドルの配当を受け取れますが、Philip Morrisでは320ドルです。
- 2026年9月30日までの過去12か月間で、Altriaの配当はフリーキャッシュフローの78%を占めましたが、Philip Morrisでは68%でした。
- Philip Morrisはより速く成長しており、第3四半期の売上高の40%以上を無煙製品が占めていますが、Altriaははるかに低いフォワードP/Eで取引されています。
Altria Groupは8月、四半期配当を4.7%引き上げて1株あたり1.11ドルとし、これは57年間で61回目の引き上げとなりました。1か月後、Philip Morris Internationalはさらに大きな引き上げを行い、自社の配当を8.8%引き上げて1株あたり1.60ドルとし、19年連続での引き上げを達成しました。
これにより、インカム投資家の前に2つの非常に異なるタバコ株の選択肢が提示されています。Altriaの5.9%利回りか、あるいはより速く成長するビジネスを背景にしたPhilip Morrisの3.2%利回りか。もし今後10年間、1つしか保有できないとしたら、どちらに投資すべきでしょうか?
| 指標 | Altria Group (MO) | Philip Morris International (PM) |
|---|---|---|
| 配当利回り | 5.9% | 3.2% |
| 年間配当 | $4.44 | $6.40 |
| 配当成長率(2020会計年度-2025会計年度) | 年率4.1% | 年率3.5% |
| 実績(会社発表) | 57年間で61回引き上げ | 19年連続引き上げ |
| キャッシュ配当性向(TTM、2026年9月30日まで) | 78% | 68% |
| 純有利子負債/EBITDA(LTM) | 1.7倍 | 2.0倍 |
| フォワードP/E(NTM) | 13倍 | 22倍 |
出典: TIKR, 2026年11月9日; 実績は各社発表による。
退職者に6%以上の利回りを支払う、安全な6つの配当株
現在、年間配当利回りが6%以上の株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
Altriaの大きな配当は厳しいが安定している
10月29日に発表されたAltriaの第3四半期決算は、緩やかで安定したものでした。純売上高は2025年第3四半期比1.0%増の61億ドルとなり、調整後EPSは4.8%増の1.52ドルとなりました。
国内の紙巻きたばこ販売量は減少し続けていますが、マルボロは価格に敏感な喫煙者向けに価格設定されたマルボロ「Cowboy Cut」でプレミアムシェアを獲得し、ニコチンポーチ「on!」の出荷量は13.3%増加しました。
経営陣は2026年の調整後EPSの業績見通しを、5.56-5.72ドルから5.66-5.74ドルに上方修正しました。株価は前場取引で7%上昇し、取締役会は10月に自社株買いプログラムに10億ドルを追加しました。
フリーキャッシュフローは、2016会計年度と2017会計年度に不足した後、2018会計年度以降、毎年Altriaの配当をカバーしています:
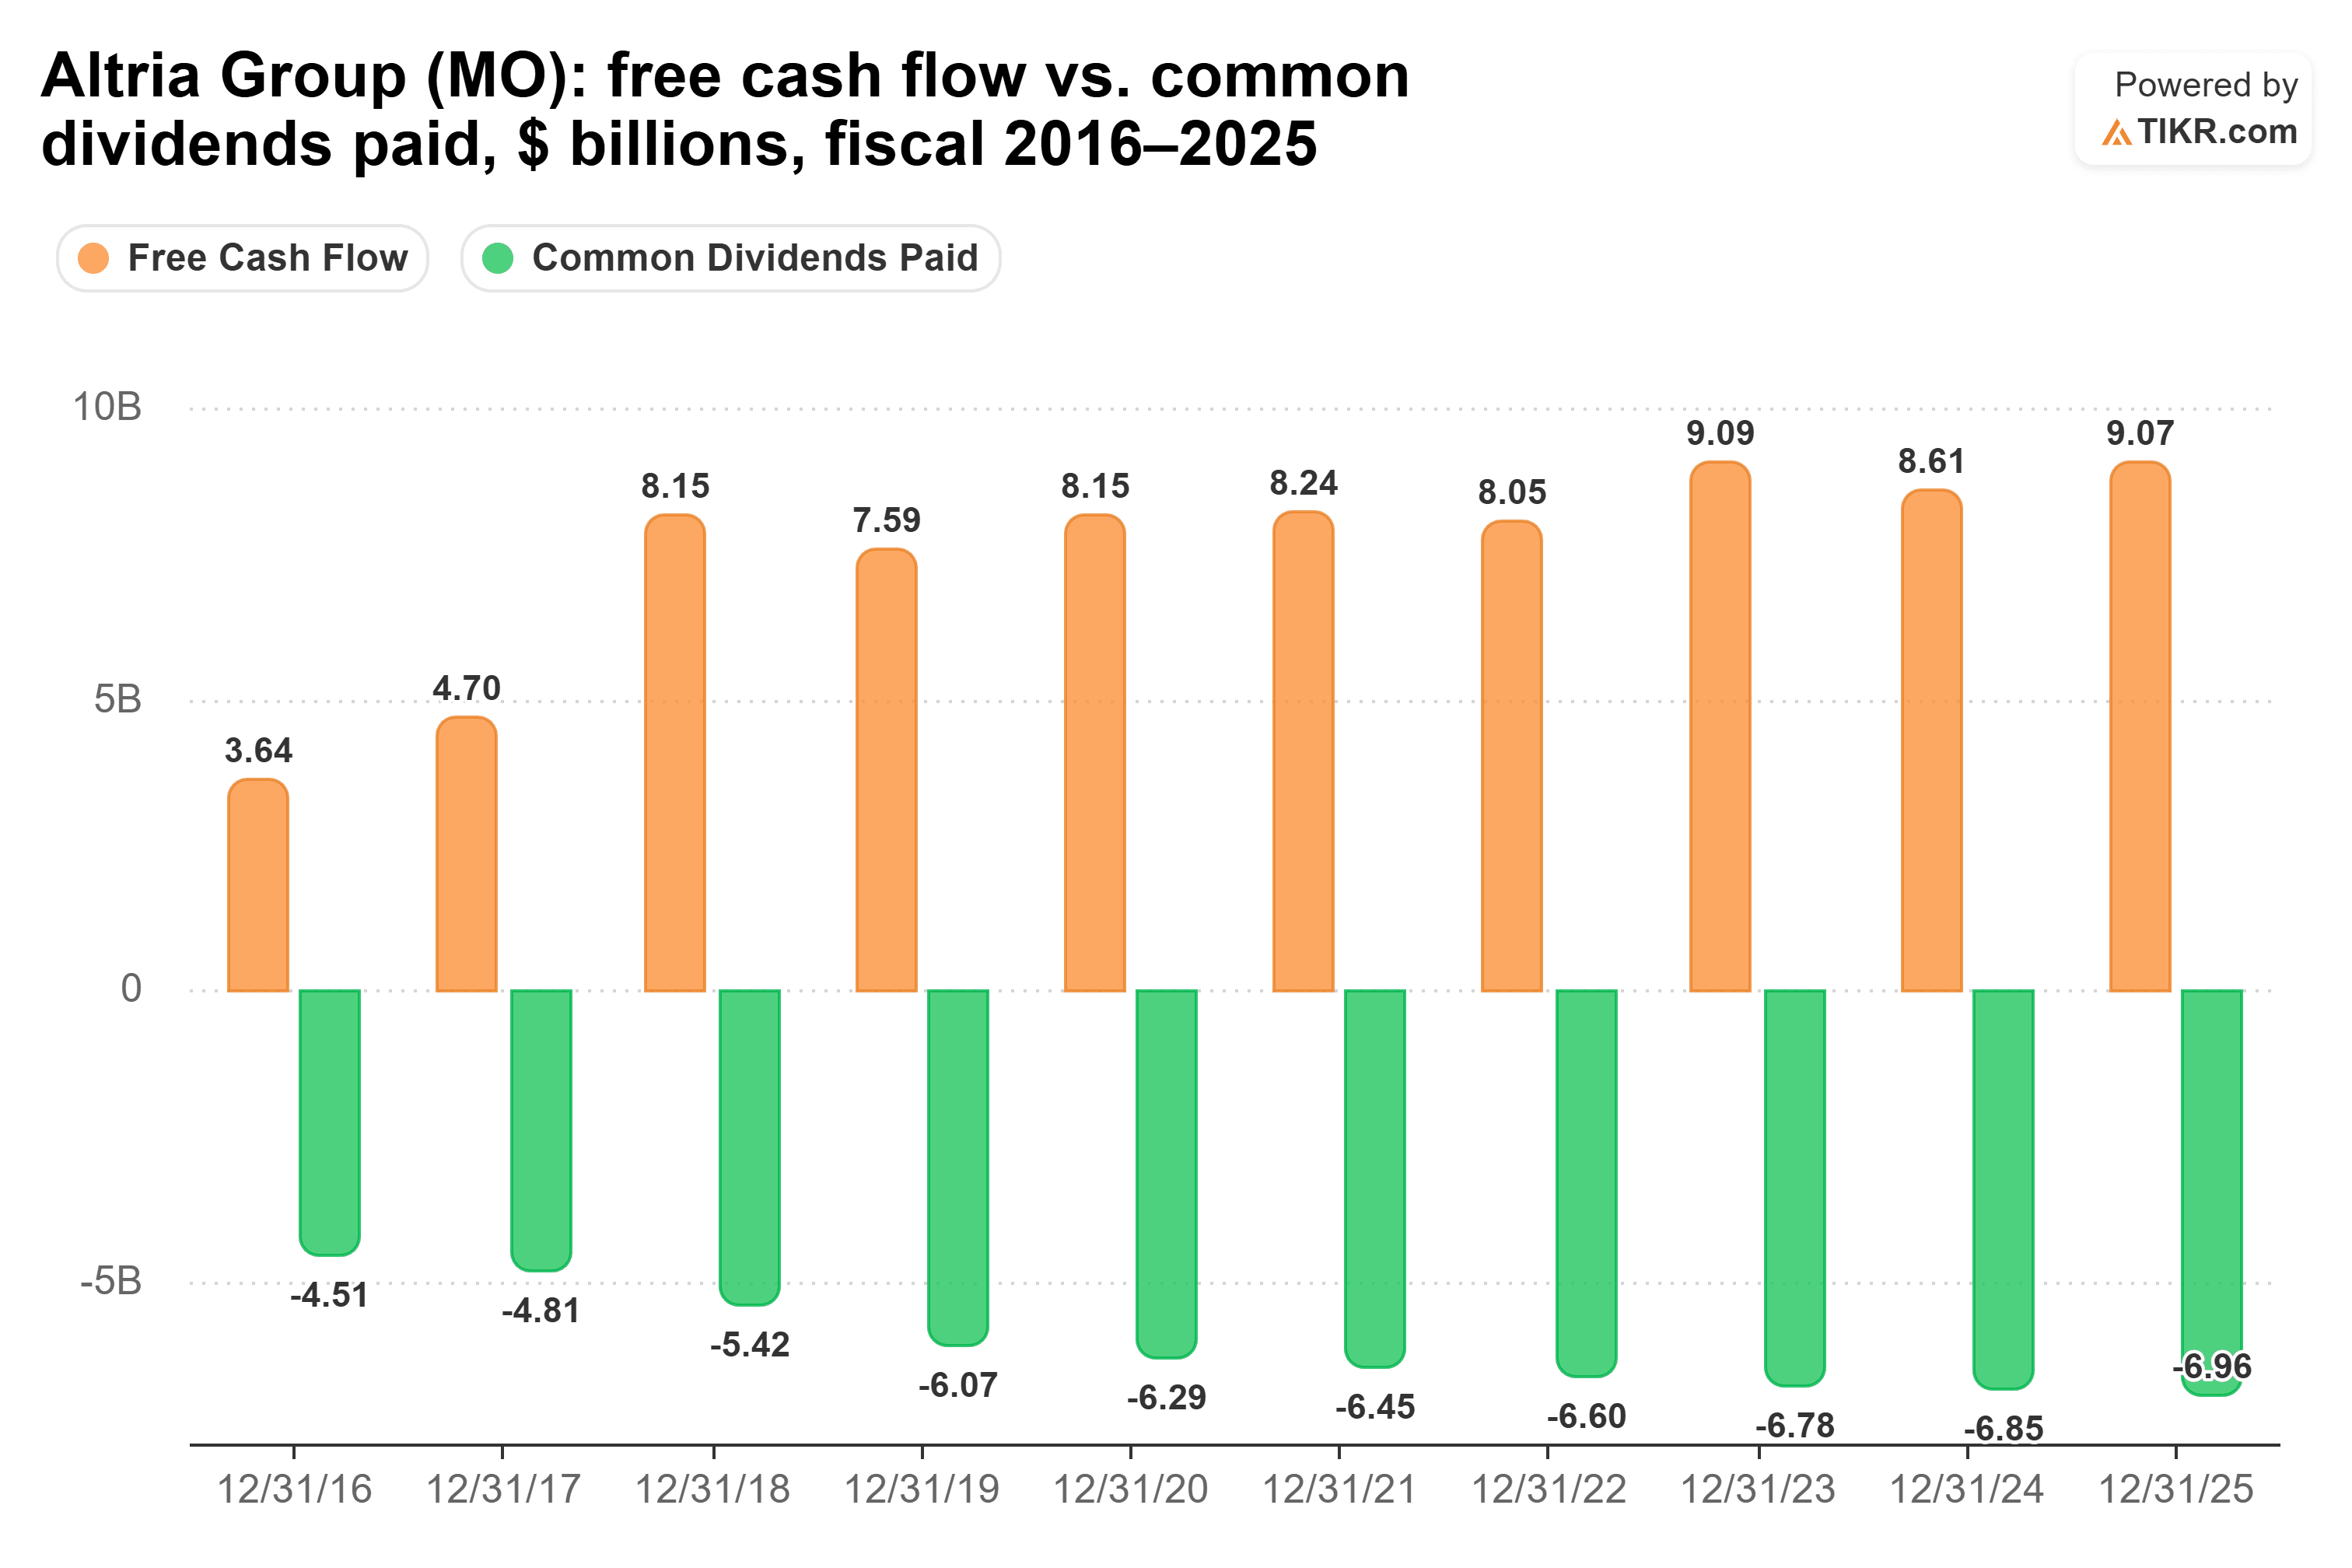
2021会計年度から2025会計年度にかけて、そのキャッシュ配当性向は75%から82%の間で推移し、2026年9月30日までの過去12か月間では78%でした:厳しい水準ですが、非常に一貫しています。
Altriaは2028年まで毎年ミッドシングルディジット(中一桁)の配当引き上げを目標としており、2026年の業績見通しでは調整後EPSが4.5%から6.0%成長するとされているため、利益はその目標に追いついています。
主なリスクは中核事業にあります:紙巻きたばこ、コペンハーゲン、スコールの販売量は縮小し続けており、同社の電子タバコ「NJOY ACE」は2026年に市場に戻ることはありません。
Philip Morrisはより速い成長株
Philip Morrisは逆の取引を提供します:より小さな利回りですが、販売量がまだ成長しているビジネスです。
10月21日に発表された第3四半期の純売上高は5.5%増の114億ドル、調整後EPSは5.4%増の2.36ドルとなり、IQOS、ZYN、VEEVなどの無煙製品が売上高の40%以上を占めました。
しかし、同社は2026年の調整後EPSの業績見通しを、通貨効果の縮小を理由に8.29-8.44ドルに下方修正し、ZYNに注力するため米国事業が第4四半期にほぼ損益分岐点になると見込んでいるため、株価はその日1%下落して取引を終えました。
「PMIの成功は、長期的な成長のために短期的に投資することに基づいています。それは、私たちがIQOSで、そして何十年も前にはマルボロで行ってきたのと同じことです」と、CFOのエマニュエル・バボーは第2四半期決算説明会で述べました。
同社のフリーキャッシュフローは、2023会計年度を除き、2016会計年度以降の毎年、配当をカバーしています。
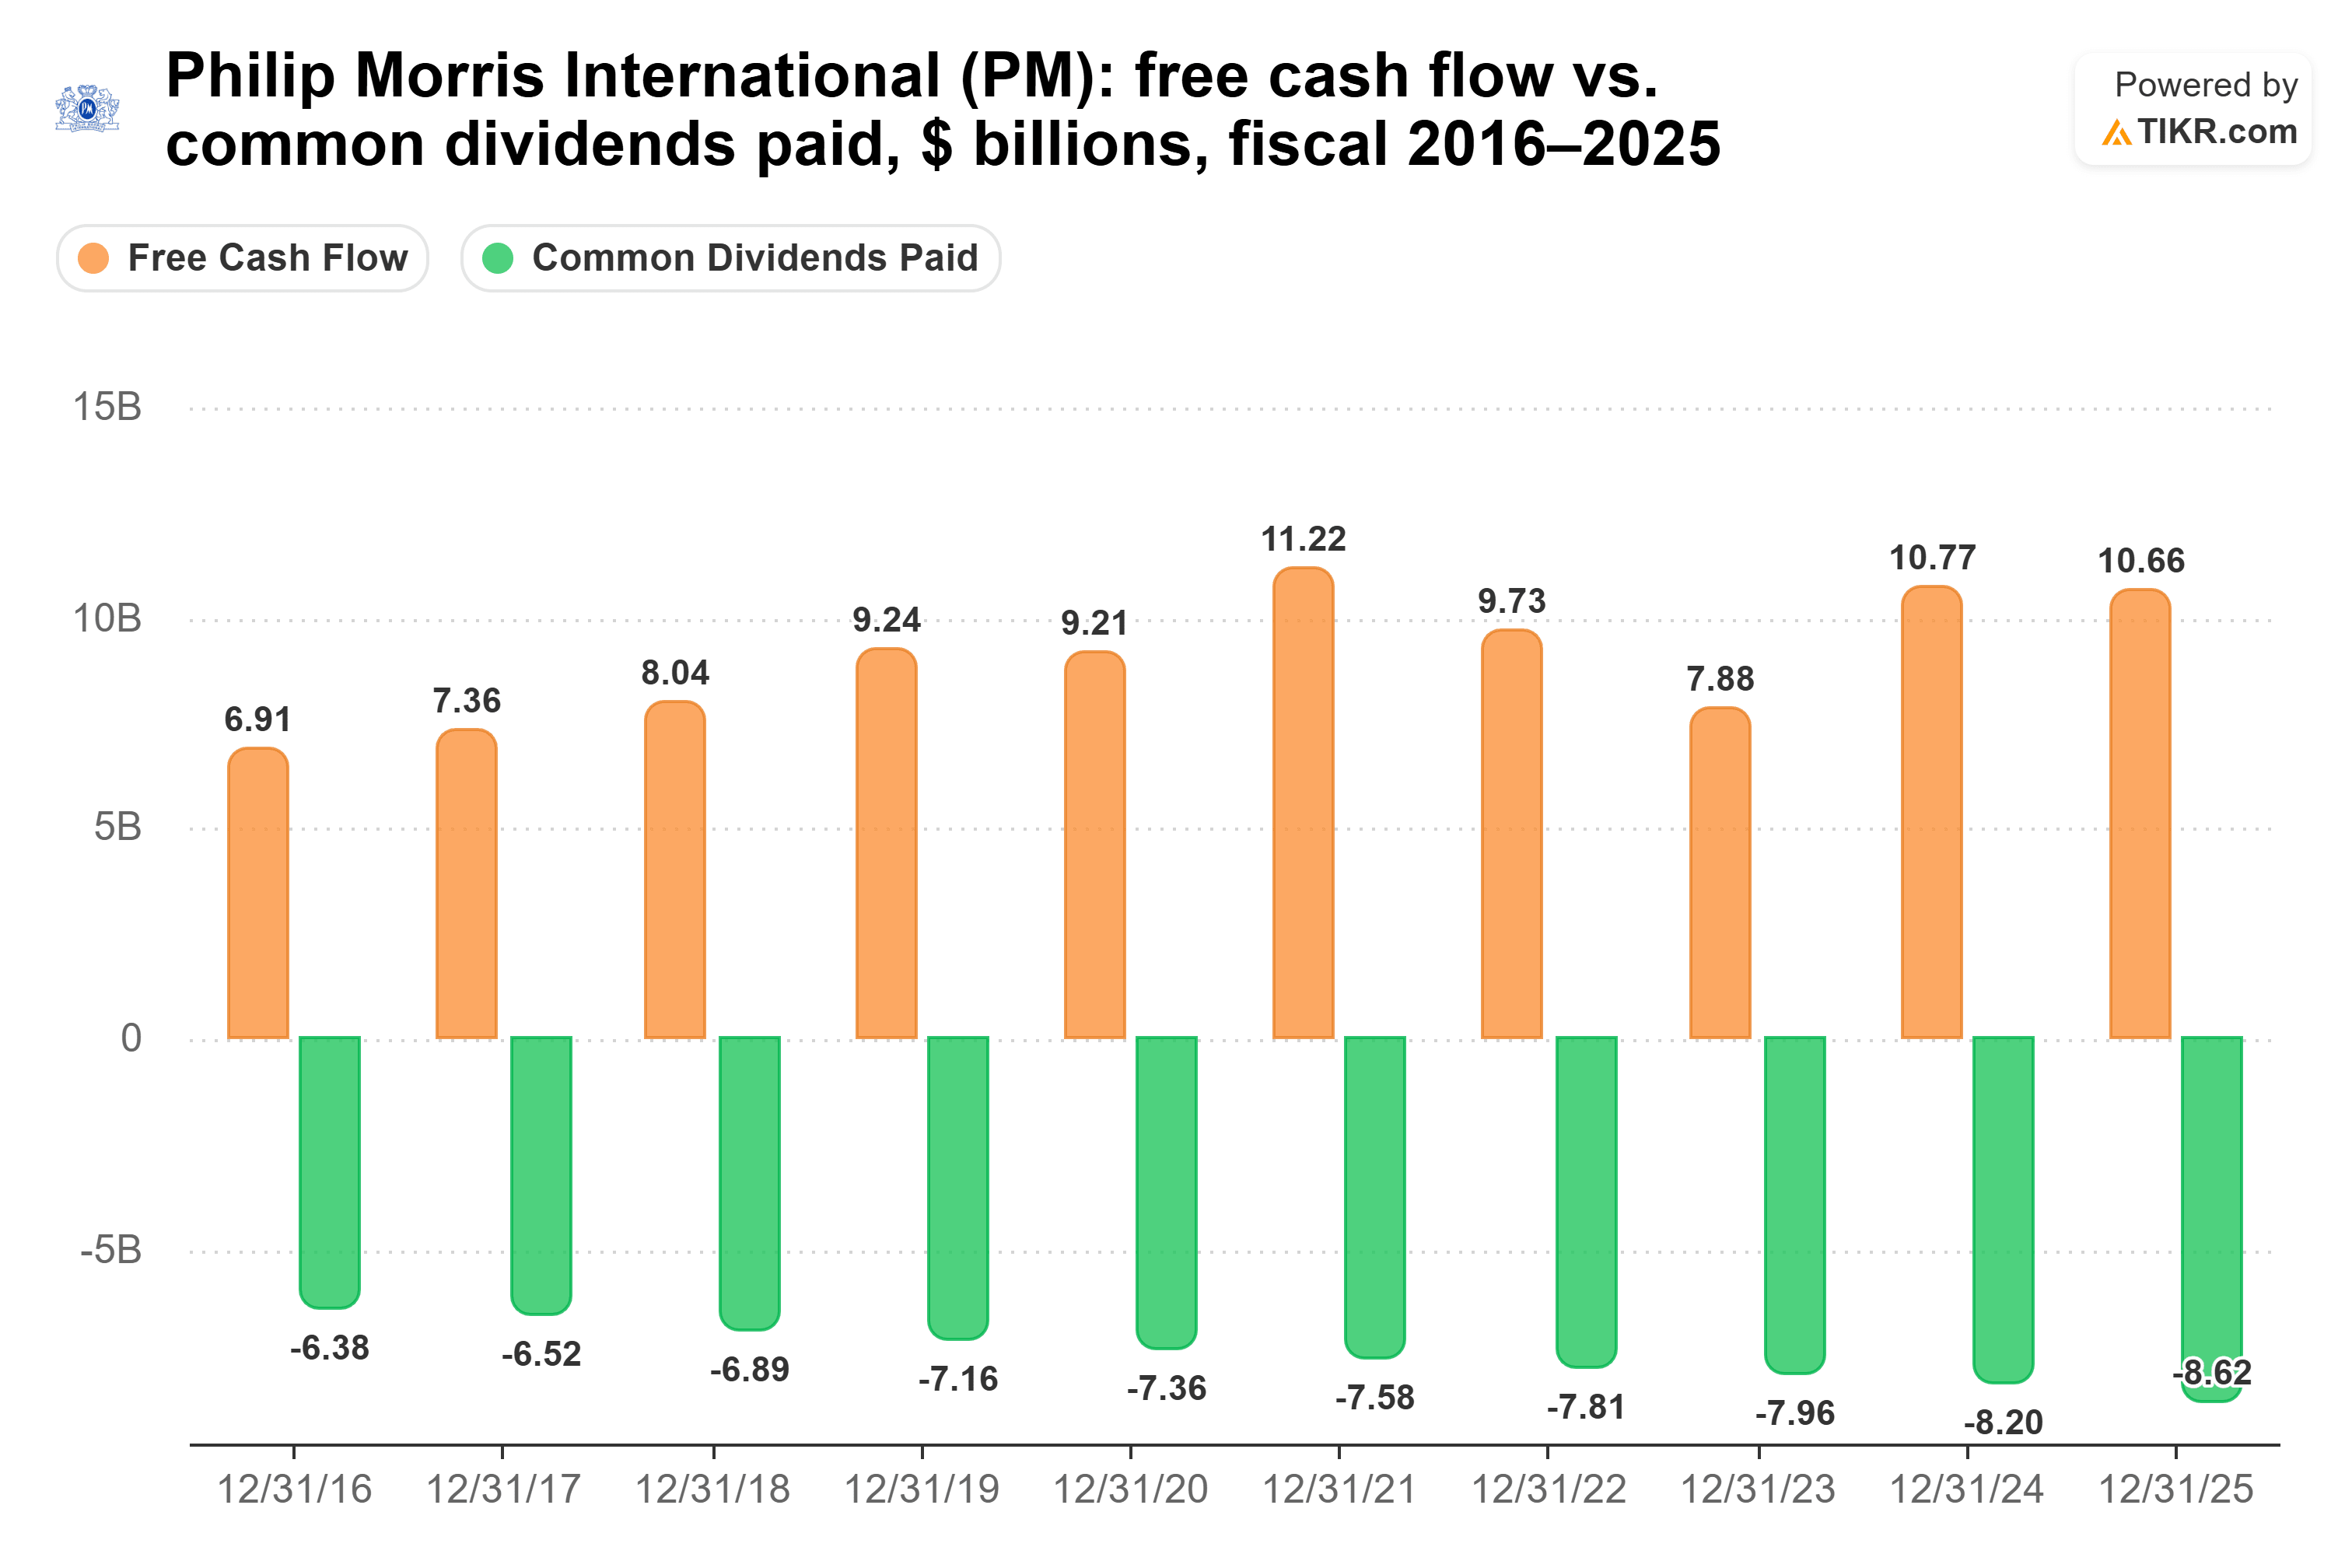
配当は2023会計年度でフリーキャッシュフローの101%、2025会計年度で81%、そして2026年9月30日までの過去12か月間では快適な68%を占めました。
これは、Altriaが今日持っている余地よりも大きく、より不安定な実績の上に成り立っています。
経営陣は2026年に約135億ドルの営業キャッシュフローを記録すると見込んでいますが、エネルギーコストと中東およびウクライナでの紛争が第4四半期にやや重くのしかかると見ています。
では、どちらの配当が勝つのか?
もし今後10年間、1つしか保有できないとしたら、それはAltriaです。
各銘柄の5年間の配当成長率で計算すると、Altriaに10,000ドル投資すると、今年は590ドルの配当を受け取り、10年目には約848ドル、これは当初の10,000ドルに対する8.5%の利回りとなり、10年間で合計約7,122ドルの配当を受け取ることになります。
同じ10,000ドルをPhilip Morrisに投資すると約3,761ドルとなり、その成長率ではその配当収入がAltriaに追いつくことはありません。
Altriaはそのペースを78%の配当性向で維持するために利益の成長を続ける必要がありますが、アナリストはそれを期待しています:
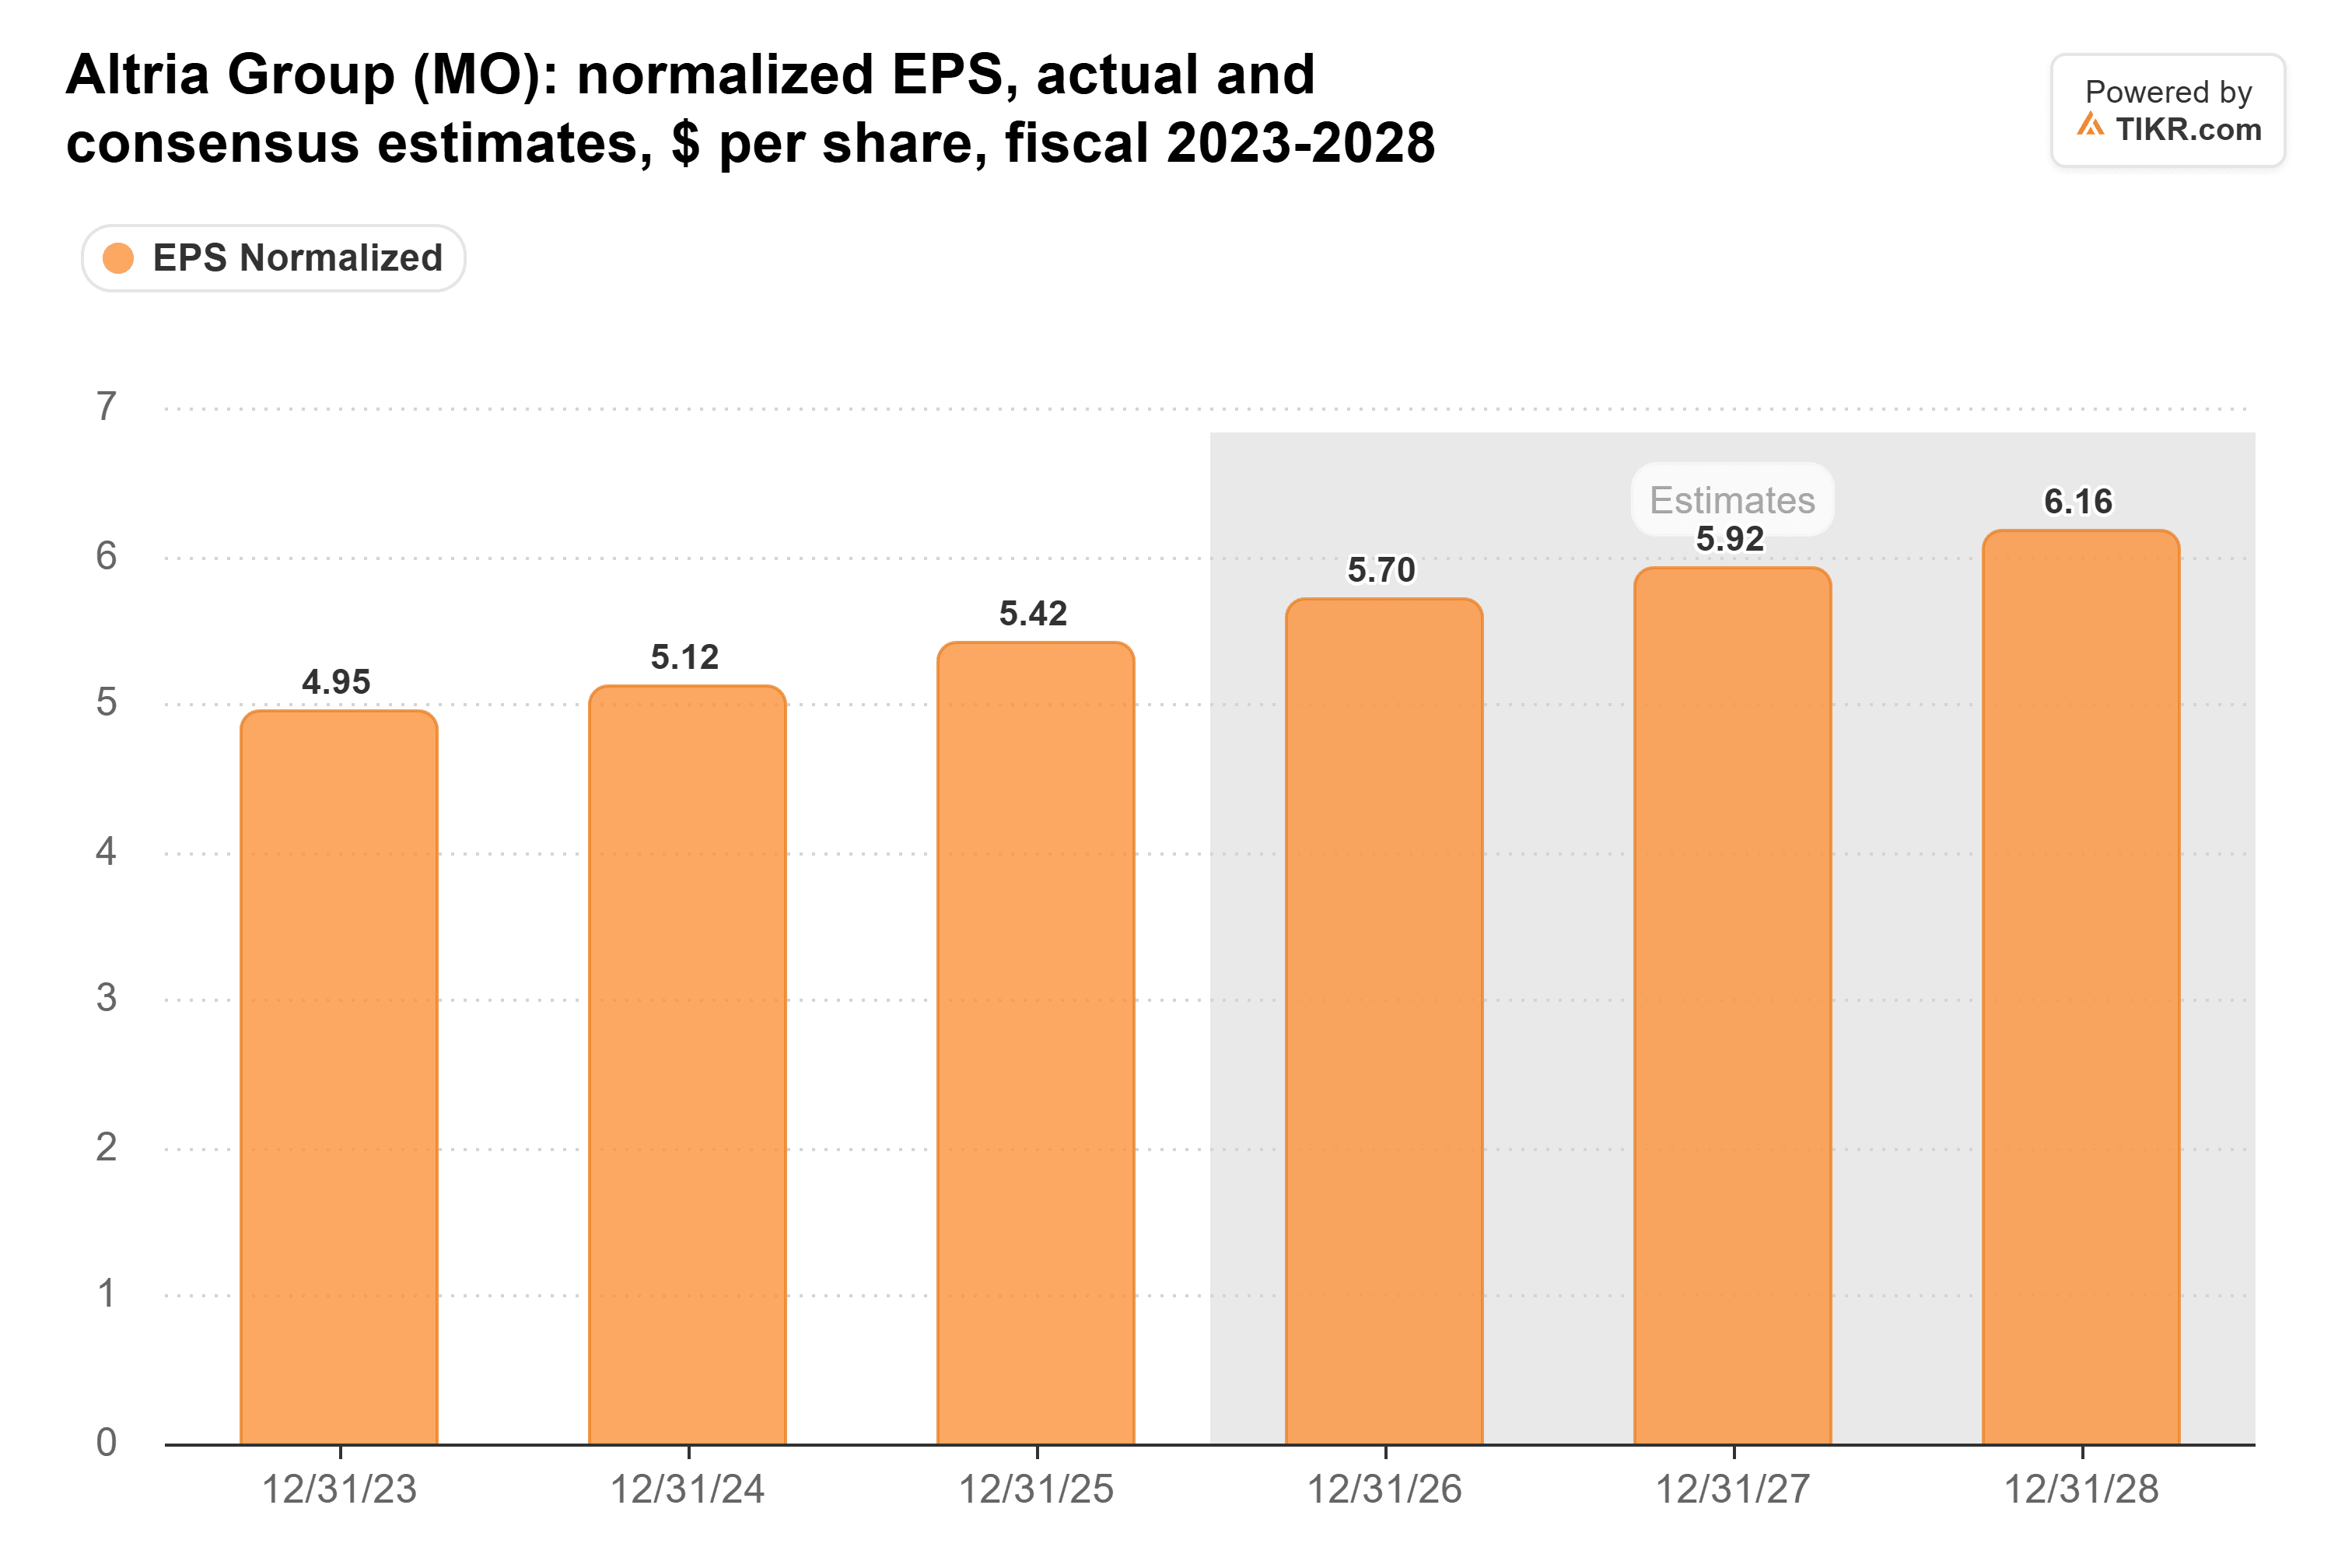
これは2025会計年度で1株あたり5.42ドル、2028会計年度までに6.16ドルに上昇し、配当性向を引き伸ばすことなくミッドシングルディジットの引き上げを賄うのに十分です。
そして、フォワードP/Eが13倍(Philip Morrisは22倍)であるため、私はそれを割高な価格で買っているわけではありません。
Philip Morrisにはより良い成長ストーリーがあります。その売上はより速く成長し、無煙製品がその売上の割合を増やし、最新の引き上げはAltriaを上回り、現在の配当性向にはより多くの余地があります。
ただ、10年という期間で見れば、私は同じ方法で毎年カバーされてきた配当から、はるかに大きな配当を受け取る方を選びます。
もちろん、Altriaの配当目標は2028年までしか設定されていないので、それ以降に何を約束するか注目していきます。
Altria Groupは忘れよう:今すぐ買える、安全な6%以上の利回りを持つ6つの配当株
配当は莫大な富への鍵を握ることができます。しかし、正しいものを買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢の退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の入金を待つことの違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてAltria Groupはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!



