


ウォール街のアナリストは一般的に保守的な集団です。ほとんどの企業がそうではないため、企業の売上高が3倍になることをモデル化することは稀です。したがって、コンセンサス予想が3つの半導体銘柄にまさにそれを求めている場合、ストリートが何を見ているのか、そして何がうまくいかなければならないのかを問う価値があります。
3社すべてが今月開催されたシティの2026年グローバルTMTカンファレンスでプレゼンテーションを行いました。経営陣が何を語り、どこで話が崩れる可能性があるのかをご紹介します。
Lumentum (LITE): 30億ドルから137億ドルへ

Lumentumは2026年度の売上高を約30億ドルで終えました。現在のコンセンサスは、2028年度までに96億ドル、2029年度までに137億ドルを見込んでいます。
AIデータセンターは、チップ間でデータを銅線の代わりに光を使って移動させますが、Lumentumはその変換を行うレーザーを製造しています。
シティのカンファレンスで同社は、2027年まで注文を満たすのに十分な速さでそれらのレーザーを製造できず、顧客は価格を交渉で下げるよりも高い価格を支払い続けていると述べました。2つの波がこれを牽引しています。
1つ目は、データセンター内でラック同士を接続することであり、経営陣は2027年にこれが倍増すると見込んでいます。2つ目は、単一のラック内でGPU同士を接続することであり、これはラックあたりはるかに多くの光学部品を必要とし、2028年にさらに3倍から4倍成長すると見られています。経営陣はまた、光スイッチ(光ビーム自体を電気に変換せずに直接転送する新しい製品)に対する最大顧客からの需要増強を受け、2028年度の1株当たり利益目標を40ドルに引き上げました。
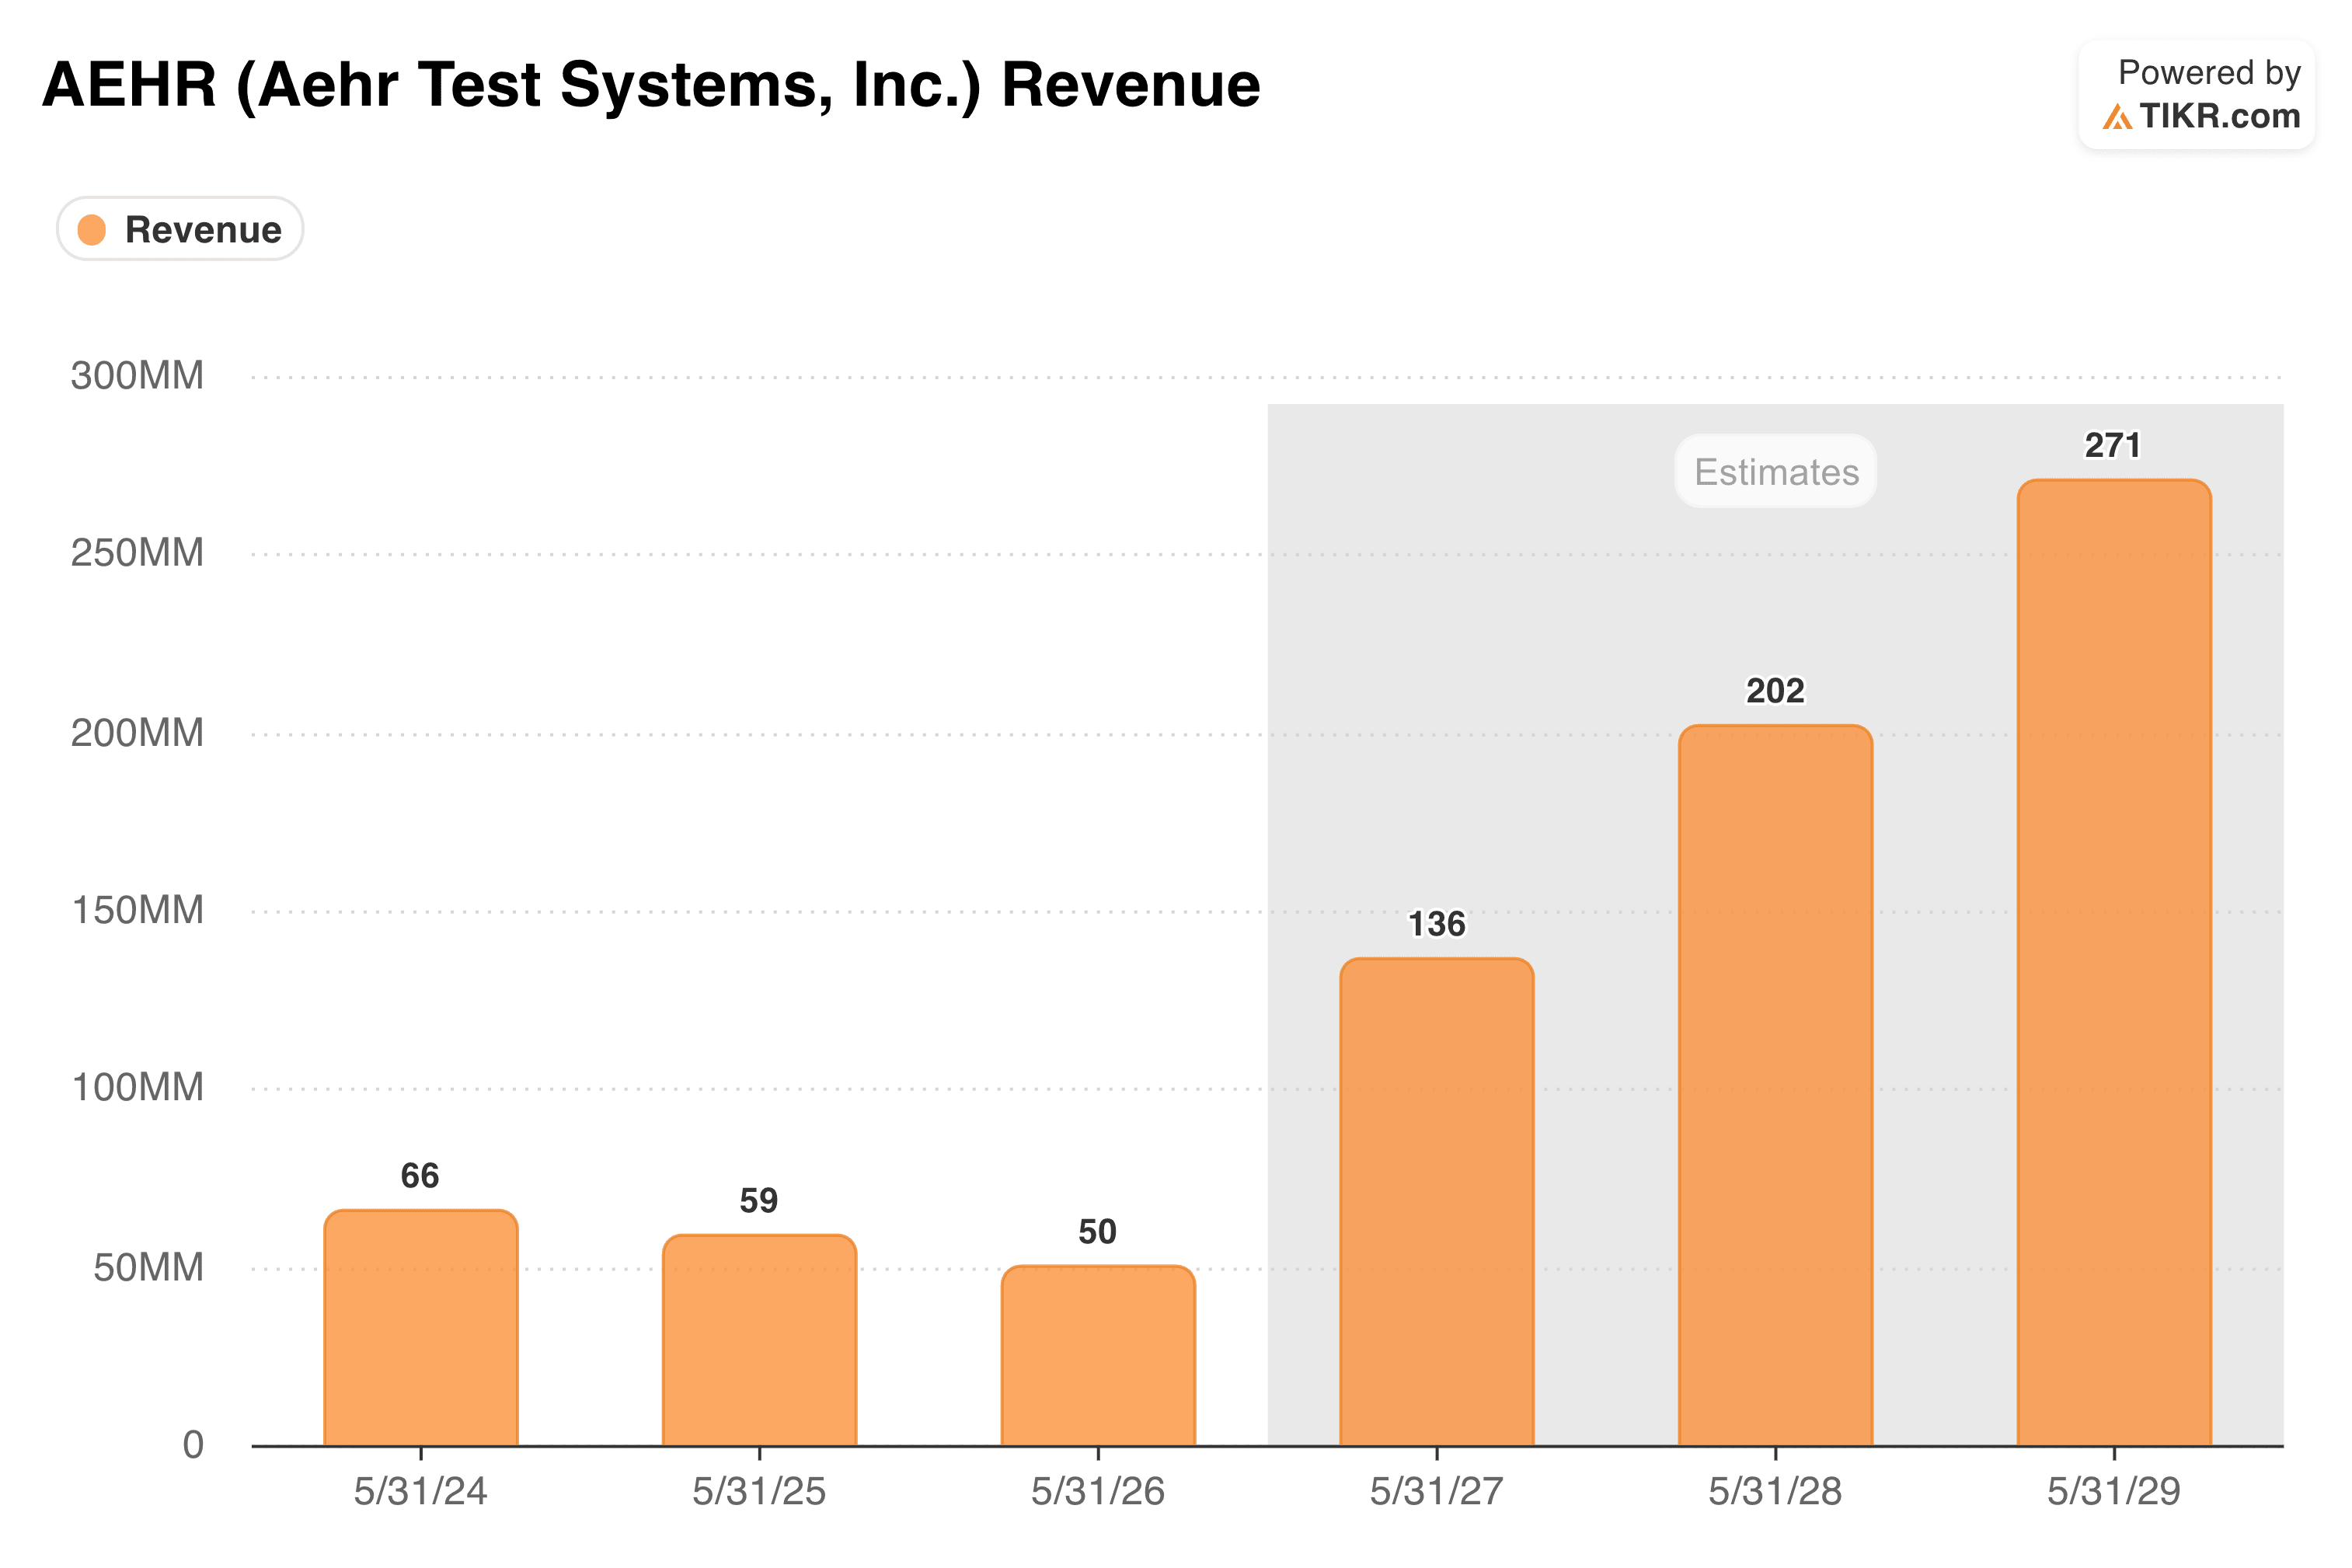
Aehr Test Systems (AEHR): 5000万ドルから2億7100万ドルへ
チップが出荷される前に、高温・高電圧下でストレステストが行われ、早期に故障する可能性のあるものをふるいにかけます。このプロセスはバーンインと呼ばれ、Aehrはそれを行う装置を製造しています。これはAIチップにとって通常のチップよりも重要です。1つの不良GPUが、数千個のGPUを収容するラック全体をダウンさせる可能性があり、設置後に故障を見つけるコストは、工場で捕捉するコストよりもはるかに高くなります。
Aehrはここで最も小さな銘柄であり、最も急激な上方修正を受けています。2026年度の売上高は実際には15%減少し、5000万ドルでした。その後、経営陣は2027年度の業績見通しを1億3000万ドルから1億5000万ドル(約160%から200%の成長)とし、実質的な受注残高は約1億ドルとしました。ストリートは約8500万ドルをモデル化していました。
現在のコンセンサスは、2027年度で1億3600万ドル、2029年度までに2億7100万ドルとなっています。特に、この業績見通しにはメモリ関連の売上は含まれておらず、経営陣はこれを今後の上振れ要因と位置付けています。
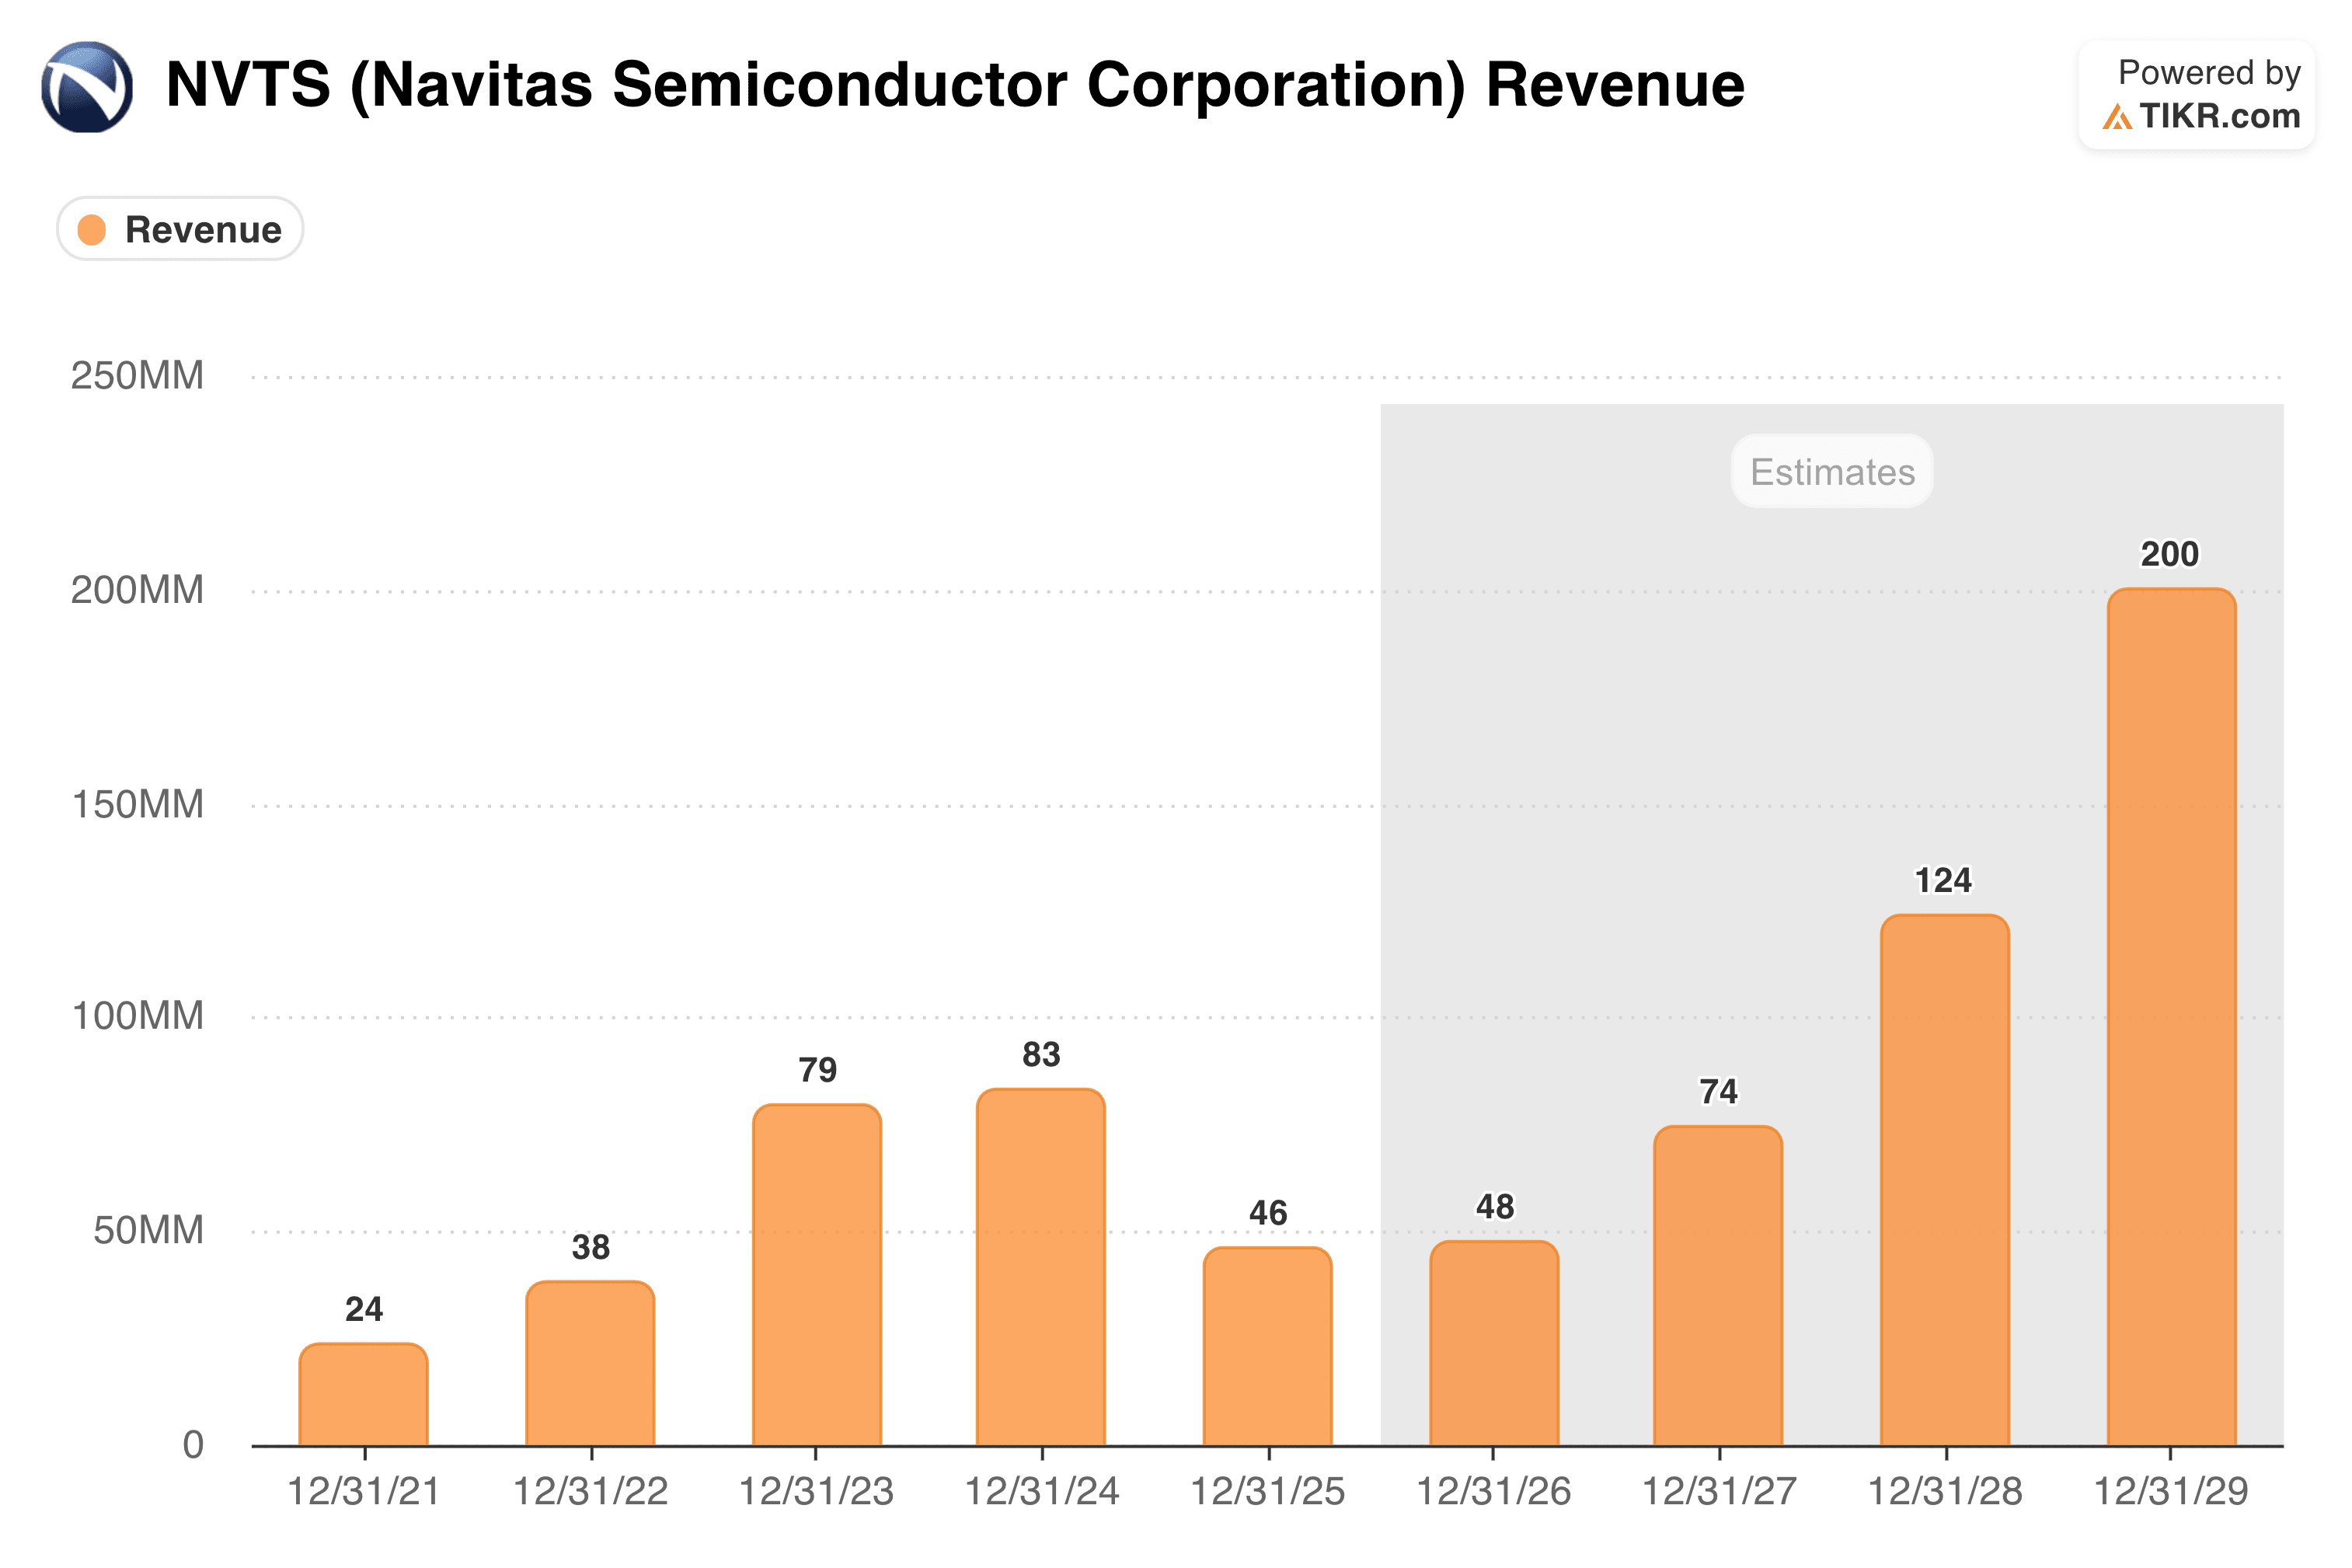
Navitas Semiconductor (NVTS): 4600万ドルから2億ドルへ
電力網からの電気は、データセンターに数千ボルトで届きます。内部のチップは1ボルト未満で動作します。何かがその電圧を下げる必要があり、すべての変換はその一部を熱として無駄にします。Navitasは、通常のシリコンの代わりに窒化ガリウムと炭化ケイ素を使用してこれらの変換を処理するチップを製造しており、これにより電力の無駄が少なくなり、占有スペースも小さくなります。
同社は、以前は売上高の85%を占めていたモバイル消費者向けからAIインフラストラクチャーへの転換を完了したばかりです。経営陣は、AIが年末までに売上高の3分の1を超え、受注残高は2027年まで続くと述べています。保留中のClaros買収は、2030年の潜在市場規模45億ドルに40億ドルを追加します。
問題点:コンセンサスは、2029年までに2億ドルに増加する前に、2026年にわずか4800万ドルしか見込んでいません。成長のほぼすべてが後半に集中しています。
これらの予想が外れる要因
第一に、顧客集中です。Lumentumの引き上げられた目標は、単一顧客からの光スイッチ注文に大きく依存しています。Aehrの受注残高は少数のチッププログラムに集中しています。少数の顧客が売上高の大部分を牽引する場合、そのうちの1社がプロジェクトを2四半期遅らせるだけで、モデル全体が崩れる可能性があります。
第二に、タイミングです。この売上高の多くは、まだ発売されていない製品に依存しています。Navitasが供給する新しいデータセンター電力設計は2027年後半まで登場せず、Claros買収の貢献は2028年までありません。Aehrは投資家に、高価な装置を大口でまとまった注文で販売するため、売上高は四半期ごとに不均等になると伝えています。塊で入ってくる売上高は、見逃しやすい売上高です。
第三に、そして最大の要因は、3社すべてが、景気後退を経験したことのない支出ブームに対応するためのキャパシティを構築していることです。Lumentumは英国とノースカロライナ州に新工場を追加しています。この支出は現在確定していますが、それが対応すべき注文は数年後にやってきます。もしアマゾン、マイクロソフト、グーグル、メタがAI構築を減速させれば、それらの工場は需要縮小に対して固定費としての重荷となります。
売上高が3倍になることは可能ですが、それはまた、アナリストが強い受注残高を取り出して線を延長したときに起こることでもあります。長期投資家は、予想ではなく受注動向を注視すべきです。


