主なポイント
- 32億ドルのファンドが第3四半期にSnowflake、TTM Technologies、Meta Platformsの新規ポジションを開設したことが、13F報告書で明らかになった。
- 3銘柄はすべて9月30日以降下落しており、Metaの23%からTTMの52%まで幅がある。
- アナリストの平均目標株価は、Metaの株価より51%高く、TTMの株価より216%高い。
- Snowflakeは、株価が下落している一方で利益予想が上昇し続けているため、最初に買うべき銘柄である。
第3四半期の13F報告書が提出され、その中でも特に興味深いものの一つが、ほとんどの投資家が聞いたことのないファンドからのものだ。
Tremblant Capital Groupが11月16日に提出した、9月30日で終了した四半期の13F報告書によると、62のポジションにわたって32.4億ドルの米国株を保有していた。その中で最も大きな新規ポジションはSnowflake (SNOW)、TTM Technologies (TTMI)、Meta Platforms (META)の3銘柄だった。
3銘柄はすべて9月30日以降下落している。(13F報告書はファンドがその日に保有していたものしか示さないため、ファンドがいくらで購入したか、あるいは現在も保有しているかどうかはわからない。)では、これらは今、割安なのだろうか?
Snowflakeの予想は上昇を続ける
Snowflakeは3銘柄の中で最大のポジションで、351,240株、9月30日時点で1億1900万ドルの価値があり、ファンドの13Fの3.7%を占め、第3位の保有銘柄だった。その後、株価は25%下落したが、ビジネスは加速し続けている。7月31日で終了した四半期のプロダクト収入は37%増の14.9億ドルとなり、これは3四半期連続の成長加速であり、経営陣はその加速の約半分をAI製品によるものとしている。
アナリストは一貫して数値を引き上げてきた。彼らは、正規化EPSが2026年度の1.25ドルから2029年度の4.34ドルへと3倍以上になると予想しており、平均目標株価も1年前の271ドルから現在の432ドルへと上昇している:
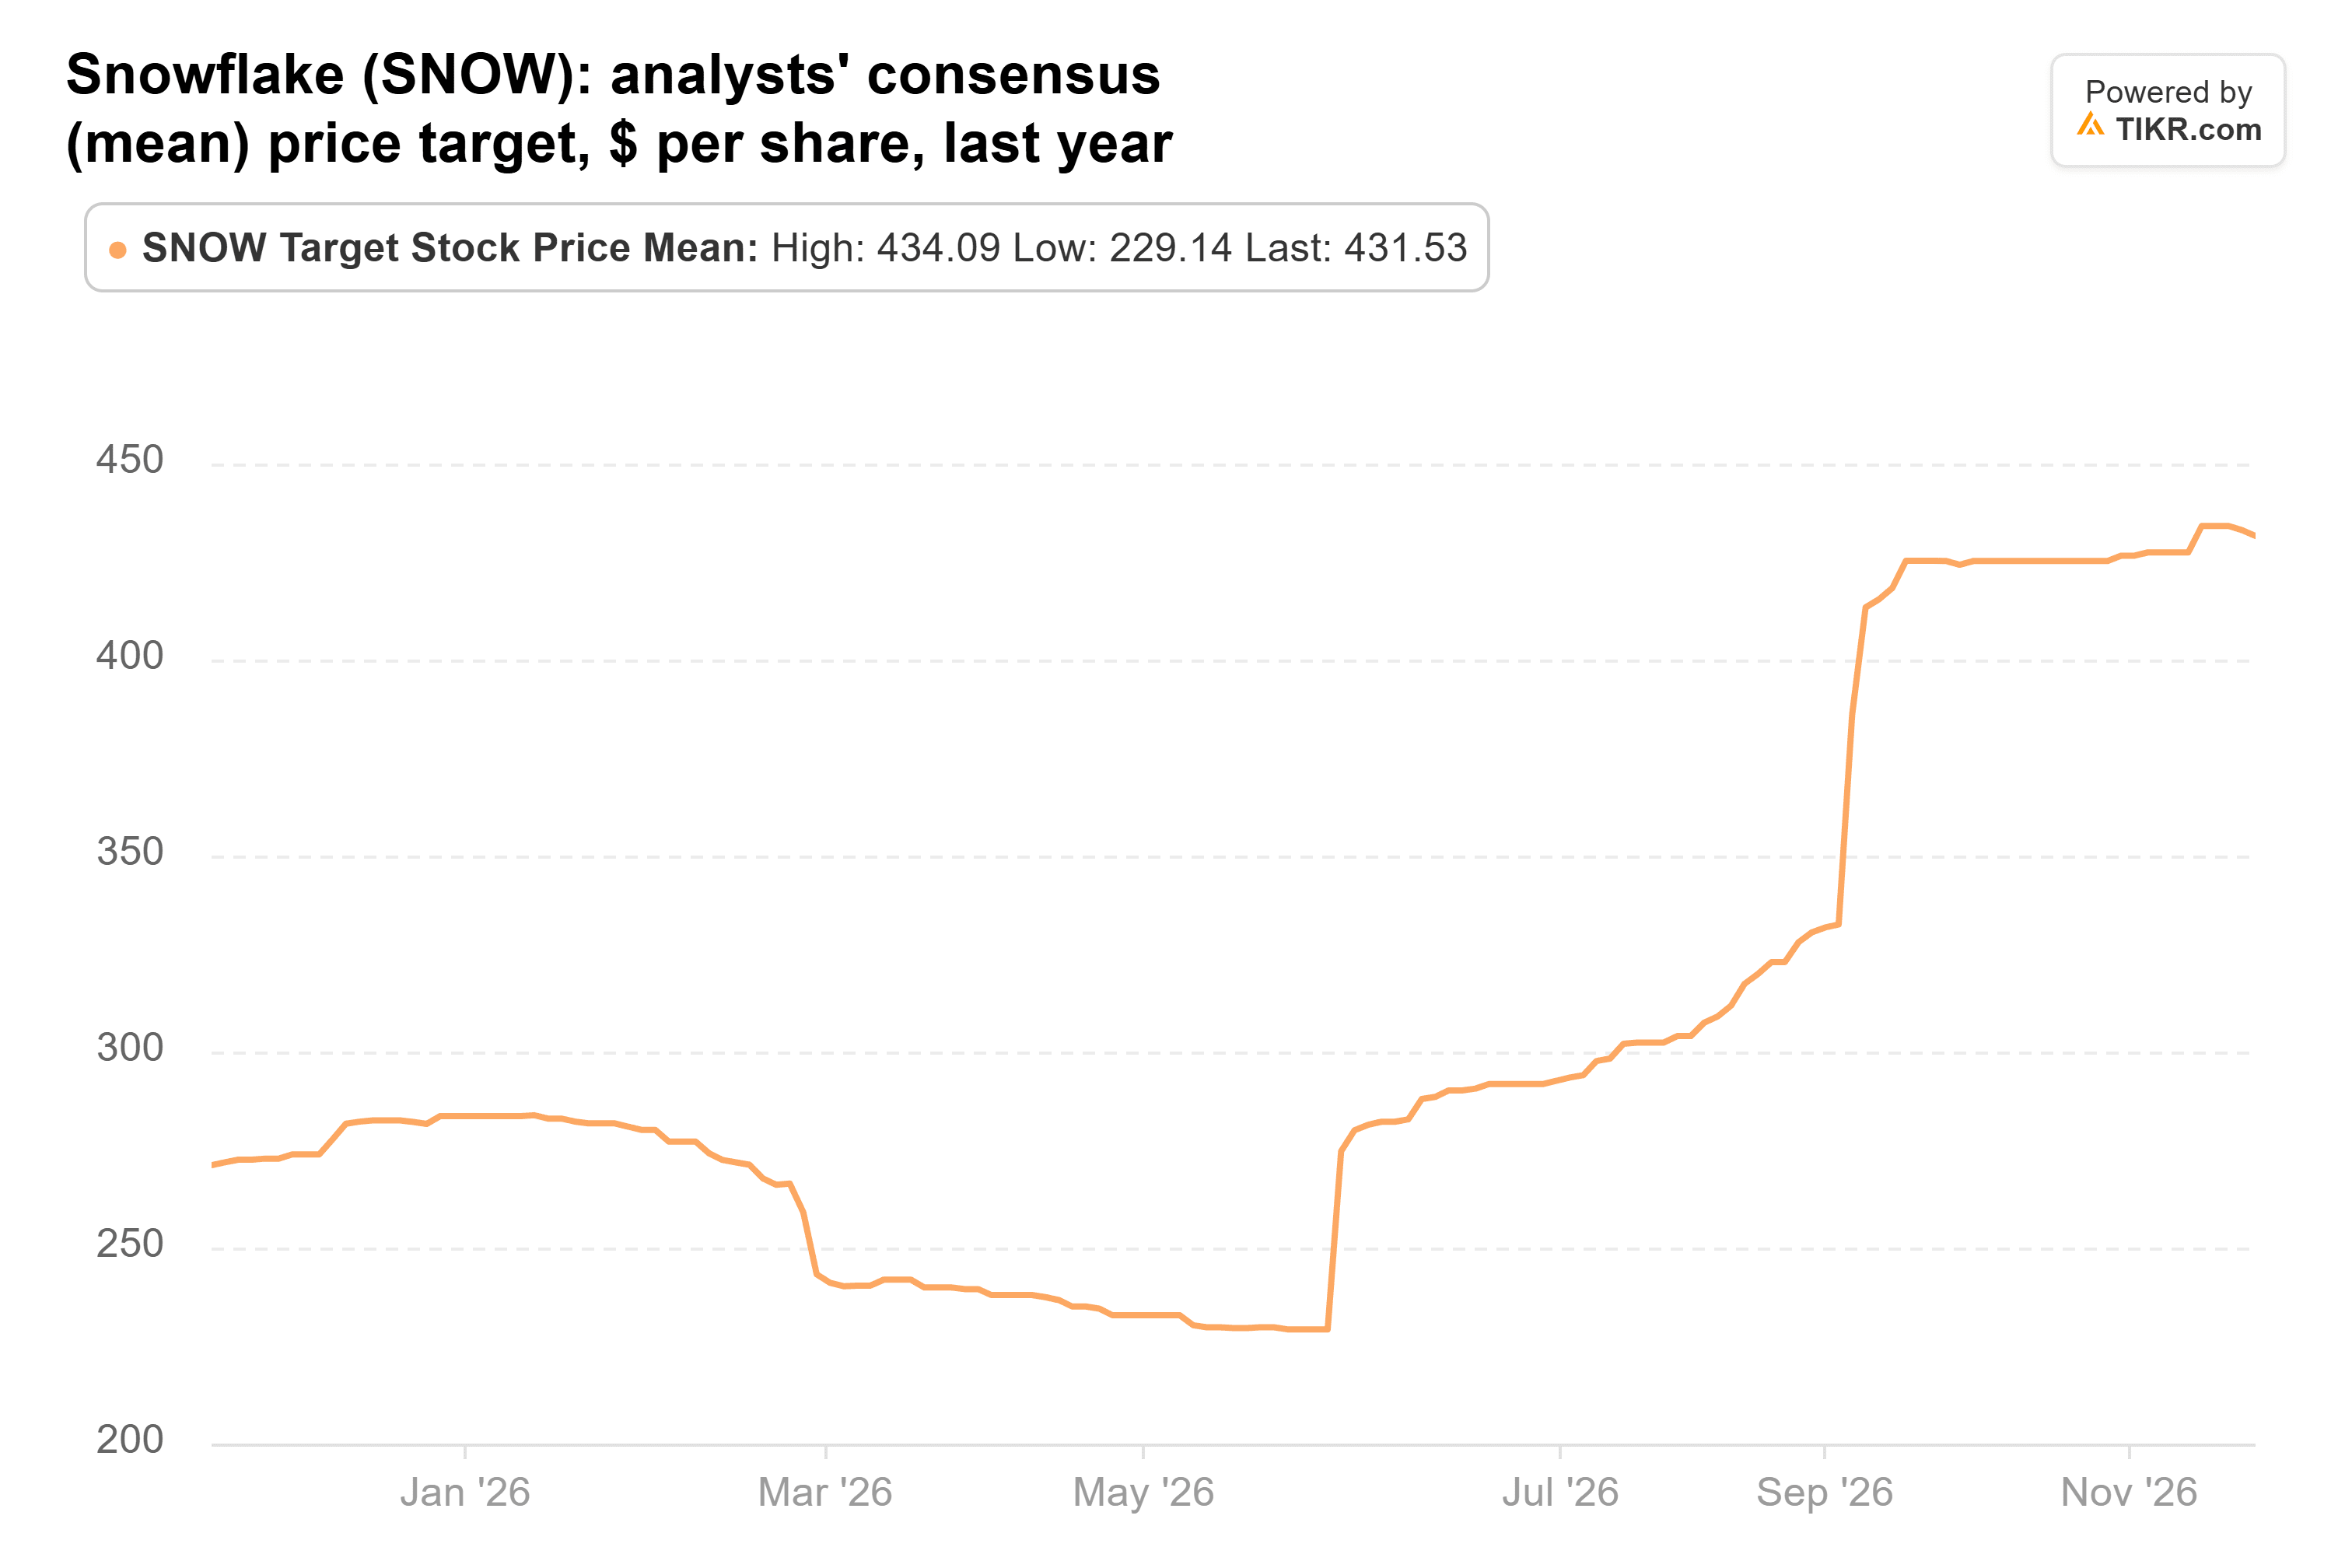
これは株価より69%高く、株価がそこに到達するために高い倍率は必要ない。2029年度の予想に基づくと、432ドルは約99倍のPERに相当する。これは現在のフォワードPER(約101倍)をわずかに下回り、過去1年のSnowflakeの平均PER(130倍)を大きく下回る。
TIKRはSnowflakeについて53人のアナリストを追跡している。「買い」と言っているのは何人?
Snowflakeの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Snowflakeのアナリストレーティングを見る
リスクは、使用量ベースの収入が急速に停滞する可能性があることだ。同様に使用量で課金するDatadogは、最大の顧客が利用を削減した後、第3四半期から第4四半期にかけて収入が横ばいになるとの見通しを示したばかりだ。AI関連の作業はSnowflakeの運営コストも増加させる:非GAAPプロダクト粗利益率は、最新四半期で前年の76.4%から74.7%に低下した。
TTMは記録的な四半期にもかかわらず急落
ファンドは9月30日時点でTTMを825,377株、1億100万ドル分保有しており、13Fの3.1%を占めていた。株価はそれ以降52%下落しており、その原因をビジネスに求めるのは難しい。TTMは第3四半期決算発表で、純売上高が60%増加して記録的な12億ドルに達したと述べた。データセンターおよびネットワーキングの売上高は115%増加し、総売上高の41%を占め、受注残高比率は2.13だった。
問題は業績見通しだった。TTMの第4四半期の業績見通しは、2026年の売上高を44.7億ドルから44.9億ドル、調整後EPSを4.97ドルから5.03ドルとしている。これは予想にわずかに符合しただけで、発表後、株価は28%急落した。
アナリストの平均目標株価は、1年前の約70ドルから8月にはピークの214ドルまで上昇した:

現在も約186ドルで、株価の3倍以上であり、株価はフォワードPERで約8倍で取引されている。私の見解:市場はTTMのAI関連受注をピークとして扱っているが、アナリストはそうではない。どちらかが大きく間違っている。
Metaの支出が議論の核心
TTMはAI構築の需要を取り込んでおり、Metaはその代金を支払っている企業の一つだ。ファンドの139,629株のMeta保有は9月30日時点で1億100万ドルの価値があり、これも13Fの3.1%を占めており、株価はそれ以降23%下落している。このファンドだけではない:Dan LoebのThird Pointも同じ四半期にMetaを最大の米国株保有銘柄にした。
広告ビジネスは好調だ。第3四半期の収入は26%増の646億ドルで、広告単価は14%上昇し、経営陣は第4四半期の収入を730億ドルから760億ドルと見込んでいる。しかし、第3四半期の設備投資額は34.9億ドルで、営業キャッシュフローの32.8億ドルを上回った。コンセンサスでは、フリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見られている。
この間、ウォール街の平均目標株価はほとんど動いていない。1年前は840ドルで、現在は848ドルだ:

これは株価より51%高い。MetaはフォワードPERで約17倍で取引されており、5年平均の約21倍を下回る。アナリストは2028年の正規化EPSを40.42ドルと予想しており、848ドルはその約21倍に相当する。したがって、株価が目標に到達するにはMetaの通常の倍率で十分だが、予想は下方修正されつつある:アナリストは6月以降、2027年のEPS予想を約4%引き下げている。
私はSnowflakeから始める
3つのケースはすべて、AI支出が持続することを前提としており、構築の後退があれば3銘柄とも同時に打撃を受けるだろう。今、1銘柄しか買えないとしたら、それはSnowflakeだ。その予想は上昇している一方で株価は下落しており、目標に到達するために必要な倍率は、株価が通常得ている倍率よりも低い。Metaは17倍で2番手に近いが、1月下旬に発表される2027年の支出計画をまず確認したい。
Snowflakeは12月初旬に決算を発表する。プロダクト収入が15.9億ドルという見通しの上限を上回り、プロダクト粗利益率が74%以上であれば、論拠を裏付けるだろう。わずかな上振れ、あるいは74%を下回る利益率は、論拠を弱めることになる。ファンドの次の13F報告書(2月中旬までに提出予定)で、保有を続けているかどうかが明らかになる。
では、Snowflakeの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Snowflakeがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!