主なポイント
- 9月30日締めの四半期の13Fを提出した460の大型ファンドのうち、14ファンドがアリババを買い、11ファンドが売り、キャシー・ウッドのARK Investは売り手側に含まれた。
- 買い手の賭けははるかに大きかった:バイキング・グローバルの約4億7800万ドルの新規ポジションは、売り手11社の売却総額の4倍以上であり、ヒルハウスはアリババをPDDホールディングスに次ぐ第2位の保有銘柄とした。
- 予想PER 9.6倍で取引されるアリババは、12.9倍という5年平均を大きく下回っているが、アナリストの予想では2028年度までに利益が2倍以上増加する必要がある。
- 買い手の主張の方が筋が通っており、アリババとJD.comの両方で配送部門の損失が縮小しているが、キャッシュバーンと米国の新たな半導体規制は、忍耐を要することを意味する。
大型ファンドは前四半期、アリババ (BABA) を巡って意見が分かれた。9月30日締めの四半期の13Fを提出した460ファンドのうち、14ファンドが買い、11ファンドが売り、36ファンドが四半期末時点で保有していた。
このカウントは読者が知っているファンドと、13Fで10億ドル以上の米国株を保有するすべてのファンドを対象としており、クオンツ・ファンドやインデックス・ファンドは除外している。買いは新規ポジションまたは20%以上の株式追加、売りは売却または20%以上の削減を意味する。
9月30日以降、株価は25%下落しているため、現時点では売り手の方が賢明に見える。しかし、アリババとその配送競合他社である JD.com (JD) の最新四半期決算は、買い手に一定の後押しを与えた。
買い手ははるかに大きな資金を持ち込んだ
アンドレアス・ハルボルセンが率いる782億ドルのバイキング・グローバルが最大の買いを行った:445万株の新規ポジションで、四半期末の株価で約4億7800万ドルの価値がある。これは同社の13F株の1.5%、第29位の保有銘柄であり、本気の賭けではあるが、オールインとは言えない。
13Fで15億4000万ドルの米国株を保有するヒルハウスのHHLRアドバイザーズは、さらに踏み込んだ。同社は保有株を183,934株から249万株に増やし、約2億4800万ドルの買いを行い、アリババは現在、13F株の17.4%を占める。22.5%の PDDホールディングス (PDD) に次ぐ第2位の銘柄となった。
SRSインベストメント・マネジメントは1億8100万ドルのポジションを新規に開設し、フィリップ・ラフォン率いるコートゥーは約3300万ドルのより小さなポジションを開始した。買い手14社の合計投入額は約11億ドルに上る。
TIKRはアリババについて41人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
アリババの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アリババのアナリスト・レーティングを見る
キャシー・ウッドは事実上手を引いた
キャシー・ウッドのARKインベストは保有株を96%削減し、119,555株から4,691株に減らした。これは約1200万ドルの売りに相当し、アリババは同社の第169位の保有銘柄となった。最大の売り手であるH&Hインターナショナル・インベストメントは、保有していた301,400株すべてを売却し、約2900万ドルに相当した。キーストーン・インベストーズとコントラリウスは約2000万ドルと1700万ドルを売却した。売り手11社の合計売却額は約1億1000万ドルで、バイキングの買い額だけの4分の1にも満たない。
ただし、H&Hは中国Eコマースから撤退したわけではない。同じ四半期にPDDの保有株を12%増やし、現在は2799万株、21億8000万ドルの価値があり、13F株の12.7%を占める。PDDは9月30日以降7%上昇している。9月四半期の広告収入は12%増加したが、Temuのフルフィルメント手数料を含む取引サービス収入は、欧州の新たな小包関税の影響で12%減少した。
利益が回復すれば割安
アナリストは、買い手が賭けている利益回復を予想している。アリババの調整後1ADS当たり利益は、2026年度(3月期)に65.41元から26.80元に下落したが、コンセンサスでは2028年度までに61.03元に戻り、2024年度の62.23元に近づくと見られている:
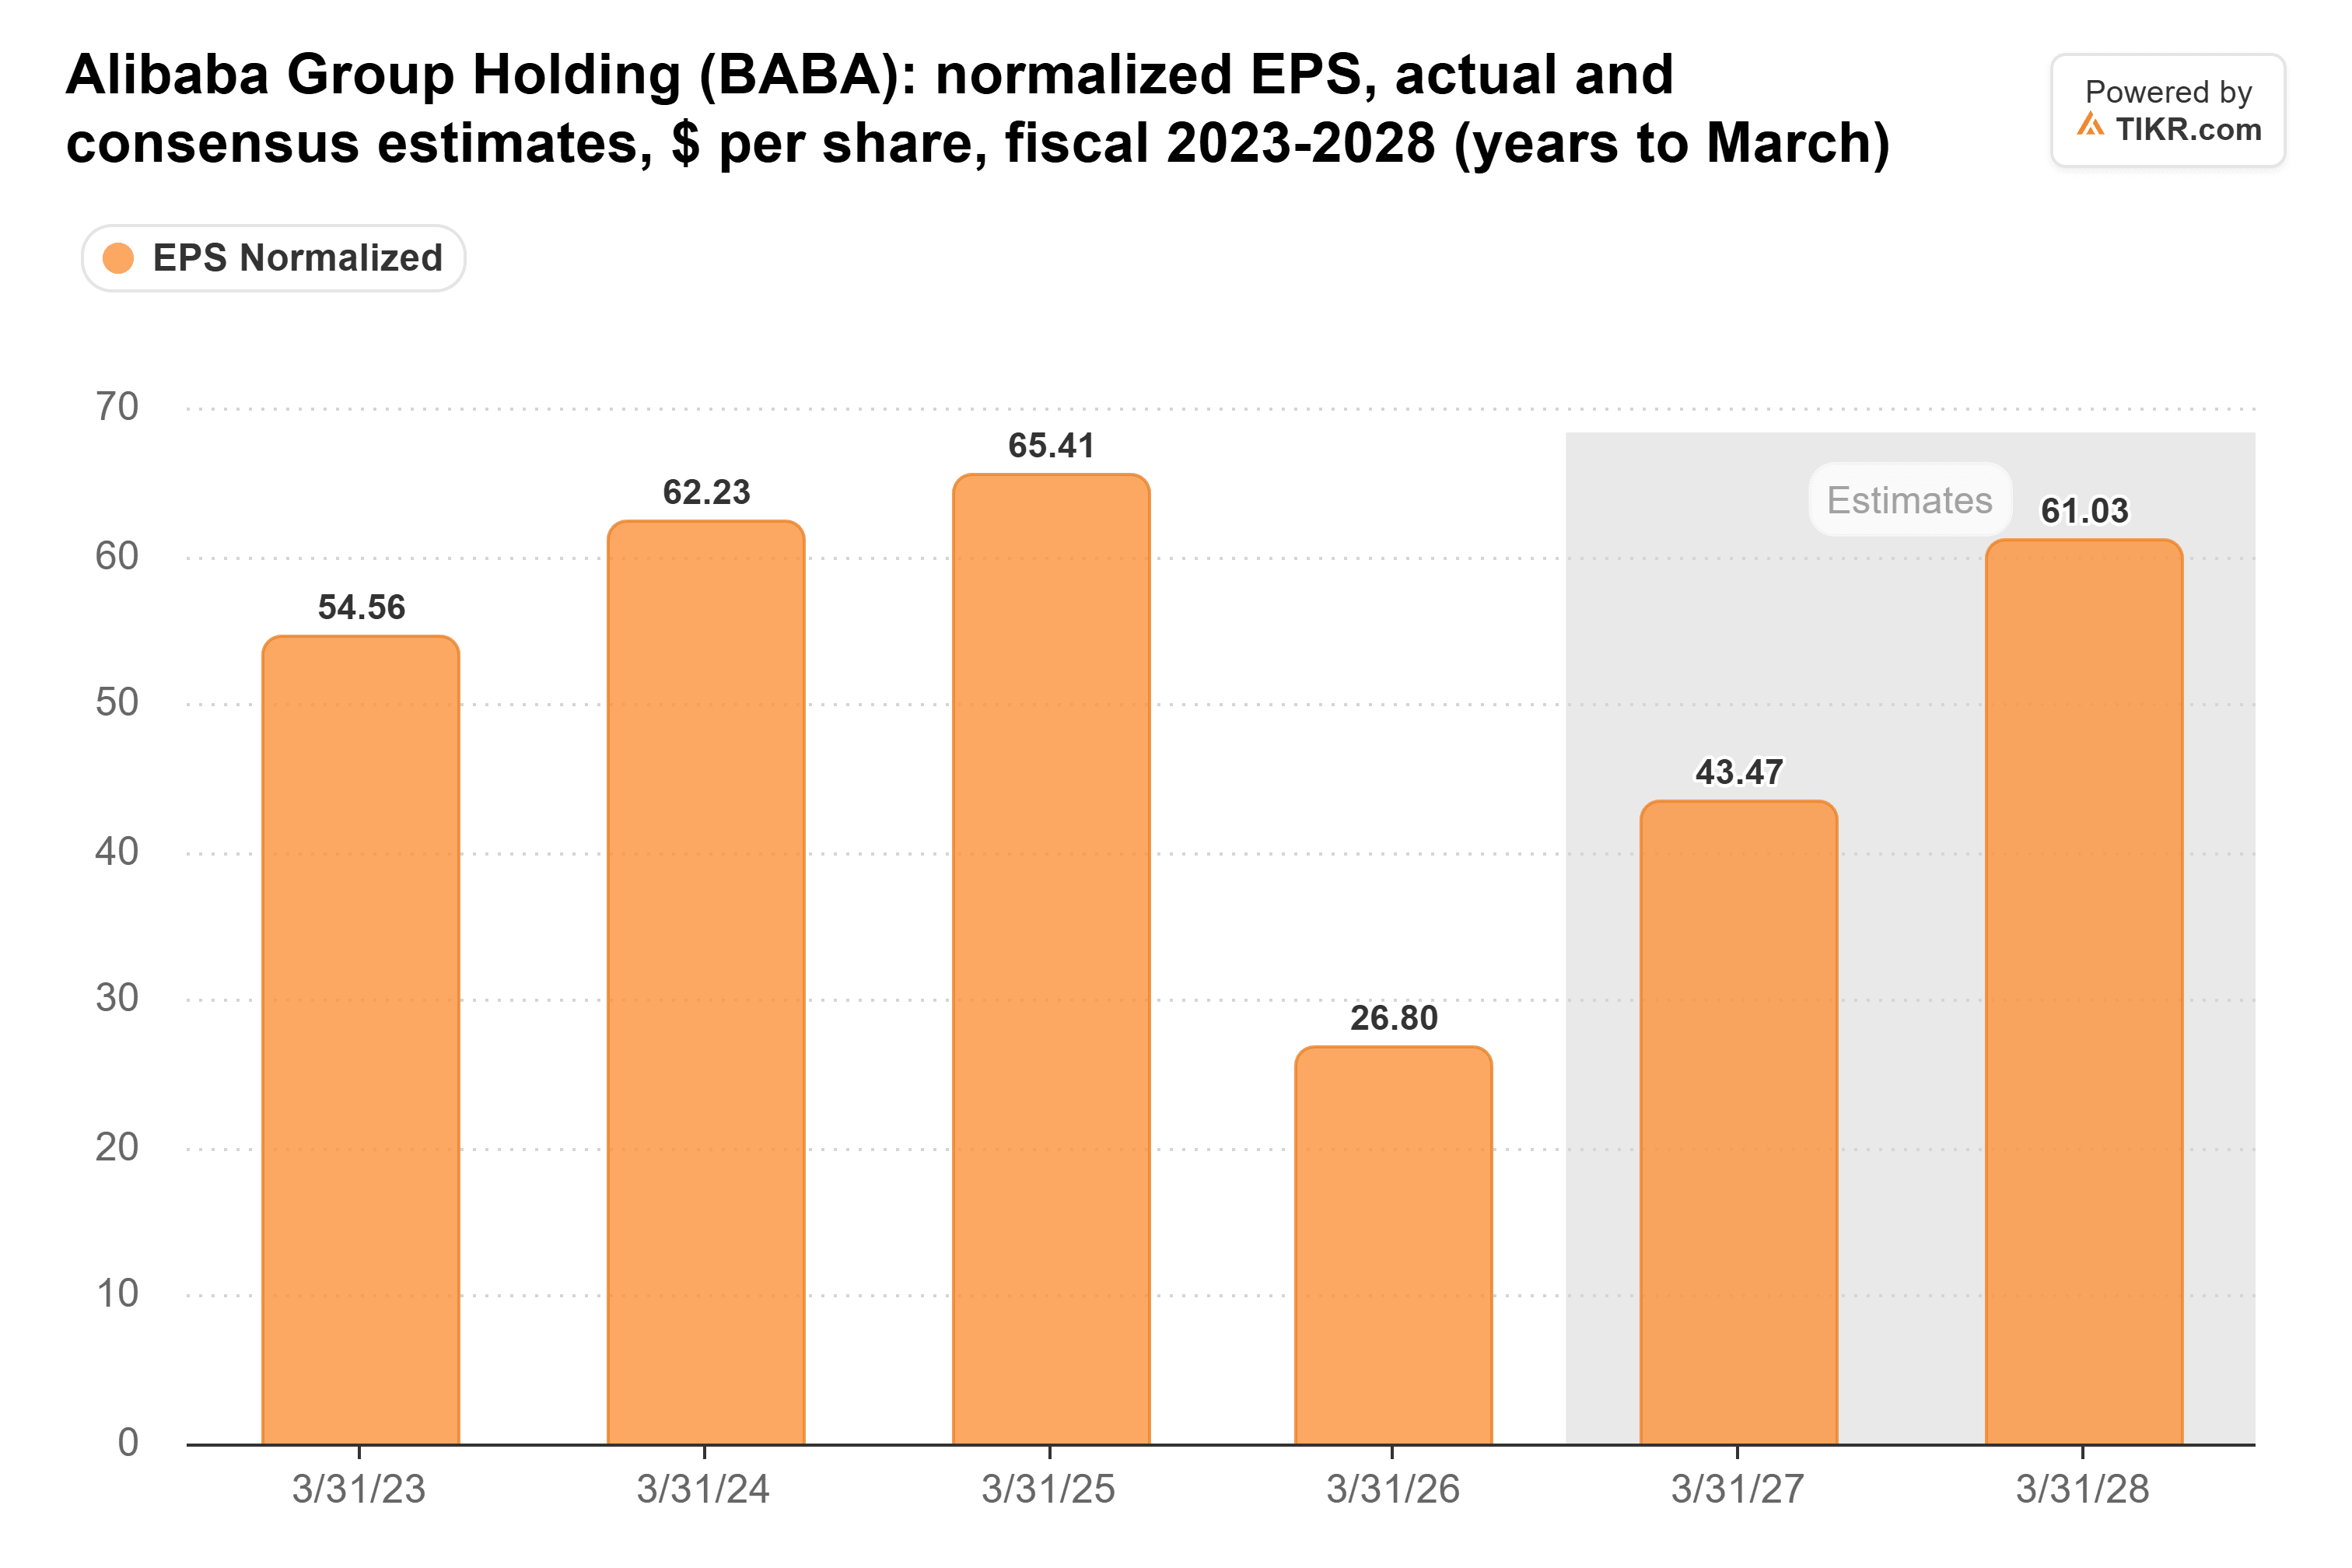
これは2年で2倍以上であり、9月四半期は何が機能し、何が機能していないかを示した。クラウド収入は53%増加し、クラウド部門の調整後EBITAマージンは6月の11.6%から14.5%に上昇した。Eコマース・グループの調整後EBITAは243%急増したが、主にクイックコマースの損失が大幅に縮小したためである。しかし、その他すべての費用を賄う加盟店手数料である同店舗顧客管理収入は、再びわずか1%の成長に留まり、調整後EPSは予想を下回った。
JD.comの四半期も同じ方向を示している。営業利益率は前年同期のマイナス0.4%からプラス1.7%に転じ、CFOのイアン・スー・シャンは、新規事業、特にフードデリバリーにおける「大幅な損失削減」を評価した。両社とも支出を減らしているため、2026年度にアリババの中国Eコマース利益を44%削減した補助金の負担は縮小し続けるはずだ。
アリババの予想PERは、投資家がその回復にほとんど対価を支払っていないことを示している:
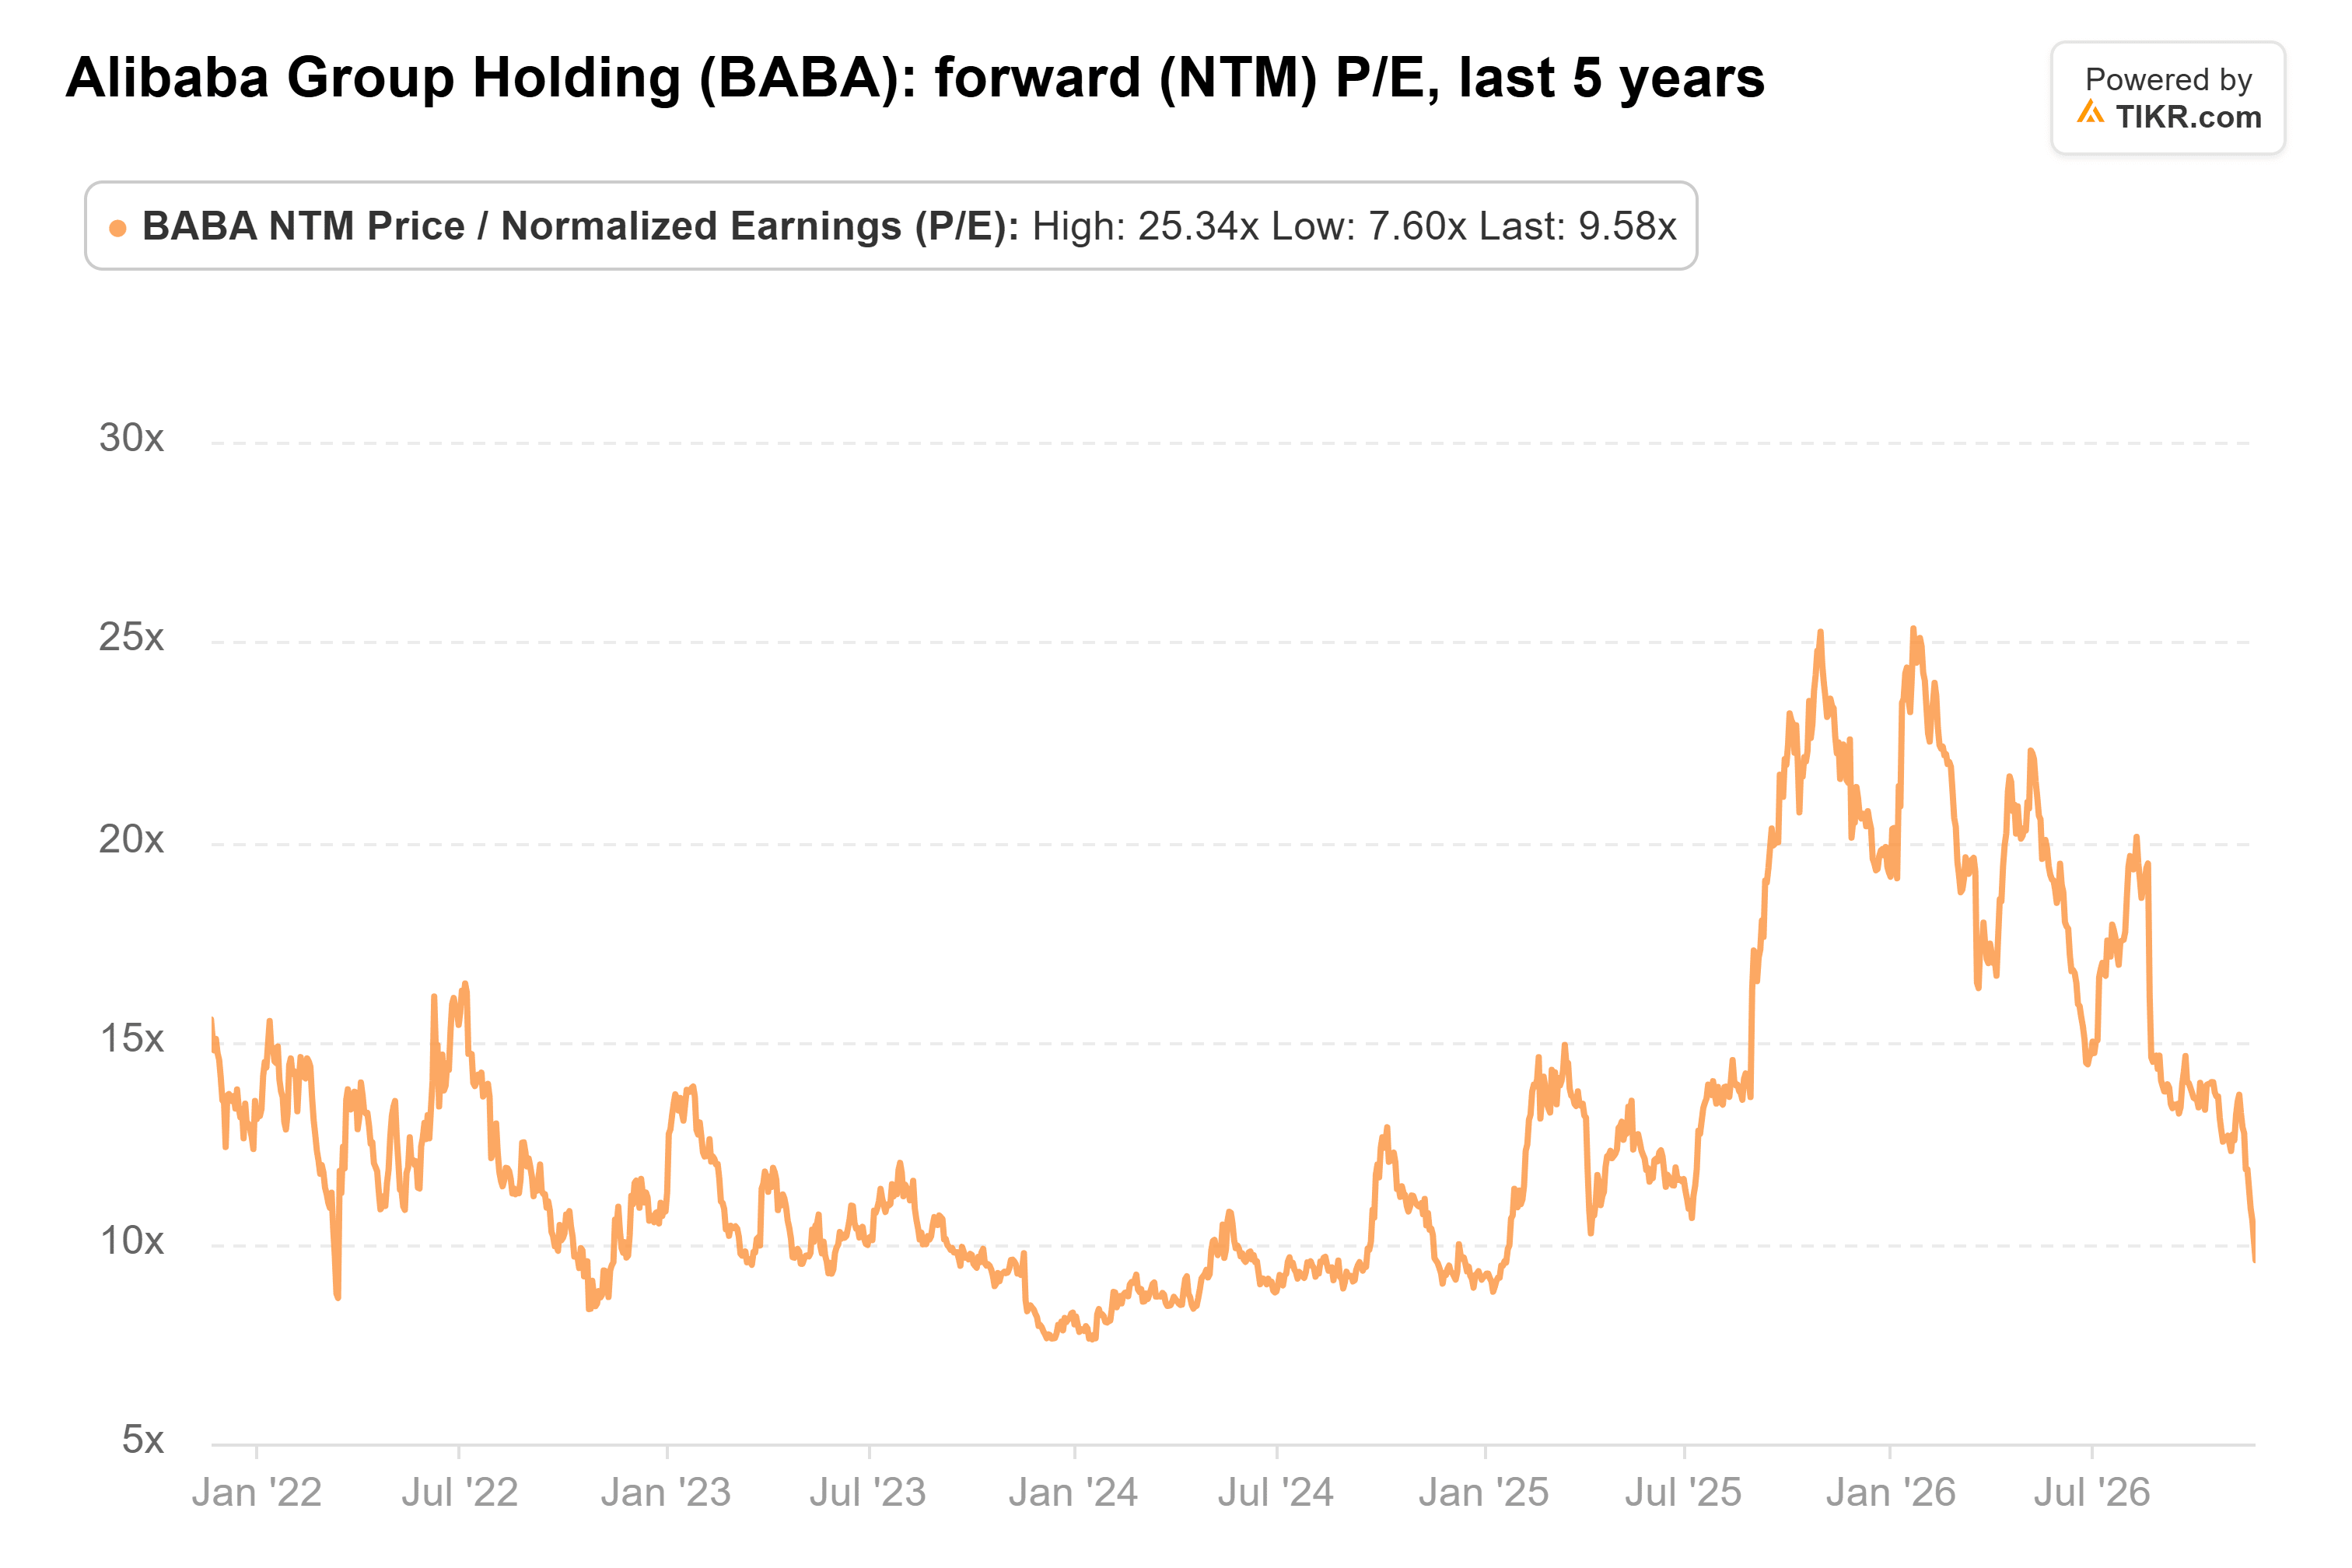
9.6倍は、12.9倍という5年平均を大きく下回っており、2024年1月の7.6倍という安値からそれほど離れていない。平均値に戻るだけでも、現在の予想に基づけば約3分の1の上昇に相当する。
コンセンサス・ターゲットは過去1年で約16%下落している:

平均目標株価162.28ドルは、依然として現在の株価の2倍である。
私は買い手側だ
9月30日以降の25%下落(四半期末の株価からの動きであり、各ファンドがいくらで買ったかは誰にもわからない)は、これまでのところ売り手の思惑通りに進んでいる。しかし、TIKRの数字に基づけば、私はバイキングとヒルハウス側だ。利益の10倍を下回る水準では、株価はすでに多くのことがうまくいかないことを織り込んでおり、9月四半期は回復に最も必要なもの、すなわちより高いクラウド・マージンと縮小する配送損失をもたらした。
リスクはキャッシュだ。9月四半期のフリー・キャッシュ・フローは505億元の設備投資により344億7000万元の流出となり、ゴールドマン・サックスは現在、黒字化は2029年度になると見ている。CEOのエディー・ウーも、米国の新たな半導体ライセンス規則により、来年度のクラウド成長率が30%-45%に鈍化する可能性があると述べた。
来年初めに発表される12月四半期決算が次の試金石となる:同店舗顧客管理収入の成長率が1%を上回り、フリー・キャッシュ・フローの流出が344億7000万元より小さければ、買い手は順調な軌道に乗るだろう。2月中旬に提出されるファンドの次の13Fは、誰が持ちこたえたかを示すことになる。
では、アリババ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーション・モデルにいくつかの前提条件を入力するだけで、アリババがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!