主なポイント
- キャシー・ウッド氏率いるARK Investは金曜日、ARK Innovation ETFからアマゾン株37,002株(当日の終値ベースで約900万ドル相当)を売却した。
- この売却は、9月末時点でARKが保有していた170万株のアマゾン株と比べると小規模なものだ。
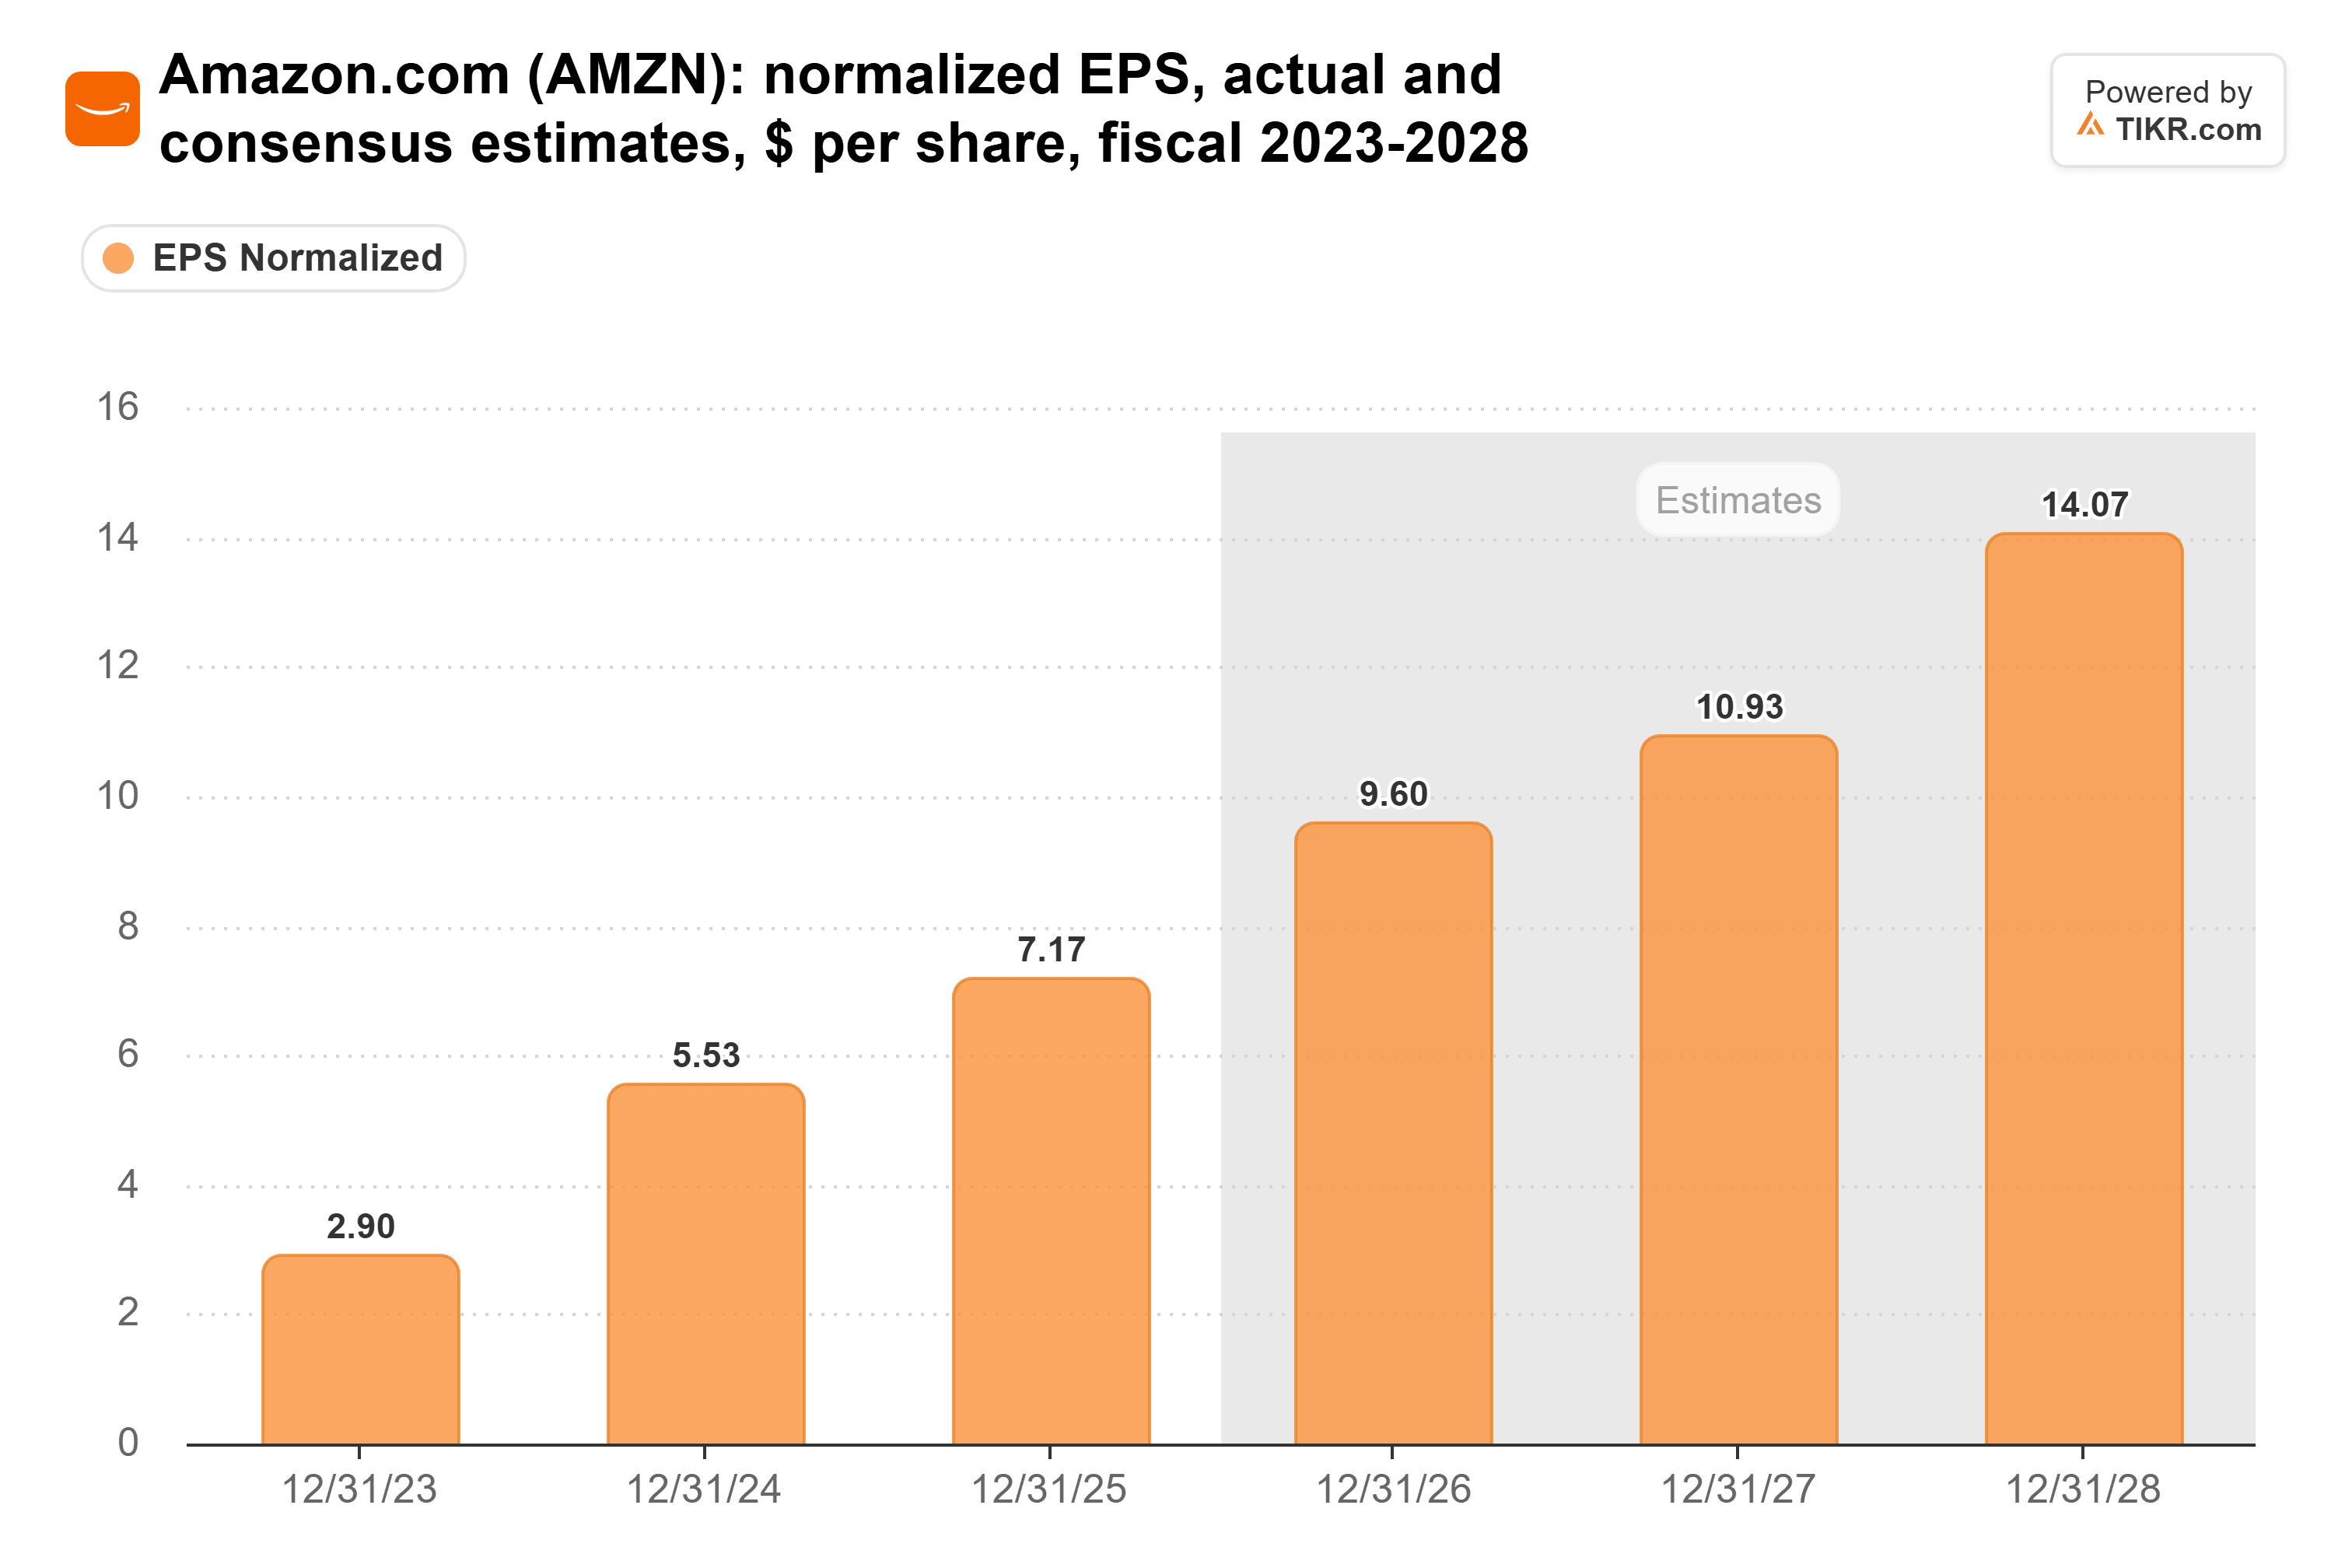
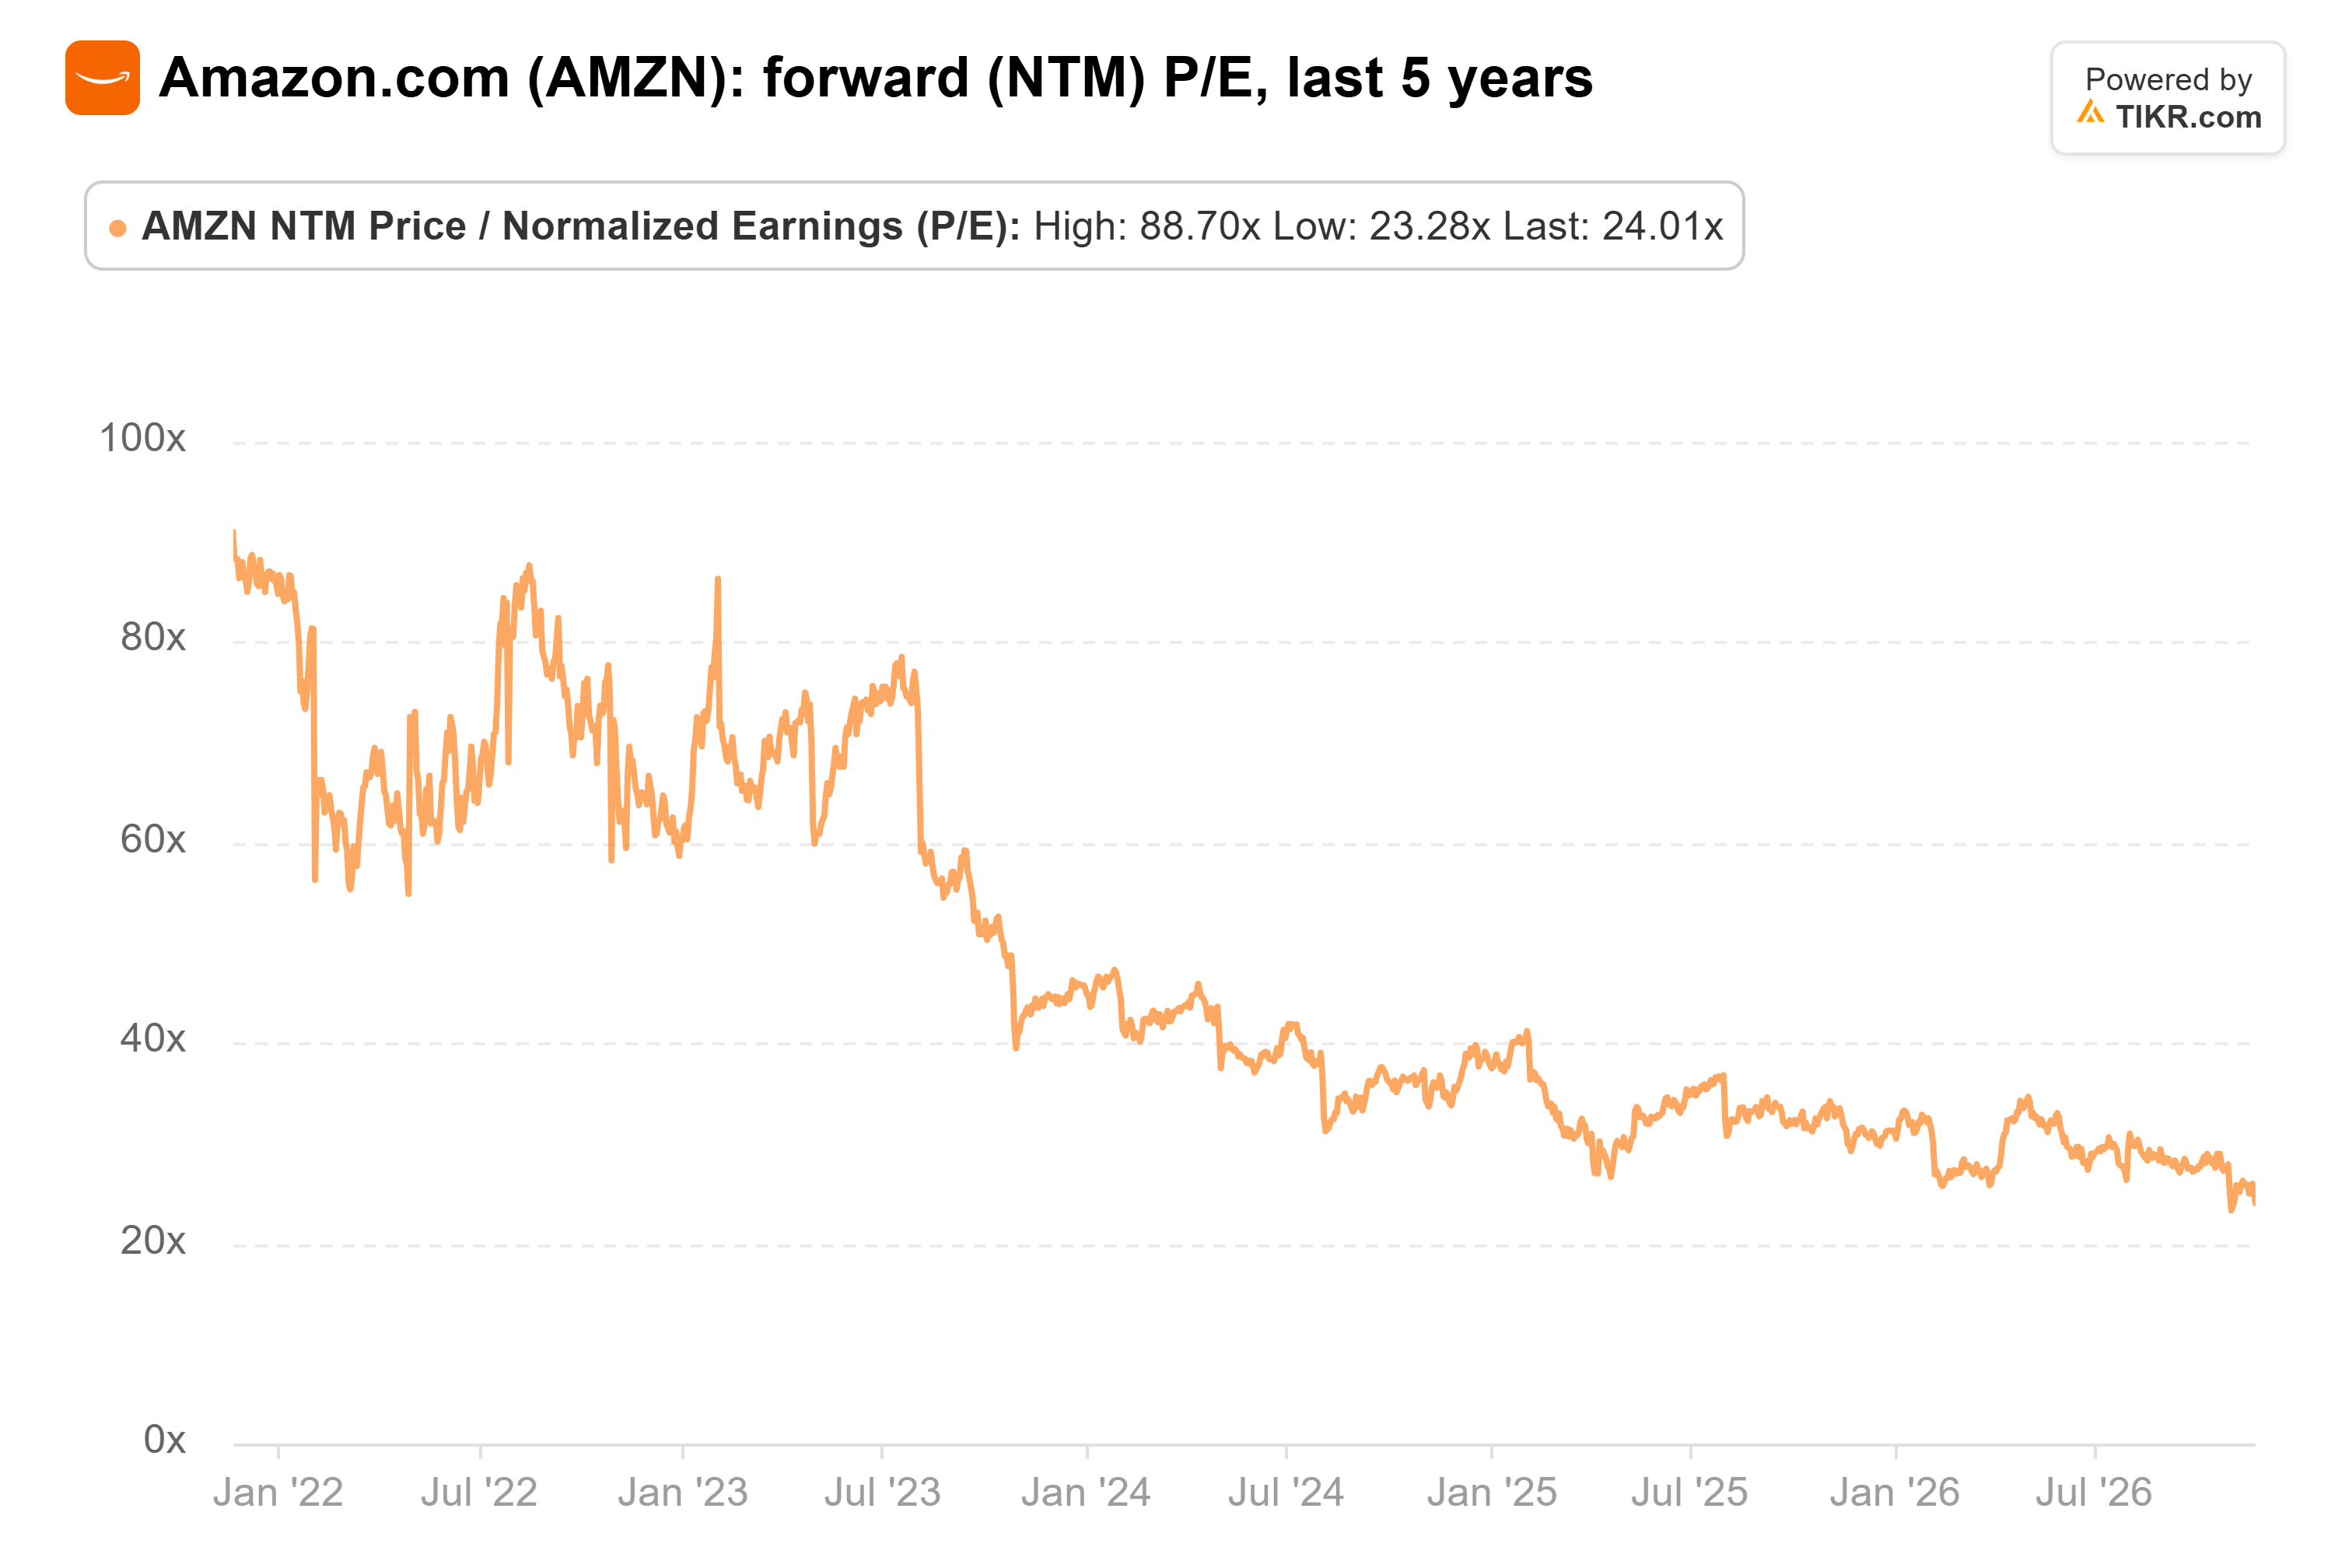
- アナリストは、アマゾンの1株当たり利益(EPS)が2025年から2028年にかけてほぼ2倍になると予想しており、株価は予想PER 24倍で、過去5年間の平均(48倍)の半分の水準にある。
- アマゾンのAI関連支出と、公開価格がついたAnthropicへの出資はリスク要因だが、このような低い株価水準では、売るよりも買う方が理にかなっている。
キャシー・ウッド氏率いるARK Investは金曜日、アマゾン(AMZN)株を37,002株売却したと、ARKの日次取引メールが伝えている。金曜日の終値246.82ドルで計算すると、約900万ドル相当となる。ARKは売却価格を公表していないため、この金額は株数×終値で算出したものだ。
これはハイテク株を取引するには厳しい一日だった。Anthropic(ANT)が上場した翌日の金曜日、ナスダック100指数は6%下落した。Anthropicの最新の修正S-1によると、公募後のアマゾンの出資比率は14.7%となる。
主力ファンドからの小幅な調整売り
売却された37,002株はすべてARK Innovation ETF(ARKK)からで、これはファンドの0.06%を占めていた。これは小幅な動きであり、またARKが当初保有していた規模と比べても小さい。
ARKの運用資産は170億ドルである。9月30日時点の13F報告書(11月13日提出)によると、アマゾン株170万株(4億2300万ドル相当)を保有していた。これは13F対象株式の2.4%を占め、第13位の保有銘柄だった。また、ARKは9月30日時点で、3ヶ月前よりも7%多いアマゾン株を保有しており、金曜日の売却は前四半期に増加した保有をわずかに減らすものだ。
TIKRはアマゾンについて62人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
アマゾンに対する買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アマゾンのアナリスト評価を見る
アマゾンの利益は依然として上昇トレンド
保有を支持する根拠はまず利益から始まる。アナリストは、アマゾンの調整後1株当たり利益(EPS)が、2025年の7.17ドルから、今年は9.60ドル、2028年には14.07ドルへと上昇し、3年間でほぼ2倍になると予想している。
AWSがその多くを担っており、需要は存在する。CEOのアンディ・ジャシー氏は今週CNBCのHalftime Reportで、アマゾンのコンピュート能力は2027年分がほぼ予約済みで、2028年分も「かなりの部分」、2029年分も「相当な部分」が予約されていると述べた。アマゾン独自のチップも実際のビジネスに成長しつつある。経営陣は第2四半期にその年間換算売上高(run rate)を250億ドル超とし、以前にはサードパーティ価格で500億ドル規模のビジネスになると述べていた。
過去5年間の安値近傍で取引
株価は逆の動きをしている。アマゾンは予想PER 24倍で取引されており、10月30日に記録した23倍の安値のわずか上で、過去5年間の平均48倍の半分の水準だ。
アナリストは株価の下落に追随していない。アナリストのコンセンサス・ターゲット価格は1年前の294ドルから327ドルへ上昇しており、金曜日の終値から32%上方にある。
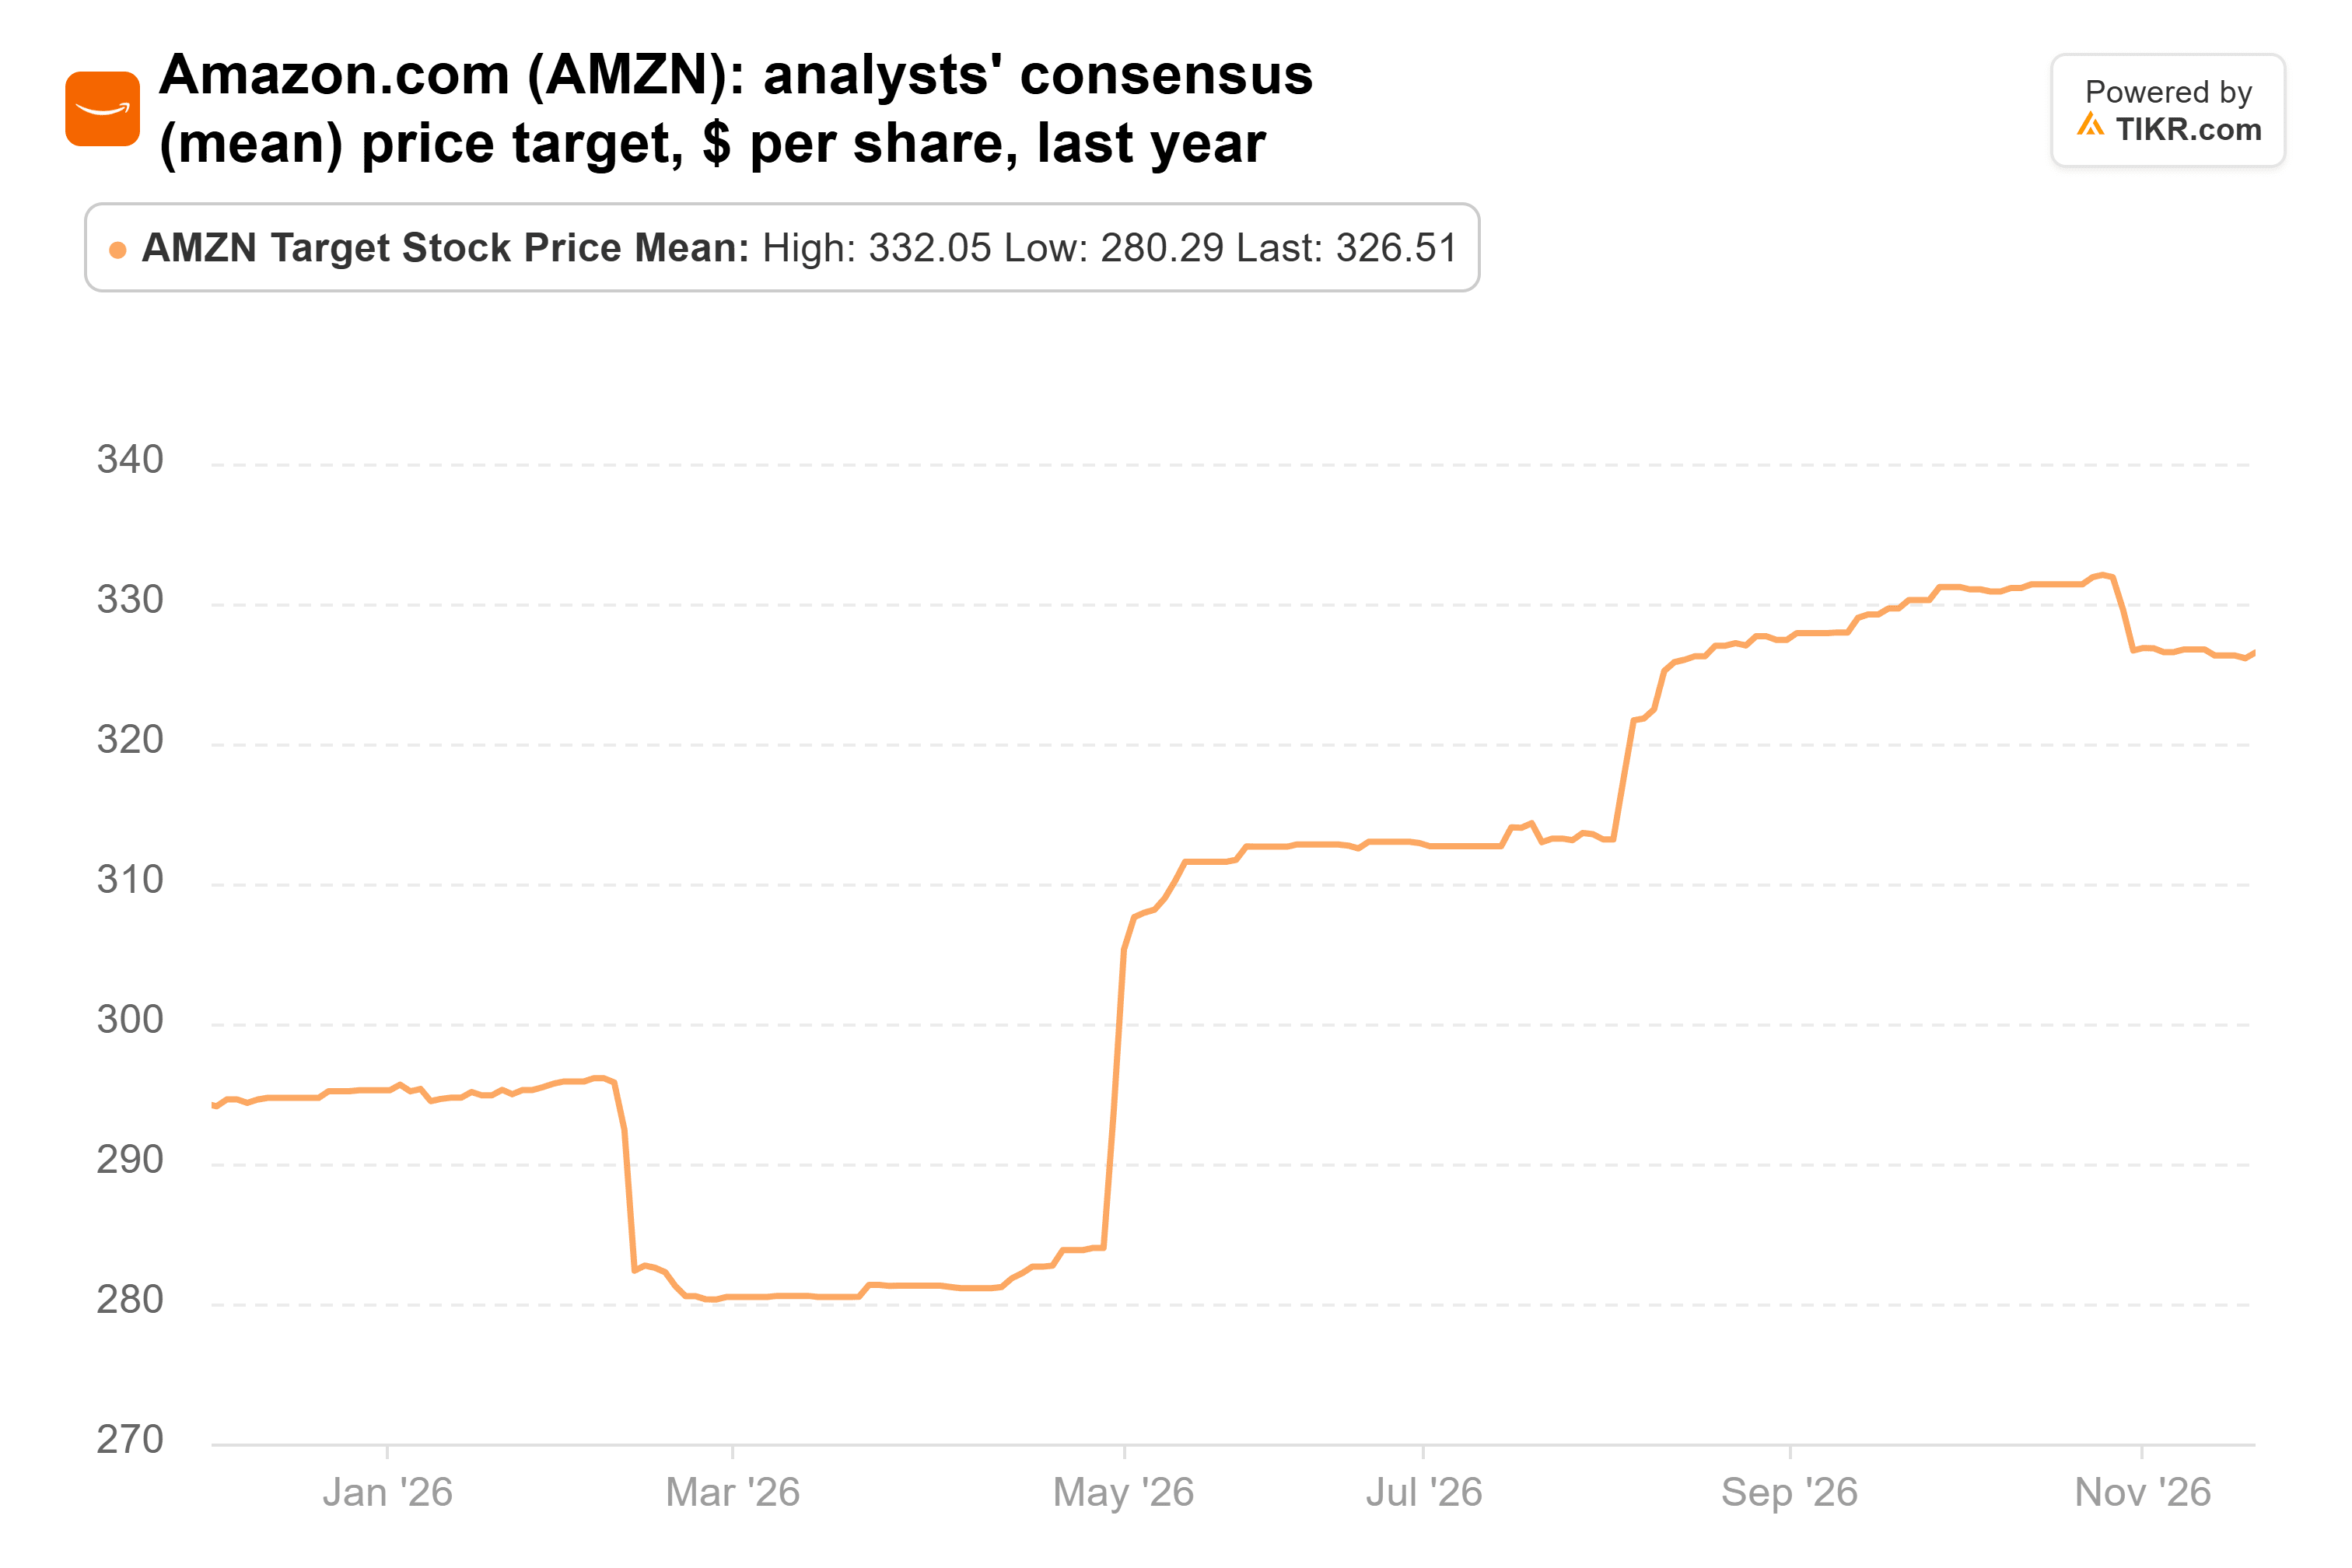
私の計算では、327ドルはアマゾンの2028年予想利益の約23倍に相当する。つまり、このターゲット価格を達成するために、投資家が現在よりも高い株価水準を支払う必要はない。必要なのは、予想が実現することだけだ。
私はこの取引の反対側に立つ
アマゾンの支出がうまくいかない可能性がある。ジャシー氏は、アマゾンが2027年に今年予想される約2200億ドルの設備投資額を「実質的に上回る」支出を行うと述べた。アナリストは現在、2026年のフリーキャッシュフローがマイナス412億ドルになると予想しており、2028年に再びプラスに転じると見ている。
Anthropicがもう一つのリスクだ。アマゾンは9月30日時点で約2390億ドル相当の出資を計上していた。Anthropicが上場した今、この出資は四半期ごとに市場価格で評価されるため、アマゾンのGAAPベースの利益はAnthropicの株価と連動して増減する。上場は荒れた:2日目に株価は下落し、一時的にIPO価格のわずか5セント上まで落ち込んだ。また、取引のほぼ40%が初日から売却可能だった。
それでも、アナリストは2028年までに利益がほぼ2倍になると予想しており、株価水準は安値近くにあり、アナリストのターゲット価格はその予想が実現するだけで達成される。24倍という水準では、アマゾンは追加購入すべき銘柄のように見える。
次のチェックポイントは2月初旬に予定されているアマゾンの第4四半期決算発表で、2027年の支出計画が示されると見られる。アナリストが予想する2782億ドルを大幅に上回る設備投資額が示されれば、キャッシュフローの黒字化はさらに先送りされるだろう。ARKの次の13F報告書(2月中旬提出予定)には、年末時点でARKがどれだけのアマゾン株を保有していたかが示される。
では、アマゾン株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、アマゾンがどの程度の価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!