


主なポイント
- TC Energyは11月5日、1株当たりC$0.8775の四半期配当を宣言し、1年前のC$0.85から増額した。Shellは四半期配当を$0.3906で据え置き、新たに$50億の自社株買いを開始した。
- TC Energyの配当利回りは3.9%で、Shellの3.3%を上回る。両社の配当はいずれも十分にカバーされている:TC Energyは2025会計年度の配当可能キャッシュフローで2.0倍、Shellは2026年6月30日までの過去12ヶ月間のフリーキャッシュフローの27%でカバーしている。
- Shellの負債はTC Energyよりもはるかに少なく、ネット負債/EBITDAは0.5倍に対し、TC Energyは6.0倍である。
- 10年間の視点では、どちらの成長率が持続できるかが鍵となる:Shellの2020会計年度から2025会計年度までの年間17.4%、またはTC Energyが計画する年間3%から5%の増額である。
11月5日、TC Energy (TRP)は1株当たりC$0.8775の四半期配当を宣言し、1年前のC$0.85から増額し、2026年の業績見通しを上方修正した。その1週間前、Shell (SHEL)は四半期配当を$0.3906で3四半期連続で据え置き、さらに$50億の自社株買いを開始した。
つまり、一方の企業は配当を増額し、他方は余剰資金を自社株買いに充てている。今後10年間、どちらか1社しか保有できないとしたら、どちらに投資すべきだろうか?
| 指標 | TC Energy (TRP) | Shell (SHEL) |
|---|---|---|
| 配当利回り | 3.9% | 3.3% |
| 配当成長率(2020-2025会計年度) | 年間1.0% | 年間17.4% |
| 配当成長率(2015-2025会計年度) | 年間5.0% | 年間-2.6% |
| 最新の配当カバー率 | 配当可能キャッシュフロー2.0倍(2025会計年度) | キャッシュ配当性向27%(2026年6月30日までのTTM) |
| ネット負債/EBITDA(LTM) | 6.0倍 | 0.5倍 |
| 利払い能力(LTM) | 2.1倍 | 7.8倍 |
出典:TIKR、本日の株価時点。TC Energyの数値はカナダドル建て。
退職者に6%以上の利回りを提供する6つの安全な高配当株
現在、年間6%以上の配当を支払う株は100銘柄以上存在します。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えています。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらをご覧ください。
TC Energyはプロジェクトを順調に進めている
TC Energyの成長は、LNG輸出、データセンター、発電所への供給のための天然ガス需要に支えられている。第3四半期決算とともに、2026年の比較可能EBITDAの見通しをC$118億からC$120億に上方修正した。同社は現在、この数値が2031年まで年間5%から7%で成長すると予想している。また、Coastal GasLinkの第2フェーズ(C$49億)と米国での2つのパイプライン拡張計画を承認した。
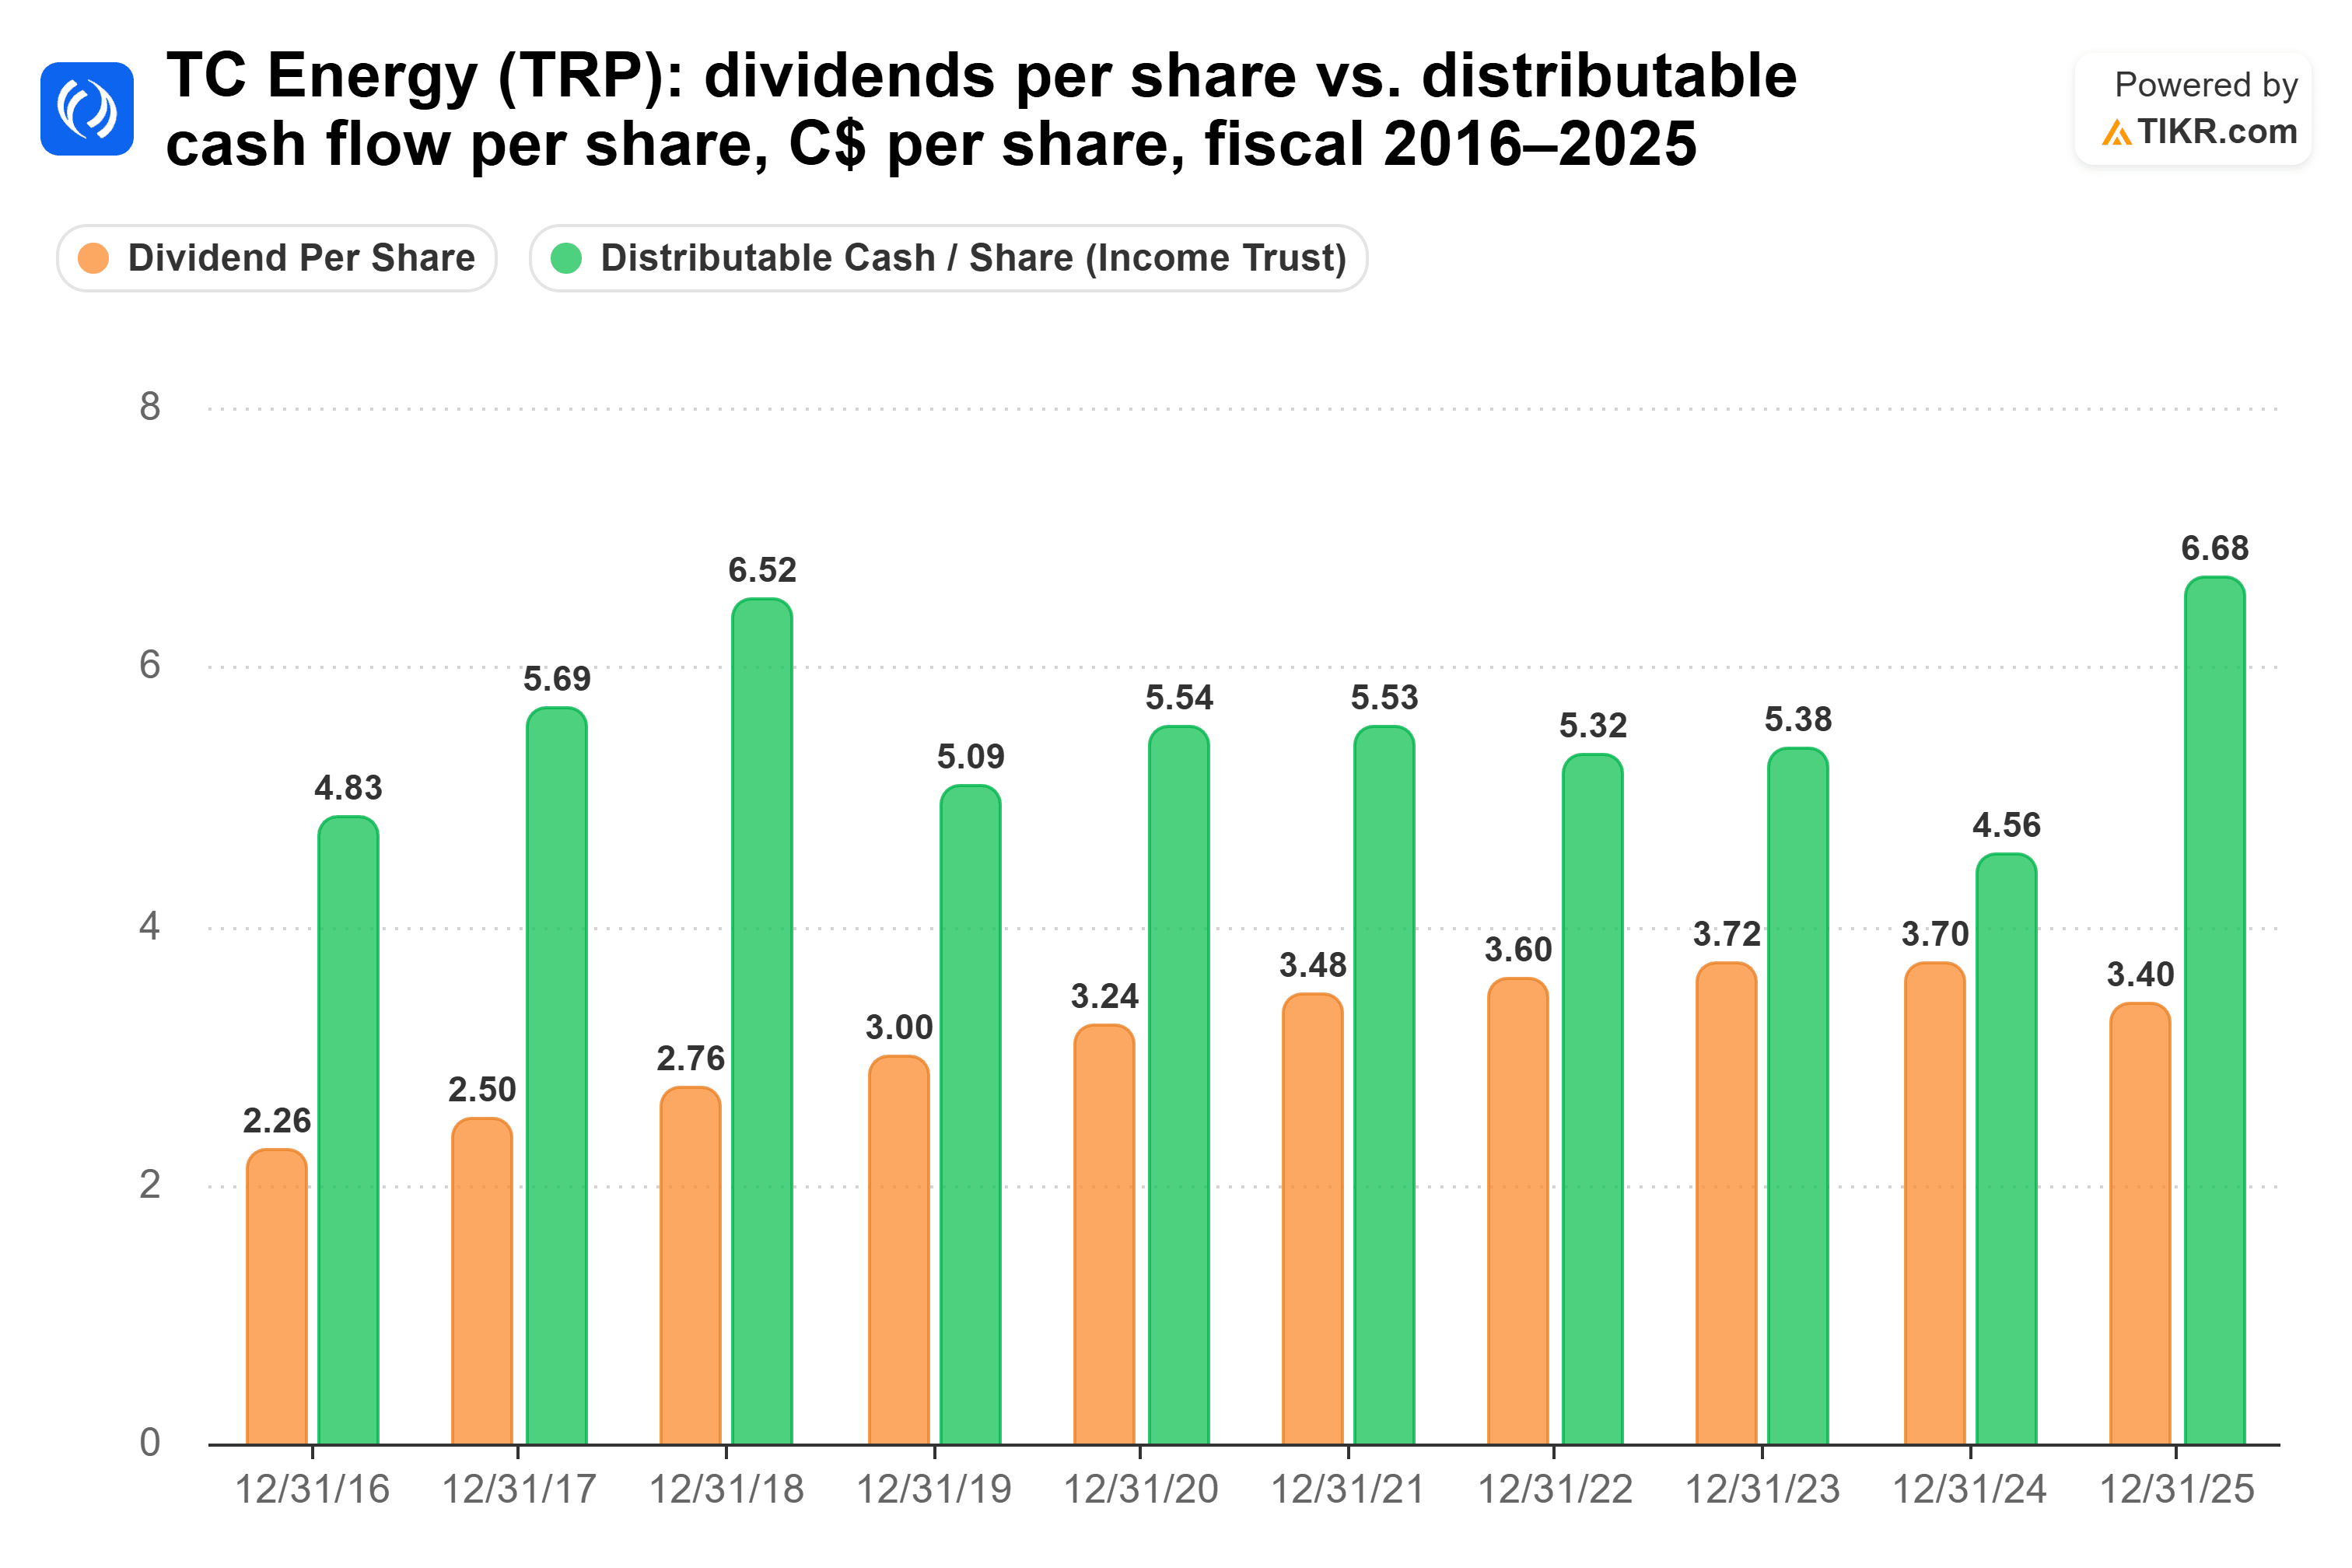
2025会計年度の配当可能キャッシュフローは配当を健全な水準の2.0倍でカバーしており、1株当たりC$6.68に対し配当はC$3.40だった。以下のチャートは、その余裕が2018会計年度の2.4倍から2024会計年度の1.2倍に縮小した後、再び拡大していることを示している:
第3四半期決算説明会で、TC Energyは「26年連続での配当増額」を指摘し、今後は年間3%から5%の増額を計画していると述べた。主なリスクは負債であり、EBITDAの6.0倍に達し、利払い能力はわずか2.1倍である。CFOのSean O'Donnell氏は説明会で、この計画は自己資金で賄われると述べた:「これは内部資金による計画です。期待通りに実行できれば、新規株式発行、M&A、資本の入れ替えは必要ありません。」
TC Energyの配当はカナダドル建てで設定されるため、米国投資家が受け取る配当額は為替レートの影響を受ける。また、カナダは米国投資家に支払われる配当に対して源泉徴収税を課す。
Shellのキャッシュフローは波がある
Shellの配当は、はるかに不安定なキャッシュフローの流れに依存している。その成長はガスとLNGにある:同社はLNG Canadaの第2フェーズに関する最終投資決定を行い、ARC Resourcesの買収を完了した。また、化学事業を縮小し、資産売却を進めている。
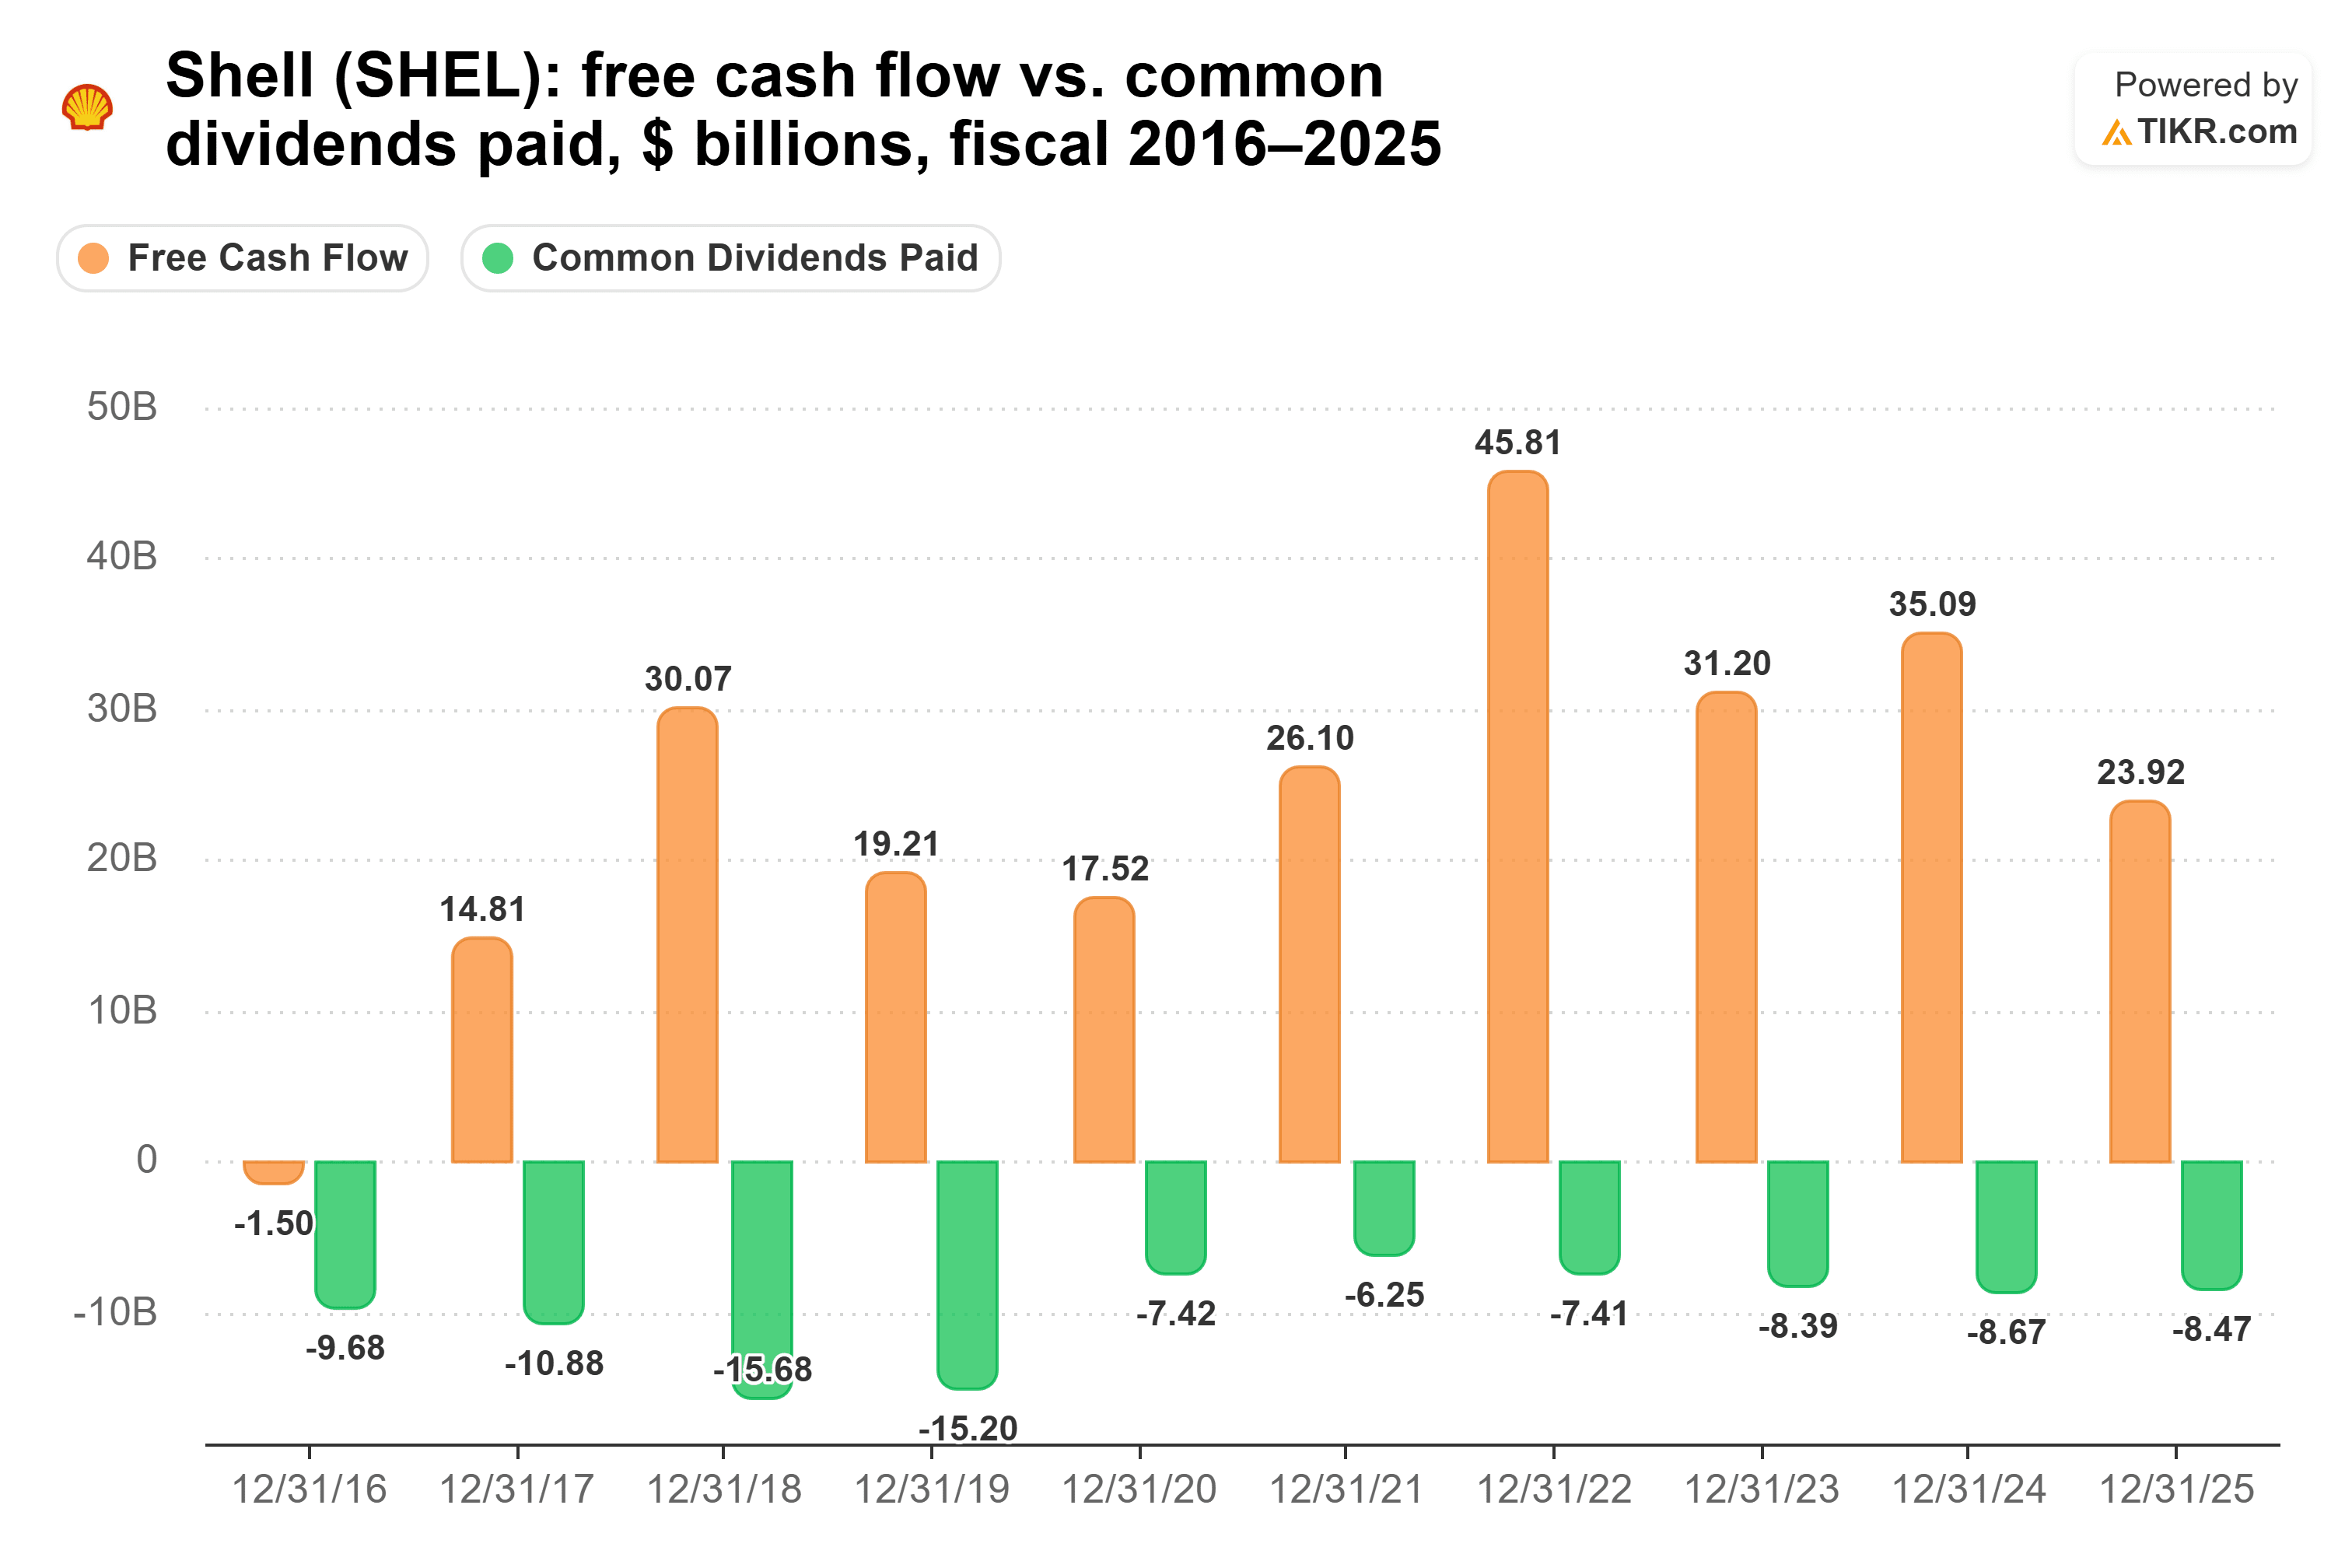
2026年6月30日までの過去12ヶ月間において、配当はShellの$315.5億のフリーキャッシュフローのわずか27%を占めるに過ぎず、余裕のある水準である。しかし、フリーキャッシュフローは2016会計年度の-$15億から2022会計年度の$458億まで大きく変動している。支払配当総額も、2019会計年度の$152億から2020会計年度の$74.2億に減少した:
この2020年の減少が、Shellの5年間の成長率が非常に強く見える理由である:それは2020会計年度の1株当たり$0.65から始まっている。2025会計年度にShellが支払った$1.45は、2015会計年度に支払った$1.88を依然として下回っている。
Shellは、景気循環を通じて営業活動によるキャッシュフローの40%から50%を株主に還元することを目標としており、CFOのSinead Gorman氏はこの範囲を「神聖不可侵なもの」と呼んだ。主なリスクは、そのキャッシュフローを左右する商品価格である。
では、どちらの配当が勝つのか?
今後10年間、1つの配当株しか選べないとしたら、それはTC Energyだ。
一見すると、10年間の計算ではShellが有利に見える。各社の5年間の成長率を前提とすると、Shellに$10,000投資した場合の10年間の配当総額は約$7,539となり、TC Energyの約$4,074を上回る。しかし、Shellの配当は2025会計年度にわずか4.3%しか成長しなかった。昨年のペースを前提とすると、Shellへの$10,000投資の配当総額は約$4,021となる。TC Energyの配当が据え置きの場合、約$3,900となる。
しかし、TC Energyは年間3%から5%の増額を計画している。たとえ5年間の成長率である1.0%のペースであっても、Shellが現在のペースで支払う額よりも多くなるだろう。
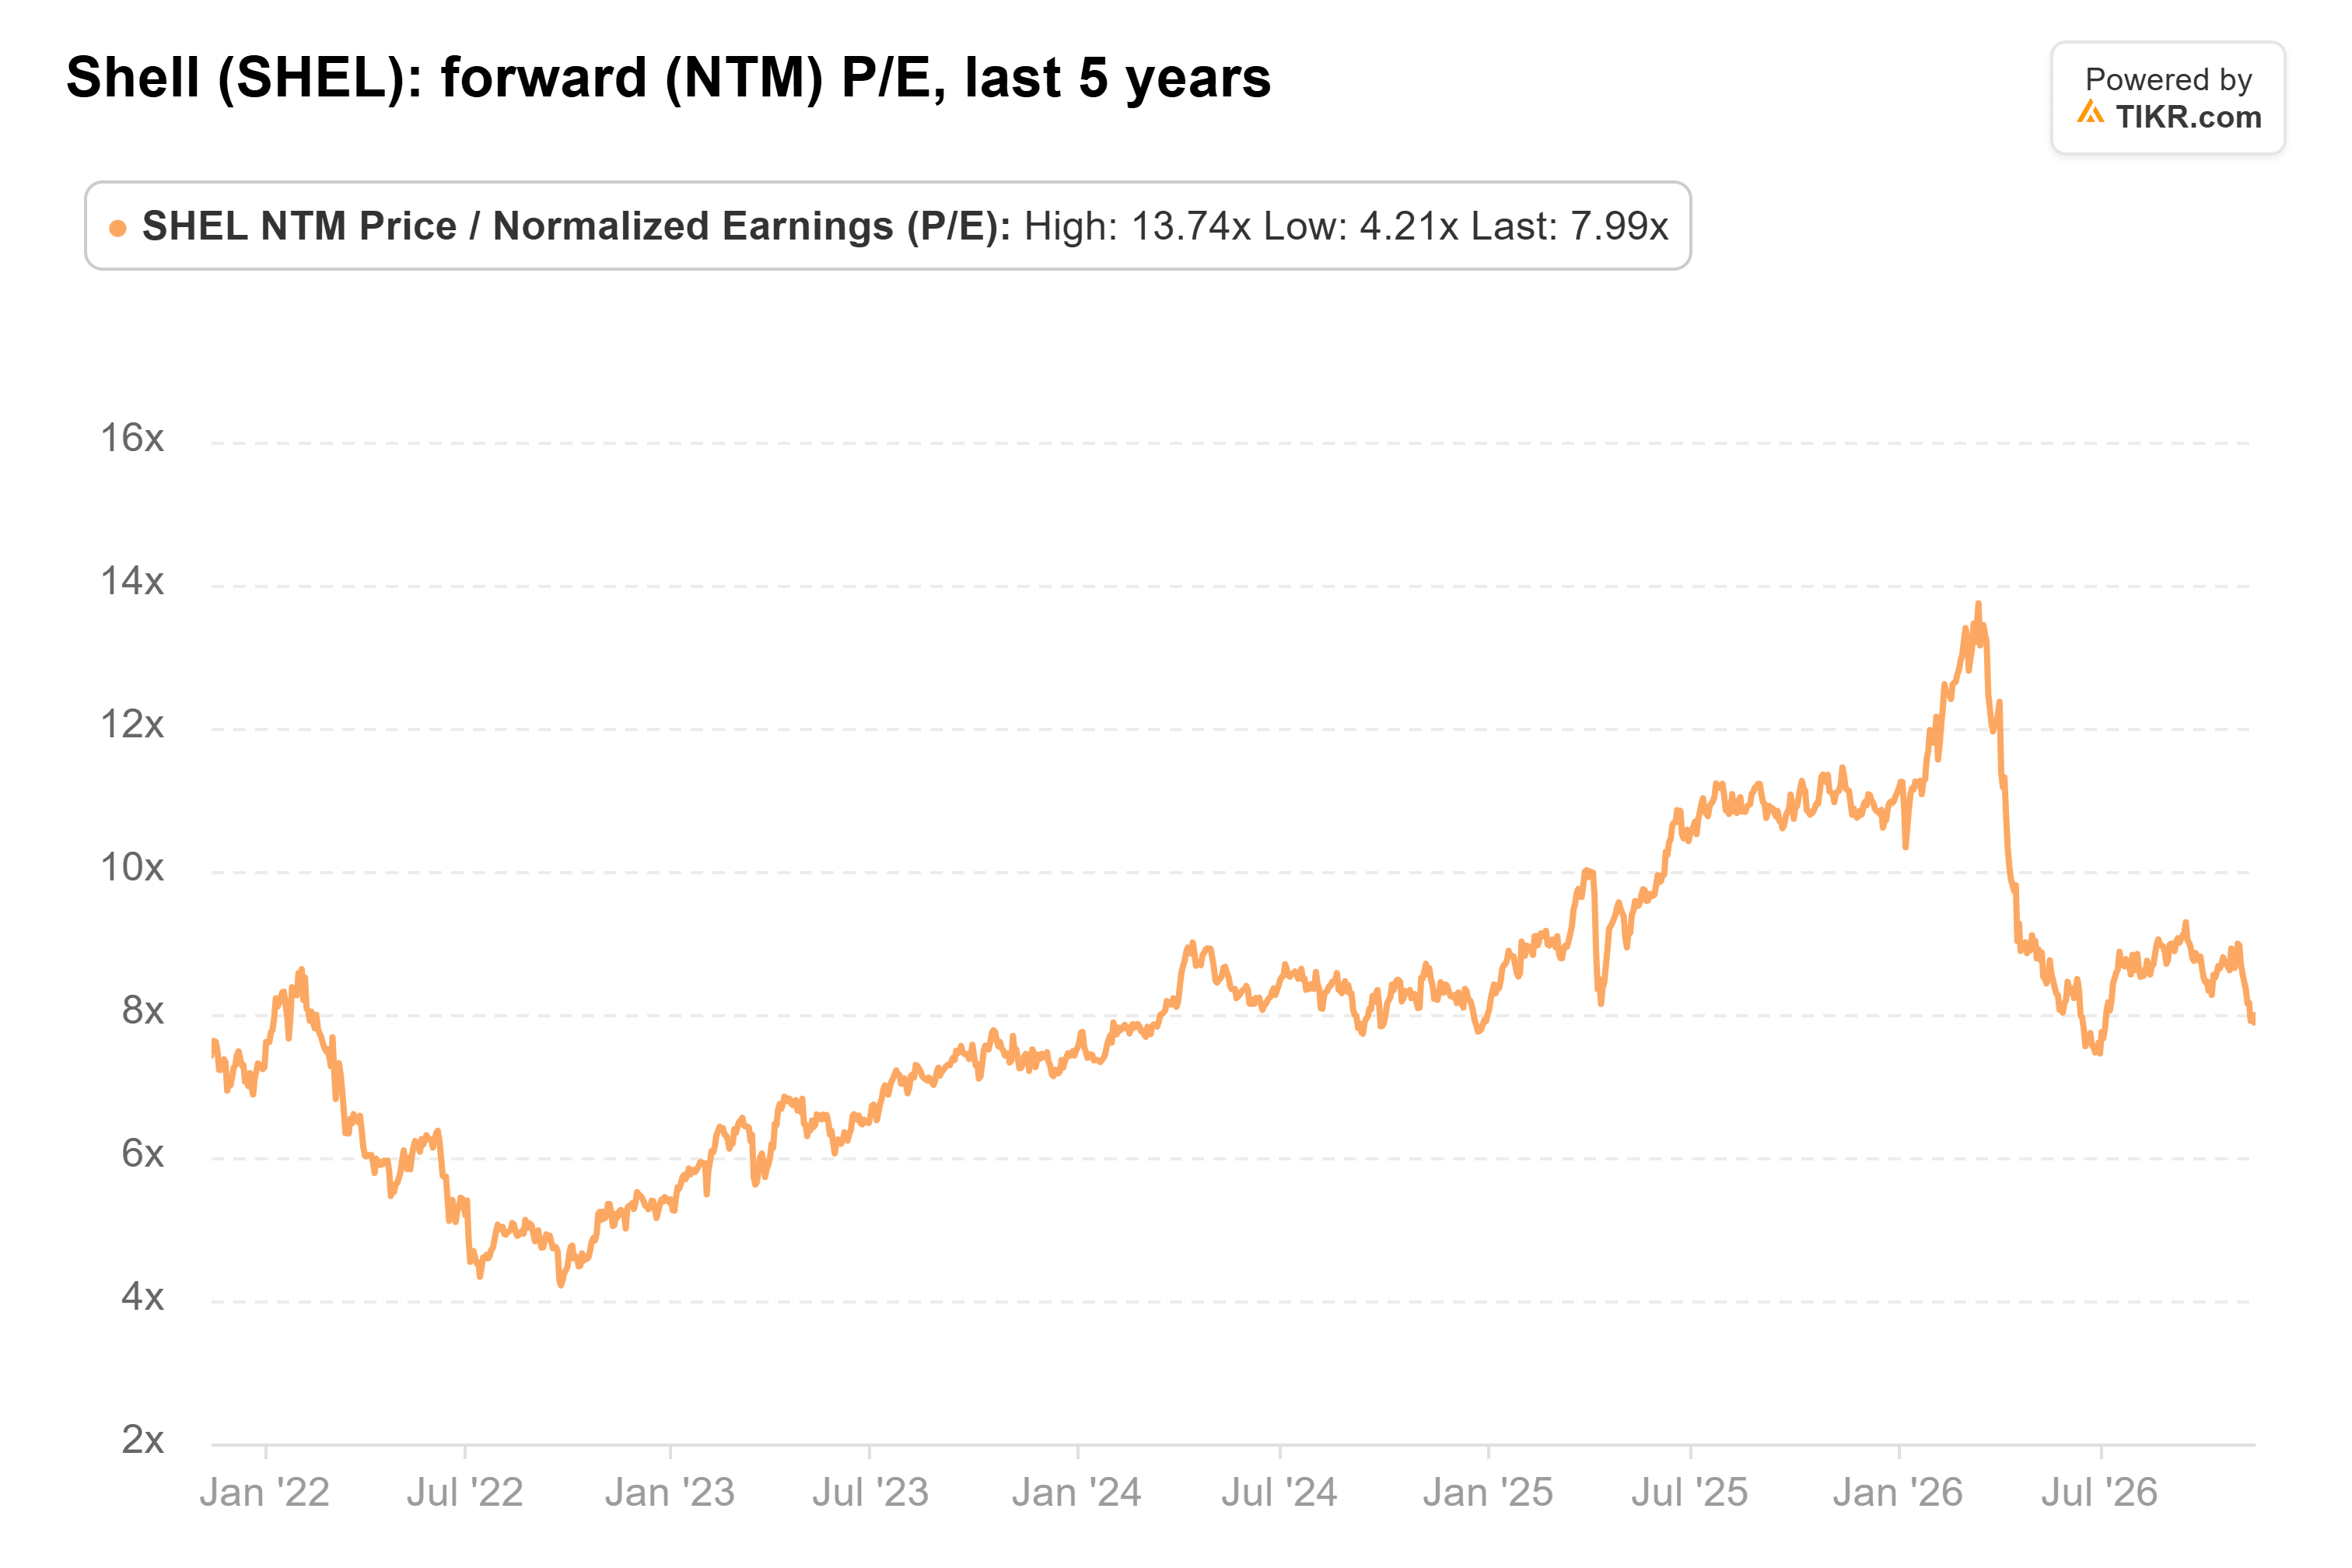
これは、Shellの配当が危険にさらされていると言っているわけではない。その配当は十分な余裕をもってカバーされており、負債もはるかに少ない。また、同社の株価は予想PER8.0倍で取引されており、5年間の平均である8.1倍と同水準である:
10年間という視点では、26年連続で配当を増額し、さらなる増額計画を持つ企業からのより大きな配当を受け取りたいと思う。
もちろん、Shellが2月4日の資本市場説明会でより多くのキャッシュを配当に向ける方向に舵を切れば、この計算は変わる可能性がある。
TC Energyは忘れて:今すぐ買える6つの安全な6%以上の高配当利回り銘柄
配当は莫大な富への鍵となり得ます。しかし、それは正しい銘柄を買った場合に限ります。
正しい高配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付の振り込みを待つこととの違いになり得ます。
私たちは、すべての退職者が今知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてTC Energyはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!





