

主なポイント
- サンディスクは6月の高値から60%下落。11月11日、Evercore ISIはアウトパフォーム(買い)レーティングと2,500ドルの株価目標を維持。これは11月12日の終値から167%上昇を示す。
- Evercoreは、サンディスクの複数年契約と、より規律あるフラッシュメモリ業界の状況が、過去のメモリサイクルよりも長期間にわたり高い利益を維持すると主張。
- 2,500ドルでは、サンディスクは予想収益の10倍で取引されることになり、これは過去1年間の平均水準。現在は3.8倍で取引。
- Evercoreの主張の方が有力であり、サンディスクの1月下旬の決算(3月期の見通しと受注残高を含む)が次の試金石となる。
サンディスク (SNDK) は11月12日、6月25日の終値高値から60%下落した水準で取引を終えた。11月11日、Evercore ISIのアナリスト、Amit Daryananiはアウトパフォーム(買い)レーティングと2,500ドルの株価目標を維持した。これはその日の終値から167%上昇を示す。同株はその日に13.69%上昇したが、その後、NvidiaのCEOであるJensen Huangの辞任を受けて、11月12日に4.11%下落し937.46ドルで取引を終えた。
2週間で3つの打撃
サンディスクの第1四半期(10月2日まで)は、売上高110億ドル、非GAAPベースの1株当たり利益49.51ドルを記録し、いずれも業績見通しを上回った。しかし、価格上昇による成長寄与は低下:CFOのLuis Visosoによれば、四半期連続増加の約40%が価格要因で、前四半期の約3分の2から低下した。その後、サンディスクのファブパートナーであるキオクシアは、自社のフラッシュメモリ価格上昇率が9月期に約70%から20%台半ばに鈍化したと発表。さらに、クアルコムは、携帯電話向けチップ売上高の26%減少の一部を「業界全体のメモリ動向」に帰因させた。その後、民主党の議会支配がデータセンター建設を遅らせる可能性への懸念が高まり、11月5日にサンディスクは22%下落した。
TIKRはサンディスクについて25人のアナリストを追跡。「買い」と評価するのは何人?
サンディスクの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。サンディスクのアナリスト評価を見る
Evercoreが2,500ドルに到達する根拠
「投資家はNAND価格がどれだけ長く高止まりできるかに過度に集中しており、SNDKのビジネスモデルの構造的変化を十分に評価していないと考えます」とEvercoreは記した。その変化は、サンディスクの複数年供給契約から始まる。経営陣によれば、これらは2027会計年度のビット供給量の約半分、2028会計年度の約3分の2をカバーし、最低価格でも約80%の粗利益率を確保できるという。Evercoreはこれに、供給を抑制する業界の規律(価格上昇は歴史的に約2四半期に対し、現在は約6四半期続いている)、AI需要、そしてサンディスクが2027年にサンプル提供を計画する高帯域幅フラッシュメモリを加えている。(これらの1株当たりの数字は、サンディスクの8対1の株式分割前のもの:11月20日以降、2,500ドルは312.50ドルとなる。)
2,500ドルは妥当か?
ウォール街の平均株価目標は、7月のピークからわずか8%低い水準にとどまっているが、株価は6月以降半分以上下落している:
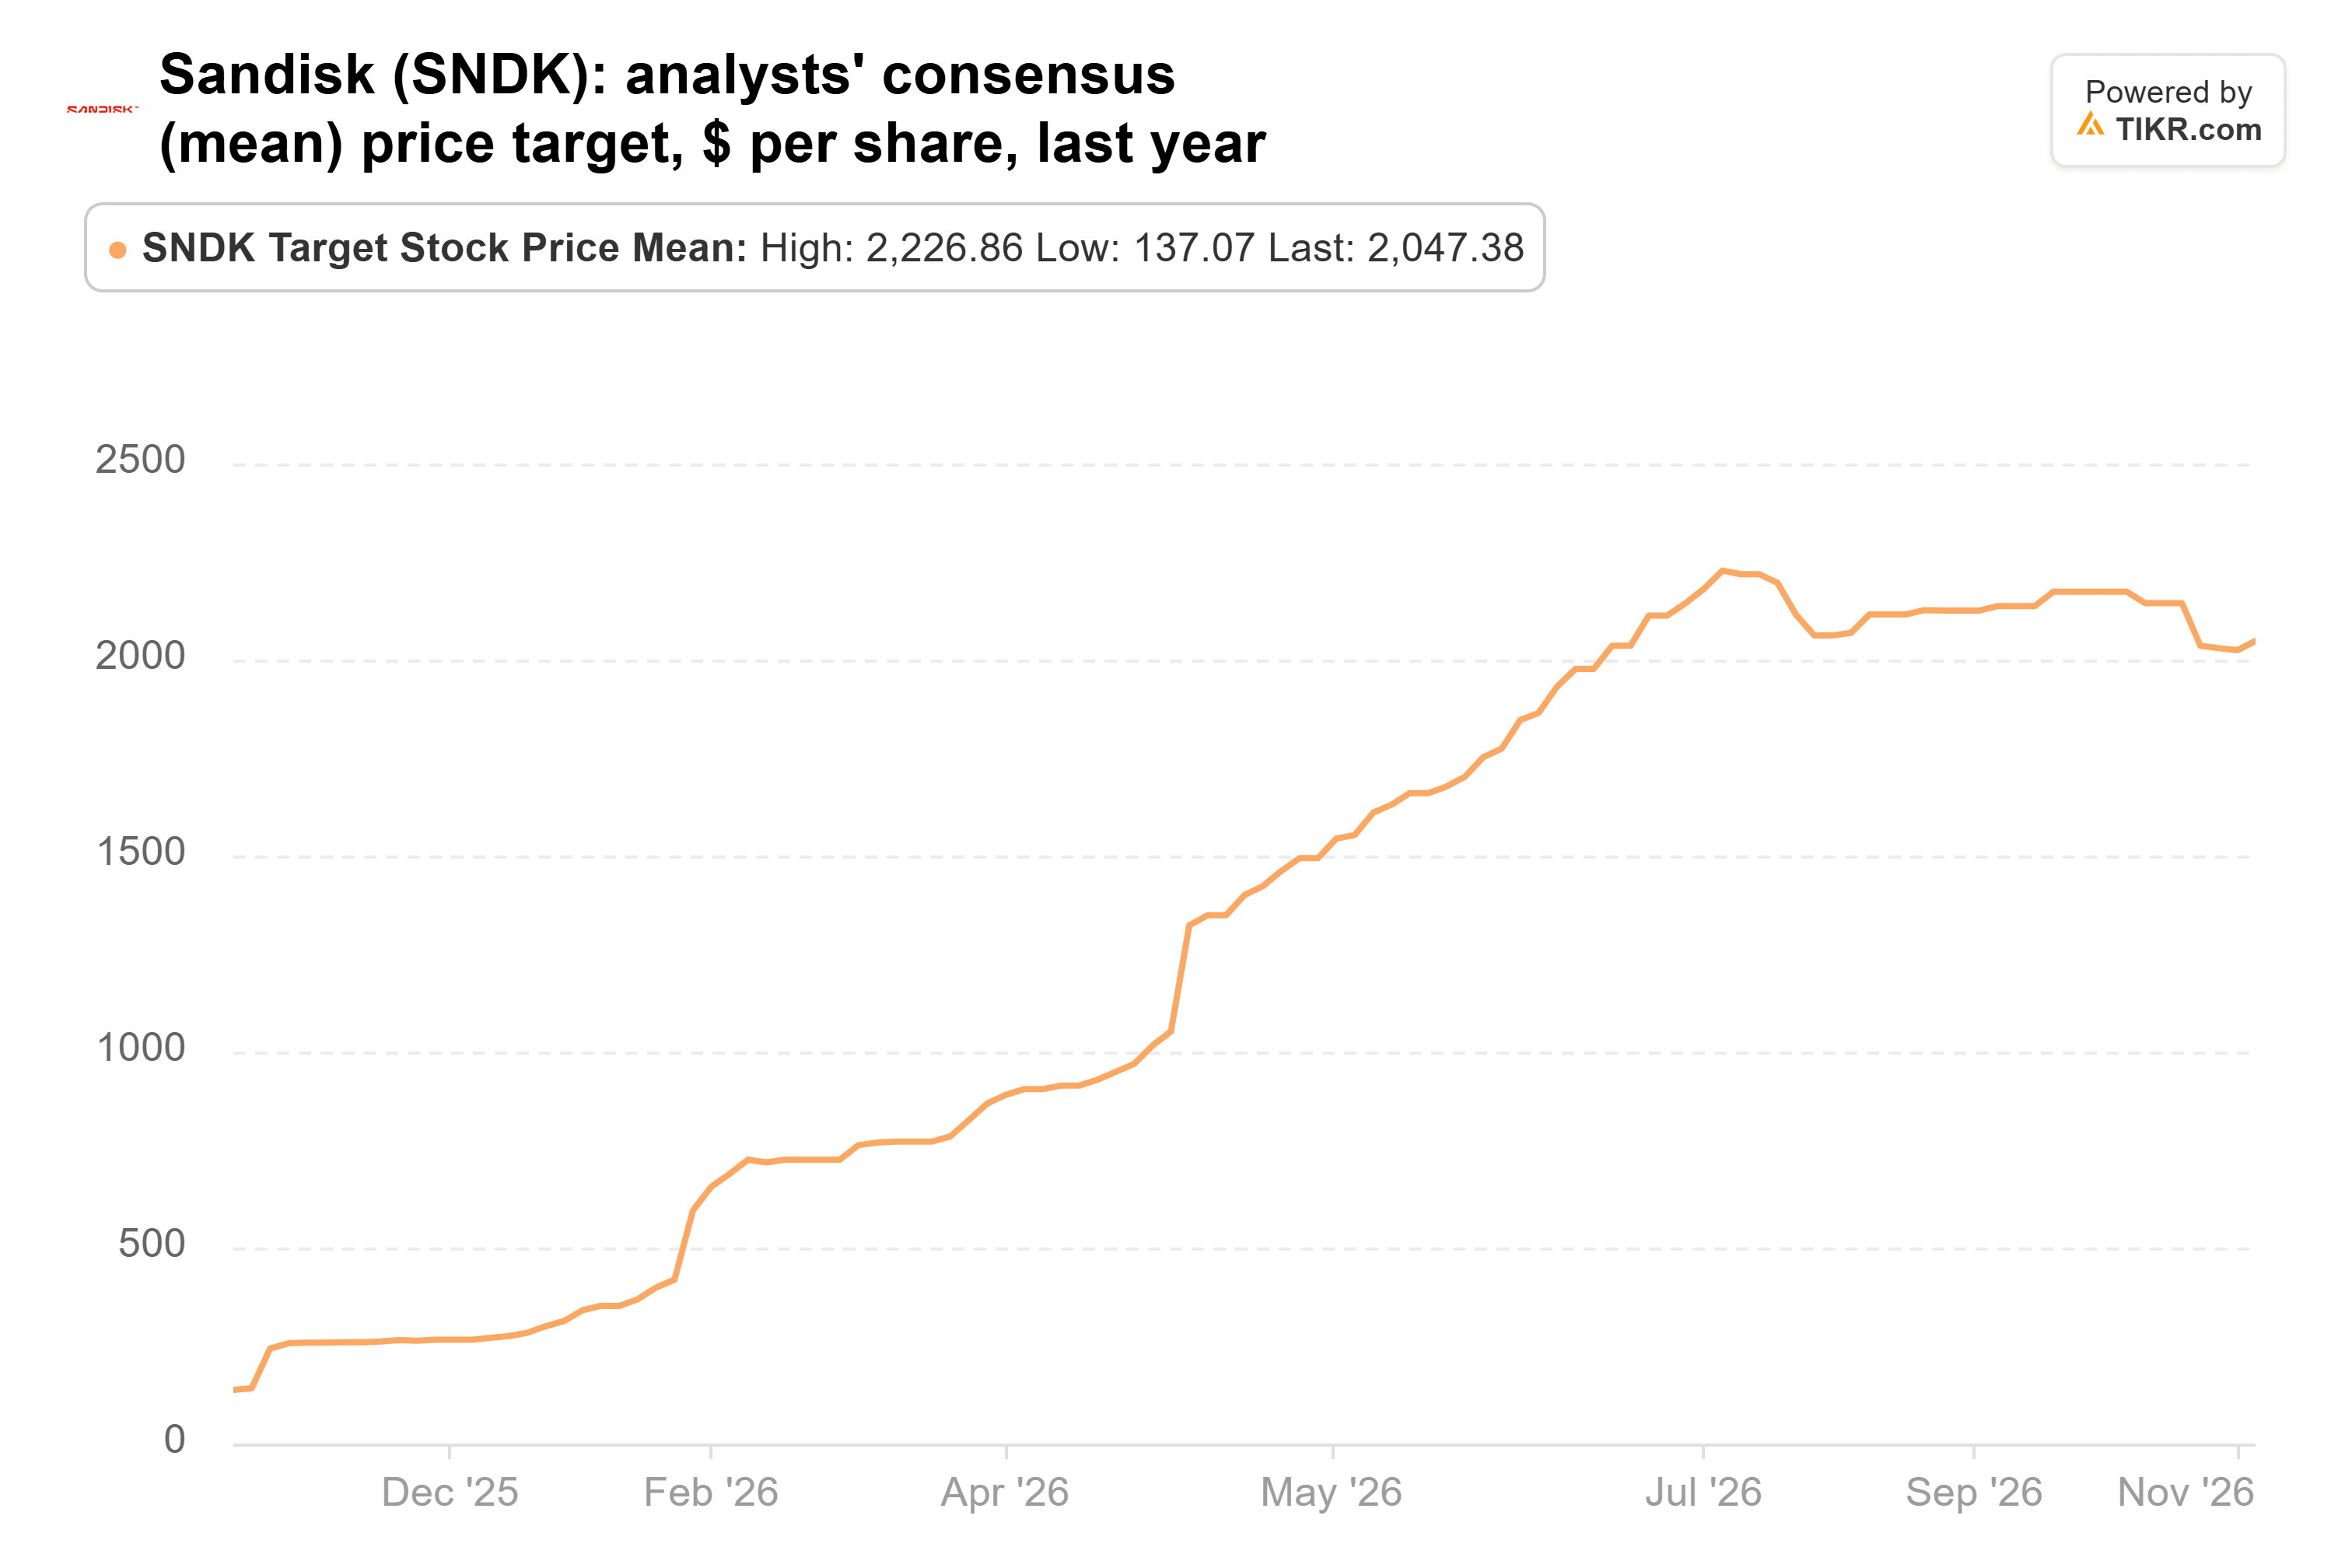
その平均は2,047ドルで、11月12日の終値から118%上昇を示し、24の株価目標(870ドルからバーンスタインの3,000ドルまで)に基づく。Evercoreの目標はこの平均より22%高い。
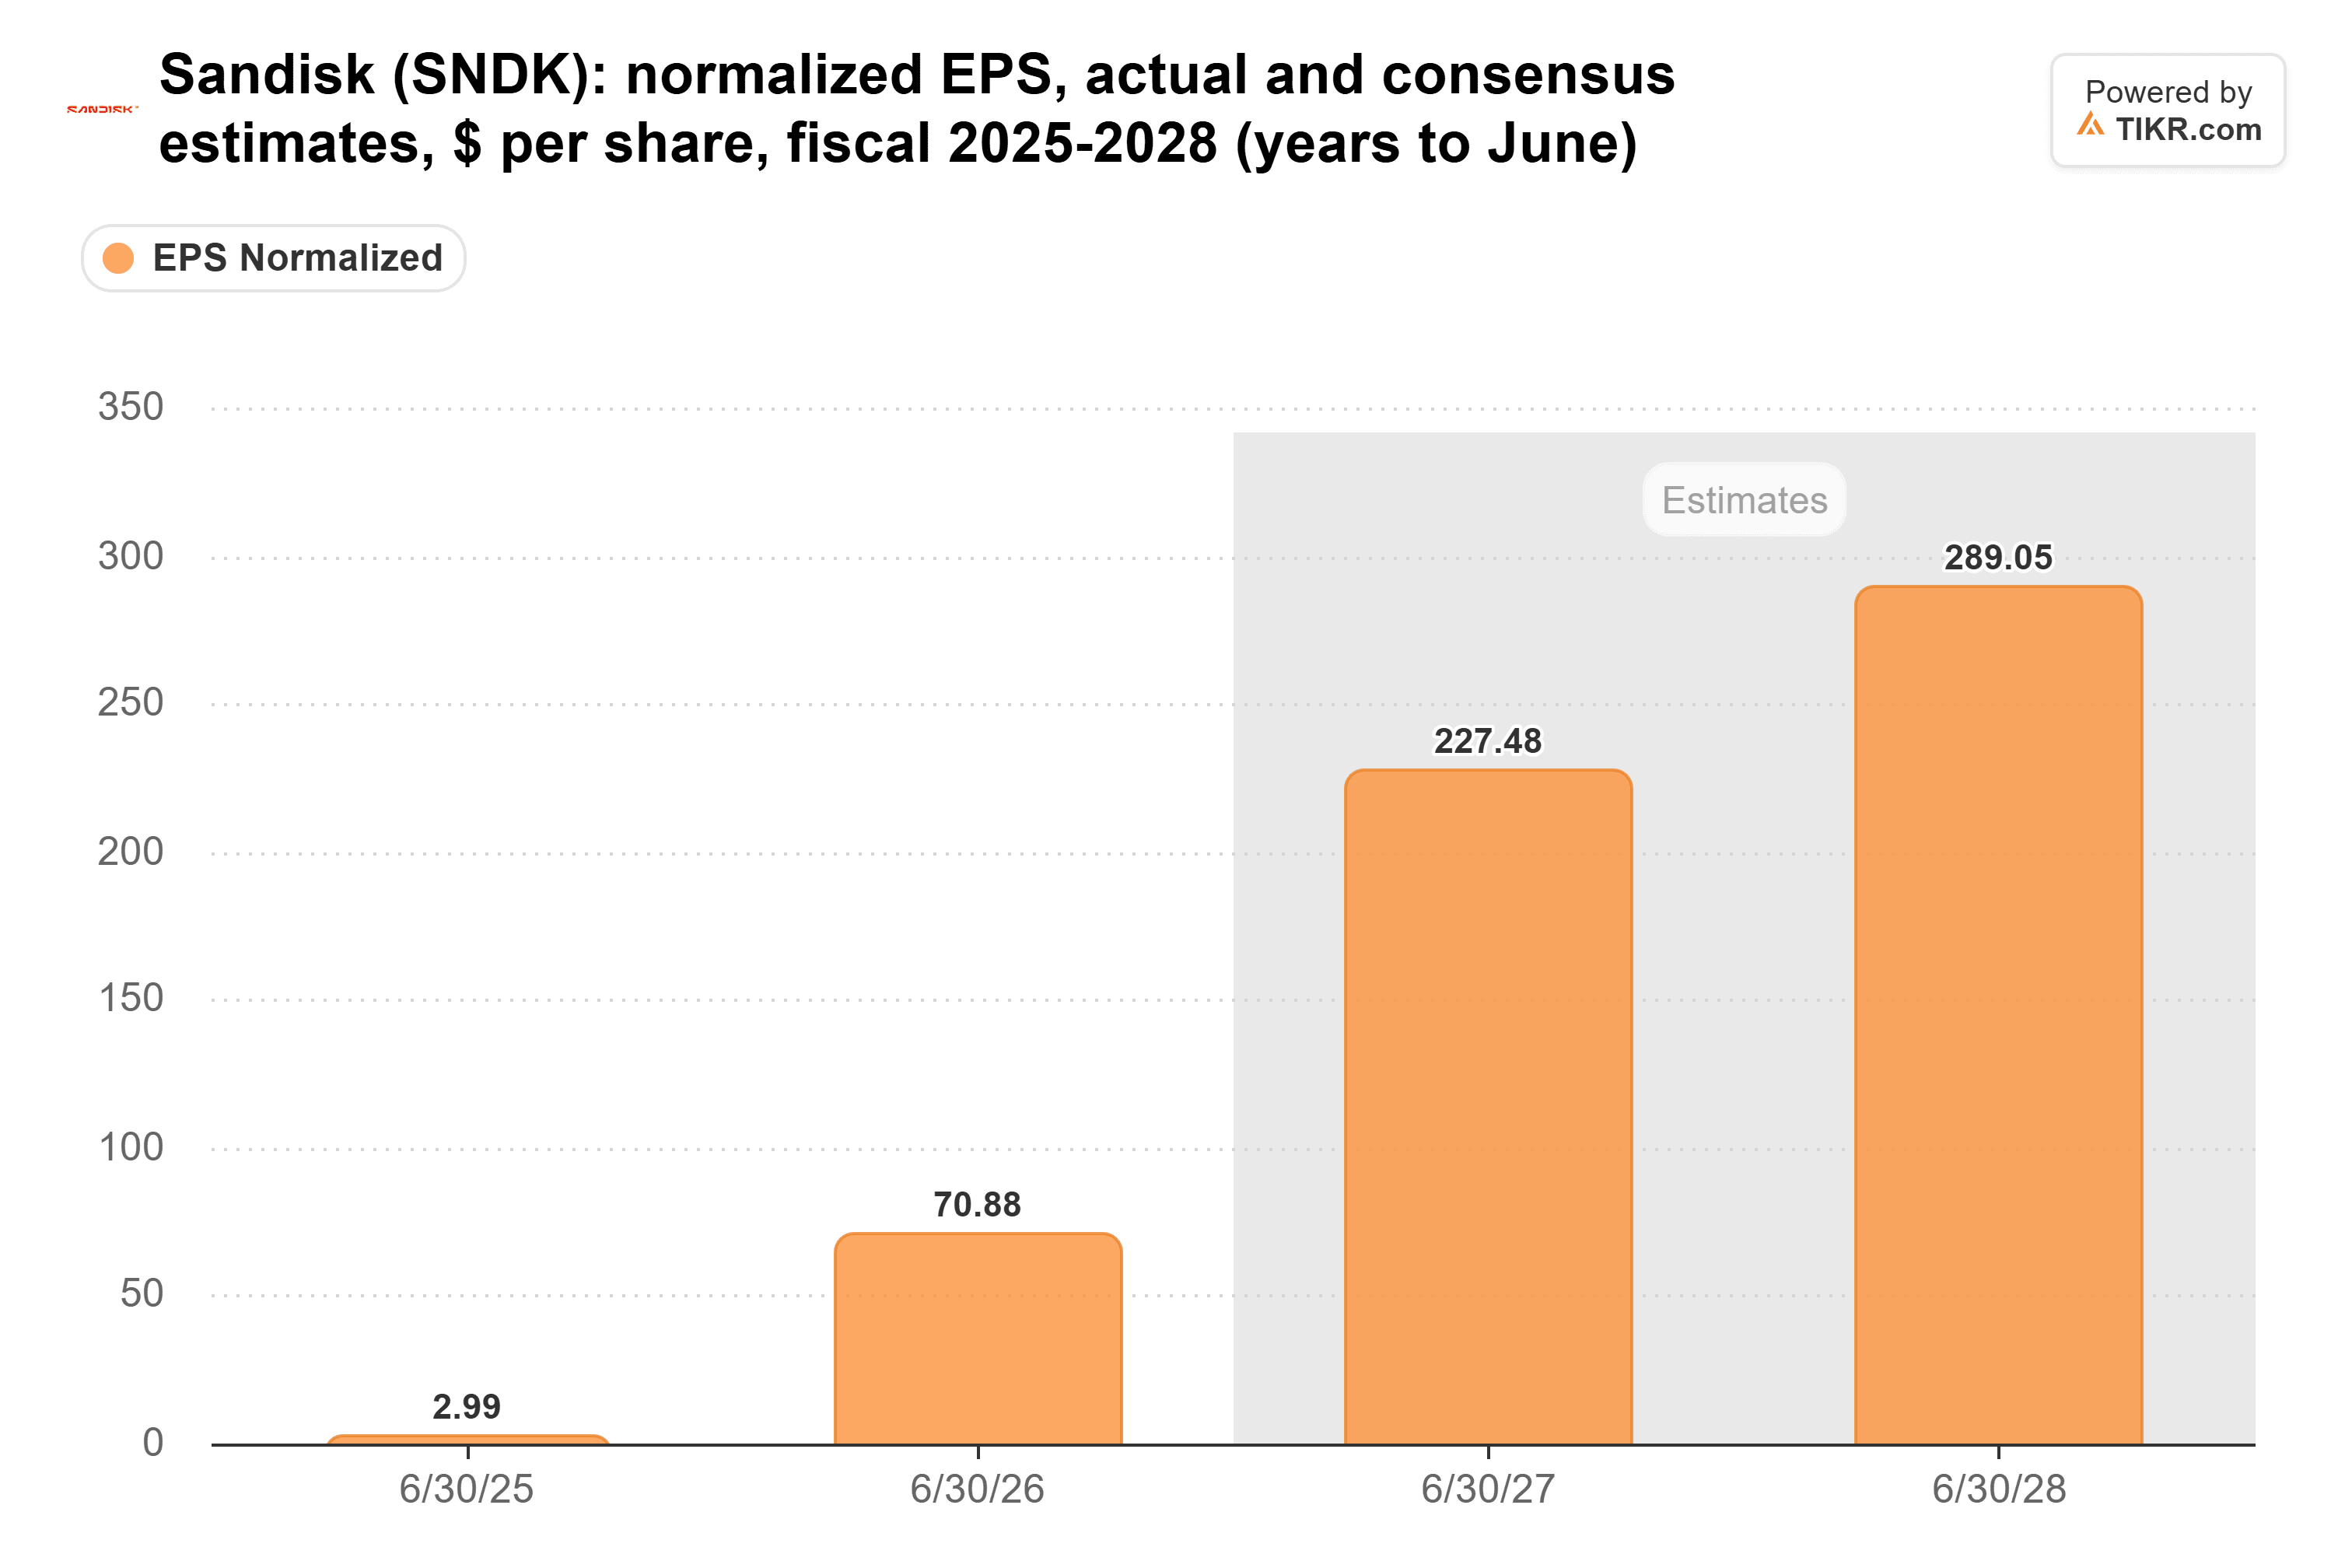
また、アナリストは依然として、今会計年度(2027年6月までの年度)の1株当たり利益が70.88ドルから227.48ドルへと3倍以上に増加すると予想している:
それでも株価は予想収益の3.8倍で取引されており、過去1年間の平均である10倍を下回っている:
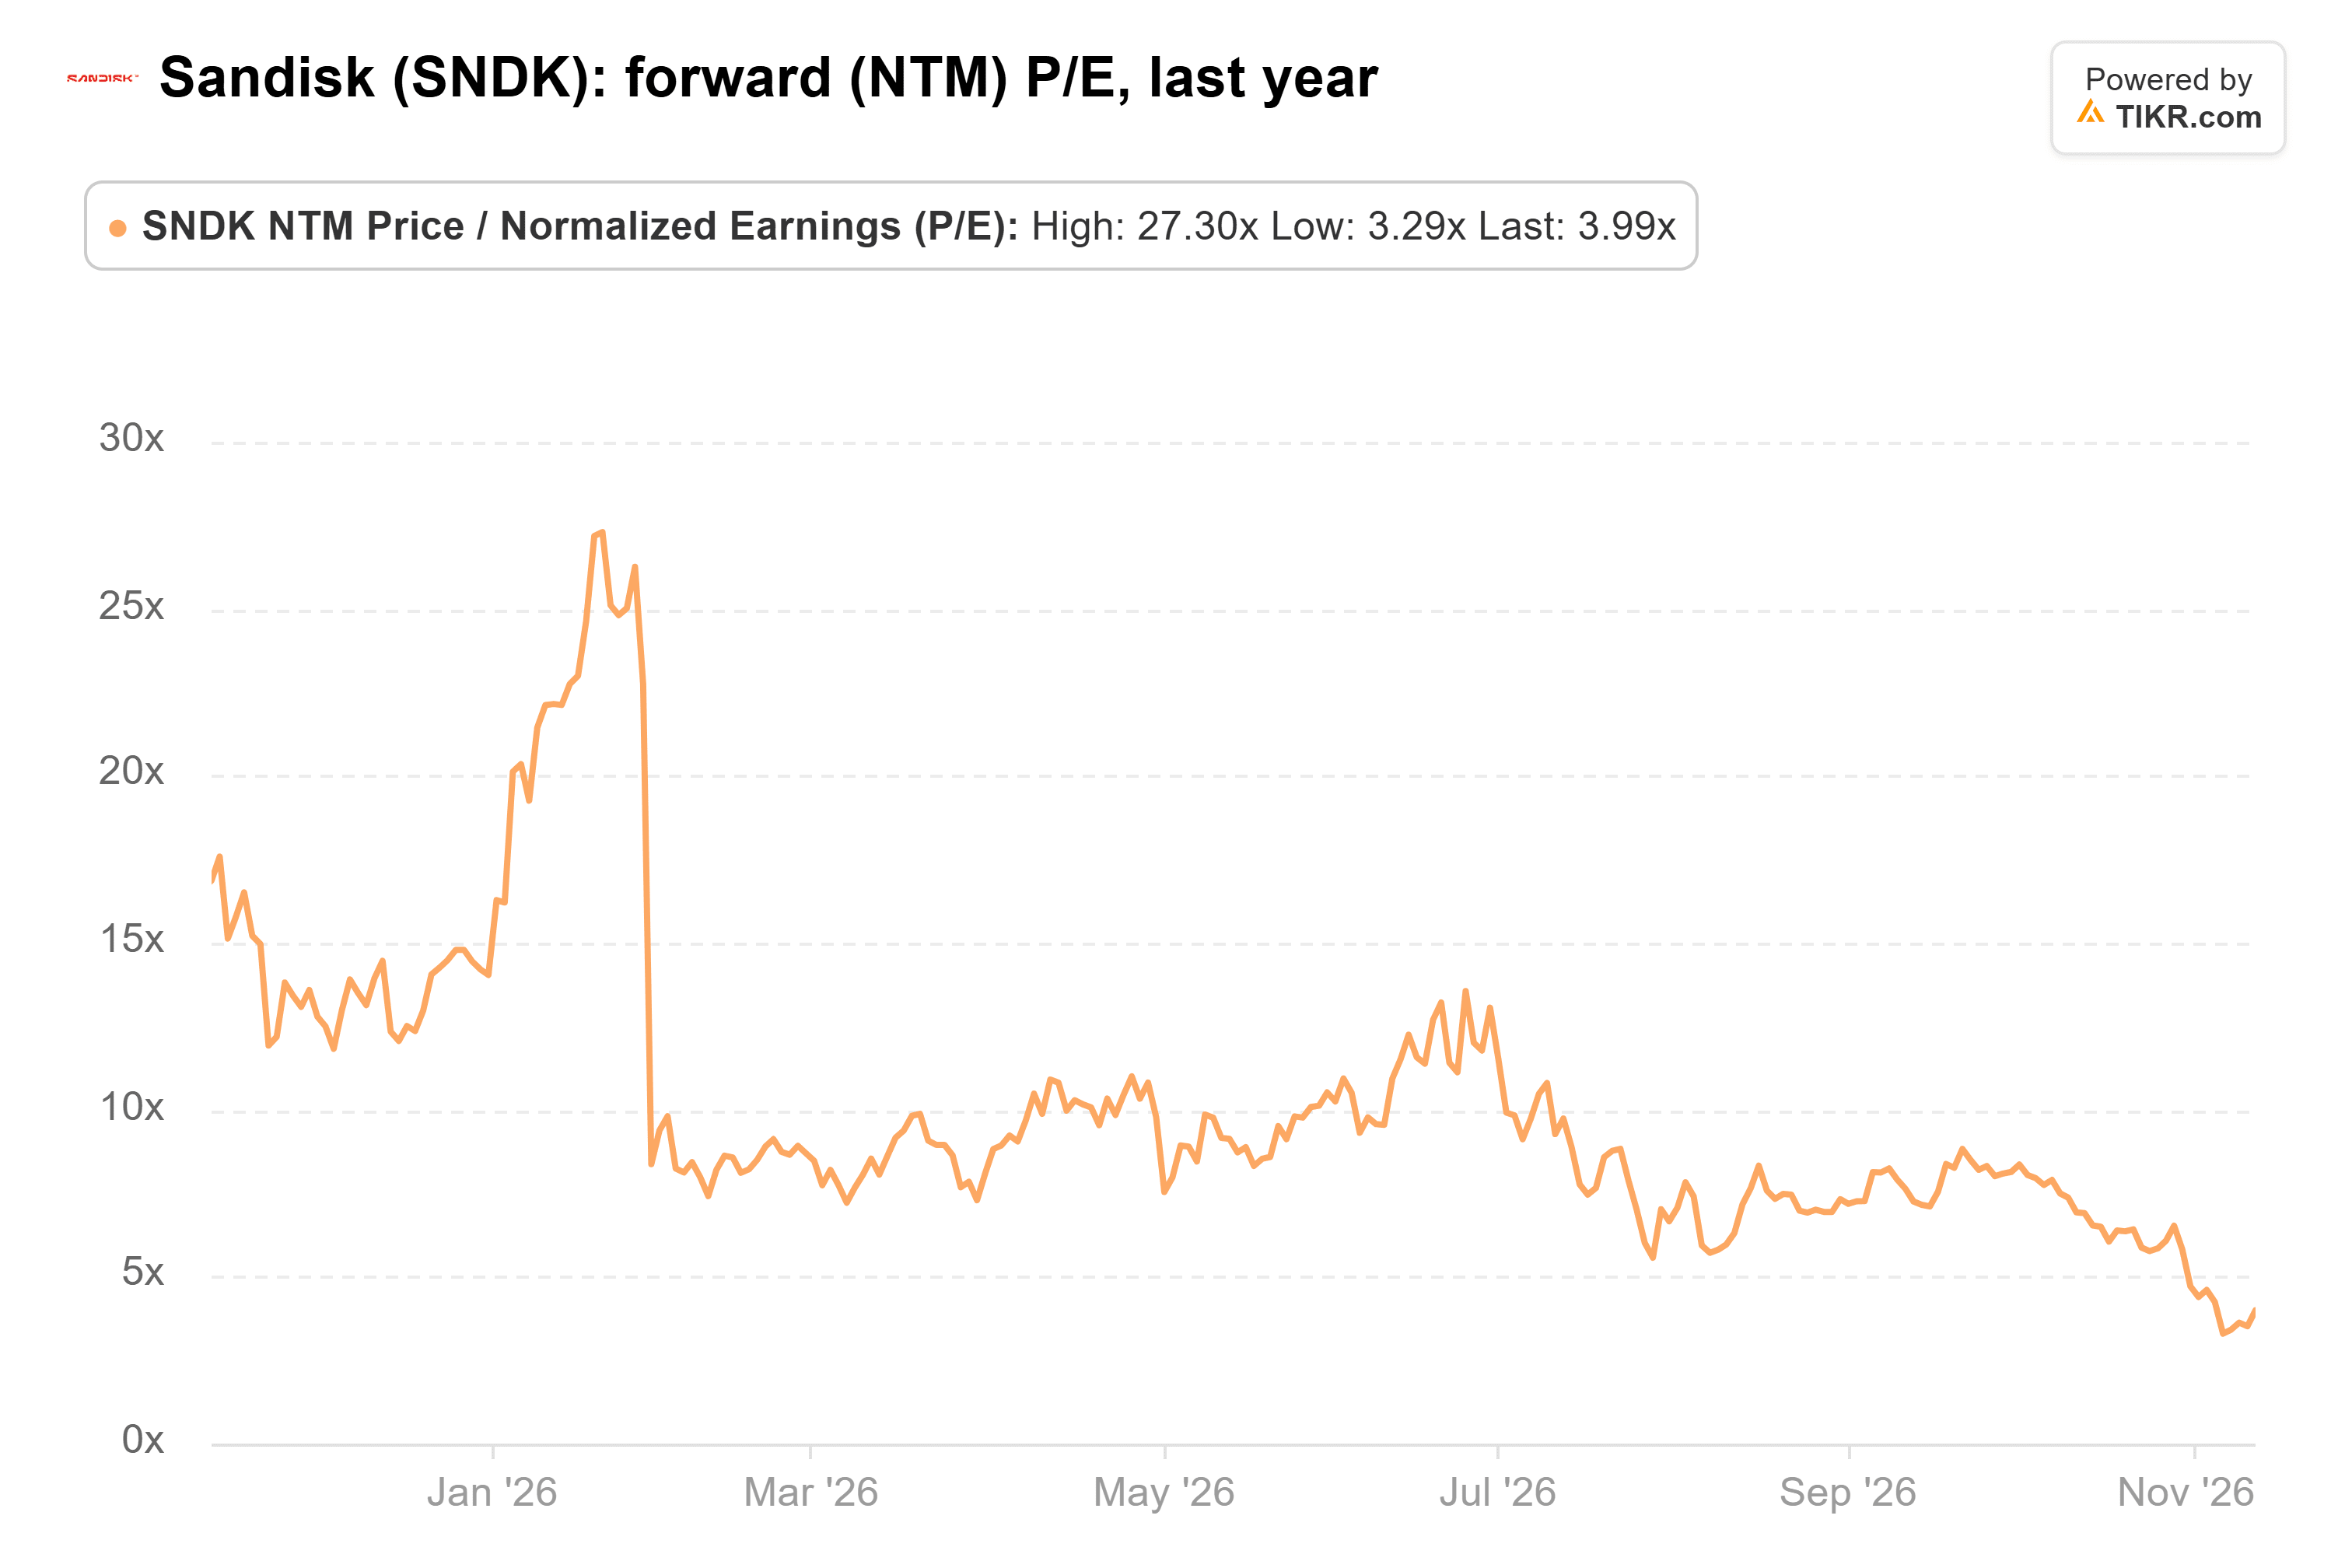
2,500ドルでは、サンディスクはアナリストが今後12ヶ月間に予想する約245ドルの1株当たり利益の10倍で取引されることになり、まさにその平均水準となる。3.8倍で取引されているということは、投資家はこれらの収益が下落すると見込んでおり、2030会計年度を予想する3人のアナリストは、2029会計年度から収益が約半分に減少すると見ている。
Evercoreの主張の方が有力
Evercoreの主張は契約に依拠しており、それらはまだ新しい。最初の契約は今年初めに署名され、サンディスクは889億ドルの受注残高のうち、今後12ヶ月間に売上高に転換されると予想されるのは約5分の1のみである。
それでも、Daryananiの見方は正しいと思われる。現在の予想に基づく平均的な株価収益率に戻ることは控えめな要求であり、3.8倍で投資している投資家は契約にほとんど価値を認めていない。次の試金石は、1月下旬に予定されている第2四半期決算:通常サンディスクにとって最も弱い四半期となる3月期の見通し、そしてその受注残高が増加するかどうかである。
では、サンディスク株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、サンディスクの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!



