主なポイント
- ACR Alpine Capital Researchは約110億ドルを運用しています。同社は第3四半期にElevance Health (ELV)への保有株を25%増やし、13F開示における保有資産の4.9%を占めるまでになりました。
- Elevanceは今年、四半期ごとに2026年の業績見通しを上方修正しており、直近では調整後EPSを少なくとも29ドルとしています。
- アナリストは2028年までにEPSが34.57ドルに上昇すると予想しており、株価は予想PER15倍で、過去5年間の平均に近い水準です。
- これらの数字は、現在の株価でのACRの投資判断を支持しており、Elevanceの次回決算(来年初め)は、同社の2027年成長目標を試すものとなるでしょう。
110億ドル規模のファンドが、直近の13F開示でElevance Healthを保有上位10銘柄の一つに加えました。この医療保険会社には十分な理由があります。Elevanceは2026年の四半期ごとに、自社の利益予想を上方修正し続けているからです。
ACR、第3四半期に25%増加
ACR Alpine Capital Researchが11月2日に提出した、9月30日で終了した四半期の13F開示によると、Elevance株919,031株(四半期末時点の価値は3億5700万ドル)を保有していました。これは3か月前の保有株数より25%多い数量です。この保有は、同社の13F開示における米国株7.35億ドルのうち4.9%を占め、40の保有銘柄の中で9番目に大きなポジションです。
同社は、直近のForm ADVによると、総額107億9000万ドルを運用しています。
13Fはファンドが四半期最終日に保有していたものしか示さないため、ACRが追加株をいつ購入し、いくらで購入したかはわかりません。
Elevance株は9月30日の終値から金曜日(記事執筆時点)までに8%上昇していますが、これは株価の上昇であり、ACR自身のリターンは同社が支払った価格に依存します。
TIKRはElevance Healthをカバーする22人のアナリストを追跡しています。「買い」と評価しているのは何人?
Elevance Healthに対する「買い」「中立」「売り」の評価の内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Elevance Healthのアナリスト評価を見る
Elevance、自社の予想を上回り続ける
Elevanceは、第1四半期決算で2026年の業績見通しを調整後EPS少なくとも26.75ドルに引き上げ、第2四半期決算で少なくとも27.00ドルに引き上げました。10月下旬の第3四半期決算では、さらに少なくとも29.00ドルに引き上げました。
その四半期の調整後EPSは6.99ドルでしたが、そのうち1.85ドルは営業外純益によるものでした。営業収益は、2025年第3四半期から0.7%増加し、504億ドルとなりました。
アナリストは、2026年が利益の底打ちとなり、2028年までにEPSが2023年の水準を上回ると予想しています。
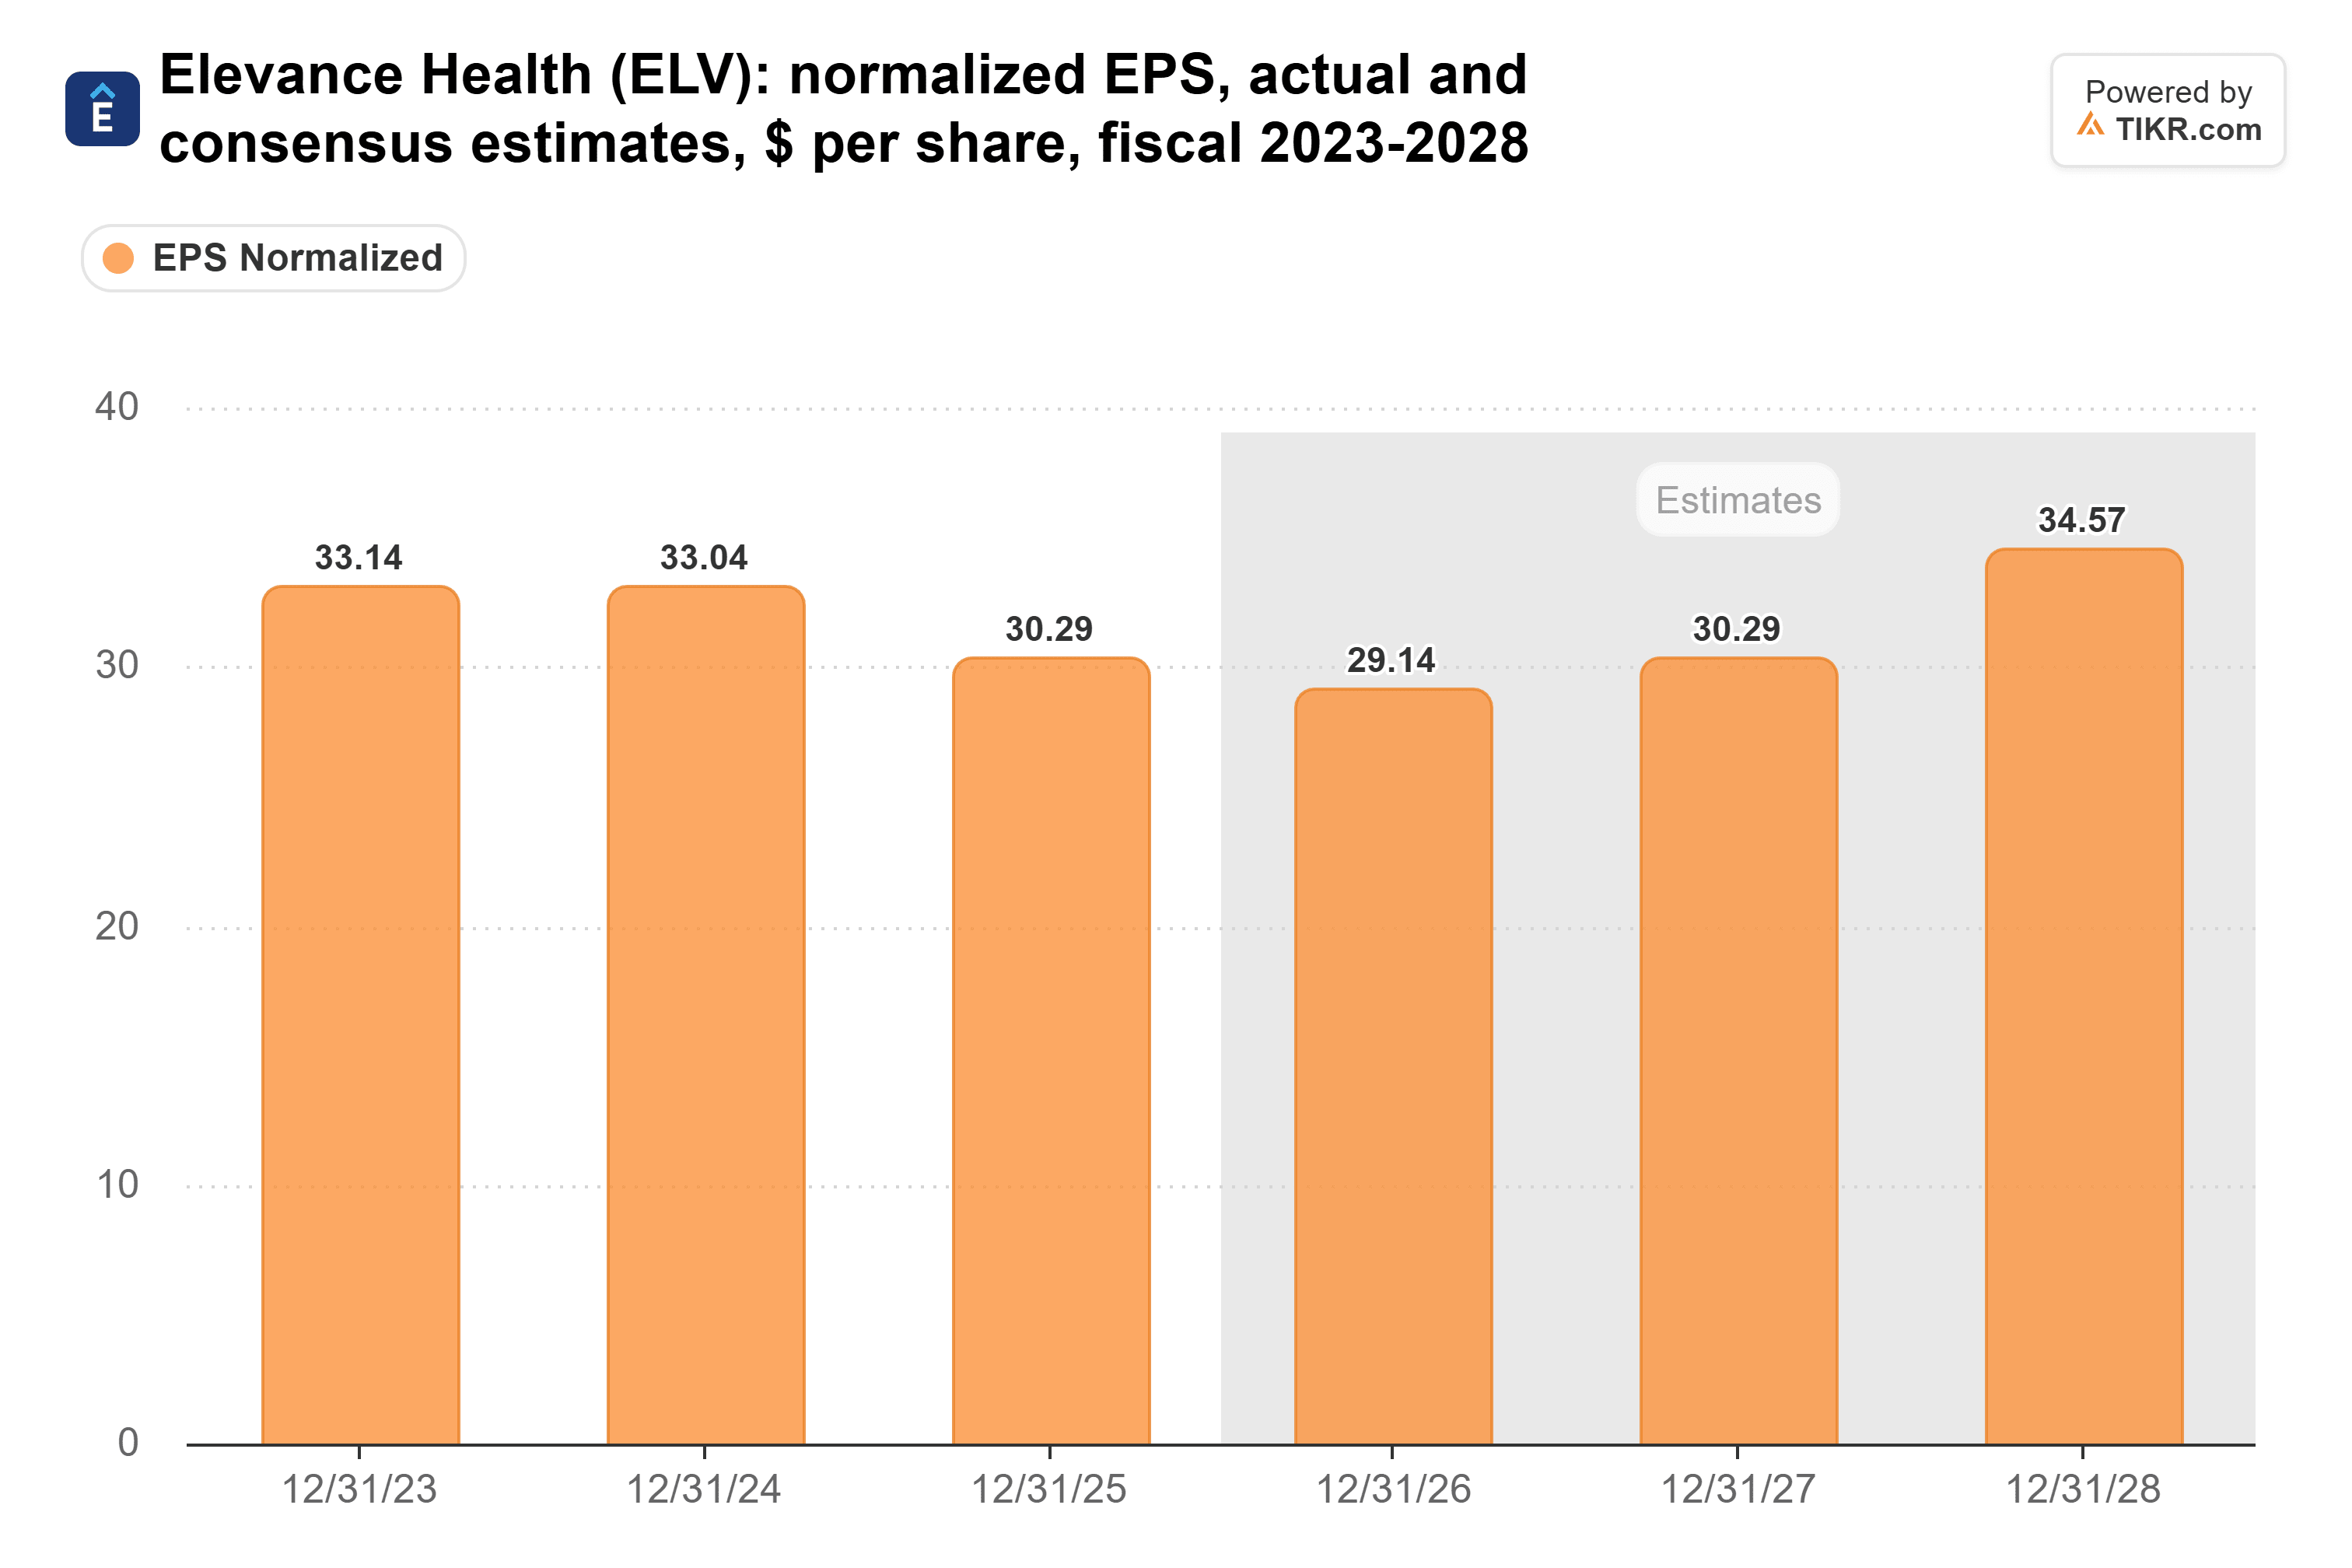
グラフ上では、2027年は伸び悩む年のように見えます。1株あたり30.29ドルで、2026年の29.14ドルと比較されます。しかし、2026年の数字には前述の一時的な利益が含まれています。
第3四半期決算で、Elevanceは2027年に少なくとも12%の調整後EPS成長を達成できるという確信を依然として持っていると述べました。この成長は、2026年のベースラインである少なくとも26.75ドル(一時的な投資収益やその他の営業外項目を除く)から測定されます。
これは約1株あたり30ドルに相当し、コンセンサス予想と一致しています。つまり、アナリストはElevanceが自社の最低目標を達成し、それ以上は達成しないと見込んでいることになります。
株価は依然として妥当
Elevanceは予想PER15倍で取引されており、過去5年間の平均である14倍をわずかに上回っています。
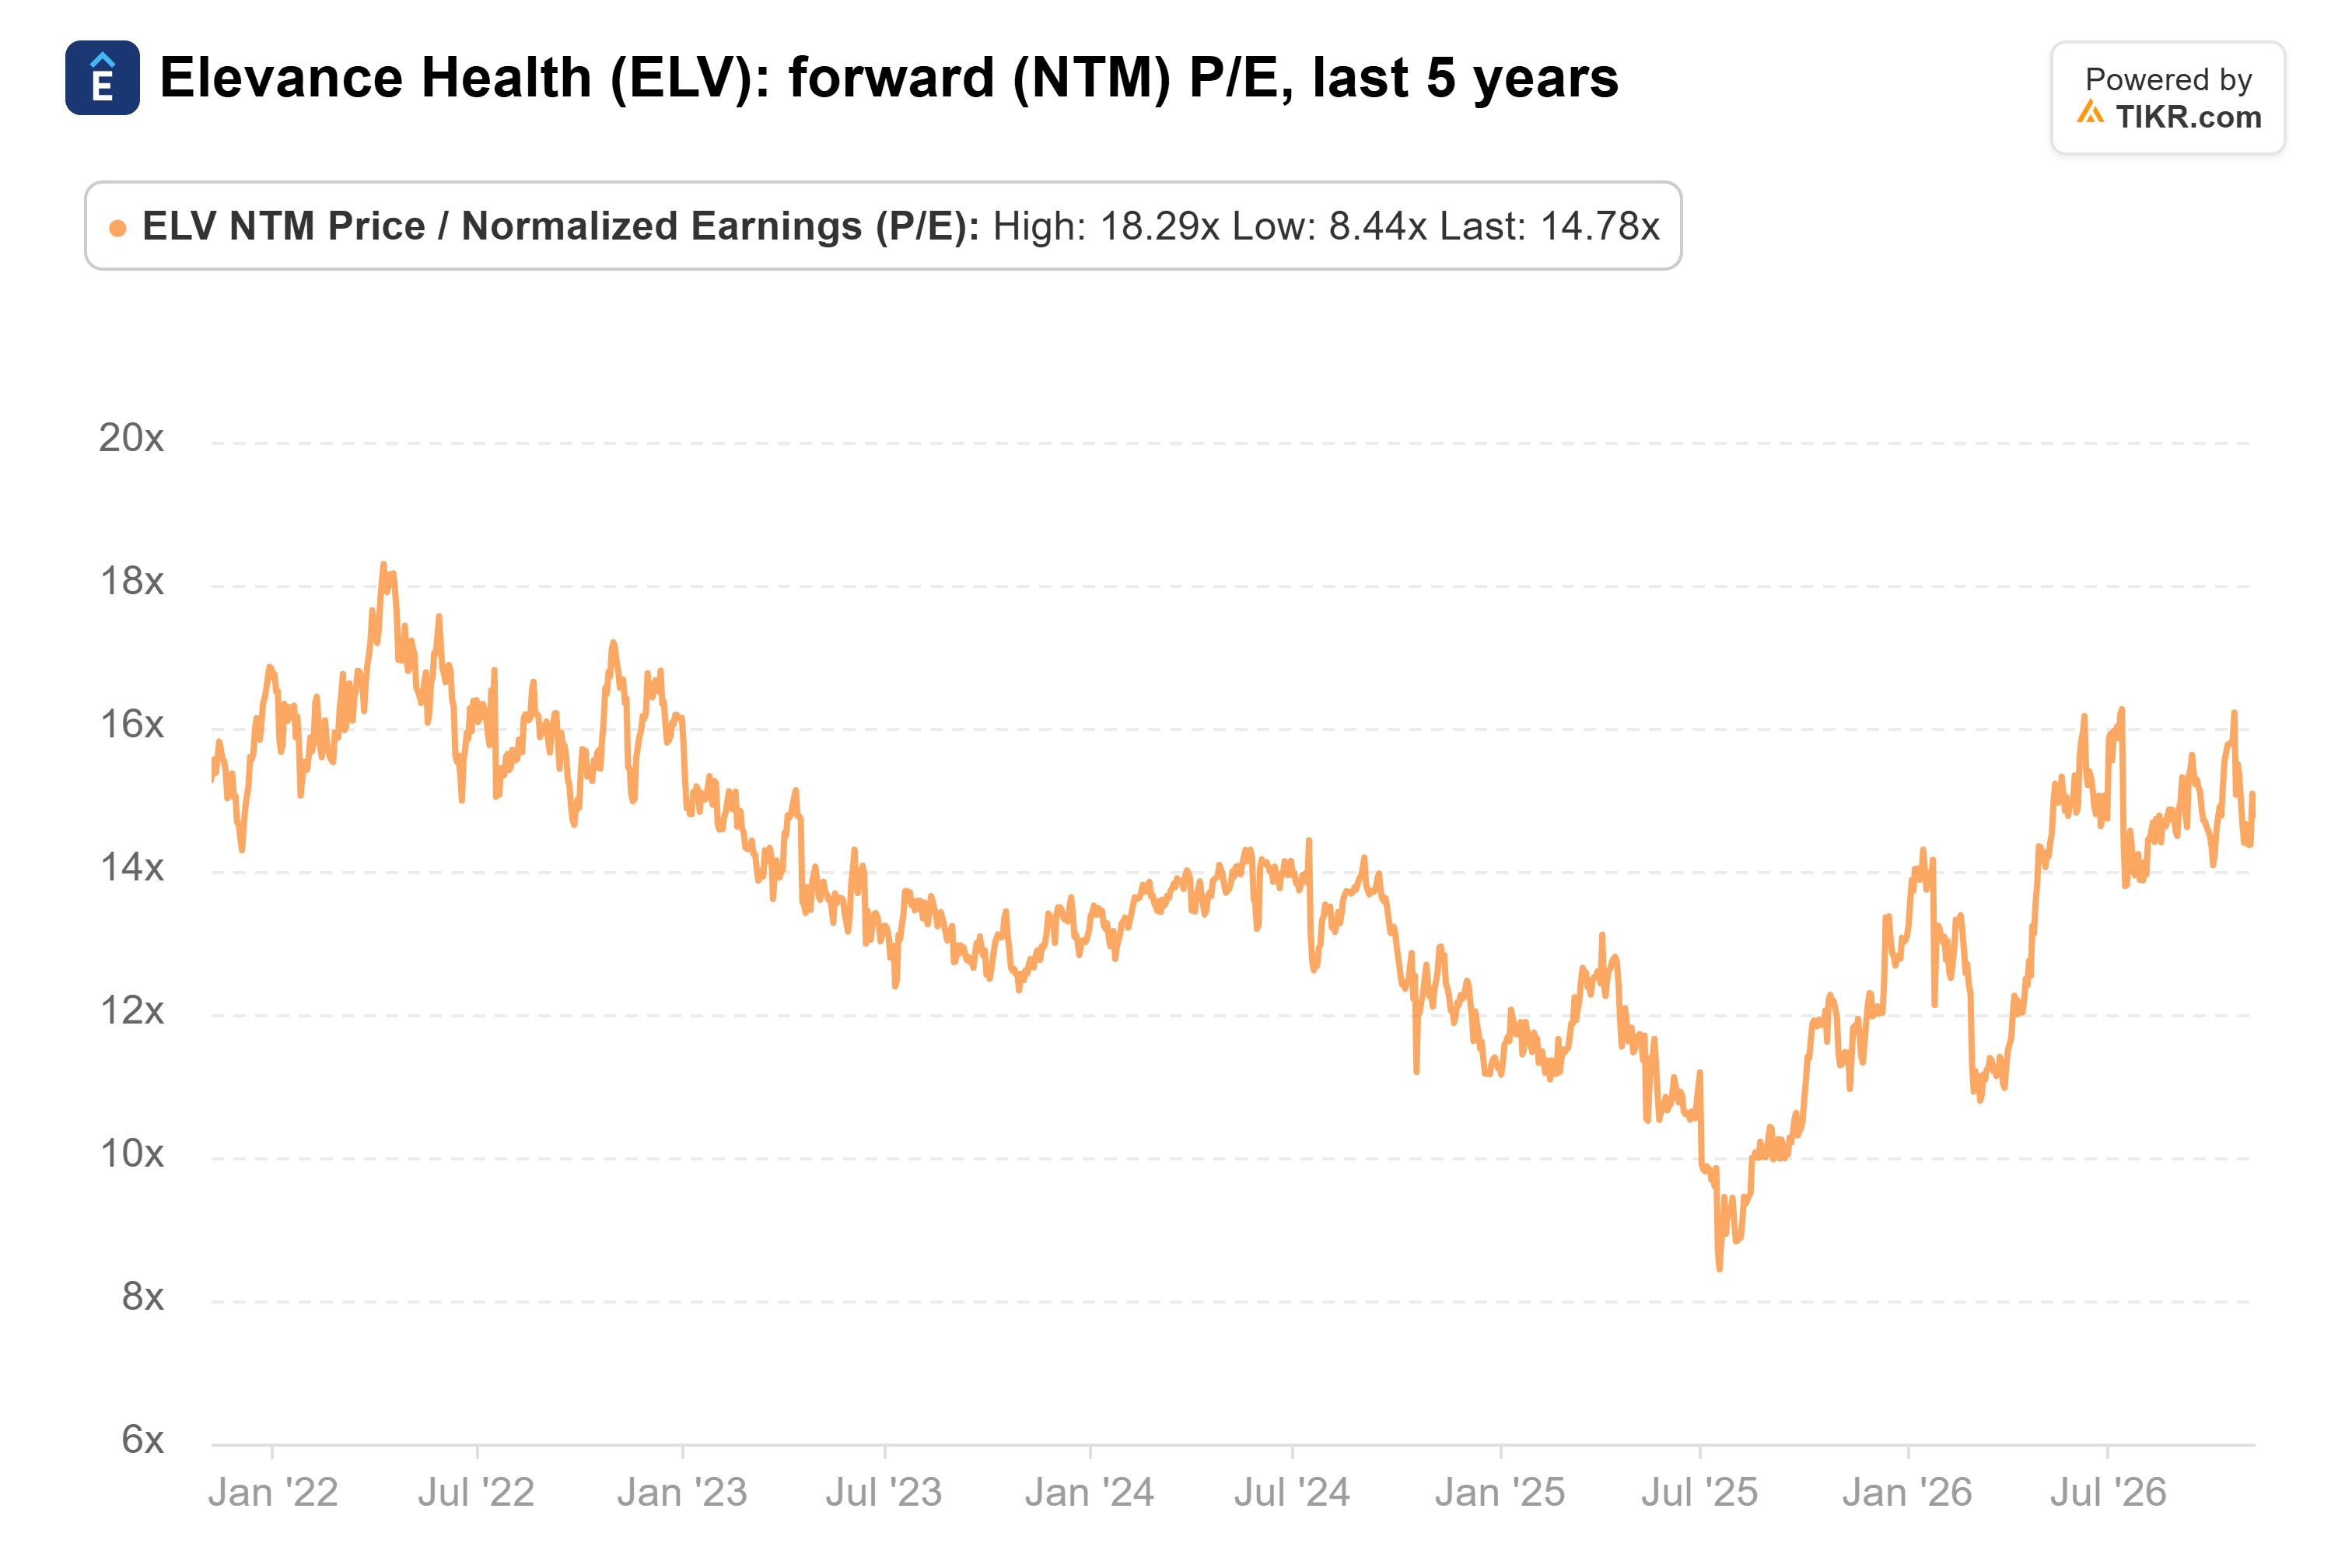
これは、2022年4月に到達した18倍を大きく下回り、2025年7月の8.4倍という安値を上回っています。Elevanceは今年3回にわたって業績見通しを上方修正しており、通常の倍率程度で購入することは妥当に思えます。
アナリストは今年を通じて目標株価を引き上げ続けています。彼らのコンセンサス目標株価は、1年前の386ドルから482ドルに上昇しました。この高水準に最初に到達したのは、第3四半期決算後の10月26日でした。

Elevanceをカバーする22人のアナリストの平均目標株価は、金曜日の終値425.62ドルより15%高くなっています。彼らの目標株価は406ドルから523ドルの範囲にあり、最も低いものでも株価から5%未満の割安です。
注目に値する投資判断
最大のリスクは、アナリストの2027年の予想数字が、Elevanceが自ら設定した成長目標を達成することに依存している点です。
また、同社のコストも徐々に上昇しています。調整後営業費用比率は、2025年第3四半期から90ベーシスポイント上昇し、11.3%となりました。
それでも、私はここではACRに注目します。アナリストは2028年までに利益が1株あたり34ドルを超えるまで上昇すると予想しており、PER15倍では、Elevanceは株主に報いるためにさらに高い倍率を必要としません。今年一年間続けてきたことを継続するだけでよいのです。
Elevanceの第4四半期決算(来年初め)は、その12%という最低成長目標が依然として維持されているかどうかを示すでしょう。また、ACRの次回の13F開示(2月中旬までに提出予定)は、同社が追加購入を続けたかどうかを示すことになります。
では、Elevance Healthの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Elevance Healthの価値がどうなるかを見ることができます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。投資を楽しんでください!