Punti Chiave
- Nebius è ancora in rialzo del 38% nel 2026 ma in calo del 61% dal massimo di giugno, dopo un rapporto del terzo trimestre che ha ridotto le prospettive di ricavi per il 2026 perché i data center dei partner erano in ritardo.
- I ricavi del terzo trimestre sono aumentati del 571% a $980,8 milioni, e la stima degli analisti per il 2027 è ancora all'interno del nuovo intervallo di Nebius di $12-13 miliardi.
- I rischi sono consegnare e pagare per la costruzione: il resto della capacità del New Jersey di Microsoft è ora previsto per il secondo trimestre del 2027, Nebius pianifica $40-45 miliardi di spese in conto capitale per il 2027, e l'uscita di Jensen Huang da Nvidia solleva interrogativi su come il gruppo si finanzierà.
- Il multiplo forward sulle vendite del titolo è meno di un terzo del livello di giugno, quindi mantenere ha più senso che vendere o aggiungere finché quella capacità non arriva.
Nebius Group (NBIS) è ancora in rialzo del 38% nel 2026, ma è in calo del 61% dal suo massimo di giugno. Quel picco ha coronato una corsa a circa quattro volte il suo minimo di febbraio.
Le azioni del cloud AI hanno ceduto dall'autunno a causa di preoccupazioni sul finanziamento e sui limiti di potenza dei data center. Poi il rapporto del 12 novembre di Nebius stesso ha battuto le stime sui ricavi ma ha ridotto le prospettive per il 2026 perché i data center di terze parti erano in ritardo. Uno di questi è un sito a Vineland, New Jersey, dove Nebius sta costruendo capacità per Microsoft (MSFT). Lo stesso giorno, Jensen Huang ha lasciato la posizione di vertice a Nvidia (NVDA). Nvidia fornisce le GPU di Nebius ed è stata un investitore da $2 miliardi in essa da marzo.
Il CEO Arkady Volozh è stato schietto sui ritardi nella conference call del terzo trimestre:
"Costruire su questa scala è difficile, e i ritardi fanno parte del nostro settore in questo momento. Non ne siamo immuni."
TIKR monitora 23 analisti su Nebius. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Nebius, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Nebius
La crescita era la parte facile
I ricavi del terzo trimestre sono aumentati del 571% a $980,8 milioni, anche se Nebius definisce $325,1 milioni di questi come non ricorrenti. Le prospettive sono il problema. Nebius ha ridotto il suo intervallo di ricavi per il 2026 a $3,0-3,2 miliardi, da $3,0-3,4 miliardi. Ha anche posticipato al mese di febbraio il suo obiettivo di oltre $7 miliardi di ricavi a run-rate. La stima degli analisti per il 2027 si trova già all'interno dei $12-13 miliardi a cui Nebius ora fornisce le sue previsioni:
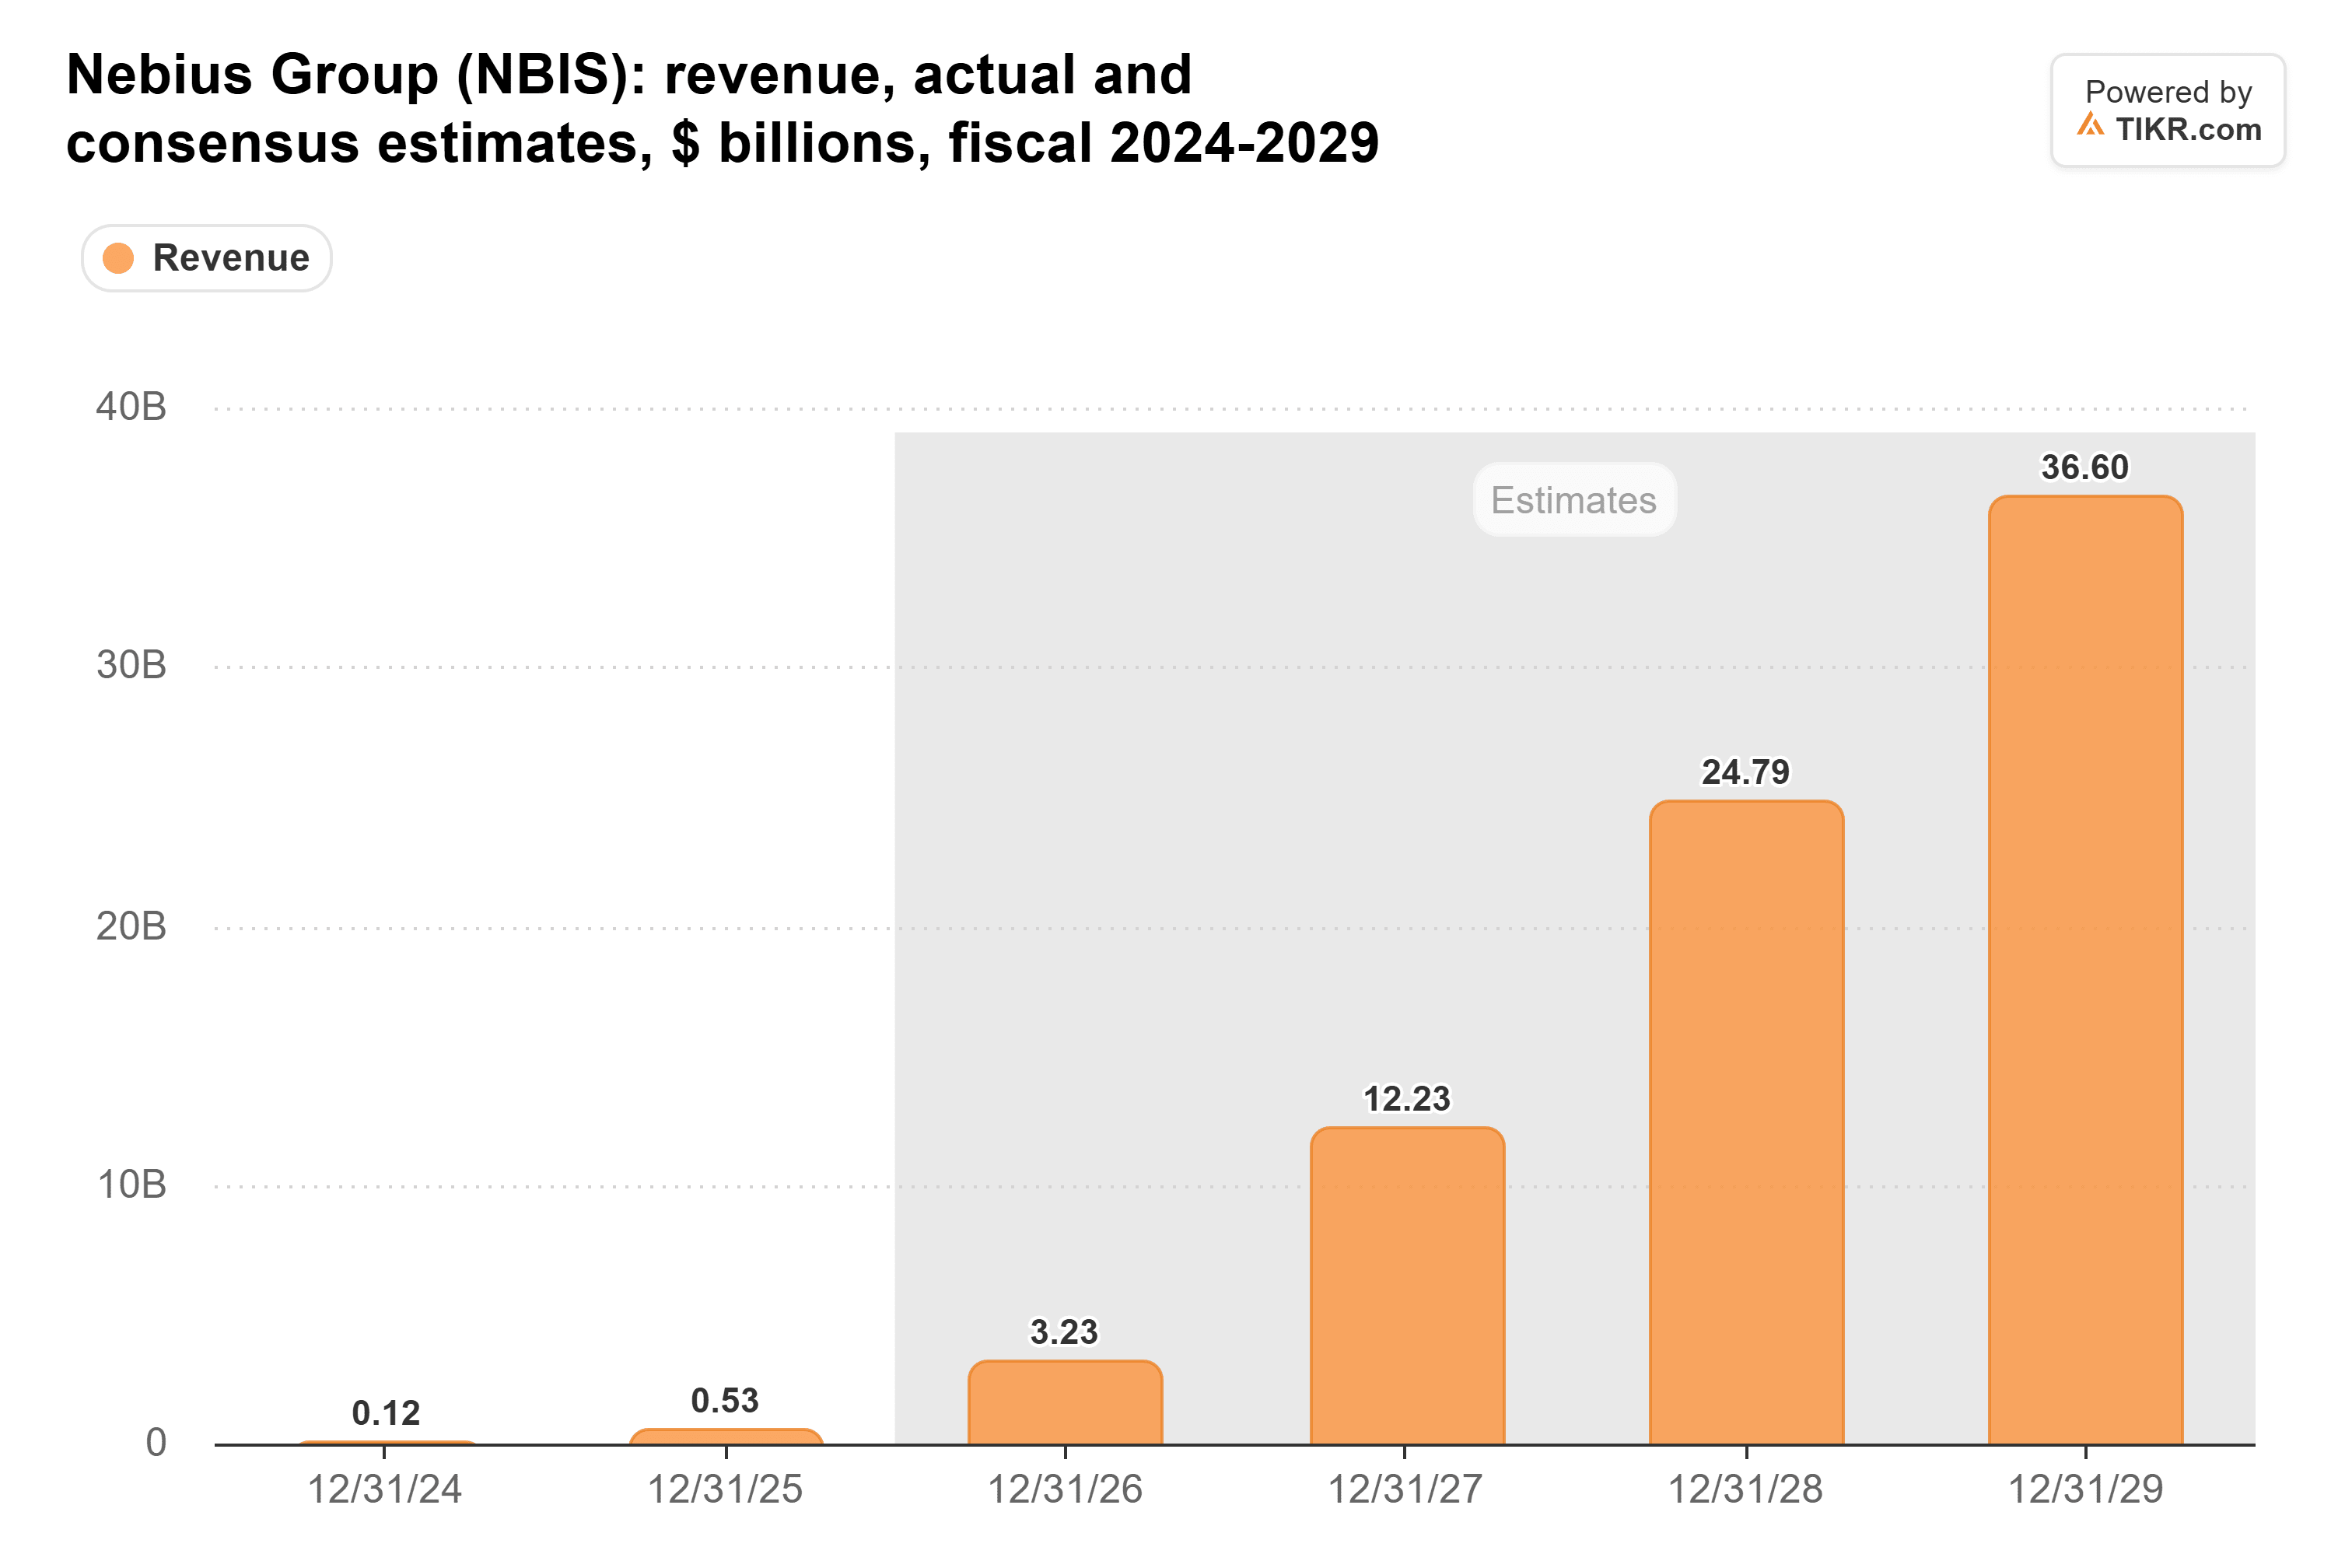
Lo short seller Jim Chanos ha chiesto su X come questa previsione si adatti ai contratti firmati a $20-25 milioni per megawatt, dato quello che lui stima in circa 1.500 megawatt di capacità media per il 2027: "Sono $8-9 milioni per MW, gli stessi del run-rate attuale per il 2026."
I suoi conti tornano. La mia interpretazione: gran parte del divario è dovuto alla rampa. Il management ha detto che la capacità che connette entro la fine del 2026 inizia a generare ricavi nella prima metà del 2027. Ma Chanos ha ragione nel dire che i prezzi più alti non si sono ancora visti nei ricavi riportati.
Vineland è la prossima prova
Il contratto con Microsoft vale $17,4-19,4 miliardi, parte degli oltre $40 miliardi di backlog investment-grade contro cui Nebius si indebita. Oltre la metà della capacità del New Jersey di Microsoft dovrebbe essere operativa entro fine anno, ma le ultime tranche sono slittate al secondo trimestre del 2027. Bloomberg ha riportato il 5 novembre che Microsoft sta valutando se firmare nuovi accordi neocloud. Rispettare quella data è importante anche per il prossimo contratto.
Poi c'è il conto. Nebius pianifica $40-45 miliardi di spese in conto capitale nel 2027 e si aspetta che anticipi e prestiti garantiti da asset coprano il 75-85% di esse. Ciò lascia circa $6-11 miliardi da coprire con la sua riserva di cassa di $7,4 miliardi, più indebitamento o nuova emissione di azioni. Il debito era già di $14,2 miliardi al 30 settembre. Gli anticipi sugli accordi del terzo trimestre hanno coperto oltre il 100% delle loro spese in conto capitale, rispetto al 50-60% nel secondo trimestre.
Nvidia è l'incognita. Dopo l'uscita di Huang, The Information ha riportato che ci si aspetta che Nvidia rallenti i suoi investimenti in AI e le garanzie di credito. Se i finanziatori iniziano a far pagare di più a tutto il gruppo, colmare quel divario costerà di più a Nebius.
Economico per un motivo, per ora
Il multiplo forward sulle vendite di Nebius è sceso pesantemente da giugno:
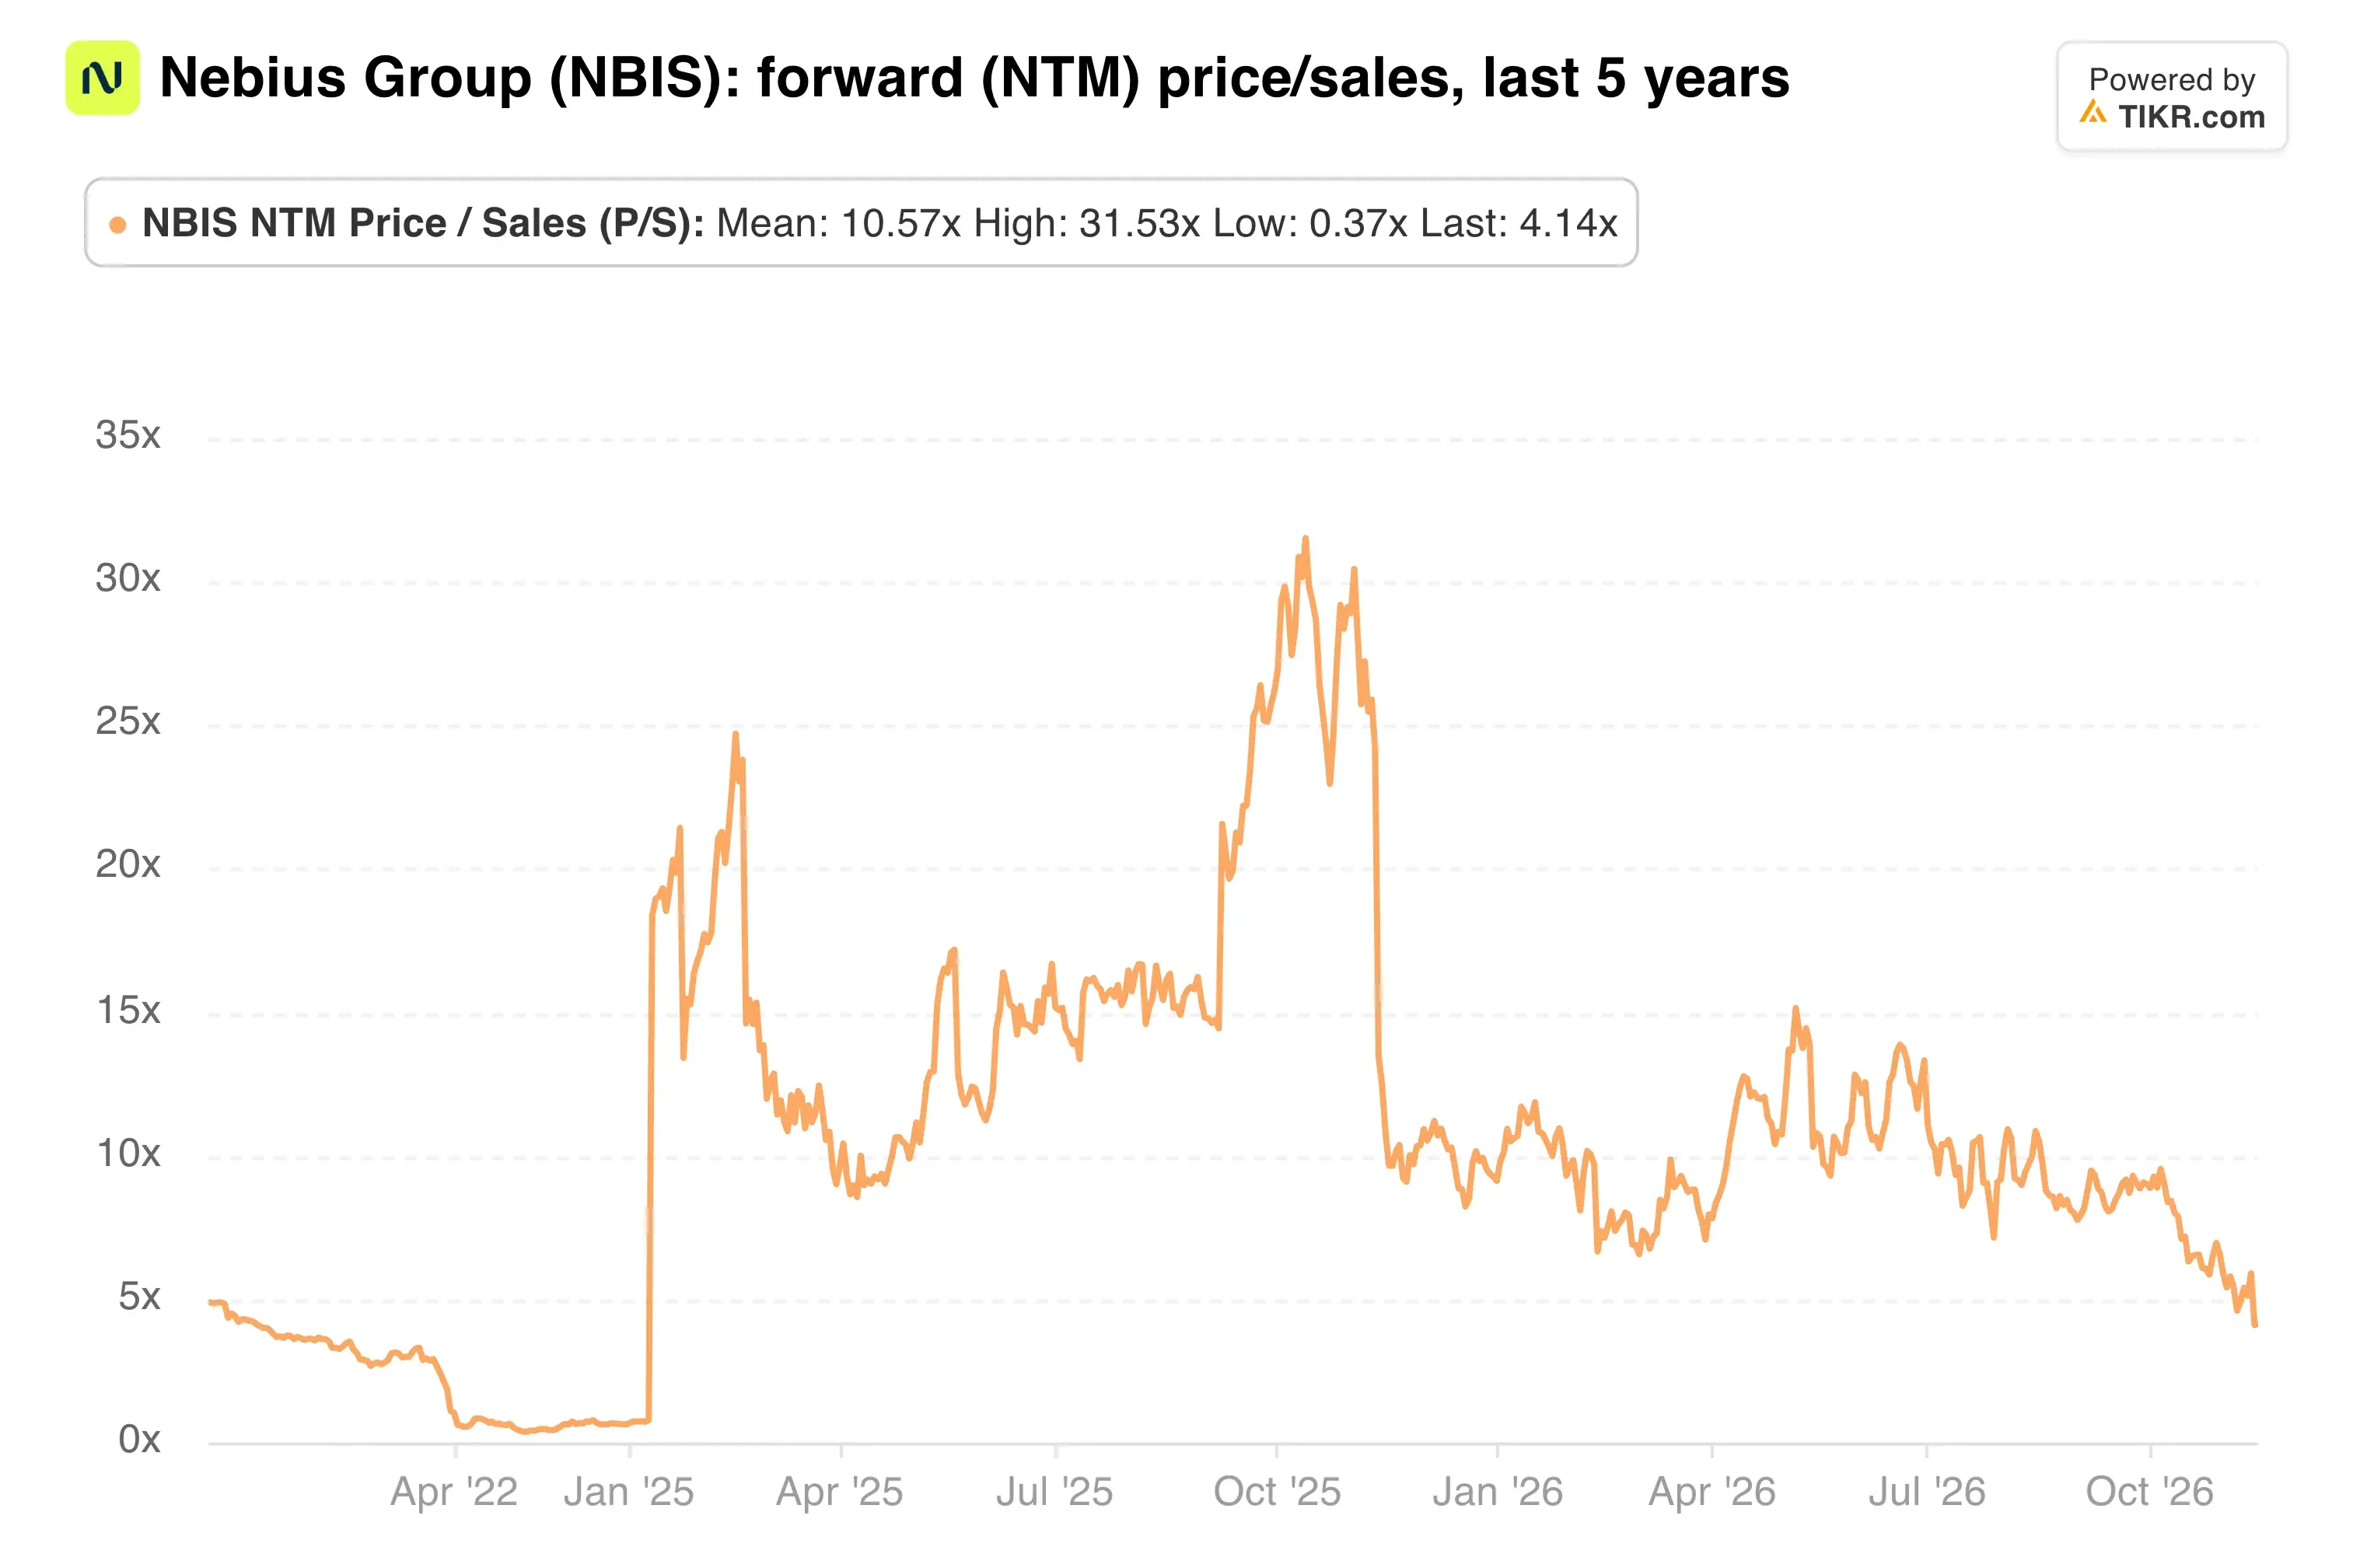
Ha chiuso il 13 novembre a 4,1x le vendite forward, meno di un terzo dei 13,3x di fine giugno.
Non prenderei profitti qui: i ricavi sono ancora in linea per quasi quadruplicare nel 2027, e il multiplo prezza già parecchi problemi. Ma non comprerei altro finché Nebius non dimostra di poter consegnare. Il rapporto del quarto trimestre all'inizio del 2027 è il primo controllo. Quello più grande è se le tranche del New Jersey di Microsoft arriveranno in tempo.
Quindi, quanto vale realmente l'azione Nebius?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nebius. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!