Punti Chiave
- L'azione Sandisk è salita del 273% nel 2026 grazie a una carenza di memoria flash e alla domanda dei data center per l'IA, ma è comunque scesa del 62% rispetto al massimo di giugno, e Micron è calata per le stesse preoccupazioni.
- Le entrate di Sandisk hanno continuato a salire mentre il titolo scendeva, raggiungendo gli 11,0 miliardi di dollari nel trimestre terminato il 2 ottobre. Ma i guadagni sui prezzi del flash si stanno raffreddando, e Qualcomm ha attribuito le deboli vendite di telefoni in parte ai costi della memoria.
- Gli analisti si aspettano comunque che gli utili di Sandisk più che triplichino in questo anno fiscale. Gli investitori stanno attribuendo quasi nessun credito ai suoi 88,9 miliardi di dollari di contratti a prezzi minimi garantiti.
- Sandisk sembra un titolo da acquistare a pezzi, e il suo prossimo rapporto a fine gennaio è la prossima prova.
Sandisk (SNDK) è salita del 273% nel 2026. Ma è anche scesa del 62% rispetto al suo massimo del 25 giugno, mentre l'azienda ha segnato record per tutta la discesa.
Micron (MU) ha cavalcato lo stesso boom della memoria ed è calata per le stesse preoccupazioni. La peggiore è arrivata da Qualcomm (QCOM), che ha attribuito le deboli vendite di telefoni in parte al costo della memoria.
L'azienda ha continuato a segnare record
Una carenza di memoria flash e l'appetito dei data center per l'IA per lo storage hanno trainato l'anno di Sandisk. Le entrate hanno raggiunto gli 11,0 miliardi di dollari nel trimestre terminato il 2 ottobre, con un aumento del 378% rispetto all'anno precedente. Le vendite ai data center sono passate da 269 milioni di dollari a 4,80 miliardi, il 44% del totale. Il margine lordo non-GAAP ha raggiunto l'85,1%, contro il 29,9% di un anno prima.
Sandisk ha annunciato i suoi primi cinque contratti di fornitura a lungo termine in aprile. Ne aveva firmati altri cinque entro i primi di agosto, quando il suo consiglio ha aggiunto un buyback da 14 miliardi di dollari.
TIKR monitora 25 analisti su Sandisk. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Sandisk, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Sandisk
Poi i prezzi del flash si sono raffreddati e il trade sull'IA si è incrinato
Ma i prezzi più alti hanno fatto la maggior parte del lavoro. Il management li ha indicati come responsabili di circa due terzi dell'aumento sequenziale delle entrate nel trimestre terminato il 3 luglio, e di circa il 40% nel trimestre successivo. Sandisk ha superato la parte alta delle sue previsioni del 24%, poi del 9%, poi solo del 2% nei suoi ultimi tre rapporti. Kioxia, il suo partner nella joint venture per il flash, ha riportato lo stesso raffreddamento. I suoi guadagni sui prezzi del NAND sono rallentati a percentuali a metà degli anni '20 nel trimestre di settembre, da circa il 70%. Sandisk ha superato ancora le stime il 29 ottobre, con uno split 8 per 1, e il titolo è comunque sceso.
Poi è arrivato il rapporto di Qualcomm dopo la chiusura del 4 novembre. Le sue entrate da chip per dispositivi mobili sono scese del 26% a 5,14 miliardi di dollari nel trimestre terminato il 27 settembre. Parte di ciò era dovuto alla chiusura del suo business con Apple. Ha anche indicato "dinamiche di memoria a livello di settore". Telefoni, PC e altri dispositivi hanno costituito l'altro 57% delle entrate di Sandisk nell'ultimo trimestre. Quindi, se i costi della memoria significano che vengono prodotti meno telefoni, entrambe le aziende ne risentono.
La vittoria dei Democratici al Congresso il 3 novembre aveva già alimentato le paure di una costruzione più lenta dei data center. Sandisk è scesa del 22% il 5 novembre. Micron è scesa per le stesse notizie, anche se è comunque salita del 173% quest'anno. I produttori di telefoni e PC portano circa un quarto delle entrate di Micron. I suoi 26 accordi di fornitura affrontano anche loro la stessa prova di quelli di Sandisk.
Sotto 4 volte gli utili, ne comprerei di più
Gli analisti non hanno seguito il titolo al ribasso. Si aspettano ancora che l'EPS normalizzato più che triplichi in questo anno fiscale, raggiungendo i 227,48 dollari per azione per l'anno terminato a giugno 2027, e che continui a salire dopo:
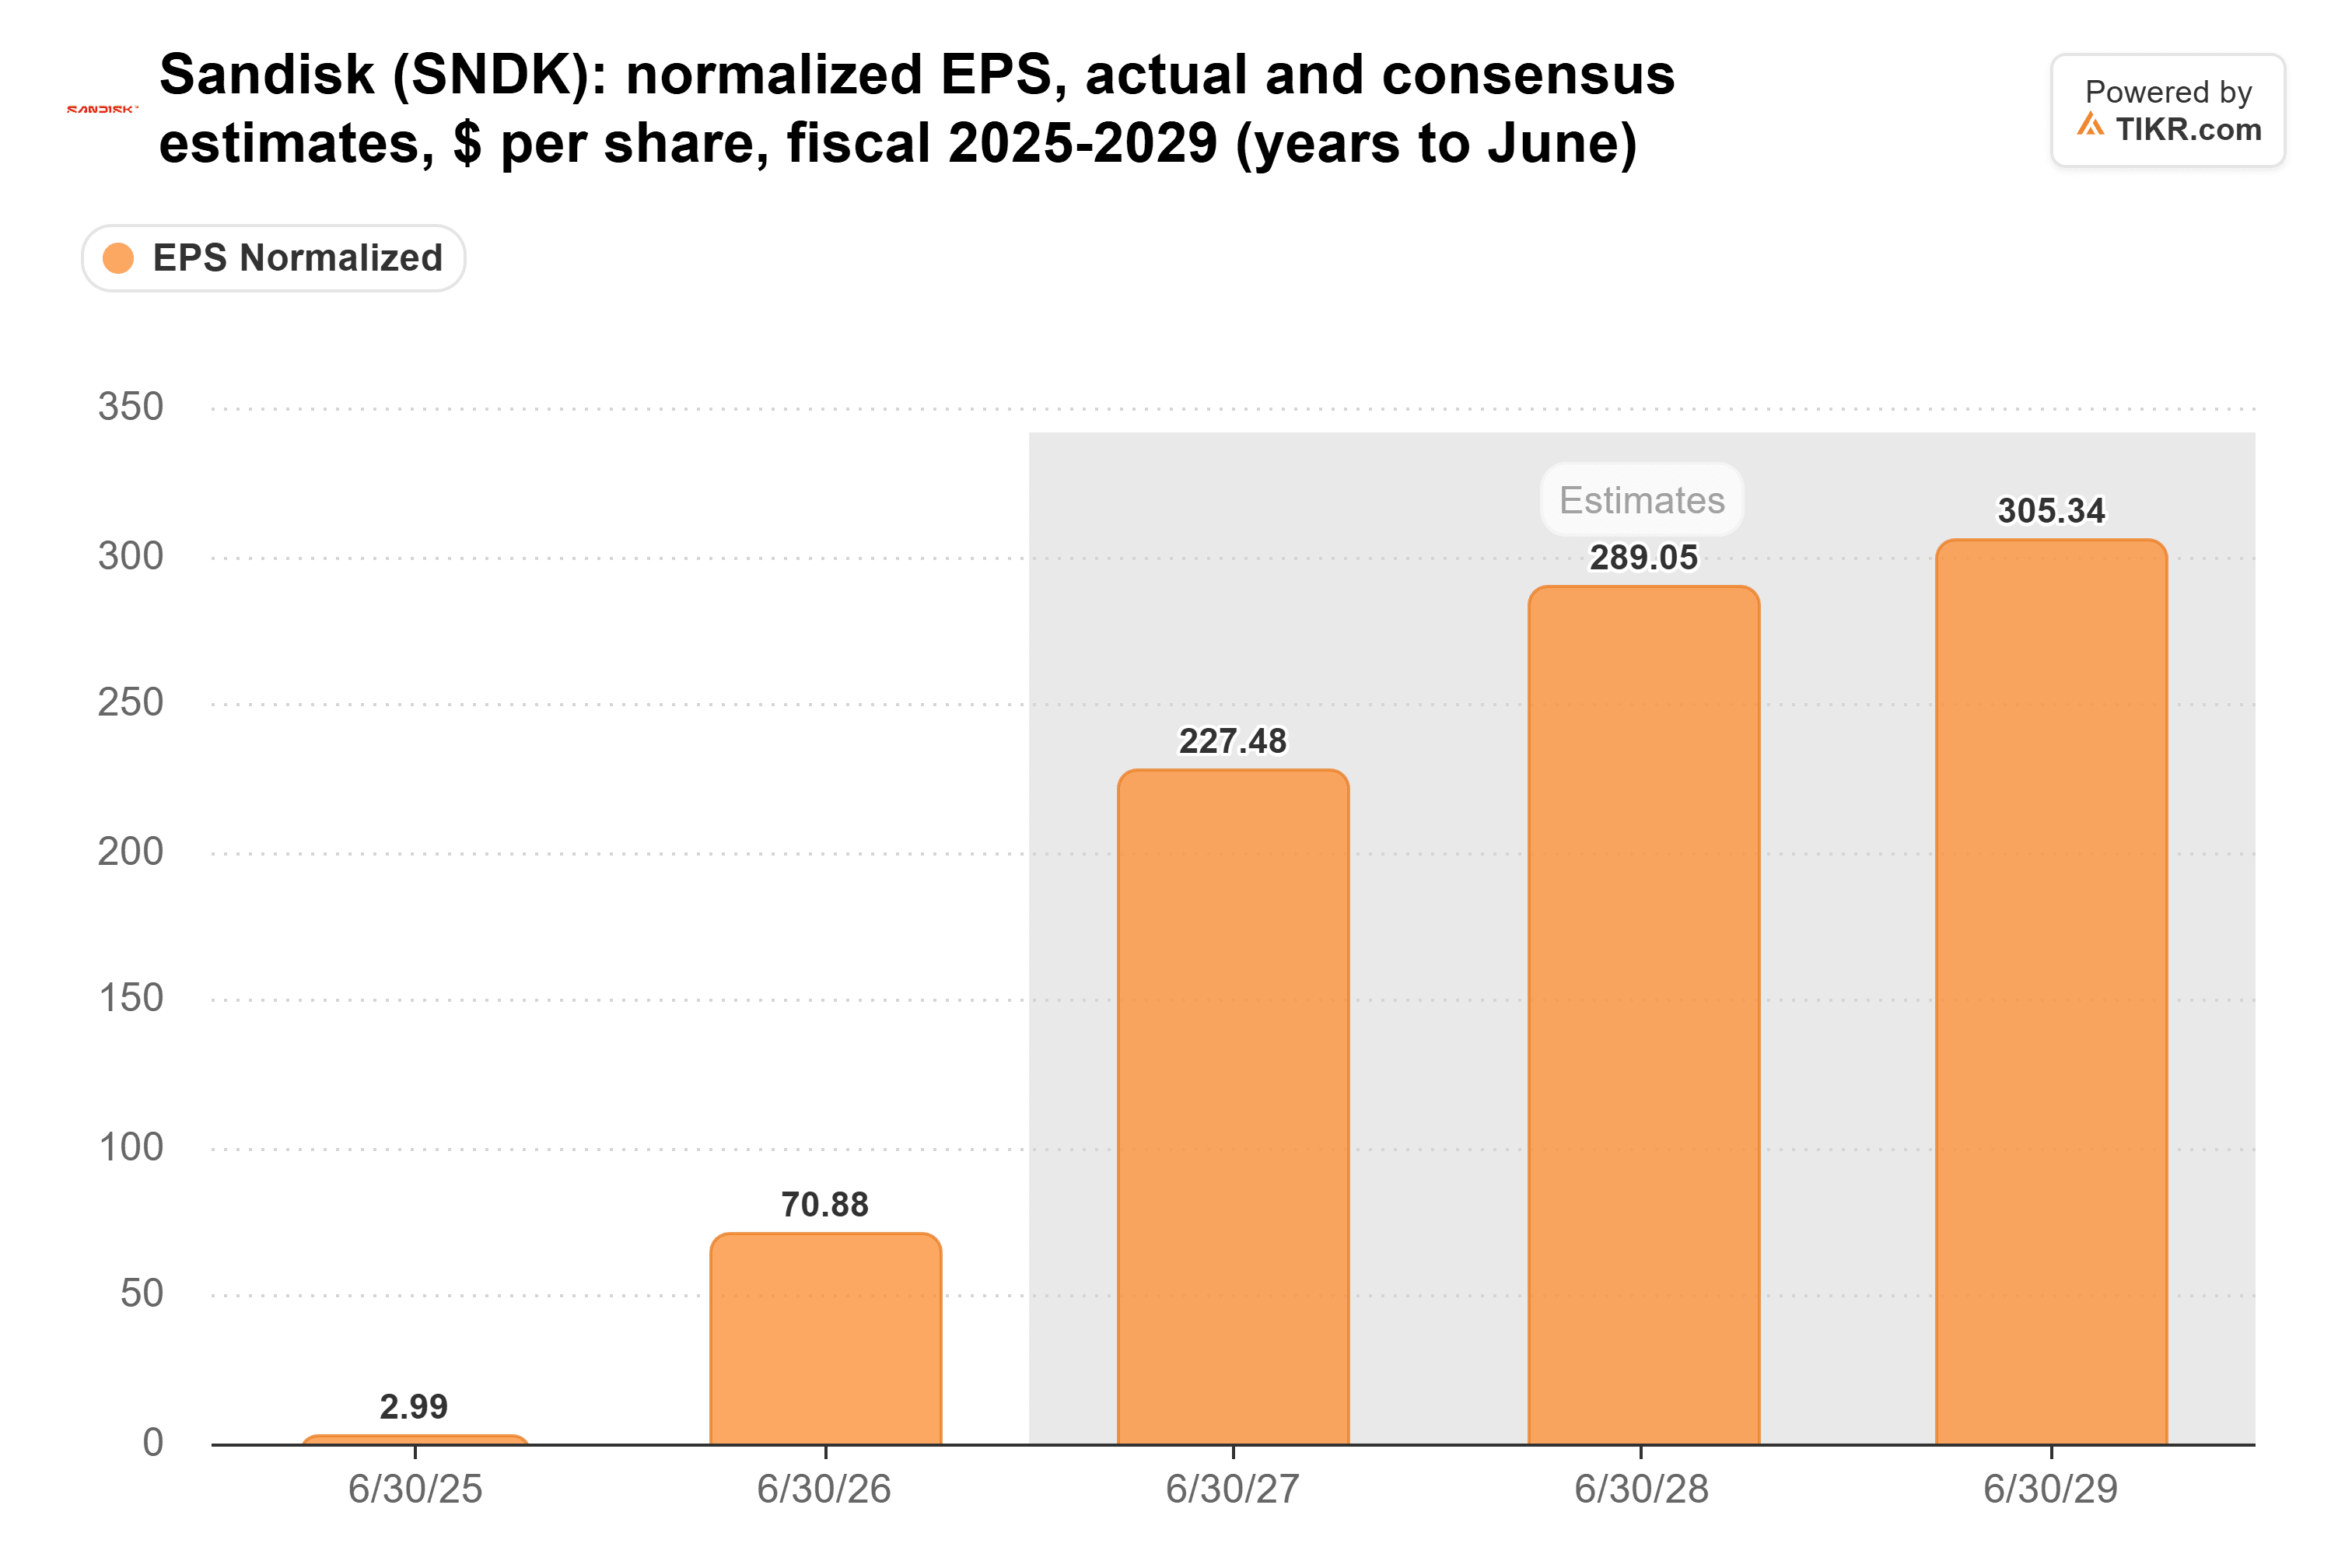
(Queste sono cifre pre-split. Le azioni post-split inizieranno a essere negoziate il 20 novembre.)
Gli investitori non stanno pagando per quegli utili. Sandisk è stata scambiata a 3,8x gli utili forward il 12 novembre, contro una media di 10,2x nell'ultimo anno e 27,3x a gennaio:
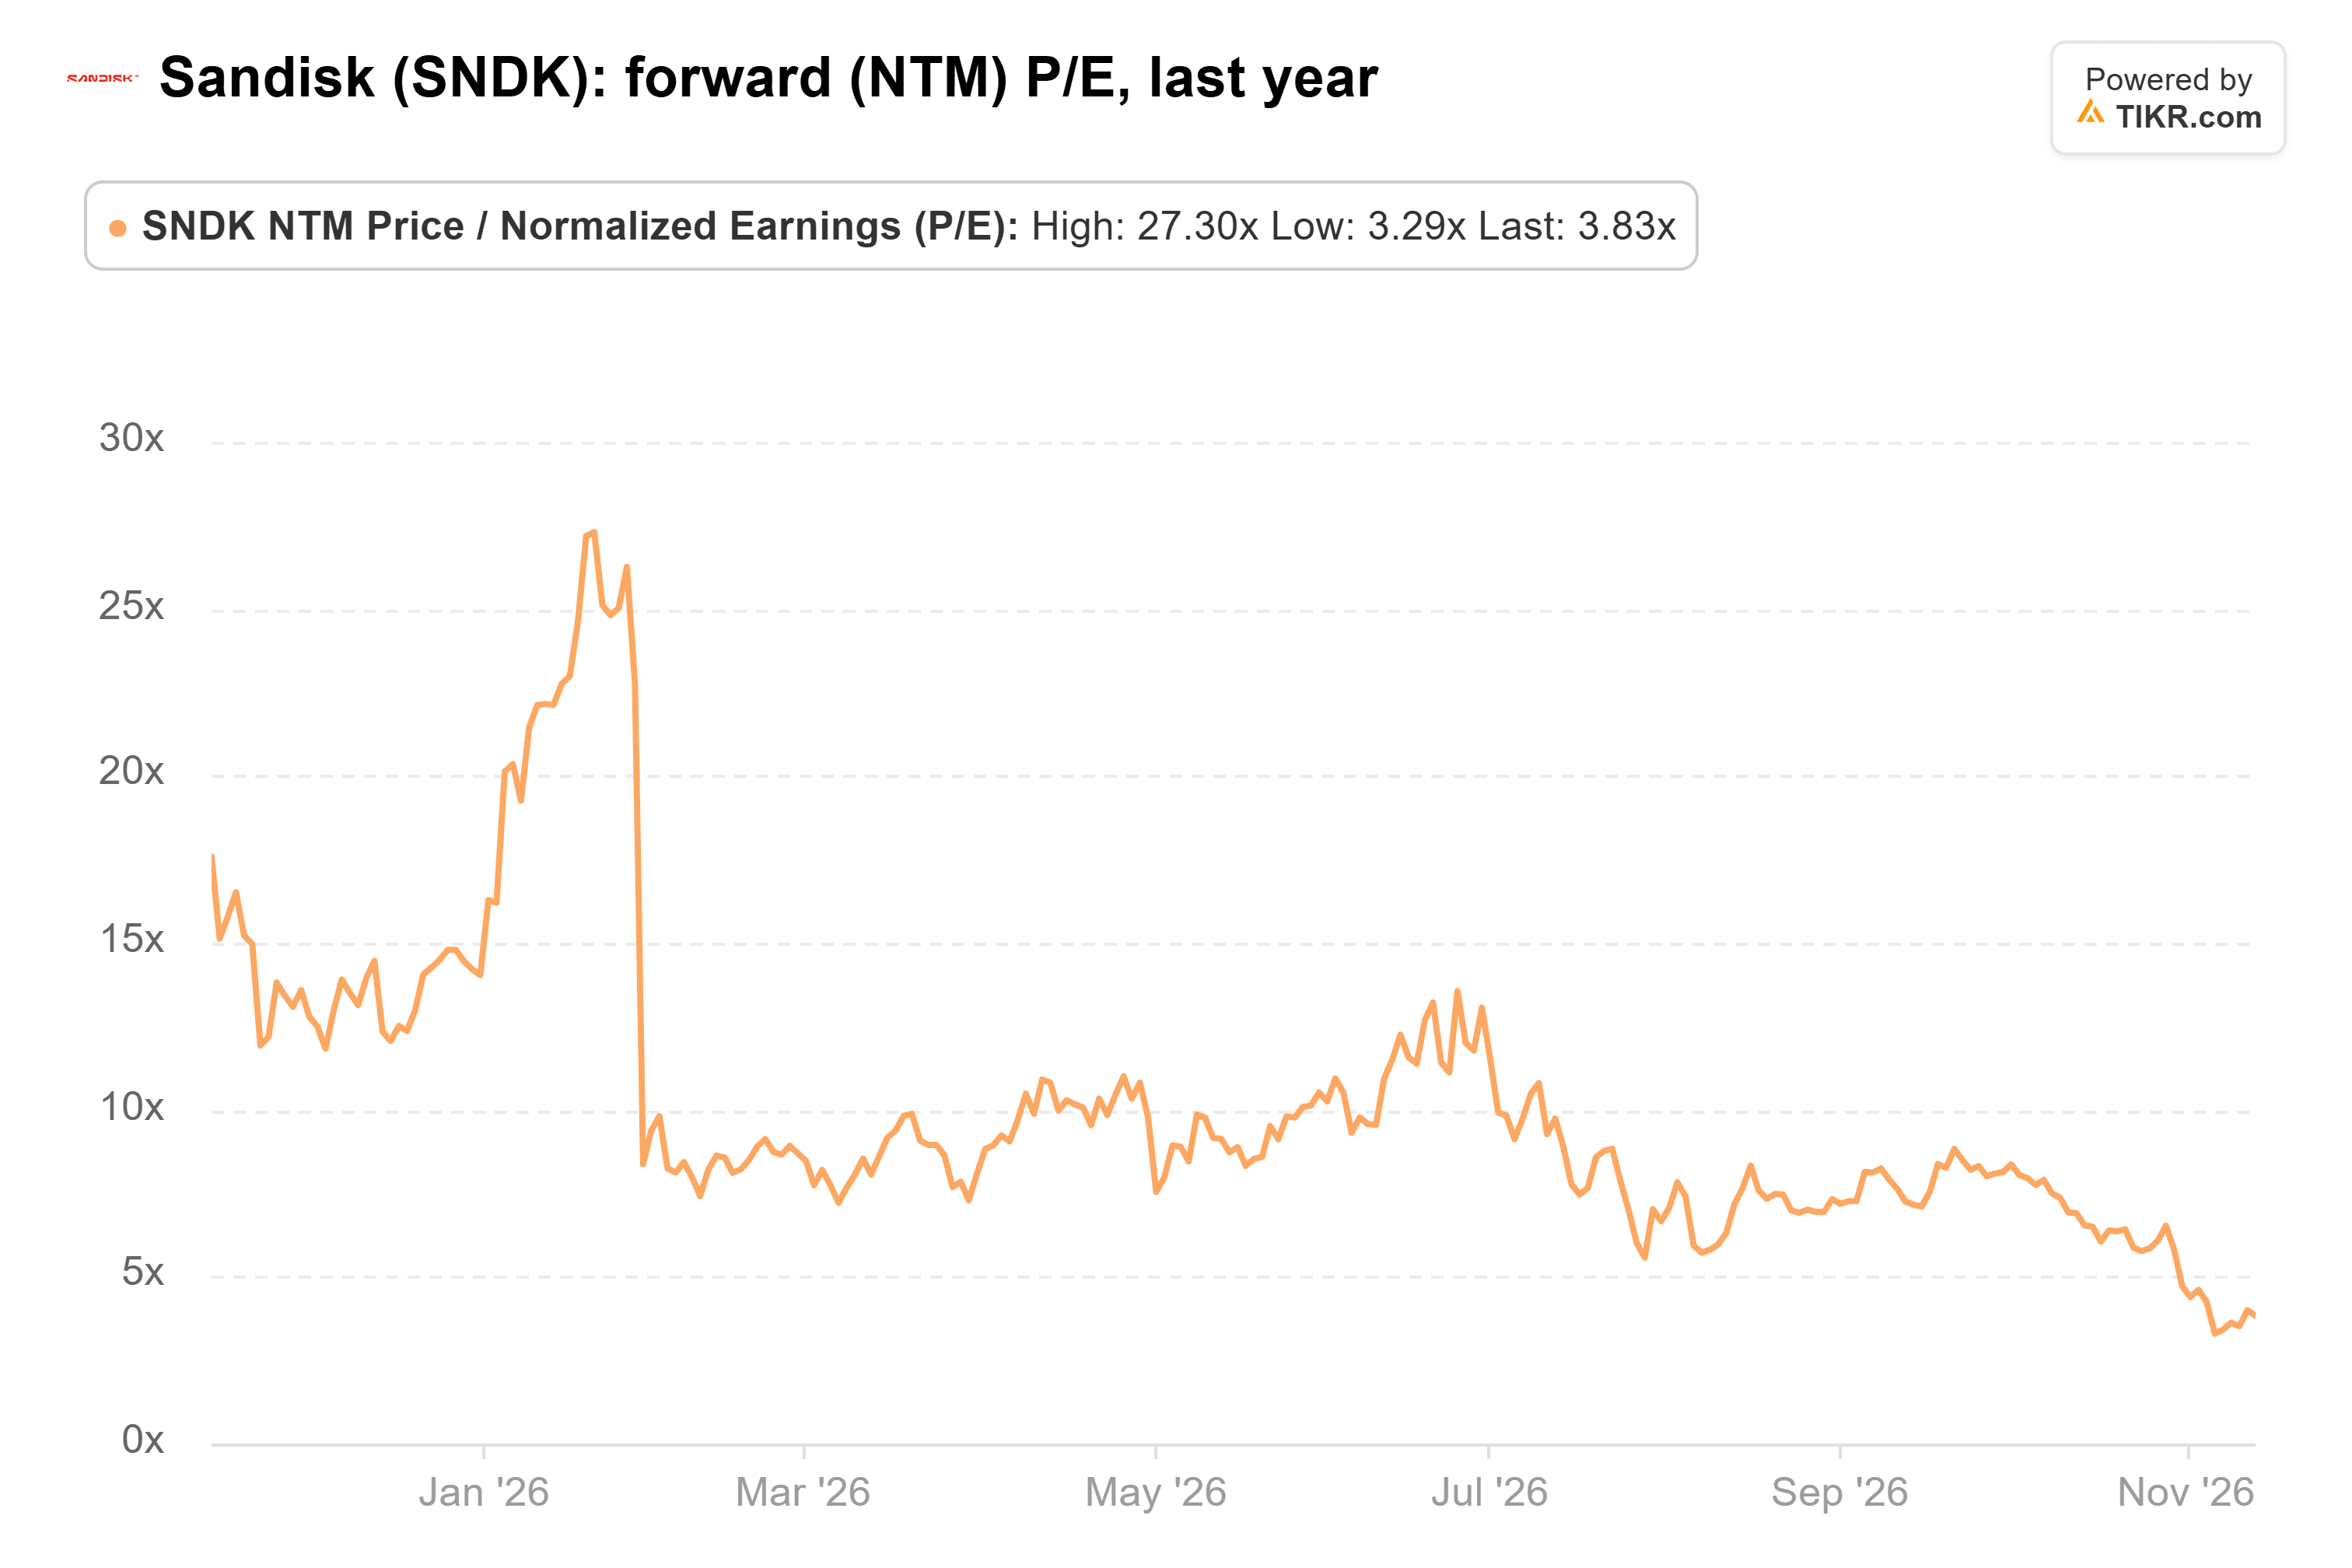
Questa è una scommessa su un crollo, e i contratti sono il cuscinetto. Sandisk aveva 88,9 miliardi di dollari di obblighi di performance rimanenti al 2 ottobre, valutati a prezzi minimi che il management dice ancora garantiscono un margine lordo di circa l'80%. Il management dice anche che gli accordi coprono più della metà dei bit del 2027 fiscale. Il rischio è che i contratti siano giovani, con il più vecchio firmato a gennaio, e il flash è sempre stato un ciclo brutale.
In sintesi: gli investitori stanno trattando quei contratti come se non esistessero quasi. Io ne comprerei di più, a pezzi. Il target medio di Wall Street di 2.047 dollari (pre-split) è più del doppio del titolo. Evercore ISI ha mantenuto il suo target di 2.500 dollari l'11 novembre.
La prossima prova arriva a fine gennaio. È allora che Sandisk riporterà il suo secondo trimestre fiscale contro previsioni di entrate di 12,2-12,6 miliardi di dollari, e darà le sue prospettive per il trimestre di marzo, solitamente il più debole. Un backlog superiore a 88,9 miliardi di dollari significherebbe contratti nuovi o più grandi.
Quindi, quanto vale realmente l'azione Sandisk?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Sandisk. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!