Punti Chiave
- Il CEO di Akamai, Tom Leighton, ha acquistato azioni per circa $2,6 milioni il 13 novembre, con le azioni scontate del 48% rispetto al massimo di maggio.
- Akamai scambia al di sotto del suo rapporto P/E forward medio quinquennale e gli analisti si aspettano un balzo degli utili nel 2028 man mano che i suoi grandi contratti cloud entreranno a regime. Quindi i numeri supportano il suo acquisto.
- Il rischio principale è il finanziamento: Akamai ha emesso obbligazioni convertibili per $2,5 miliardi la settimana successiva alla presentazione dei risultati per pagare un pesante piano di investimenti.
- L'acquisto aggiunge solo circa l'1% alla partecipazione di Leighton. Il prossimo controllo sarà se il terzo grande contratto cloud di Akamai diventerà operativo questo trimestre come previsto.
Akamai Technologies (AKAM) Il CEO Tom Leighton ha acquistato 30.000 azioni della società il 13 novembre. Ha pagato una media ponderata di $85 per azione, per un totale di circa $2,6 milioni, secondo il modulo Form 4 depositato lo stesso giorno. L'azione è scontata del 48% rispetto al suo massimo a 52 settimane di $165, raggiunto a maggio.
Due mesi di ritardi, poi $2,5 miliardi di nuovo debito
Il rapporto del terzo trimestre di Akamai del 5 novembre ha mostrato ricavi in aumento del 6% a $1,12 miliardi. I ricavi dei Cloud Infrastructure Services (CIS) sono saliti del 34% a $109 milioni. Tuttavia, ritardi nella catena di fornitura e nei data center di terze parti su due grandi accordi cloud hanno spostato circa $30 milioni di ricavi al 2027. Durante la conference call, Leighton ha definito i ritardi "niente di grave, solo un paio di mesi di slittamento".
La questione più grande è il denaro. Akamai prevede di spendere da $2,445 a $2,645 miliardi in investimenti solo questo trimestre. Il CFO Ed McGowan ha dichiarato che avrebbe finanziato i suoi investimenti principalmente con liquidità e flusso di cassa operativo, "che potrebbero essere integrati da attività di finanziamento incrementali misurate, se opportuno". Il 12 novembre, il giorno prima dell'acquisto di Leighton, Akamai ha chiuso un'emissione aumentata di obbligazioni convertibili per $2,5 miliardi.
TIKR monitora 23 analisti su Akamai Technologies. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Akamai Technologies, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Akamai Technologies
Una piccola aggiunta a una grande partecipazione
Leighton ha co-fondato Akamai nel 1998 e questo acquisto aggiunge circa l'1% alla sua partecipazione. Il modulo Form 4 mostra che detiene 2.559.963 azioni dopo l'operazione, detenute indirettamente e dal valore di oltre $200 milioni al prezzo odierno. Quindi $2,6 milioni sono una scommessa piccola per lui. Ha anche acquistato azioni per circa $2 milioni a maggio 2024 a una media di $93. Il prezzo odierno è ancora inferiore a quello. I suoi acquisti a febbraio e agosto 2025, a circa $80 e $72, sono entrambi in attivo. Per chiunque segua gli acquisti degli insider, questo fa di Leighton un acquirente ricorrente sui ribassi il cui tempismo è stato alterno.
$85 ha senso?
La tesi rialzista è il 2027. Akamai ha firmato impegni CIS pluriennali per oltre $14 miliardi quest'anno, incluso l'accordo da $11,6 miliardi con Anthropic a settembre. Si aspetta che i ricavi CIS più che raddoppino, raggiungendo da $1,1 a $1,3 miliardi nel 2027, e che i ricavi totali superino i $7,0 miliardi nel 2028.
Gli analisti si aspettano che gli utili calino quest'anno, per poi balzare quando quei ricavi arriveranno:
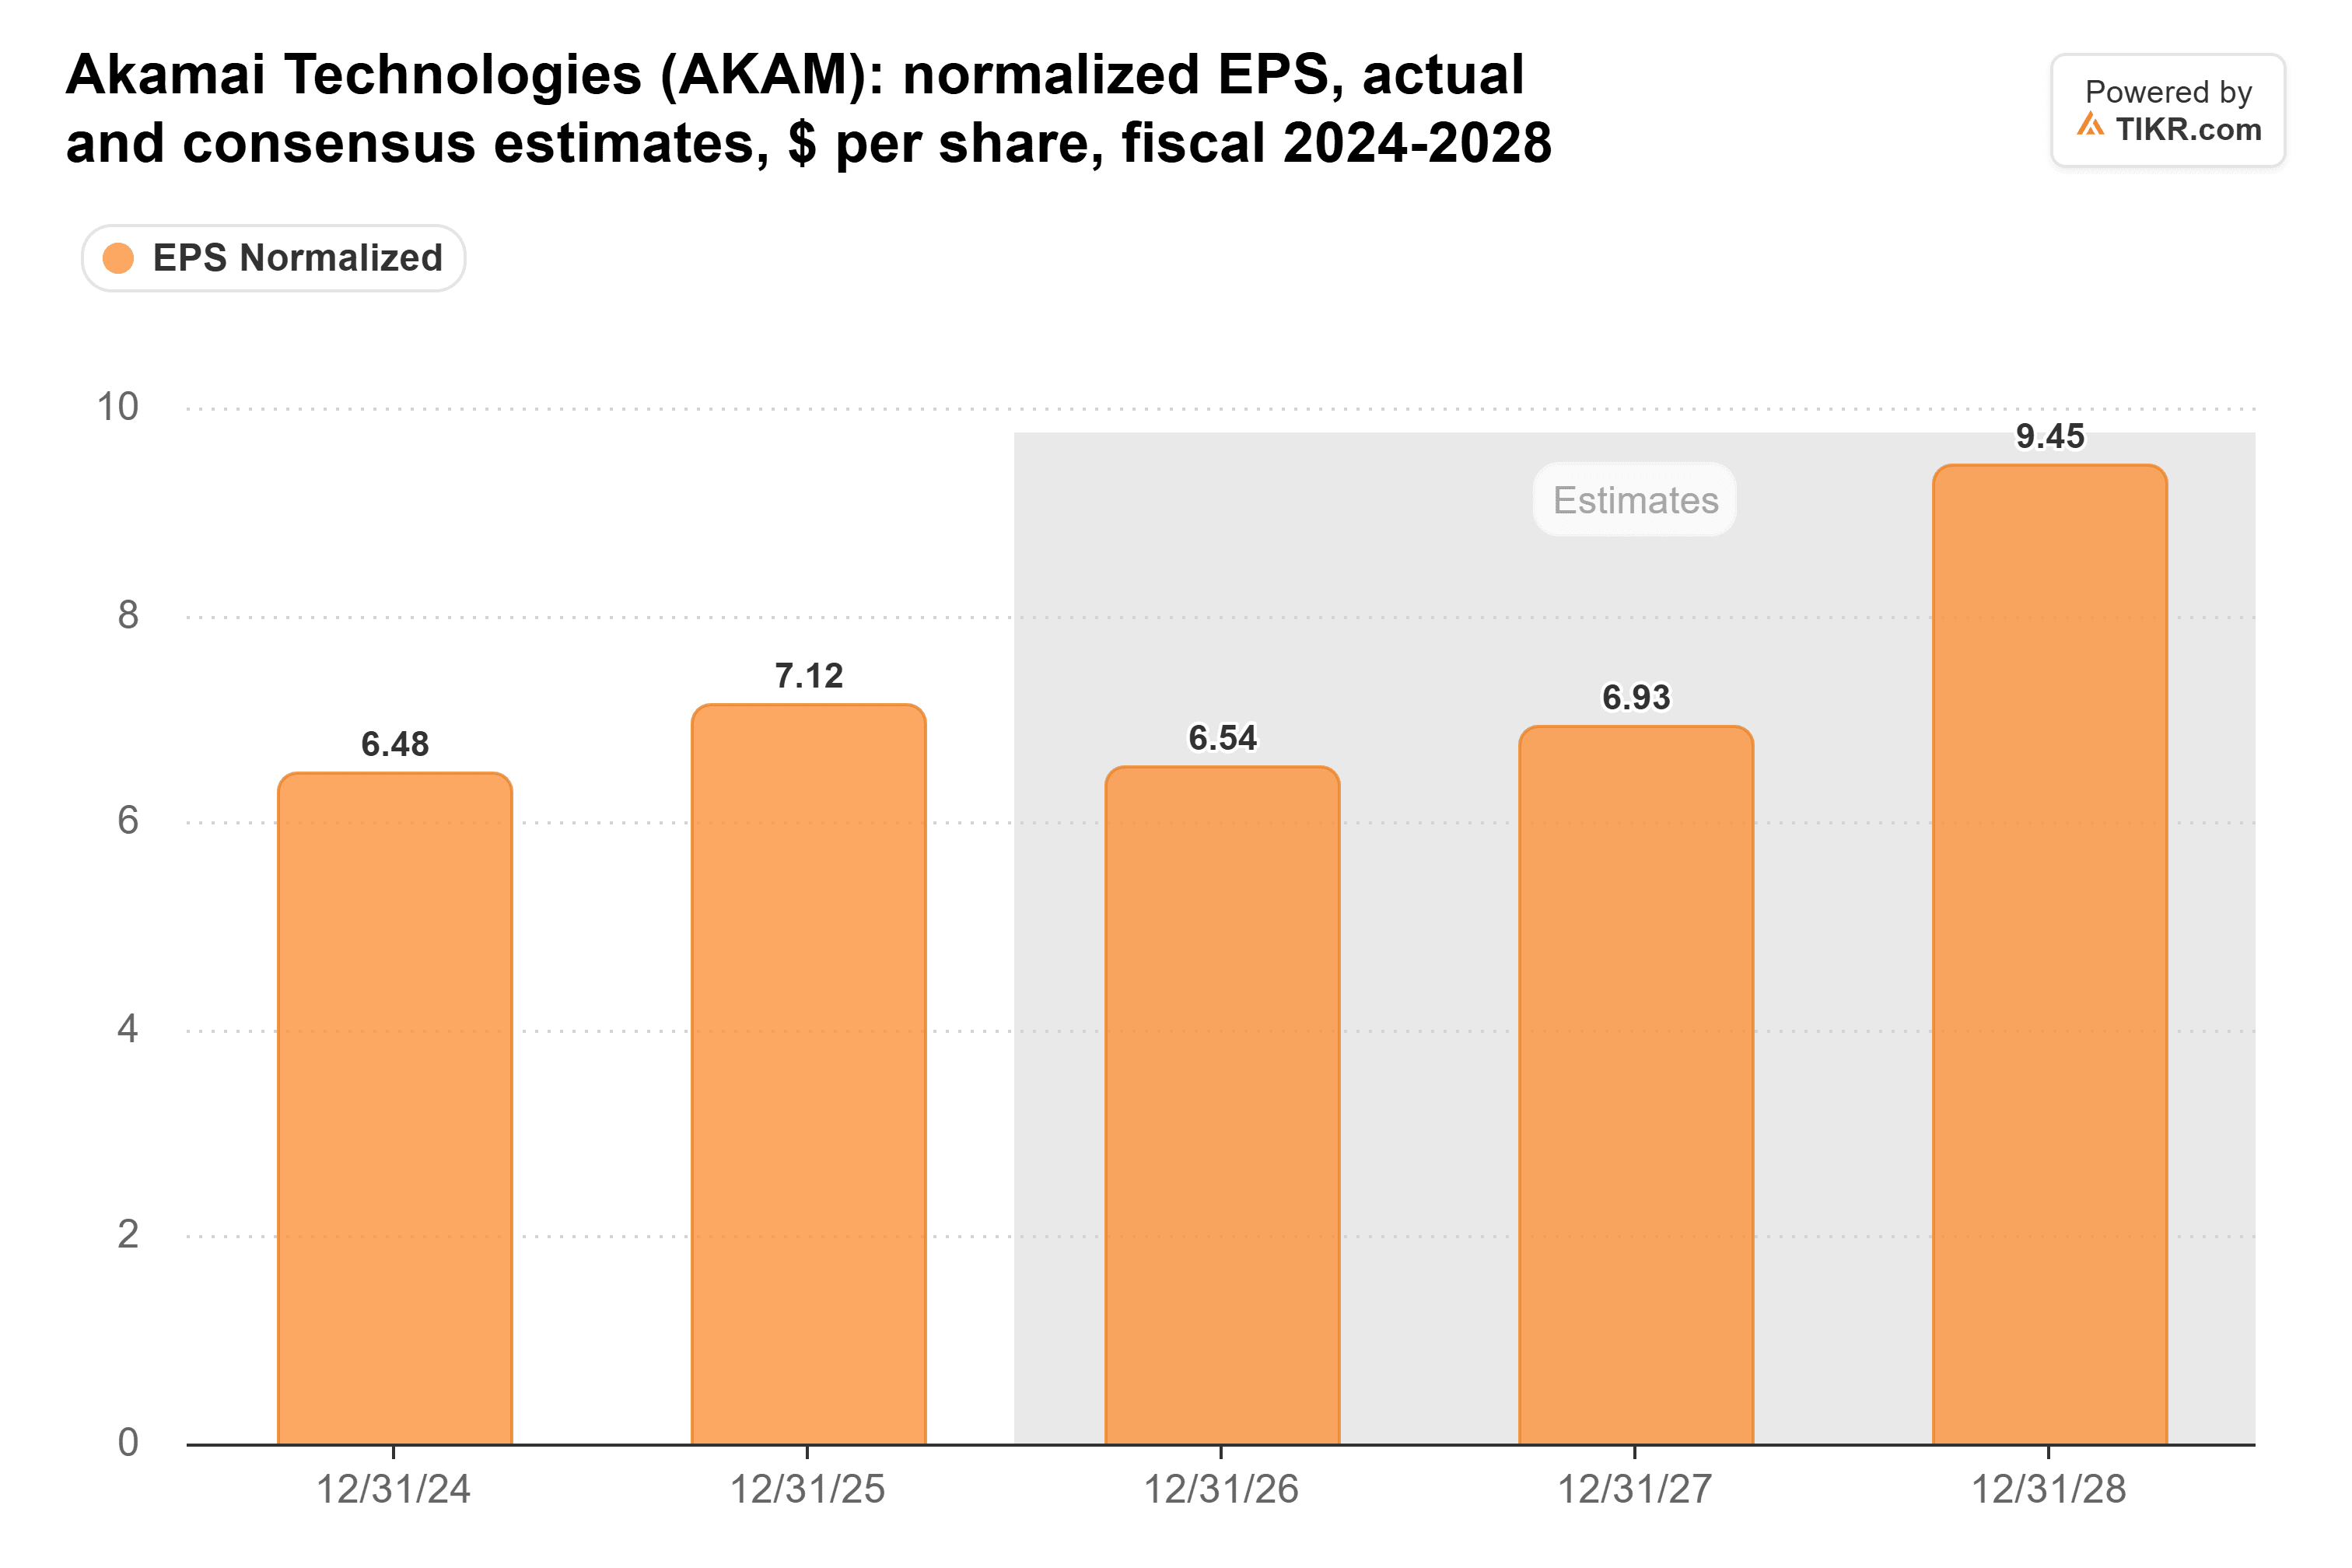
Tuttavia, le stime per quest'anno e il prossimo sono scivolate. Il consenso per quest'anno era di $6,70 tre mesi fa, e quello per il 2027 era di $7,16.
Il mercato non sta ancora pagando per quel balzo del 2028:
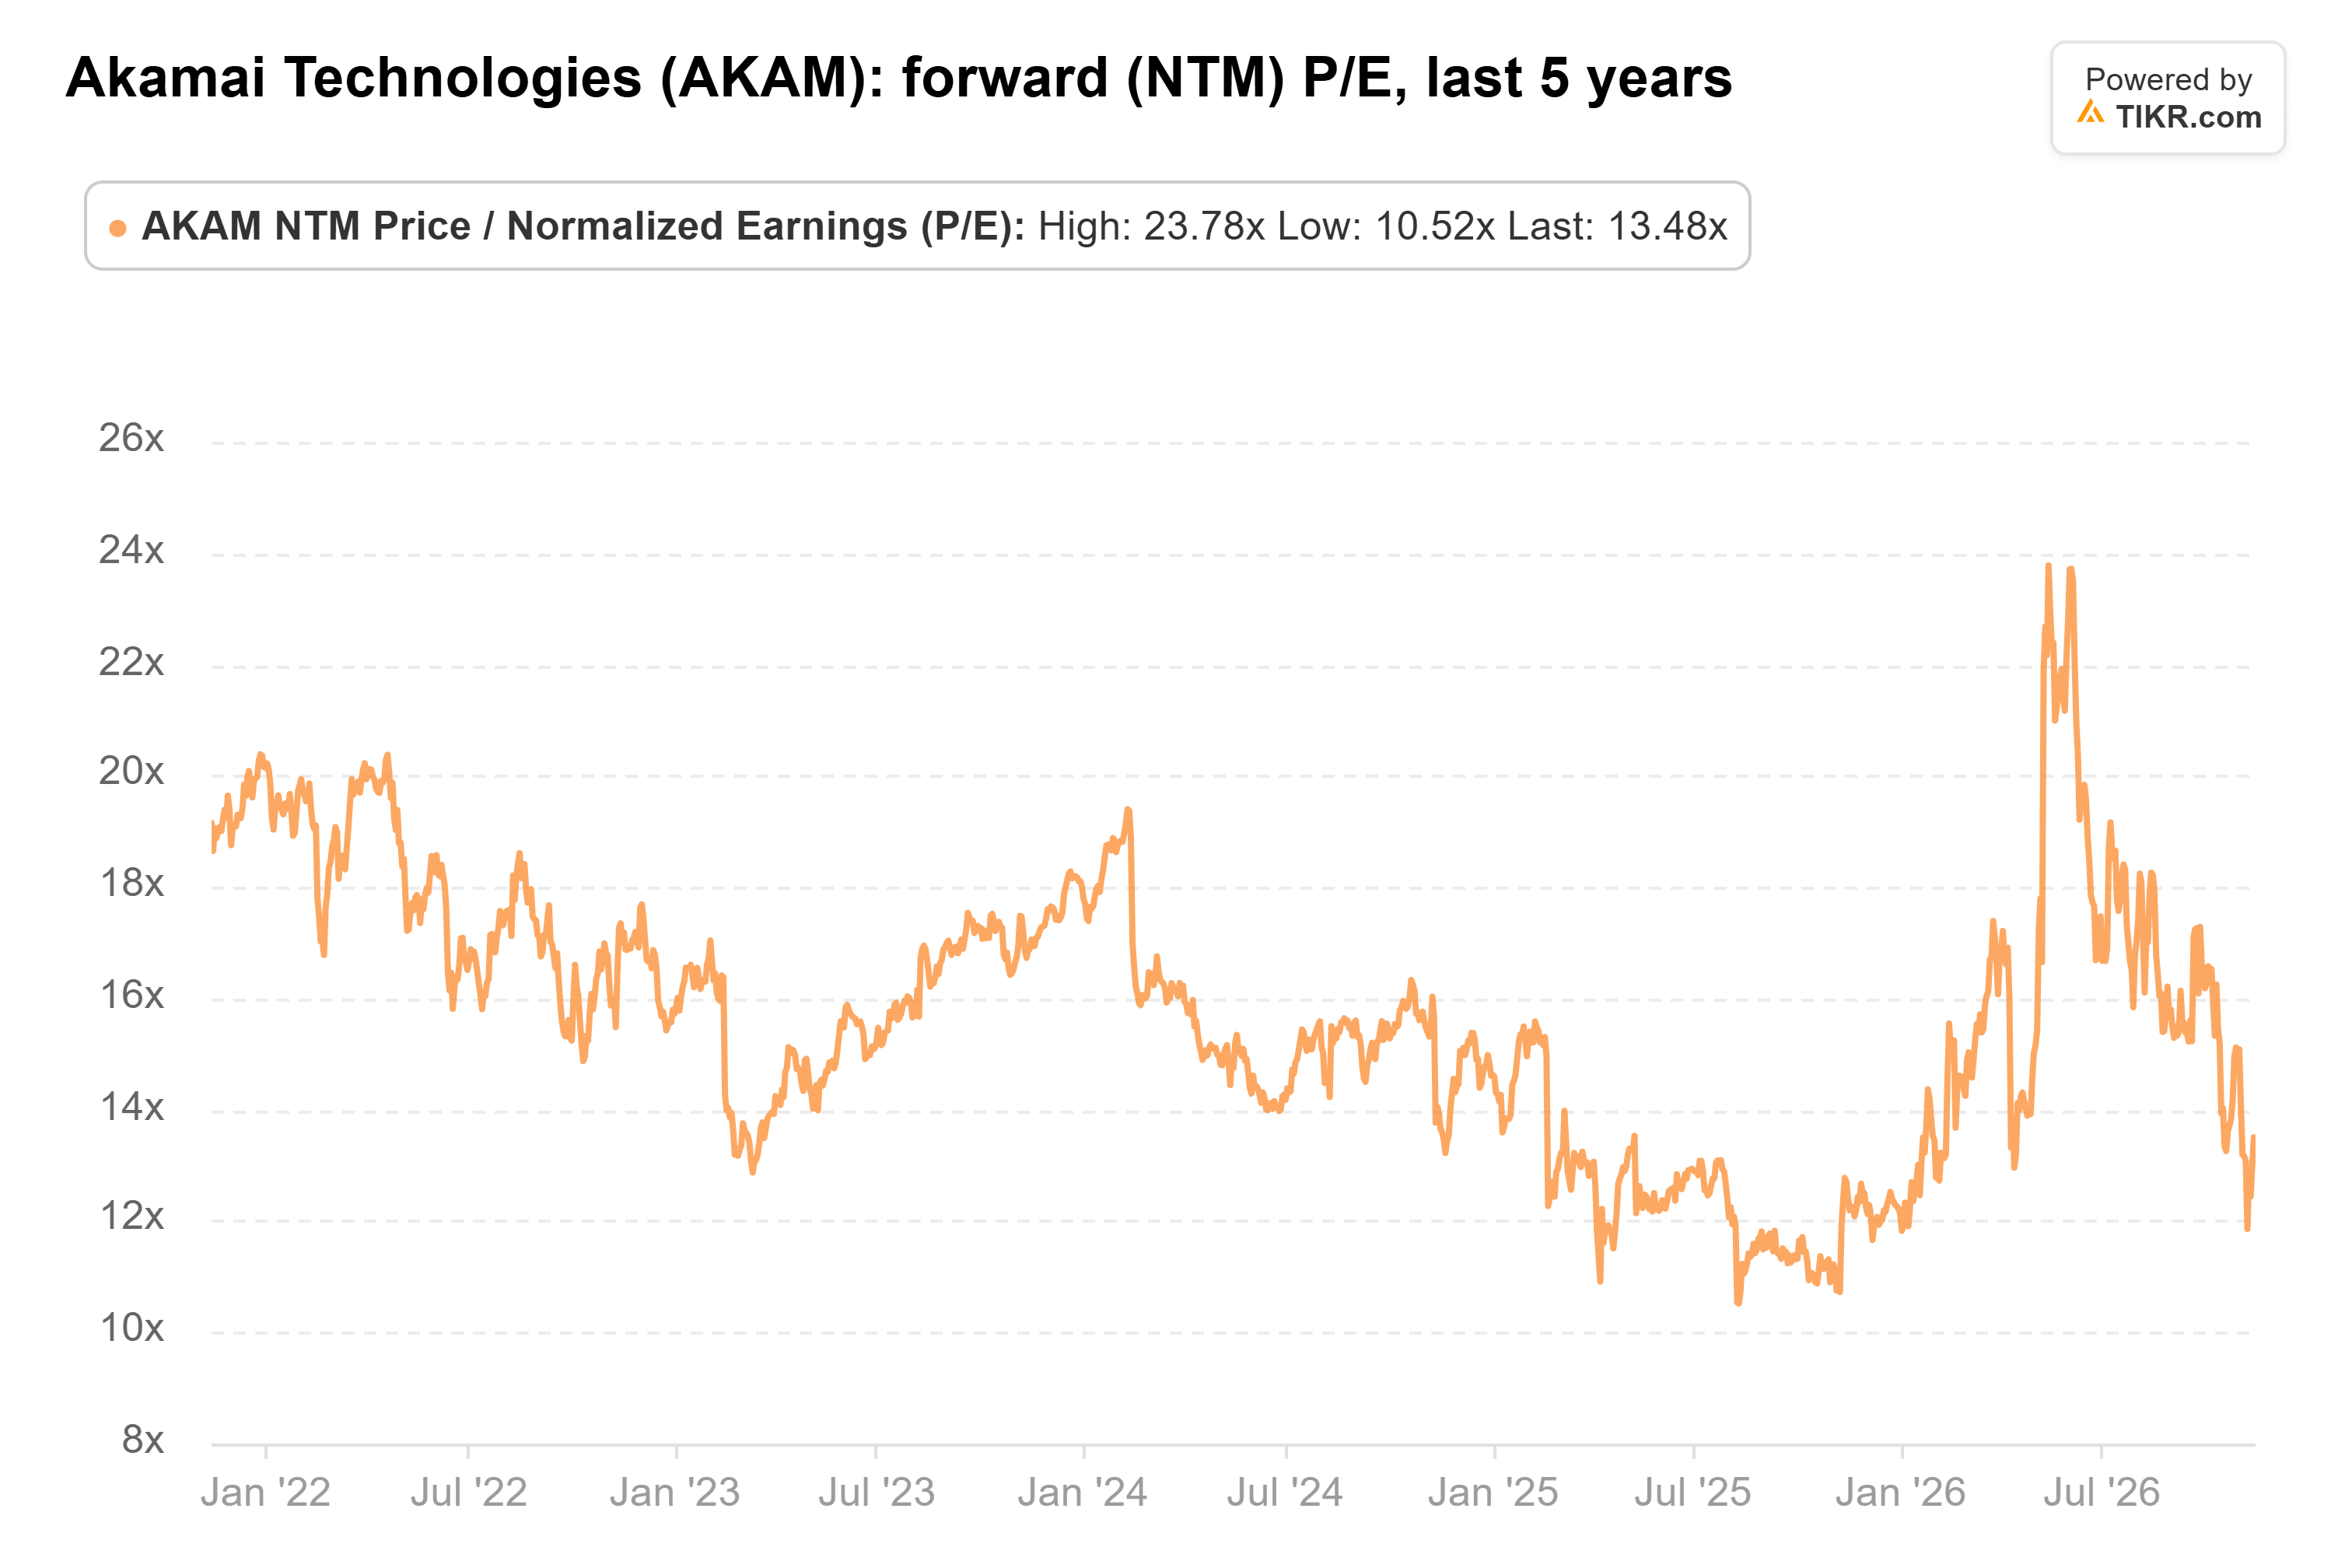
All'ultima chiusura, Akamai scambiava a 13 volte gli utili forward. Questo è al di sotto della sua media quinquennale di 16x e molto al di sotto dei 24x raggiunti a maggio, e il prezzo odierno la lascia circa lì.
Il target di consenso degli analisti è sceso da luglio ma rimane ben al di sopra del prezzo:
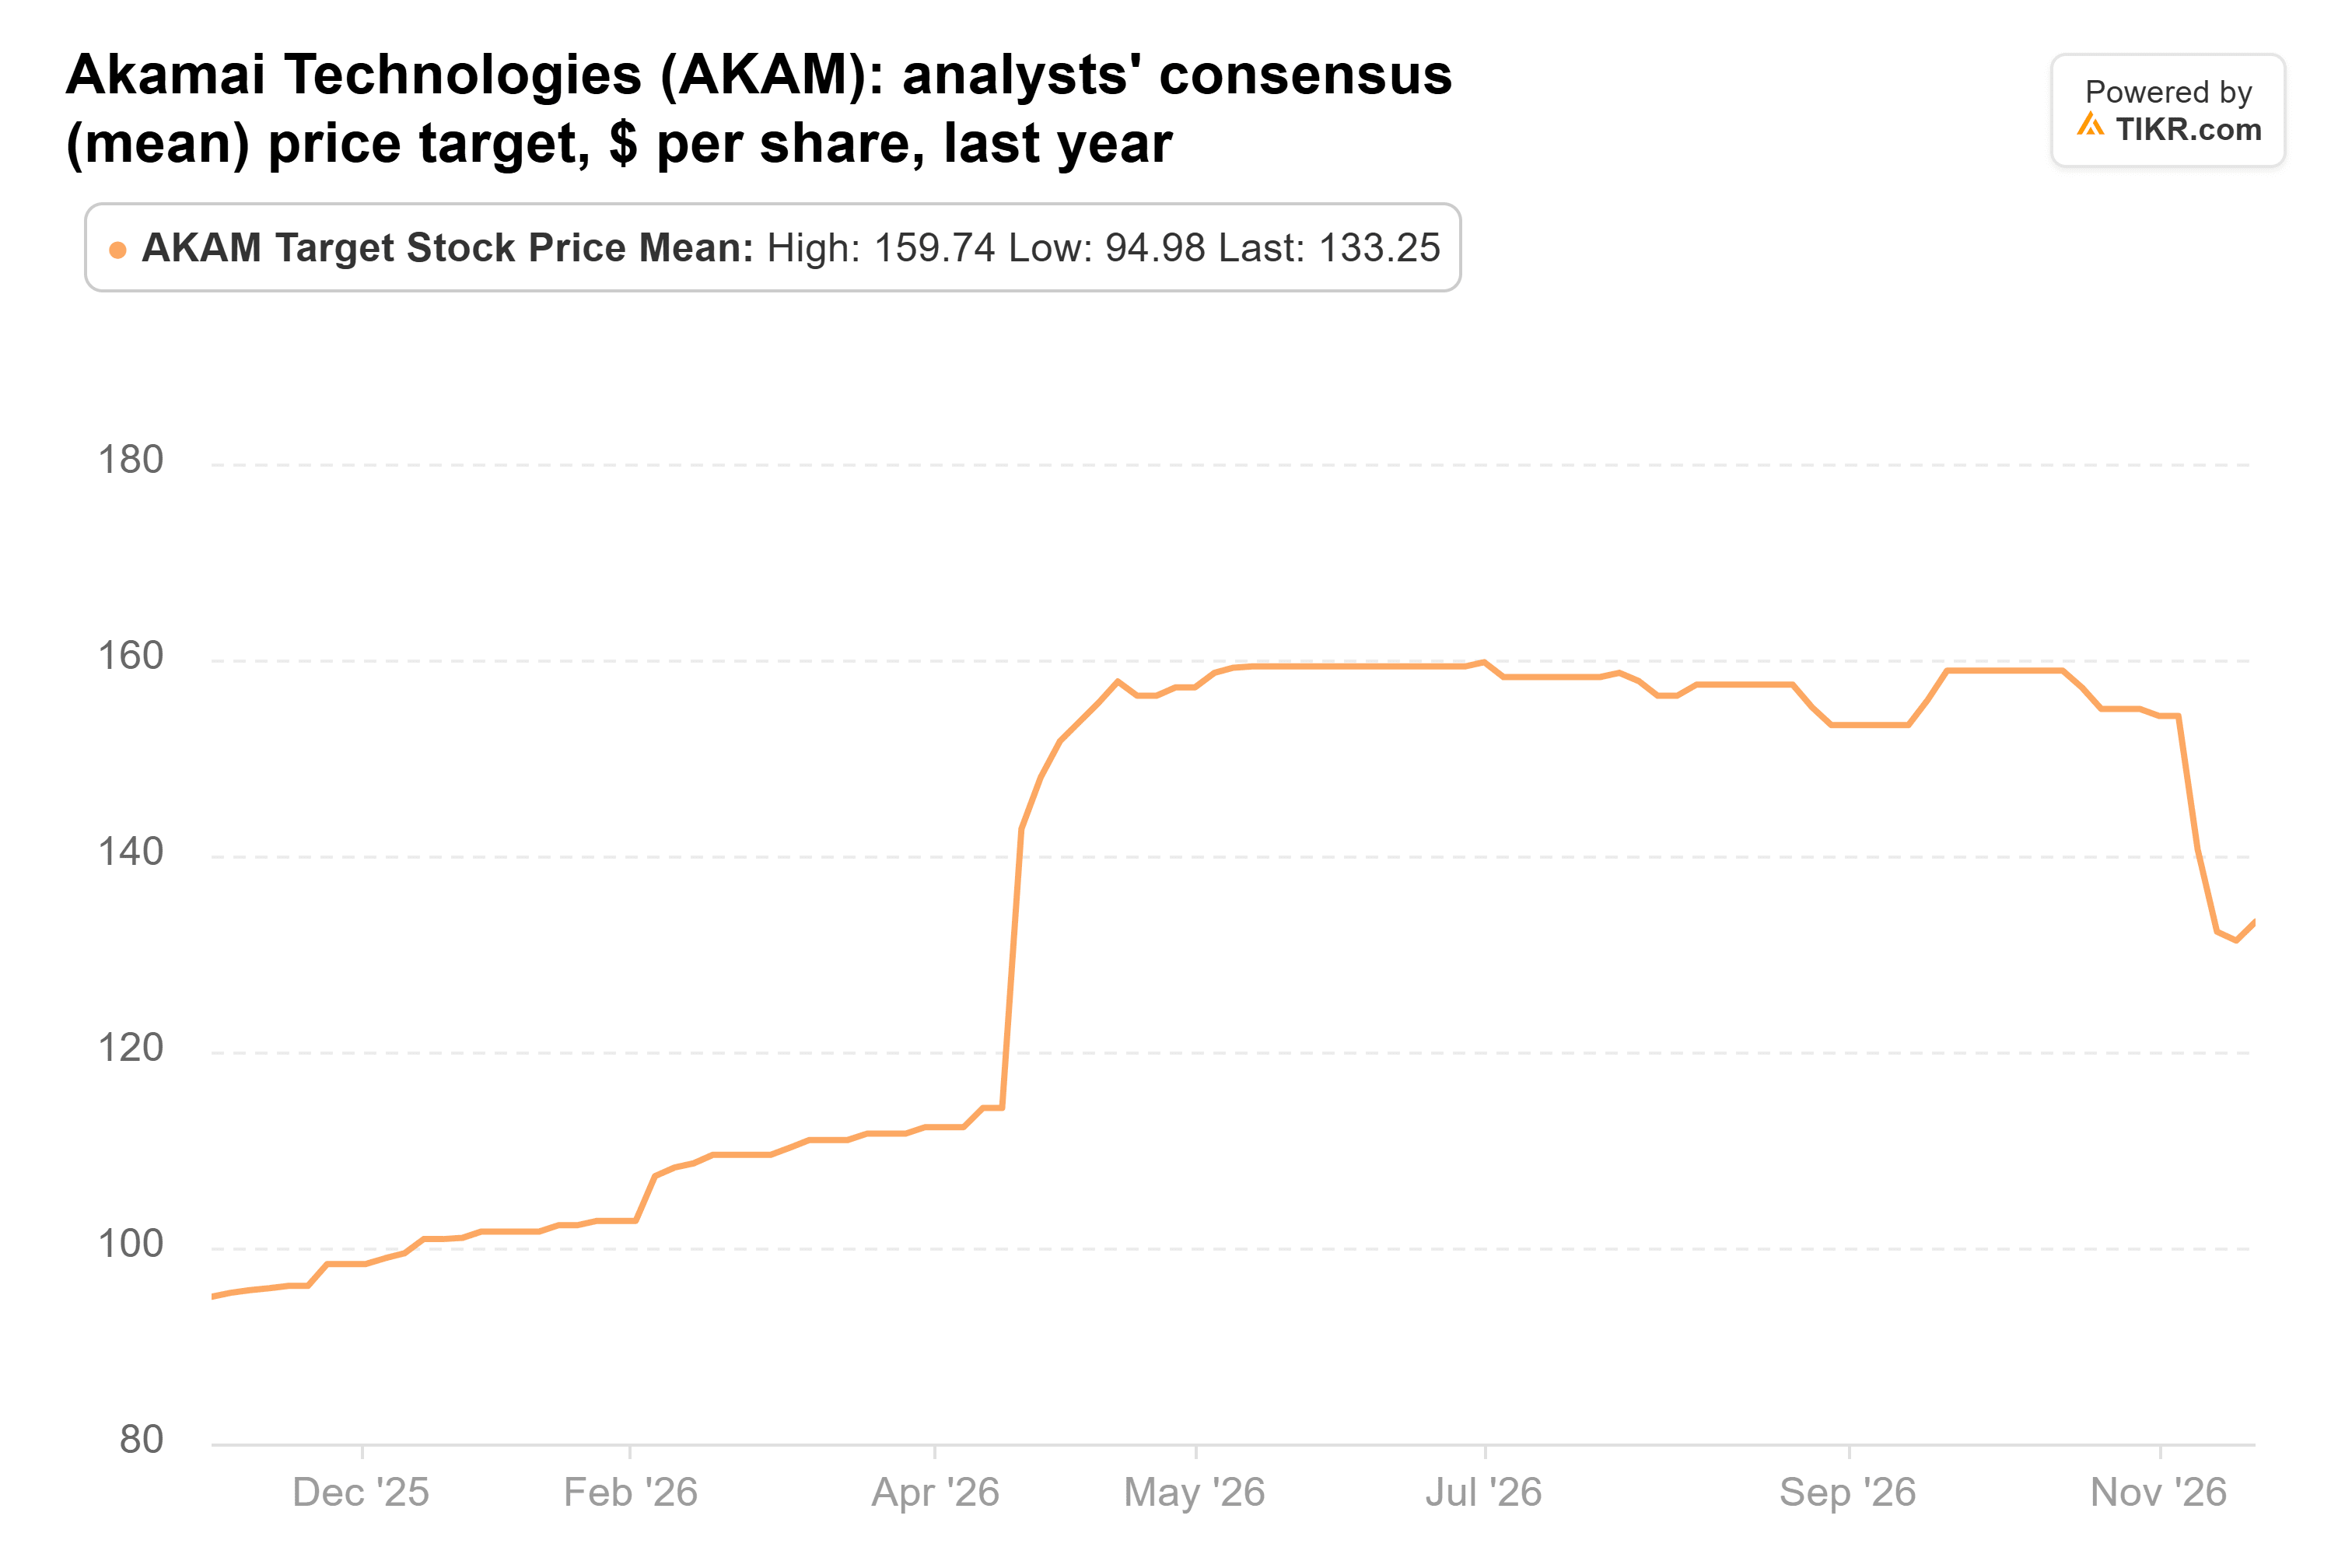
A $133, il target di consenso è circa il 56% superiore al prezzo odierno. Tuttavia, il target mediano è più basso, a $120, e i target vanno da $73 a $225.
L'espansione deve concretizzarsi
Il rischio è il bilancio. Akamai aveva $7,57 miliardi di obbligazioni convertibili al 30 settembre, prima dei nuovi $2,5 miliardi. Anche le sue spese supereranno i ricavi fino a quando i contratti non entreranno a regime.
In sintesi: i numeri supportano Leighton a $85. L'azione scambia al di sotto del suo multiplo abituale e le previsioni per il 2028 indicano un'azienda molto più grande. Ma l'acquisto di un insider è un segnale che ha ancora bisogno che l'espansione del 2027 si materializzi. I prossimi controlli saranno l'entrata in funzione del terzo grande contratto questo trimestre, come si aspetta il management, e il rapporto del quarto trimestre all'inizio del prossimo anno.
Quindi, quanto vale realmente l'azione Akamai?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Akamai. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!