Punti Chiave
- Uber ha superato le stime di profitto e ricavi del terzo trimestre il 4 novembre, con prenotazioni lorde in aumento del 20%, e il titolo ha chiuso in rialzo del 4,9%.
- Josh Brown afferma che Uber ha "un problema di narrazione". Il titolo si muove sulla corsa ai robotaxi, dove Alphabet's Waymo e Tesla catturano l'attenzione, più che sui suoi risultati.
- La crescita delle prenotazioni è rallentata dal 22% del secondo trimestre, ma il flusso di cassa libero è salito a 2,5 miliardi di dollari. Prima del rapporto, gli analisti si aspettavano già che l'utile per azione più che raddoppiasse dal 2025 al 2028.
- A circa 17 volte gli utili forward contro una media triennale di 25x, Uber è valutato per la paura dei robotaxi. Se il lancio dei veicoli senza conducente rimane in linea con i tempi, partendo con 700 veicoli entro fine anno, quello sconto sembra troppo ampio.
Uber Technologies (UBER) ha superato le stime di profitto e ricavi del terzo trimestre il 4 novembre, con prenotazioni lorde in aumento del 20%. Il titolo ha chiuso in rialzo del 4,9% a 69,87 dollari.
Tuttavia, i possessori di azioni Uber hanno già visto questo film.
Nell'episodio del 3 novembre di The Compound and Friends, Michael Batnick ha detto che Uber è sceso dopo sei dei suoi ultimi sette rapporti sugli utili. Il CEO di Ritholtz Wealth Management, Josh Brown, ha spiegato il perché: "alla fine hanno un problema di narrazione".
Brown ha detto che Uber continua ad annunciare partnership con aziende di robotaxi che la gente non vede per strada, mentre Waymo, di proprietà di Alphabet (GOOG), va "a tutta velocità". Il suo consiglio per il CEO Dara Khosrowshahi era di parlare di taxi autonomi "tanto quanto fa Elon". Quell'Elon è Elon Musk di Tesla (TSLA).
Ouch. Ma è difficile discutere con il modo in cui si muove il titolo.
I risultati continuano a essere solidi
Il trimestre in sé è stato forte. L'EPS rettificato è stato di 0,88 dollari, al top dell'intervallo di previsione di Uber stesso e al di sopra delle stime degli analisti di 0,86-0,87 dollari. I ricavi sono aumentati del 10% a 14,8 miliardi di dollari, l'EBITDA rettificato è salito del 31% a 2,96 miliardi di dollari e i viaggi sono cresciuti del 16% a 4,06 miliardi.
Prima del rapporto, gli analisti si aspettavano già che l'utile per azione di Uber più che raddoppiasse dal 2025 al 2028:
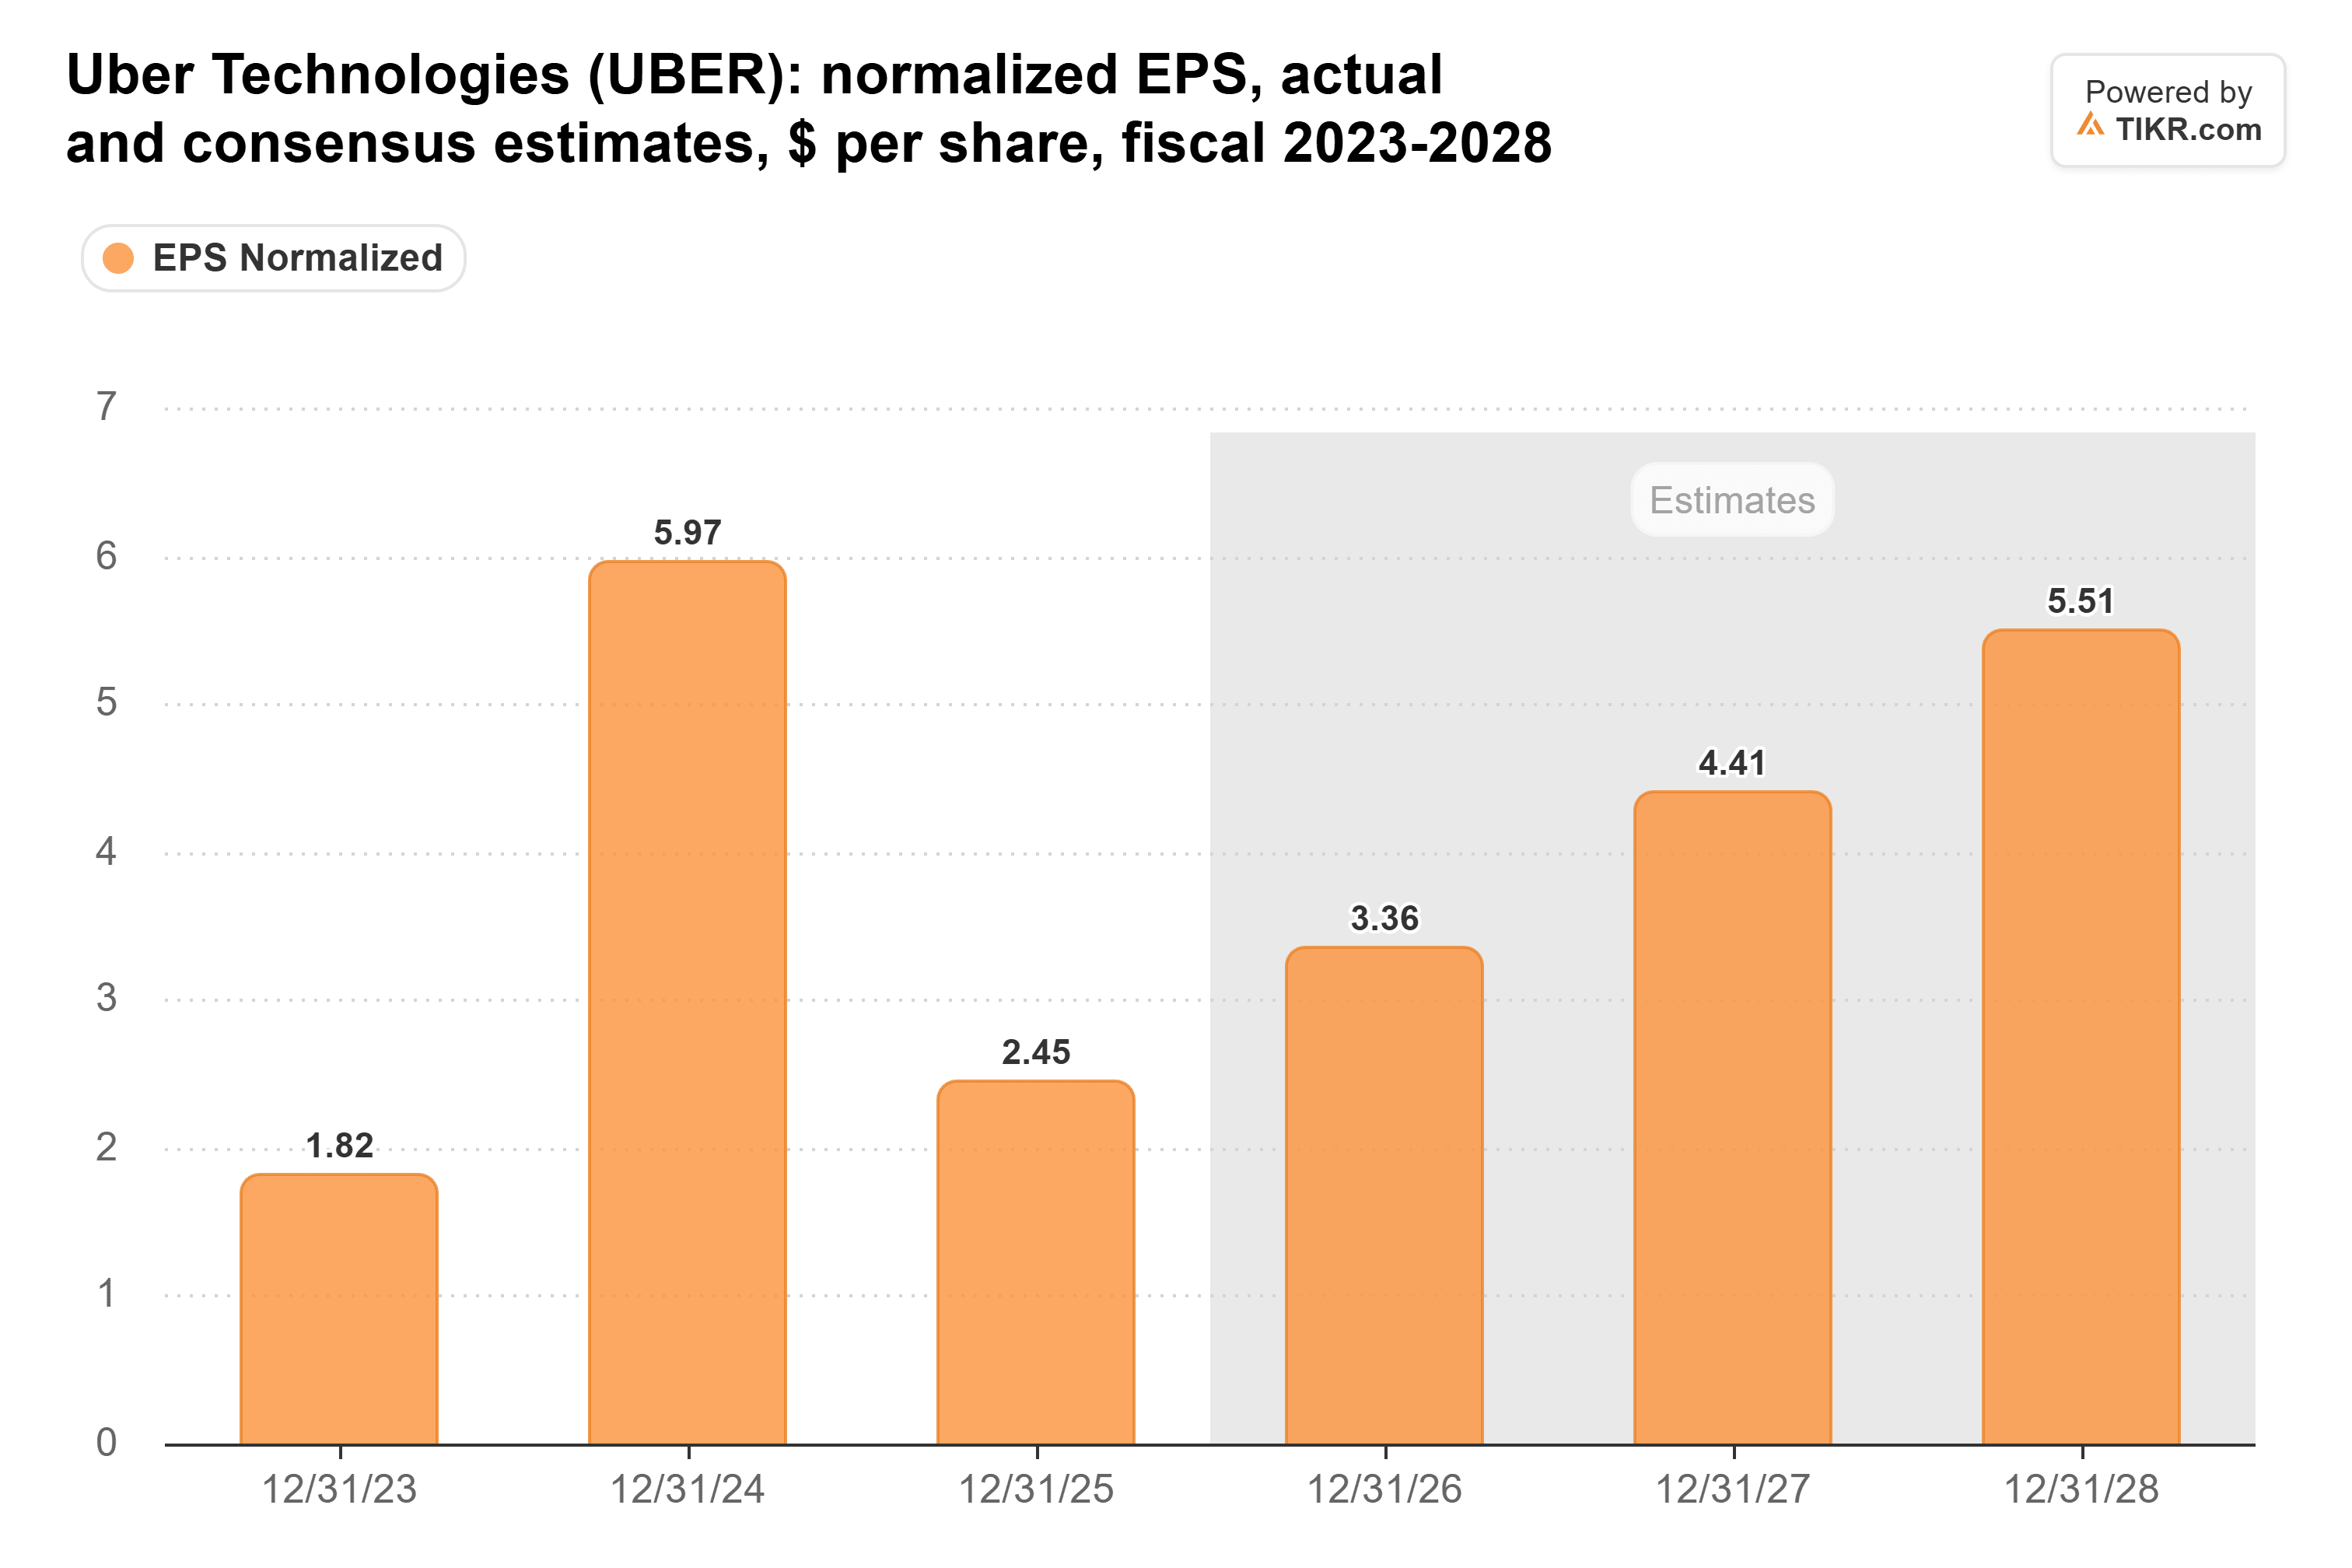
Le previsioni di Uber per il quarto trimestre per un EPS rettificato di 0,95-0,99 dollari erano sostanzialmente in linea con la maggior parte delle stime degli analisti al punto medio, quindi gli analisti hanno poche ragioni per tagliare quei numeri.
TIKR monitora 50 analisti su Uber. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Uber, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Uber
Valutato come un perdente nella corsa ai robotaxi
Il P/E forward di Uber il 2 novembre era ancora solo di circa 17x. Appena sopra il minimo triennale toccato il 30 ottobre e ben al di sotto della sua media di 25x:
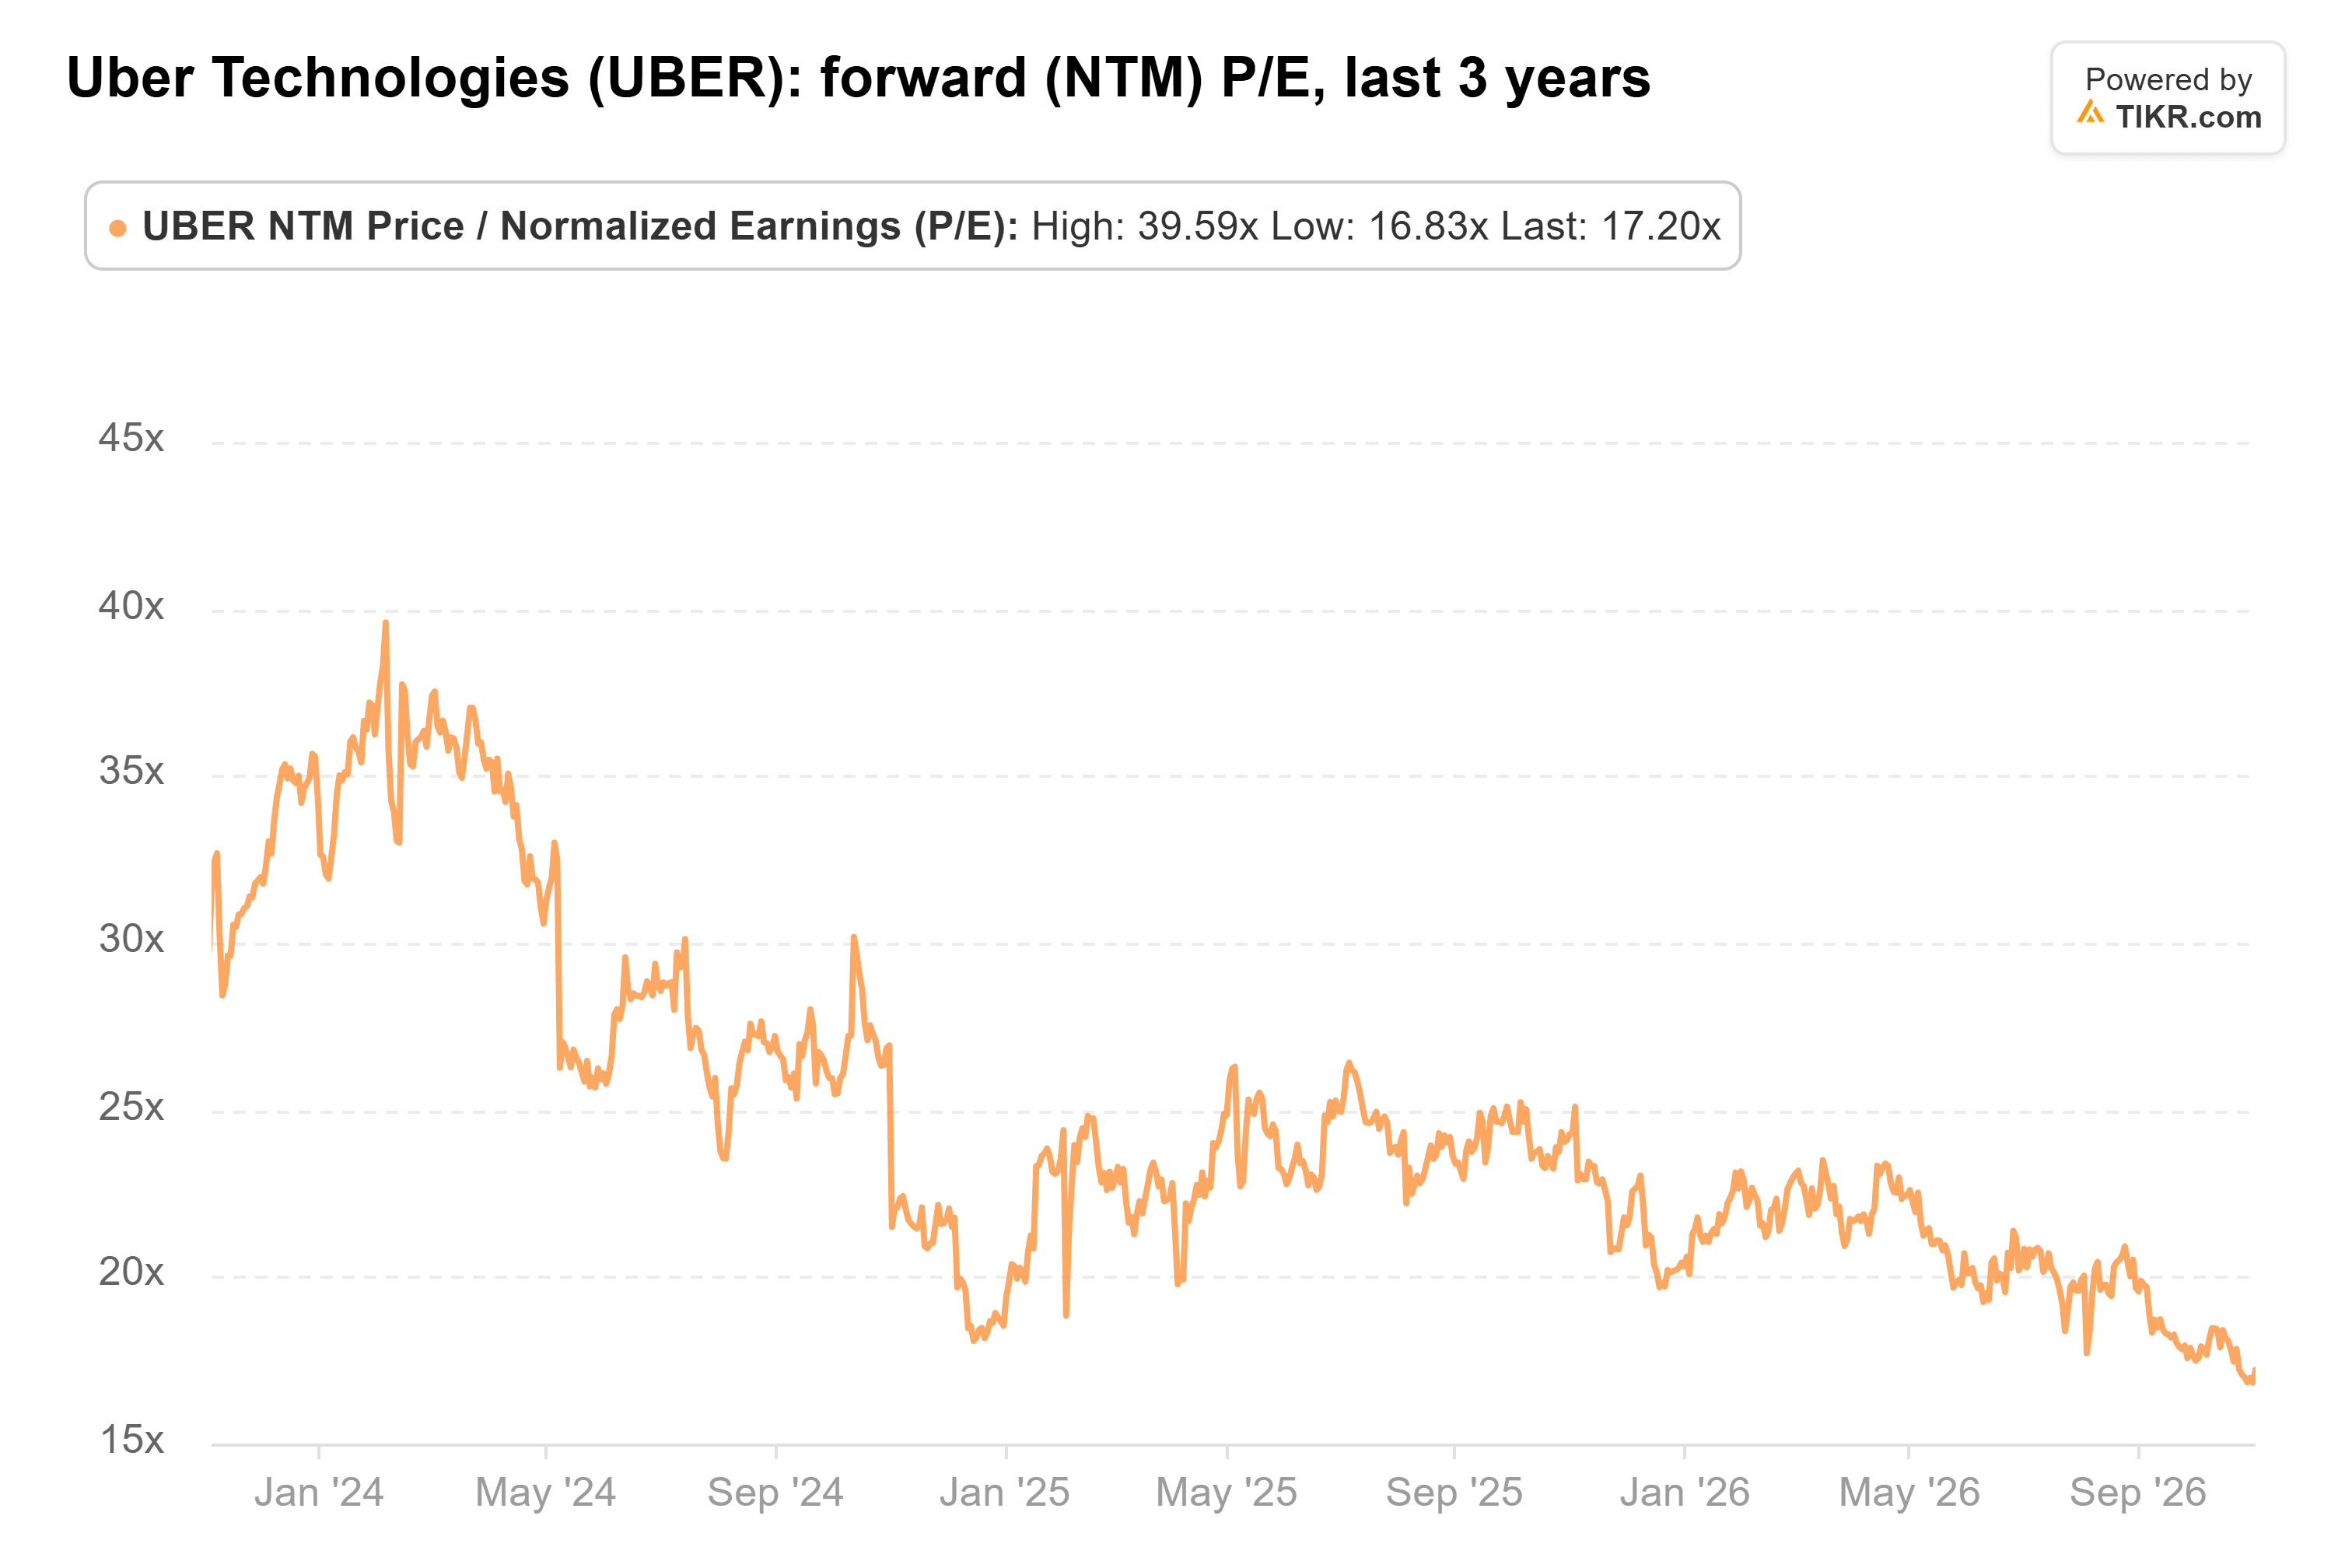
Questo è uno sconto ampio per un'azienda di cui gli analisti si aspettano che gli utili crescano di circa il 31% all'anno fino al 2028. Dopo il balzo del 4 novembre, il multiplo è un po' più alto, ma non di molto.
Quindi Brown ha ragione sul mercato. Gli investitori stanno valutando la storia dei robotaxi e a malapena guardano i risultati.
La crescita è effettivamente rallentata, un po'
Le prenotazioni sono cresciute del 20% a cambio costante, in calo dal 22% del secondo trimestre, e Uber ha indicato una crescita del 18%-22% per il quarto. Gli analisti di William Blair hanno detto che le prenotazioni sono finite "grossomodo in linea con il punto medio del consenso". Quindi parte della cautela del mercato deriva dai numeri.
La mobilità è stato il punto debole. Le sue prenotazioni sono cresciute del 17% a cambio costante, in calo dal 20% del secondo trimestre, poiché l'offerta di conducenti è rimasta indietro rispetto alla domanda in diversi mercati internazionali. Uber ha detto che solo il conflitto in Medio Oriente ha ridotto di 75 punti base la crescita delle prenotazioni di Mobilità, e ipotizza un impatto di 100 punti base nel quarto trimestre. Ciononostante, è stato il quinto trimestre consecutivo di crescita totale delle prenotazioni al 20% o superiore.
Anche la cassa ha retto. In precedenza, la domanda aperta era se il flusso di cassa libero di Uber potesse reggere. È stato stabile per due anni:
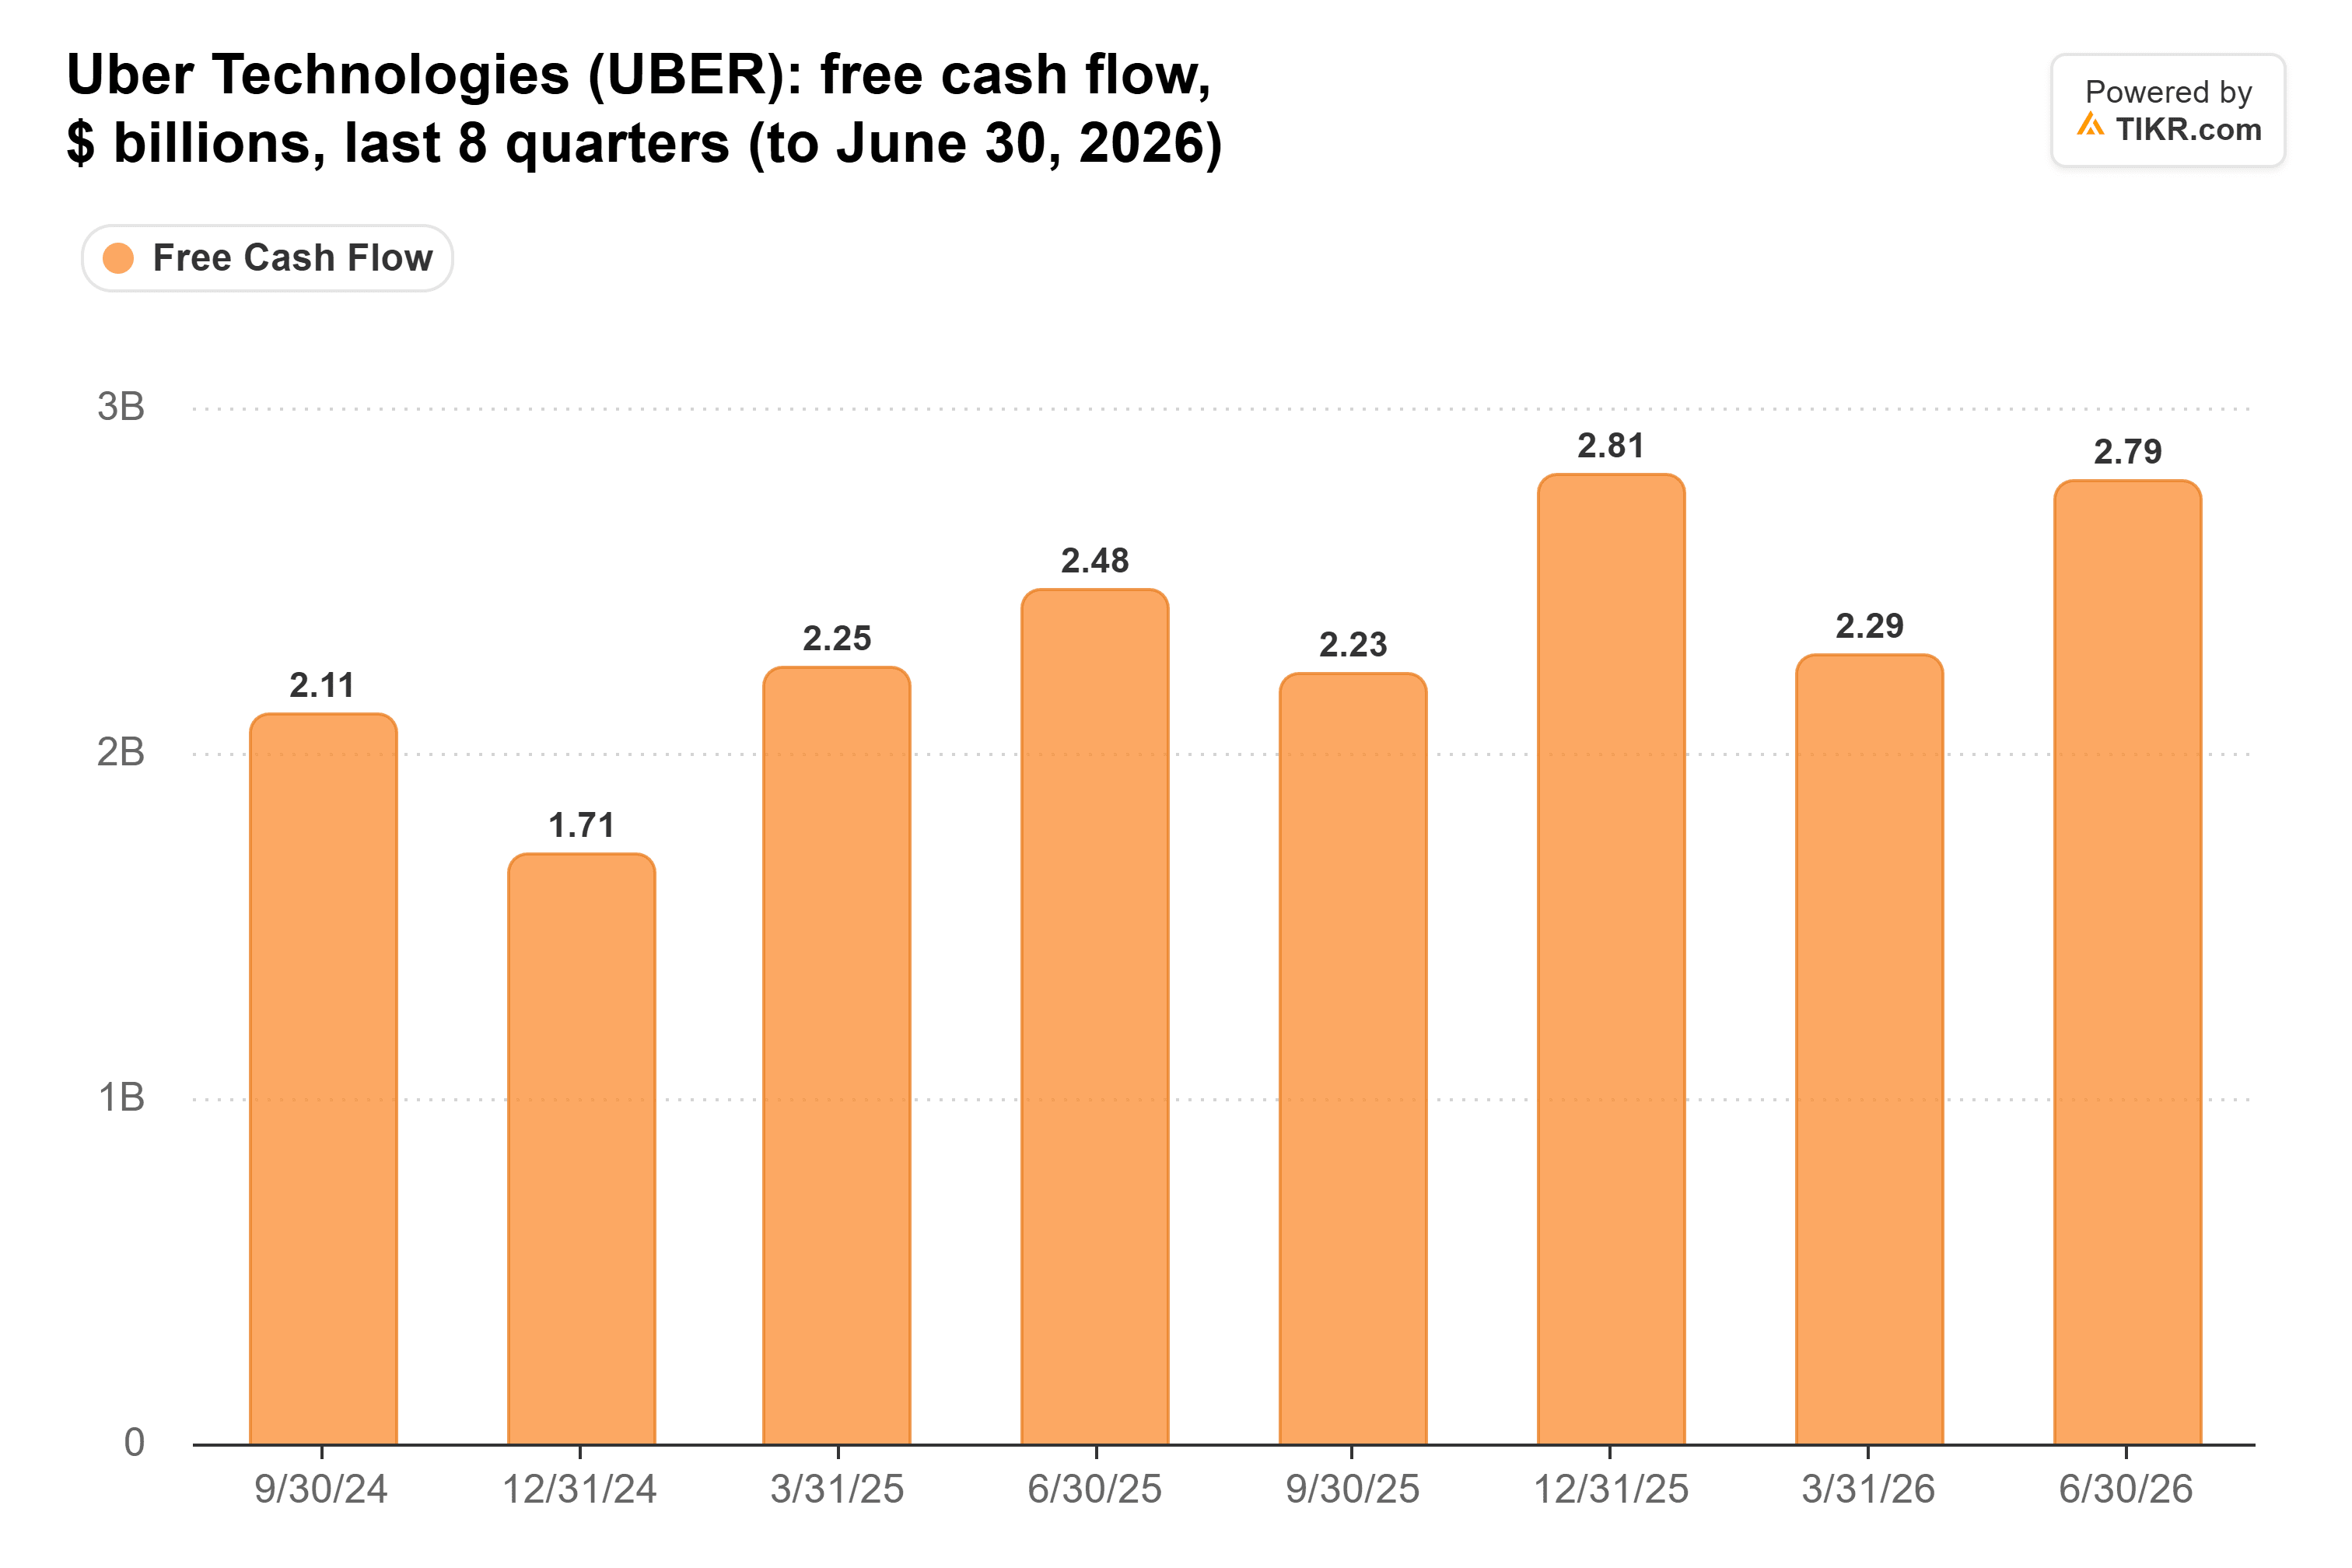
Nel terzo trimestre, è stato di 2,5 miliardi di dollari, in aumento rispetto ai 2,2 miliardi di dollari di un anno prima.
Khosrowshahi sta parlando di robot
Inoltre: Uber potrebbe già aver seguito il consiglio di Brown. Khosrowshahi ha messo l'autonomia in primo piano nel comunicato stampa sugli utili del 4 novembre di Uber: "Il nostro focus sull'autonomia è ora sull'esecuzione commerciale, con circa 700 veicoli completamente senza conducente previsti su Uber entro fine anno e oltre 2.000 nel 2027."
Questo è un discorso sui robotaxi in stile Tesla, con un numero a cui gli investitori possono tenerlo.
Il rischio è che le migliori flotte mantengano le loro corse per sé. Waymo di Alphabet ha detto a Uber che prevede di lanciare il proprio servizio ad Austin e Atlanta da gennaio 2028. E il management ha detto nella sua chiamata del secondo trimestre che le corse autonome erano ancora sotto lo 0,5% dei viaggi.
Un prezzo basso per una storia difficile
Brown ha ragione sul fatto che Uber ha un problema di narrazione. Ma gli utili e la cassa continuano a crescere, e a 17 volte gli utili forward, gli investitori stanno già facendo pagare a Uber la paura dei robotaxi. Se quelle auto senza conducente si presentano secondo i tempi previsti, il multiplo ha ampio spazio per risalire verso la sua media.
Naturalmente, un buon trimestre di rado è stato sufficiente per questo titolo. La prossima prova è se quei 700 veicoli senza conducente saranno sull'app entro fine anno, e il rapporto di Uber del quarto trimestre all'inizio del prossimo anno lo mostrerà.
Quindi, quanto vale effettivamente il titolo Uber?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Uber. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!