Punti Chiave
- I ricavi del terzo trimestre di TSMC sono aumentati del 41,2% fino a un record di 46,7 miliardi di dollari, e ora l'azienda prevede una crescita dei ricavi 2026 di circa il 44%.
- Le previsioni per il quarto trimestre, comprese tra 52,3 e 54,3 miliardi di dollari, implicano una crescita di circa il 58%, con i chip a 2nm che già rappresentano l'8% dei ricavi da wafer.
- TSMC sta sondando i fornitori riguardo a motori privi di terre rare per ridurre l'esposizione ai controlli alle esportazioni della Cina, ma lo sforzo è ancora in fase iniziale.
- Il report del 14 gennaio mostrerà se il margine lordo si mantiene vicino al 66% mentre la diluizione del 2nm e fino a 64 miliardi di dollari di spese in conto capitale si accumulano.
TSMC ha appena avuto il trimestre migliore della sua storia. Ora è preoccupata per i motori.
Taiwan Semiconductor Manufacturing (2330) ha riportato ricavi del terzo trimestre per 46,7 miliardi di dollari il 15 ottobre, in aumento del 41,2% rispetto all'anno precedente e al di sopra del limite superiore delle sue stesse previsioni. L'utile netto è aumentato del 68,7% a NT$763,1 miliardi.
Una settimana dopo è arrivata una notizia più silenziosa. TSMC sta chiedendo ai fornitori di attrezzature informazioni sui motori privi di terre rare, poiché i controlli alle esportazioni della Cina sui materiali critici potrebbero strozzare i componenti che mantengono in funzione i suoi stabilimenti.
Le azioni sono salite di circa l'1% a Taipei mercoledì mentre un rally dell'AI ha trainato i titoli dei chip asiatici. La domanda sembra al momento garantita. La domanda più difficile risiede all'interno degli stessi strumenti di TSMC.
Ogni linea ha superato le previsioni
Il margine lordo ha raggiunto il 66,4%, il margine operativo ha raggiunto il 58,7% e il mix ha continuato a spostarsi verso la tecnologia più avanzata:
- I chip a 3nm hanno costituito il 33% dei ricavi da wafer, in aumento rispetto al 23% di un anno prima.
- I chip a 2nm hanno contribuito per l'8%, in aumento rispetto al 3% del secondo trimestre.
- L'high-performance computing è cresciuto del 22% su base sequenziale e ora rappresenta il 68% dei ricavi.
TSMC ha anche alzato le sue prospettive di crescita per l'intero anno a circa il 44%, da poco più del 40%. E le previsioni per il quarto trimestre, comprese tra 52,3 e 54,3 miliardi di dollari, implicano una crescita di circa il 58% al punto medio.
Guardate come si sono accumulati i trimestri...
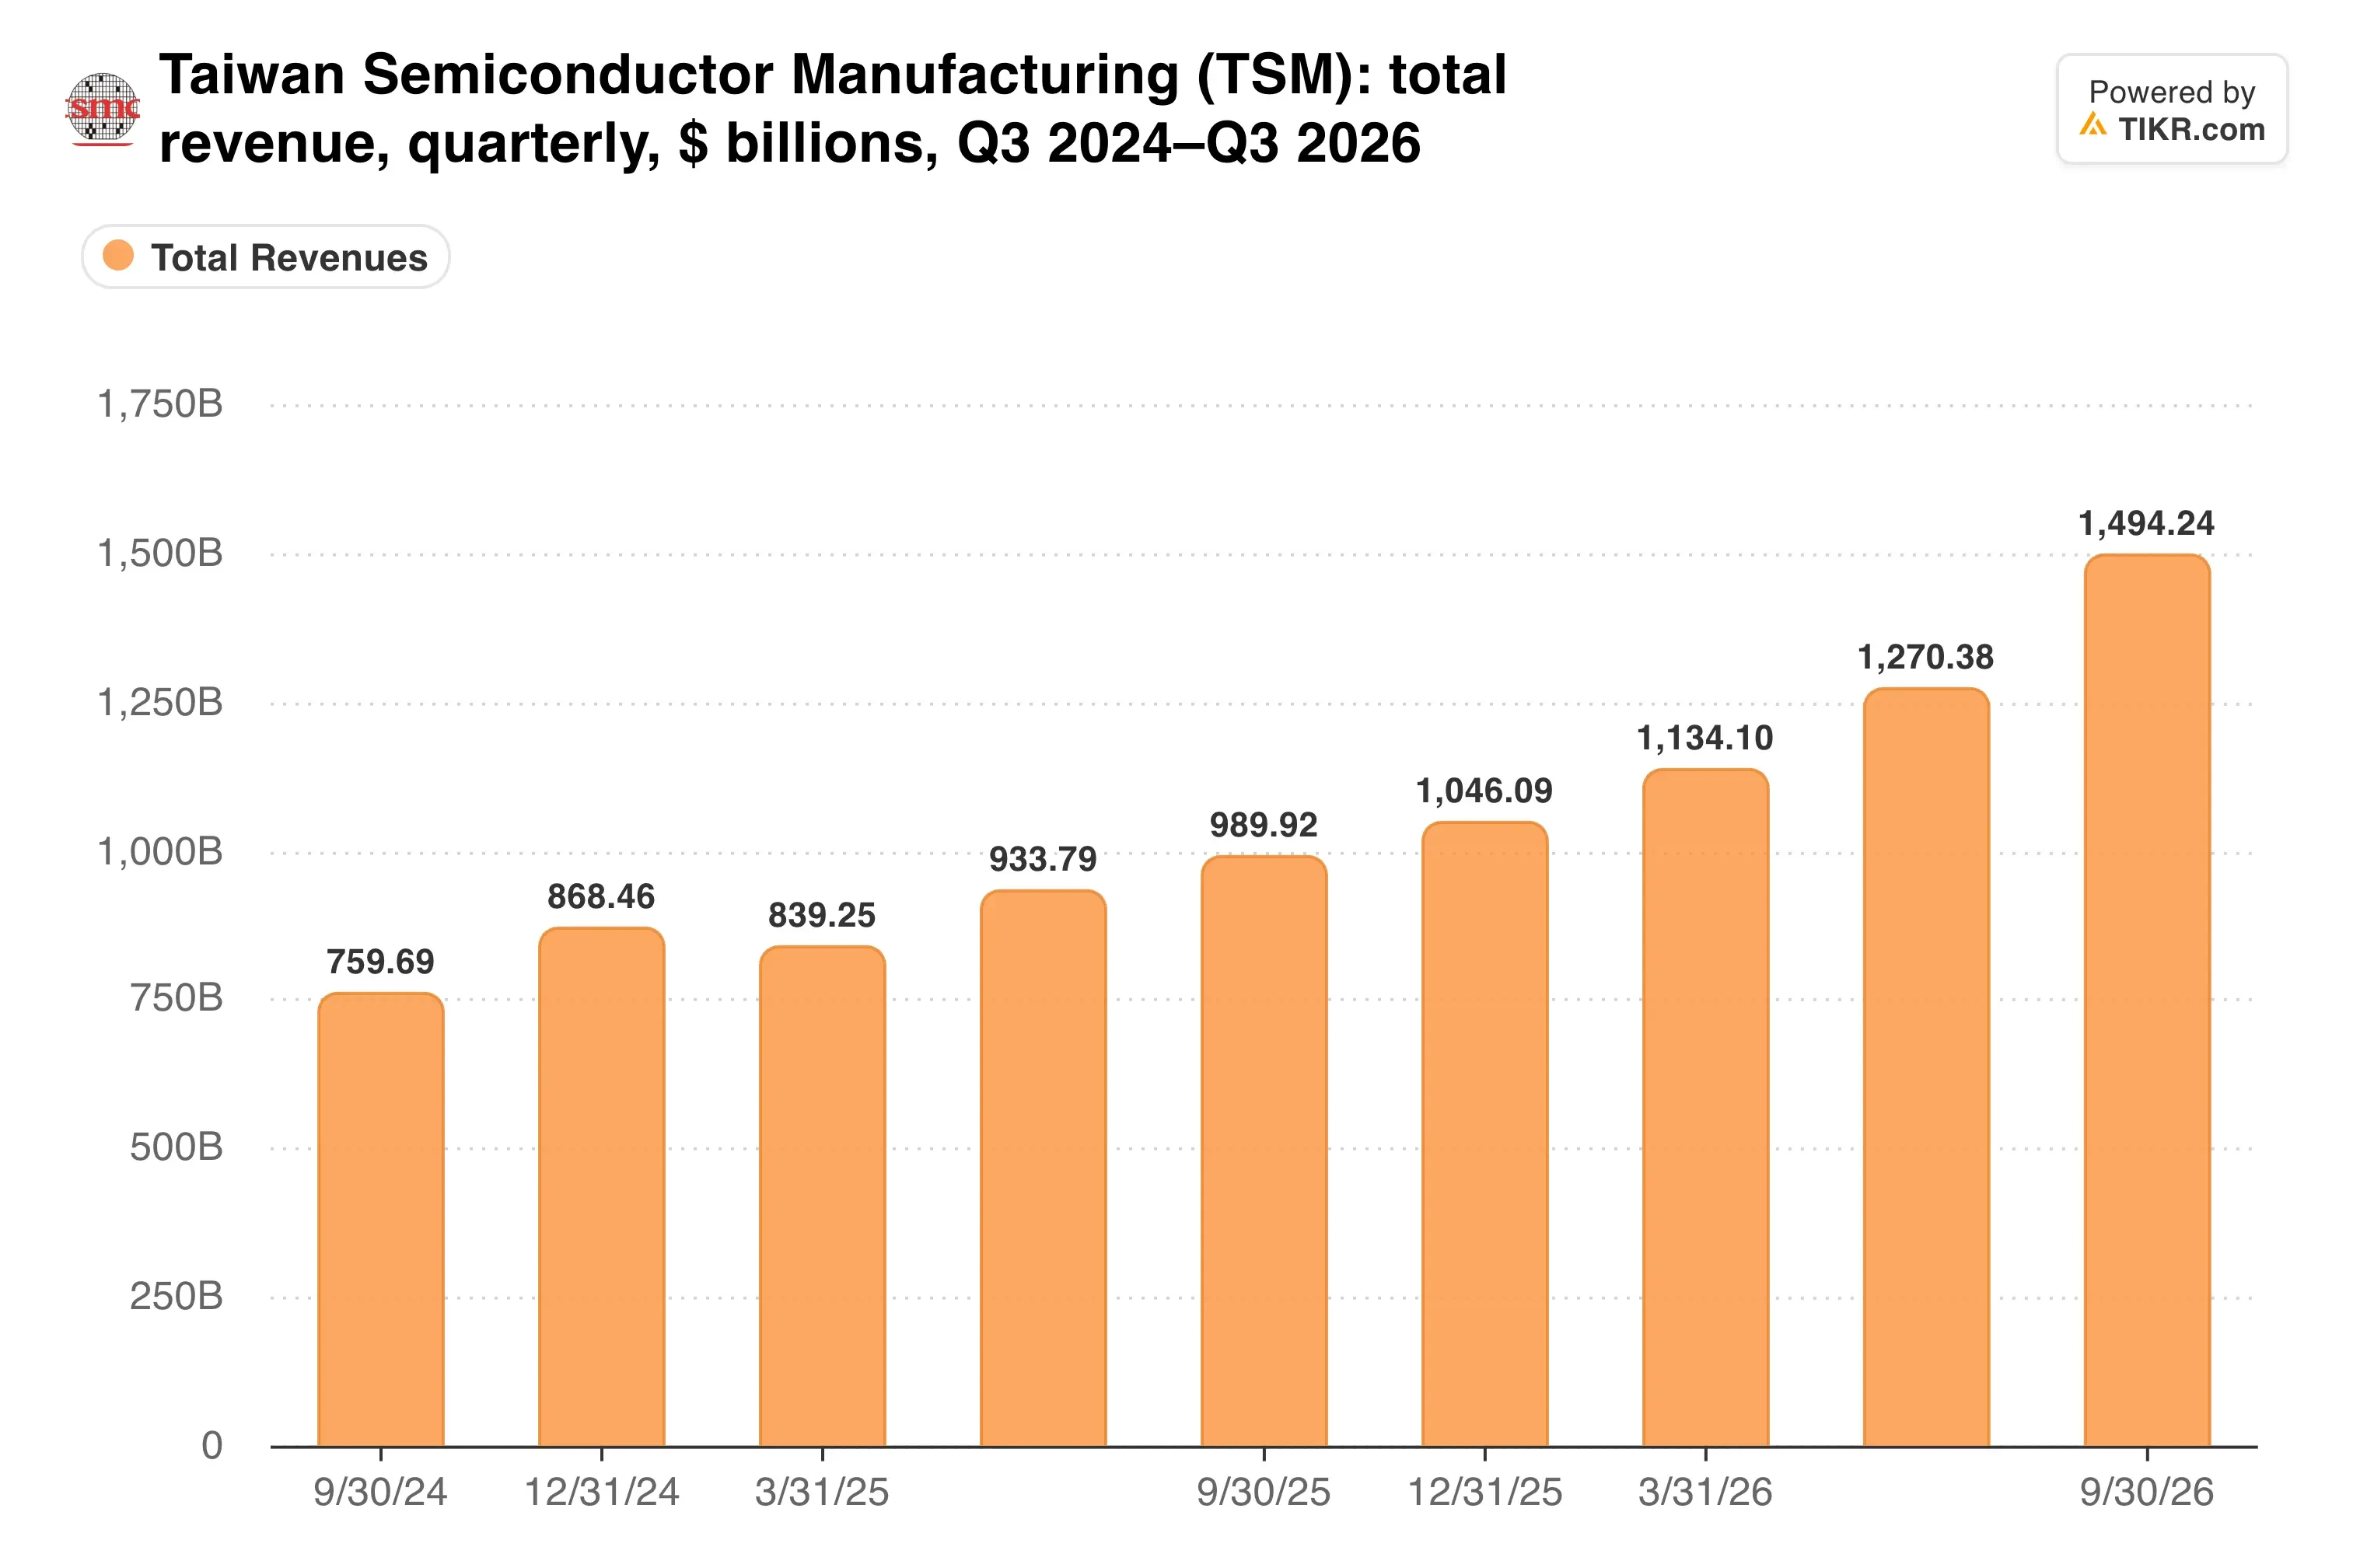
Il punto medio delle previsioni aggiunge altri 6,6 miliardi di dollari su un record. Si tratta di un balzo sequenziale del 14% per un'azienda già così grande.
L'AI mantiene pieni gli stabilimenti
Nel comunicato degli utili, il CFO Wendell Huang ha dichiarato di aspettarsi che la forte domanda continui, "inclusa la rapida rampa della nostra tecnologia a 2 nanometri".
Questa rampa è importante perché ogni nuovo nodo di processo comanda prezzi dei wafer più elevati. TSMC ha anche indicato una robusta domanda pluriennale, incluso il mercato emergente dell'AI agentica, quando ha alzato le prospettive.
A monte, gli ordini continuano ad accumularsi. I colossi tecnologici cinesi hanno piazzato ordini di chip Nvidia (NVDA) per oltre 35 miliardi di dollari, e gli ordini di esportazione di Taiwan a settembre hanno raggiunto un valore record. Quei chip Nvidia vengono prodotti da TSMC.
Quindi TSMC sta spendendo per tenere il passo. Ha aumentato il suo budget di capitale per il 2026 a 60-64 miliardi di dollari, da 52-56 miliardi di dollari, e ha speso 13,8 miliardi di dollari solo nel terzo trimestre.
Gli analisti si aspettano già che gli utili continuino a capitalizzarsi da qui:

Le stime per il 2027 e oltre sono dove una rampa più veloce del 2nm si mostrerebbe per prima.
TIKR monitora 21 analisti su TSMC. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su TSMC, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per TSMC
Le terre rare sono l'anello debole
TSMC sta sondando i fornitori riguardo ad attrezzature per fabbriche costruite con motori privi di terre rare. I colloqui sono in fase iniziale e non c'è ancora un'implementazione ampia. Tuttavia, una carenza di componenti specializzati potrebbe interrompere la produzione per clienti di smartphone, AI, data center e difesa contemporaneamente.
Taiwan sta costruendo una rete di sicurezza. Il suo Industrial Technology Research Institute sta lavorando con il Ministero degli Affari Economici su una linea pilota che potrebbe soddisfare circa la metà della domanda interna, ma è distante fino a tre anni.
I margini portano un costo più piccolo e familiare. Il margine lordo è sceso di 130 punti base rispetto al secondo trimestre, principalmente a causa della diluizione iniziale del 2nm. Nel frattempo, Micron Technology (MU) ha appena pubblicato un margine operativo dell'80,7% sui prezzi alle stelle della memoria, contro il 58,7% di TSMC.
E il conto delle spese continua a salire...
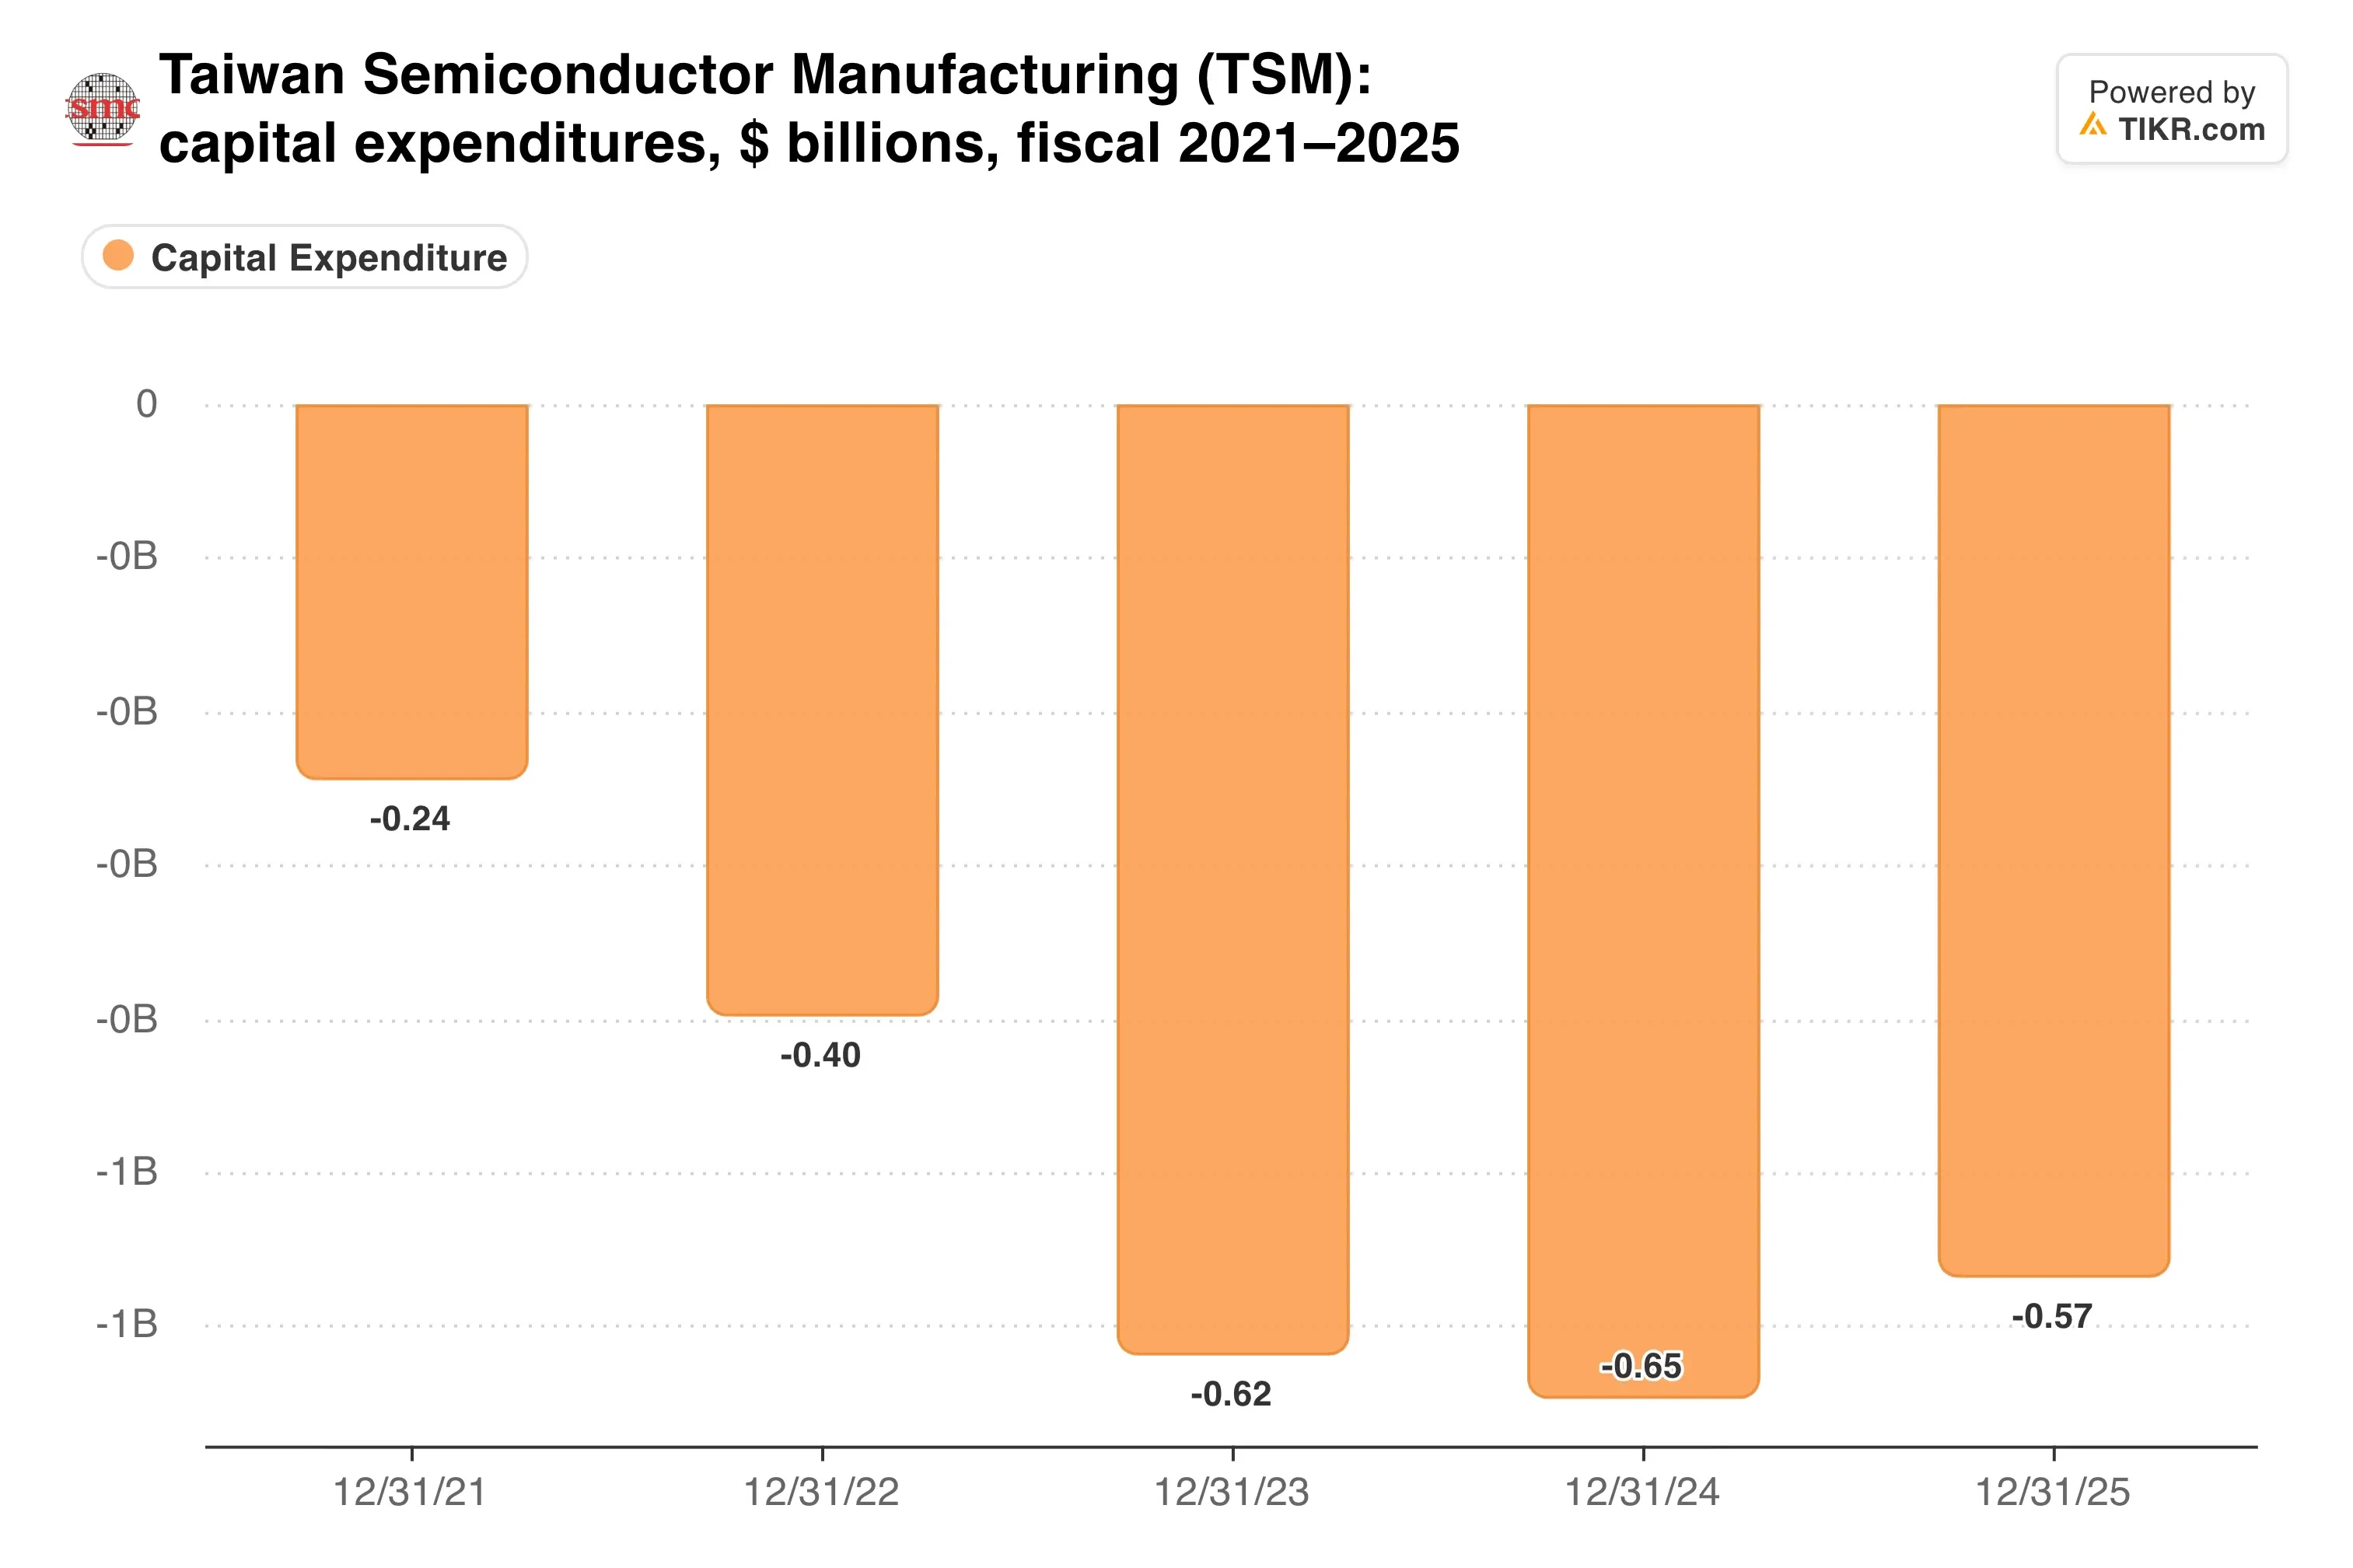
Con un'espansione negli USA che ora supera i 200 miliardi di dollari, qualsiasi ritardo nelle attrezzature diventa rapidamente costoso.
La mia opinione: la storia della domanda di TSMC non ha bisogno del mio aiuto, e le previsioni già presuppongono un altro record. Quello che guarderei è il lato degli input. Una stretta sulle terre rare o un ritardo in Arizona limiterebbero la produzione, e la capacità è esattamente ciò che TSMC vende. Cercare sostituti è la mossa giusta, anche se una linea pilota distante tre anni non proteggerà il 2027.
TSMC pubblicherà i risultati del quarto trimestre il 14 gennaio. Quel report mostrerà se i ricavi rientrano nell'intervallo previsto e se il margine lordo si mantiene vicino al 66% mentre il 2nm scala.
Quindi, quanto vale realmente il titolo Taiwan Semiconductor?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Taiwan Semiconductor. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!