Punti Chiave
- Nvidia è stata segnalata come il cliente più importante di TSMC nel 2025, rappresentando il 19% dei ricavi (727,0 miliardi di NT$), in aumento rispetto al 12% del 2024.
- Il Wall Street Journal ha riportato che Jensen Huang, le cui dimissioni da CEO di Nvidia sono state annunciate il 12 novembre, ad agosto si era preoccupato per una "valanga" di impegni per wafer e memoria.
- La capacità produttiva di TSMC è satura e sostenuta da 234,2 miliardi di NT$ di anticipi dei clienti, quindi il rischio per le sue vendite nel prossimo anno o due appare limitato.
- La vera prova sarà nel 2028, quando la spesa record di TSMC si tradurrà in nuova capacità, e gli analisti si aspettano ricavi per 9,7 trilioni di NT$.
Nvidia (NVDA) si trova con una montagna di chip, e il Wall Street Journal afferma che l'uomo che la guidava aveva visto arrivare questa montagna. La maggior parte di quei chip è iniziata come wafer presso Taiwan Semiconductor Manufacturing (TSM), e Nvidia è il cliente più importante di TSMC. Le azioni di Nvidia hanno chiuso in calo del 4,34% il 12 novembre, giorno dell'annuncio delle dimissioni di Jensen Huang da CEO, e le azioni di TSMC quotate negli Stati Uniti sono scese dell'1,90%.
Secondo il rapporto del Journal pubblicato in serata quello stesso giorno, Huang aveva detto ai suoi dirigenti finanziari di vertice durante una riunione di agosto che i wafer e la memoria che Nvidia si era impegnata ad acquistare gli stavano arrivando addosso come una "valanga". Il rapporto afferma anche che Nvidia era stata in trattative per fornire garanzie per miliardi di dollari a società che non potevano permettersi i suoi chip. Colette Kress, CFO di Nvidia e ora anche CEO ad interim, ha messo in discussione quelle trattative e ha contribuito a dimezzare l'impegno proposto da Nvidia per un progetto di data center di OpenAI.
La parte di memoria di quella valanga ricade su SK hynix. La parte dei wafer ricade su TSMC.
Il conduttore di Better Offline, Ed Zitron, è stato esplicito su X: "A quanto pare Jensen Huang era preoccupato di essersi sovraimpegnato con TSMC, ed è per questo che ha spinto per la garanzia del data center di OpenAI". Questa è l'interpretazione di Zitron, che restringe il resoconto del Journal, che copriva sia la memoria che i wafer.
Se ha ragione riguardo ai wafer, TSMC è la società dall'altra parte di quegli ordini.
TIKR monitora 35 analisti su TSMC. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su TSMC, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su TSMC
Nvidia è ora il cliente numero uno di TSMC
TSMC non nomina i suoi clienti, ma il suo più grande nel 2025, ampiamente riportato essere Nvidia, ha rappresentato il 19% dei ricavi. Si tratta di 727,0 miliardi di NT$, o circa 23 miliardi di dollari. È in aumento rispetto al 12% (352,3 miliardi di NT$) del 2024, quindi il business di Nvidia con TSMC è più che raddoppiato in un anno e l'ha portata a superare Apple al 17%. A trainare è stata l'IA: l'high-performance computing, che include gli acceleratori per l'IA, è stato il 68% dei ricavi del terzo trimestre 2026 di TSMC, in aumento rispetto al 57% di un anno prima.
Gli analisti si aspettano che i ricavi di TSMC continuino a salire rapidamente fino al 2028:
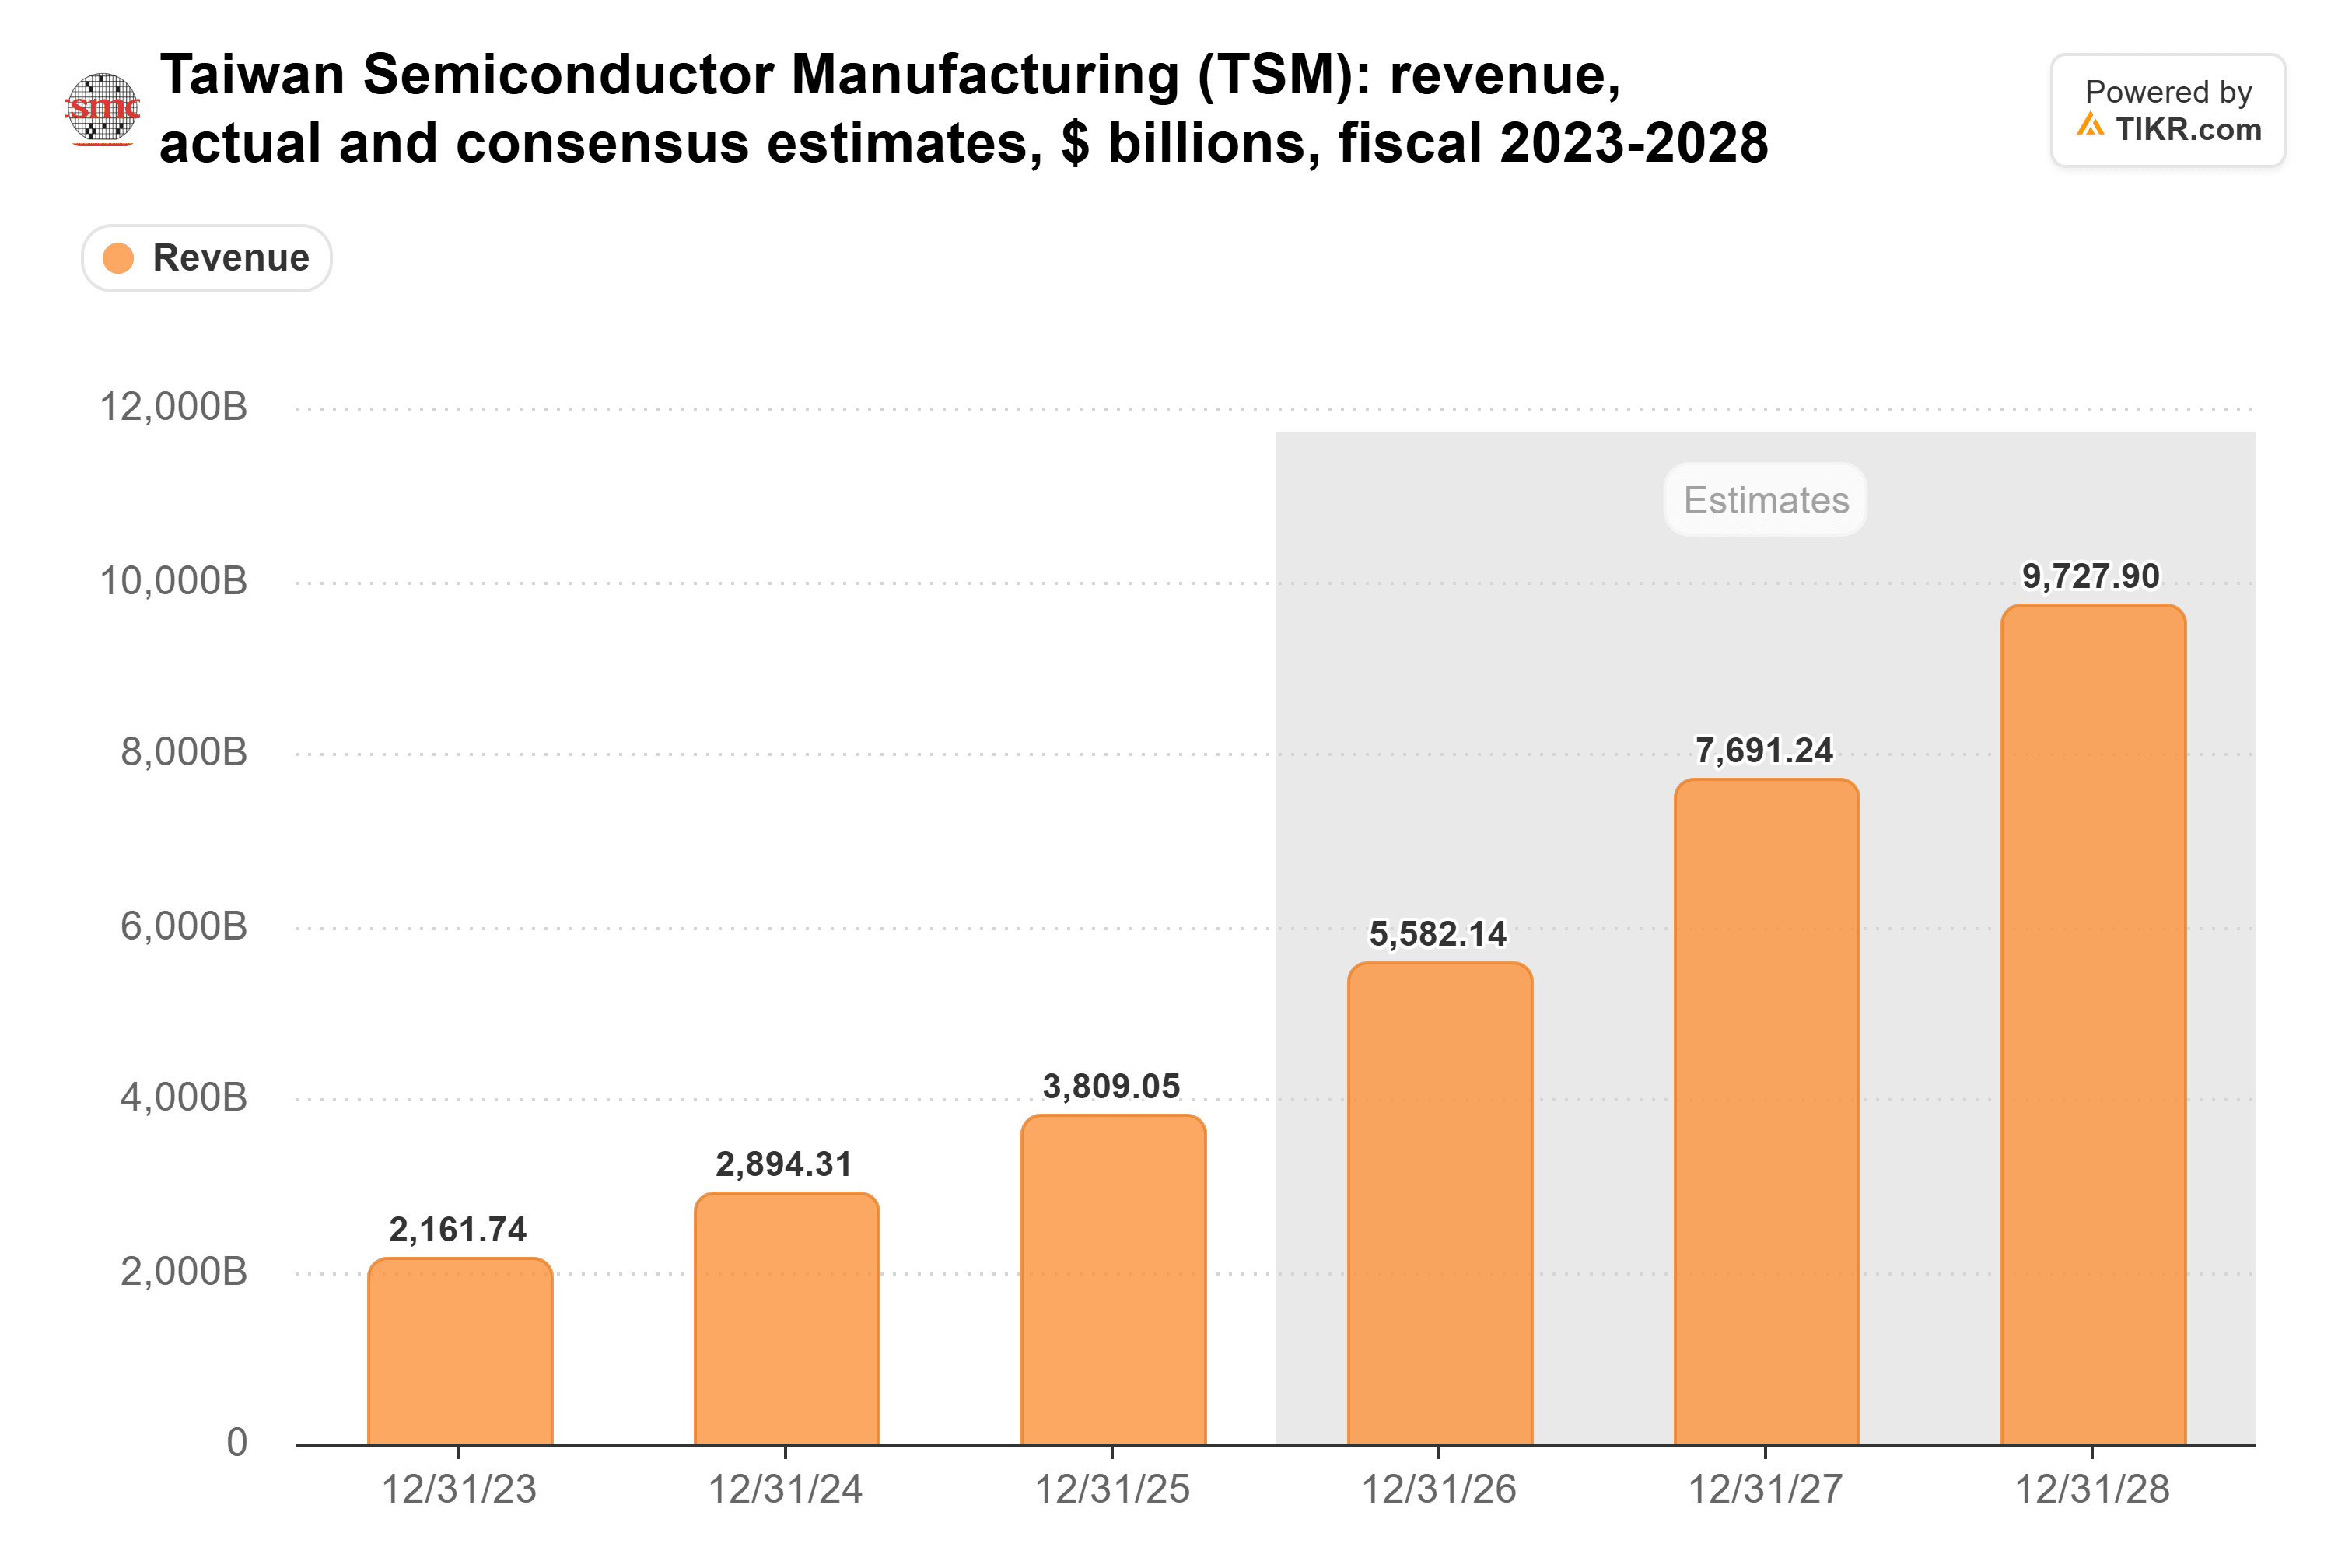
Il consenso prevede che i ricavi salgano da 2,9 trilioni di NT$ nel 2024 a 9,7 trilioni di NT$ nel 2028, circa il 35% all'anno. Questo è ben al di sopra del quadro fornito dal management a gennaio, che prevedeva una crescita prossima al 25% annuo in dollari USA dal 2024 al 2029. E una quota significativa di quella previsione dipende dal cliente di cui scrive il Journal.
TSMC sta spendendo per il 2028
La spesa in conto capitale di TSMC ha raggiunto un record di 1,27 trilioni di NT$ nel 2025, superando di gran lunga il picco del 2022:
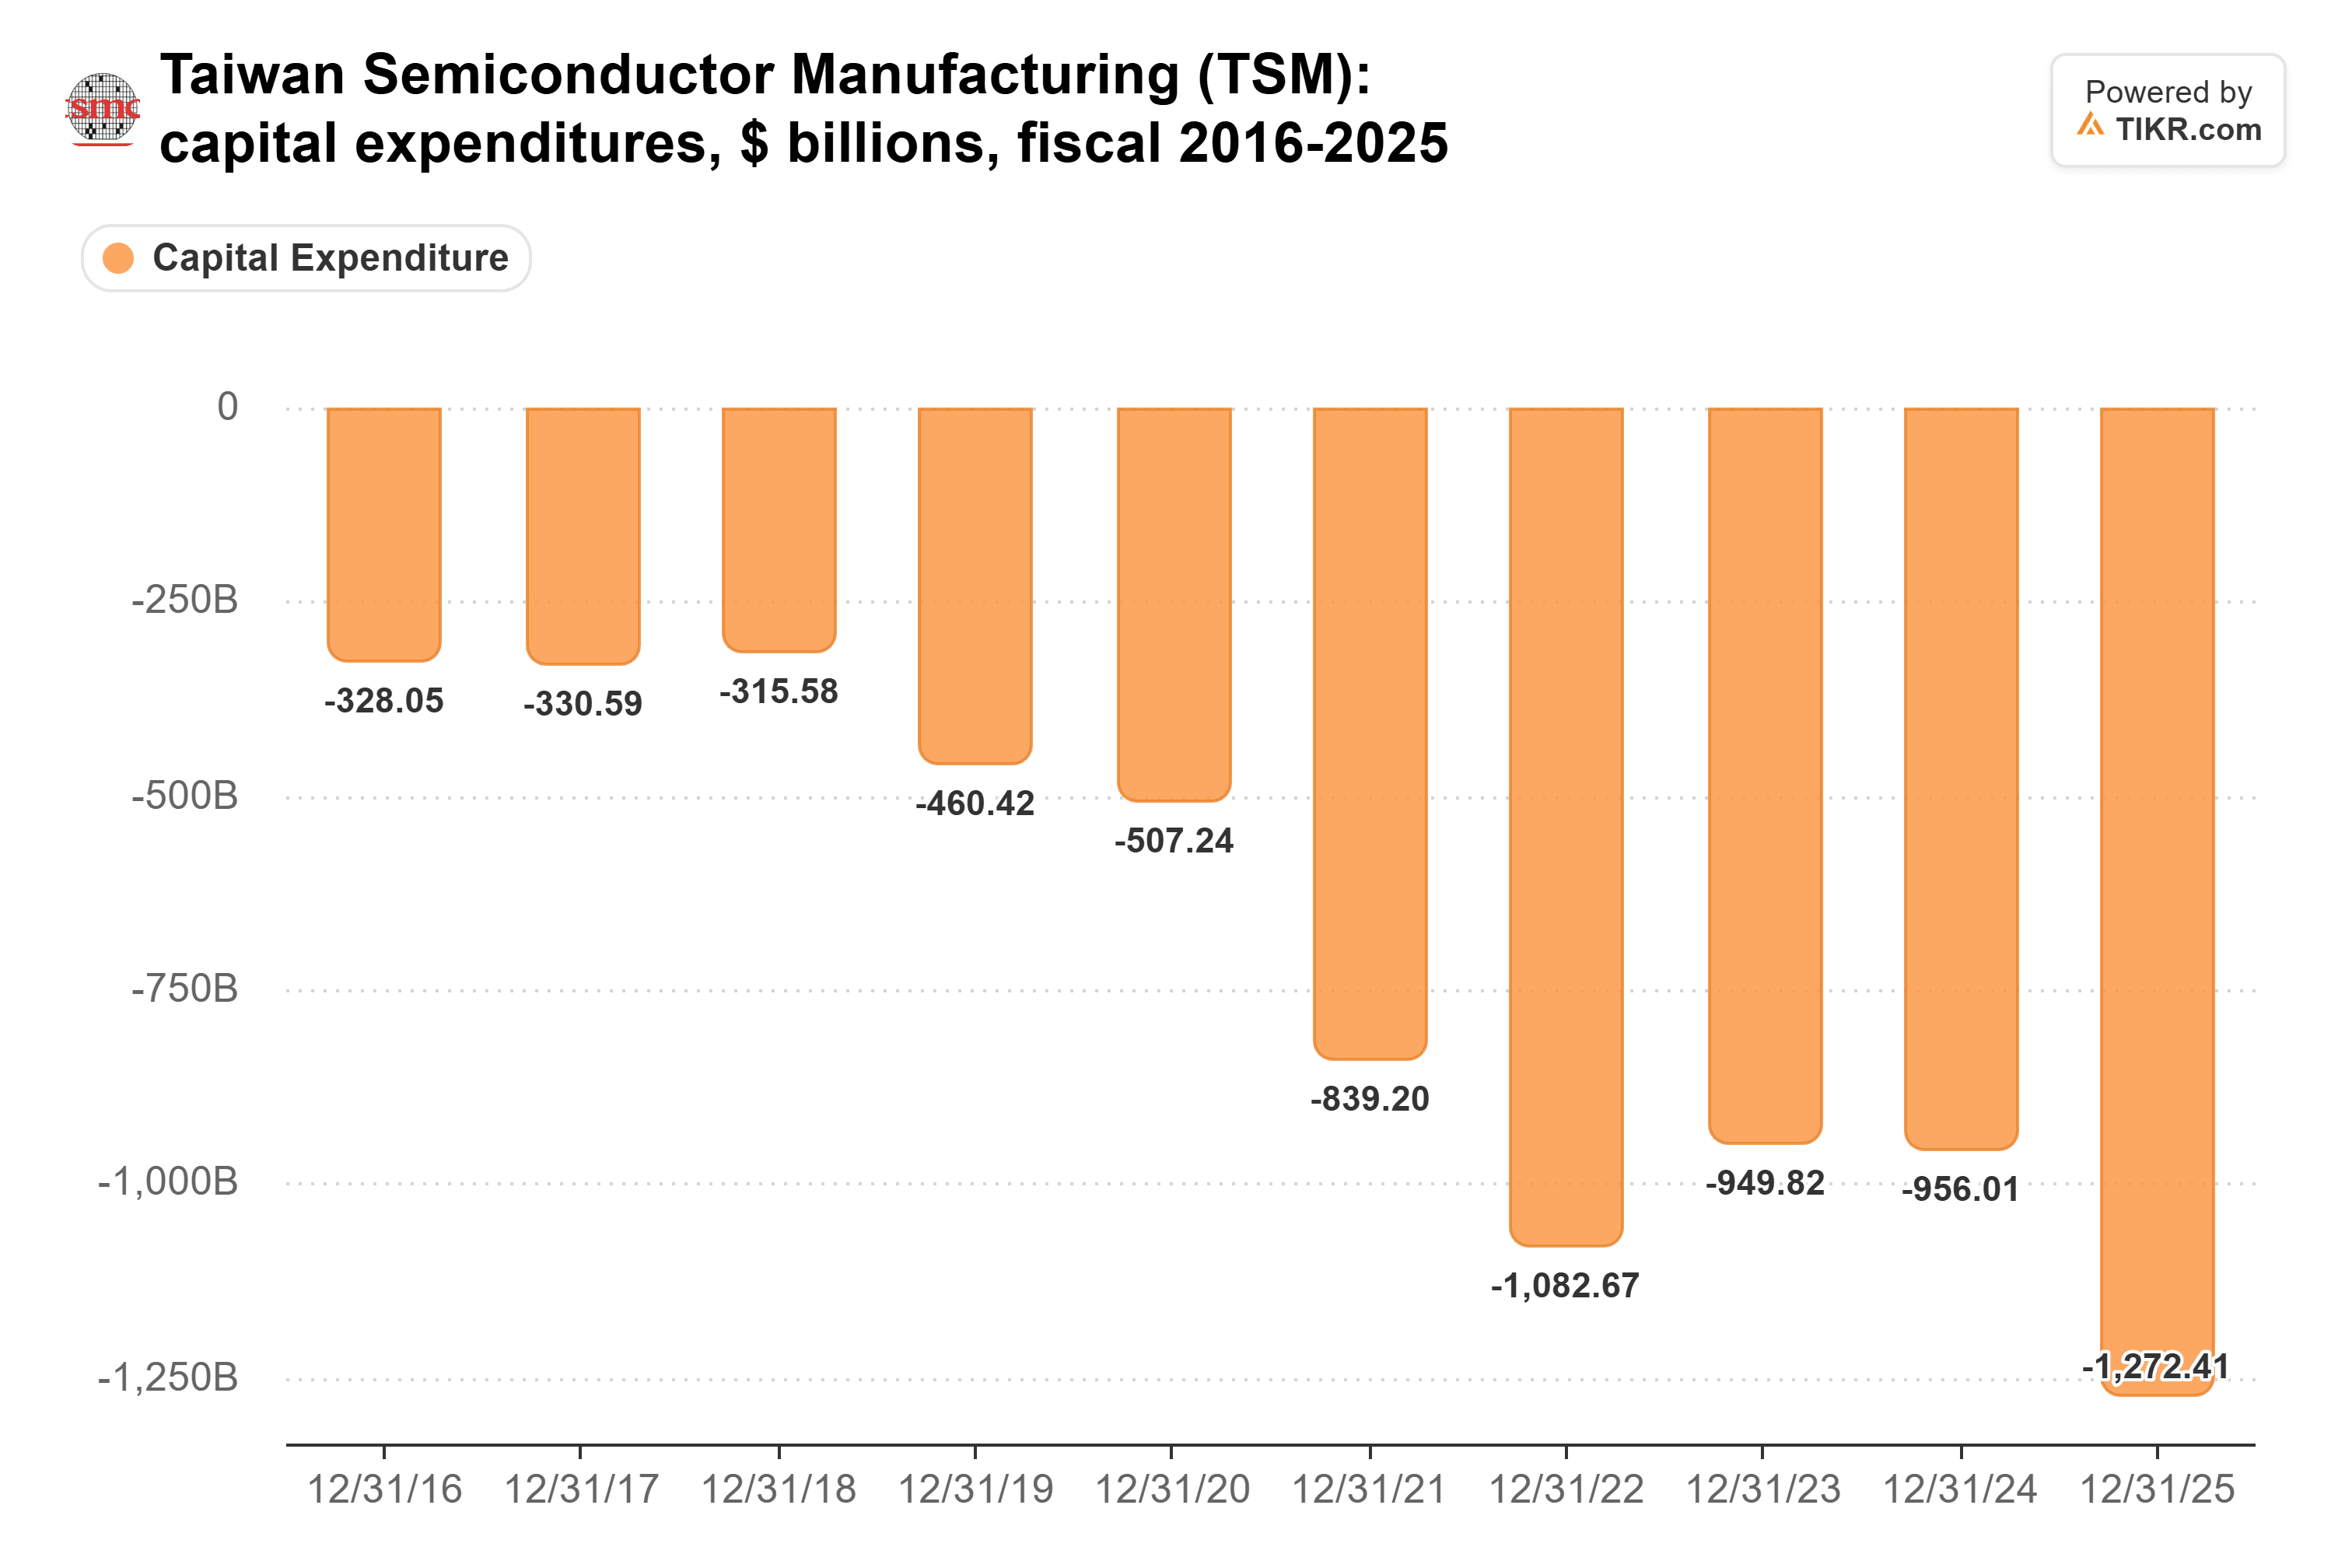
Quest'anno sarà maggiore. Il management prevede per il 2026 un capex tra 60 e 64 miliardi di dollari USA, in aumento rispetto ai 40,9 miliardi di dollari USA del 2025. Si aspetta inoltre che la spesa dal 2026 al 2028 sia significativamente più alta dei 101 miliardi di dollari USA dei tre anni precedenti. Il CEO C.C. Wei afferma che una nuova fabbrica richiede da due a tre anni per essere costruita, quindi la maggior parte di quel denaro pagherà la produzione nel 2028 e 2029.
Nel frattempo, le scorte di Nvidia sono più che quadruplicate in meno di due anni:
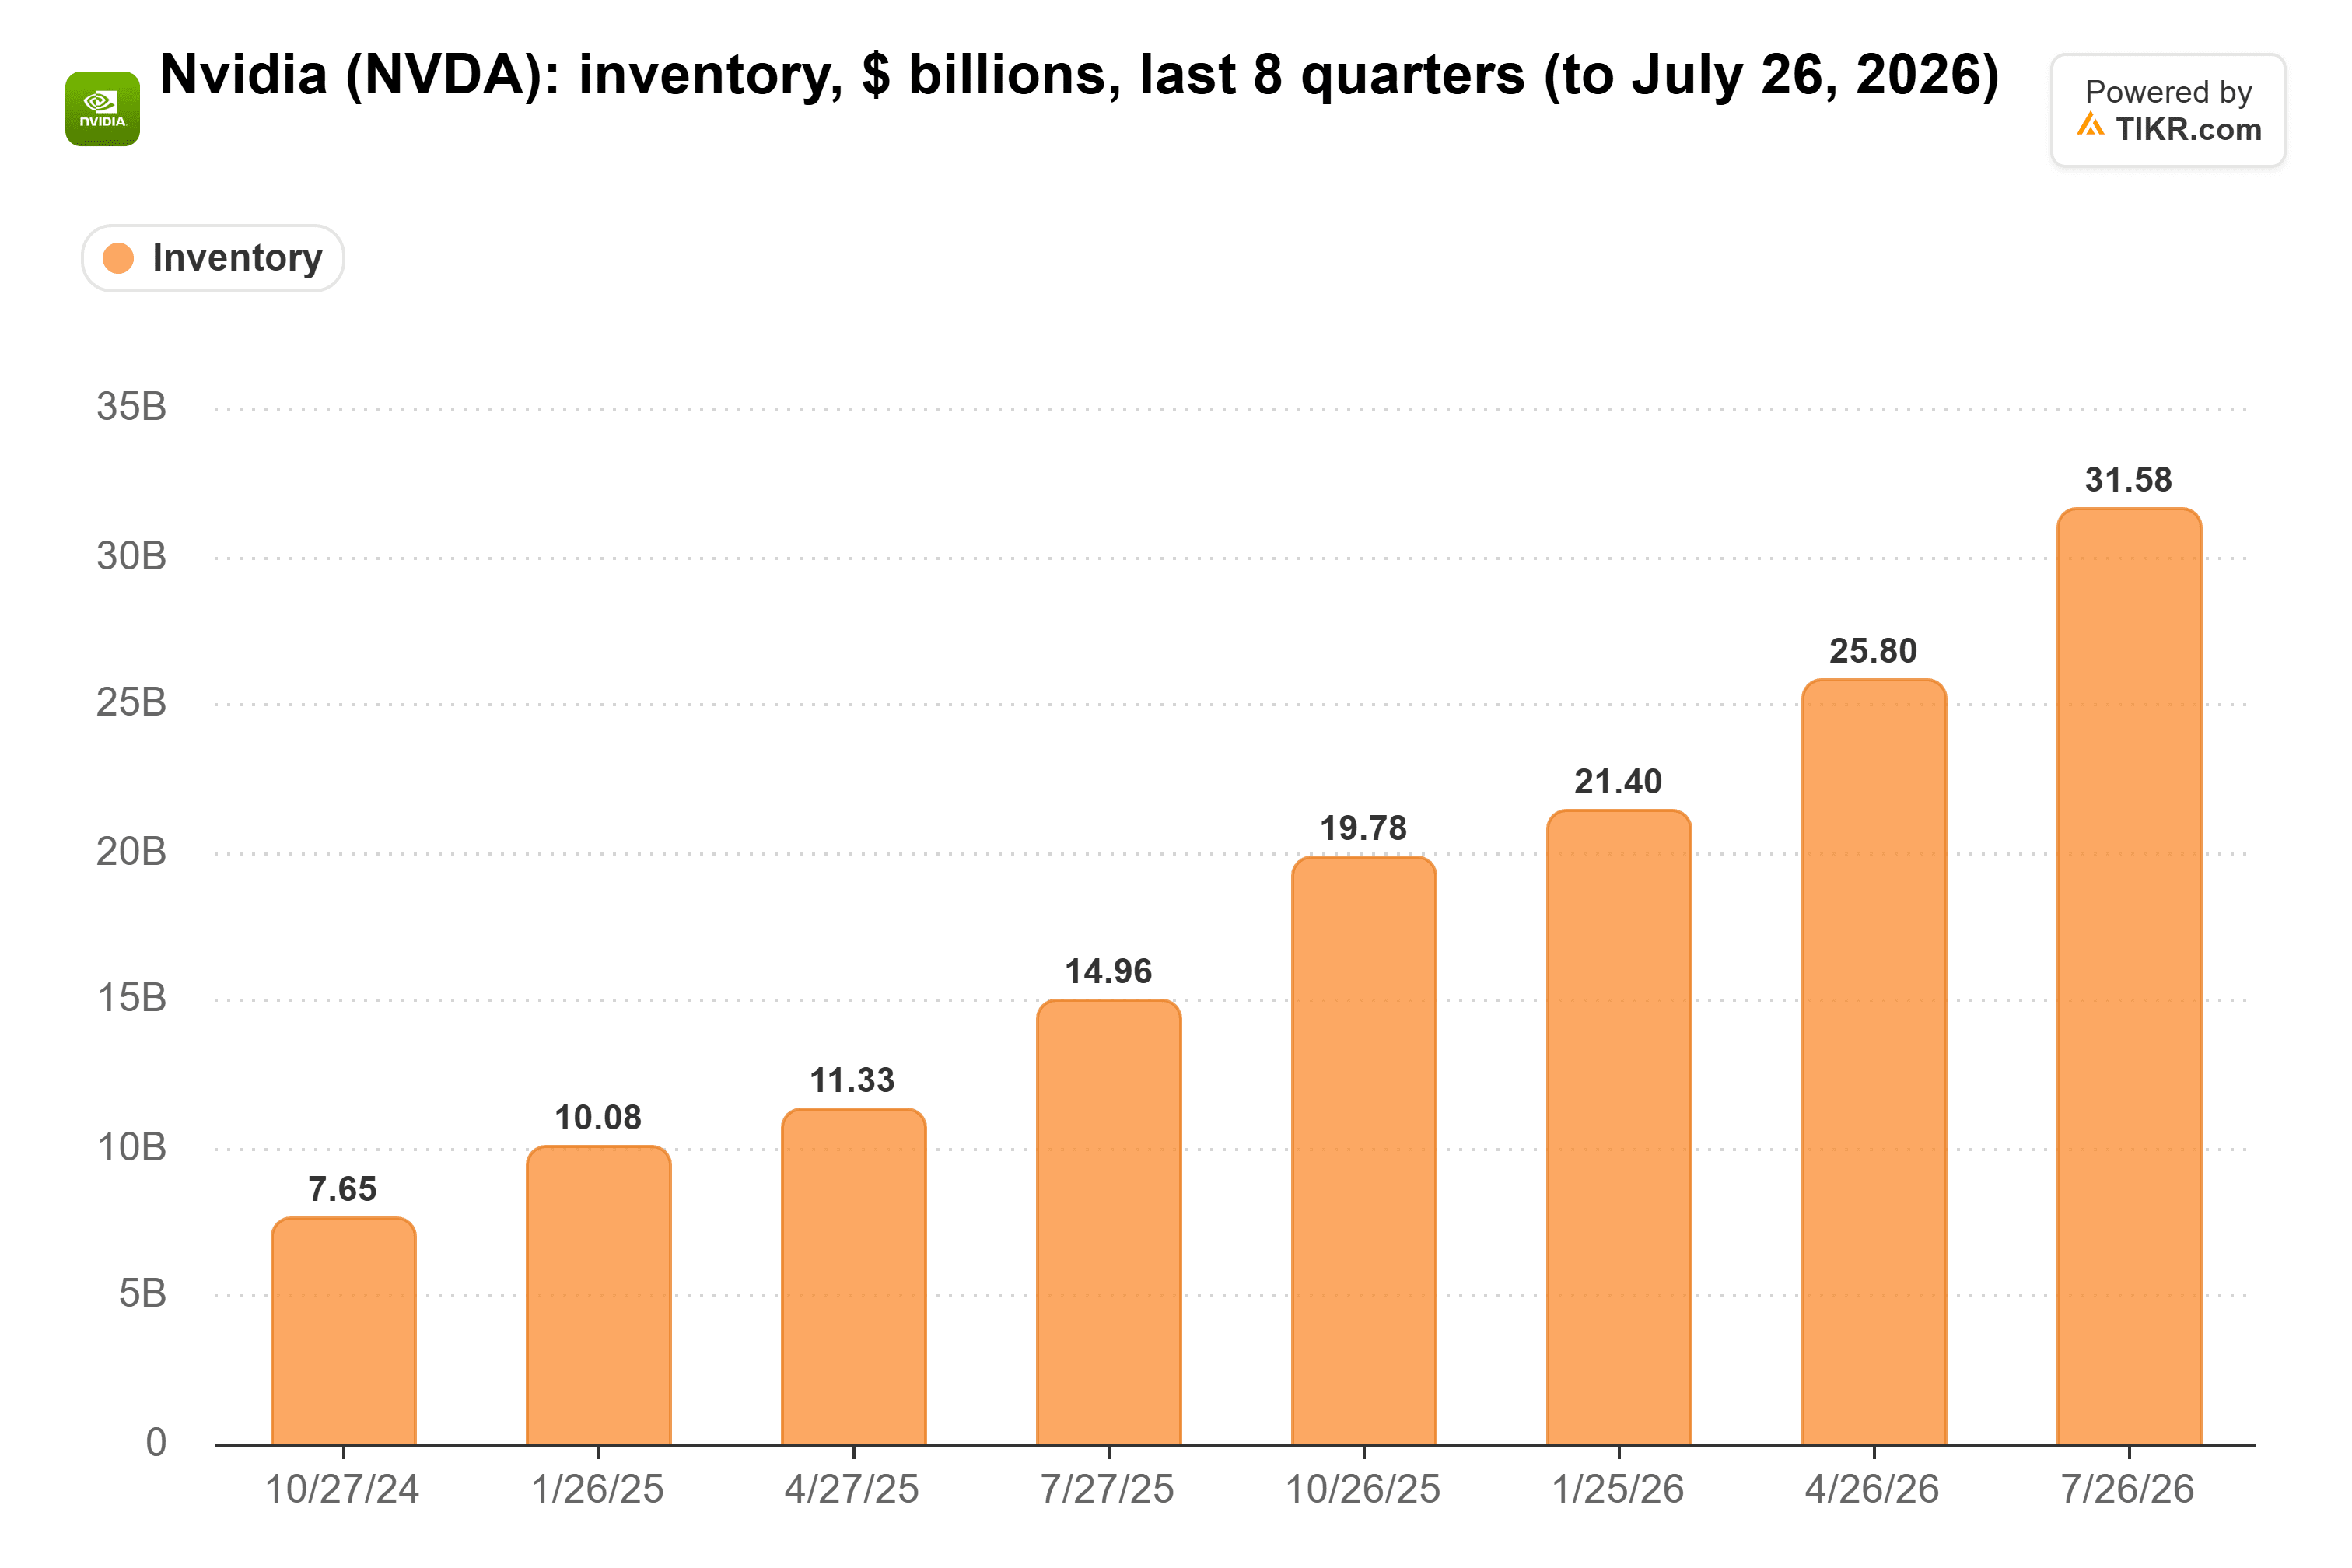
Sono passate da 7,65 miliardi di dollari alla fine del trimestre al 27 ottobre 2024 a 31,6 miliardi di dollari alla fine del trimestre al 26 luglio 2026. Parte di questo è dovuto a un business più ampio che richiede più scorte. Ma è lo stesso accumulo dietro gli impegni che Huang ha definito una valanga, ed era ancora in crescita mentre TSMC si preparava per i prossimi ordini di Nvidia.
I wafer di TSMC hanno altri acquirenti oggi
TSMC non è a corto di clienti. Al 30 giugno 2026, i clienti avevano pagato in anticipo 234,2 miliardi di NT$ per riservare capacità, in aumento rispetto ai 189,9 miliardi di NT$ di fine 2025. La parte per capacità oltre un anno è più che raddoppiata, passando da 43,3 miliardi di NT$ a 92,4 miliardi di NT$. Anche la domanda non è rallentata: i ricavi di TSMC a ottobre sono aumentati del 59,7% rispetto all'anno precedente, raggiungendo 586,89 miliardi di NT$, il suo miglior mese del 2026.
Altri produttori di chip si stanno mettendo in fila per quella capacità. Il Commercial Times di Taiwan ha riportato il 10 novembre, citando fonti della catena di approvvigionamento, che Nvidia potrebbe rallentare i suoi ordini di chip, e i fornitori di chip personalizzati hanno detto al giornale che i loro clienti avrebbero preso qualsiasi capacità che TSMC liberasse, anche se fonti del settore hanno detto che gli ordini erano invariati per ora. Lo stesso giornale ha riportato alla fine di ottobre che TSMC si sta preparando ad aumentare i prezzi del packaging avanzato fino al 20%, poiché la domanda di packaging si sta estendendo dalle GPU per l'IA alle CPU per server e ai chip per l'IA personalizzati. TSMC non ha confermato nessuno dei due rapporti, ma entrambi indicano la stessa direzione: se Nvidia ordina meno wafer nel 2026 o 2027, altri acquirenti sembrano pronti a prenderli.
Il vero problema di TSMC è il 2028
Le fabbriche che TSMC sta pagando ora sono un'altra storia. Wei ha detto agli azionisti nel giugno 2025 che le previsioni combinate dei clienti per il 2026 ammontavano a più di quanto il mercato potesse realisticamente assorbire, il che lascia a TSMC la decisione su quanto costruire. Il rapporto del Journal solleva il rischio che la previsione di Nvidia sia andata oltre i suoi stessi clienti: Huang era preoccupato, a quanto pare, che i principali cloud provider pianificassero di utilizzare altri chip. TSMC ci è già passata. Dopo il record di capex nel 2022, i suoi ricavi sono diminuiti del 4,5% nel 2023 e il suo EPS è sceso del 14%.
Con Kress al comando dopo aver messo in discussione quelle garanzie, Nvidia potrebbe finanziare meno gli acquisti dei suoi clienti e ordinare in modo più prudente per il 2028.
TSMC può gestire una riduzione degli ordini di Nvidia nel prossimo anno o due, e gli investitori potrebbero a malapena notarla nei risultati. Ma il consenso per il 2028 di 9,7 trilioni di NT$ è già al di sopra del piano del management stesso, e presuppone che un cliente che vale il 19% delle vendite continui a ordinare al suo ritmo precedente. Questo è il numero più a rischio.
Nvidia potrebbe comunque continuare a ordinare con forza se la domanda del cloud si mantiene. La prima conference call sugli utili di Kress come CEO ad interim è il 17 novembre, e la prova sarà se le scorte e gli impegni di approvvigionamento di Nvidia continueranno a salire. Le previsioni e il budget di capex di TSMC per il 2027 seguiranno a metà gennaio.
Quindi, quanto vale realmente l'azione TSMC?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere TSMC. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!