Punti Chiave
- ServiceNow è scesa del 19,6% nel trading pre-apertura dopo che l'EPS rettificato di $1,00 ha mancato il consenso di $1,02 e ha abbassato le previsioni di crescita del cRPO del quarto trimestre al 18,5%.
- Le entrate hanno superato le attese, ma un titolo che era salito di circa il 43% in tre mesi aveva bisogno di un backlog più rapido.
- I costi per interessi derivanti dal prestito per l'acquisizione di Armis hanno limitato la crescita dell'EPS al 5%, a fronte di una crescita delle entrate del 20,5%.
- Il rapporto di Salesforce di inizio dicembre mostrerà se il rallentamento lo raggiunge, mentre Azure di Microsoft è cresciuto del 48%.
ServiceNow (NOW) è crollata del 19,6% a circa $121 nel trading pre-apertura di giovedì dopo un rapporto del terzo trimestre che l'amministratore delegato Bill McDermott ha definito "il punto di svolta per ServiceNow come Super Intelligence Control Tower".
Gli investitori hanno guardato invece al backlog in rallentamento, il che solleva una domanda difficile per Salesforce (CRM). Microsoft (MSFT) ha mostrato la stessa sera dove i budget per l'IA stanno crescendo più velocemente.
Un Superamento con una Sorpresa
I numeri, pubblicati dopo la chiusura di mercato di mercoledì:
- Entrate: $4,11 miliardi, +20,5%, superiori al consenso di $4,095 miliardi
- EPS rettificato: $1,00, contro il consenso di $1,02
- cRPO: +21% a cambio costante, previsione per il quarto trimestre al 18,5%, al di sotto del circa 19,8% atteso dagli analisti
Il prestito per l'acquisizione di Armis ha portato la spesa per interessi a $81 milioni da $6 milioni di un anno fa. Questo costo aggiuntivo si traduce in circa 6 centesimi per azione al netto delle tasse, ed è uno dei motivi per cui l'EPS è cresciuto solo del 5% mentre le entrate sono aumentate del 20,5%.
La previsione sul cRPO è la preoccupazione maggiore, sebbene il CFO Gina Mastantuono ne abbia spiegato una parte durante la conference call sugli utili del Q3. I rinnovi anticipati spostati nel terzo trimestre, più accordi on-premise nel settore pubblico (un freno di 25 punti base) e contratti che i clienti possono annullare a loro discrezione (circa 50 punti base di crescita del backlog esclusi dal cRPO) pesano tutti sul numero del quarto trimestre. Ha anche detto che la contabilizzazione dell'assistenza all'implementazione in bundle è l'unico motivo per cui il pieno superamento del terzo trimestre non si è riversato nella previsione annuale per gli abbonamenti, che è aumentata di $15 milioni a $15,785 miliardi al punto medio.
Prezzata per Di Più
ServiceNow era salita di circa il 43% in tre mesi, e il suo P/E forward è passato da un minimo quinquennale di 20x in aprile a 33x alla chiusura di mercoledì:
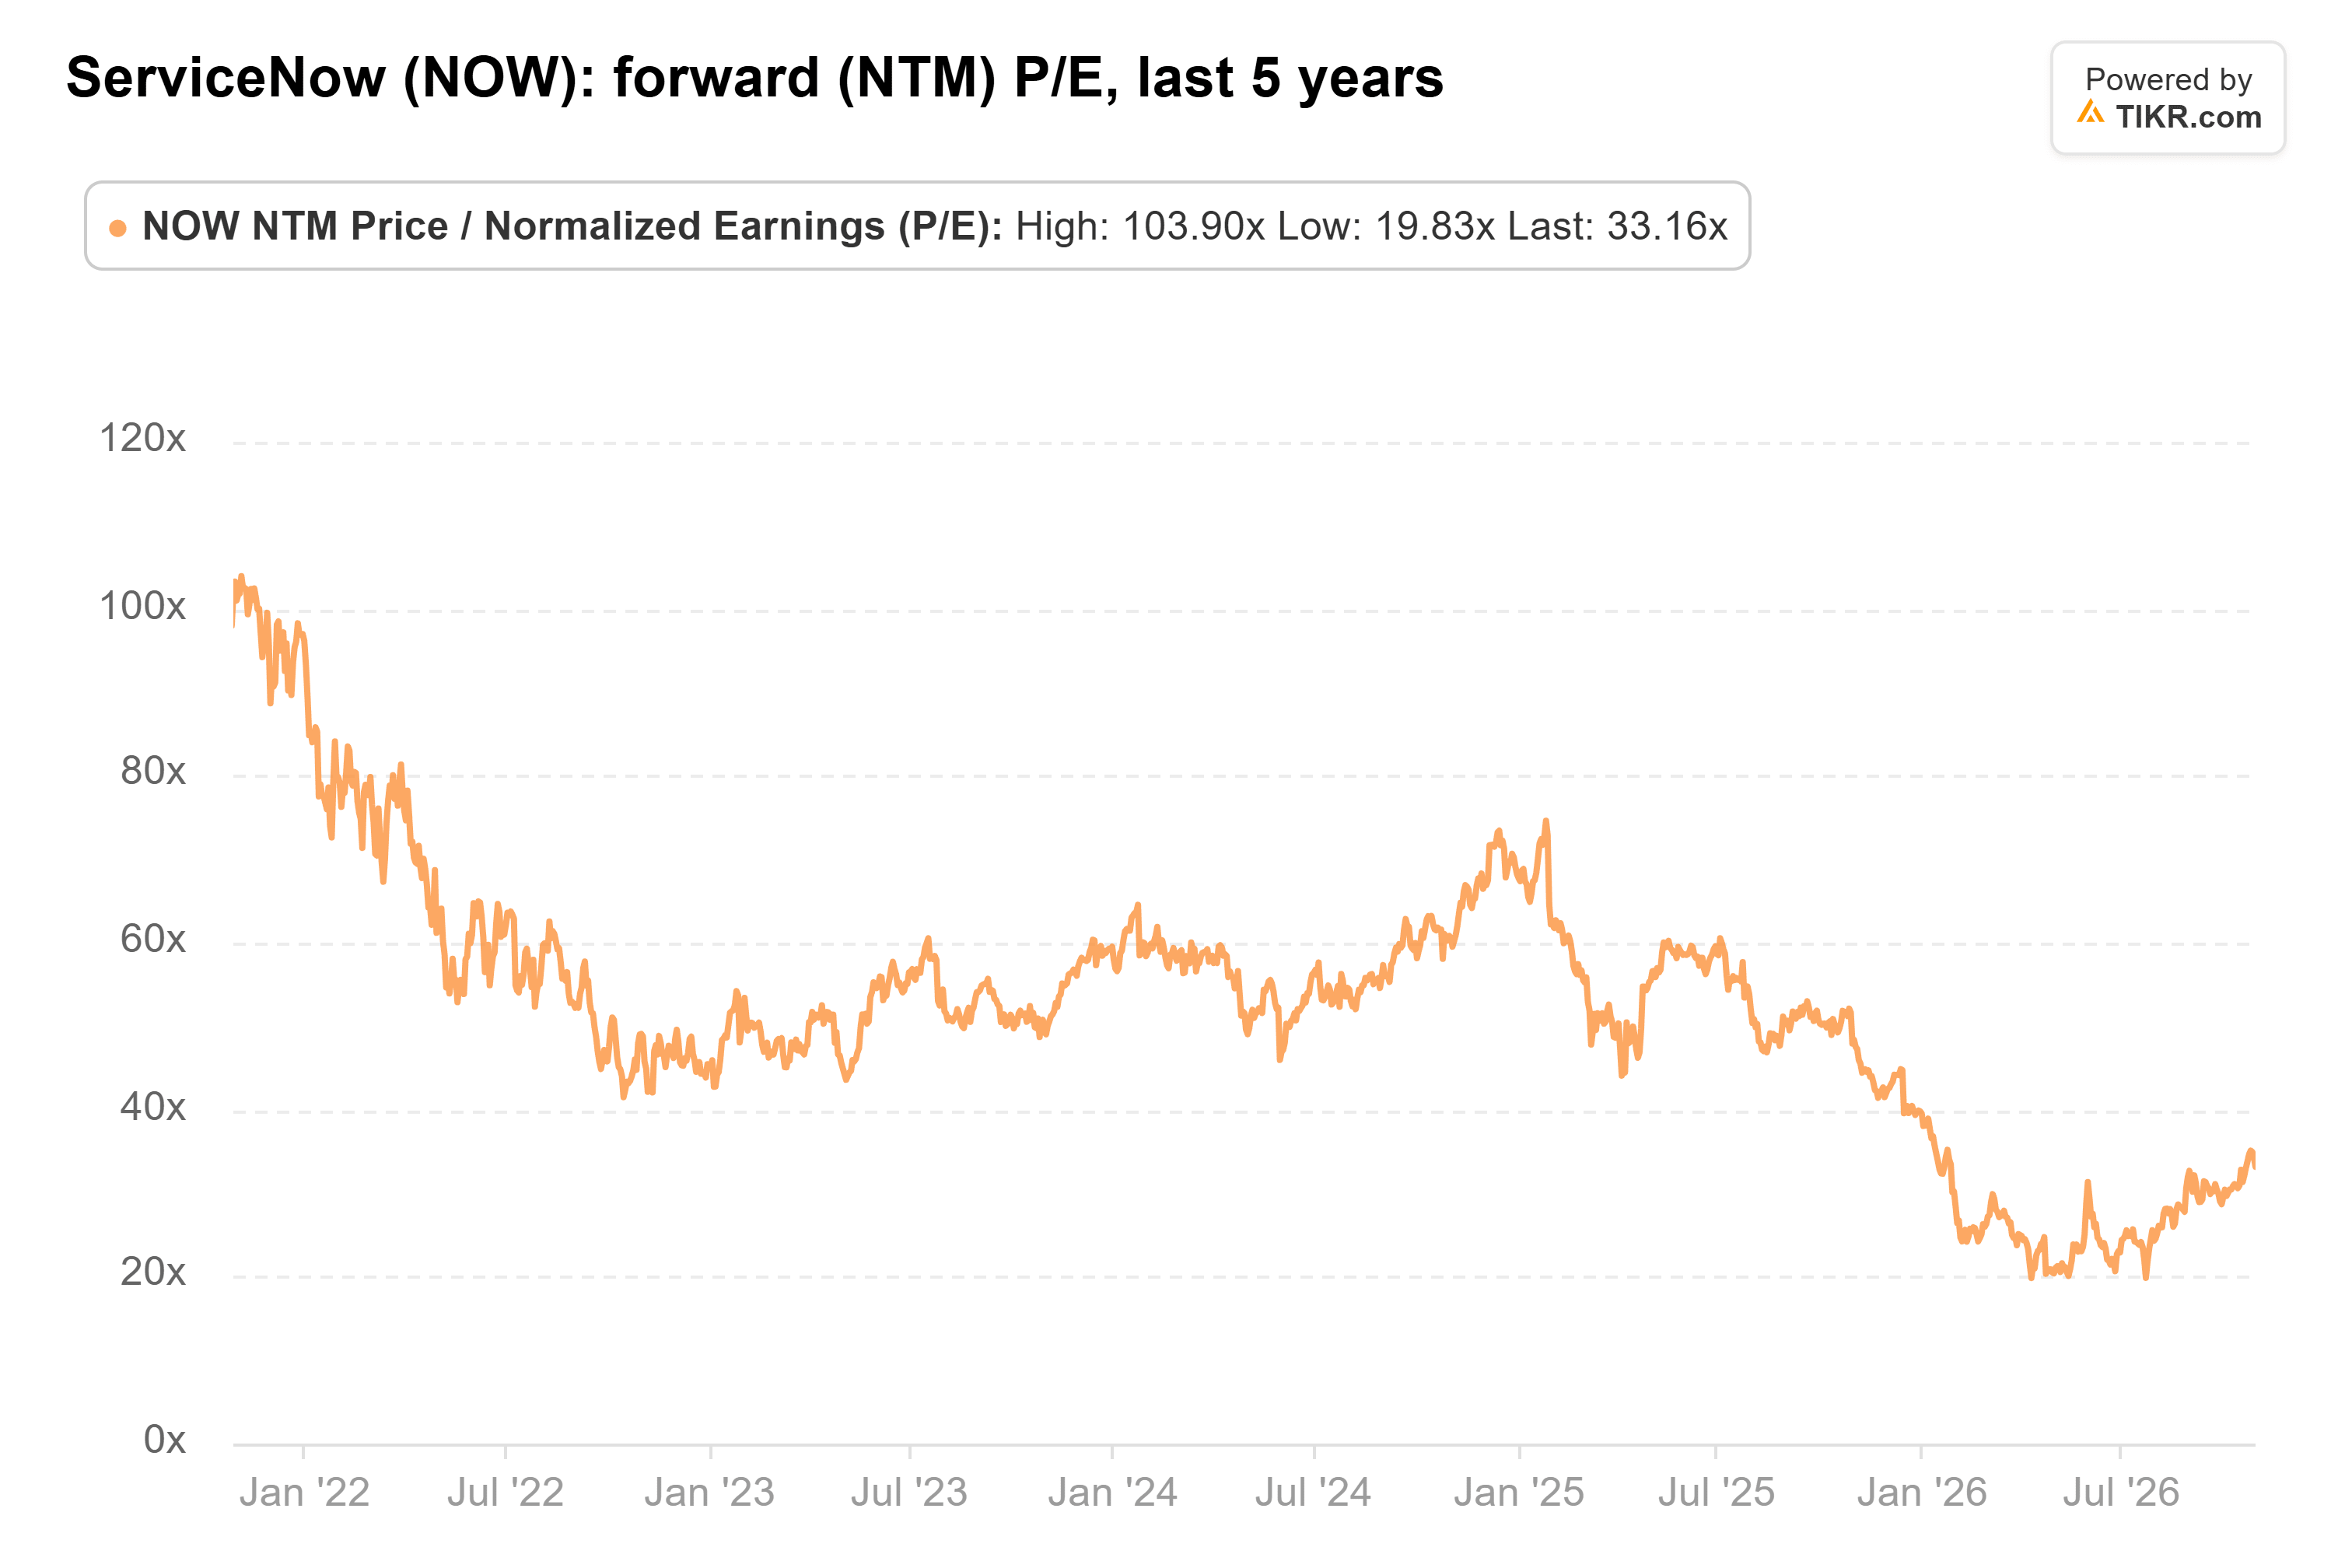
Il calo di giovedì nel pre-apertura la porta a circa 27x, ben al di sotto della sua media quinquennale di 53x. Gli analisti si aspettano che l'EPS normalizzato continui a salire fino al 2028, a circa il 20% annuo:

Una mancata di 2 centesimi è piccola di per sé. La previsione più debole sul backlog è il rischio maggiore per quelle stime.
TIKR Tiene Traccia di 49 Analisti su ServiceNow. Quanti Dicono "Compra"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su ServiceNow, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su ServiceNow
Dove Stanno Andando i Soldi dell'IA
Le entrate di Azure di Microsoft sono cresciute del 48% nel trimestre al 30 settembre, quindi le grandi aziende stanno ancora spendendo più velocemente sull'infrastruttura sottostante alle applicazioni.
Salesforce, più vicina alla posizione di ServiceNow, ha fatto crescere il cRPO del 14% nel trimestre al 31 luglio. Ma con un P/E forward di 16x, la metà di quello di ServiceNow alla chiusura di mercoledì, ha molto meno prezzato. Se il suo cRPO si mantiene vicino al 14% all'inizio di dicembre, il rallentamento di ServiceNow sembra essere suo.
Il Test di Gennaio per il Titolo ServiceNow
La prossima prova è il rapporto del quarto trimestre a fine gennaio: il valore dei contratti di IA rispetto all'obiettivo rivisto al rialzo del management di $1,7 miliardi per il 2026, e il primo sguardo alle previsioni per il 2027.
Questo è stato un trimestre solido per un titolo prezzato per uno perfetto. A circa 27x, contro una crescita attesa degli utili di circa il 20% annuo, il prezzo chiede molto meno di quanto non facesse mercoledì. Quello che non può assorbire è un altro passo indietro: se la previsione per il 2027 pone la crescita core degli abbonamenti al di sotto del circa 19% di quest'anno, "punto di svolta" sarà difficile da vendere.
Quindi, quanto vale effettivamente il titolo ServiceNow?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere ServiceNow. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta ServiceNow gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!