Punti Chiave
- Peter Schiff afferma che le banche detengono 2 trilioni di dollari di perdite non realizzate sui mutui mentre il rendimento del decennale si avvicina al 5%.
- Le perdite contabili di Bank of America hanno superato i 109 miliardi di dollari, e il suo capitale è il punto di pressione.
- JPMorgan si scambia vicino al suo multiplo elevato sul valore contabile tangibile.
Il rendimento del Treasury a 10 anni è tornato vicino al 5% dopo un rapporto sull'inflazione più forte del previsto il 10 novembre, e Peter Schiff sostiene che questo sia un problema più grande per le banche di quanto sembri. I grandi detentori di obbligazioni ipotecarie a tasso basso come Bank of America (BAC) lo sentono per primi, e mette alla prova quanta cattiva notizia gli investitori di JPMorgan Chase (JPM) abbiano già scontato.
Schiff, capo economista di Euro Pacific Asset Management, ha postato su X che le banche hanno "2 trilioni di dollari di perdite sui mutui". Poi ha aggiunto: "Le banche stanno perdendo soldi sul 100% dei loro mutui, anche se nemmeno uno di essi va in default".
La cifra di Schiff è sei volte quella della FDIC
La FDIC ha indicato le perdite non realizzate delle banche sui titoli in 326,7 miliardi di dollari alla fine di giugno, circa un sesto della cifra di Schiff. Ma Schiff parla dei mutui nel loro complesso, non solo delle obbligazioni nei portafogli titoli delle banche, quindi i due numeri non sono direttamente confrontabili. Un mutuo al 3% vale meno quando il decennale paga il 5%, anche senza una rata mancata.
Le perdite non realizzate di Bank of America sui titoli di debito hanno superato i 109 miliardi di dollari nel terzo trimestre, in aumento del 28% rispetto alla fine di giugno, secondo i suoi documenti. La maggior parte di quelle obbligazioni è detenuta fino alla scadenza, quindi le loro perdite non intaccano il valore contabile a meno che non siano vendute. Il valore contabile tangibile per azione è aumentato del 3% in un anno, a 29,14 dollari.
L'azione si scambia a 1,7 volte il valore contabile tangibile, vicino alla sua media quinquennale di 1,6x. Ha toccato il minimo a 1,1x nell'ottobre 2023, quando queste perdite hanno superato i 131 miliardi di dollari:
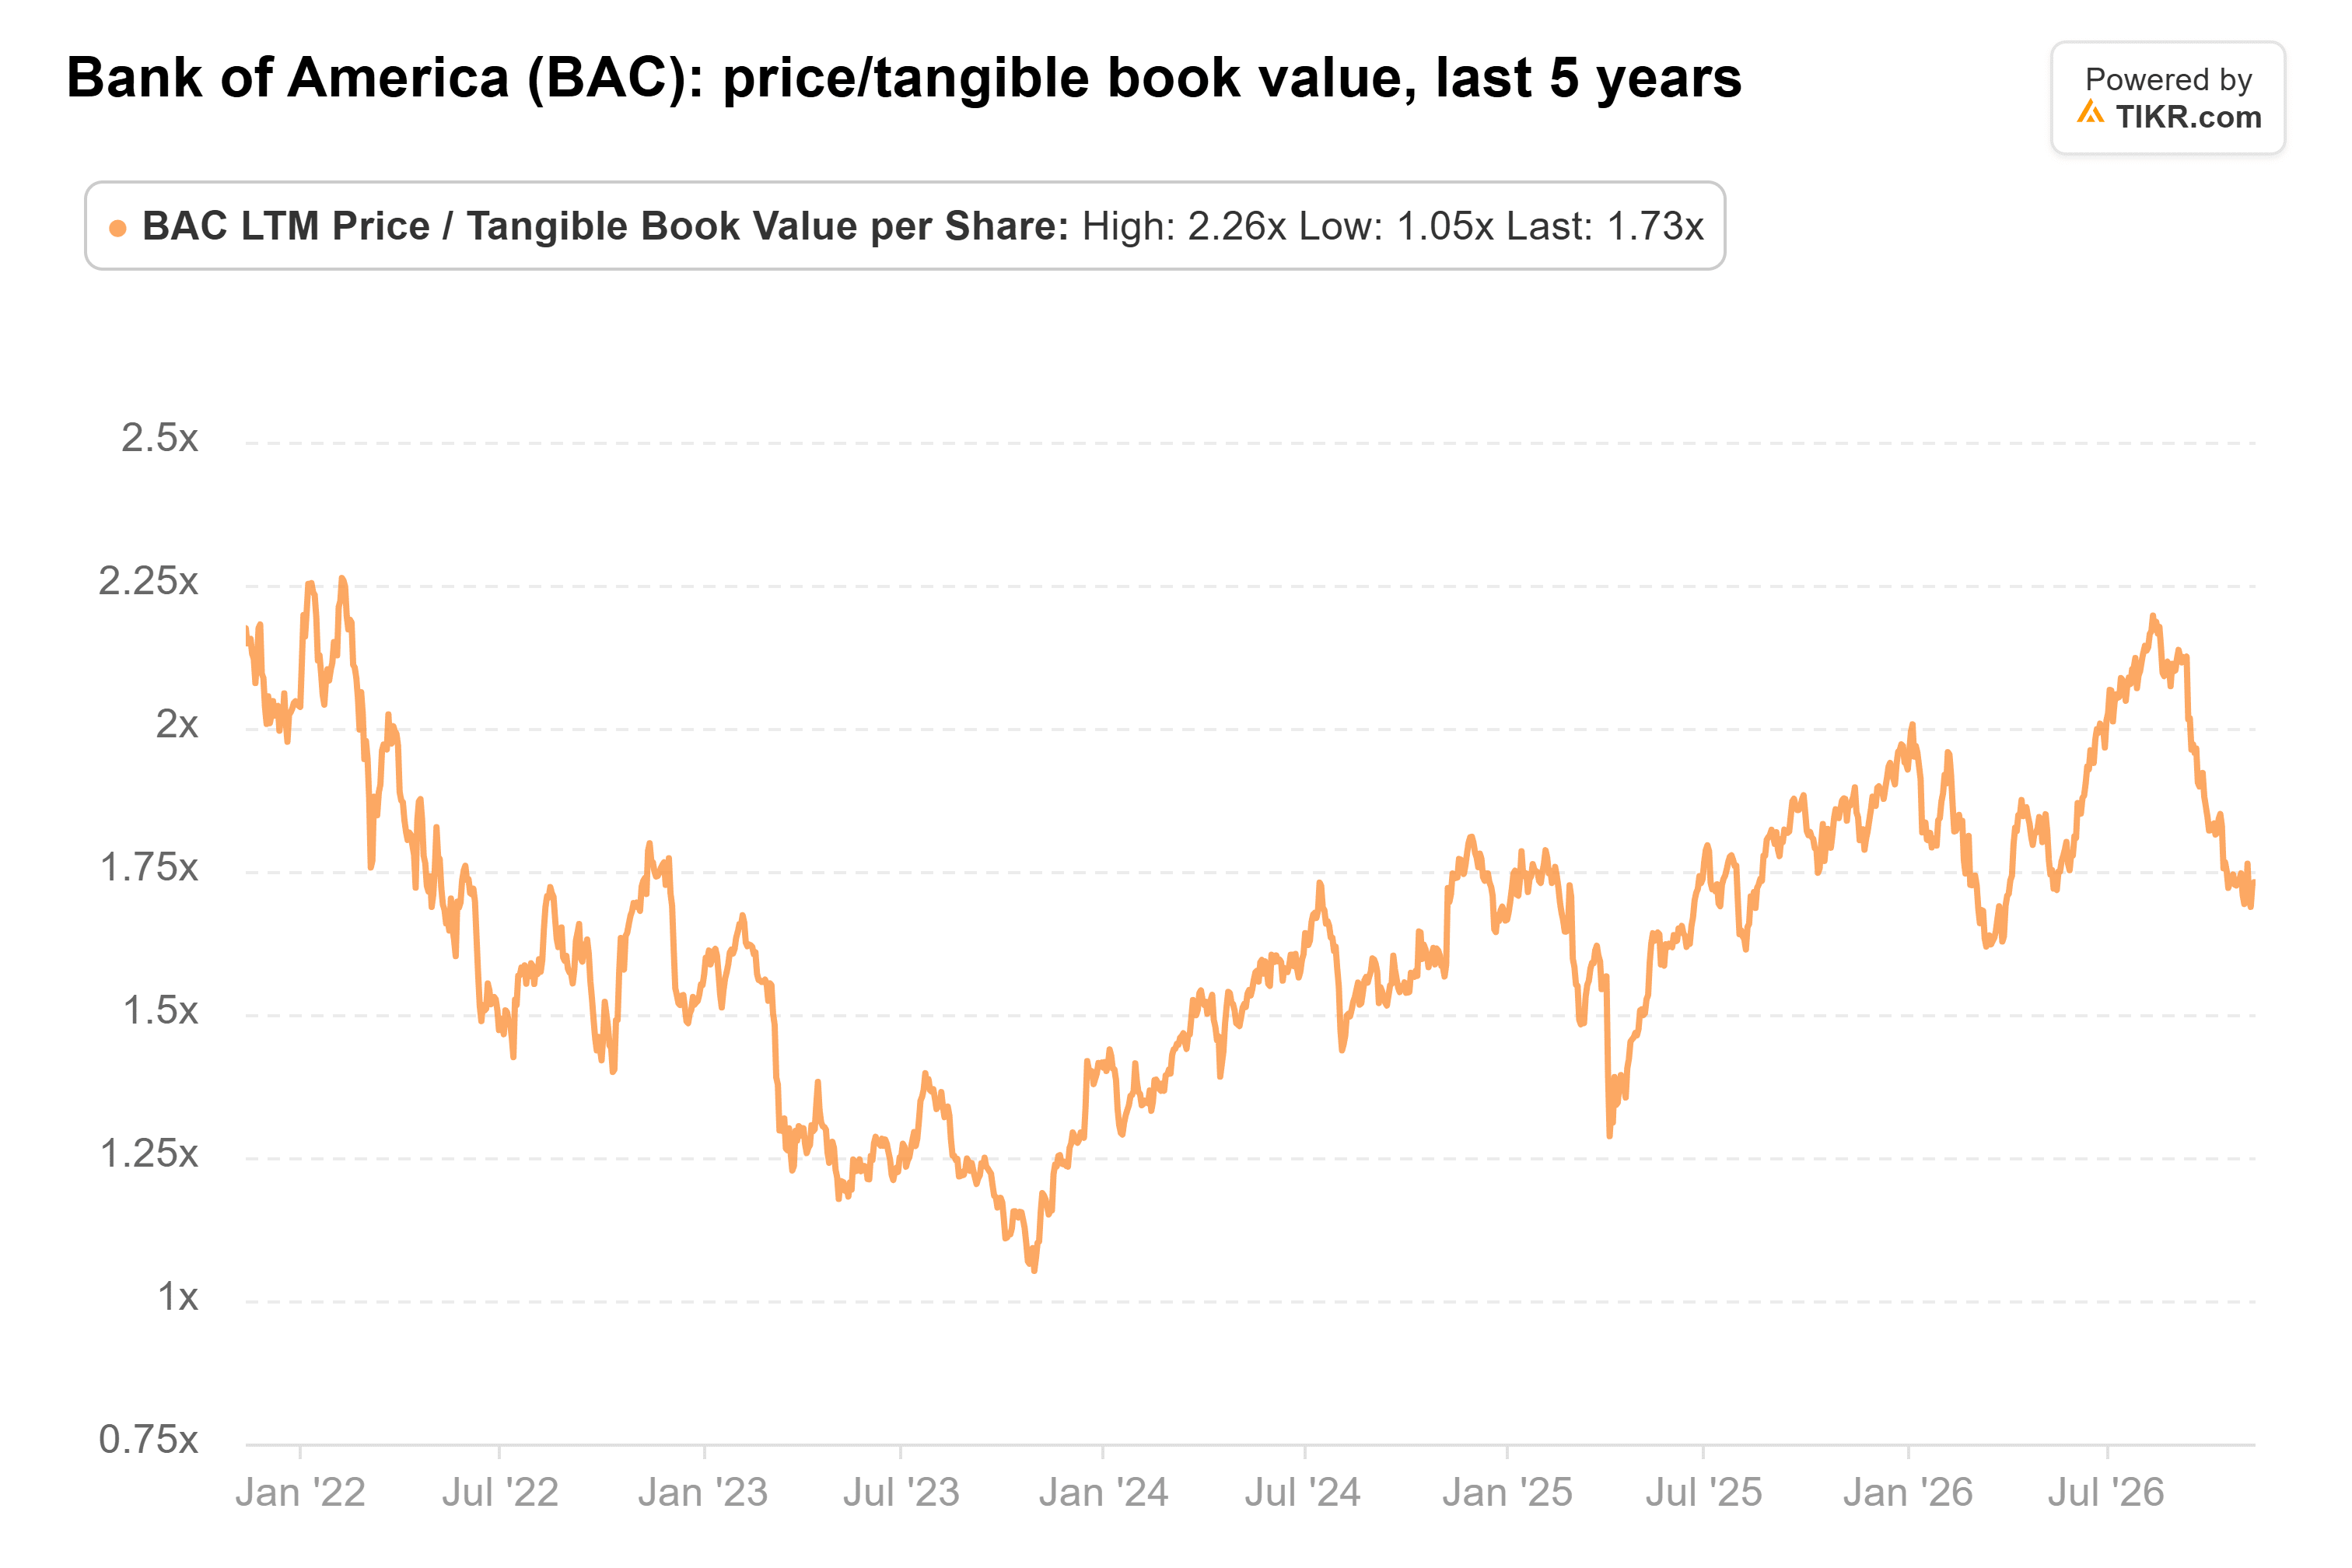
Le perdite si concretizzano come reddito perso
Il costo reale è il reddito che Bank of America ha rinunciato a guadagnare bloccandosi su rendimenti bassi, e si riduce man mano che quelle obbligazioni vengono rimborsate. Il management ha dichiarato a gennaio che da 12 a 15 miliardi di dollari di titoli e prestiti ipotecari sarebbero scaduti ogni trimestre quest'anno, permettendo il reinvestimento a rendimenti più alti di 150-200 punti base o il rimborso di debito a breve termine costoso. Il reddito netto da interessi è aumentato dell'8% nel terzo trimestre, a 16,4 miliardi di dollari.
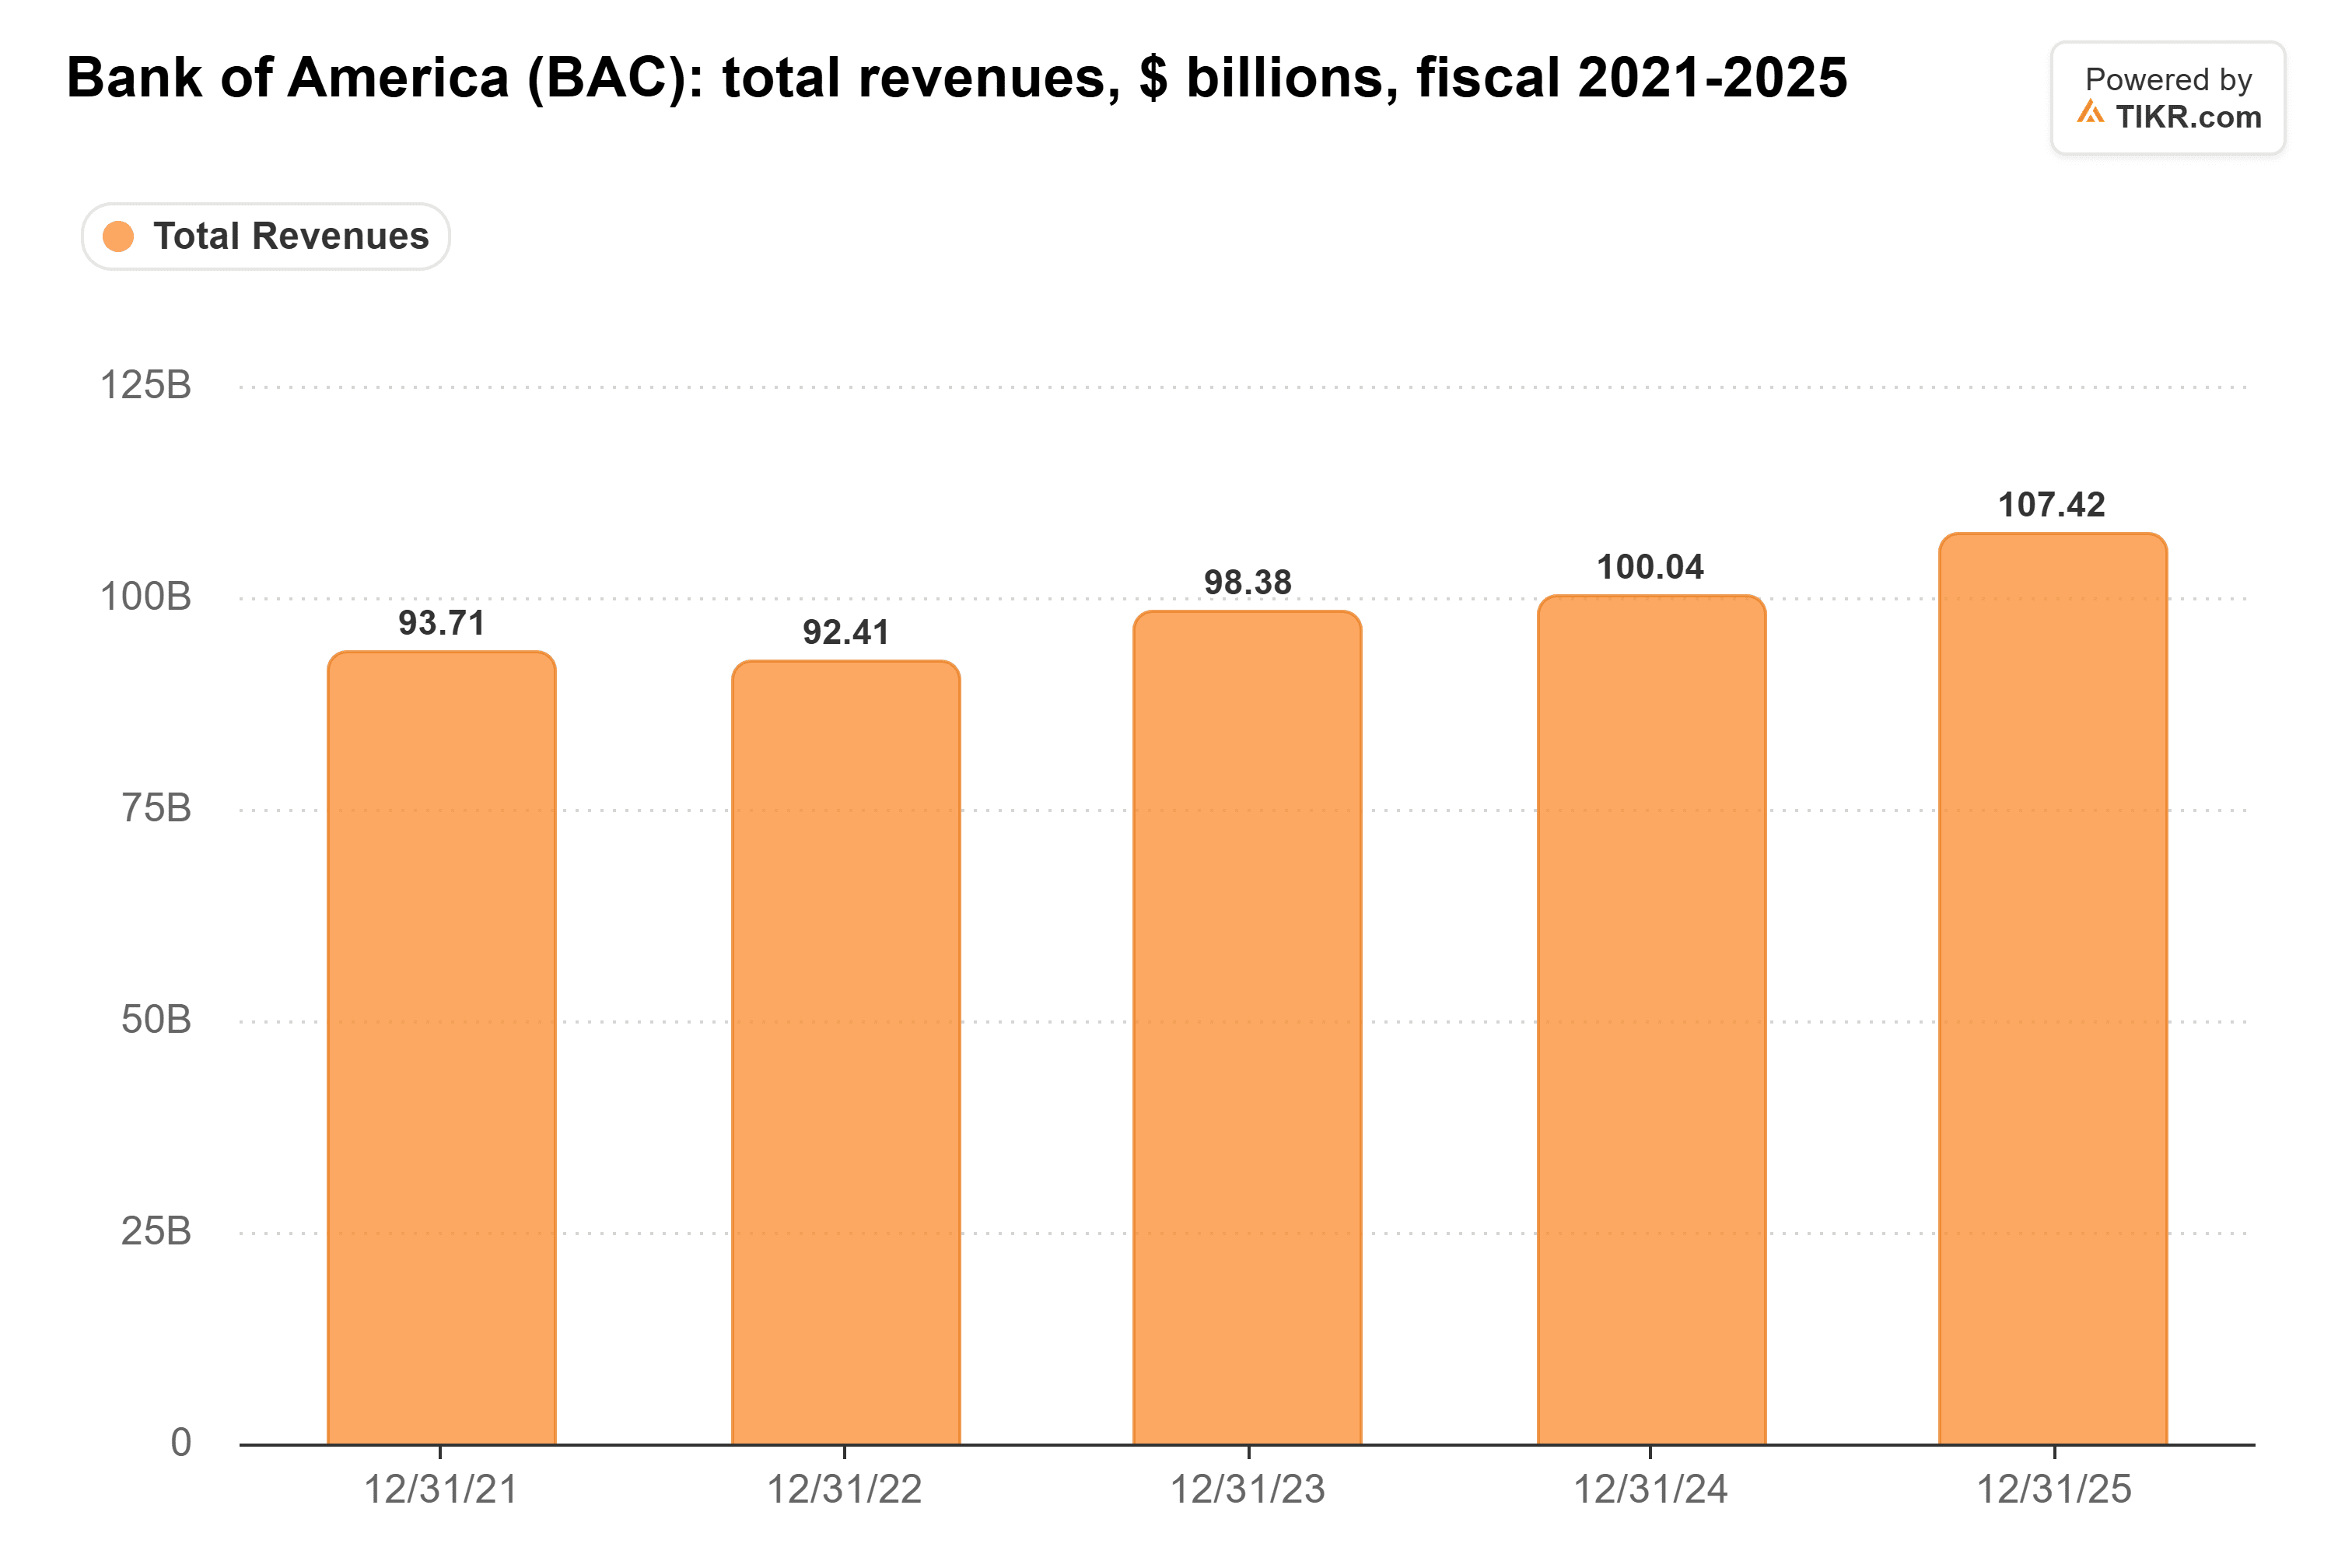
Le entrate totali sono cresciute da 92,4 miliardi di dollari nel 2022 a 107 miliardi nel 2025:
TIKR Monitora 25 Analisti su Bank of America. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Bank of America, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Bank of America
Il capitale di Bank of America è il punto di pressione
Il rapporto CET1 di Bank of America è sceso al 10,9%, dall'11,6% di un anno prima, e il capitale CET1 è diminuito di 3,2 miliardi di dollari da giugno. Dal 1° gennaio, il suo minimo salirà al 10,5%, e il cuscinetto di 50 punti base del management punta all'11,0%. Questo lascia meno spazio per i 6 miliardi di dollari al trimestre che ha speso per i buyback.
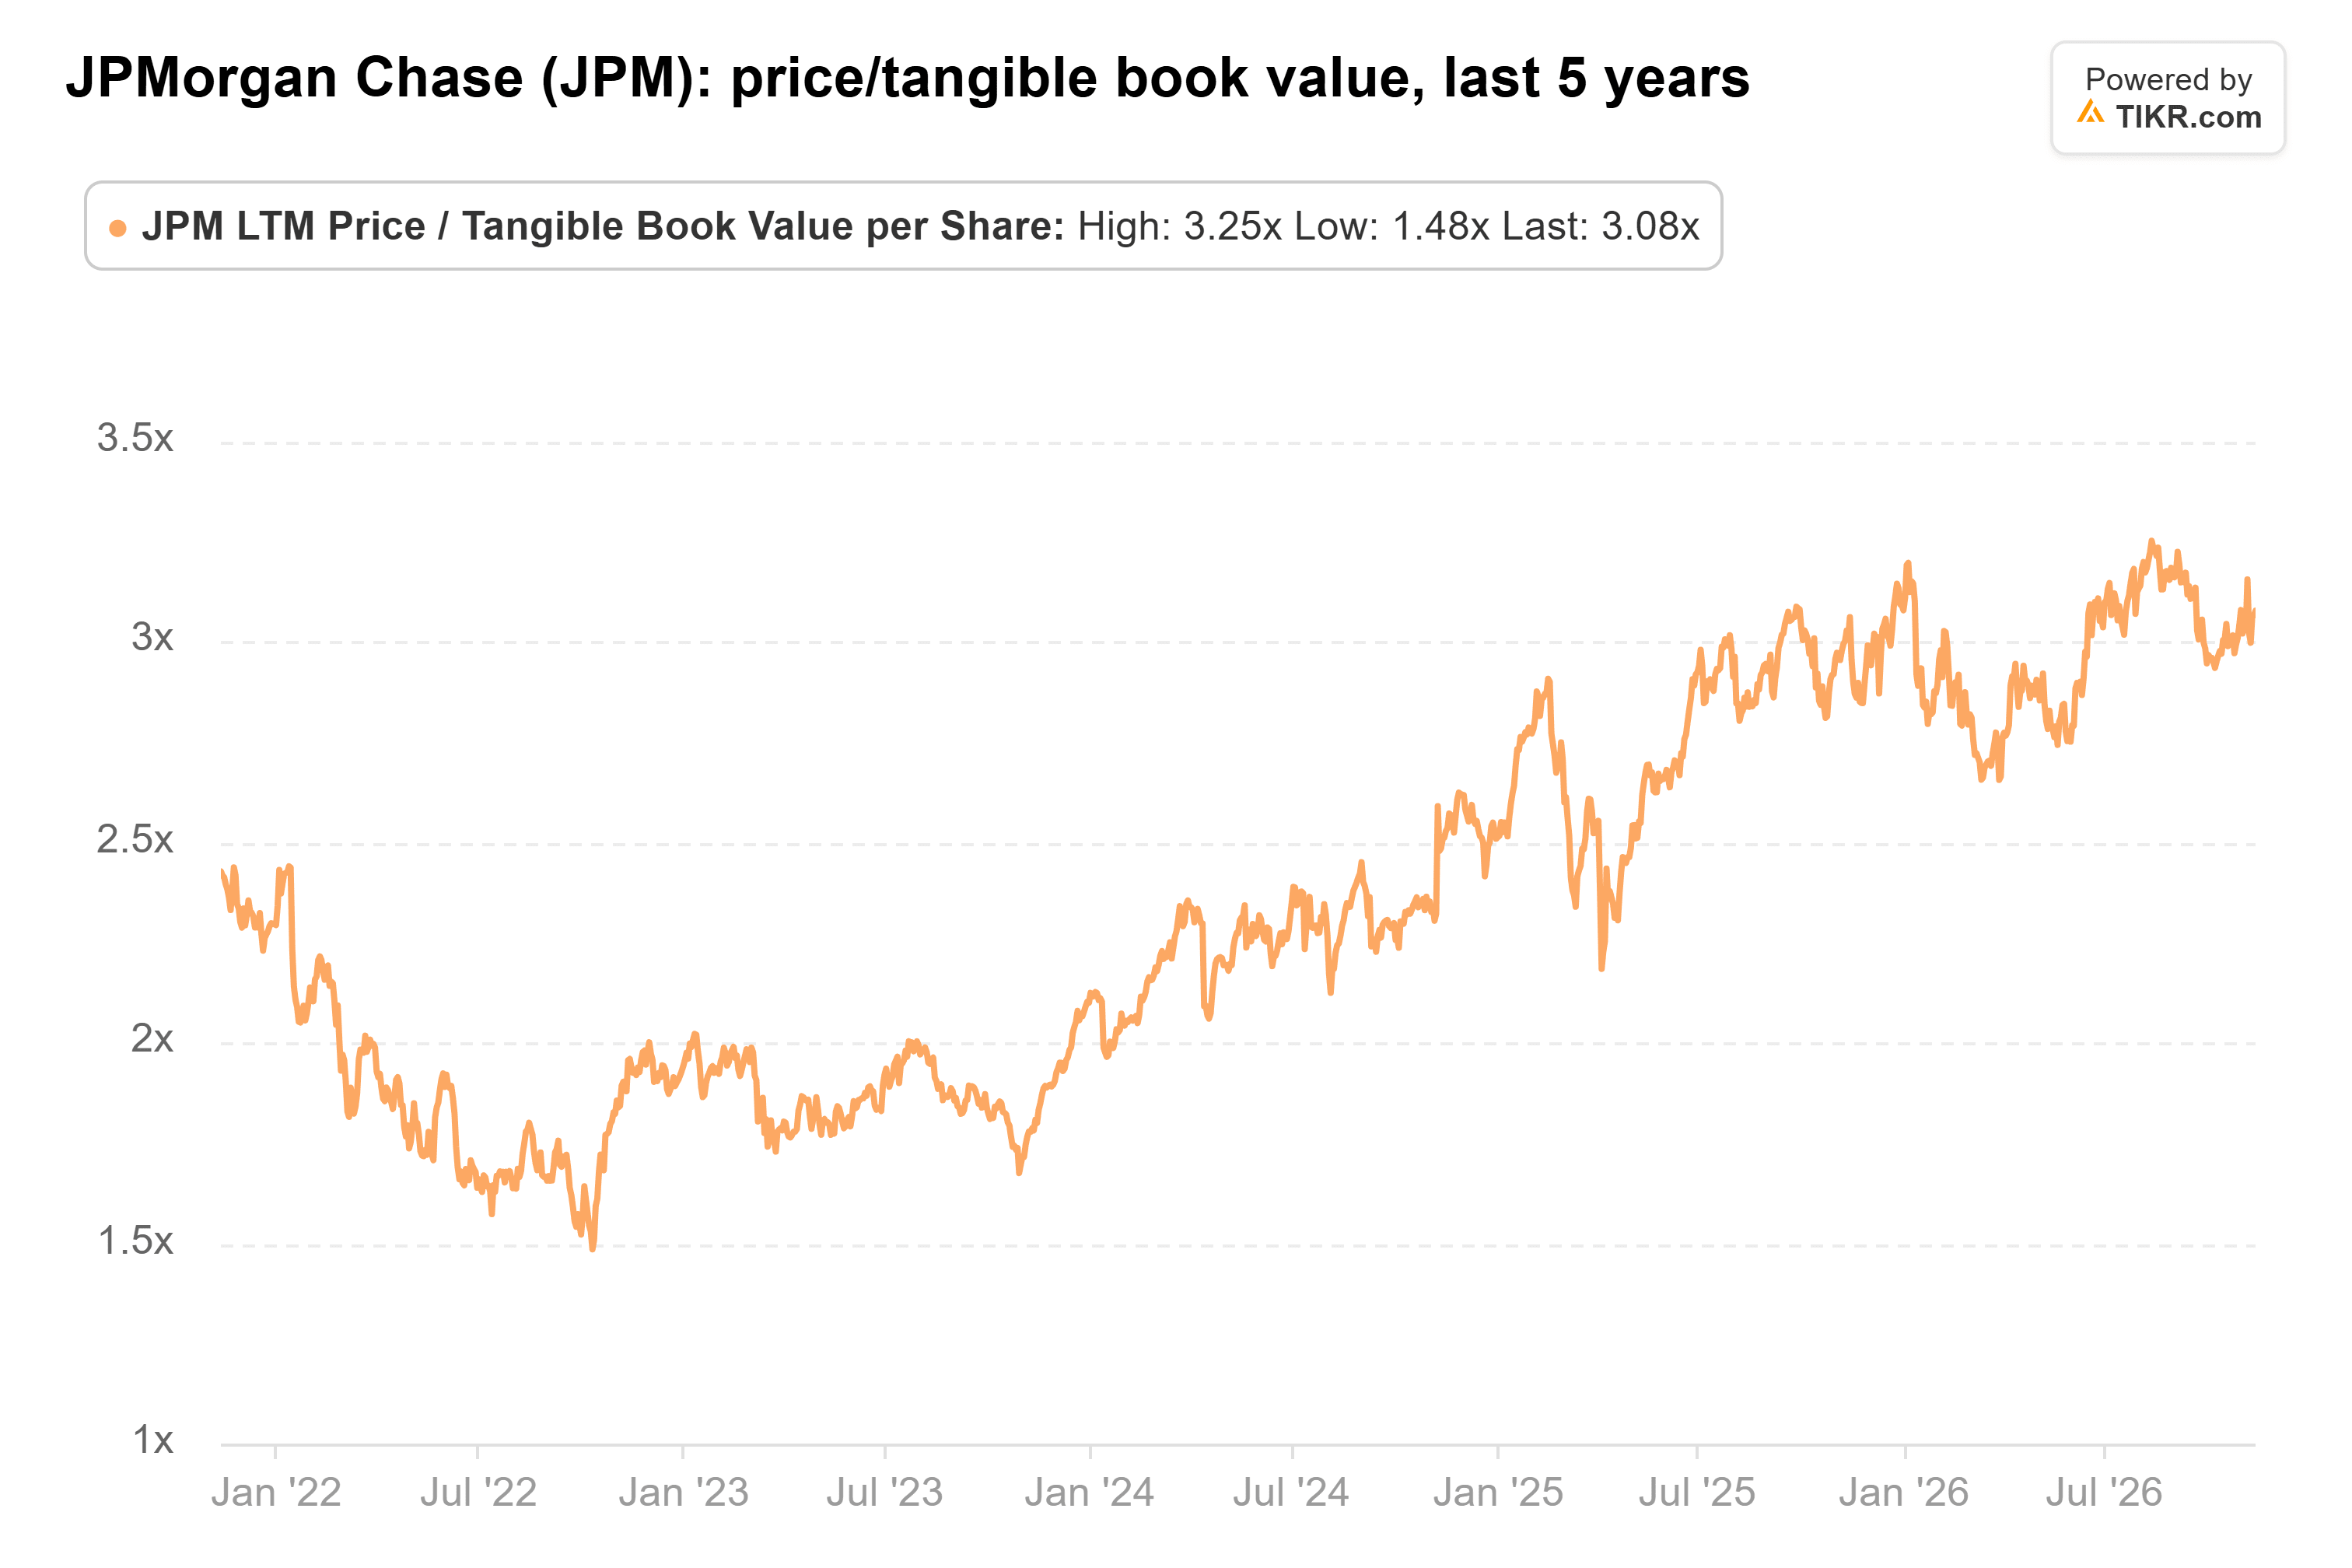
JPMorgan è molto più solida, con un rapporto CET1 del 13,9% e un valore contabile tangibile per azione in aumento del 7%, a 112,64 dollari. Ha ridotto i buyback netti a 664 milioni di dollari nell'ultimo trimestre. Gli investitori pagano per questo: a 3,1 volte il valore contabile tangibile, JPMorgan si scambia ben al di sopra della sua media quinquennale di 2,3x e vicino al suo massimo di 3,3x di agosto:
Le perdite bancarie di Schiff sono una lenta perdita
Schiff ha ragione nel dire che le banche stanno pagando per i mutui a basso costo che hanno accumulato, e un decennale al 5% aumenta il conto. Ma lo pagano nel corso degli anni, in termini di reddito più basso e buyback più lenti. Le perdite detenute fino alla scadenza di Bank of America rappresentano principalmente un costo opportunità sugli utili; il suo cuscinetto di capitale più stretto riflette pressioni separate, comprese le perdite su titoli disponibili per la vendita, le distribuzioni agli azionisti e la crescita dei prestiti. A 1,7 volte il valore contabile tangibile, penso che la sua azione rifletta parte di quel rischio. Il bilancio di JPMorgan può assorbire le perdite di Schiff. A 3,1x, la sua azione non può assorbire molto altro se le cose vanno male.
Il rapporto di metà gennaio di Bank of America mostrerà se il suo capitale può tenere il passo se il decennale rimane sopra il 5%.
Quindi, quanto vale realmente l'azione di Bank of America?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Bank of America. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Bank of America gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buon investimento!