Punti Chiave
- L'azione di PayPal è salita dell'11% nell'ultimo mese, soprattutto prima del suo report del 27 ottobre, e Michael Burry l'ha nuovamente definita una "Fat Pitch" nel suo ultimo post su Substack.
- Burry ha fatto questa affermazione in concomitanza con le notizie di acquisizione su Global Payments, e vede ancora più valore in Fiserv.
- I tagli ai costi e i riacquisti di azioni hanno trainato i guadagni di profitto, mentre i ricavi sono cresciuti solo del 2%.
- A circa 10 volte gli utili forward, PayPal sembra abbastanza economica da possedere, ma probabilmente salirà solo alla velocità del checkout a marchio.
PayPal (PYPL) è salita dell'11% nell'ultimo mese, anche mentre il Nasdaq 100 scivolava in una correzione. Più della metà di quel guadagno è arrivato entro il 12 ottobre, due settimane prima degli utili. Il superamento delle aspettative sugli utili del 27 ottobre l'ha sostenuta, e l'azione è salita di un altro 3,1% lunedì dopo l'ultimo post di Michael Burry.
Nel suo ultimo post su Substack, Burry ha nuovamente definito PayPal una "Fat Pitch" ai prezzi attorno ai 50 dollari. Lo ha scritto dopo che Reuters ha riportato che Clayton Dubilier & Rice era in trattative preliminari per acquistare Global Payments (GPN) insieme a GTCR, il suo maggiore azionista, e ha riservato la sua tesi più forte per Fiserv (FISV).
Burry preferisce Fiserv
Burry valuta Global Payments, salita fino al 18% venerdì a seguito delle notizie, a soli 45-60 dollari per azione, anche considerando un premio di controllo. Stima il valore di acquisizione di Fiserv tra 100 e 120 dollari, almeno il doppio dei 50,02 dollari che ha utilizzato.
È rialzista su PayPal da aprile, quando ha rivelato una posizione pari a circa il 3,5% del suo portafoglio. A luglio, ha definito troppo bassa l'offerta riportata di 60,50 dollari per azione da parte di Stripe e Advent, e l'offerta è crollata in agosto.
PayPal ha superato un'asticella bassa
Il terzo trimestre ha superato le aspettative sul profitto ma le ha mancate sulle vendite:
- I ricavi sono aumentati del 2% a 8,58 miliardi di dollari, al di sotto degli 8,71 miliardi di dollari attesi.
- L'EPS non-GAAP è aumentato dell'8% a 1,45 dollari, contro un consenso di 1,31 dollari.
- Il management ha alzato le sue previsioni per l'EPS non-GAAP del 2026 a circa 5,60 dollari, da circa 5,38 dollari.
Le spese operative non transazionali sono cresciute solo dell'1%. Ma il checkout a marchio, il pulsante che PayPal ha definito la sua principale fonte di profitto, è cresciuto solo dell'1% su base neutrale valutaria, con la fine dell'esenzione doganale dell'UE sui pacchi a basso valore che le è costata circa 70 punti base.
Meno azioni, EPS più alto
Il consenso prevede un reddito netto normalizzato piatto a circa 4,7 miliardi di dollari nel 2026 e nel 2028, quindi l'EPS cresce solo man mano che PayPal ritira azioni, circa 117 milioni negli ultimi 12 mesi:
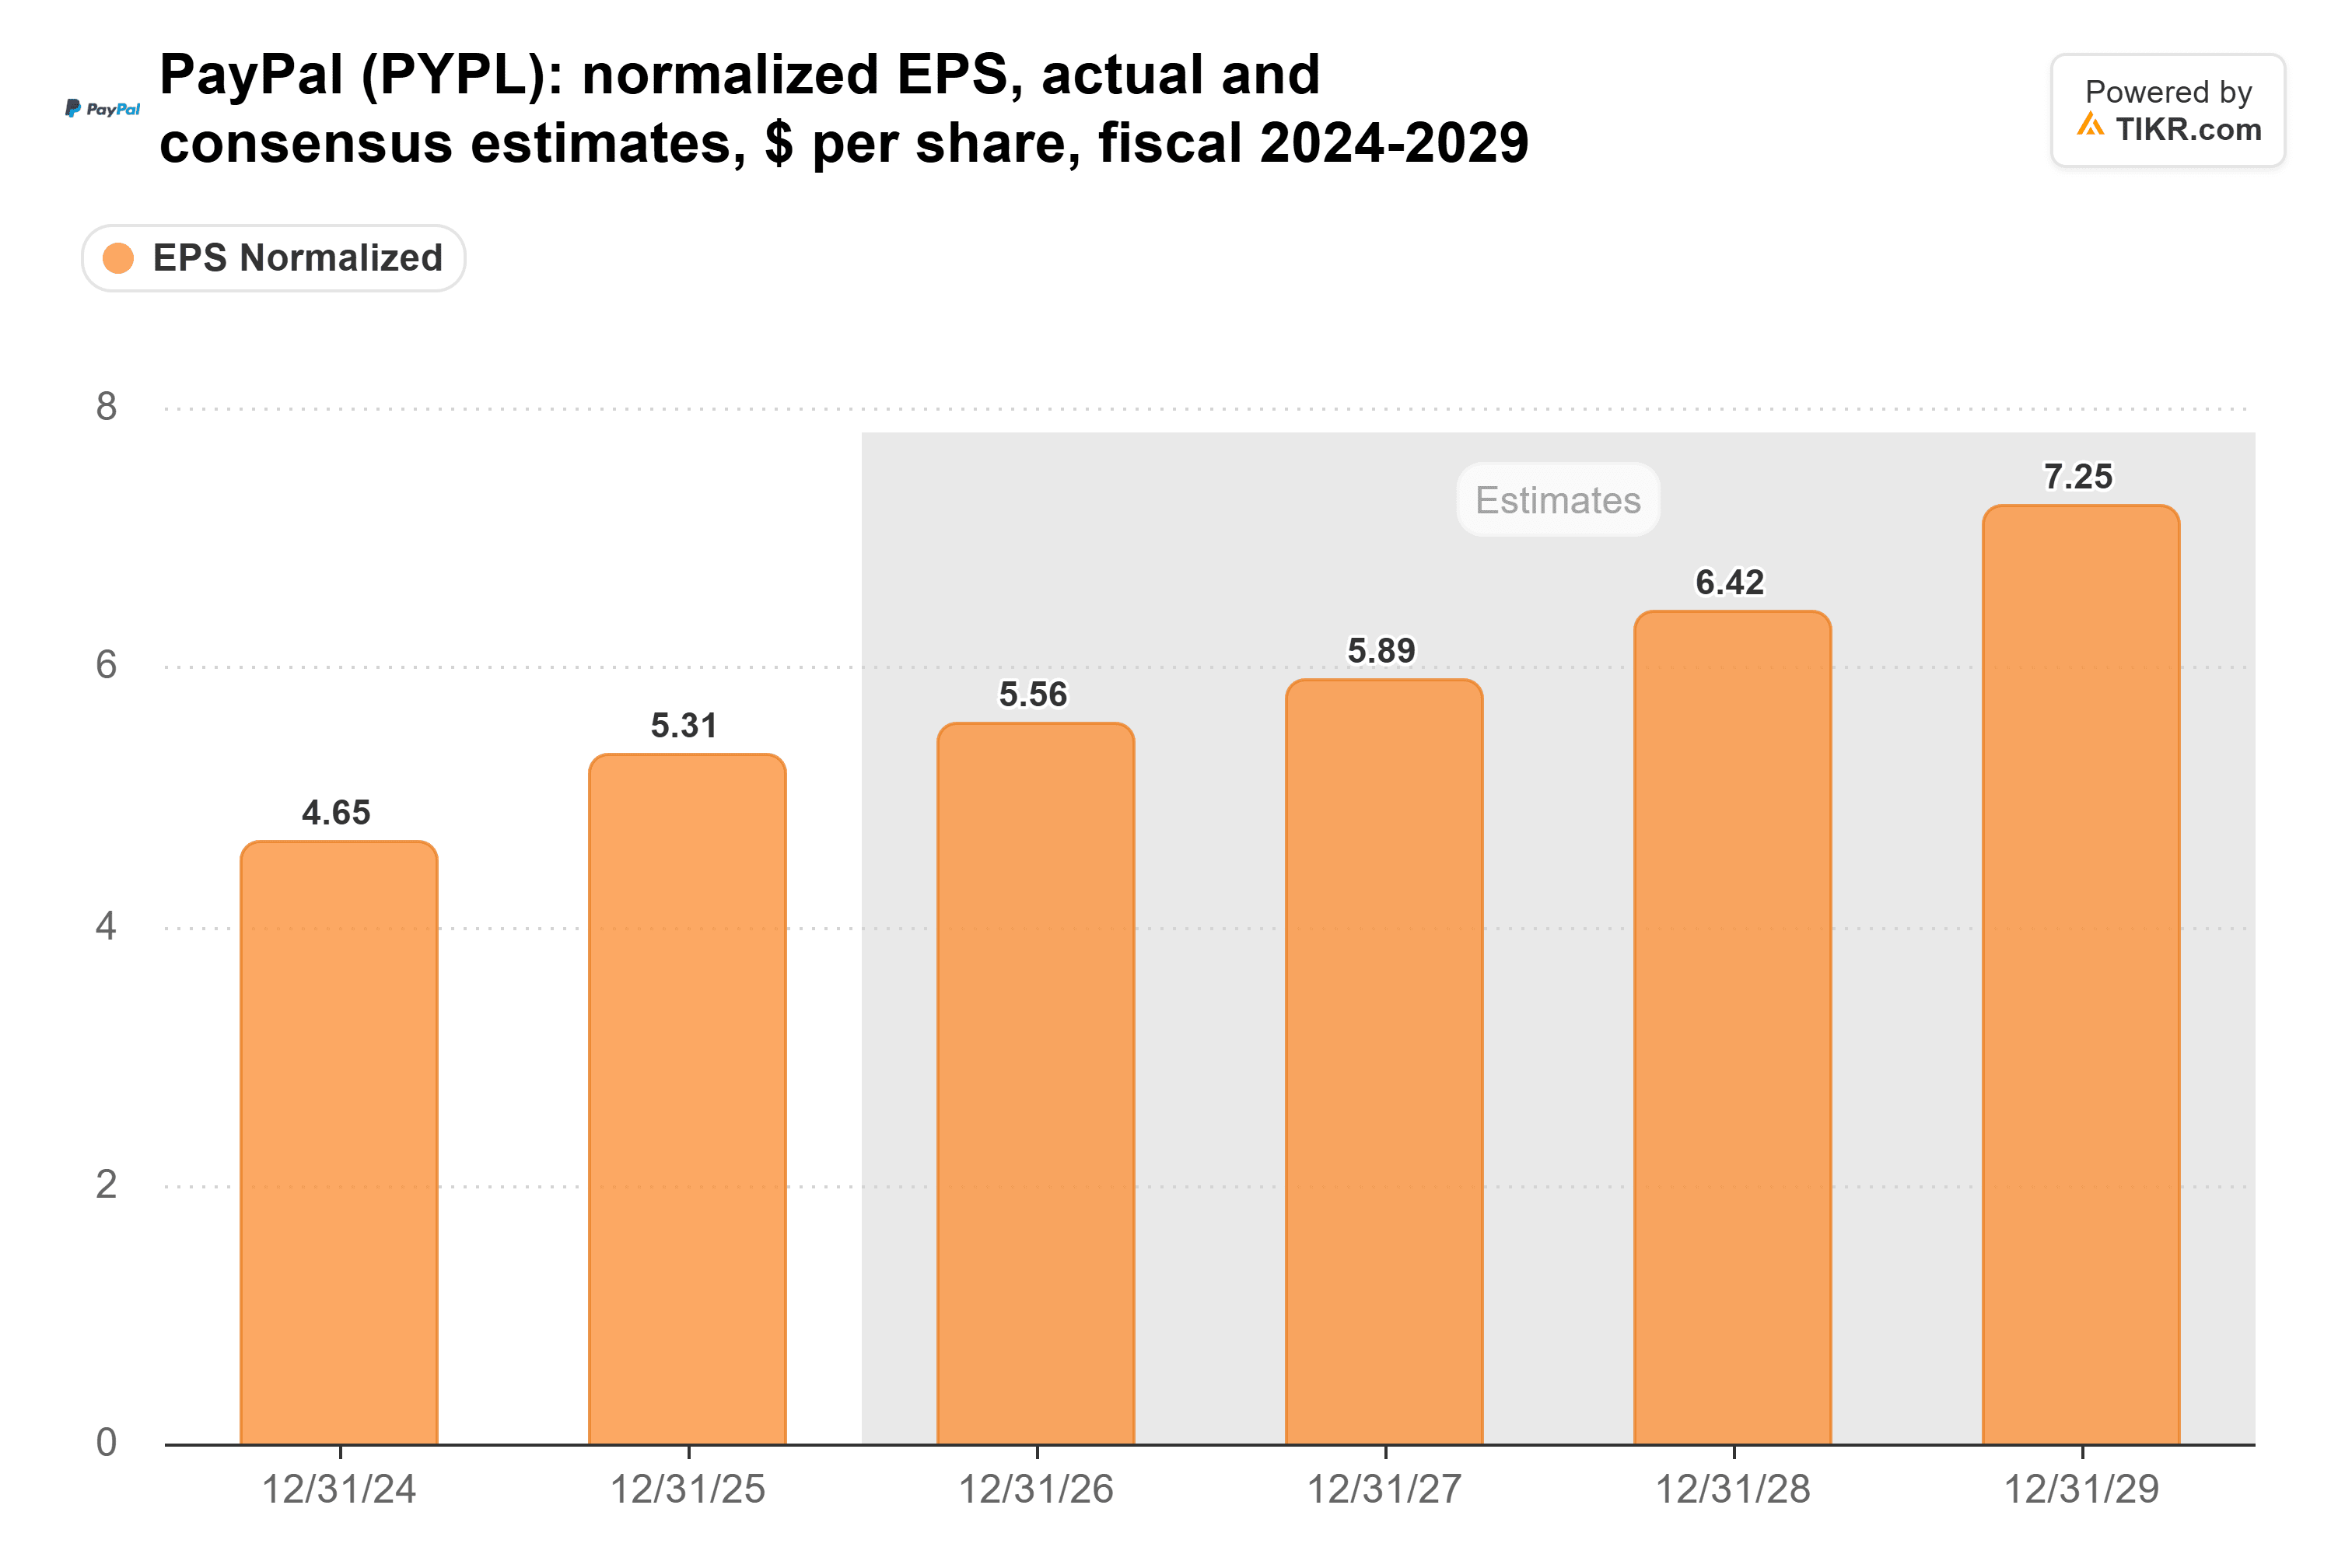
E non mi aspetto grandi revisioni al rialzo: il management ha definito il 2027 un anno di investimento, con una crescita dell'EPS simile a quella di quest'anno.
TIKR Monitora 43 Analisti su PayPal. Quanti Dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su PayPal, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su PayPal
Abbastanza economica da aspettare
PayPal quotava a 9,7 volte gli utili forward il 30 ottobre, contro una media quinquennale di 16x:
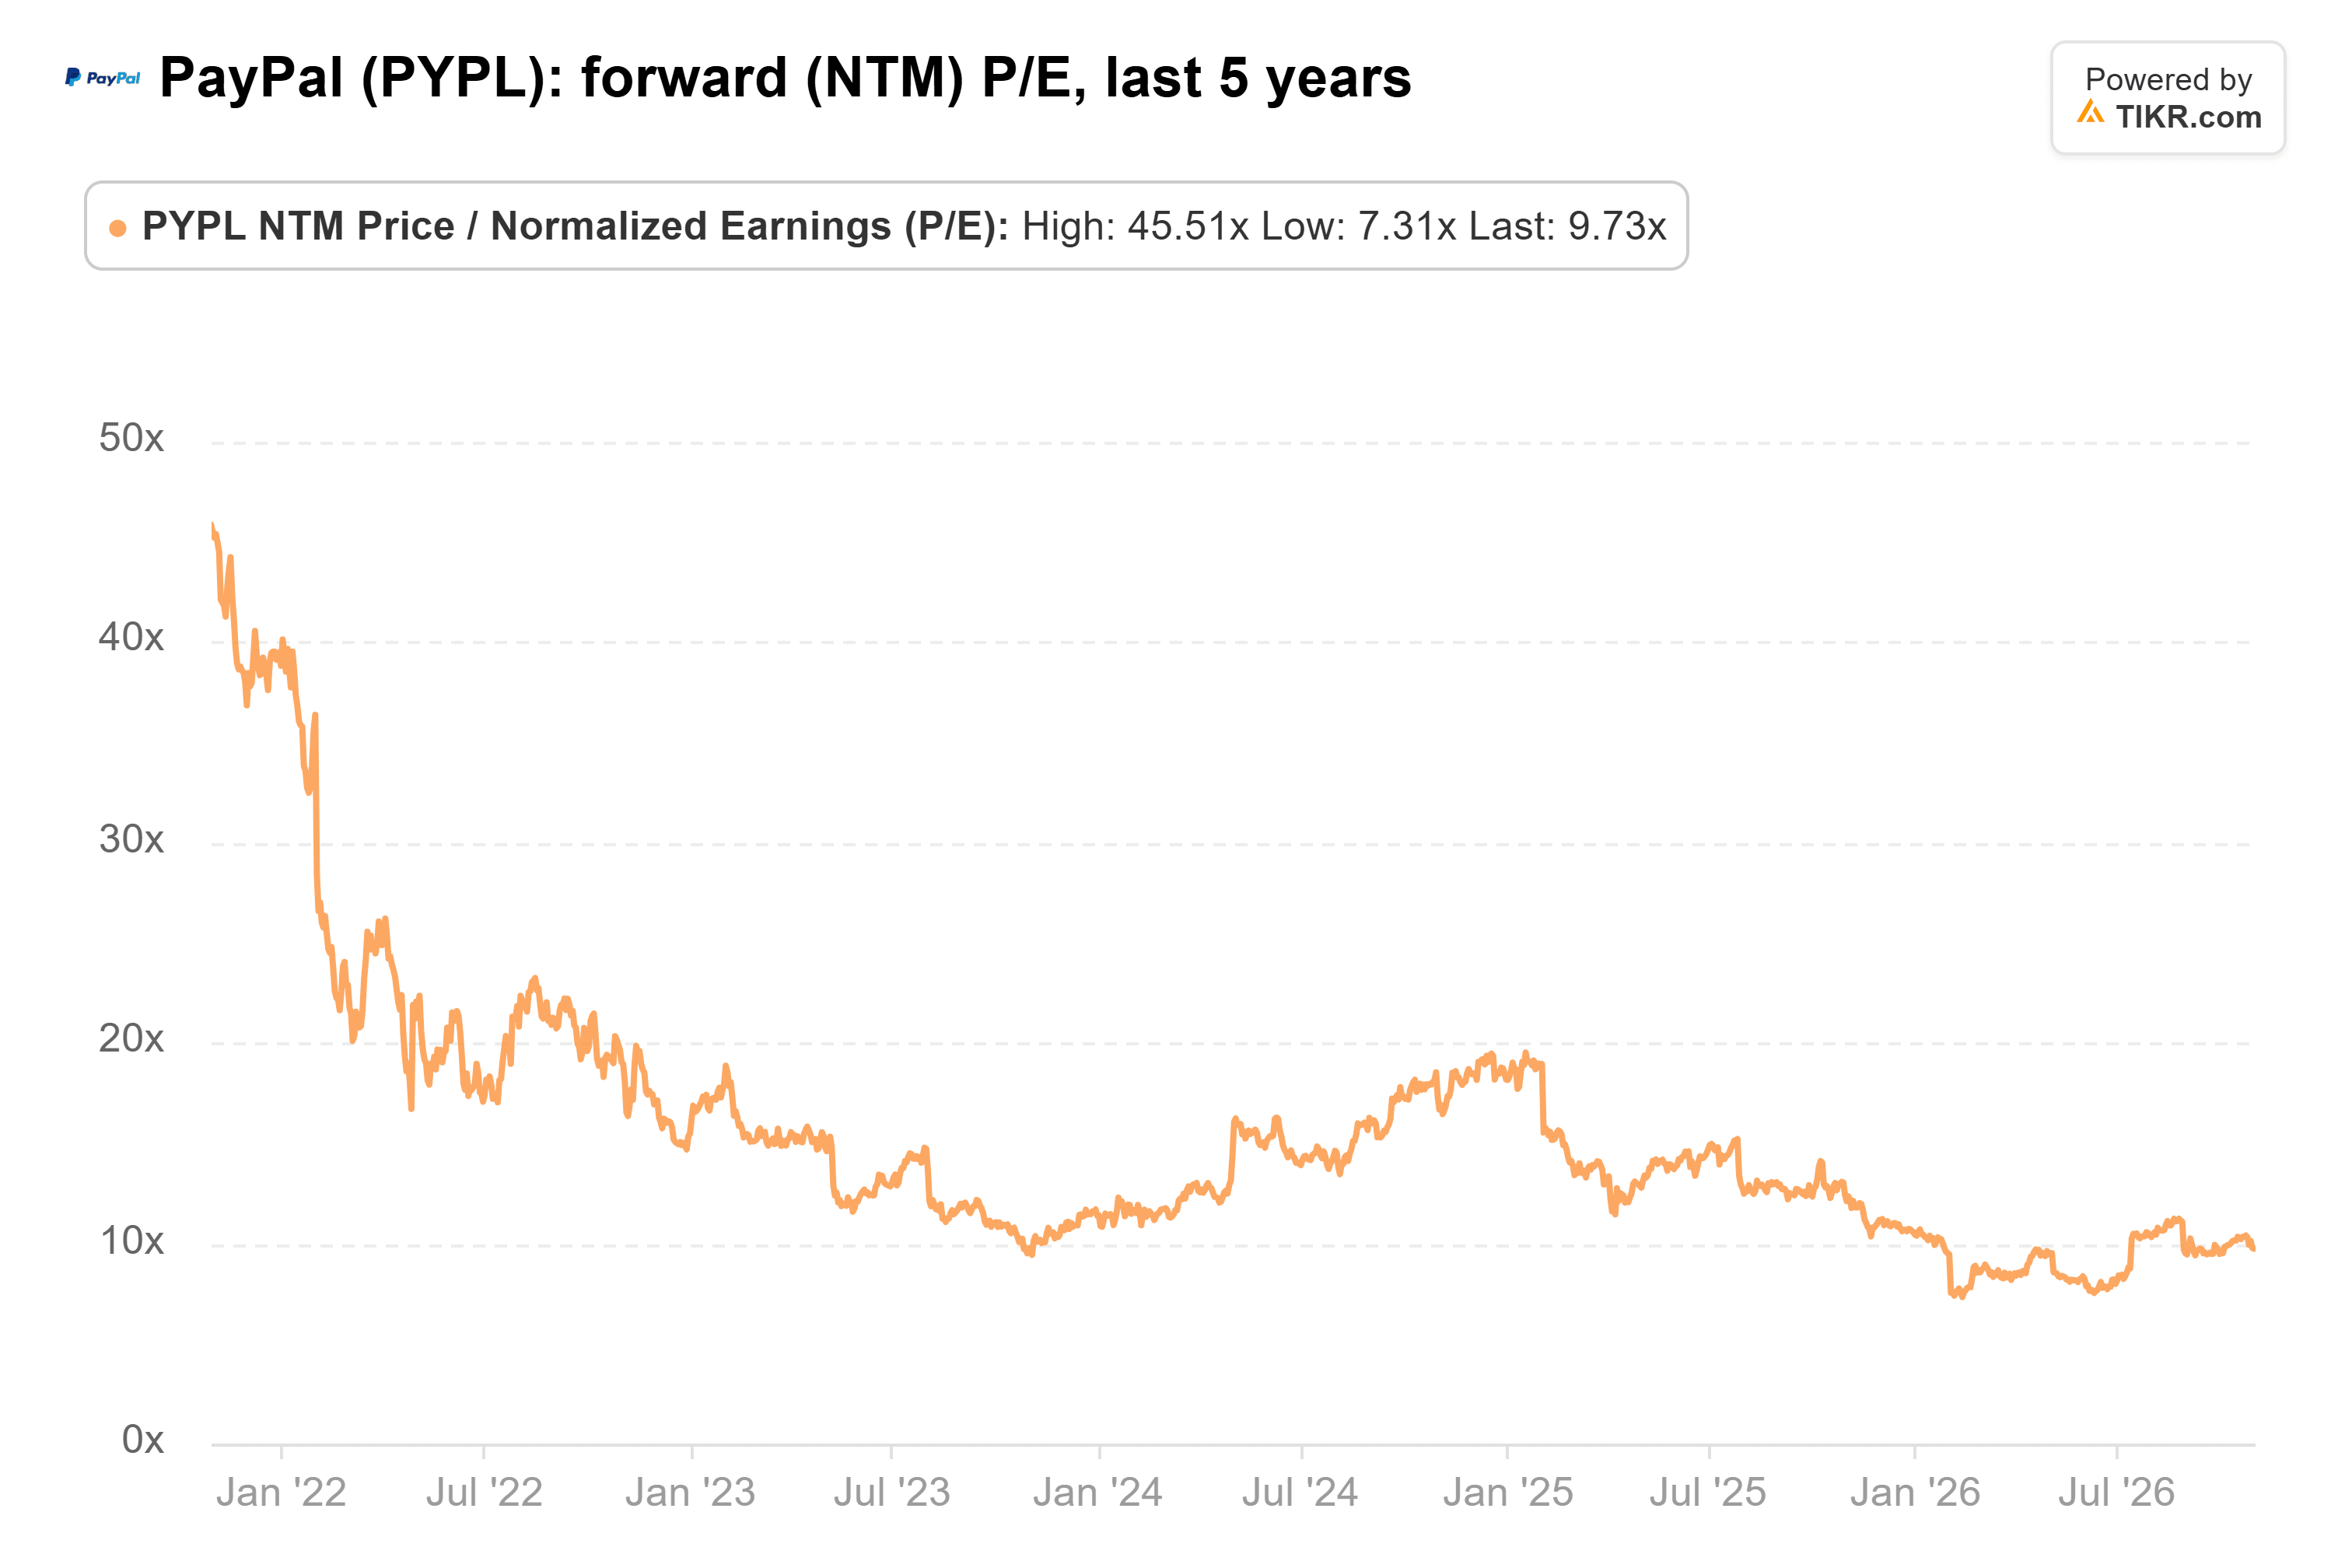
Wall Street non è ancora convinta. Barclays ha declassato l'azione a Underweight il 29 ottobre, citando fondamentali in rallentamento, e il prezzo target di consenso di 57 dollari si trova al di sotto del prezzo dell'azione.
Francamente, penso che Burry abbia la tesi migliore. A circa 10 volte gli utili e con almeno 6,5 miliardi di dollari di free cash flow rettificato previsto per il 2026, PayPal è abbastanza economica da possedere. Ma con il reddito netto piatto, probabilmente salirà solo alla velocità del checkout a marchio.
I risultati del quarto trimestre all'inizio del prossimo anno porteranno le previsioni per il 2027 e una lettura migliore sul checkout a marchio.
Quindi, quanto vale realmente l'azione di PayPal?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere PayPal. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!