


Punti Chiave
- Più di una dozzina di società hanno alzato i loro price target su Mastercard dopo il superamento delle stime del terzo trimestre. Cinque di questi vanno dai $535 di Monness con una raccomandazione Hold ai $765 di Cantor Fitzgerald con Overweight.
- Le stime consenso dell'EPS per il 2026-2028 sono salite meno dello 0,5% dopo il report, quindi i target più alti derivano dal fatto che gli analisti applicano un multiplo più elevato sugli stessi utili.
- Mastercard quota a 30x gli utili forward, leggermente al di sotto della sua media quinquennale di 31x ma ben al di sopra dei 23x toccati a giugno.
- I target rialzisti prezzano Mastercard al suo multiplo abituale o leggermente al di sopra sugli utili dell'anno prossimo, mentre i $535 di Monness la prezzano al di sotto del suo minimo quinquennale.
Mastercard (MA) ha superato le stime di Wall Street per il terzo trimestre il 29 ottobre, e più di una dozzina di società hanno alzato i loro price target nei giorni successivi. Cinque di questi mostrano quanto ampio sia lo scarto.
Morgan Stanley, TD Cowen, J.P. Morgan e Cantor Fitzgerald sono rimasti tutti rialzisti, con nuovi target da $712 a $765. Monness ha mantenuto la sua raccomandazione Hold, ma ha comunque alzato il suo target, a $535.
È uno scarto ampio per un'azione che è salita del 17% nel mese fino al 3 novembre e che quota vicino al suo massimo a 52 settimane. Quindi, quale parte ha ragione? Dipende dal fatto che il quadro degli utili sia effettivamente migliorato.
Tutti Hanno Alzato, Anche la Hold
Ecco dove si è posizionata ogni società dopo il report:
- Morgan Stanley: Overweight, $712, da $681
- TD Cowen: Buy, $726, da $667
- J.P. Morgan: Overweight, $755, da $720
- Cantor Fitzgerald: Overweight, $765, da $695
- Monness: Hold, $535, da $510
Si tratta di aumenti dal 4,6% al 10,1%. E il trimestre ha dato alle società motivi per sentirsi positive: i ricavi netti sono saliti del 14% a $9,81 miliardi, superando i $9,66 miliardi attesi da Wall Street, e i servizi a valore aggiunto sono cresciuti del 19% in base neutrale alla valuta.
Ma il nuovo CFO Ling Hai ha aggiunto un caveat durante la conference call del terzo trimestre. Parte del superamento delle stime è derivato da progetti di servizi e accordi sulla rete di pagamento che sono stati anticipati dal quarto trimestre. "Vedrete un effetto simile in Q4", ha detto.
Un dollaro che si sposta da dicembre a settembre non aggiunge nulla all'anno.
Le Stime Si Sono Appena Mosse
Ecco cosa si aspettano gli analisti che Mastercard guadagni per azione fino al 2028, al 1° novembre:

Il consenso prevede $20,04 quest'anno, $23,13 nel 2027 e $26,89 nel 2028. Il 22 ottobre, una settimana prima del report, questi numeri erano $19,95, $23,07 e $26,85.
Quindi la stima per ogni anno è salita meno dello 0,5%, una frazione di quanto si sono mossi i target. Questo è in linea con quanto detto da Hai.
TIKR Monitora 40 Analisti su Mastercard. Quanti Dicono "Buy"?
Vedi la suddivisione completa delle raccomandazioni Buy, Hold e Sell su Mastercard, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi le Raccomandazioni degli Analisti su Mastercard
Gli Analisti Pagano di Più per gli Stessi Utili
Il P/E forward di Mastercard è risalito dal suo minimo di giugno, ma è ancora leggermente al di sotto della sua media quinquennale:
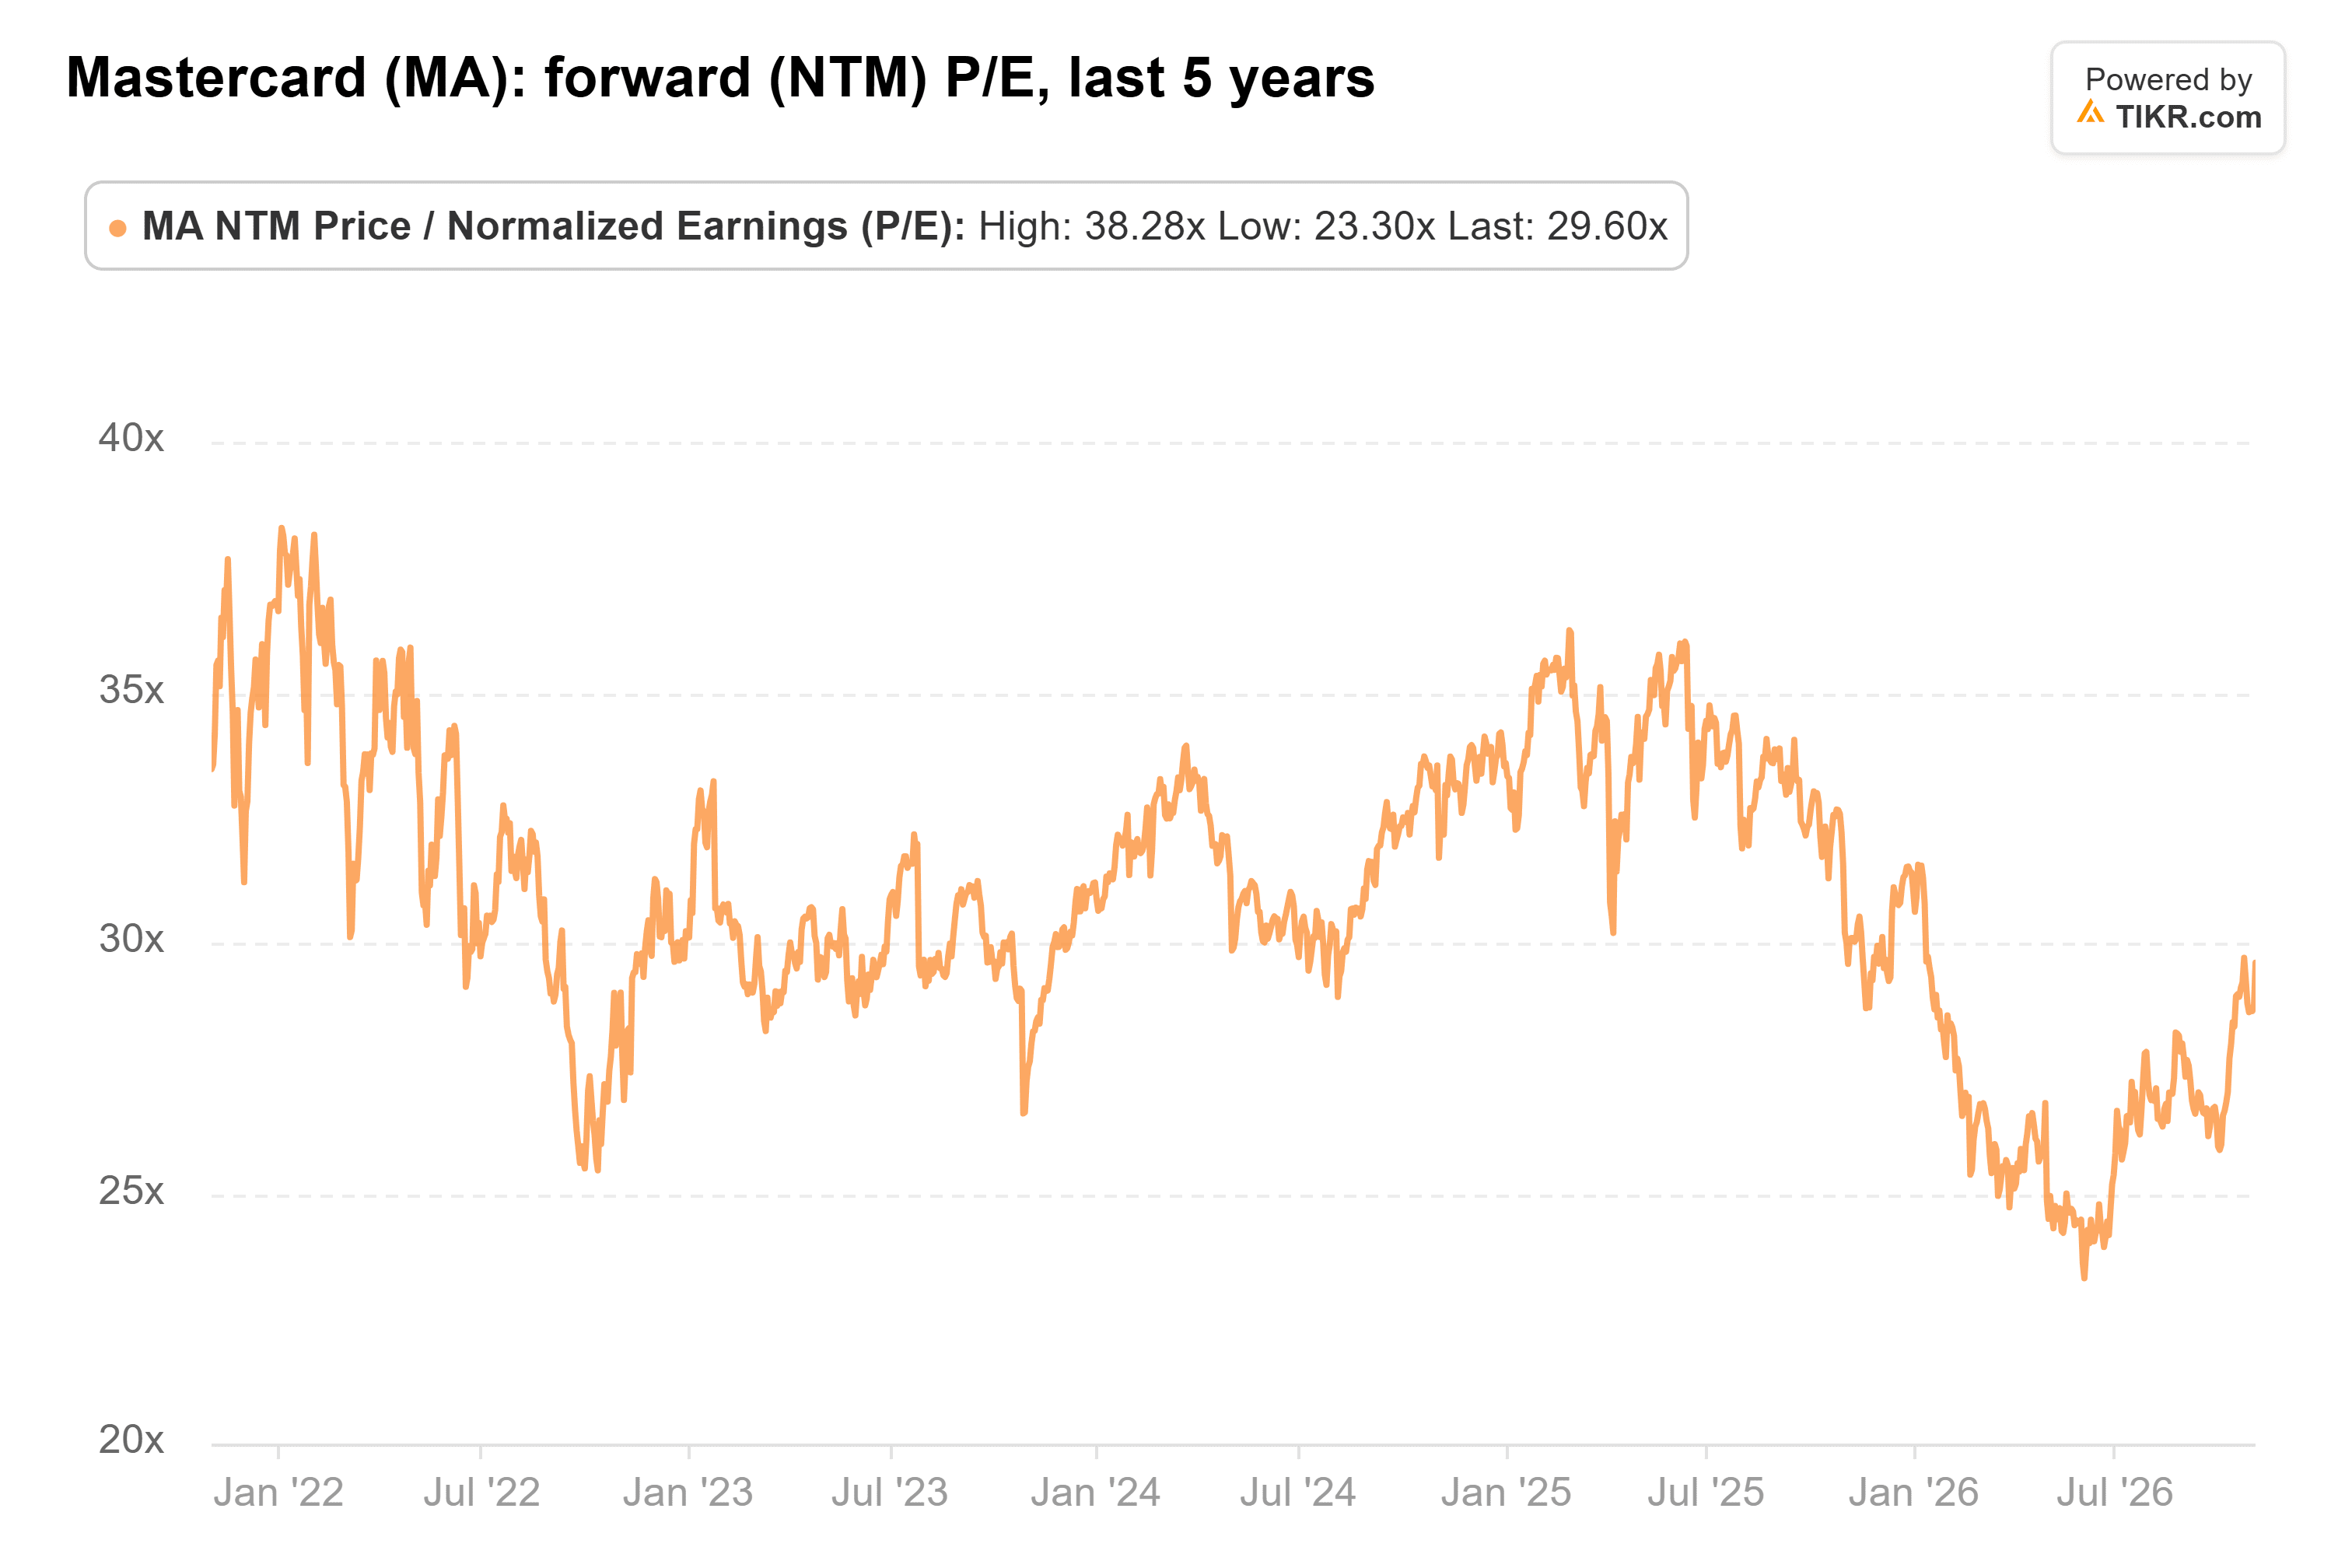
Il 2 novembre era a 30x. Negli ultimi cinque anni ha avuto una media di 31x, ha raggiunto un picco di 38x a gennaio 2022 e un minimo di 23,3x a giugno. Alla fine di settembre era a 26x, quindi la corsa dell'ultimo mese ha aggiunto quasi quattro punti al multiplo, con quasi nessun cambiamento negli utili.
Ora dividi ogni target per il consenso di $23,13 per il 2027:
- Morgan Stanley $712: 30,8x
- TD Cowen $726: 31,4x
- J.P. Morgan $755: 32,6x
- Cantor $765: 33,1x
- Monness $535: 23,1x
L'azione quota a 28x quella stessa stima alla chiusura del 3 novembre di $647. Tra un anno, il 2027 sarà l'anno su cui si misura un multiplo forward, quindi il confronto regge. Morgan Stanley e TD Cowen si posizionano esattamente alla media quinquennale di Mastercard, con J.P. Morgan e Cantor leggermente al di sopra. Monness la prezza appena sotto il suo minimo di giugno.
L'Attività Continua a Crescere
Il multiplo più alto non si basa su un'azienda ferma. Gli analisti si aspettano che i ricavi crescano del 14% quest'anno e ancora del 12% nel 2028:

Sono $37,4 miliardi quest'anno, $42,1 miliardi nel 2027 e $47,1 miliardi nel 2028, rispetto ai $32,8 miliardi del 2025. Si prevede che l'EPS cresca ancora più velocemente, del 15% l'anno prossimo. Se il multiplo si mantiene, l'azione può salire insieme ad esso.
Ci sono rischi. Hai ha detto che sconti e incentivi avranno una quota maggiore delle valutazioni lordi nel quarto trimestre rispetto al terzo, e che i prezzi dovranno confrontarsi con aumenti precedenti. Anche la crescita del volume cross-border è rallentata all'11% nel terzo trimestre, dal 12% del secondo.
I Buy Hanno l'Argomentazione Migliore su Mastercard
Gli aumenti stessi sono stati per lo più analisti che si adeguavano all'azione, dato che le stime si sono appena mosse. Ma non serve una grande rivalutazione per raggiungere i $712 di Morgan Stanley, basta il solito multiplo di Mastercard sugli utili dell'anno prossimo. Per raggiungere i $535 di Monness, il 17% al di sotto della chiusura del 3 novembre, il multiplo dovrebbe scendere al di sotto del suo minimo quinquennale e rimanerci.
Francamente, questa è una scommessa più grande di qualsiasi Buy.
Naturalmente, tutti e cinque i target si basano su quei $23,13 per il 2027. Mastercard di solito pubblica i risultati del quarto trimestre alla fine di gennaio, ed è allora che Hai fornisce la sua prima previsione per l'intero anno. Se indica un 2027 più debole di quanto si aspettano gli analisti, taglieranno quella stima, e i target scenderanno con essa.
Quindi, Qual è il Valore Reale dell'Azione Mastercard?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Mastercard. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta Mastercard gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


